

Dimensioni e quota di mercato dell'olio vegetale idrogenato
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
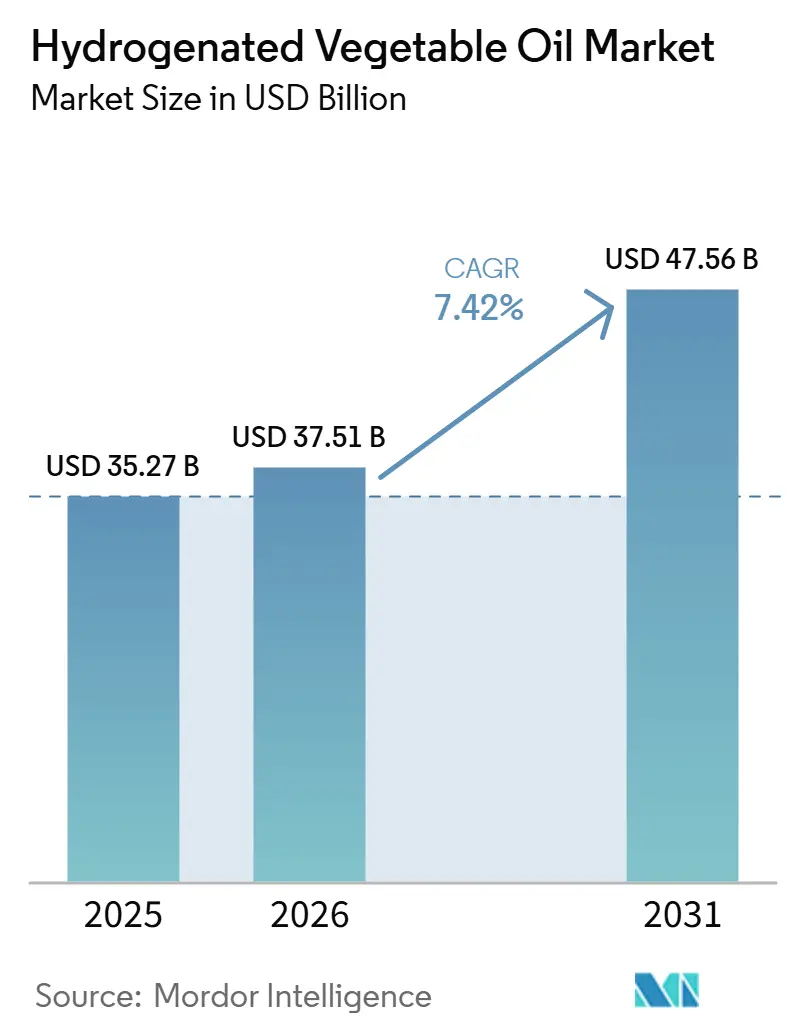
| Dimensione del mercato (2026) | 37.51 miliardo di dollari |
| Dimensione del mercato (2031) | 47.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.42% CAGR |
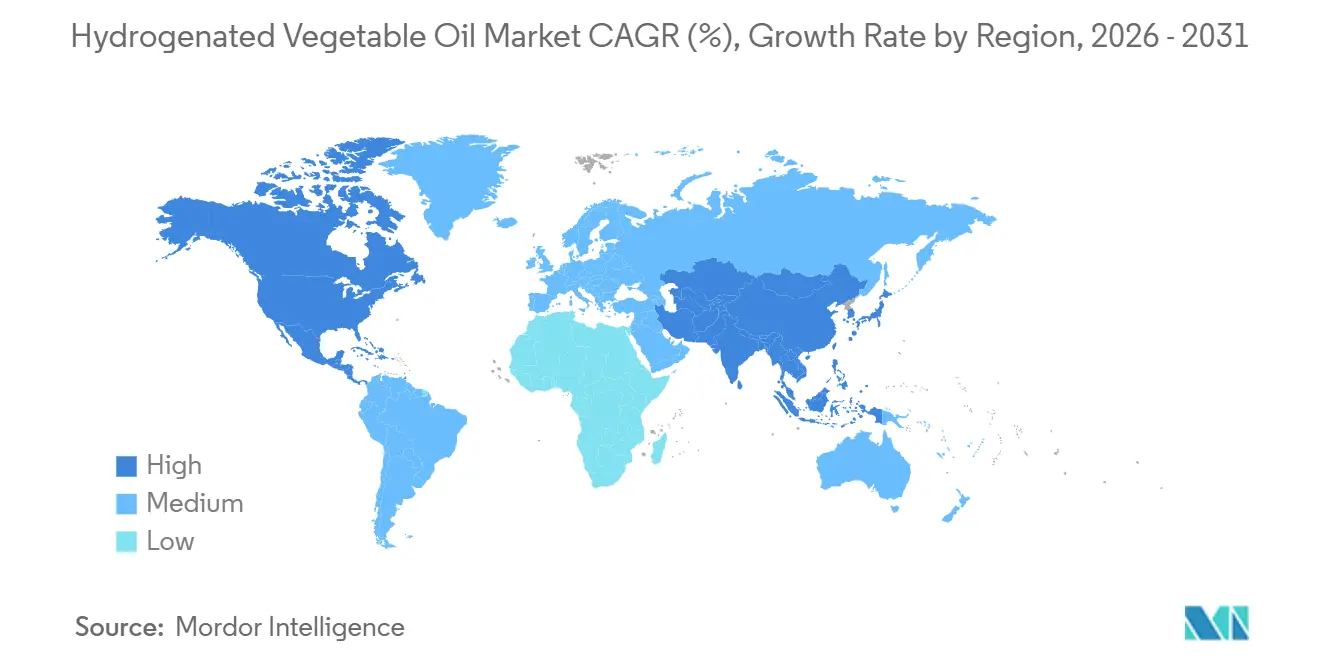
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
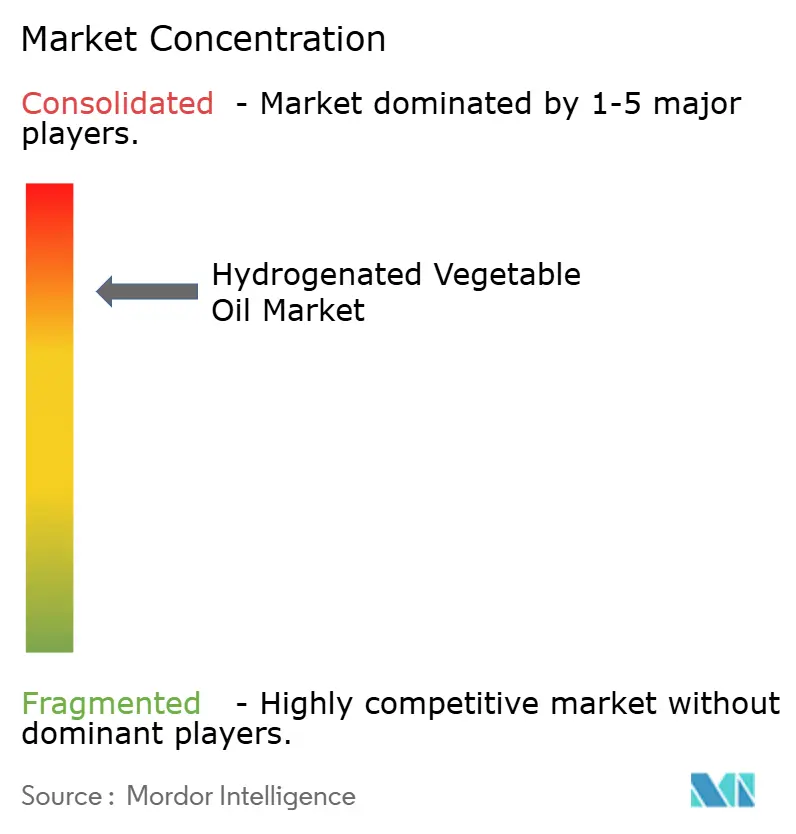
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli oli vegetali idrogenati a cura di Mordor Intelligence
Il mercato degli oli vegetali idrogenati aveva un valore di 35.27 miliardi di dollari nel 2025 e si stima che crescerà da 37.51 miliardi di dollari nel 2026 a 47.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.42% durante il periodo di previsione (2026-2031). Il mercato degli oli vegetali idrogenati sta subendo una trasformazione grazie ai produttori alimentari che stanno sostituendo gli oli parzialmente idrogenati con grassi completamente idrogenati e interesterificati in grado di soddisfare le esigenze funzionali senza l'utilizzo di grassi trans industriali. Quasi 60 paesi, che rappresentano il 46% della popolazione mondiale, avevano adottato politiche di eliminazione dei grassi trans entro maggio 2025, il che ha aumentato la necessità di riformulazioni verificate e catene di approvvigionamento conformi. Il mercato degli oli vegetali idrogenati presenta quindi una domanda in due contesti distinti: grassi a prezzi accessibili a supporto degli alimenti trasformati nelle economie in via di sviluppo e grassi specializzati per soddisfare le esigenze di riformulazione nelle economie sviluppate. I produttori integrati possono utilizzare la loro scala di raffinazione e le loro capacità di lavorazione tecnica per soddisfare entrambe le esigenze. Anche il mercato degli oli vegetali idrogenati è soggetto a un maggiore controllo sulla tracciabilità delle materie prime e sulla conformità del prodotto finito, il che favorisce i fornitori in grado di documentare i propri processi e le materie prime utilizzate.
Punti chiave del rapporto
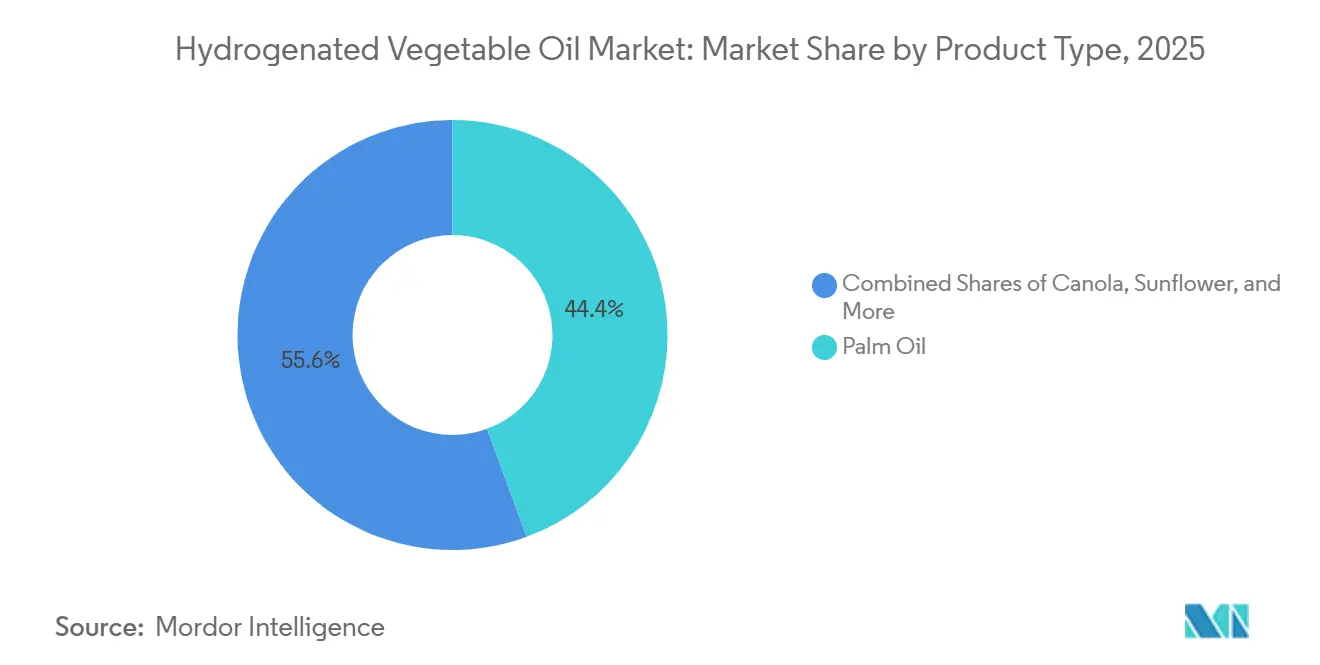
- Per tipologia di prodotto, l'olio di palma deteneva il 44.38% della quota di mercato degli oli vegetali idrogenati nel 2025, mentre si prevede che l'olio di girasole crescerà a un tasso annuo composto (CAGR) dell'8.86% fino al 2031.
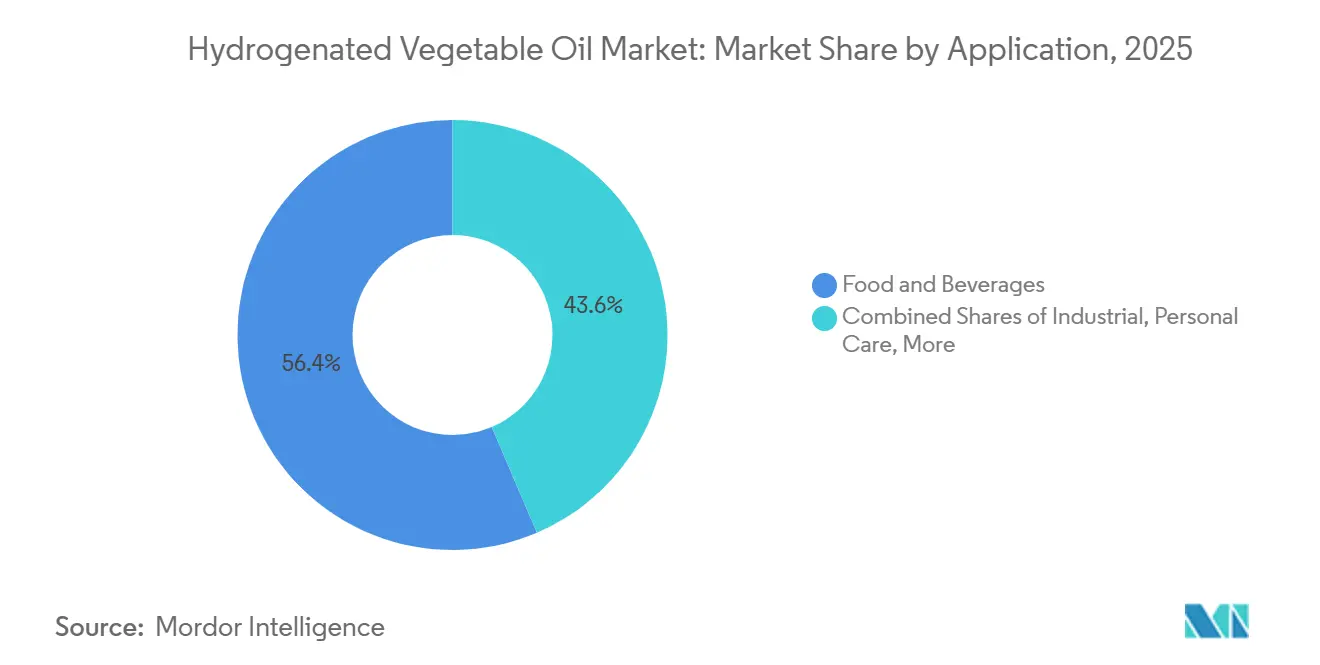
- Per quanto riguarda le applicazioni, nel 2025 il settore alimentare e delle bevande rappresentava il 56.43% della quota di mercato degli oli vegetali idrogenati, mentre si prevede che le applicazioni industriali cresceranno a un tasso annuo composto del 9.03% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 35.68% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) dell'8.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli oli vegetali idrogenati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente espansione dei grassi speciali e funzionali | + 1.8% | Presente a livello globale, con una forte presenza in Nord America, Europa e regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Aumento della domanda di grassi speciali da parte dell'industria alimentare trasformata | + 1.5% | A livello globale, con Brasile, Cina e India in testa alla crescita dei volumi. | A lungo termine (≥ 4 anni) |
| Crescente domanda di ingredienti grassi economicamente vantaggiosi | + 1.2% | Regione Asia-Pacifico e Medio Oriente e Africa, con ripercussioni anche in Sud America. | A lungo termine (≥ 4 anni) |
| Aumento della domanda proveniente dalle applicazioni di frittura industriale | + 0.8% | Mercati principali del Nord America e dell'APAC | Medio termine (2–4 anni) |
| Progressi nelle tecnologie di modificazione del grasso | + 0.9% | Progressi iniziali a livello globale nei centri di ricerca e sviluppo dell'UE e del Nord America. | Medio termine (2–4 anni) |
| Propensione crescente verso i grassi di origine vegetale | + 0.6% | Nord America e UE, con un primo impatto anche nelle aree urbane dell'APAC. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente espansione dei grassi speciali e funzionali
I grassi speciali e funzionali stanno cambiando il modo in cui il mercato degli oli vegetali idrogenati serve i produttori alimentari. Le normative statunitensi hanno eliminato gli oli parzialmente idrogenati dagli usi alimentari, incoraggiando i produttori alimentari a utilizzare alternative completamente idrogenate e interesterificate laddove sono richieste prestazioni di grassi solidi [1] Fonte: Organizzazione Mondiale della Sanità, “WHO Recognizes Four Countries With Life-Saving Trans Fat Elimination Policies,” Organizzazione Mondiale della Sanità, who.int. . Queste alternative possono fornire un comportamento di fusione controllato evitando i grassi trans prodotti industrialmente. Cargill ha annunciato un'espansione pluriennale del suo stabilimento di oli commestibili di Port Klang, in Malesia, nel marzo 2026, aggiungendo la tecnologia di produzione di grassi speciali per servire i clienti del settore dolciario, della panificazione e lattiero-caseario. Questo tipo di investimento innalza lo standard operativo per i fornitori che desiderano partecipare a formulazioni complesse per i clienti. Gli equivalenti del burro di cacao rimangono importanti perché le coperture di cioccolato richiedono una cristallizzazione, una fusione e prestazioni sensoriali strettamente controllate.
Aumento della domanda di grassi speciali da parte dell'industria alimentare trasformata
La produzione di alimenti trasformati rimane una fonte centrale di domanda per il mercato degli oli vegetali idrogenati. I produttori di prodotti da forno e dolciari utilizzano grassi vegetali idrogenati, margarine e grassi di riempimento perché questi ingredienti offrono consistenza, uniformità e stabilità di conservazione. Una revisione del 2026 sulle alternative all'idrogenazione degli oli vegetali ha identificato l'interesterificazione, l'oleogelazione e la sonocristallizzazione come approcci rilevanti per mantenere le proprietà funzionali dei grassi riducendo al contempo l'esposizione ai grassi trans. Il mercato degli oli vegetali idrogenati continua a servire applicazioni in cui queste tecnologie integrano, piuttosto che sostituire completamente, i metodi di lavorazione consolidati. La margarina e i grassi vegetali idrogenati a prezzi accessibili rimangono rilevanti per i produttori alimentari nell'Asia meridionale e sudorientale e nell'Africa subsahariana. Le linee guida del Codex sul contenuto di grassi vegetali nei prodotti a base di cioccolato forniscono inoltre un quadro comune per i produttori che si riforniscono di ingredienti a base di grassi vegetali in diversi mercati.
Progressi nelle tecnologie di modificazione del grasso
Le tecnologie di modifica dei grassi stanno acquisendo sempre maggiore importanza, poiché le aziende alimentari ricercano prodotti conformi e uniformi. L'interesterificazione enzimatica offre un'alternativa all'idrogenazione parziale e aiuta i produttori a sviluppare grassi per applicazioni che richiedono specifici profili di fusione. La revisione scientifica del 2026 ha descritto l'interesterificazione, l'oleogelazione e la sonocristallizzazione come vie tecniche consolidate per preservare le caratteristiche funzionali nei grassi alimentari [2] Fonte: US Food and Drug Administration, “Trans Fat,” US Food and Drug Administration, fda.gov. . Questo cambiamento tecnologico favorisce le aziende che combinano la capacità di idrogenazione con la conoscenza di processi speciali. Fuji Oil ha sviluppato tecnologie SOS per i grassi per alternative al burro di cacao e sta espandendo la sua presenza nella raffinazione specializzata in Malesia attraverso la sua joint venture con Johor Plantations Group. Il mercato degli oli vegetali idrogenati si sta quindi orientando verso prodotti definiti più dalle prestazioni applicative e dalla documentazione che dal solo volume.
Propensione crescente verso i grassi di origine vegetale
Lo sviluppo di alimenti a base vegetale sta ampliando la gamma di sistemi di grassi considerati dai formulisti alimentari. AAK ha ricevuto una "No Questions Letter" dalla Food and Drug Administration statunitense nel luglio 2024 per la notifica GRAS (Generally Recognized As Safe) della sua stearina di karité, che ne consente l'utilizzo in alternative vegetali a carne, pollame e latticini. Questa approvazione ha offerto ai produttori un'ulteriore opzione per le applicazioni di grassi solidi al di fuori delle materie prime tropicali. Il mercato degli oli vegetali idrogenati può rispondere con ingredienti tracciabili a base di girasole, canola e colza per applicazioni premium selezionate. FranceAgriMer ha segnalato interesse per l'olio di colza completamente idrogenato come opzione per ridurre la dipendenza da grassi esotici nelle applicazioni alimentari francesi che richiedono una consistenza solida. La scelta della materia prima è quindi sempre più legata all'etichettatura, all'origine e ai requisiti di formulazione del cliente. Queste considerazioni sono particolarmente importanti quando i produttori desiderano sia un posizionamento a base vegetale sia prestazioni fisiche affidabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative rigorose sul contenuto di grassi trans. | -1.2% | Nord America e UE (principalmente), con ricadute globali tramite l'iniziativa WHO REPLACE. | A breve termine (≤ 2 anni) o a medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per oli più salutari | -0.8% | Principalmente Nord America ed Europa; l'area urbana dell'APAC in crescita | A lungo termine (≥ 4 anni) |
| Disponibilità di grassi alternativi | -0.5% | Globale, concentrato nei mercati sviluppati | Medio termine (2–4 anni) |
| Preoccupazioni ambientali e di sostenibilità | -0.4% | UE e Nord America (principalmente), con ripercussioni a livello globale grazie alla pressione esercitata dalla certificazione RSPO. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative rigorose sul contenuto di grassi trans
Le normative sui grassi trans limitano gli oli parzialmente idrogenati, creando al contempo un requisito di riformulazione per altri sistemi di grassi. Il Regolamento UE 2019/649 limita gli acidi grassi trans industriali a 2.00 g per 100.00 g di grassi nei prodotti alimentari, obbligando i produttori a convalidare le formulazioni e a mantenere la documentazione di conformità [3] Fonte: Commissione europea, “Fatti trans negli alimenti”, Commissione europea, ec.europa.eu. . L'Organizzazione Mondiale della Sanità ha convalidato 9 paesi come aventi politiche di eliminazione ottimali entro maggio 2025, tra cui Austria, Norvegia, Oman e Singapore. Il mercato degli oli vegetali idrogenati deve quindi fornire ingredienti in grado di soddisfare le normative dei mercati di destinazione, non solo quelle del paese produttore. I test sui prodotti finiti aumentano l'esposizione delle aziende alimentari che acquistano intermedi non verificati. Questa condizione tende a favorire i fornitori certificati con sistemi di qualità consolidati.
Crescente preferenza dei consumatori per oli più salutari
L'interesse dei consumatori per gli oli minimamente trasformati e ad alto contenuto di acido oleico sta influenzando le categorie di alimenti destinati alla vendita al dettaglio. Gli oli di girasole, colza e oliva hanno guadagnato popolarità in applicazioni che storicamente si basavano su grassi selezionati per consistenza e durata di conservazione. Gli oli completamente idrogenati possono essere privi di grassi trans industriali, ma il termine "idrogenato" può ancora essere associato dai consumatori a prodotti parzialmente idrogenati. Questa percezione può limitare l'attrattiva dei prodotti anche quando la loro formulazione soddisfa i moderni requisiti in materia di grassi trans. L'olio di girasole ad alto contenuto di acido oleico viene utilizzato anche nella frittura industriale, dove una maggiore durata di frittura può essere vantaggiosa per le attività di ristorazione. Il mercato degli oli vegetali idrogenati deve quindi competere sia sulla base di evidenze funzionali che su una comunicazione del prodotto comprensibile.
Analisi del segmento
Per tipologia di prodotto: l'olio di palma è in testa, mentre l'olio di girasole guadagna terreno.
Nel 2025, l'olio di palma ha rappresentato il 44.38% del fatturato globale. Questa posizione riflette un vantaggio in termini di costi, un profilo aromatico neutro e la sua ampia idoneità per la panificazione, la pasticceria e la frittura nel settore della ristorazione. La sua consistenza semisolida a temperatura ambiente e la resistenza all'ossidazione ne favoriscono l'utilizzo nella produzione di margarina e grassi vegetali idrogenati. Queste caratteristiche rimangono preziose per i trasformatori che operano su scala industriale, anche se le aspettative europee in materia di due diligence aumentano l'attenzione alla tracciabilità e all'approvvigionamento dei prodotti derivati dall'olio di palma. I fornitori devono dimostrare pratiche sostenibili senza tuttavia rinunciare al ruolo tecnico dei grassi derivati dall'olio di palma.
L'olio di soia si è classificato al secondo posto, soprattutto nei mercati nordamericani e latinoamericani, dove la consolidata capacità di frantumazione dei semi oleosi garantisce una base di grassi idrogenati economicamente vantaggiosa per i produttori alimentari locali. I prodotti a base di colza stanno guadagnando terreno nelle applicazioni premium in Canada, Germania e Francia, dove il posizionamento come non OGM può favorire la differenziazione del prodotto. Gli oli derivati dal cocco e da altri grassi tropicali rimangono rilevanti in alcuni settori della pasticceria e della cura della persona. Si prevede che l'olio di girasole crescerà a un CAGR dell'8.86% fino al 2031. Le dimensioni del mercato degli oli vegetali idrogenati per l'olio di girasole sono sostenute dalla domanda di formulazioni con etichetta pulita e alternative conformi alle normative sui grassi trans. I dati dell'USDA indicano una produzione globale di olio di girasole ad alto contenuto di acido oleico pari a 3.20 milioni di tonnellate metriche nell'annata commerciale 2024/25, mentre la concentrazione dell'offerta in Ucraina e nell'Europa orientale incoraggia il doppio approvvigionamento e i contratti a termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: il settore alimentare e delle bevande è in testa, mentre gli usi industriali si espandono.
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 56.43% del fatturato globale. Questo segmento comprende prodotti lattiero-caseari, prodotti da forno e dolciari, snack e alimenti salati, nonché prodotti a base di carne. Le applicazioni nel settore della panificazione e della pasticceria si basano su un comportamento di fusione controllato, sulla cristallizzazione e sulla compatibilità con i sistemi a base di burro di cacao. Creme per caffè, sostituti del formaggio, panna montata, noodles istantanei e cracker aromatizzati utilizzano sistemi di grassi vegetali strutturati per conferire consistenza, stabilità, durata di conservazione e uniformità al prodotto. I prodotti a base di carne vegetale rappresentano un utilizzo minore, ma in crescita, poiché i grassi strutturati possono contribuire a creare la sensazione al palato desiderata.
Si prevede che le applicazioni industriali cresceranno a un tasso annuo composto (CAGR) del 9.03% fino al 2031. Lubrificanti, candele e tensioattivi industriali utilizzano oli vegetali idrogenati per la loro stabilità termica e le proprietà cerose. Un altro settore di applicazione è quello della cura della persona e dei cosmetici, dove questi ingredienti agiscono come emollienti, agenti addensanti e basi veicolanti in rossetti, creme per la pelle e balsami per capelli. L'alimentazione animale rappresenta un'applicazione più piccola e stabile, soprattutto nell'acquacoltura e nelle formulazioni per il bestiame, dove i grassi contribuiscono alla densità energetica. I requisiti di conformità per gli alimenti aumentano inoltre i costi di partecipazione per i fornitori più piccoli. Il mercato degli oli vegetali idrogenati fornisce una materia prima sia per le formulazioni destinate ai consumatori che per i processi industriali, ampliando così le fonti di domanda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America deteneva il 35.68% del fatturato globale. Gli Stati Uniti sostengono questa posizione grazie a un'ampia base di produzione di alimenti trasformati e alla transizione dagli oli parzialmente idrogenati ad alternative completamente idrogenate. La Food and Drug Administration ha revocato lo status di "generalmente riconosciuto come sicuro" per gli oli parzialmente idrogenati e le successive modifiche normative hanno eliminato i riferimenti rimanenti negli standard alimentari. Canada e Messico contribuiscono alla domanda attraverso gli alimenti confezionati e il settore della ristorazione, mentre i rapporti di fornitura transfrontalieri supportano la standardizzazione degli ingredienti grassi. La frittura industriale e quella per la ristorazione rimangono importanti perché le cucine commerciali richiedono prodotti affidabili e a lunga conservazione.
In Europa, il contesto di riformulazione dei prodotti alimentari è ormai consolidato, plasmato dai limiti imposti ai grassi trans e dalla domanda di prodotti specializzati. Il limite di 2.00 g per 100.00 g imposto dall'Unione Europea ha reso le formulazioni conformi un requisito imprescindibile per i produttori alimentari. Si prevede che la Germania registrerà un tasso di crescita annuo composto (CAGR) del 4.71% fino al 2031, trainato dalla produzione di prodotti da forno, dolciari e alimenti a base vegetale. La domanda riflette anche l'interesse per ingredienti grassi certificati e tracciabili, mentre OMV ha inaugurato a giugno 2024 un impianto di co-trasformazione in Austria con una capacità di 160,000.00 tonnellate di biomassa liquida all'anno. Spagna, Paesi Bassi, Polonia e Belgio forniscono ulteriori collegamenti per la trasformazione e il commercio nella regione.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.62% fino al 2031, diventando così la regione a più rapida crescita nel mercato degli oli vegetali idrogenati. Malesia e Indonesia sono importanti centri di trasformazione dell'olio di palma e di soia, mentre India, Cina, Vietnam e Thailandia registrano una crescente domanda da parte di aziende di panificazione, produttori di noodles istantanei e servizi di ristorazione. L'autorità di regolamentazione alimentare indiana ha imposto limiti ai grassi trans per gli alimenti trasformati, favorendo il passaggio a grassi completamente idrogenati e interesterificati. Il Sud America beneficia della base di semi oleosi di Brasile e Argentina e del crescente settore alimentare interno, mentre il Medio Oriente e l'Africa rimangono importanti regioni di importazione, con elevate importazioni di alimenti trasformati e una produzione interna in aumento. I mercati dell'Africa subsahariana presentano un potenziale a lungo termine, grazie allo sviluppo dell'urbanizzazione, dei redditi e della capacità di trasformazione alimentare.
Panorama competitivo
Il mercato degli oli vegetali idrogenati presenta una struttura concentrata, poiché i trasformatori integrati possono combinare piantagioni, operazioni di frantumazione, raffinazione e lavorazione di grassi speciali. Wilmar International, Cargill, Bunge, AAK e ADM dispongono di reti di produzione e distribuzione che raggiungono le regioni produttrici di materie prime e i principali mercati di consumo. Le loro dimensioni supportano sistemi affidabili di approvvigionamento, supporto tecnico e conformità, in un momento in cui il mercato degli oli vegetali idrogenati si sta spostando dai prodotti di base verso frazioni speciali. Questo cambiamento favorisce i fornitori in grado di sviluppare soluzioni personalizzate e verificare le prestazioni del prodotto. I produttori più piccoli possono comunque competere offrendo forniture locali, formulazioni su misura o quantitativi minimi d'ordine inferiori.
L'espansione di Cargill a Port Klang, avvenuta nel marzo 2026, è un esempio di investimento nella capacità di produzione di grassi speciali per clienti in Asia-Pacifico, Europa, Medio Oriente e Africa. La società associata di IOI, Bunge Loders Croklaan, ha completato il suo secondo impianto per grassi speciali a New Orleans all'inizio del 2026 e ha proseguito i lavori per una raffineria ad alta efficienza energetica ad Amsterdam, secondo il rapporto integrato 2025 di IOI. AAK e Kuala Lumpur Kepong hanno costituito Nura Specialty Oils and Fats nell'ottobre 2025 per produrre frazioni speciali di palma per alternative al burro di cacao. Questi progetti collocano la capacità produttiva in prossimità delle principali regioni di approvvigionamento delle materie prime e dei clienti, aumentando al contempo la disponibilità di frazioni speciali per applicazioni nel settore dolciario. Il vantaggio competitivo risiede nel collegare l'accesso alle materie prime con la raffinazione, la conoscenza applicativa e la garanzia di qualità.
I requisiti di sostenibilità e tracciabilità aggiungono un ulteriore fattore competitivo al mercato degli oli vegetali idrogenati. La certificazione RSPO e i requisiti dell'Unione Europea in materia di deforestazione sono sempre più rilevanti per i fornitori che servono acquirenti europei. Questi requisiti possono rendere le catene di approvvigionamento verificate più preziose rispetto all'approvvigionamento a basso costo non verificato, sebbene Oleo-Fats nelle Filippine e Mewah International a Singapore possano servire clienti più piccoli con sistemi di lavorazione dei grassi personalizzati. La prevista raffineria specializzata JPG-Fuji Oil in Malesia aggiungerà capacità di lavorazione specializzata dell'olio di palma, legata a una catena di approvvigionamento certificata in modo sostenibile.
Leader del settore degli oli vegetali idrogenati
AAK AB
Archer Daniels Midland Company
Bunge limitato
Cargill, incorporata
Fuji Oil Holding Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Cargill ha annunciato un ampliamento multimilionario del suo stabilimento di oli alimentari a Port Klang, in Malesia, con l'aggiunta di una nuova linea di produzione di grassi speciali, la prima tecnologia di lavorazione di grassi speciali implementata nella rete globale di oli alimentari di Cargill. L'ampliamento serve clienti in Asia-Pacifico, Europa, Medio Oriente e Africa con soluzioni di grassi per l'industria dolciaria, della panificazione e casearia, sulla base di un precedente investimento di 20.00 milioni di dollari nello stesso stabilimento nel 2020.
- Marzo 2026: Bunge Loders Croklaan, società associata di IOI Corporation, ha completato il suo secondo impianto per grassi speciali a New Orleans, aumentando la capacità produttiva di equivalenti e sostituti del burro di cacao del 5.00-10.00% su base annua. Una nuova raffineria ad alta efficienza energetica ad Amsterdam sta procedendo, con la fase 1 il cui completamento è previsto per settembre 2026, consolidando le attività europee di BLC e riducendo le emissioni di carbonio derivanti dalle infrastrutture risalenti all'epoca di Rotterdam.
- Ottobre 2025: AAK e Kuala Lumpur Kepong Berhad hanno costituito Nura Specialty Oils and Fats, una joint venture a Pasir Gudang, in Malesia, focalizzata sulla produzione di frazioni speciali di palma per alternative al burro di cacao. L'investimento totale di AAK è di 300.00 milioni di SEK (28.00 milioni di USD al tasso di cambio del 2025) in 3 anni; si prevede che l'impianto entrerà in funzione a pieno regime nel 2028 e raggiungerà la piena capacità produttiva nel 2029.
Ambito del rapporto sul mercato globale degli oli vegetali idrogenati
| Olio di palma |
| Olio di soia |
| olio di colza |
| Olio di semi di girasole |
| Altro |
| Cibo e bevande | Latticini |
| Panetteria e Confetteria | |
| Snack e Prodotti Salati | |
| Prodotti a base di carne | |
| altri tipi | |
| Cura personale e cosmetici | |
| Nutrizione Animale | |
| Industriale | |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Olio di palma | |
| Olio di soia | ||
| olio di colza | ||
| Olio di semi di girasole | ||
| Altro | ||
| Applicazione | Cibo e bevande | Latticini |
| Panetteria e Confetteria | ||
| Snack e Prodotti Salati | ||
| Prodotti a base di carne | ||
| altri tipi | ||
| Cura personale e cosmetici | ||
| Nutrizione Animale | ||
| Industriale | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni sulla domanda di oli vegetali idrogenati fino al 2031?
Si prevede che il mercato degli oli vegetali idrogenati crescerà da 37.51 miliardi di dollari nel 2026 a 47.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.42%.
Perché le aziende alimentari utilizzano oli vegetali idrogenati?
Le aziende alimentari utilizzano questi grassi per conferire consistenza, proprietà di fusione, stabilità di conservazione e uniformità di processo a prodotti da forno, dolciumi, latticini e snack.
Quale tipologia di prodotto è quella con la maggiore domanda globale?
Nel 2025, l'olio di palma deteneva la quota di mercato maggiore, pari al 44.38%, grazie al suo costo contenuto, al sapore neutro, alla stabilità e all'ampio utilizzo in grassi alimentari e per frittura.
Quale applicazione sta crescendo più velocemente?
Si prevede che le applicazioni industriali cresceranno a un tasso annuo composto del 9.03% fino al 2031, trainate da lubrificanti, candele e tensioattivi industriali.


