

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 193.06 miliardo di dollari |
| Dimensione del mercato (2031) | 242.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.67% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
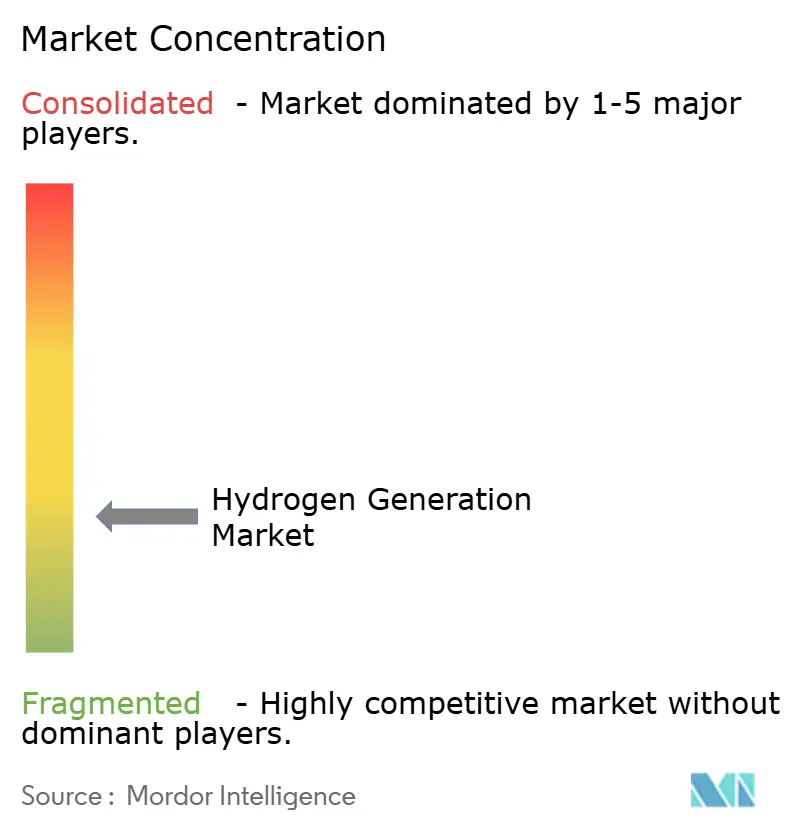
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della generazione di idrogeno di Mordor Intelligence
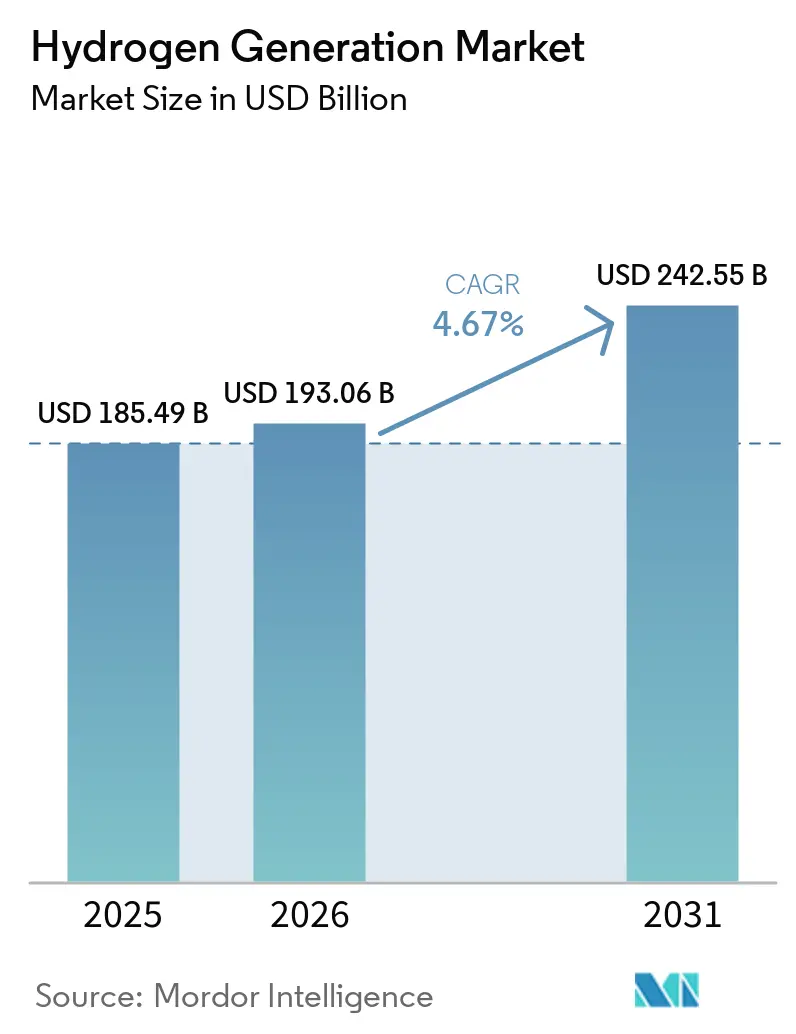
Il mercato della generazione di idrogeno aveva un valore di 185.49 miliardi di dollari nel 2025 e si stima che crescerà da 193.06 miliardi di dollari nel 2026 a 242.55 miliardi di dollari entro il 2031, con un CAGR del 4.67% durante il periodo di previsione (2026-2031).
Una filiera grigia ancora dominante fornisce energia a basso costo, tuttavia le soluzioni ecocompatibili, sostenute da politiche specifiche, si stanno diffondendo rapidamente grazie a crediti d'imposta e quote per i combustibili rinnovabili che stanno rimodellando l'economia dei progetti. I costi degli elettrolizzatori sono in calo, mentre i contratti su larga scala per impianti solari ed eolici in Medio Oriente e Australia forniscono elettricità a basso costo, accelerando gli investimenti. La regione Asia-Pacifico detiene la maggior parte della domanda, ma le norme sull'addizionalità dell'Unione Europea e il credito previsto dalla Sezione 45V degli Stati Uniti stanno trasformando queste regioni in pionieri nell'adozione di forniture a basse emissioni di carbonio. La concorrenza si sta ampliando oltre i produttori di gas industriali tradizionali, con i produttori di elettrolizzatori, gli sviluppatori di energie rinnovabili e i produttori di petrolio e gas impegnati in una corsa per assicurarsi accordi di fornitura a lungo termine.
Punti chiave del rapporto
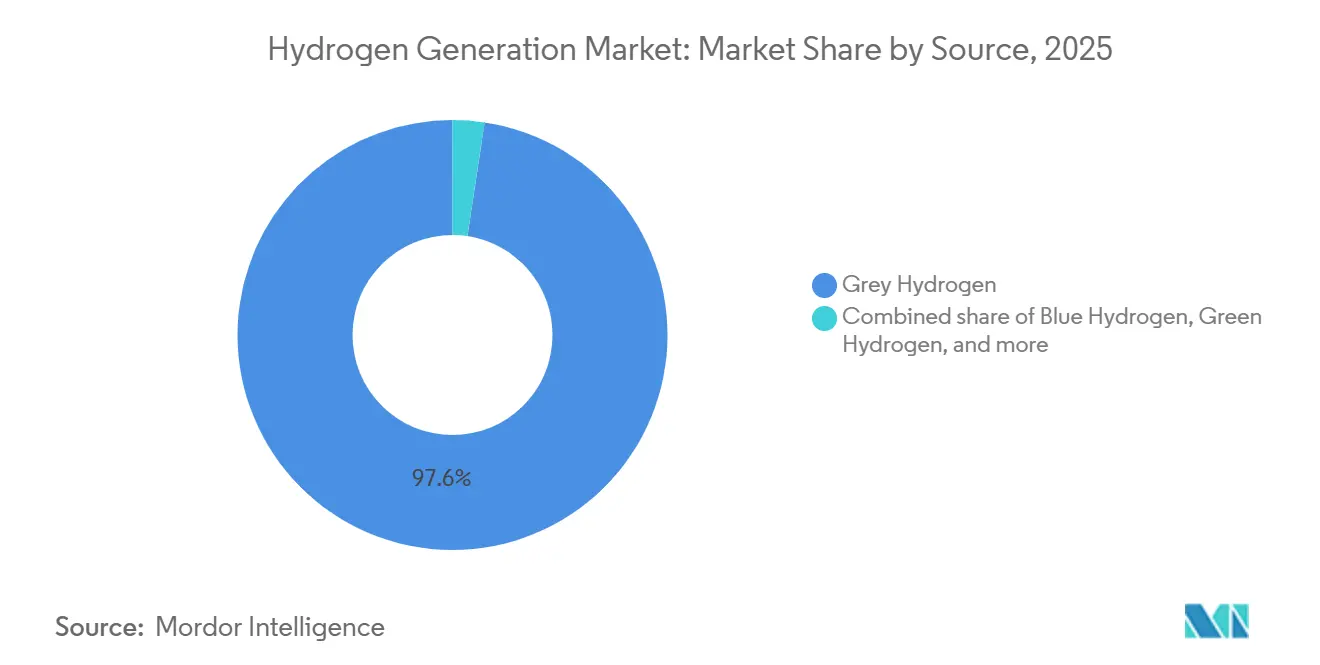
- Per tipologia di fonte, nel 2025 l'idrogeno grigio deteneva il 97.62% della quota di mercato della produzione di idrogeno, mentre si prevede che l'idrogeno verde crescerà a un tasso annuo composto del 34.30% fino al 2031.
- Dal punto di vista tecnologico, il reforming a vapore del metano ha dominato il mercato della produzione di idrogeno con una quota del 61.90% nel 2025, mentre si prevede che l'elettrolisi crescerà a un tasso annuo composto del 10.44% fino al 2031.
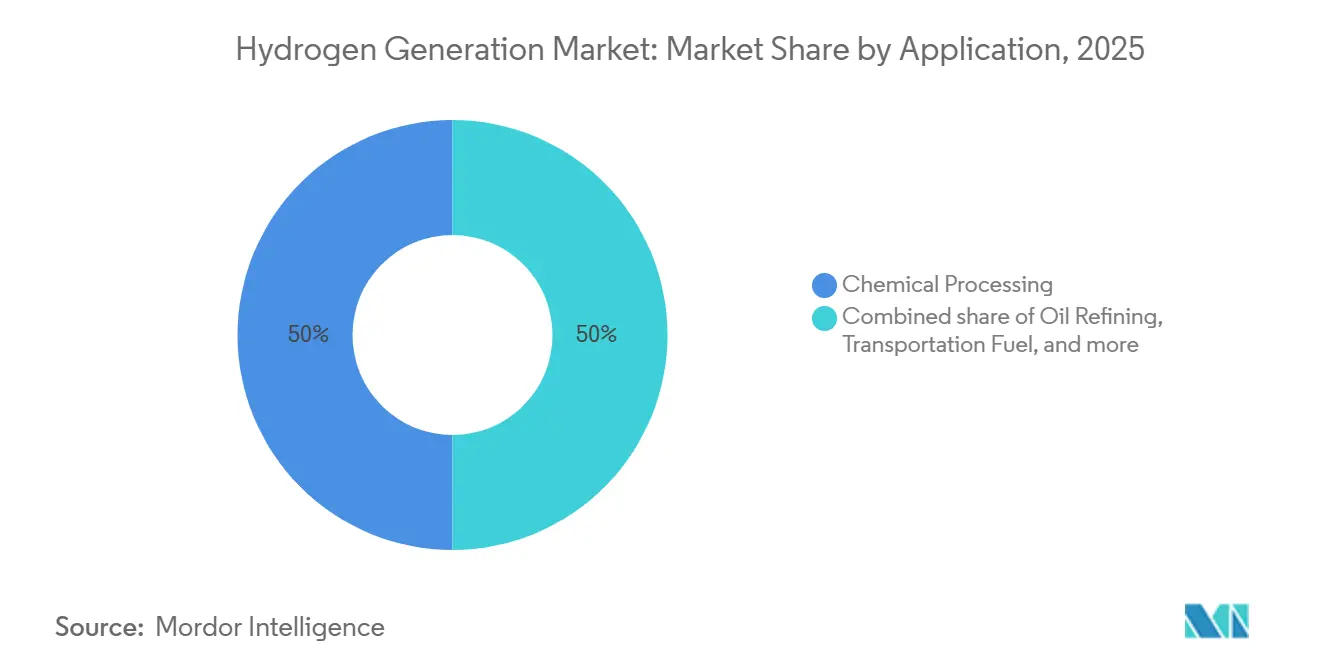
- Per quanto riguarda le applicazioni, la lavorazione chimica ha rappresentato il 50.05% del fatturato nel 2025; si prevede che le applicazioni nel settore dei carburanti per i trasporti cresceranno a un tasso annuo composto del 19.89% fino al 2031.
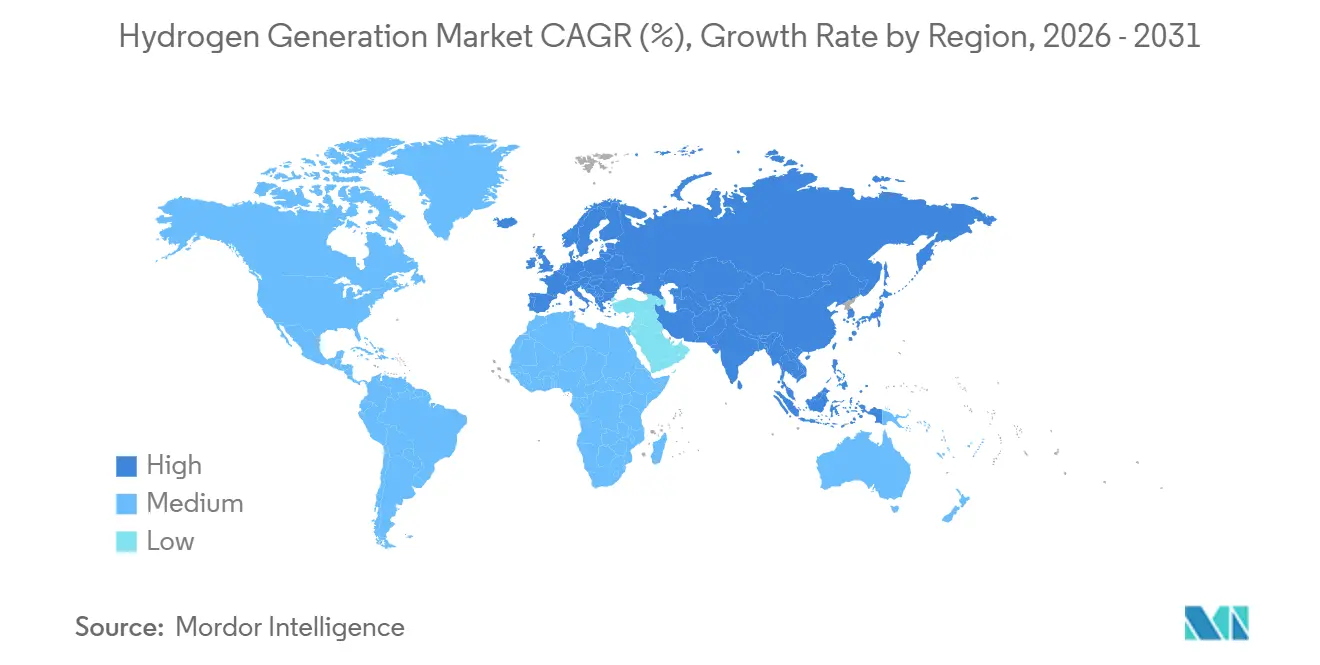
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 54.54% del mercato della produzione di idrogeno nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.85% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della generazione di idrogeno
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandato RFNBO dell'UE per accelerare gli accordi di prelievo dell'idrogeno verde | 1.20% | Europa e Nord Africa | Medio termine (2-4 anni) |
| Crediti d'imposta IRA e US Section 45V per l'incremento della costruzione di elettrolizzatori domestici | 1.50% | Stati Uniti e Canada | A breve termine (≤2 anni) |
| La politica cinese di miscelazione del carbone con l'idrogeno sostiene i progetti "grigi e blu". | 0.80% | Cina e ASEAN | A lungo termine (≥4 anni) |
| Gli hub di esportazione di ammoniaca del Medio Oriente creano domanda di idrogeno verde su scala GW | 1.10% | Emirati Arabi Uniti e Arabia Saudita | Medio termine (2-4 anni) |
| Programmi HySustain delle acciaierie nordiche | 0.40% | Svezia, Finlandia, Norvegia | Medio termine (2-4 anni) |
| Catena di approvvigionamento di idrogeno liquefatto tra Giappone e Australia | 0.30% | Giappone e Australia | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Mandato RFNBO dell'UE per accelerare gli accordi di prelievo dell'idrogeno verde
Il regolamento sui combustibili rinnovabili di origine non biologica (REF) è entrato in vigore nel 2024 e sta accelerando la crescita del mercato della produzione di idrogeno, obbligando le raffinerie europee ad acquistare idrogeno rinnovabile certificato. I contratti di fornitura decennali firmati nel 2025 hanno garantito oltre 1.2 GW di capacità di elettrolisi nella penisola iberica a prezzi prossimi a 4.50 euro (4.90 dollari) al chilogrammo. Le norme sull'addizionalità vietano i certificati non vincolati, pertanto gli sviluppatori stanno collocando impianti solari ed eolici in prossimità di altre sedi, spostando la capacità rinnovabile dai mercati dell'energia e facendo aumentare i prezzi di base estivi dell'8% nell'Europa meridionale. Gli esportatori nordafricani stanno negoziando standard di equivalenza che potrebbero consentire l'apertura di un gasdotto nel Mediterraneo entro il 2027. Chi si muove per primo, quindi, ottiene un premio di prezzo, ma l'aumento dei costi dell'energia riduce i margini per l'industria locale.
Crediti d'imposta IRA e US Section 45V per l'incremento della costruzione di elettrolizzatori domestici
La Sezione 45V offre fino a 3.00 dollari al chilogrammo per l'idrogeno a emissioni quasi zero, garantendo un decennio di entrate e innescando annunci di progetti multi-gigawatt nel mercato della produzione di idrogeno. Un complesso da 4.5 miliardi di dollari in Louisiana abbinerà 1.5 GW di elettrolisi all'energia eolica offshore e punta ad entrare in funzione nel 2028.[1]Air Products, “Annuncio relativo al complesso industriale Louisiana Sezione 45V”, airproducts.com Nel 2025, quattro centri finanziati dal Dipartimento dell'Energia degli Stati Uniti (DOE), per una capacità totale di 800 MW, hanno ricevuto garanzie condizionali sui prestiti. Le linee guida consentono agli impianti di reforming del metano a vapore, opportunamente ammodernati, di accedere a crediti di livello inferiore, incentivando la realizzazione di progetti di cattura del carbonio per un totale di 2.3 milioni di tonnellate all'anno.[2]Dipartimento del Tesoro degli Stati Uniti, "Linee guida sul credito d'imposta ai sensi della Sezione 45V", home.treasury.gov La scadenza del 2033 rappresenta ancora un rischio di rifinanziamento per gli investitori.
La politica cinese di miscelazione del carbone con l'idrogeno sostiene i progetti "grigi e blu".
Una direttiva del febbraio 2025 consente alle reti del gas di trasportare fino al 30% di idrogeno da gassificazione del carbone se viene catturato il 60% del carbonio, supportando il mercato della produzione di idrogeno. Il nuovo impianto di Sinopec nella Mongolia Interna, con una capacità di 300 kt all'anno, integra un sistema di cattura che immagazzina 180 kt di CO₂ ogni anno. [3] Sinopec, “Inner Mongolia Blue Hydrogen Plant,” sinopec.com La norma mantiene gli impianti a carbone in funzione a 1.10-1.40 USD al chilogrammo, circa la metà del costo dell'idrogeno verde importato. I sussidi provinciali coprono il 40% delle spese in conto capitale per le apparecchiature di cattura, ritardando un massiccio passaggio all'elettrolisi. Soglie di cattura inferiori rispetto all'Europa, tuttavia, limiteranno l'ammissibilità all'esportazione.
Gli hub di esportazione di ammoniaca del Medio Oriente creano domanda di idrogeno verde su scala GW
I bassi prezzi dell'energia solare, compresi tra 0.015 e 0.020 dollari per kWh, consentono a progetti come l'impianto NEOM da 2.2 GW di produrre idrogeno a 2.50 dollari al chilogrammo, rafforzando il mercato della produzione di idrogeno prima del trasporto. L'impianto ha raggiunto il completamento meccanico nel 2026 e fornirà 1.2 milioni di tonnellate all'anno di ammoniaca destinata all'Asia, in base ad accordi di fornitura trentennali. Un progetto Masdar-TotalEnergies da 1 GW segue lo stesso modello ad Abu Dhabi. La spedizione di ammoniaca evita l'idrogeno criogenico e arriva in Giappone a circa 450 dollari a tonnellata, con un prezzo inferiore del 15% rispetto al reforming a vapore del metano a livello nazionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di PPA rinnovabili di primo livello per l'elettrolisi su scala GW in Europa | –0.9% | Germania e Paesi Bassi | A breve termine (≤2 anni) |
| Limiti di stress idrico della costa del Golfo degli Stati Uniti per l'implementazione del PEM | –0.5% | Texas e Louisiana | Medio termine (2-4 anni) |
| Elevati costi di cattura della CO₂ per le unità SMR esistenti in Corea del Sud | –0.3% | Corea del Sud | Medio termine (2-4 anni) |
| Codici e permessi di sicurezza limitati per i gasdotti dell'idrogeno nelle isole caraibiche | –0.1% | Regione dei Caraibi | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di PPA rinnovabili di primo livello per l'elettrolisi su scala GW in Europa
Nel 2025 sono stati conclusi solo 2.1 GW di PPA dedicati alle energie rinnovabili, a fronte di una pipeline di progetti di 8.4 GW. I tempi di approvazione per i parchi eolici si sono protratti oltre i quattro anni e le connessioni alla rete nel corridoio del Mare del Nord hanno subito code pluriennali. RWE ha posticipato il suo elettrolizzatore da 300 MW dopo non essere riuscita a stipulare un PPA offshore di 15 anni a un prezzo inferiore a 0.045 euro per kWh. Senza il rispetto dei requisiti di addizionalità, la produzione perde l'ammissibilità al programma RFNBO, dirottando gli ordini verso il Medio Oriente e l'Australia. Nel ha riferito che il 60% degli ordini acquisiti nel 2025 proveniva da fuori Europa, rispetto al 40% di due anni prima.
Limiti di stress idrico della costa del Golfo degli Stati Uniti per l'implementazione del PEM
Le celle a combustibile PEM necessitano di 9 litri di acqua deionizzata per chilogrammo di idrogeno. La contea di Harris ha imposto un limite ai nuovi prelievi industriali superiori a 500,000 galloni al giorno nel 2025, ritardando tre progetti per un totale di 600 MW. Plug Power ha aggiunto un'unità di desalinizzazione dell'acqua di mare da 120 milioni di dollari che ha aumentato i costi livellati di 0.35 dollari al chilogrammo. La scarsità idrica stagionale ha costretto la Sabine River Authority a ridurre le assegnazioni del 20% nell'agosto 2025. Le unità alcaline consumano leggermente meno acqua ma hanno tempi di avvio più lunghi, quindi gli sviluppatori potrebbero spostare i progetti verso i Grandi Laghi o il Pacifico nord-occidentale, dove l'energia idroelettrica è abbondante.
Analisi del segmento
Fonte: Il dominio grigio si scontra con la disruption verde
Nel 2025, l'idrogeno grigio rappresentava il 97.62% del volume globale, a testimonianza dei consolidati vantaggi in termini di costi che mantengono i prezzi di consegna vicini a 1.20 dollari al chilogrammo nelle regioni ricche di gas. Tuttavia, la produzione di idrogeno verde è in forte crescita con un tasso di crescita annuo composto (CAGR) del 34.30% fino al 2031, grazie alla diminuzione dei costi di capitale degli elettrolizzatori e al calo dei prezzi dell'energia rinnovabile. L'idrogeno blu occupa una nicchia di transizione ristretta, poiché gli interventi di ammodernamento per la cattura del carbonio spingono i costi di produzione verso i 2.20 dollari al chilogrammo, ancora al di sotto dell'idrogeno verde ma significativamente al di sopra di quello grigio. L'idrogeno turchese rimane in fase pilota, mentre l'idrogeno rosa, prodotto tramite elettrolisi alimentata da energia nucleare, si sta affermando in Francia e Canada come opzione di carico di base.
Le traiettorie di crescita variano notevolmente a seconda dell'area geografica. L'Europa è sulla buona strada per una transizione dal carbone grigio al verde entro il 2030, in base al mandato della RFNBO, mentre l'Asia-Pacifico potrebbe non effettuare questa transizione fino ai primi anni 2030, poiché il parco di impianti di gassificazione del carbone in Cina mantiene bassi i costi. Gli esportatori mediorientali potrebbero raggiungere la parità di costo entro il 2028 grazie all'elettricità solare con un costo inferiore a 0.02 dollari per kWh. Senza la predisposizione per la cattura dell'energia, molte raffinerie costruite prima del 2015 rischiano di diventare immobilizzazioni e potrebbero optare per l'idrogeno verde commercializzato anziché investire oltre 100 milioni di dollari per 100 kt di capacità in ammodernamenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: l'elettrolisi guadagna terreno mentre il SMR si mantiene
Nel 2025, il reforming a vapore del metano deteneva il 61.90% della capacità globale grazie alla bassa intensità di capitale, pari a circa 600 dollari per kW. L'elettrolisi sta crescendo a un tasso annuo composto del 10.44%, trainata dalle unità alcaline in progetti superiori a 100 MW, che hanno dimostrato un'efficienza di sistema del 67% per l'impianto Shell Holland Hydrogen I. La tecnologia PEM supporta la produzione distribuita e il rapido adattamento al carico, sebbene la durata media delle celle a combustibile sia di 40,000 ore NEL ASA. I sistemi a ossido solido hanno raggiunto un'efficienza elettrica dell'85% in un progetto pilota in Corea del Sud nel 2025, utilizzando il calore di scarto dei gas di scarico dell'acciaieria.
La gassificazione del carbone fornisce ancora il 18% dell'idrogeno globale, ma deve affrontare costi di cattura crescenti e limiti di qualità dell'aria. Gli impianti ibridi ora combinano piccoli elettrolizzatori con riformatori, consentendo agli operatori di miscelare idrogeno a basse emissioni di carbonio quando i prezzi dell'energia rinnovabile diminuiscono, una strategia che ha prodotto emissioni del ciclo di vita di 2 kg di CO₂ per kg a un costo di miscelazione di circa 2.20 dollari al kg in una dimostrazione in Texas nel 2025.
Per applicazione: Ancoraggio chimico, trasporto accelerato
Nel 2025, la lavorazione chimica ha assorbito il 50.05% della domanda, trainata dalla sintesi di ammoniaca e dalla produzione di metanolo. Il settore dei carburanti per i trasporti è quello in più rapida crescita, con un CAGR del 19.89%, grazie all'ingresso di 4,200 camion a celle a combustibile nelle flotte statunitensi ed europee nel 2025 e agli ordini di navi ad ammoniaca da parte delle compagnie di navigazione, previsti per il 2027. La quota della raffinazione del petrolio si sta stabilizzando a causa del calo della domanda di benzina, mentre gli impianti di produzione di ferro a riduzione diretta a base di idrogeno in Svezia e Finlandia aumentano la quota futura dell'acciaio. In Giappone e Corea del Sud, le sperimentazioni per la generazione di energia utilizzano turbine alimentate con miscele di idrogeno e si preparano a raggiungere il 100% di combustione entro il 2027.
La domanda si sta biforcando tra i prodotti chimici di base a basso costo che tollerano residui di CO₂ e i segmenti di fascia alta dei trasporti e dell'acciaio che pagano per le caratteristiche a zero emissioni di carbonio. Questa divisione crea due fasce di prezzo nel mercato della produzione di idrogeno e pone i fornitori commerciali di fronte alla sfida di bilanciare i portafogli contrattuali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato della generazione di idrogeno in Asia-Pacifico e Oceania
La regione Asia-Pacifico ha guidato il mercato della generazione di idrogeno con il 54.54% della domanda nel 2025. La Cina ha commissionato 18 GW di capacità di gassificazione del carbone e installato 1.1 GW di elettrolizzatori, mentre l'India ha consumato 7.2 Mt, supportata da un sussidio di 2.3 miliardi di dollari per costruire 5 GW di capacità entro il 2030. [4] Ministero delle Nuove e Rinnovabili Energie, India, "Missione Nazionale per l'Idrogeno Verde", mnre.gov.in La Corea del Sud si affida a contratti di importazione a lungo termine che coprono 500 kt all'anno di idrogeno e ammoniaca liquefatti. L'Australia ha 22 GW di progetti in fase di fattibilità, concentrandosi sulle esportazioni allineate con la decarbonizzazione del minerale di ferro.
Mercato europeo della generazione di idrogeno
L'Europa sta convertendo le fonti energetiche tradizionali in fonti rinnovabili, in conformità con le normative RFNBO. La Germania ha installato 680 MW di elettrolizzatori nel 2025 e punta a raggiungere i 10 GW entro il 2030, ma i ritardi nell'ottenimento dei permessi per i progetti eolici ne rallentano l'espansione. I Paesi Bassi stanno costruendo terminali di importazione per 2 GW a Rotterdam. Spagna e Portogallo hanno rilasciato permessi per 3.8 GW di linee di esportazione verso il Nord Europa, mentre il Regno Unito punta sull'idrogeno blu per i distretti industriali. I paesi nordici utilizzano l'idrogeno per la decarbonizzazione dell'acciaio e la Russia si sta orientando verso il consumo interno, dato che le sanzioni limitano le esportazioni.
Il mercato della produzione di idrogeno nelle Americhe e in Medio Oriente e Africa
Il Nord America è suddiviso tra cluster della costa del Golfo e progetti distribuiti nel Midwest e nel Pacifico nord-occidentale. Il mercato statunitense della produzione di idrogeno ha acquisito slancio grazie alla Sezione 45V, che ha catalizzato la realizzazione di 420 MW di elettrolizzatori nel 2025, principalmente in Texas e Louisiana, mentre il Canada sfrutta l'energia idroelettrica del Quebec per rifornire le raffinerie locali. Il Messico è ancora in fase embrionale, ma esplora le opportunità di esportazione verso la California. Il Medio Oriente sfrutta i bassi costi delle energie rinnovabili, con una messa in funzione di 3.2 GW nel 2025. Cile e Brasile in Sud America, ed Egitto e Marocco in Africa, perseguono strategie orientate all'esportazione, ma oggi rimangono al di sotto del gigawatt.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato della generazione di idrogeno è semi-frammentato. Nel 2025 Linde ha acquisito la divisione da 24 MW di ITM Power per assicurarsi stack PEM e l'integrazione verticale. Air Products ha investito oltre 15 miliardi di dollari in mega-progetti in Arabia Saudita, Egitto e Stati Uniti. Nel, Plug Power, Cummins e Siemens Energy hanno aumentato il portafoglio ordini complessivo a oltre 6 GW, trainati da contratti su larga scala in Medio Oriente e Australia.
I fornitori cinesi di elettrolizzatori Longi e Sungrow hanno offerto prezzi inferiori fino al 40% rispetto a quelli occidentali, accelerando il consolidamento tra i produttori europei. La produzione distribuita rappresenta un'opportunità inesplorata: Enapter ha installato 50 unità modulari nelle miniere australiane, sostituendo i generatori diesel. Monolith Materials ha convalidato la redditività dell'idrogeno turchese attraverso la vendita del sottoprodotto nerofumo, raggiungendo il punto di pareggio a 2.00 dollari al kg. L'impulso delle fusioni e acquisizioni è continuato quando Siemens Energy ha acquisito il 45% di H2 Green Steel nel novembre 2025 per assicurarsi la domanda di elettrolizzatori. La corsa tecnologica ora si concentra su efficienza e durata, con le unità a ossido solido di Bloom Energy che raggiungono un'efficienza dell'85% e gli stack PEM di Cummins che registrano una durata di 50,000 ore.
Leader del settore della generazione di idrogeno
-
Linde plc
-
Air Liquide
-
Prodotti per aria e prodotti chimici
-
Sinopec
-
Nell'ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Power2X ha acquisito HyCC, società olandese specializzata nello sviluppo di progetti di idrogeno, per accelerare i progetti relativi all'idrogeno pulito e alle molecole elettroniche nell'Europa settentrionale e occidentale. Questa acquisizione rafforza la pipeline di progetti di Power2X, le sue capacità di realizzazione e lo sviluppo di infrastrutture per l'idrogeno verde, supportando gli sforzi di decarbonizzazione e la diffusione dell'idrogeno in tutta la regione.
- Settembre 2025: Electric Hydrogen ha acquisito Ambient Fuels e ha stretto una partnership con Generate Capital per istituire un finanziamento globale per progetti di produzione di idrogeno su larga scala e infrastrutture per carburanti elettrici. Questa iniziativa strategica accelera la diffusione degli elettrolizzatori e la produzione di idrogeno rinnovabile, rafforzando al contempo le capacità di sviluppo finanziario e di progetto a livello mondiale.
- Luglio 2025: Enertrag ha acquisito un terreno a Prenzlau, in Germania, per sviluppare un impianto di produzione di idrogeno verde da 130 MW alimentato da energia rinnovabile. L'impianto si concentrerà sulla produzione di idrogeno tramite elettrolisi per rifornire i settori industriale e della mobilità, contribuendo all'infrastruttura tedesca per l'idrogeno e all'integrazione delle energie rinnovabili.
- Marzo 2025: Saudi Aramco ha finalizzato l'acquisizione di una quota del 50% nella joint venture Blue Hydrogen Industrial Gases Company di Air Products Qudra. Questa acquisizione amplia la capacità produttiva di idrogeno di Aramco e rafforza il suo ruolo nella catena di approvvigionamento di idrogeno a basse emissioni di carbonio per applicazioni industriali ed energetiche in tutta la regione.
Ambito del rapporto sul mercato globale della generazione di idrogeno
La generazione di idrogeno si riferisce al processo di produzione di gas idrogeno, tipicamente da composti o fonti contenenti idrogeno. Esistono diversi metodi per la generazione dell’idrogeno, ciascuno con i propri vantaggi e svantaggi.
Il mercato della produzione di idrogeno comprende:
Per fonte
| Idrogeno grigio |
| Idrogeno blu |
| Idrogeno verde |
| Idrogeno turchese |
| Idrogeno rosa |
Per tecnologia
| Reforming del metano a vapore (SMR) |
| Gassificazione del carbone |
| Riforma autotermica (ATR) |
| Ossidazione Parziale (POX) |
| Elettrolisi (elettrolisi alcalina, membrana a scambio protonico (PEM), elettrolisi a ossido solido (SOE)) |
Per Applicazione
| Raffinazione del petrolio |
| Elaborazione chimica (ammoniaca, metanolo) |
| Ferro e acciaio (DRI, H₂-BF) |
| Carburante per il trasporto (FCEV, marittimo, aeronautico) |
| Energia e accumulo di energia |
| Riscaldamento residenziale e commerciale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Nordici | |
| Turchia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Idrogeno grigio | |
| Idrogeno blu | ||
| Idrogeno verde | ||
| Idrogeno turchese | ||
| Idrogeno rosa | ||
| Per tecnologia | Reforming del metano a vapore (SMR) | |
| Gassificazione del carbone | ||
| Riforma autotermica (ATR) | ||
| Ossidazione Parziale (POX) | ||
| Elettrolisi (elettrolisi alcalina, membrana a scambio protonico (PEM), elettrolisi a ossido solido (SOE)) | ||
| Per Applicazione | Raffinazione del petrolio | |
| Elaborazione chimica (ammoniaca, metanolo) | ||
| Ferro e acciaio (DRI, H₂-BF) | ||
| Carburante per il trasporto (FCEV, marittimo, aeronautico) | ||
| Energia e accumulo di energia | ||
| Riscaldamento residenziale e commerciale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Nordici | ||
| Turchia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della produzione di idrogeno nel 2026?
Nel 2026 il mercato della produzione di idrogeno raggiungerà un valore di 193.06 miliardi di dollari.
Qual è il tasso di crescita annuo composto (CAGR) previsto per la produzione globale di idrogeno fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 4.67% tra il 2026 e il 2031.
Quale regione è leader nella domanda globale di idrogeno?
La regione Asia-Pacifico detiene il 54.54% della domanda e sta crescendo a un tasso annuo composto del 5.85%.
Qual è la tecnologia che sta crescendo più rapidamente nel settore della produzione di idrogeno?
La capacità di elettrolisi sta aumentando a un tasso annuo composto del 10.44%, grazie alla diminuzione dei costi delle ciminiere e all'integrazione delle energie rinnovabili.
Quale segmento applicativo mostra il tasso di crescita più elevato?
L'utilizzo dell'idrogeno come carburante per i trasporti sta crescendo a un tasso annuo composto del 19.89% fino al 2031.
In che modo il credito previsto dalla Sezione 45V degli Stati Uniti influenza l'economia di un progetto?
La Sezione 45V prevede un incentivo fino a 3.00 dollari USA al chilogrammo per l'idrogeno a basse emissioni, consentendo la realizzazione di progetti di elettrolisi multigigawatt e riducendo i tempi di ammortamento a meno di 10 anni.


