

Dimensioni e quota del mercato dell'idrogeno gassoso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
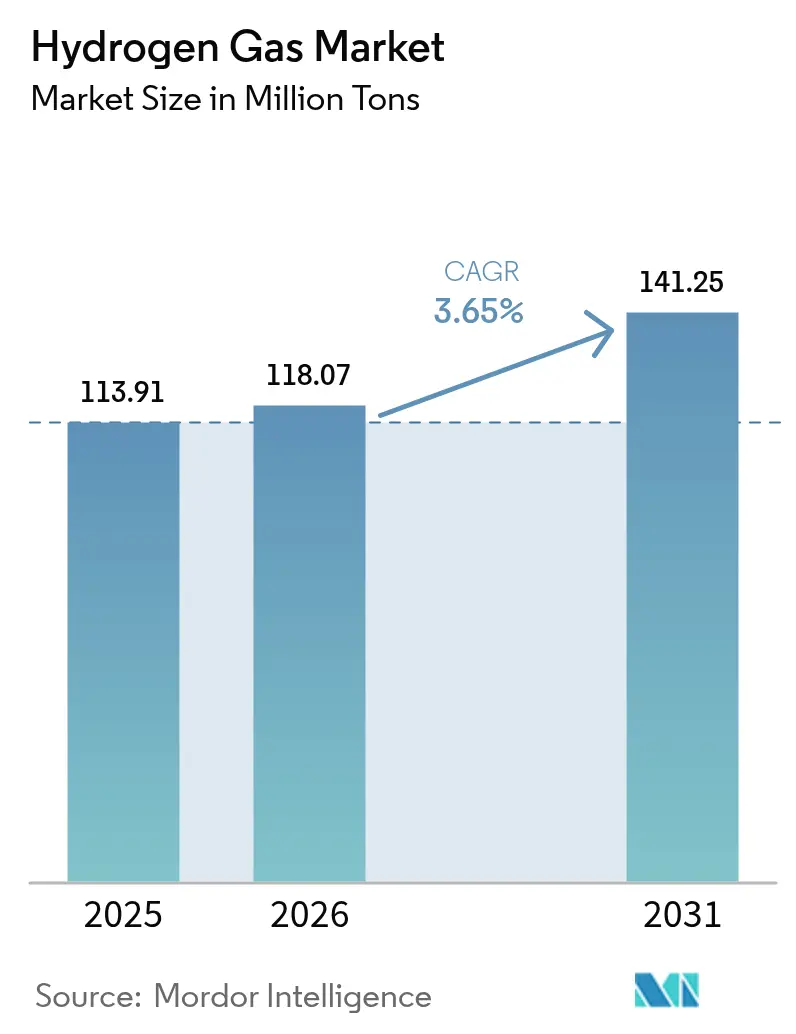
| Volume di mercato (2026) | 118.07 milioni di tonnellate |
| Volume di mercato (2031) | 141.25 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.65% CAGR |
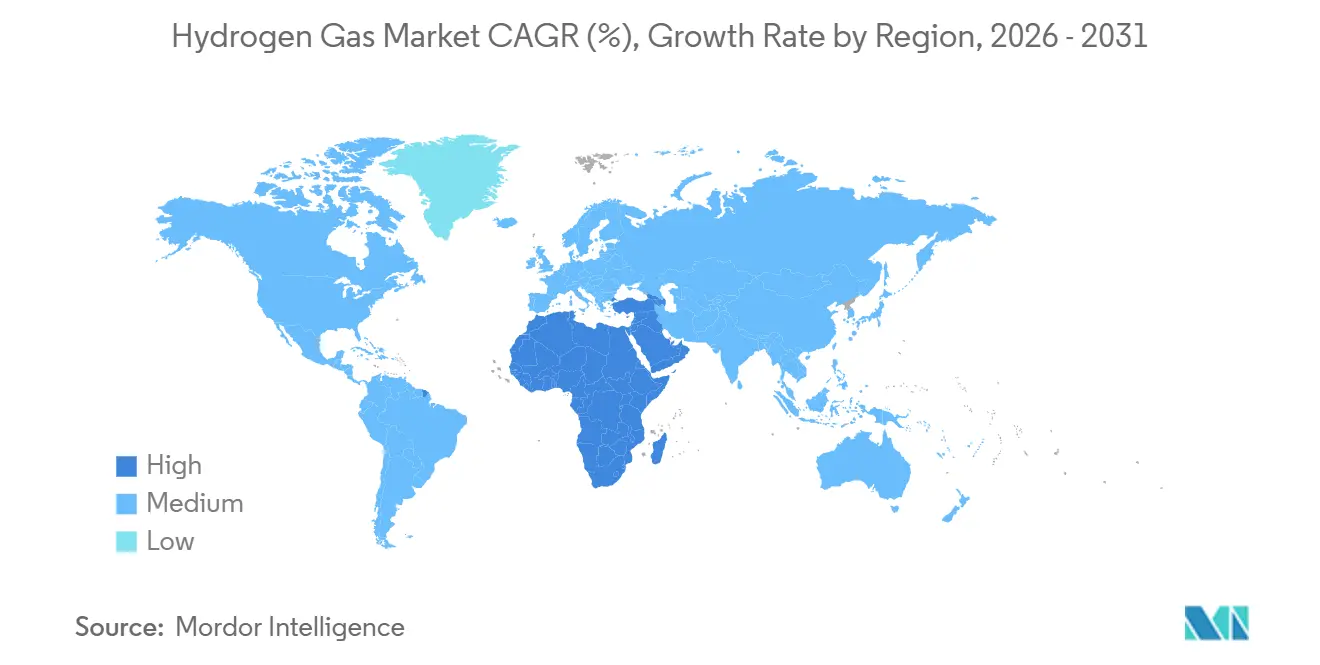
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
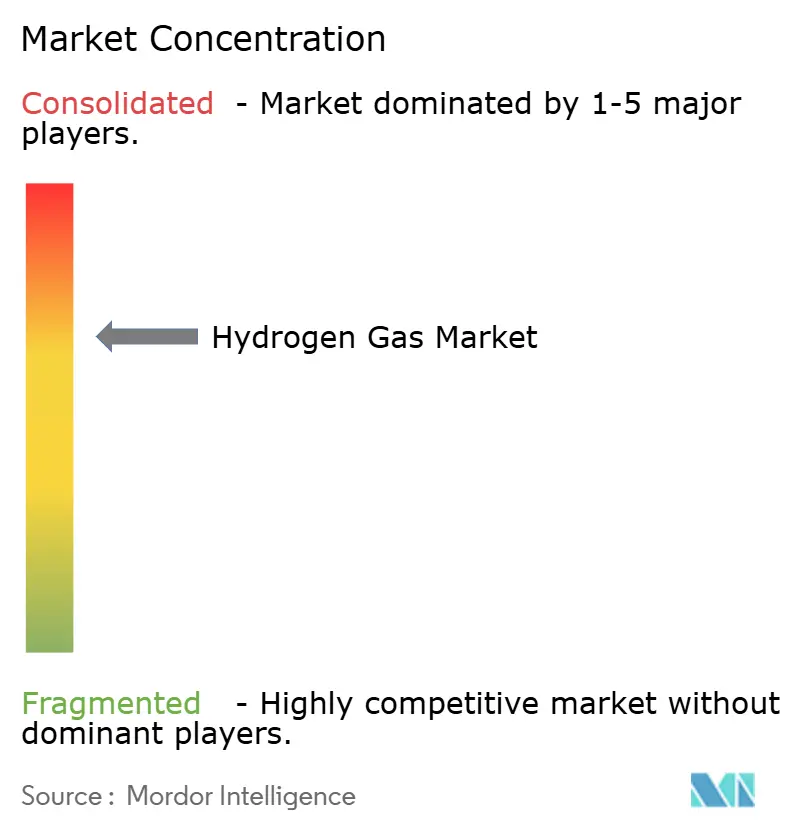
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'idrogeno gassoso di Mordor Intelligence
Il mercato dell'idrogeno gassoso è stato stimato in 113.91 milioni di tonnellate nel 2025 e si stima che crescerà da 118.07 milioni di tonnellate nel 2026 a 141.25 milioni di tonnellate entro il 2031, con un CAGR del 3.65% durante il periodo di previsione (2026-2031). L'inasprimento dei limiti allo zolfo, i crescenti incentivi all'idrogeno verde e la rapida diffusione commerciale di veicoli a celle a combustibile stanno rimodellando il panorama competitivo, sebbene l'idrogeno grigio domini ancora la capacità installata. Le reti di condotte che servono raffinerie e complessi di fertilizzanti sostengono i volumi attuali, ma il calo dei costi degli elettrolizzatori sta sbloccando la produzione distribuita in prossimità di acciaierie e hub della mobilità. L'area Asia-Pacifico mantiene la quota regionale maggiore, ma il Medio Oriente e l'Africa registrano la crescita più elevata, poiché i megaprogetti orientati all'esportazione integrano l'energia solare a basso costo con la desalinizzazione. Nel frattempo, i camion e gli autobus a celle a combustibile vanno oltre i progetti pilota, supportati da corridoi di rifornimento pubblici e impegni di produzione OEM, che aumentano la visibilità della domanda a lungo termine nonostante i colli di bottiglia nello stoccaggio e nel trasporto.
Punti chiave del rapporto
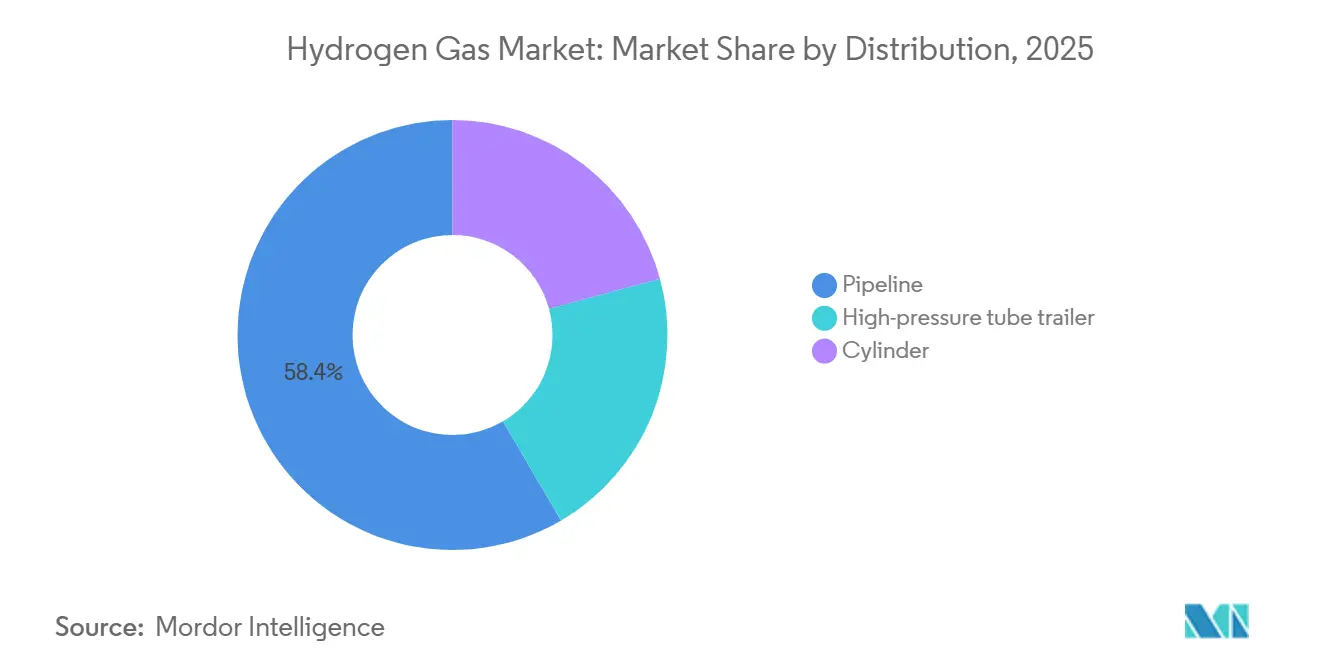
- In termini di distribuzione, nel 2025 il gasdotto deteneva il 58.42% della quota di mercato dell'idrogeno gassoso e si prevede che si espanderà a un CAGR del 4.12% nel periodo di previsione 2026-2031.
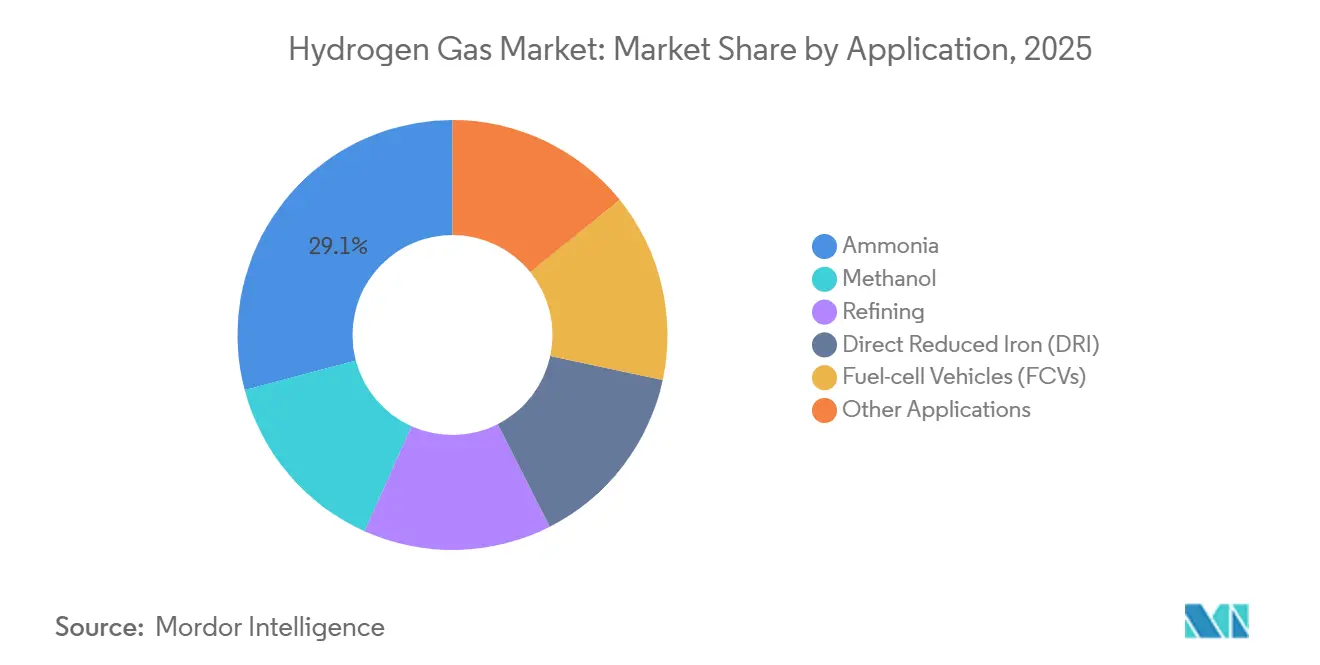
- Per applicazione, l'ammoniaca ha rappresentato il 29.11% delle dimensioni del mercato dell'idrogeno gassoso nel 2025, mentre i veicoli a celle a combustibile stanno avanzando al CAGR più rapido del 4.42% durante il periodo di previsione 2026-2031.
- In termini geografici, la regione Asia-Pacifico ha detenuto una quota del 34.23% del mercato dell'idrogeno gassoso nel 2025; il Medio Oriente e l'Africa stanno registrando il CAGR più alto, pari al 4.12%, durante il periodo di previsione 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'idrogeno gassoso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normativa sulla desolforazione delle raffinerie | + 0.80% | Globale, concentrato nelle raffinerie costiere del Nord America, Europa, Asia-Pacifico | Medio termine (2–4 anni) |
| Incentivi governativi per l'idrogeno verde | + 1.20% | Nord America (IRA), Europa (Hydrogen Bank), Asia orientale (sussidi nazionali) | A lungo termine (≥4 anni) |
| Crescente diffusione dei veicoli a celle a combustibile | + 0.60% | Asia-Pacifico (Cina, Giappone, Corea del Sud), California, Germania | A lungo termine (≥4 anni) |
| Mandati di miscelazione idrogeno-gas-rete | + 0.50% | Europa (Germania, Regno Unito, Paesi Bassi), alcuni stati degli Stati Uniti | Medio termine (2–4 anni) |
| Economia del gas-energia basata sulle energie rinnovabili in eccesso | + 0.50% | Globale, con i primi guadagni in Germania, California, Australia Meridionale e Cile | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normativa sulla desolforazione delle raffinerie
Le norme sui carburanti dell'Organizzazione marittima internazionale e gli standard statunitensi Tier 3 per la benzina aumentano la domanda di idrogeno da idrotrattamento del 5-8% per ogni riduzione incrementale dello zolfo [1] International Maritime Organization, “2020 Global Sulphur Cap,” imo.org . Le raffinerie della Costa del Golfo, di Rotterdam e di Singapore espandono quindi i riformatori di metano a vapore in loco collegati a gasdotti dedicati, assicurandosi contratti commerciali pluriennali. Le raffinerie dei mercati emergenti che acquistano ancora gas con autocisterne pagano 0.50-0.80 USD in più al kg su base consegnata. La rendicontazione ISO 14001 ora richiede la divulgazione dell'intensità di carbonio dell'idrogeno, il che sta orientando gli acquisti spot verso forniture a basse emissioni. Le scadenze di conformità fino al 2026 mantengono la domanda di base anche se gli ammodernamenti degli elettrolizzatori si avvicinano alla parità nelle regioni con prezzi del carbonio.
Incentivi governativi per l'idrogeno verde
La Sezione 45V dell'US Inflation Reduction Act offre fino a 3 USD per kg per l'idrogeno al di sotto di 0.45 kg CO₂-eq, stimolando gli elettrolizzatori per l'energia rinnovabile co-localizzati [2] Dipartimento del Tesoro degli Stati Uniti, "Section 45V Credit Guidance", treasury.gov . La Banca europea dell'idrogeno ha assegnato 720 milioni di euro di contratti per differenza nel 2024 per ridurre il divario di costo con l'idrogeno grigio, ma i volumi messi all'asta rimangono una frazione dell'obiettivo di importazione annuale di 10 Mt per il 2030. Giappone, Cina e Corea del Sud estendono i sussidi all'acquisto e le tariffe incentivanti che sostengono gli ordini di stack multi-megawatt, portando i prezzi degli elettrolizzatori alcalini cinesi al di sotto di 200 USD per kW secondo le informazioni dei produttori. Questi incentivi stratificati avvicinano il mercato del gas idrogeno alla competitività dei costi nei settori della mobilità, dell'acciaio e dei fertilizzanti.
Crescente diffusione dei veicoli a celle a combustibile
Hyundai ha consegnato oltre 1,800 camion a celle a combustibile Xcient ai trasportatori europei nel biennio 2024-2025, accumulando oltre 8 milioni di km con un tempo di attività del 95% sulle tratte alpine. Toyota ha ampliato la produzione di Mirai a 12,000 unità all'anno e ha cofinanziato 50 stazioni di servizio negli Stati Uniti, erogando gas a 700 bar in meno di cinque minuti. La Cina ha aggiunto 428 stazioni nel 2025, portando il totale nazionale a 1,104 e sostenendo le quote di approvvigionamento municipale per autobus e flotte di servizi igienico-sanitari. Gli investimenti in conto capitale per le stazioni di servizio, pari a circa 2-3 milioni di dollari per una capacità di 40 veicoli al giorno, rimangono il principale collo di bottiglia, ma le flotte di ancoraggio migliorano l'economia di utilizzo. Con l'Europa che punta a raggiungere le 1,200 stazioni entro il 2030, il mercato dell'idrogeno gassoso acquisisce una credibile piattaforma di domanda di mobilità.
Mandati di miscelazione idrogeno-gas-rete
La Germania ha autorizzato miscele di idrogeno al 20% in circuiti di trasmissione selezionati a partire dal 2024, evitando nuovi investimenti in condotte ma imponendo la sostituzione dei bruciatori nelle caldaie industriali. Il Redcar Hydrogen Village nel Regno Unito convertirà 2,000 abitazioni al 100% di idrogeno entro la fine del 2025, testando la sostituzione degli elettrodomestici e il rivestimento delle condotte principali in ghisa. L'opposizione della comunità olandese ha bloccato un progetto pilota simile, evidenziando i rischi legati alle licenze sociali anche quando vengono rispettati codici tecnici come ASME B31.12. L'iniezione nei nodi di distribuzione tramite rimorchi tubolari spesso si adatta meglio ai cluster di domanda dispersi rispetto alle linee principali a lungo raggio. Progetti pilota di successo potrebbero sbloccare volumi distribuiti considerevoli all'interno del mercato dell'idrogeno gassoso entro la fine del decennio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Logistica di stoccaggio e trasporto costosa | -0.90% | Globale, acuto nelle regioni prive di infrastrutture per oleodotti (Sud America, Africa subsahariana) | A breve termine (≤2 anni) |
| Opposizione della comunità ai nuovi oleodotti H₂ | -0.40% | Nord America (Costa del Golfo), Europa (Paesi Bassi, Germania), localizzati nei corridoi suburbani | Medio termine (2–4 anni) |
| Limiti di scarsità d'acqua nelle regioni aride | -0.30% | Medio Oriente e Nord Africa, con mitigazione attraverso la desalinizzazione in Arabia Saudita, Emirati Arabi Uniti, Oman | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Logistica di stoccaggio e trasporto costosa
Lo stoccaggio compresso a 350 bar offre un decimo della densità energetica del diesel, quindi le flotte di rimorchi tubolari sostengono sovrapprezzi di consegna superiori a 2 dollari al kg su tratte superiori a 300 km. La liquefazione consuma il 25-35% del potere calorifico inferiore dell'idrogeno e richiede serbatoi criogenici che costano circa 1,000 dollari al kg di portata giornaliera. I vettori liquido-organici riducono le perdite di evaporazione, ma subiscono perdite di efficienza del 40% nel percorso di andata e ritorno e richiedono costosi catalizzatori di deidrogenazione. Le nuove condotte per l'idrogeno costano dai 3 ai 5 milioni di dollari al km prima della copertura, limitando le implementazioni in Sud America e nell'Africa subsahariana, dove i progetti greenfield devono integrare gli investimenti di produzione e distribuzione. Questi costi incidono sull'economia a breve termine per l'industria dell'idrogeno gassoso.
Opposizione della comunità ai nuovi oleodotti H₂
Un corridoio per l'idrogeno lungo 1,200 km, dalla costa del Golfo al Midwest, ha dovuto affrontare le obiezioni dei proprietari terrieri, che hanno imposto una deviazione di 180 km e una spesa di 340 milioni di dollari per la mitigazione. La dorsale HyNetwork dei Paesi Bassi ha dovuto far fronte alle richieste municipali di audit di rischio di terze parti, ritardando di 18 mesi le decisioni finali di investimento. In Germania, l'ammodernamento delle condotte del gas naturale procede più rapidamente a causa delle servitù di passaggio esistenti, eppure i gruppi ambientalisti contestano i permessi per motivi di perdite di falde acquifere. In assenza di norme federali sull'integrità specifiche per l'idrogeno, gli sviluppatori statunitensi si muovono in un mosaico di codici statali, che spinge i premi assicurativi del 15-25% al di sopra degli analoghi del gas naturale. I ritardi nelle licenze sociali rallentano il ritmo di implementazione delle infrastrutture del mercato dell'idrogeno.
Analisi del segmento
Per distribuzione: predominio del gasdotto ancorato alla prossimità della raffineria
Le reti di condotte hanno fornito il 58.42% del mercato dell'idrogeno gassoso nel 2025 e si prevede che si espanderanno a un CAGR del 4.12% durante il periodo di previsione (2026-2031), poiché le raffinerie e gli impianti di ammoniaca richiedono flussi ininterrotti. I rimorchi a tubo rimangono essenziali per gli utenti industriali da 50-500 kg al giorno privi di linee di derivazione, mentre i pacchi bombole si riducono nei laboratori e nei sistemi di backup per telecomunicazioni che passano al formato a cartuccia. I gasdotti emergenti per l'esportazione rafforzano la crescita futura: la linea NEOM di 1,500 km dell'Arabia Saudita verso Aqaba alimenterà l'esportazione di ammoniaca verde e l'Europa prevede di riconvertire 11,600 km di linee di trasmissione del gas, riducendo i costi di costruzione del 60% rispetto alle nuove costruzioni. Il Medio Oriente e l'Africa guidano l'ampliamento dei gasdotti, supportando elettrolizzatori da gigawatt che puntano a costi di consegna di 1.50-2.00 dollari al kg entro il 2030.
L'economia dei rimorchi a tubo migliora laddove la domanda è frammentata; un impianto da 300 bar con una capacità di 1,000 kg può servire sei clienti entro 200 km, riducendo il chilometraggio a vuoto del 20-30% grazie all'ottimizzazione avanzata del percorso. I pacchi bombola sono ancora interessanti per le officine di vetreria float stagionale e per le saldature specializzate, ma i test idrostatici quinquennali secondo la norma ISO 11114 ne aumentano i costi di gestione. Nel mercato dell'idrogeno gassoso, i portafogli di distribuzione bilanciano quindi le condotte ad alto volume con una logistica stradale flessibile finché i cluster di domanda regionali non giustificheranno l'acquisto di nuovo acciaio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il legame tra ammoniaca e materia prima e potenziale di crescita della mobilità
La sintesi di ammoniaca ha assorbito il 29.11% del volume del 2025, detenendo la quota di mercato più elevata dell'idrogeno gassoso, poiché i reattori Haber-Bosch richiedono alimentazioni continue di idrogeno a 150-300 bar. Le raffinerie hanno seguito da vicino il trend, poiché gli impianti di hydrocrackers eliminano lo zolfo per soddisfare le normative IMO 2020 ed Euro 6 sui carburanti, ma l'erosione della domanda di benzina a lungo termine limita la crescita incrementale. Gli impianti di metanolo si stanno orientando verso il metanolo verde per il combustibile marittimo; gli ordini per 24 navi portacontainer pronte per il metanolo segnalano una nuova domanda a valle. I progetti pilota di riduzione diretta del ferro, come la produzione di 1.2 Mt di HYBRIT nel 2025, illustrano il potenziale di decarbonizzazione dell'acciaio una volta che i costi degli elettrolizzatori saranno ridotti.
Si prevede che i veicoli a celle a combustibile registreranno il CAGR più elevato, pari al 4.42%, durante il periodo di previsione (2026-2031), sebbene solo 1.5 Mt di idrogeno nel 2025, poiché l'implementazione delle stazioni di servizio sbloccherà nicchie di mercato per i trasporti pesanti, dove le batterie hanno difficoltà a gestire il ciclo di lavoro e i tempi di rifornimento. Nikola ha consegnato 247 camion a idrogeno nel 2024-2025 e il prototipo GenH2 di Daimler Truck ha percorso 1,000 km con un pieno da 80 kg. Gli usi accessori, come la ricottura del vetro, l'incisione del silicio e la lavorazione degli oli commestibili, si espandono con il PIL industriale, offrendo una domanda costante. I complessi di esportazione di ammoniaca verde in Arabia Saudita e Australia richiederanno ciascuno 600,000-800,000 tonnellate di idrogeno all'anno entro il 2028, volumi che superano l'attuale domanda di mobilità nordamericana. La diversificazione delle applicazioni salvaguarda quindi il mercato dell'idrogeno gassoso dalla volatilità dei singoli settori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dell'idrogeno gassoso nella regione Asia-Pacifico
L'Asia-Pacifico deteneva il 34.23% del mercato dell'idrogeno gassoso nel 2025, trainato dalle 1,104 stazioni di rifornimento cinesi, dai piani di importazione di ammoniaca del Giappone e dall'obiettivo di consumo di 6.2 Mt della Corea del Sud entro il 2040. I sussidi provinciali cinesi per elettrolizzatori da 10 MW e oltre hanno ridotto i costi delle pile alcaline a meno di 200 dollari per kW, la metà della media europea, posizionando i fornitori cinesi per l'esportazione. La Missione Nazionale per l'Idrogeno dell'India impegna 197 miliardi di rupie indiane (2.4 miliardi di dollari) per produrre 5 Mt entro il 2030, concentrandosi sui corridoi del Gujarat e dell'Odisha con tariffe solari inferiori a 2 kWh. I progetti pilota dell'ASEAN in Thailandia, Singapore e Malesia testano la miscelazione in rete e la co-combustione dell'ammoniaca nelle centrali a carbone, in attesa di chiarezza sulla tariffazione del carbonio.
Mercato dell'idrogeno in Medio Oriente e Africa
Si prevede che Medio Oriente e Africa registreranno il CAGR più rapido, pari al 4.12%, durante il periodo di previsione (2026-2031). Progetti in Arabia Saudita, Emirati Arabi Uniti, Oman ed Egitto abbinano l'energia solare con fattore di capacità del 30-40% alla desalinizzazione, raggiungendo costi previsti di 1.50-2.00 dollari al kg entro il 2030. L'impresa NEOM fornirà 650 tonnellate di idrogeno al giorno sotto forma di ammoniaca a partire dalla fine del 2026, mentre la sudafricana Boegoebaai punta a 400,000 tonnellate di ammoniaca verde a partire dal 2028, nonostante costi aggiuntivi per la desalinizzazione di 0.30-0.50 dollari al kg.
Il mercato dell'idrogeno gassoso nelle Americhe e in Europa
In Nord America, il Dipartimento dell'Energia degli Stati Uniti ha finanziato sette hub regionali, ciascuno dei quali produce dalle 50,000 alle 100,000 tonnellate all'anno per la raffinazione, i fertilizzanti e i trasporti. Il Canada punta all'idrogeno blu con la cattura del carbonio in Alberta e all'idrogeno verde tramite energia idroelettrica in Quebec, puntando alle esportazioni dall'UE una volta finalizzate le imposte sul carbonio alle frontiere. L'Europa riconverte le reti del gas esistenti; la Germania consente miscele al 20% in segmenti selezionati, il Regno Unito progetta un villaggio a idrogeno al 100% e la Francia sostiene un elettrolizzatore Dunkerque da 200 MW che rifornisce il progetto pilota DRI di ArcelorMittal. Le ambizioni sudamericane si concentrano sull'area cilena ad alta eolica di Magallanes e sul porto brasiliano di Pecém, sebbene i ritardi nell'allacciamento alla rete rimandino diverse decisioni definitive al 2026. Nel complesso, gasdotti regionali diversificati, programmi di hub e progetti di esportazione sostengono l'espansione globale del mercato dell'idrogeno gassoso.
Panorama normativo
La regolamentazione dell'idrogeno si sta inasprendo in termini di struttura del mercato, intensità di carbonio e sicurezza, con ripercussioni su autorizzazioni, certificazioni e adozione da parte degli utenti finali. Nell'Unione europea, la Direttiva (UE) 2024/1788 e il Regolamento (UE) 2024/1789 (giugno 2024) stabiliscono norme comuni per i mercati interni del gas rinnovabile, del gas naturale e dell'idrogeno, con l'obbligo di recepimento da parte degli Stati membri entro la metà del 2026. Questa scadenza rappresenta una tappa fondamentale per l'accesso alla rete, la separazione delle attività e gli accordi commerciali transfrontalieri per l'idrogeno.
Nel Regno Unito, il Dipartimento per la Sicurezza Energetica e le Emissioni Nette ha pubblicato la versione 4 dello Standard per l'Idrogeno a Basso Contenuto di Carbonio (Low Carbon Hydrogen Standard v4) nel gennaio 2026 per supportare le valutazioni dei programmi e chiarire la classificazione. Negli Stati Uniti, la NHTSA ha finalizzato gli Standard Federali di Sicurezza dei Veicoli a Motore (Federal Motor Vehicle Safety Standards, FMVSS n. 307 e 308) per i veicoli alimentati a idrogeno nel gennaio 2025 (in vigore dal 16 luglio 2025), con obbligo di conformità entro il 1° settembre 2028. Sul fronte dei finanziamenti, i documenti di bilancio del Dipartimento dell'Energia degli Stati Uniti per l'anno fiscale 2026 stanziano oltre 250 milioni di dollari per la ricerca e sviluppo sull'idrogeno e le celle a combustibile presso i relativi uffici del Dipartimento, rafforzando il supporto allo sviluppo di tecnologie di produzione e utilizzo finale, insieme a iniziative di orientamento come lo Standard per la Produzione di Idrogeno Pulito (Clean Hydrogen Production Standard).
Analisi della catena del valore
La catena del valore dell'idrogeno gassoso comprende le materie prime e l'approvvigionamento energetico (gas naturale per SMR ed elettricità più acqua per l'elettrolisi), la produzione (impianti in loco e fornitura commerciale), il condizionamento (compressione, purificazione, liquefazione o conversione in vettori come l'ammoniaca), lo stoccaggio (recipienti compressi, serbatoi criogenici o logistica di trasporto), la distribuzione (gasdotti come infrastruttura principale ad alto volume, integrati da rimorchi cisterna e bombole) e l'utilizzo finale nei settori della raffinazione, dell'ammoniaca/metanolo, dell'acciaio (impianti pilota DRI) e della mobilità. I volumi attuali rimangono ancorati ai complessi di raffinazione e chimici collegati a reti di gasdotti dedicate, mentre gli elettrolizzatori distribuiti vengono installati vicino agli hub industriali e di mobilità, dove la logistica di consegna su strada comporta un costo maggiore.
Le recenti iniziative riflettono anche una maggiore integrazione tra produzione, fornitura di apparecchiature e distribuzione di gas industriali. Messer ha acquisito una partecipazione del 30% in quattro siti di produzione di idrogeno rinnovabile di Lhyfe in Francia e Germania e si è assicurata un contratto di fornitura decennale, collegando l'acquisto a lungo termine con la capacità di distribuzione di gas industriali per ridurre i rischi dei progetti. Sul fronte delle apparecchiature e della realizzazione dei progetti, Industrie De Nora ha annunciato di aver ricevuto l'ultima tranche di ordini per celle elettrolitiche per il progetto di idrogeno verde Moeve da 300 MW in Andalusia, Spagna, mentre NEOM Green Hydrogen Company ha avviato la messa in servizio di elementi principali del suo progetto in Arabia Saudita a metà del 2026. Le infrastrutture continuano a rappresentare sia un vincolo che un fattore di differenziazione, e i primi segmenti della dorsale europea e i nodi collegati ai porti (ad esempio, gli sviluppi collegati a Rotterdam) evidenziano l'importanza di localizzare la produzione vicino ai centri di domanda e ai corridoi logistici consolidati.
Panorama competitivo
Il mercato dell'idrogeno gassoso è moderatamente consolidato. Produttori cinesi di pile come LONGi e Sungrow sfruttano la produzione fotovoltaica su larga scala per vendere elettrolizzatori alcalini a 180-220 dollari per kW, creando una pressione sui prezzi dei fornitori occidentali di PEM, sebbene la minore efficienza e durata ne limitino l'adozione immediata su scala industriale. L'intensità competitiva nel mercato dell'idrogeno gassoso deriva dalla corsa al ribasso dei costi degli elettrolizzatori, dagli effetti di lock-in delle concessioni di pipeline e dalla differenziazione del segmento premium in termini di monitoraggio delle emissioni del ciclo di vita.
Leader del settore dell'idrogeno gassoso
Air Liquide
Linde plc
Prodotti per l'aria e prodotti chimici, Inc.
Messer SE & Co. KGaA
TAIYO NIPPON SANSO CORPORATION
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Air Products ha fornito un aggiornamento sul progetto NEOM Green Hydrogen tramite il suo centro notizie aziendale, segnalando continui progressi in una delle più grandi catene del valore dell'idrogeno verde orientate all'esportazione e legate al trasporto di ammoniaca. L'aggiornamento rafforza la fiducia del mercato nella realizzazione di progetti su scala multi-gigawatt e ribadisce il ruolo dei modelli integrati produttore-esportatore nel plasmare l'offerta globale.
- Luglio 2025: Air Liquide ha preso la decisione finale di investimento per la costruzione dell'elettrolizzatore ELYgator da 200 MW nel porto di Rotterdam, nei Paesi Bassi, ampliando la produzione di idrogeno elettrolitico su larga scala legata a un consolidato polo industriale e logistico. Il progetto rafforza le opzioni di approvvigionamento legate a Rotterdam per i settori della raffinazione, della chimica e della mobilità, che dipendono da una disponibilità affidabile e in grandi volumi di idrogeno.
- Agosto 2024: Linde ha firmato un accordo a lungo termine per la fornitura di idrogeno pulito al progetto Path2Zero di Dow in Alberta, Canada, allineando la fornitura di idrogeno a un importante programma di decarbonizzazione industriale e alla relativa realizzazione delle infrastrutture. Strutture di acquisto a lungo termine come questa supportano gli investimenti in impianti di produzione e distribuzione e influenzano le norme contrattuali per l'idrogeno a basse emissioni di carbonio nell'industria pesante.
Ambito del rapporto sul mercato globale dell'idrogeno gassoso
L'idrogeno gassoso è un combustibile pulito, combustibile ed efficiente utilizzato nei processi di raffinazione e nella produzione di molte sostanze chimiche come ammoniaca e metanolo. L'idrogeno gassoso viene creato tramite reforming del metano a vapore, gassificazione del carbone ed elettrolisi dell'acqua.
Il mercato dell'idrogeno gassoso è segmentato in base a distribuzione, applicazione e area geografica. Per distribuzione, il mercato è suddiviso in condotte, rimorchi per tubi ad alta pressione e bombole. Per applicazione, il mercato è suddiviso in ammoniaca, metanolo, raffinazione, ferro ridotto direttamente (DRI), veicoli a celle a combustibile (FCV) e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dell'idrogeno gassoso in 16 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al volume (tonnellate).
| Conduttura |
| Rimorchio per tubi ad alta pressione |
| Cilindro |
| Ammoniaca |
| Metanolo |
| raffinazione |
| Ferro diretto ridotto (DRI) |
| Veicoli a celle a combustibile (FCV) |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per distribuzione | Conduttura | |
| Rimorchio per tubi ad alta pressione | ||
| Cilindro | ||
| Per Applicazione | Ammoniaca | |
| Metanolo | ||
| raffinazione | ||
| Ferro diretto ridotto (DRI) | ||
| Veicoli a celle a combustibile (FCV) | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà la domanda globale di idrogeno entro il 2031?
Si prevede che il mercato dell'idrogeno gassoso raggiungerà i 141.25 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.65% a partire dal 2026.
Quale applicazione utilizza oggi più idrogeno?
La sintesi dell'ammoniaca è in testa, assorbendo il 29.11% del volume del 2025 grazie agli impianti Haber-Bosch a flusso continuo.
Quale regione crescerà più rapidamente nei prossimi cinque anni?
Il Medio Oriente e l'Africa registrano il CAGR più elevato, pari al 4.12%, fino al 2031, con l'entrata in funzione di megaprogetti di idrogeno verde orientati all'esportazione.
Perché i gasdotti dominano la distribuzione dell'idrogeno?
I complessi di raffineria e fertilizzanti si concentrano in prossimità della produzione di SMR e valorizzano la fornitura ininterrotta di gasdotti, che nel 2025 detengono una quota del 58.42%.
Qual è il principale fattore che limita i costi dell'adozione dell'idrogeno?
Lo stoccaggio e il trasporto ammontano a 2 dollari al kg per la consegna su strada e consumano il 25-35% di energia nella liquefazione, rallentando l'economia a breve termine.


