

Dimensioni e quota di mercato dei generatori di gas idrogeno
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
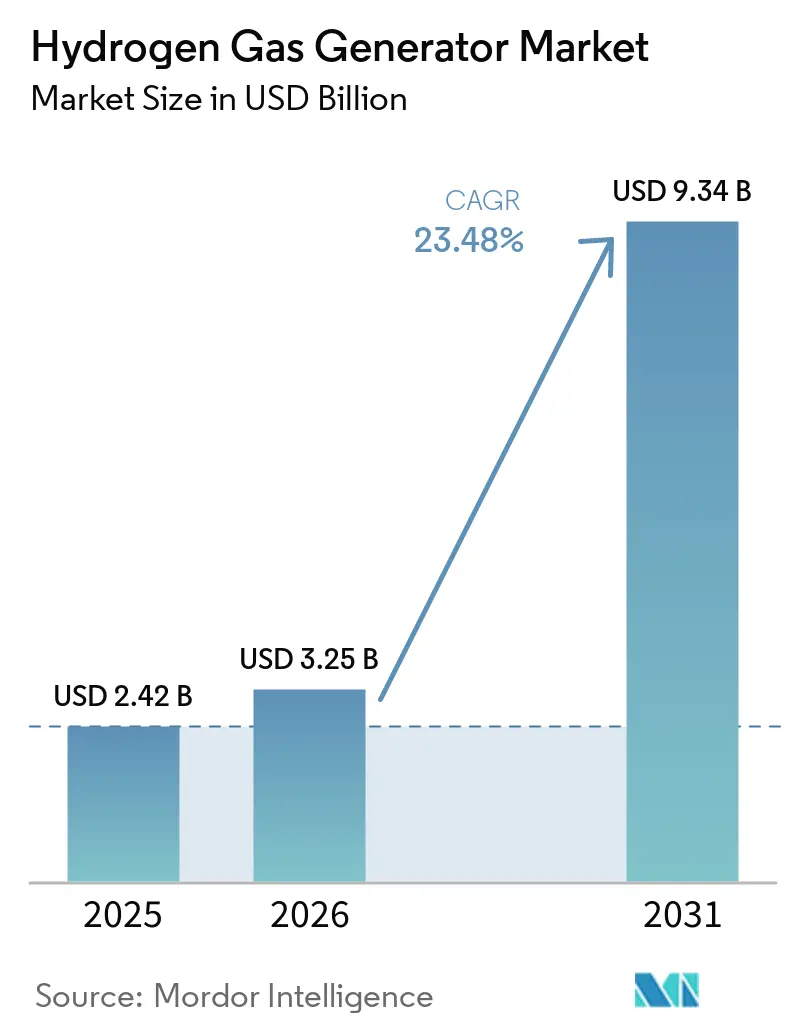
| Dimensione del mercato (2026) | 3.25 miliardo di dollari |
| Dimensione del mercato (2031) | 9.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.48% CAGR |
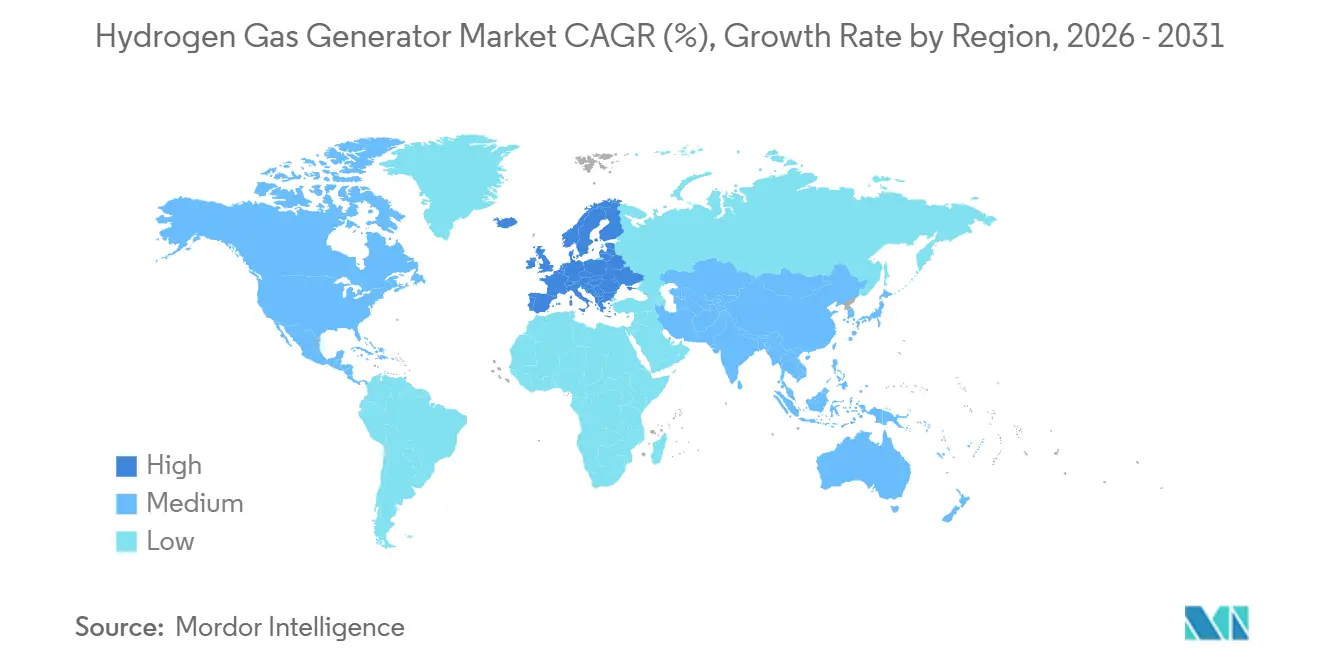
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia-Pacifico |
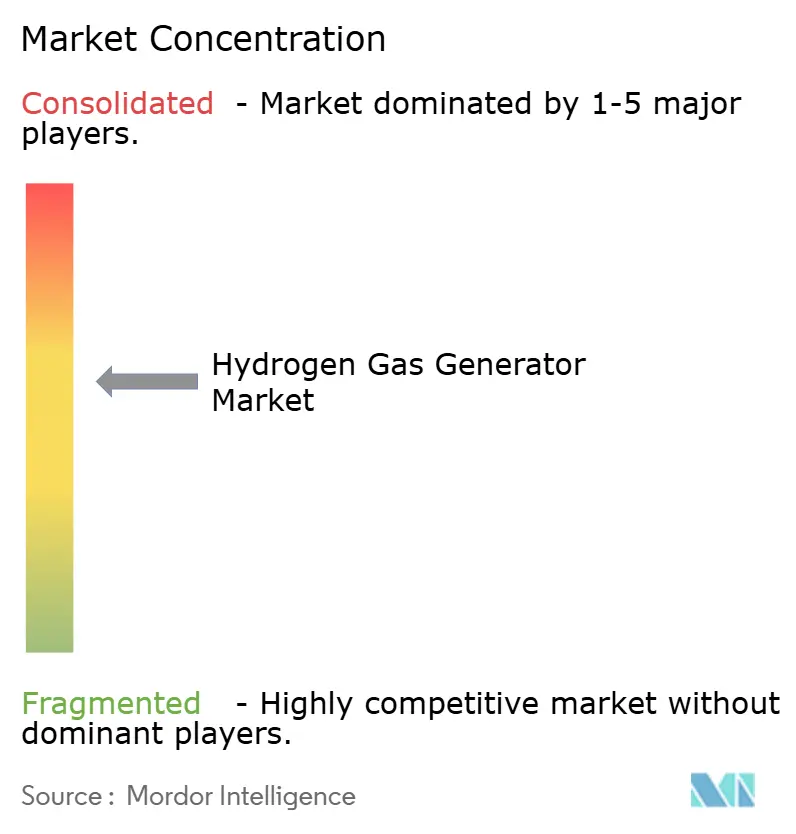
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei generatori di idrogeno a cura di Mordor Intelligence
Si prevede che il mercato dei generatori di idrogeno gassoso crescerà da 2.42 miliardi di dollari nel 2025 e 3.25 miliardi di dollari nel 2026 a 9.34 miliardi di dollari entro il 2031, registrando un CAGR del 23.48% tra il 2026 e il 2031. L'idrogeno grigio è rimasto la principale via di produzione perché gli impianti di reforming del metano a vapore erano già presenti nelle raffinerie e negli impianti di ammoniaca. L'idrogeno a basse emissioni ha rappresentato meno dell'1% di quasi 100 milioni di tonnellate di produzione globale di idrogeno nel 2024, a dimostrazione della portata della transizione ancora necessaria [1] International Energy Agency, “Global Hydrogen Review 2025,” International Energy Agency, iea.org . Requisiti vincolanti per gli appalti e piani di decarbonizzazione industriale stanno anticipando gli ordini di sistemi di elettrolisi più grandi in Europa e in Asia. La fornitura in loco rimane importante perché i principali utenti industriali cercano un controllo più rigoroso sulla sicurezza dell'approvvigionamento, sulla purezza e sui costi operativi. La competizione si concentra sulla capacità di assistenza, sull'integrazione del sistema, sulle prestazioni delle celle a combustibile e sulla capacità di fornire garanzie operative a lungo termine nel mercato dei generatori di idrogeno.
Punti chiave del rapporto
- Per tipologia di idrogeno, nel 2025 l'idrogeno grigio deteneva una quota di fatturato del 71.8%, mentre si prevede che l'idrogeno verde crescerà a un tasso annuo composto del 33.6% fino al 2031.
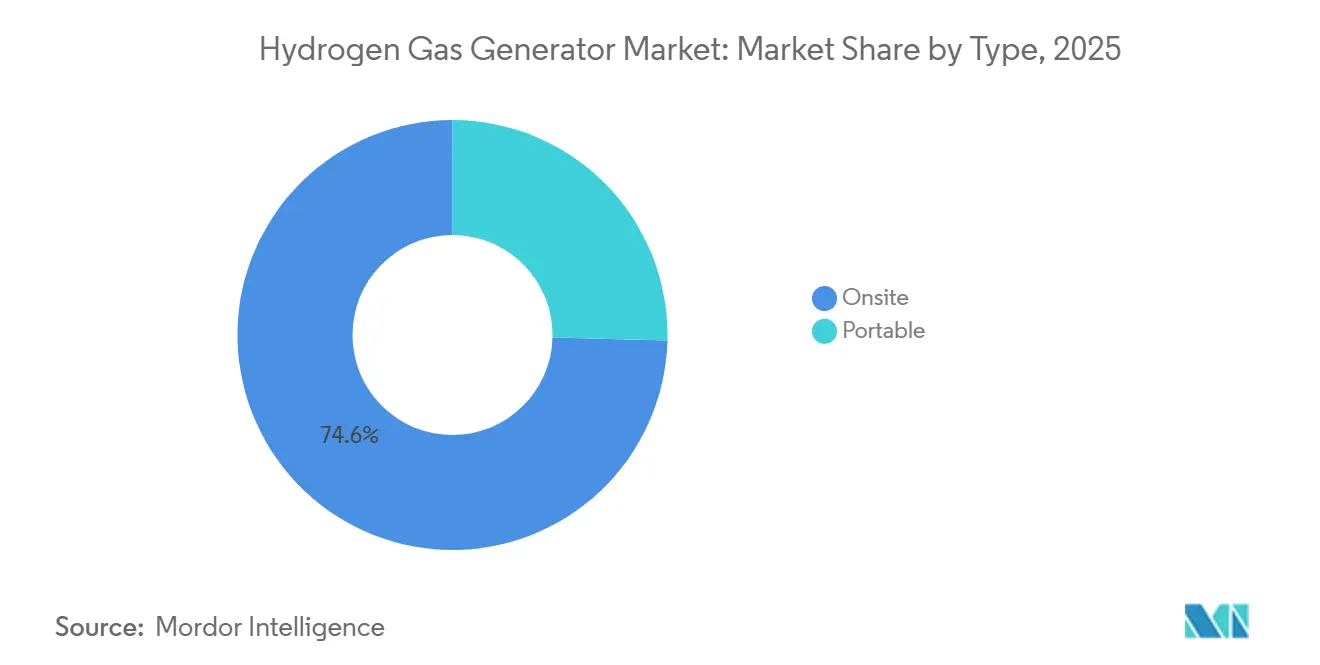
- Per tipologia, i sistemi on-site hanno rappresentato il 74.6% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 25.8% fino al 2031.
- In termini di capacità, i sistemi con una portata superiore a 2,000 Nm³/h rappresentavano il 56.2% del mercato dei generatori di idrogeno nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 28.6% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di fatturato del 47.1% nel 2025, mentre si prevede che l'Europa crescerà a un tasso annuo composto del 26.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei generatori di idrogeno gassoso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Decarbonizzazione industriale e approvvigionamento di idrogeno a basse emissioni di carbonio | + 5.50% | A livello globale, guidato da UE, Giappone e Corea del Sud. | Medio termine (2-4 anni) |
| Fornitura in loco per raffinerie, industrie chimiche ed elettroniche. | + 4.80% | Nucleo APAC, ricadute sul Nord America e sull'UE | A breve termine (≤ 2 anni) |
| Miglioramenti in termini di costi ed efficienza degli elettrolizzatori | + 4.20% | Presente a livello globale, con una presenza più forte in Cina e nell'UE. | Medio termine (2-4 anni) |
| Mobilità a idrogeno e infrastrutture di rifornimento | + 3.50% | APAC (Corea del Sud, Giappone, Cina), Europa | Medio termine (2-4 anni) |
| Idrogeno distribuito per una fornitura di energia resiliente alla rete elettrica. | + 2.50% | Nord America, Australia, UE | A lungo termine (≥ 4 anni) |
| Requisiti di purezza dell'idrogeno nelle applicazioni per semiconduttori e in laboratorio | + 2.00% | APAC (Taiwan, Giappone, Corea del Sud), Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Decarbonizzazione industriale e approvvigionamento di idrogeno a basse emissioni di carbonio
Gli acquirenti industriali includono sempre più spesso i requisiti di intensità di carbonio nelle decisioni di fornitura di idrogeno, non solo il prezzo e il volume. Ciò fornisce al mercato dei generatori di idrogeno un segnale di domanda più chiaro, laddove le norme sugli appalti sono vincolanti. Il regolamento UE sui requisiti di sostenibilità ambientale si applica alle procedure di appalto pubblico pertinenti avviate a partire dal 30 giugno 2026 e include gli elettrolizzatori tra le tecnologie a zero emissioni nette coperte. Ciò modifica le opportunità di accesso per apparecchiature a basse emissioni di carbonio nel mercato europeo dei generatori di idrogeno. Il 15° Piano quinquennale per l'energia della Cina ha fissato un obiettivo di 2 milioni di tonnellate di produzione annua di idrogeno rinnovabile entro il 2030 e ha introdotto un programma pilota nel 2026 per gli utilizzatori di ammoniaca, metanolo e acciaio [2] Commissione nazionale per lo sviluppo e la riforma, "15° Piano quinquennale per l'energia", Repubblica Popolare Cinese, ndrc.gov.cn. Questi programmi possono ridurre i tempi di approvvigionamento per i grandi sistemi alcalini e PEM. I fornitori con capacità produttiva e tempi di consegna certi sono quindi in una posizione migliore per servire i progetti che stanno passando dalla fase di pianificazione iniziale agli ordini di apparecchiature.
Fornitura in loco per raffinerie, industrie chimiche ed elettroniche.
Raffinerie, impianti chimici e stabilimenti per la produzione di semiconduttori utilizzano la generazione in loco per ridurre l'esposizione ai rischi legati alla fornitura di gas. A gennaio 2026, Plug Power ha completato l'installazione di 100 MW di elettrolizzatori PEM presso la raffineria Sines di Galp, con una produzione prevista di 15,000 tonnellate di idrogeno rinnovabile all'anno e una riduzione annua delle emissioni di 110,000 tonnellate di CO₂e. Le applicazioni di raffinazione richiedono una produzione considerevole, mentre le applicazioni per semiconduttori richiedono una purezza strettamente controllata e un funzionamento affidabile. Questa differenza sostiene la domanda in tutta la gamma di capacità nel mercato dei generatori di idrogeno. I grandi impianti di processo prediligono sistemi che possono essere integrati nelle operazioni esistenti e supportati per molti anni. Gli impianti più piccoli, come quelli per l'elettronica e i laboratori, preferiscono soluzioni integrate di purificazione, monitoraggio e assistenza reattiva.
Miglioramenti in termini di costi ed efficienza degli elettrolizzatori
La ricerca sulla tecnologia degli elettrolizzatori prevede che i sistemi a membrana a scambio protonico e alcalina possano raggiungere i 300 euro per kW entro il 2030, mentre i sistemi a ossido solido potrebbero raggiungere gli 828 euro per kW. Queste stime contrastano con i costi di installazione degli elettrolizzatori, pari a 2,000-2,600 dollari per kW al di fuori della Cina nel 2024. Il Dipartimento dell'Energia degli Stati Uniti punta a costi di produzione di idrogeno pulito di 2 dollari per kg entro il 2026 e di 1 dollaro per kg entro il 2031 [3] Dipartimento dell'Energia degli Stati Uniti, "Scenari di costo di produzione di idrogeno pulito con tecnologia di elettrolizzatori PEM", Dipartimento dell'Energia degli Stati Uniti, hydrogen.energy.gov . I costi dello stack rappresentavano solo il 15-20% dei costi di installazione del progetto, quindi la progettazione del bilanciamento dell'impianto, il trattamento delle acque e la manutenzione rimangono fattori di costo importanti. Nel ha lanciato la sua piattaforma alcalina pressurizzata di nuova generazione nel maggio 2026 con una capacità di produzione annua pianificata di 1 GW a Herøya. Il mercato dei generatori di idrogeno, pertanto, premia i fornitori in grado di migliorare l'economia complessiva del sistema, piuttosto che concentrarsi esclusivamente sul prezzo del singolo modulo.
Mobilità a idrogeno e infrastrutture di rifornimento
Le reti di rifornimento di idrogeno stanno creando una domanda aggiuntiva di generazione in loco vicino ai centri logistici e alle flotte di veicoli. Un rapporto di ricerca del 2025 ha registrato 1,302 stazioni di rifornimento di idrogeno in 27 paesi alla fine del 2024, mentre la flotta di veicoli a celle a combustibile si avvicinava alle 100,000 unità [4] Forschungszentrum Jülich, “Deployment of Fuel Cell Vehicles in Road Transport and the Expansion of the Hydrogen Refueling Station Network,” JuSER, juser.fz-juelich.de . Le implementazioni di autocarri pesanti sono aumentate del 72% dal 2023, richiedendo una maggiore capacità di trasporto delle stazioni rispetto alle precedenti reti per autovetture. La Corea del Sud deteneva il 36% della flotta globale di veicoli a celle a combustibile, mentre la Cina rappresentava l'82% delle implementazioni di autobus a celle a combustibile. Questi modelli di flotta supportano apparecchiature di media capacità presso i cluster di stazioni e le rotte merci. I produttori che combinano apparecchiature, approvvigionamento energetico, gestione dell'acqua e manutenzione possono affrontare le esigenze operative dei clienti delle flotte in modo più efficace.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e sovrapprezzo per l'idrogeno verde | -4.50% | A livello globale, con particolare gravità in Nord America e Medio Oriente. | Medio termine (2-4 anni) |
| Complessità relative allo stoccaggio, al trasporto e alla sicurezza dell'idrogeno | -3.50% | A livello globale, con particolare gravità nei mercati emergenti. | Medio termine (2-4 anni) |
| Degrado delle ciminiere, qualità dell'acqua e manutenzione dell'impianto nel suo complesso | -2.20% | Global | Breve-medio termine (≤ 4 anni) |
| Ritardi di interconnessione e disponibilità intermittente di energia rinnovabile | -2.00% | UE, Australia, mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e sovrapprezzo per l'idrogeno verde
Il sovrapprezzo dell'idrogeno rinnovabile rimane il principale ostacolo a una maggiore diffusione nel mercato dei generatori di idrogeno gassoso. Secondo ACER, nel 2024 l'idrogeno rinnovabile in Europa costava quattro volte di più rispetto all'idrogeno convenzionale. Si prevede che il divario si ridurrà laddove le risorse rinnovabili, la fissazione del prezzo del carbonio e i costi del gas importato supportino la redditività del progetto. È probabile che rimanga più ampio dove il gas nazionale è economico e l'idrogeno blu presenta un chiaro vantaggio in termini di costi. I progetti privi di sussidi, contratti di fornitura vincolanti o fissazione del prezzo del carbonio si trovano ad affrontare condizioni di finanziamento più difficili. Gli istituti di credito necessitano inoltre di garanzie sulle prestazioni a lungo termine degli elettrolizzatori, il che rende le garanzie e la documentazione operativa fondamentali per il finanziamento del progetto.
Complessità relative allo stoccaggio, al trasporto e alla sicurezza dell'idrogeno
L'idrogeno richiede competenze ingegneristiche specifiche a causa della sua bassa densità energetica volumetrica, dell'ampio intervallo di infiammabilità e della potenziale influenza sulle infrastrutture in acciaio convenzionali. Gli operatori devono occuparsi della progettazione degli impianti di stoccaggio, della selezione dei materiali, dei requisiti di ispezione e delle procedure di sicurezza in loco. Questi requisiti comportano costi aggiuntivi e possono allungare i tempi di autorizzazione nel mercato dei generatori di idrogeno gassoso. La disponibilità di ispettori qualificati e di normative edilizie specifiche per l'idrogeno rimane limitata in diverse economie emergenti. La qualità dell'acqua rappresenta un ulteriore requisito operativo, poiché gli elettrolizzatori PEM necessitano di acqua di alimentazione altamente purificata. I progetti che pianificano il trattamento e la manutenzione dell'acqua fin dall'inizio sono in una posizione migliore per evitare interruzioni operative. Questi requisiti operativi sottolineano l'importanza della capacità di assistenza nel mercato dei generatori di idrogeno gassoso.
Analisi del segmento
In base al tipo di idrogeno: l'idrogeno grigio è in testa, mentre l'idrogeno verde guadagna terreno.
Nel 2025, l'idrogeno grigio deteneva il 71.8% della quota di mercato dei generatori di idrogeno gassoso, poiché il reforming del metano con vapore rimaneva consolidato negli impianti di raffinazione, produzione di ammoniaca e metanolo. La sua base installata e il costo attuale inferiore continuano a influenzare le decisioni di acquisto. L'idrogeno nero e marrone rimangono concentrati nelle aree che dipendono dalla gassificazione del carbone e della lignite. L'idrogeno blu mantiene un ruolo a breve termine in Nord America e Medio Oriente, dove l'approvvigionamento di gas e le opzioni di stoccaggio del carbonio supportano i progetti industriali. Si prevede che l'idrogeno verde registrerà la crescita più rapida, con un CAGR del 33.6% fino al 2031, poiché gli impegni di approvvigionamento supportano ordini di elettrolizzatori più consistenti.
La terza asta della Banca europea per l'idrogeno ha assegnato, nel febbraio 2026, oltre 1 miliardo di euro, pari a 1.09 miliardi di dollari, a 9 progetti in 7 paesi dello Spazio economico europeo. I progetti selezionati rappresentano 1.1 GW di capacità di elettrolisi e oltre 1.3 milioni di tonnellate di idrogeno nei primi 10 anni. La Missione nazionale indiana per l'idrogeno verde punta a raggiungere almeno 5 milioni di tonnellate di capacità produttiva annua di idrogeno verde entro il 2030. L'obiettivo dell'UE di utilizzare il 42% di idrogeno rinnovabile nell'industria entro il 2030 offre agli sviluppatori una base più chiara per gli impegni relativi alle apparecchiature. Questi impegni rafforzano la transizione verso percorsi produttivi a basse emissioni nel mercato dei generatori di idrogeno gassoso.
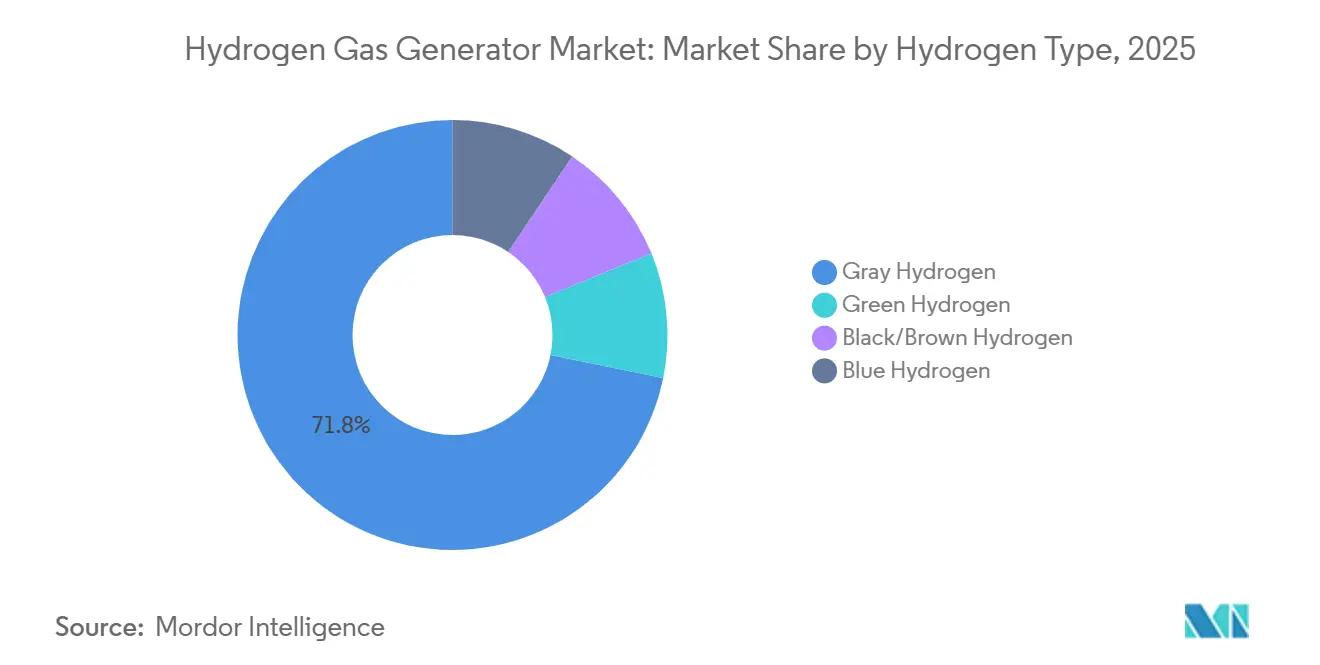
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia: Assistenza sistemi in loco, Rapporti di lunga data con i clienti
Nel 2025, i sistemi on-site rappresentavano il 74.6% del mercato dei generatori di idrogeno e si prevede che cresceranno a un tasso annuo composto del 25.8% fino al 2031. Una volta installati all'interno di raffinerie o infrastrutture di processo chimico, le decisioni di sostituzione sono complesse e i contratti di assistenza possono durare dai 15 ai 20 anni. Questo favorisce i fornitori che offrono funzionamento affidabile, monitoraggio remoto e supporto tecnico. L'offerta HYDROPRIME di Linde supporta impianti di elettronica con capacità da 300 a 32,000 Nm³/h e una purezza dell'idrogeno del 99.999%. L'unità ULTRAL H2 di Air Liquide è progettata per la produzione di idrogeno di alta qualità per applicazioni nel settore dei semiconduttori.
I sistemi portatili, pur rimanendo di dimensioni inferiori in termini di fatturato, rispondono alle esigenze di alimentazione di emergenza e di infrastrutture distribuite. Mitsubishi Heavy Industries Engine & Turbocharger ha annunciato nel giugno 2026 che il suo gruppo elettrogeno a idrogeno da 500 kW ha raggiunto la maturità tecnologica per la commercializzazione dopo un funzionamento a regime di 435 kW. Asahi Kasei ha iniziato l'installazione di un elettrolizzatore alcalino containerizzato da 1 MW presso una stazione di rifornimento di idrogeno commerciale a Jyväskylä, in Finlandia, nel marzo 2026. Le soluzioni modulari semi-permanenti consentono di collegare grandi sistemi industriali con la domanda di mobilità distribuita. Il mercato dei generatori di idrogeno beneficia di questa gamma di modelli operativi, poiché gli utenti possono selezionare le apparecchiature più adatte alle condizioni del sito e alla domanda prevista.
In termini di capacità: i sistemi di grandi dimensioni guidano i ricavi e la crescita
Nel 2025, i sistemi con una portata superiore a 2,000 Nm³/h rappresentavano il 56.2% del mercato dei generatori di idrogeno gassoso e si prevede che cresceranno a un tasso annuo composto (CAGR) del 28.6% fino al 2031. Questa posizione di leadership riflette le tendenze di spesa dei grandi progetti sull'idrogeno destinati alla raffinazione, alla petrolchimica e alla produzione di ammoniaca verde. Nel marzo 2026, thyssenkrupp nucera ha firmato un contratto per la fornitura di 15 unità alcaline standardizzate da 20 MW, per un totale di 300 MW, per l'impianto Onuba di Moeve in Spagna. Si prevede che l'impianto produrrà 45,000 tonnellate di idrogeno verde all'anno. I moduli standardizzati aiutano gli sviluppatori a migliorare la pianificazione della costruzione e il controllo dei costi ad alta capacità.
I sistemi con portate inferiori a 5 Nm³/h sono destinati ad applicazioni di laboratorio, analisi e ricerca sui semiconduttori, dove purezza e affidabilità sono i principali criteri di acquisto. La gamma da 100 a 2,000 Nm³/h supporta stazioni di mobilità, applicazioni energetiche per parchi industriali e impianti chimici di medie dimensioni. Le piattaforme di elettrolizzatori containerizzati consentono agli utenti di aumentare la capacità in base all'aumento della domanda. Le gamme da 5 a 15 Nm³/h e da 15 a 100 Nm³/h sono utilizzate nell'industria alimentare, nella produzione di vetro float e nella ricottura metallurgica. L'ampia gamma di casi d'uso consente al mercato dei generatori di idrogeno di soddisfare sia grandi progetti di investimento che applicazioni di piccole dimensioni a utilizzo continuo.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 47.1% della quota di mercato dei generatori di idrogeno, grazie al vasto bacino di produzione di elettrolizzatori in Cina e ai programmi sull'idrogeno di Giappone e Corea del Sud. Il piano energetico cinese per il 2026 prevede una produzione annua di idrogeno rinnovabile pari a 2 milioni di tonnellate entro il 2030, estendendone l'utilizzo oltre i veicoli a celle a combustibile, fino ai clienti industriali. La domanda in Giappone comprende la cogenerazione di idrogeno e ammoniaca, nonché modelli di produzione in loco. L'India contribuisce alla domanda regionale attraverso la National Green Hydrogen Mission e la pianificazione di importanti progetti per l'ammoniaca verde. La diffusione dei veicoli a celle a combustibile in Corea del Sud supporta la domanda di generazione di idrogeno in stazioni di rifornimento.
Si prevede che l'Europa crescerà a un tasso di crescita annuo composto (CAGR) del 26.8% fino al 2031, il tasso regionale più elevato nel mercato dei generatori di idrogeno gassoso. L'asta della Banca europea per l'idrogeno ha assegnato oltre 1 miliardo di euro, pari a 1.09 miliardi di dollari, a 9 progetti per una capacità totale di elettrolizzatori di 1.1 GW. L'Hamburg Green Hydrogen Hub ha selezionato Siemens Energy per la fornitura di un elettrolizzatore da 100 MW per una produzione annua di 10,000 tonnellate di idrogeno verde. Il progetto spagnolo Moeve aggiunge un accordo di fornitura da 300 MW al portafoglio regionale. I requisiti normativi previsti dalla direttiva RED III e dal Net-Zero Industry Act migliorano la visibilità della domanda nei mercati europei.
L'attività nordamericana è sostenuta dagli obiettivi federali di costo dell'idrogeno pulito e dagli investimenti nelle applicazioni di raffinazione e negli hub regionali della costa del Golfo. Il Cile ha portato avanti progetti orientati all'esportazione grazie alle abbondanti risorse rinnovabili del deserto di Atacama. Brasile e Argentina stanno sviluppando capacità nell'ambito di programmi nazionali di decarbonizzazione. Arabia Saudita, Emirati Arabi Uniti, Egitto, Marocco e Sudafrica stanno sviluppando progetti di esportazione, sebbene le infrastrutture e gli accordi di fornitura siano progrediti più lentamente rispetto agli annunci iniziali.
Panorama competitivo
Il mercato dei generatori di idrogeno è moderatamente consolidato, con aziende di gas industriali e produttori specializzati di elettrolizzatori che operano in diverse fasi della catena del valore. Air Products, Air Liquide e Linde competono attraverso contratti di servizio, integrazione di sistemi e logistica dell'idrogeno. Nel, ITM Power, thyssenkrupp nucera ed Enapter si concentrano sulle prestazioni delle pile, sulla capacità di adattamento al carico e sulla fornitura modulare. I produttori cinesi rappresentano oltre la metà della capacità produttiva globale di elettrolizzatori. L'ingegneria locale, le connessioni alla rete e i requisiti di conformità rimangono fattori competitivi significativi.
Nel luglio 2025, John Cockerill ha acquisito importanti asset di McPhy, tra cui la gigafactory di Belfort, la proprietà intellettuale e le capacità ingegneristiche. Nel luglio 2026, l'azienda ha prodotto il suo primo stack di elettrolizzatori da 5 MW utilizzando la base tecnologica combinata. Questa transazione dimostra come le acquisizioni possano aggiungere risorse produttive e ridurre i tempi di sviluppo dei prodotti. Nel maggio 2026, Enapter ha lanciato l'AEM Stack 250 per impianti nella gamma dei 100 MW. Il lancio amplia la scelta di piattaforme di elettrolizzatori per gli utenti industriali nei settori dell'acciaio, del cemento, dell'ammoniaca e dell'alluminio.
Nell'aprile 2026, ITM Power ha ricevuto una sovvenzione di 46.5 milioni di sterline e un sostegno agli investimenti strategici per la sua linea di produzione Chronos a Sheffield. Il sostegno pubblico può rafforzare la fiducia nell'espansione della produzione e nel finanziamento dei progetti. Nell'ottobre 2025, Asahi Kasei ha ottenuto l'approvazione per nuovi impianti di produzione di componenti presso lo stabilimento di Kawasaki, con un investimento previsto di 35 miliardi di yen, pari a 233 milioni di dollari, e un potenziale sostegno governativo fino a 11.4 miliardi di yen. Prestazioni, copertura del servizio e capacità di soddisfare i requisiti locali continueranno a influenzare la selezione dei fornitori nel mercato dei generatori di idrogeno.
Leader del settore dei generatori di gas idrogeno
Linde plc
L'Air Liquide SA
Prodotti per l'aria e prodotti chimici, Inc.
Cummins Inc.
Nell'ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: John Cockerill Hydrogen ha prodotto il primo stack di elettrolizzatori alcalini pressurizzati da 5 MW presso l'ex stabilimento McPhy di Belfort, in Francia, utilizzando una base tecnologica combinata di proprietà intellettuale di Cockerill e McPhy, con l'obiettivo di migliorare la competitività del 10-15% rispetto alle piattaforme commerciali attuali. Contemporaneamente, è iniziata una produzione di 40 MW per un progetto di idrogeno verde nei Paesi Bassi presso l'impianto di Aspach.
- Luglio 2026: Plug Power si è aggiudicata un contratto per la fornitura di elettrolizzatori GenEco PEM da 50 MW per l'Hunter Valley Hydrogen Hub nel Nuovo Galles del Sud, in Australia. Si tratta del più grande progetto di idrogeno verde in Australia ad aver raggiunto la decisione finale di investimento e del primo beneficiario del programma australiano Hydrogen Headstart, con crediti di produzione per un valore di 432 milioni di dollari australiani, equivalenti a 272 milioni di dollari statunitensi. L'idrogeno sostituirà il gas naturale nella produzione di ammoniaca e nitrato di ammonio a basse emissioni di carbonio di Orica.
- Giugno 2026: la Cina ha pubblicato il suo 15° Piano quinquennale per l'energia, fissando un obiettivo nazionale di 2 milioni di tonnellate di produzione annua di idrogeno rinnovabile entro il 2030 e lanciando un programma pilota per estendere le applicazioni dell'idrogeno oltre i veicoli a celle a combustibile, includendo i grandi utilizzatori industriali di ammoniaca, metanolo e acciaio.
- Maggio 2026: Il 6 maggio 2026 Nel ASA ha lanciato commercialmente la sua piattaforma di elettrolizzatori alcalini pressurizzati di nuova generazione, grazie a un finanziamento di 135 milioni di euro, pari a 147 milioni di dollari, del Fondo europeo per l'innovazione. La capacità produttiva a Herøya, in Norvegia, sta aumentando fino a 1 GW all'anno, con l'obiettivo di raggiungere i 4 GW annui entro il 2030.
Ambito del rapporto sul mercato globale dei generatori di idrogeno gassoso
Un generatore di idrogeno gassoso è un sistema industriale o di laboratorio che produce idrogeno gassoso su richiesta a partire da una materia prima, anziché immagazzinarne grandi quantità in bombole. Questi generatori utilizzano in genere tecnologie come l'elettrolisi dell'acqua, il reforming a vapore o la generazione chimica di idrogeno, a seconda dell'applicazione.
Il mercato dei generatori di idrogeno gassoso è segmentato per tipo di idrogeno, tipologia, capacità e area geografica. Per tipologia di idrogeno, il mercato è segmentato in idrogeno verde, grigio, nero/marrone e blu. Per tipologia, il mercato è segmentato in generatori di idrogeno gassoso fissi e portatili. Per capacità, il mercato è segmentato in inferiore a 5 Nm³/h, 5–15 Nm³/h, 15–100 Nm³/h, 100–2,000 Nm³/h e superiore a 2,000 Nm³/h. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei generatori di idrogeno gassoso in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Idrogeno verde |
| Idrogeno grigio |
| Idrogeno nero/marrone |
| Idrogeno blu |
| Sul posto |
| Portatile |
| Meno di 5 Nm³/h |
| 5-15 Nm³/h |
| 15-100 Nm³/h |
| 100–2,000 Nm³/h |
| Maggiore di 2,000 Nm³/h |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di idrogeno | Idrogeno verde | |
| Idrogeno grigio | ||
| Idrogeno nero/marrone | ||
| Idrogeno blu | ||
| Per tipo | Sul posto | |
| Portatile | ||
| Per capacità | Meno di 5 Nm³/h | |
| 5-15 Nm³/h | ||
| 15-100 Nm³/h | ||
| 100–2,000 Nm³/h | ||
| Maggiore di 2,000 Nm³/h | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la crescita prevista per i generatori di idrogeno gassoso?
Si prevede che il mercato crescerà a un tasso annuo composto del 23.48% dal 2026 al 2031, raggiungendo i 9.34 miliardi di dollari entro il 2031.
Quali sono i fattori che trainano la domanda di generatori di idrogeno?
Le normative sulla decarbonizzazione industriale, le esigenze di approvvigionamento in loco, la riduzione dei costi degli elettrolizzatori e le infrastrutture per la mobilità a idrogeno stanno sostenendo la domanda.
Quale tipo di idrogeno sta crescendo più rapidamente?
Si prevede che l'idrogeno verde crescerà a un tasso annuo composto del 33.6% fino al 2031, mentre l'idrogeno grigio deterrà una quota del 71.8% nel 2025.
Perché i siti industriali utilizzano generatori di idrogeno in loco?
I sistemi in loco offrono un maggiore controllo su approvvigionamento, purezza, logistica e affidabilità operativa a lungo termine.
Quale intervallo di capacità genera la maggiore domanda?
Nel 2025, i sistemi con una portata superiore a 2,000 Nm³/h detenevano una quota del 56.2% e si prevede che cresceranno a un tasso annuo composto del 28.6% fino al 2031.
Quale regione presenta le prospettive più promettenti?
La regione Asia-Pacifico ha guidato il mercato con una quota del 47.1% nel 2025, mentre si prevede che l'Europa crescerà più rapidamente con un tasso di crescita annuo composto (CAGR) del 26.8% fino al 2031.


