

Dimensioni e quota di mercato delle stazioni di rifornimento di idrogeno
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.01 miliardo di dollari |
| Dimensione del mercato (2031) | 4.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.46% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle stazioni di rifornimento di idrogeno a cura di Mordor Intelligence
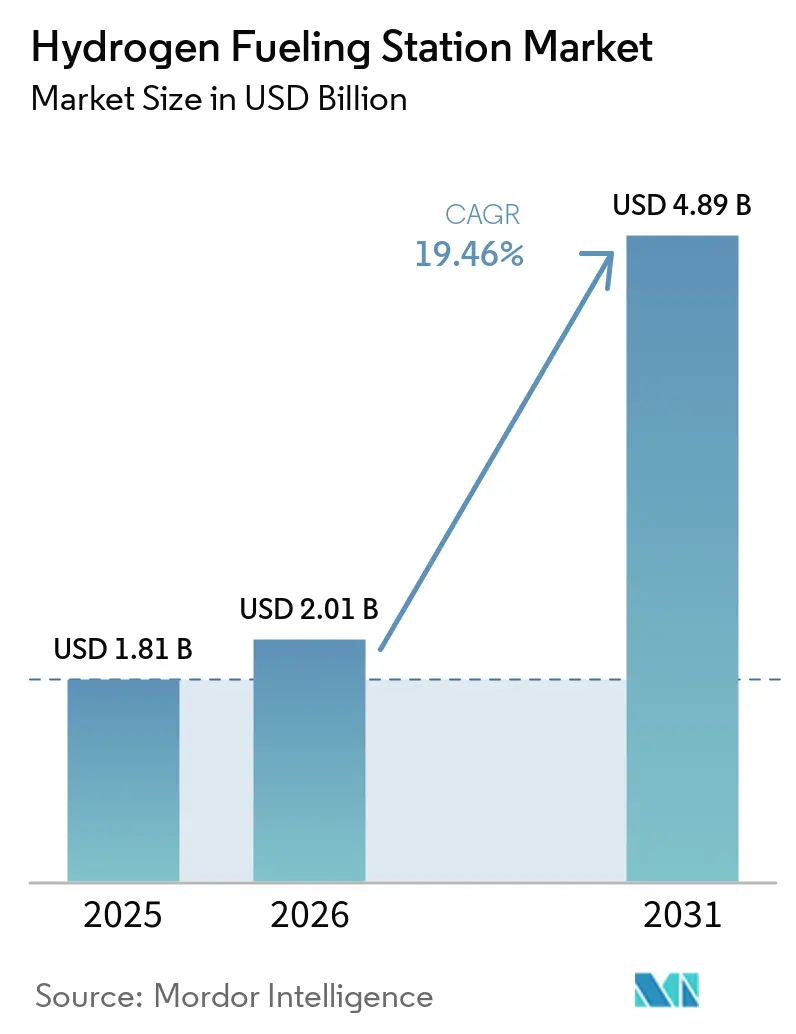
Si prevede che il mercato delle stazioni di rifornimento di idrogeno crescerà da 1.81 miliardi di dollari nel 2025 a 2.01 miliardi di dollari nel 2026, raggiungendo i 4.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 19.46% nel periodo 2026-2031. Gli impegni delle flotte sui corridoi merci rendono i progetti delle stazioni più finanziabili, in quanto forniscono una fonte definita di domanda di carburante. I programmi pubblici rimangono importanti, ma gli sviluppatori necessitano sempre più di impegni a lungo termine per veicoli e carburante prima di investire in nuovi siti. Il mercato delle stazioni di rifornimento di idrogeno si sta inoltre spostando verso le aree commerciali, dove l'utilizzo giornaliero è più prevedibile rispetto alla domanda di autovetture al dettaglio. Gli accordi di fornitura, la capacità di distribuzione e l'affidabilità delle stazioni influenzeranno il ritmo di espansione della rete tanto quanto le politiche sui veicoli. Il mercato delle stazioni di rifornimento di idrogeno, pertanto, favorisce gli operatori in grado di combinare fornitura di idrogeno, infrastrutture di erogazione e rapporti con le flotte.
Punti chiave del rapporto
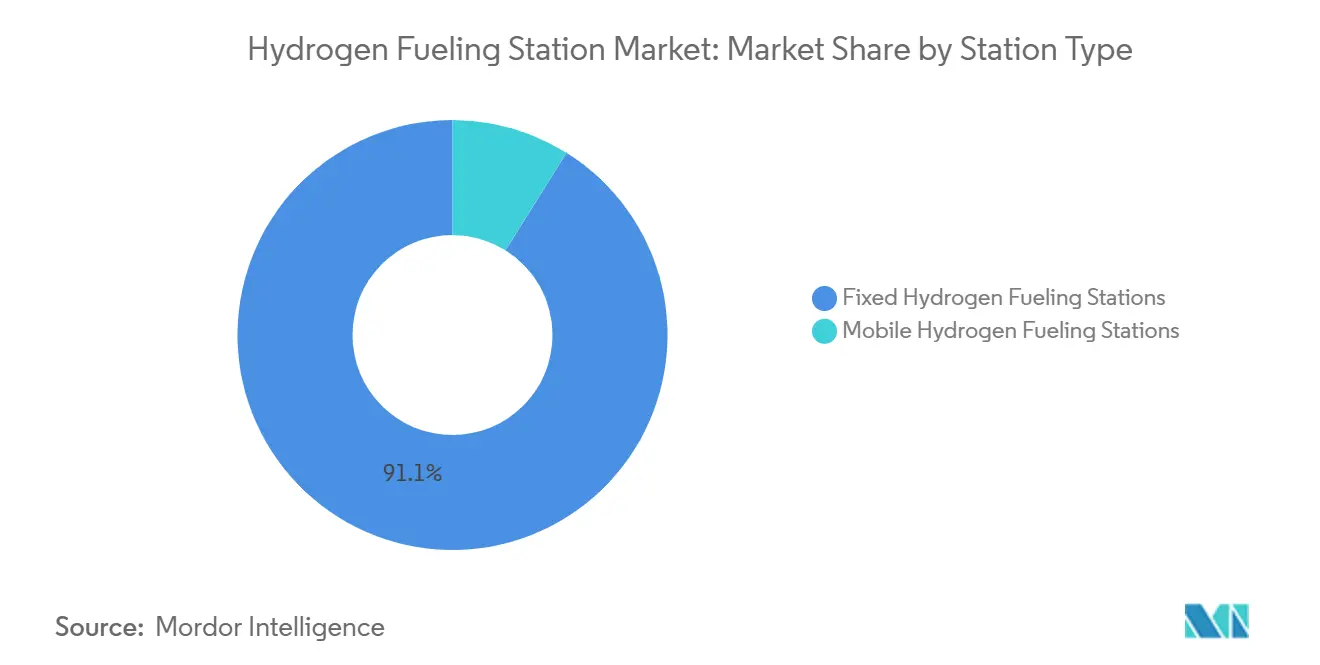
- Per tipologia di stazione, nel 2025 le stazioni fisse detenevano il 91.1% della quota di mercato delle stazioni di rifornimento di idrogeno, mentre si prevede che le stazioni mobili cresceranno a un tasso annuo composto del 22.3% fino al 2031.
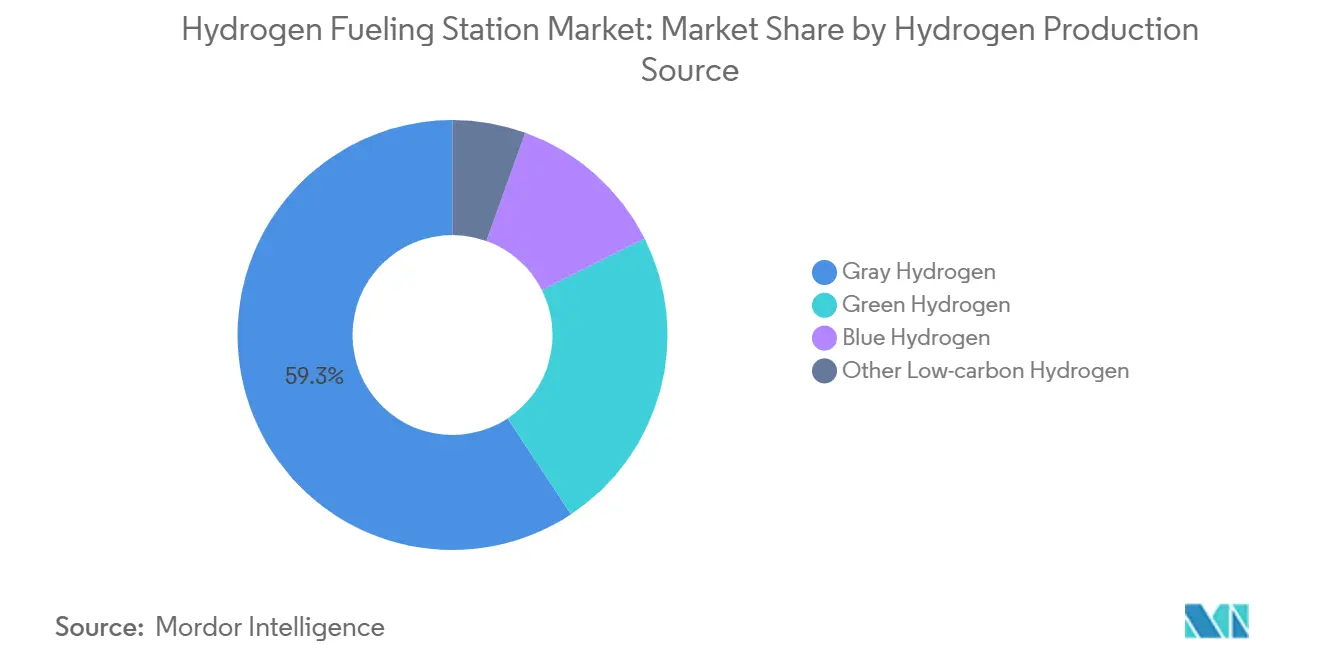
- In base alla fonte di produzione dell'idrogeno, nel 2025 l'idrogeno grigio deteneva il 59.3% della quota di mercato delle stazioni di rifornimento di idrogeno, mentre si prevede che l'idrogeno verde crescerà a un tasso annuo composto del 31.4% fino al 2031.
- Per tipologia di utilizzo finale, nel 2025 le autovetture detenevano una quota del 39.5%, mentre si prevede che i camion pesanti cresceranno a un tasso annuo composto del 27.3% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 45.3% nel 2025 e si prevede che crescerà a un tasso annuo composto del 29.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle stazioni di rifornimento di idrogeno
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di idrogeno trainata dalla flotta proveniente dai corridoi di trasporto merci pesanti | + 4.20% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Obblighi per i veicoli a emissioni zero e finanziamenti per le infrastrutture a idrogeno | + 3.50% | A livello globale, con guadagni a breve termine in California, Germania e Corea del Sud. | A breve termine (≤ 2 anni) |
| Crescita delle flotte di autobus di linea e di deposito | + 2.80% | Asia-Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Integrazione tra idrogeno verde ed elettrolizzatore in loco | + 3.10% | Europa e Asia orientale | A lungo termine (≥ 4 anni) |
| Decarbonizzazione di porti, aeroporti e hub logistici. | + 1.90% | Europa, Asia meridionale e orientale, con ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2-4 anni) |
| Ottimizzazione del portafoglio di stazioni tramite implementazione modulare e mobile. | + 1.80% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di idrogeno trainata dalla flotta proveniente dai corridoi di trasporto merci pesanti
Il segnale di domanda più forte nel mercato delle stazioni di rifornimento di idrogeno proviene dagli operatori logistici che necessitano di un accesso affidabile al carburante su percorsi di trasporto merci definiti. La Germania ha lanciato un programma da 220 milioni di euro nel gennaio 2026 per supportare fino a 40 stazioni di idrogeno e 400 camion a celle a combustibile sulle rotte principali della rete TEN-T. Entro la scadenza di giugno 2026, il programma aveva ricevuto 526 domande per un totale di 455 milioni di euro, più del doppio dei finanziamenti disponibili. [1] NOW GmbH, “BMV Invests in Climate-Friendly Heavy-Duty Transport,” NOW GmbH, now-gmbh.de La Corea del Sud ha istituito corridoi merci tra Seul e Busan, Seul e Gwangju e Incheon e Chungbuk. Questi programmi favoriscono i contratti di flotta che collegano i veicoli a posizioni specifiche e aumentano la capacità di trasporto prevista delle stazioni. Il mercato delle stazioni di rifornimento di idrogeno trae vantaggio quando un deposito o un corridoio ha una domanda prevedibile, perché questo modello supporta il recupero dei costi operativi prima che si sviluppi una base di clienti al dettaglio più ampia.
Obblighi per i veicoli a emissioni zero e finanziamenti per le infrastrutture a idrogeno
Il sostegno pubblico si sta spostando dai progetti dimostrativi verso le infrastrutture commerciali per l'idrogeno. La California ha stanziato 45 milioni di dollari nel 2026 nell'ambito del GFO-25-607 per le infrastrutture di rifornimento di idrogeno destinate a veicoli leggeri, medi e pesanti. Lo Stato ha inoltre fornito 40 milioni di dollari attraverso il suo programma ZEV Infrastructure Blueprints 2.0 per applicazioni su veicoli medi e pesanti. La Corea del Sud ha stanziato 721.8 miliardi di won, equivalenti a 530 milioni di dollari, nel 2025 per i sussidi all'acquisto di veicoli a celle a combustibile e ha aumentato il sussidio per il carburante a idrogeno per autobus a 5,000 won al chilogrammo. L'AFIR richiede punti di rifornimento di idrogeno accessibili al pubblico sui corridoi principali della rete TEN-T entro scadenze prestabilite. Questi requisiti rendono più importanti le autorizzazioni e le approvazioni relative alle distanze di sicurezza, poiché i ritardi nelle approvazioni possono impedire a un progetto di entrare a far parte di un cluster di corridoi iniziale. Il mercato delle stazioni di rifornimento di idrogeno ha un percorso più chiaro verso la domanda laddove i finanziamenti sono legati alla diffusione dei veicoli e all'accesso al corridoio.
Integrazione tra idrogeno verde ed elettrolizzatore in loco
L'elettrolisi in loco può ridurre l'esposizione alle interruzioni nella fornitura di idrogeno, sebbene non elimini la sfida dei costi della fornitura a basse emissioni. La produzione di idrogeno a basse emissioni è cresciuta del 20% nel 2025, raggiungendo quasi 1 Mt, e l'Agenzia Internazionale dell'Energia prevede che la produzione supererà per la prima volta l'1% della produzione globale di idrogeno nel 2026. Air Liquide ha preso una decisione finale di investimento nell'agosto 2025 per il suo elettrolizzatore ELYgator da 200 MW a Rotterdam, che dovrebbe produrre fino a 23,000 tonnellate di idrogeno rinnovabile ogni anno per usi industriali e di trasporto pesante. [2] Air Liquide, “Air Liquide Announces Major Investments to Support European Decarbonization in Collaboration with TotalEnergies,” Air Liquide, engineering-technologies.airliquide.com ITM Power ha ricevuto una sovvenzione governativa di 46.5 milioni di sterline nel 2026 per la produzione del suo stack di elettrolizzatori Chronos. Il Dipartimento dell'Energia degli Stati Uniti si prefigge l'obiettivo di raggiungere un costo di 1 dollaro al chilogrammo per la produzione di idrogeno pulito entro il 2031. Il mercato delle stazioni di rifornimento di idrogeno può trarre vantaggio dalla produzione locale, che migliora l'affidabilità dell'approvvigionamento e allinea la futura messa in funzione delle stazioni con la nuova capacità degli elettrolizzatori.
Ottimizzazione del portafoglio di stazioni tramite implementazione modulare e mobile.
Le strutture mobili e modulari consentono agli operatori di rifornire le flotte prima del completamento di un progetto permanente. HYKIT ha lanciato a maggio 2026 l'unità di rifornimento mobile MHR-X75, un'unità montata su rimorchio che può operare senza opere civili presso la sede del cliente. Una stazione mobile gestita da MoviaTec e rifornita da Lhyfe ha rifornito sei autobus a celle a combustibile nella Bassa Sassonia da dicembre 2025, in attesa della costruzione di una stazione permanente. FASTECH ha avviato l'assemblaggio finale del suo sistema trasportabile FASTMAX a gennaio 2026, con capacità di erogazione a 350 e 700 bar. Hexagon Purus afferma che i suoi sistemi mobili possono erogare fino a 360 kg al giorno e possono essere messi in funzione in meno di 24 ore. Queste soluzioni offrono al mercato delle stazioni di rifornimento di idrogeno un modo per osservare la reale domanda delle flotte prima che uno sviluppatore investa capitali in una capacità permanente. Creano inoltre una soluzione pratica per depositi di autobus, porti e siti logistici che necessitano di un approvvigionamento temporaneo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e basso utilizzo iniziale | -2.10% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Reti limitate di fornitura e distribuzione dell'idrogeno | -1.80% | Nord America e Europa | Medio termine (2-4 anni) |
| Esposizione al problema della qualità dell'idrogeno e dell'affidabilità della fornitura durante il tempo di attività della stazione | -0.90% | Global | A breve termine (≤ 2 anni) |
| Attriti legati a permessi, distanze di sicurezza e approvazioni transfrontaliere. | -0.80% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e basso utilizzo iniziale
La redditività delle stazioni di rifornimento di idrogeno rimane problematica quando il numero di veicoli è basso e le vendite di carburante sono incerte. Uno studio del 2026 pubblicato sull'International Journal of Hydrogen Energy ha identificato l'utilizzo e il tasso di sconto come i principali fattori di costo per le stazioni di rifornimento di idrogeno per veicoli pesanti. Lo studio ha rilevato che, in caso di basso utilizzo, i costi livellati dell'idrogeno possono superare i 50 euro al chilogrammo per le configurazioni più piccole. Una precedente valutazione della California ha inoltre documentato problemi di operatività della rete legati alla manutenzione e alla qualità dell'idrogeno. Queste condizioni rendono una stazione più vulnerabile in caso di interruzioni nelle forniture o di variazioni nella qualità del prodotto. Il programma tedesco affronta questo rischio collegando i finanziamenti per le stazioni ai camion a celle a combustibile, il che può migliorare l'utilizzo fin dall'inizio. Il mercato delle stazioni di rifornimento di idrogeno rimarrà sensibile ai costi di finanziamento fino a quando la domanda non sarà stabilizzata da flotte fisse.
Reti limitate di fornitura e distribuzione dell'idrogeno
I sistemi di distribuzione non si stanno espandendo allo stesso ritmo dei progetti di produzione di idrogeno. Una ricerca associata all'Università Heriot-Watt ha rilevato che gasdotti, capacità di liquefazione e infrastrutture per autocisterne si stanno sviluppando alla metà del ritmo della capacità produttiva. La Corte dei Conti olandese ha riferito nel 2025 che i costi per la rete nazionale dell'idrogeno erano saliti a 2.5 miliardi di euro, mentre la struttura dei finanziamenti era stata dimensionata per un progetto da 857 milioni di euro. [3] Corte dei Conti olandese, "Rete dell'idrogeno sotto forte pressione", Corte dei Conti olandese, english.rekenkamer.nl Questo divario limita la scelta delle stazioni che non si trovano vicino alla produzione e può aumentare i costi del carburante consegnato. Ritarda inoltre i collegamenti di rete e crea ulteriore lavoro di approvazione tra le regioni. Il mercato delle stazioni di rifornimento di idrogeno si trova ad affrontare un problema di coordinamento perché le infrastrutture di produzione, trasporto, stoccaggio e distribuzione devono essere sviluppate in una sequenza funzionale. I progetti che collegano la capacità delle stazioni ad accordi di fornitura e consegna affidabili sono in una posizione migliore per evitare il sottoutilizzo.
Analisi del segmento
Per tipo di stazione: Ancore di infrastruttura fissa Volume, Formati mobili Espandi la portata
Nel 2025, le stazioni fisse detenevano il 91.1% del mercato delle stazioni di rifornimento di idrogeno. La loro posizione di leadership riflette la necessità di un'elevata capacità di rifornimento su rotte commerciali consolidate e presso grandi flotte. Gli impianti fissi sono adatti a corridoi in cui i veicoli possono rifornirsi ripetutamente e dove lo sviluppatore può giustificare l'installazione di apparecchiature di compressione, stoccaggio ed erogazione. Il settore delle stazioni di rifornimento di idrogeno si affida a questi siti per fornire la spina dorsale di una rete affidabile. Le stazioni mobili rappresentavano l'8.9% della capacità installata nel 2025, ma svolgono un ruolo diverso, portando carburante nelle prime fasi di implementazione delle flotte. Secondo le fonti fornite, alla fine del 2024 la regione Asia-Pacifico contava 849 stazioni, con un'alta concentrazione in Cina, Corea del Sud e Giappone.
Si prevede che le stazioni mobili cresceranno a un tasso annuo composto (CAGR) del 22.3% tra il 2026 e il 2031. Il loro impegno iniziale ridotto consente agli sviluppatori di verificare se la domanda della flotta giustifica un sito più grande. Il mercato delle stazioni di rifornimento di idrogeno può utilizzare queste strutture per autobus, camion, attrezzature portuali e applicazioni temporanee durante i lavori di costruzione. I sistemi montati su rimorchio riducono inoltre i tempi tra la consegna di un veicolo della flotta e la disponibilità del carburante. L'erogazione conforme agli standard rimane importante per servire veicoli di diversi produttori. Un portafoglio misto di risorse fisse e mobili può limitare il rischio di costruire capacità permanenti prima che la domanda sia soddisfatta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di produzione di idrogeno: l'idrogeno grigio mantiene i volumi, l'idrogeno verde guida gli investimenti
Nel 2025, l'idrogeno grigio deteneva il 59.3% del mercato, a dimostrazione del fatto che i volumi attuali delle stazioni di rifornimento dipendono ancora fortemente dalle consolidate forniture di origine fossile. La sua posizione è legata ai minori costi di produzione attuali e all'ampia disponibilità. L'idrogeno blu rappresenta un'opzione di transizione perché integra la cattura e lo stoccaggio del carbonio al reforming del gas naturale, ma dipende comunque dai prezzi del gas e dalle infrastrutture per la gestione del carbonio. Anche altre fonti di idrogeno a basse emissioni di carbonio contribuiscono al mix di approvvigionamento del mercato delle stazioni di rifornimento. Questo mix offre agli operatori opzioni di approvvigionamento più immediate, in attesa che la produzione a basse emissioni venga ampliata. Significa anche che il profilo ambientale di una stazione dipende dalla fonte di idrogeno utilizzata, piuttosto che dal solo erogatore.
Si prevede che l'idrogeno verde crescerà a un tasso annuo composto (CAGR) del 31.4% fino al 2031. L'elettricità da fonti rinnovabili, la diffusione degli elettrolizzatori e le politiche di sostegno all'acquisto stanno supportando questa espansione. Il settore delle stazioni di rifornimento di idrogeno può utilizzare l'elettrolisi in loco e nelle vicinanze per ridurre la dipendenza dalle consegne a lunga distanza. Può anche rafforzare la pianificazione dell'approvvigionamento quando la messa in funzione delle stazioni avviene in prossimità di nuovi impianti di produzione. Tuttavia, la tempistica dell'aggiunta di idrogeno verde deve coincidere con la conversione della flotta e la messa in funzione delle stazioni. Ciò rende i contratti di fornitura e l'accesso all'elettricità elementi centrali per la redditività commerciale.
Per tipologia di utilizzo: la quota di mercato dei veicoli passeggeri maschera le tensioni strutturali, mentre i camion pesanti definiscono gli scenari economici futuri.
Nel 2025, i veicoli passeggeri hanno guidato la domanda di utilizzo finale con una quota del 39.5%. Questa posizione non elimina la pressione sulle reti di stazioni orientate al commercio al dettaglio, dove la domanda di veicoli è irregolare. La JHyM giapponese ha segnalato 148 stazioni operative al 30 aprile 2026, il che illustra la sfida di mantenere una rete incentrata sui passeggeri. [4] Japan Hydrogen Station Network, “National Hydrogen Station Status,” Japan Hydrogen Station Network, jhym.co.jp Il mercato delle stazioni di rifornimento di idrogeno necessita di un utilizzo regolare delle stazioni per coprire i costi di esercizio e manutenzione. La domanda di passeggeri può supportare tale utilizzo in determinate località, ma è meno prevedibile rispetto a un programma di flotta chiuso. La Corea del Sud ha abbinato l'espansione delle stazioni a sussidi per i veicoli e a un'implementazione orientata alla flotta, creando un profilo di domanda diverso.
Si prevede che il mercato degli autocarri pesanti crescerà a un tasso annuo composto (CAGR) del 27.3% fino al 2031, il più alto tra le categorie di utilizzo finale. I loro percorsi e il maggiore fabbisogno di carburante possono creare volumi più stabili presso le stazioni di rifornimento lungo i corridoi. Veicoli commerciali, autobus di linea, ferrovie, applicazioni navali e veicoli industriali forniscono ulteriori fonti di domanda. Gli autobus con base fissa e i carrelli elevatori da magazzino sono particolarmente utili come punti di riferimento, poiché i loro cicli di rifornimento sono noti in anticipo. Il mercato delle stazioni di rifornimento di idrogeno si sta sempre più orientando verso le operazioni dei veicoli commerciali, piuttosto che verso un modello di vendita al dettaglio concepito principalmente per le autovetture. Questo cambiamento favorisce le stazioni con capacità a doppia pressione, accesso alle flotte e accordi di fornitura adatti a un elevato utilizzo giornaliero.
Analisi geografica
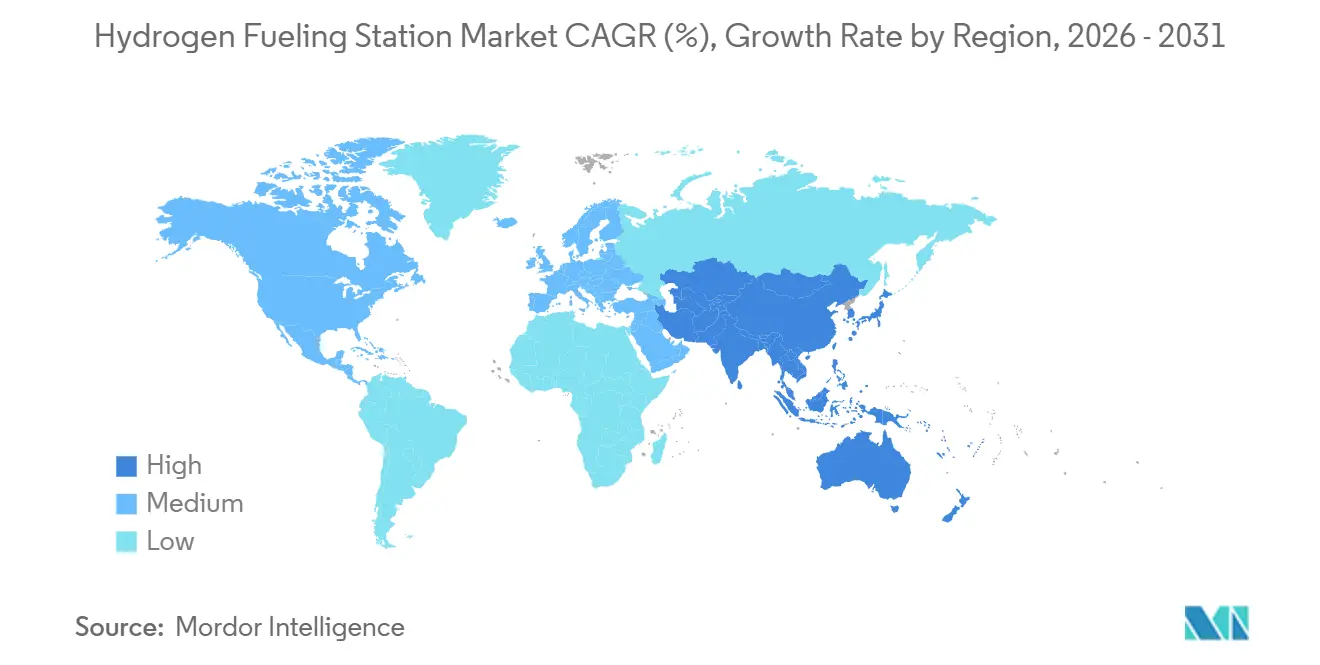
Nel 2025, la regione Asia-Pacifico deteneva il 45.3% del mercato delle stazioni di rifornimento di idrogeno e si prevede che crescerà a un tasso annuo composto del 29.7% fino al 2031. Cina, Corea del Sud e Giappone rimangono i principali centri di diffusione nella regione. La Corea del Sud ha ampliato il numero delle sue stazioni da 170 nel 2022 a 400 nel 2025, grazie anche ai sussidi per i veicoli. Il Giappone ha una rete operativa inferiore rispetto all'obiettivo prefissato dal governo, il che dimostra la difficoltà di sostenere la domanda di rifornimento trainata dai passeggeri.
L'Europa è la seconda regione più grande e dispone di un quadro normativo che collega la pianificazione delle stazioni alle rotte di trasporto merci. Il bando di finanziamento tedesco mira a sostenere la diffusione combinata di stazioni e infrastrutture per camion lungo i corridoi TEN-T. Alla fine del 2025, TEAL Mobility gestiva 17 stazioni in 5 paesi europei. Il mercato delle stazioni di rifornimento di idrogeno in Europa beneficia anche di progetti di fornitura su larga scala come ELYgator a Rotterdam. Il porto di Klaipėda ha inaugurato nel 2026 il primo impianto di idrogeno verde della Lituania, destinato a navi, camion e operazioni portuali.
Nord America, Sud America, Medio Oriente e Africa hanno posizioni più ridotte, ma presentano percorsi di sviluppo ben definiti. I finanziamenti della California per il 2026 si concentrano sul rifornimento di idrogeno per veicoli di diverse classi di peso. In Nord America, i progetti di corridoi interconnessi hanno maggiori probabilità di essere realizzabili rispetto a quelli in località isolate. Il porto brasiliano di Suape ha annunciato un piano di espansione per un hub di idrogeno verde da 15.8 miliardi di BRL (circa 3.09 miliardi di dollari) con entrata in funzione prevista per il 2030, sebbene le infrastrutture di rifornimento in Sud America rimangano limitate. Il Medio Oriente sta sviluppando la capacità di produzione di idrogeno verde per l'esportazione, mentre il rifornimento interno è ancora in una fase iniziale. Queste regioni possono trarre vantaggio dal collegamento tra lo sviluppo della produzione, i porti, i centri logistici e gli impegni iniziali per le flotte.
Panorama competitivo
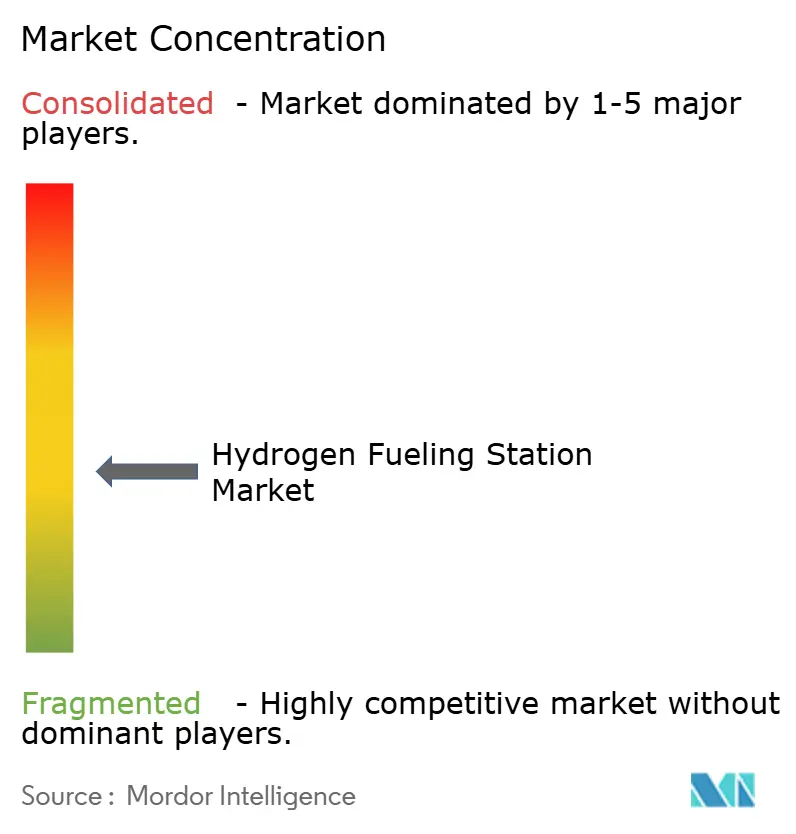
Il mercato delle stazioni di rifornimento di idrogeno presenta una moderata concentrazione tra aziende integrate del settore dei gas industriali e dell'energia, mentre la fornitura di apparecchiature e la gestione di stazioni specializzate rimangono frammentate. Air Liquide, Linde e Air Products godono di un vantaggio competitivo in quanto sono in grado di combinare le capacità di fornitura, trattamento e gestione delle stazioni. Il mercato delle stazioni di rifornimento di idrogeno offre un valore aggiunto agli operatori che controllano la fornitura e le operazioni nello stesso sito. Questa integrazione può ridurre i passaggi di consegne tra i fornitori e migliorare la responsabilità in termini di tempi di attività.
TEAL Mobility unisce le capacità di rete di TotalEnergies e Air Liquide e, alla fine del 2025, contava 17 stazioni in 5 paesi europei. Air Liquide ha inoltre investito 500 milioni di euro (circa 576.03 milioni di dollari) nel progetto ELYgator, che mira a creare una fonte di idrogeno rinnovabile più ampia per clienti industriali e del settore dei trasporti. Nell'aprile 2026, Nel ASA ha ricevuto un ordine di 7 milioni di dollari per apparecchiature PEM containerizzate destinate al rifornimento di idrogeno e all'uso industriale in Europa. Queste iniziative supportano offerte integrate che combinano apparecchiature di produzione con la fornitura di idrogeno alle stazioni. I fornitori sono inoltre alla ricerca di soluzioni in cui le apparecchiature possano servire sia la produzione che le operazioni delle stazioni.
Aziende di dimensioni più ridotte come Hydrogen Refueling Solutions, Maximator Hydrogen e Atawey possono competere per la realizzazione di stazioni modulari con una capacità compresa tra 50 e 500 kg al giorno. Porti, aeroporti e hub logistici rappresentano siti rilevanti in quanto in grado di concentrare diverse forme di domanda di trasporto. Il progetto HySPARK in Polonia integra produzione, rifornimento di autocarri, attrezzature di terra aeroportuali e treni in un unico polo. Il mercato delle stazioni di rifornimento di idrogeno è aperto a fornitori specializzati, ma i grandi progetti di corridoio favoriranno le aziende con solide relazioni in termini di fornitura, capitale e flotta. Il panorama competitivo più ampio rimarrà quindi probabilmente diversificato anche se gli operatori di rete perseguiranno modelli integrati.
Leader del settore delle stazioni di rifornimento di idrogeno
Linde plc
L'Air Liquide SA
Prodotti per l'aria e prodotti chimici, Inc.
China Petroleum and Chemical Corporation
Nell'ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: il BMV tedesco ha ricevuto 526 richieste di finanziamento per un totale di 455 milioni di euro, nell'ambito del programma da 220 milioni di euro per stazioni di rifornimento di idrogeno e camion a celle a combustibile, entro la scadenza del 30 giugno 2026. L'assegnazione finale dei contratti è prevista entro la fine del 2026 e riguarderà 400 stazioni e veicoli lungo i corridoi principali della rete TEN-T.
- Luglio 2026: ITM Power ha annunciato l'assegnazione formale di un finanziamento di 46.5 milioni di sterline da parte del Dipartimento britannico per la sicurezza energetica e le emissioni zero, destinato a finanziare la produzione a Sheffield del suo sistema di elettrolizzatori Chronos di nuova generazione.
- Giugno 2026: Plug Power ha completato la messa in servizio di un sistema di elettrolisi GenEco PEM da 5 MW presso l'impianto Power-to-X Måde di European Energy a Esbjerg, in Danimarca, che dovrebbe produrre 550 tonnellate metriche di idrogeno verde certificato RFNBO all'anno.
- Aprile 2026: Nel ASA ha ricevuto un ordine di acquisto da 7 milioni di dollari da Mesure Process per apparecchiature di elettrolisi PEM containerizzate destinate al rifornimento di idrogeno e all'uso industriale in Europa.
Ambito del rapporto sul mercato globale delle stazioni di rifornimento di idrogeno
Il mercato delle stazioni di rifornimento di idrogeno (HFS) si riferisce all'industria globale coinvolta nella progettazione, produzione, installazione, gestione e manutenzione di infrastrutture che immagazzinano, comprimono, erogano e forniscono idrogeno come combustibile ai veicoli elettrici a celle a combustibile (FCEV) e ad altre applicazioni di trasporto alimentate a idrogeno. Queste stazioni consentono il rifornimento sicuro ed efficiente di autovetture, autobus, camion, treni e attrezzature per la movimentazione dei materiali alimentati a idrogeno, supportando la transizione verso una mobilità a basse emissioni.
Il mercato globale delle stazioni di rifornimento di idrogeno è segmentato per tipologia di stazione, fonte di produzione di idrogeno, utilizzo finale e area geografica. Per tipologia di stazione, il mercato è segmentato in stazioni di rifornimento di idrogeno fisse e stazioni di rifornimento di idrogeno mobili. Per fonte di produzione di idrogeno, il mercato è segmentato in idrogeno verde, idrogeno blu, idrogeno grigio e altri idrocarburi a basse emissioni di carbonio. Per utilizzo finale, il mercato è segmentato in autovetture, veicoli commerciali, autobus, autocarri pesanti, ferrovie, imbarcazioni e veicoli industriali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale delle stazioni di rifornimento di idrogeno in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Stazioni fisse di rifornimento di idrogeno |
| Stazioni mobili di rifornimento di idrogeno |
| Idrogeno verde |
| Idrogeno blu |
| Idrogeno grigio |
| Altri idrogeni a basso contenuto di carbonio |
| Veicoli passeggeri |
| Veicoli commerciali |
| Autobus di transito |
| Autocarri pesanti |
| Ferrovie |
| Marino |
| Veicoli industriali (carrelli elevatori, macchine per l'industria mineraria e portuale) |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di stazione | Stazioni fisse di rifornimento di idrogeno | |
| Stazioni mobili di rifornimento di idrogeno | ||
| Per fonte di produzione di idrogeno | Idrogeno verde | |
| Idrogeno blu | ||
| Idrogeno grigio | ||
| Altri idrogeni a basso contenuto di carbonio | ||
| Per uso finale | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Autobus di transito | ||
| Autocarri pesanti | ||
| Ferrovie | ||
| Marino | ||
| Veicoli industriali (carrelli elevatori, macchine per l'industria mineraria e portuale) | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per le stazioni di rifornimento di idrogeno fino al 2031?
Si prevede che il mercato delle stazioni di rifornimento di idrogeno raggiungerà i 4.89 miliardi di dollari entro il 2031, rispetto ai 2.01 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 19.46%.
Quale formato di stazione radiofonica sta crescendo più rapidamente?
Si prevede che le stazioni mobili cresceranno a un tasso annuo composto del 22.3% fino al 2031, mentre le stazioni fisse deterranno una quota del 91.1% nel 2025.
Perché i camion pesanti sono importanti per il rifornimento di idrogeno?
Si prevede che il mercato dei camion pesanti crescerà a un tasso annuo composto del 27.3% e potrà soddisfare la domanda regolare di carburante per i corridoi e i depositi.
Quale fonte di idrogeno si sta espandendo più rapidamente?
Si prevede che l'idrogeno verde crescerà a un tasso annuo composto del 31.4% fino al 2031, mentre l'idrogeno grigio deterrà una quota del 59.3% nel 2025.
Quale regione è all'avanguardia nella diffusione delle stazioni di idrogeno?
Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato del 45.3% e si prevede che crescerà a un tasso annuo composto del 29.7% fino al 2031.
Quali fattori limitano gli investimenti in nuove stazioni?
Un basso tasso di utilizzo iniziale, lacune nell'approvvigionamento e nella distribuzione, problemi di operatività e ritardi nell'ottenimento dei permessi possono compromettere la redditività del progetto.


