

Dimensioni e quota di mercato degli shunt per l'idrocefalo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
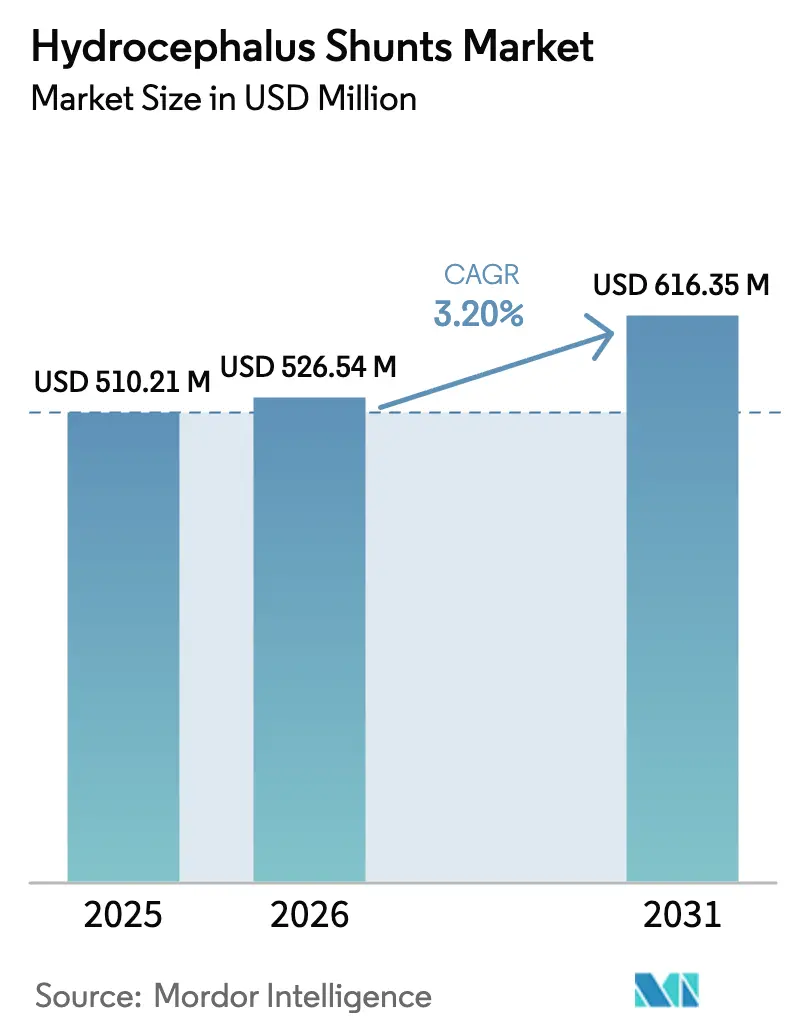
| Dimensione del mercato (2026) | USD 526.54 milioni |
| Dimensione del mercato (2031) | USD 616.35 milioni |
| Tasso di crescita (2026 - 2031) | 3.20% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli shunt per l'idrocefalo di Mordor Intelligence
Il mercato degli shunt per idrocefalo è stato valutato a 510.21 milioni di dollari nel 2025 e si stima che crescerà da 526.54 milioni di dollari nel 2026 a 616.35 milioni di dollari entro il 2031, con un CAGR del 3.20% durante il periodo di previsione (2026-2031). La domanda si orienta verso i casi congeniti pediatrici, tuttavia l'idrocefalo normoteso (NPH) negli adulti over 65 sta aumentando più rapidamente, poiché l'invecchiamento della popolazione e il miglioramento delle diagnosi convertono le diagnosi errate di demenza in candidati per shunt. I limiti di rimborso rallentano i volumi dei mercati maturi, mentre i programmi di rafforzamento delle capacità pubblico-privato in India, Indonesia e Nigeria sbloccano la domanda latente. La differenziazione del prodotto si concentra sulle valvole programmabili che riducono il rischio di revisione, sebbene l'interferenza del campo magnetico spinga l'autorità di regolamentazione a esaminarle. Gli ospedali rimangono il contesto dominante, tuttavia la spinta degli enti pagatori per il controllo dei costi sta indirizzando i casi adulti idonei verso i centri chirurgici ambulatoriali (ASC).
Punti chiave del rapporto
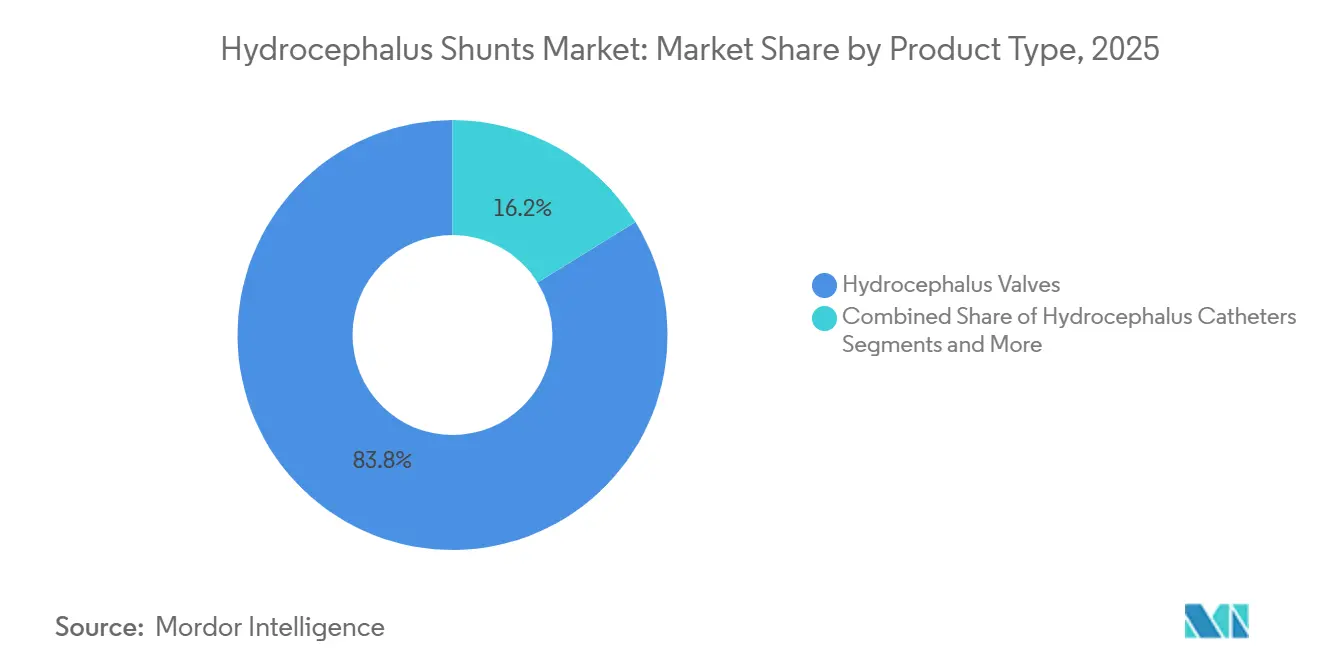
- Per tipologia di prodotto, le valvole per l'idrocefalo hanno rappresentato l'83.81% del fatturato nel 2025 e si prevede che le varianti programmabili cresceranno a un CAGR del 4.12% entro il 2031.
- Per fascia d'età, le procedure pediatriche hanno rappresentato il 70.23% del volume nel 2025, mentre il segmento degli adulti è destinato a crescere a un CAGR del 4.21% fino al 2031.
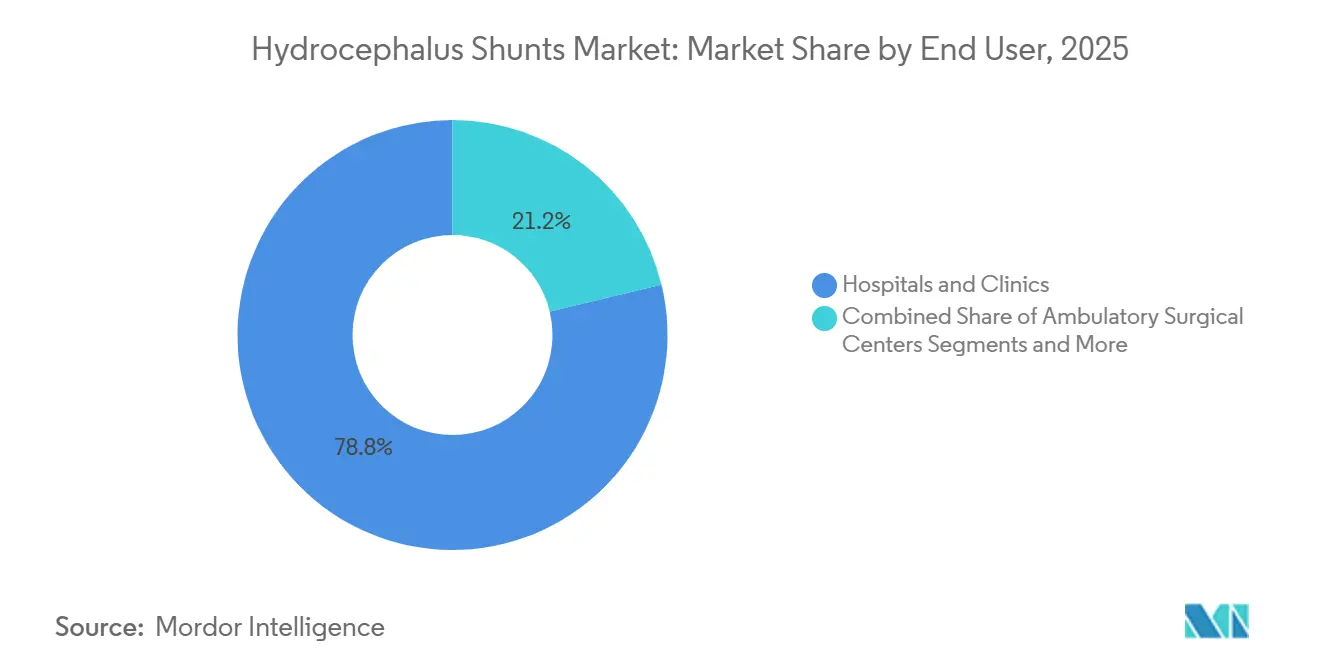
- In base all'utente finale, ospedali e cliniche detenevano una quota del 78.76% nel 2025, mentre gli ASC hanno registrato la crescita più rapida, con un CAGR del 4.32% fino al 2031.
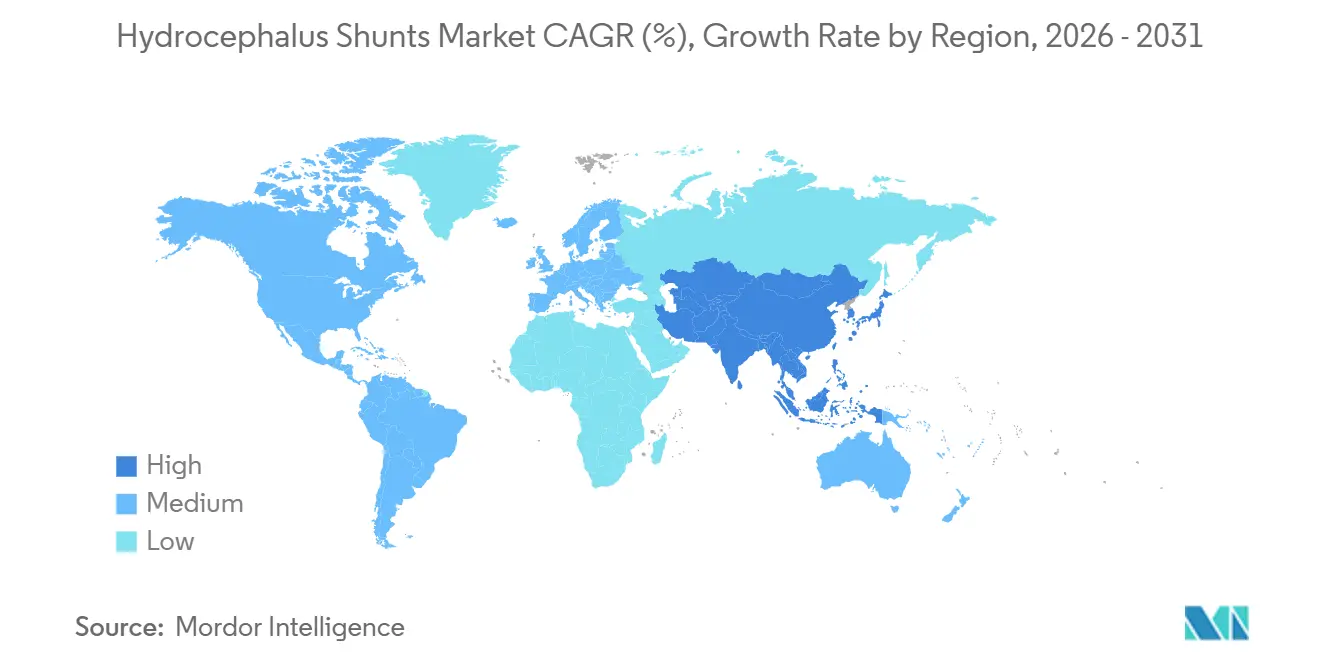
- In termini geografici, il Nord America è stato il Paese leader con il 42.23% dei ricavi del 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 4.52%, il ritmo regionale più rapido.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli shunt per l'idrocefalo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di idrocefalo e disturbi neurologici correlati | + 0.8% | Globale, con una crescita dell'incidenza acuta nelle nazioni OCSE che invecchiano e rilevamento di casi congeniti nell'APAC | Medio termine (2-4 anni) |
| Rapida crescita della popolazione geriatrica | + 0.7% | Nord America, Europa, Giappone, Corea del Sud; emergente in Cina | A lungo termine (≥4 anni) |
| Accelerare l'adozione di valvole a pressione programmabile/regolabile | + 0.6% | Mercati principali del Nord America e dell'UE; graduale adozione nei centri urbani dell'APAC | A breve termine (≤2 anni) |
| Emersione di shunt "intelligenti" telemetrici e basati su sensori | + 0.5% | Siti pilota in Nord America; percorsi normativi dell'UE in fase di revisione; penetrazione limitata nell'APAC | Medio termine (2-4 anni) |
| Sviluppo delle capacità neurochirurgiche nei mercati emergenti finanziato dal PPP | + 0.4% | India, Indonesia, Nigeria, Kenya; iniziative selettive in Medio Oriente | A lungo termine (≥4 anni) |
| Percorsi normativi accelerati per nuovi shunt | + 0.2% | Nord America, Europa, Giappone, Corea del Sud; emergente in India | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di idrocefalo e disturbi neurologici correlati
La diagnosi di patologie congenite è in aumento, poiché l'ecografia prenatale sta diventando di routine nei paesi a medio reddito, mentre la prevalenza di NPH aumenta tra gli adulti over 65, una coorte che si prevede raggiungerà 1.6 miliardi entro il 2050. Le linee guida riviste dell'American Academy of Neurology ora raccomandano la puntura lombare quando coesistono disturbi dell'andatura e declino cognitivo, reindirizzando i pazienti con demenza precedentemente diagnosticati erroneamente verso la terapia con shunt. Anche i casi post-emorragici e post-infettivi aumentano laddove la capacità della terapia intensiva neonatale supera le infrastrutture per il controllo delle infezioni. Questa doppia pressione epidemiologica sostiene i volumi di procedure oltre la crescita della popolazione di base. I produttori di dispositivi considerano queste tendenze come affidabili fattori di domanda, poiché ogni nuovo impianto consolida un flusso di entrate pluriennale per la revisione e la sostituzione. I pianificatori del sistema sanitario, tuttavia, valutano l'onere del follow-up a lungo termine quando allocano i budget per la neurochirurgia.
Rapida crescita della popolazione geriatrica
Entro il 2050, il numero di individui di età pari o superiore a 65 anni raddoppierà quasi, raggiungendo 1.6 miliardi, con l'Asia orientale e l'Europa meridionale a guidare l'aumento. [1] Nazioni Unite, “World Population Prospects 2024”, un.org La prevalenza di NPH in questa coorte varia dallo 0.2% al 2.9%, traducendosi in milioni di potenziali destinatari. Il Giappone ha già registrato un aumento del 23% dei ricoveri per NPH dal 2020 al 2024. Negli Stati Uniti, Medicare ha aumentato i pagamenti ASC per il posizionamento di shunt del 4.2% nel 2025, segnalando l'intenzione del pagatore di spostare i casi adulti non complicati dai reparti di degenza più costosi. Con l'allungamento della longevità nelle economie emergenti, si prevedono ondate di volume simili, sebbene la carenza di chirurghi rischi di allungare i tempi di attesa. I produttori stanno quindi adattando i mix di prodotti, offrendo valvole a pressione fissa per i casi adulti stabili e riservando i modelli programmabili premium per i cambiamenti di pressione pediatrici correlati alla crescita.
Accelerare l'adozione di valvole programmabili
Le valvole programmabili consentono regolazioni non invasive della pressione che riducono i tassi di revisione biennale dal 38% al 24% rispetto ai modelli a pressione fissa. Strata di Medtronic e CERTAS Plus di Integra detengono insieme circa il 60% del segmento programmabile nordamericano. [2] Medtronic, “Investor Presentation Q4 FY2025,” medtronic.com L'adozione è lenta nei mercati con risorse limitate perché queste valvole costano da due a tre volte di più e richiedono strumenti magnetici per la regolazione post-operatoria. Sono emersi problemi di sicurezza quando 37 incidenti di riprogrammazione involontaria sono stati collegati a scansioni MRI, portando a un richiamo nel 2024 e a nuovi protocolli di pre-imaging. Nonostante la battuta d'arresto, i pagatori continuano a preferire la programmabilità per il suo costo per episodio inferiore nel corso della vita e i produttori di dispositivi stanno riprogettando la schermatura magnetica per soddisfare un prossimo standard ISO per l'immunità dei dispositivi impiantabili. [3] US Food and Drug Administration, “Safety Communication: Programmable Shunt Valve Reprogramming Risks 2024,” fda.gov
Emersione degli shunt “intelligenti” telemetrici
L'eShunt di CereVasc ha ottenuto l'esenzione FDA per dispositivi sperimentali nel maggio 2024, integrando un sensore wireless che trasmette i dati della pressione intracranica ai medici. Uno studio pilota su 30 pazienti ha dimostrato che le occlusioni venivano rilevate 11 giorni prima rispetto ai metodi basati sui sintomi. Se gli studi clinici pivotali estendessero questi risultati, i ricavi potrebbero spostarsi verso servizi di monitoraggio in abbonamento che completano l'impianto. Medtronic ha annunciato una valvola concorrente con funzionalità di telemetria in fase di sviluppo, confermando il riconoscimento ormai consolidato della connettività come nuovo asse competitivo. Le autorità di regolamentazione richiedono valutazioni del rischio per la sicurezza informatica ai sensi del Regolamento UE sui dispositivi medici, aumentando i costi di sviluppo ma creando un fossato attorno ai prodotti conformi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati tassi di malfunzionamento, revisione e infezione dello shunt | -0.6% | Globale, con oneri di revisione più elevati in contesti con risorse limitate e privi di infrastrutture tecniche sterili | A breve termine (≤2 anni) |
| Crescente adozione di alternative senza shunt | -0.4% | Nord America e UE dove si concentra la competenza ETV; penetrazione limitata in APAC e Africa | Medio termine (2-4 anni) |
| Rischio di riprogrammazione della valvola indotta dal campo magnetico | -0.2% | Principalmente Nord America e UE con elevato utilizzo della risonanza magnetica; preoccupazione emergente nei centri urbani dell'APAC | A breve termine (≤2 anni) |
| Le norme UE sull'economia circolare aumentano i costi di conformità per gli shunt polimerici | -0.2% | Stati membri dell'Unione Europea; trasferimento indiretto dei costi alle catene di fornitura globali | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati tassi di malfunzionamento, revisione e infezione dello shunt
Circa il 40% degli shunt pediatrici fallisce entro due anni e i tassi di infezione raggiungono il 15% nelle strutture con tecniche sterili non ottimali. Ogni revisione costa fino al 50% in più rispetto all'impianto iniziale, includendo l'imaging d'urgenza e la terapia intensiva. L'ostruzione meccanica è la causa del 60% dei fallimenti, mentre i difetti valvolari e le disconnessioni dei tubi rappresentano il resto. I cateteri impregnati di antibiotico riducono il rischio di infezione di circa il 30%, ma aggiungono 200-400 dollari per dispositivo, limitandone l'adozione nei sistemi pubblici. Il divario di affidabilità rafforza la necessità di contratti di rimborso basati sui risultati, che penalizzano gli alti tassi di revisione e premiano i dispositivi che dimostrano una pervietà prolungata.
Crescente adozione di alternative senza shunt
La terzoventricolostomia endoscopica (ETV) raggiunge ora tassi di successo superiori al 70% nei pazienti con stenosi dell'acquedotto di età superiore a un anno. Gli enti pagatori nordamericani ed europei hanno avviato un sistema di rimborso a livelli che indirizza i pazienti idonei verso centri abilitati all'ETV. Sebbene l'ETV eviti complicazioni hardware, è adatta solo al 20-30% dei casi totali di idrocefalo e si basa su competenze endoscopiche avanzate assenti in molte regioni emergenti. Ciononostante, la sua esistenza esercita una pressione sui prezzi degli shunt e costringe i produttori a differenziarsi in base alla durata e al monitoraggio remoto piuttosto che ai componenti di base. Gli ospedali privi di capacità ETV si trovano in una situazione di svantaggio competitivo quando gli enti pagatori privilegiano i centri di eccellenza.
Analisi del segmento
Per tipo di prodotto: Valvole Anchor Revenue, Sistemi Trail
Le valvole per idrocefalo detenevano l'83.81% della quota di mercato degli shunt per idrocefalo nel 2025 e si prevede che cresceranno al 4.12% fino al 2031. Le versioni programmabili stanno guadagnando terreno in Nord America e in Europa grazie alla riduzione dei tassi di revisione, mentre i modelli a pressione fissa dominano le gare d'appalto sensibili ai costi nei mercati emergenti. Le vendite di cateteri stand-alone crescono laddove i chirurghi realizzano configurazioni personalizzate per anatomie complesse, ma i sistemi di shunt in bundle rimangono interessanti per la semplicità di inventario. Il mercato degli shunt per idrocefalo per le valvole è destinato a espandersi man mano che la telemetria aggiunge nuove proposte di valore all'hardware esistente. I modelli basati su sensori in fase di valutazione clinica potrebbero reindirizzare i profitti verso i servizi dati, ma i percorsi normativi estesi offrono agli operatori storici il tempo di difendere la propria quota.
Cateteri e sistemi completi si dividono il fatturato rimanente. I tubi impregnati di antibiotici stanno guadagnando terreno nei centri pediatrici ad alta acuità, ma i prezzi maggiorati ne rallentano l'adozione negli ospedali pubblici. I kit di shunt a pacchetto fisso attraggono gli ASC che privilegiano la velocità rispetto alla personalizzazione. I tempi di autorizzazione FDA 510(k) inferiori a nove mesi consentono rapidi miglioramenti iterativi, mentre le piattaforme integrate con sensori devono affrontare il più lungo percorso di approvazione pre-commercializzazione. I produttori che bilanciano entrambi i percorsi possono gestire le tempistiche e mantenere l'ampiezza del portafoglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: il volume pediatrico incontra la crescita dell'adulto
I pazienti pediatrici rappresentavano il 70.23% degli impianti del 2025, con un'incidenza di impianti congeniti di 1-2 ogni 1,000 nati vivi. Questi riceventi per tutta la vita generano entrate ricorrenti dalle revisioni, garantendo la prevedibilità dei volumi anche quando i tassi di natalità si stabilizzano. I miglioramenti nella sopravvivenza dei neonati prematuri aumentano la domanda post-emorragica in Asia e Africa, sebbene il rischio di infezione ne complichi gli esiti. Le dimensioni del mercato degli shunt per idrocefalo al servizio delle coorti pediatriche rimangono quindi resilienti nonostante le pressioni sui budget per gli acquisti.
Gli adulti over 65 rappresentano la coorte in più rapida crescita, con un CAGR previsto del 4.21% fino al 2031. Protocolli diagnostici aggiornati trasformano i disturbi dell'andatura e il declino cognitivo in segnalazioni per shunt, in particolare in Giappone, Corea del Sud e Stati Uniti. Le ASC catturano molti di questi casi di minore complessità, allineandosi agli incentivi dei pagatori per l'assistenza ambulatoriale. Le valvole a pressione fissa sono spesso sufficienti per la fisiologia NPH degli adulti, creando un mix di prodotti distinto rispetto alla domanda pediatrica programmabile. I produttori che segmentano l'offerta in base alle esigenze cliniche specifiche per età possono ottimizzare i margini e la penetrazione del mercato.
Per utente finale: gli ASC guadagnano slancio
Ospedali e cliniche hanno generato il 78.76% dei ricavi nel 2025, poiché gli interventi chirurgici pediatrici e di revisione complessi richiedono risorse ospedaliere. Tuttavia, si prevede che gli ASC registreranno un CAGR del 4.32% fino al 2031, il più rapido tra gli utenti finali, dopo che il CMS ha rimosso le procedure di shunt dal suo elenco riservato ai pazienti ricoverati. Le compagnie assicurative nazionali hanno seguito l'esempio, utilizzando la condivisione dei costi differenziata per indirizzare i casi di NPH non complicati verso strutture ambulatoriali. Le dimensioni del mercato degli shunt per l'idrocefalo attribuibili agli ASC si espandono quindi, nonostante la tendenza al ribasso dei prezzi medi di vendita. I produttori di dispositivi ora forniscono kit di shunt chiavi in mano ottimizzati per i flussi di lavoro degli ASC, che favoriscono un rapido turnover e una personalizzazione intraoperatoria minima.
La penetrazione regionale degli ASC varia. Negli Stati Uniti, circa il 15% degli interventi di shunt avviene già negli ASC, ma i modelli di pagamento incentrati sull'ospedale rallentano simili cambiamenti in Europa. La conformità normativa rimane rigorosa: gli standard della Joint Commission per il controllo delle infezioni si applicano in egual misura agli ASC, aumentando i costi generali per caso per le strutture più piccole. Tuttavia, gli enti pagatori continuano ad ampliare gli elenchi delle procedure idonee, il che suggerisce che le strutture ambulatoriali richiederanno una quota incrementale nell'orizzonte di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano degli shunt per idrocefalo
Il Nord America ha generato il 42.23% del fatturato del 2025, trainato da elevati rimborsi e dalla rapida adozione di valvole programmabili e telemetriche. L'aumento dei pagamenti ambulatoriali di Medicare nel 2025 e le designazioni innovative della FDA garantiscono che la regione rimanga il trampolino di lancio per dispositivi innovativi. Il Canada finanzia gli impianti programmabili attraverso i sistemi provinciali, sebbene i progetti pilota di contenimento dei costi leghino il pagamento ai risultati di revisione biennali. Il mercato a doppio binario del Messico vede le istituzioni private adottare importazioni premium mentre gli ospedali pubblici si affidano a valvole a pressione fissa a basso costo.
Mercato degli shunt per idrocefalo nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 4.52% fino al 2031, grazie all'espansione dei cataloghi di rimborso e delle infrastrutture ospedaliere da parte di Cina e India. L'assemblaggio nazionale da parte di produttori multinazionali di dispositivi elude i dazi, riducendo i prezzi al dettaglio e accelerando l'adozione. Giappone e Corea del Sud affrontano una crescita dei volumi dovuta all'invecchiamento, ma devono fare i conti con la carenza di neurochirurghi che allunga i tempi di attesa; i progetti pilota per la capacità produttiva ora formano chirurghi generali nel posizionamento di shunt di base. La crescita nel Sud-Est asiatico si concentra nei centri medici urbani, mentre le aree rurali rimangono sottoservite.
Mercato europeo degli shunt per idrocefalo
L'Europa mostra un'espansione costante, ma più lenta. Le valvole programmabili sono rimborsabili in Germania, mentre il Servizio Sanitario Nazionale del Regno Unito privilegia i modelli a pressione fissa per contenere i budget destinati ai dispositivi. La direttiva sull'economia circolare della regione obbliga i produttori a riprogettare i componenti polimerici per renderli riciclabili entro il 2028, aumentando i costi di conformità che probabilmente si tradurranno in prezzi più elevati per i dispositivi. L'Europa meridionale riacquista slancio negli appalti dopo la pandemia, sebbene le gare d'appalto rimangano fortemente competitive in termini di prezzi.
Mercato degli shunt per idrocefalo in Medio Oriente e Sud America
Medio Oriente e Africa registrano performance disomogenee. I paesi del Consiglio di Cooperazione del Golfo destinano i proventi del petrolio a centri di neurochirurgia terziaria che specificano valvole programmabili di alta qualità, mentre la crescita dell'Africa subsahariana dipende da PPP finanziati da donatori che possono bloccarsi quando cambiano le priorità fiscali. Il Sud America è ancorato al Brasile, dove i ritardi nei rimborsi mettono a dura prova i flussi di cassa degli ospedali, e all'Argentina, dove la volatilità della valuta riduce le importazioni, spingendo i chirurghi ad adottare alternative di provenienza locale.
Panorama normativo
Gli shunt per idrocefalo sono regolamentati come dispositivi neurochirurgici impiantabili, con requisiti di autorizzazione che variano a seconda della giurisdizione e del tipo di prodotto: shunt convenzionale non attivo o piattaforma con sensori. Negli Stati Uniti, i sistemi di shunt per il liquido cerebrospinale (CSF) sono regolamentati dalla FDA come dispositivi medici di Classe II con controlli speciali (21 CFR 882.4545/882.5550), in genere attraverso la procedura 510(k) per modifiche hardware iterative, mentre i concetti più innovativi, basati sulla telemetria, sono generalmente soggetti a tempi più lunghi per la generazione di evidenze e per la revisione.
In Europa, gli shunt sono soggetti al Regolamento UE sui dispositivi medici (MDR 2017/745), che innalza le aspettative in termini di documentazione tecnica (Allegati II e III) e di documenti di sorveglianza post-commercializzazione, come i Rapporti periodici di aggiornamento sulla sicurezza (PSUR). Un punto di riferimento importante per il 2026 è la Decisione di esecuzione (UE) 2026/193 della Commissione europea, che ha riconosciuto la norma EN ISO 7197:2024 come standard armonizzato ai sensi dell'MDR, offrendo ai fabbricanti un percorso più chiaro per dimostrare la conformità degli shunt per idrocefalo sterili, monouso e non attivi (valvole, tubi e serbatoi) in conformità ai requisiti aggiornati della norma ISO 7197:2024.
Analisi della catena del valore
La catena del valore degli shunt per idrocefalo inizia con input specializzati, tra cui elastomeri siliconici di grado medicale per cateteri e alloggiamenti delle valvole, leghe di titanio per componenti selezionati e magneti in terre rare per valvole programmabili. Prosegue poi con la produzione di precisione e la calibrazione dei meccanismi delle valvole, l'assemblaggio in sistemi sterili monouso e la validazione per soddisfare i requisiti di sterilità e di sicurezza del dispositivo, come la norma ISO 7197:2024 (pubblicata a luglio 2024). I principali centri di produzione sono concentrati negli Stati Uniti, in Germania e in Giappone, dove le aziende consolidate utilizzano processi e sistemi di qualità validati come vantaggio competitivo.
A valle, la sterilizzazione (con ossido di etilene o raggi gamma) rappresenta un vincolo fondamentale per la produttività, poiché richiede una rigorosa validazione e al contempo evita la degradazione del polimero. Qualsiasi modifica al materiale o al processo comporta in genere una rivalutazione approfondita, in conformità sia con il Regolamento UE sui dispositivi medici (MDR) che con le normative FDA. La distribuzione avviene principalmente tramite acquisti e gare d'appalto ospedaliere, con configurazioni di fornitura sempre più complesse pensate per i centri di chirurgia ambulatoriale, che privilegiano kit standardizzati e scorte prevedibili. Anche i servizi si stanno espandendo, includendo strumenti di programmazione, controlli delle impostazioni relativi alla risonanza magnetica e flussi di lavoro emergenti per il monitoraggio remoto che collegano gli impianti ai protocolli di follow-up.
Panorama competitivo
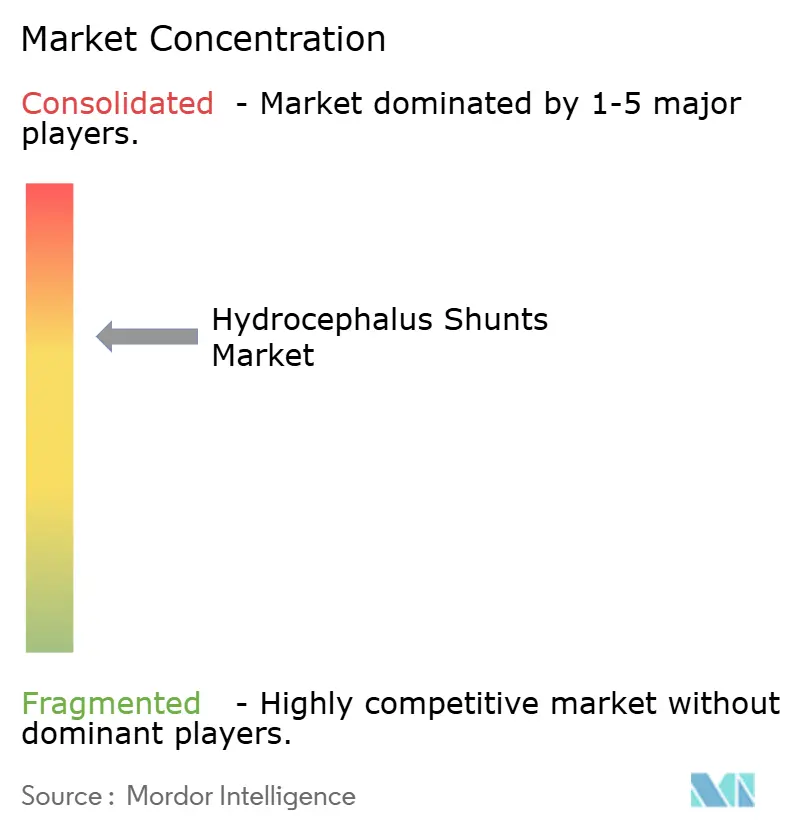
La leadership globale è moderatamente consolidata. Medtronic sfrutta la sua famiglia di prodotti Strata e una distribuzione mondiale che copre 150 paesi; l'azienda ha inoltre annunciato lo sviluppo di una valvola telemetrica, la cui sperimentazione è prevista per il 2026. Integra offre shunt in bundle con innesti durali e prodotti per la fissazione cranica, offrendo sconti sui volumi in cambio di vincoli pluriennali nella supply chain. Concorrenti di nicchia come Sophysa, B. Braun e Kaneka Medix si aggiudicano gare d'appalto nei mercati emergenti grazie al prezzo contenuto o a caratteristiche specialistiche come il controllo posturale a doppia pressione.
La competizione negli spazi vuoti si concentra sulla connettività dei dati e sulle procedure senza hardware. L'eShunt di CereVasc potrebbe spostare le dinamiche competitive verso il monitoraggio degli abbonamenti in caso di successo degli studi clinici pivotali. Gli operatori storici rispondono con progetti di telemetria interna o acquisizioni mirate alle capacità di analisi del software. Nel frattempo, l'adozione dell'ETV nei casi ostruttivi introduce un sostituto procedurale che erode la domanda di impianti nei mercati avanzati. I produttori che dimostrano tassi di revisione inferiori attraverso prove reali potrebbero sostenere prezzi più elevati nonostante le crescenti pressioni sui costi.
Leader del settore degli shunt per l'idrocefalo
Medtronic
Spiegelberg GmbH & Co. KG
Società Tokibo (Sophysa)
Natus Medical Incorporated
B. Braun SE (Christoph Miethke)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: CereVasc ha raccolto 85 milioni di dollari in un round di finanziamento di Serie C con sottoscrizioni superiori alle aspettative per potenziare il suo sistema eShunt, incluso il supporto allo studio clinico pivotale STRIDE in corso sull'idrocefalo a pressione normale. Il finanziamento riflette il costante impegno degli investitori verso approcci minimamente invasivi e di nuova generazione per la derivazione del liquido cerebrospinale, che potrebbero ridefinire le priorità di ricerca e sviluppo e le attività di partnership tra i produttori di shunt già affermati.
- Agosto 2025: Sophysa ha ottenuto l'approvazione del CDSCO in India per le sue valvole di drenaggio cranico regolabili SOPHY e i kit di drenaggio preassemblati, nell'ambito della procedura di licenza d'importazione. L'autorizzazione amplia l'accesso alla tecnologia di drenaggio programmabile o regolabile in un mercato ampio e sensibile al prezzo, dove l'espansione della capacità ospedaliera e gli appalti basati su gare d'appalto influenzano l'adozione di tali dispositivi.
- Maggio 2025: Spiegelberg GmbH & Co. KG ha emesso un avviso urgente di sicurezza sul campo per la sua sonda ventricolare Silverline con valvola di scarico, citato dall'autorità tedesca BfArM (15613/25). Il provvedimento ha rafforzato il ruolo della sorveglianza post-vendita in questa categoria di prodotti e può influenzare i criteri di acquisto degli ospedali, orientandoli verso fornitori con solidi controlli di qualità e rapide capacità di intervento correttivo sul campo.
Ambito del rapporto sul mercato globale degli shunt per l'idrocefalo
Secondo lo scopo del rapporto, uno shunt per idrocefalo è un dispositivo medico che aiuta a trattare una condizione del cervello in cui si verifica un eccessivo accumulo di liquido cerebrospinale, con conseguente aumento della pressione intracranica all'interno del cranio. Questi dispositivi alleviano la pressione sul cervello causata dall’accumulo di liquidi.
Il mercato degli shunt per idrocefalo è segmentato per tipo di prodotto, fascia d'età, utente finale e area geografica. Per tipo di prodotto, il mercato è segmentato in valvole per idrocefalo e cateteri per idrocefalo (sistemi di shunt). Per fascia d'età, il mercato è segmentato in pediatrico e adulto. Per utente finale, il mercato è segmentato in ospedali e cliniche, centri chirurgici ambulatoriali e altri utenti finali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Per ogni segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Valvole dell'idrocefalo | Valvole a pressione regolabile |
| Valvole a pressione fissa | |
| Cateteri per idrocefalo | |
| Sistemi di derivazione |
| Pediatrico |
| Adulti |
| Ospedali e cliniche |
| Centri chirurgici ambulatoriali |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Valvole dell'idrocefalo | Valvole a pressione regolabile |
| Valvole a pressione fissa | ||
| Cateteri per idrocefalo | ||
| Sistemi di derivazione | ||
| Per gruppo di età | Pediatrico | |
| Adulti | ||
| Per utente finale | Ospedali e cliniche | |
| Centri chirurgici ambulatoriali | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli shunt per l'idrocefalo?
Il mercato degli shunt per l'idrocefalo è valutato a 526.54 milioni di dollari nel 2026 e si prevede che raggiungerà i 616.35 milioni di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che il mercato crescerà a un CAGR del 3.2% tra il 2026 e il 2031.
Quale categoria di prodotti detiene la quota di mercato maggiore?
Le valvole per l'idrocefalia hanno rappresentato l'83.81% del fatturato del 2025 e restano la tipologia di prodotto principale.
Perché le valvole programmabili stanno guadagnando popolarità?
Consentono regolazioni della pressione non invasive che riducono i tassi di revisione biennali dal 38% al 24%, abbassando i costi del trattamento nel corso della vita.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico registra il CAGR previsto più elevato, pari al 4.52%, trainato dall'aumento dei rimborsi e della capacità ospedaliera in Cina e India.
In che modo gli shunt “intelligenti” telemetrici influenzeranno il mercato?
Se le sperimentazioni cruciali avranno successo, gli shunt telemetrici potrebbero spostare i ricavi verso il monitoraggio remoto basato su abbonamento, sfidando i modelli tradizionali basati solo sull'hardware.


