

Dimensioni e quota di mercato delle presse idrauliche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.13 miliardo di dollari |
| Dimensione del mercato (2031) | 4.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.18% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Medio Oriente & Africa |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle presse idrauliche a cura di Mordor Intelligence
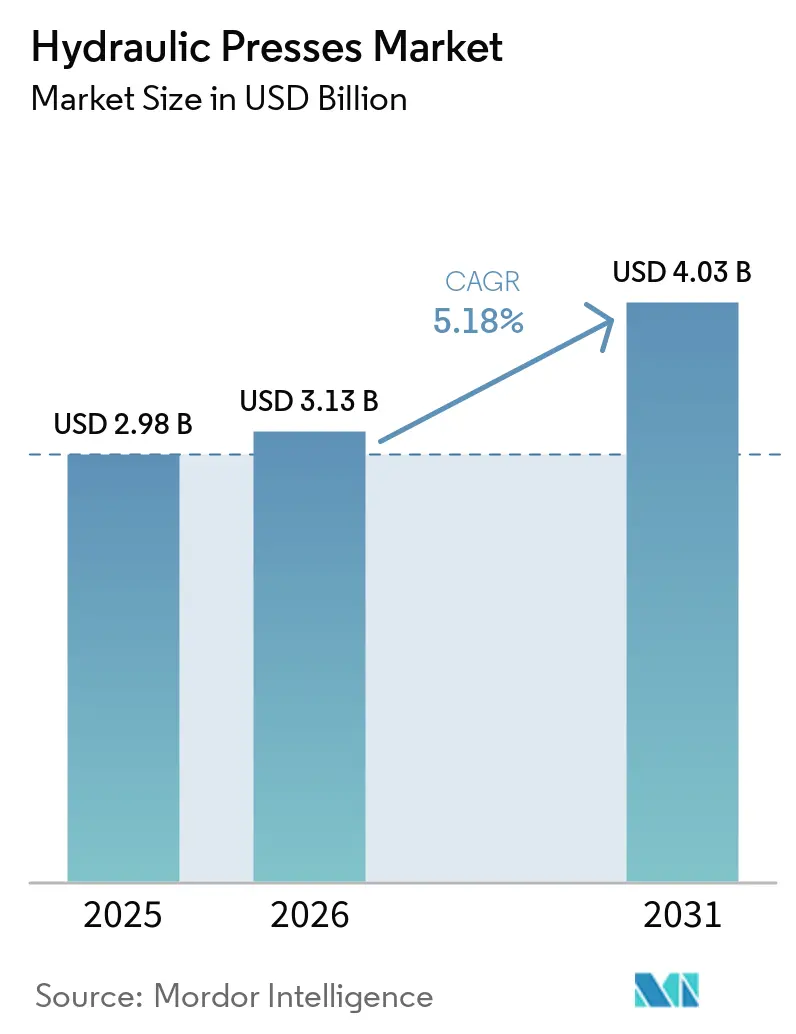
Si prevede che il mercato delle presse idrauliche crescerà da 2.98 miliardi di dollari nel 2025 a 3.13 miliardi di dollari nel 2026, raggiungendo i 4.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.18% nel periodo 2026-2031.
La domanda di sistemi ingegnerizzati/configurati è in aumento nelle applicazioni complesse, mentre le gamme di tonnellaggio standard rimangono altamente competitive in termini di prezzo. La produzione di veicoli elettrici sta modificando il mix di lavorazioni di formatura nel settore automobilistico, con una maggiore domanda di strutture in alluminio, alloggiamenti per motori, involucri per batterie, componenti in acciaio ad alta resistenza resistenti agli urti e componenti che richiedono un controllo maggiore rispetto alle operazioni di stampaggio standard ad alto volume. Anche i programmi aerospaziali e di difesa sono supportati da ordini di grandi sistemi di forgiatura e formatura di materiali compositi, come motori aeronautici, cellule, piattaforme di difesa e programmi di produzione nazionali che necessitano di titanio, superleghe e componenti strutturali prodotti all'interno di catene di fornitura qualificate. Automazione, controlli connessi, gestione energetica e capacità di retrofit stanno diventando elementi importanti nelle decisioni di acquisto delle apparecchiature, poiché i produttori ricercano una maggiore tracciabilità, una migliore produttività, un minore consumo energetico, una migliore pianificazione della manutenzione e una maggiore durata degli asset installati. Il mercato delle presse idrauliche rimane competitivo in termini di prezzo nelle gamme di tonnellaggio standard, mentre i fornitori europei e cinesi consolidati si fanno più competitivi nei sistemi ingegnerizzati, creando opportunità per specialisti in controlli, assistenza, attrezzature, ricondizionamento, macchinari specifici per applicazioni e supporto a lungo termine nell'intero mercato delle presse idrauliche.
Punti chiave del rapporto
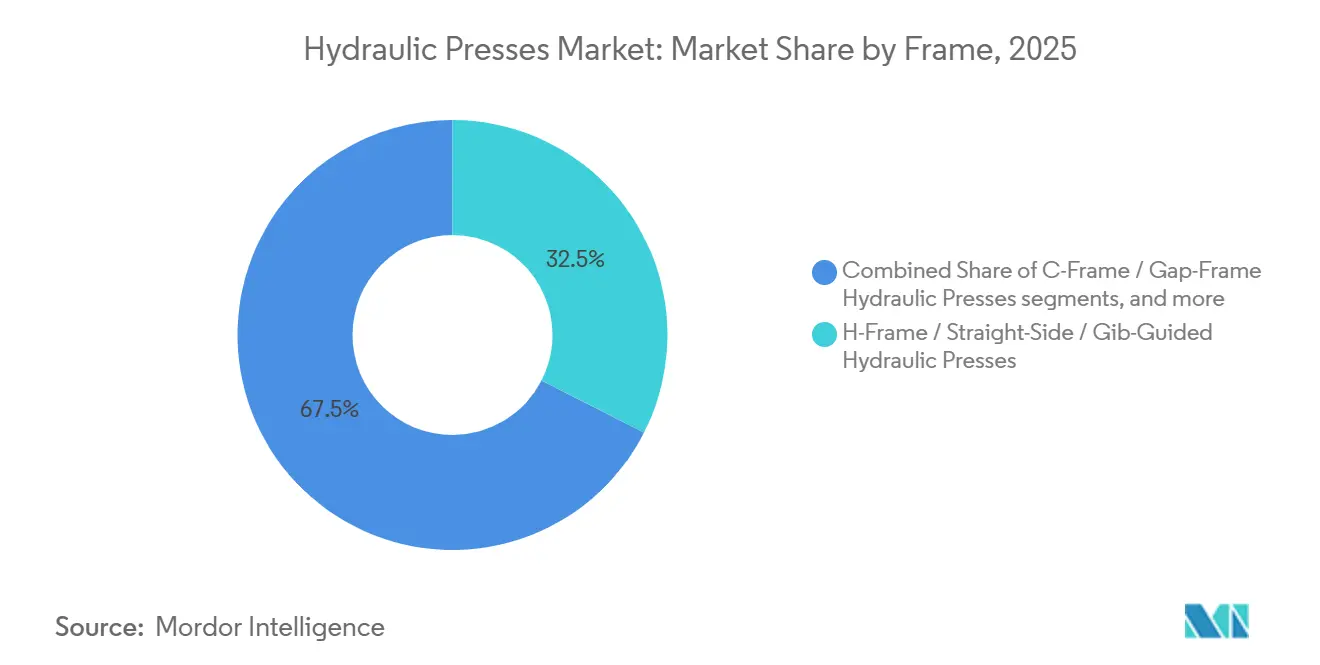
- In base alla configurazione del telaio/struttura, le presse idrauliche a telaio ad H/a lati dritti/con guida a gib rappresentavano il 32.50% della quota di mercato delle presse idrauliche nel 2025, mentre si prevede che le presse idrauliche a quattro colonne/quattro montanti saranno quelle a più rapida crescita, con un CAGR del 5.90% fino al 2031.
- In termini di tonnellaggio/forza di pressatura, le presse idrauliche da 101 a 500 tonnellate rappresentavano il 42.00% del mercato nel 2025, mentre si prevede che le presse superiori a 2,000 tonnellate saranno quelle a più rapida crescita, con un CAGR del 6.10% fino al 2031.
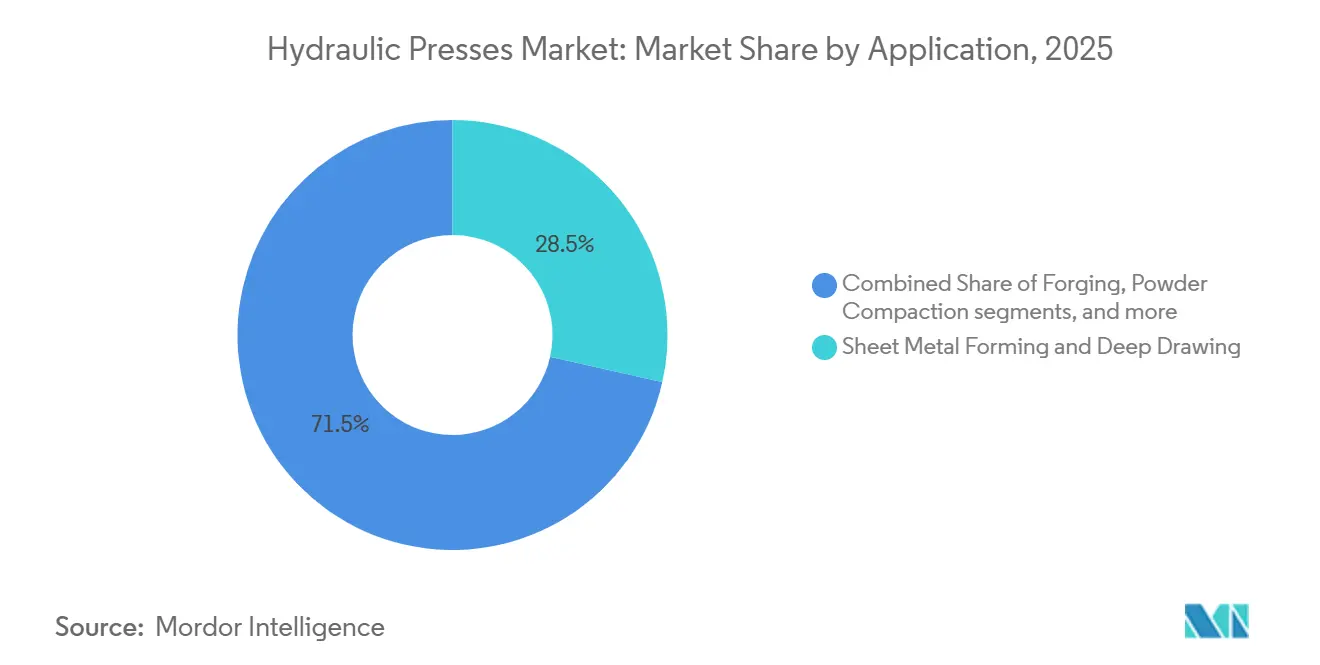
- Per applicazione/processo di formatura, la formatura della lamiera e l'imbutitura profonda rappresentavano il 28.50% della quota di mercato delle presse idrauliche nel 2025, mentre si prevede che la forgiatura sarà il settore a più rapida crescita, con un CAGR del 5.80% fino al 2031.
- Per settore di utilizzo finale, il settore automobilistico e dei trasporti ha rappresentato il 34.00% della quota di mercato delle presse idrauliche nel 2025, mentre si prevede che il settore aerospaziale e della difesa sarà quello a più rapida crescita, con un CAGR del 6.30% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 48.00% della quota di mercato delle presse idrauliche nel 2025, mentre si prevede che la regione del Medio Oriente e dell'Africa sarà quella a più rapida crescita, con un CAGR del 6.40% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle presse idrauliche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione del settore automobilistico e formatura di componenti leggeri | + 1.2% | Presente a livello globale, con una presenza più forte in Asia-Pacifico, Nord America ed Europa occidentale. | A breve termine (≤ 2 anni) |
| Utilizzo crescente di materiali ad alta resistenza e di ultima generazione | + 1% | A livello globale, con Europa, Giappone e Corea del Sud in testa. | Medio termine (2-4 anni) |
| Automazione dei processi di formatura e produzione | + 0.8% | Presente a livello globale, con una presenza maggiore in Cina, Germania e Stati Uniti. | Medio termine (2-4 anni) |
| Espansione della capacità produttiva nei settori aerospaziale, della difesa e della manifattura pesante. | + 0.7% | Nord America, Europa e India | A lungo termine (≥ 4 anni) |
| Ammodernamento industriale e sostituzione delle presse obsolete | + 0.6% | Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| Domanda di sistemi idraulici ad alta efficienza energetica | + 0.5% | A livello globale, con particolare attenzione alle politiche dell'Unione Europea, del Giappone e della Cina. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elettrificazione del settore automobilistico e formatura di componenti leggeri
I programmi per veicoli elettrici stanno cambiando il tipo di lavoro svolto dalle officine di stampaggio, compresi i materiali, le dimensioni dei pezzi, i controlli di qualità e le sequenze di produzione utilizzate nelle strutture dei veicoli. Le strutture dei veicoli elettrici a batteria utilizzano un minor numero di stampaggi convenzionali in alcune aree. Tuttavia, necessitano ancora di un maggior numero di grandi sezioni in alluminio, componenti per l'involucro della batteria e componenti relativi al motore che devono essere inseriti in assemblaggi controllati con precisione. Questi pezzi spesso richiedono imbutitura profonda o formatura controllata su una corsa più lunga, in particolare laddove la coerenza dimensionale influisce sulla giunzione, la sigillatura e le successive operazioni di assemblaggio. Le attrezzature idrauliche possono fornire profili di forza e corsa programmabili per questo tipo di lavoro, consentendo di impostare il processo per un pezzo specifico anziché per un ciclo di produzione standard. Secondo uno studio di un'associazione di settore, pubblicato nel 2026, che ha esaminato applicazioni di formatura a freddo dell'acciaio di classe 1,500 MPa, dove le condizioni di formatura controllate sono importanti per il ritorno elastico e la formabilità. Il mercato delle presse idrauliche si sta quindi orientando verso macchine con tonnellaggio più elevato, controllo di posizione più preciso, capacità di corsa più lunga, erogazione di forza ripetibile e specifiche specifiche per l'applicazione.
Utilizzo crescente di materiali ad alta resistenza e di ultima generazione
L'acciaio ad alta resistenza, l'alluminio, il titanio, i materiali compositi e le ceramiche avanzate impongono esigenze diverse alle attrezzature di formatura, poiché reagiscono in modo differente a pressione, temperatura, movimento del pistone e tempo di carico. I sistemi di pressatura generici potrebbero non essere in grado di fornire la compressione a stadi, il controllo del pistone o i cicli di mantenimento della pressione necessari per questi materiali senza un'ulteriore progettazione. L'acciaio bifase richiede un controllo accurato della velocità del pistone, mentre la lavorazione dei materiali compositi richiede una pressione costante durante tutto il ciclo di formatura e su tutta la superficie di lavoro. L'Università di Lubiana ha riferito nel 2025 che una pressa servoidraulica ha ampliato la capacità di formatura incrementale di lamiere per l'acciaio bifase DP590. Questi requisiti giustificano gli investimenti in attrezzature per la forgiatura isotermica del titanio, la pressatura a caldo di materiali compositi e la compattazione delle polveri, dove le impostazioni di processo convenzionali non sono sufficienti. Inoltre, giustificano un maggiore valore delle attrezzature, un lavoro di progettazione più specializzato, cicli di sostituzione più lunghi e la domanda di sistemi su misura nel mercato delle presse idrauliche.
Automazione dei processi di formatura e produzione
I produttori stanno sostituendo le apparecchiature autonome con sistemi di presse collegati ai dati di impianto e agli strumenti di gestione della produzione. Questo approccio supporta la tracciabilità, il monitoraggio delle condizioni, regolazioni di processo più rapide, una registrazione più chiara di come sono stati realizzati i singoli pezzi e una migliore visibilità sulle prestazioni delle apparecchiature. Fraunhofer IWU ha riferito nel 2026 che il suo approccio di formatura della lamiera ad alta pressione ha aumentato la produttività da 8 a 60 cicli al minuto grazie a modifiche alla sequenza degli utensili e alla progettazione del processo. Gli aggiornamenti dei controlli possono anche estendere la vita utile dei macchinari esistenti, ridurre la necessità di una sostituzione completa delle apparecchiature e migliorare le prestazioni delle risorse già presenti in fabbrica. Ciò conferisce ai fornitori di controlli e agli specialisti di retrofit un ruolo più importante nel mercato delle presse idrauliche, in particolare dove i budget per la sostituzione rimangono limitati. Rende inoltre la capacità di assistenza, l'integrazione del software, la diagnostica e la capacità di manutenere le apparecchiature aggiornate considerazioni importanti per i costruttori di presse. [1] Fraunhofer IWU, “Fraunhofer IWU Puts Hydraulic Forming on the Fast Track,” Fraunhofer IWU, iwu.fraunhofer.de.
Espansione della capacità produttiva nei settori aerospaziale, della difesa e della manifattura pesante.
I programmi aerospaziali, di difesa e di produzione pesante richiedono presse in grado di formare materiali di grandi dimensioni e difficili da lavorare in condizioni controllate, durante cicli di qualificazione impegnativi. Questi progetti spesso comportano ingenti investimenti di capitale, poiché le attrezzature sono vincolate a requisiti di sicurezza, qualità, materiali e produzione che non possono essere facilmente soddisfatti con attrezzature standard. Nell'aprile 2026, Safran Aircraft Engines ha annunciato un investimento di 150 milioni di euro (163 milioni di dollari) in una pressa idraulica da 30,000 tonnellate a Gennevilliers. La pressa è destinata alla produzione di 14,000 componenti forgiati all'anno per i programmi di motori civili CFM LEAP, M88, GE90 e futuri, collegando l'investimento alle esigenze di fornitura di motori attuali e future. Tali installazioni possono supportare i programmi di produzione di componenti per molti anni dopo l'acquisto della macchina originale, poiché l'attrezzatura diventa parte integrante del ciclo produttivo per i componenti qualificati e per le future attività di manutenzione. Ciò offre ai fornitori nel mercato delle presse idrauliche continue opportunità di fornitura di utensili, manutenzione, aggiornamenti, pezzi di ricambio, modifiche ingegneristiche e supporto tecnico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale per sistemi di presse idrauliche di grandi dimensioni e di progettazione complessa. | -1.2% | Il problema è di portata globale, con una maggiore incidenza nei mercati sensibili ai costi del Sud e Sud-Est asiatico e del Sud America. | A breve termine (≤ 2 anni) |
| Requisiti per ingegneri specializzati in manutenzione e sistemi di controllo | -0.8% | Presente a livello globale, con una presenza più forte in Nord America, Europa e nella regione industrializzata dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Lunghi cicli di investimento e sostituzione | -0.6% | A livello globale, in particolare in Nord America, Europa occidentale e Giappone. | A lungo termine (≥ 4 anni) |
| Conformità in materia di fluidi idraulici, rumorosità ed efficienza energetica. | -0.4% | Unione Europea, Nord America e mercati di esportazione con requisiti CE e EPA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale per sistemi di presse idrauliche di grandi dimensioni e di progettazione complessa.
I grandi sistemi di presse idrauliche richiedono ingenti investimenti iniziali, soprattutto quando gli acquirenti necessitano di attrezzature personalizzate, controlli avanzati, installazione, formazione, validazione, progettazione specifica per il sito e test delle prestazioni. La decisione di acquisto diventa più complessa quando una macchina deve essere importata o costruita per un singolo programma di produzione con un volume, uno standard di qualità e una tempistica di consegna definiti. Le attrezzature di peso superiore a 2,000 tonnellate possono richiedere un piano di investimenti pluriennale, una preparazione specifica del sito e il coordinamento con il fornitore prima che la produzione possa iniziare. I lunghi tempi di consegna dei componenti idraulici e servoassistiti possono aumentare il rischio di pianificazione per gli acquirenti e rendere più difficile la gestione delle tempistiche di un progetto. Queste condizioni limitano gli investimenti dei produttori più piccoli e influenzano la domanda nelle aree del Sud-est asiatico e del Sud America sensibili ai costi, dove il finanziamento può condizionare le decisioni relative alle attrezzature. Il mercato delle presse idrauliche si trova inoltre ad affrontare decisioni di sostituzione più lente quando un acquirente può mantenere una pressa esistente, effettuare un ammodernamento o rimandare un aumento di capacità significativa.
Requisiti per ingegneri specializzati in manutenzione e sistemi di controllo
Le presse idrauliche necessitano di tecnici in grado di gestire problematiche meccaniche, idrauliche, elettriche e di controllo durante l'intero ciclo di vita di una macchina. Questa esigenza è in aumento, poiché i sistemi servoidraulici, gli strumenti di monitoraggio connessi, i registri di produzione digitali e le funzioni di controllo più sofisticate stanno diventando comuni nelle operazioni di pressatura. Eaton ha riferito nel 2025 che il 79% degli esperti di costruzione di macchine intervistati ha identificato la carenza di competenze come un fattore con un impatto significativo o molto significativo sulle operazioni. La proiezione del Bureau of Labor Statistics degli Stati Uniti, citata dal Texas State Technical College, ha mostrato una domanda di oltre 611,000 meccanici di macchinari industriali, addetti alla manutenzione e montatori meccanici entro il 2033. La carenza di personale tecnico può portare a manutenzione differita, costi di riparazione più elevati, risoluzione dei guasti più lenta, tempi di inattività prolungati e una più lenta adozione di macchinari avanzati. Può anche ridurre il valore che gli acquirenti ottengono dalle apparecchiature nel mercato delle presse idrauliche quando le capacità della macchina disponibili non possono essere supportate in loco .[2] Texas State Technical College, “Skilled Maintenance Technicians Needed to Help Keep Texas Producing,” Texas State Technical College, tstc.edu.
Analisi del segmento
Per configurazione strutturale/del telaio: leadership a telaio ad H e crescita a quattro pali
Nel 2025, le presse idrauliche con telaio a H, a lati dritti e guida a gib detenevano il 32.50% della quota di mercato. La loro base installata riflette i consolidati investimenti del settore automobilistico e della lavorazione dei metalli in progetti che offrono guida del pistone e rigidità strutturale. Queste presse sono particolarmente adatte per applicazioni di imbutitura profonda di precisione e linee di trasferimento. Il parallelismo preciso del pistone rimane fondamentale per la produzione di scocche e componenti strutturali. Di conseguenza, questa configurazione rimane centrale per le linee di presse consolidate e per la domanda di sostituzione.
Le macchine a quattro colonne e quattro montanti sono le configurazioni in più rapida crescita, con un CAGR del 5.90% fino al 2031. Il loro carico uniforme dei piani di lavoro supporta la pressatura a caldo di materiali compositi, lo stampaggio di grandi dimensioni della gomma e l'incollaggio di laminati aerospaziali. Queste operazioni richiedono un carico costante su ampie superfici di stampaggio. Rhodes Interform si è aggiudicata un contratto per novembre 2025 per tre presse a quattro colonne con piano caldo per strutture in composito aerospaziale. Le attrezzature a telaio a C rimangono importanti per officine e produzione in generale perché offrono accessibilità e un ingombro ridotto. I modelli a due montanti, da banco, a tiranti e monoblocco sono adatti per l'assemblaggio leggero, il laboratorio, la compattazione di polveri e altre attività specializzate nel settore delle presse idrauliche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tonnellaggio/forza di pressione: ampia domanda di sistemi da 101 a 500 tonnellate.
Nel 2025, la classe di presse idrauliche da 101 a 500 tonnellate rappresentava il 42% del mercato. È adatta alle esigenze di stampaggio strutturale di media complessità, formatura dell'alluminio e compattazione delle polveri. Fornitori del settore automobilistico, produttori di elettrodomestici e aziende di lavorazione dei metalli in generale utilizzano questa gamma di capacità in molteplici contesti produttivi. Questa ampia base di applicazioni garantisce una domanda di rifornimento costante e rende questa classe di presse un elemento fondamentale dei portafogli di attrezzature standard.
Si prevede che la categoria superiore alle 2,000 tonnellate crescerà più rapidamente, registrando un CAGR del 6.10% fino al 2031. La domanda proviene dalla forgiatura del titanio per motori aeronautici, dalla formatura pesante per piattaforme di difesa e dalla forgiatura a stampo chiuso per camion e macchine agricole. Il progetto di pressa da 30,000 tonnellate di Safran dimostra l'entità degli investimenti in questa fascia di capacità. La categoria fino a 100 tonnellate continua a servire applicazioni da banco, di assemblaggio e di formatura leggera. I gruppi da 501 a 1,000 tonnellate e da 1,001 a 2,000 tonnellate servono componenti strutturali per autoveicoli e stampi per materiali compositi di grandi dimensioni. La loro domanda è legata ai cambiamenti delle piattaforme veicolari e agli investimenti nel settore aerospaziale per l'incollaggio di materiali compositi nel mercato delle presse idrauliche.
Per applicazione/processo di formatura: la stampatura profonda è la più veloce, la forgiatura si espande più rapidamente
Nel 2025, la formatura e l'imbutitura della lamiera detenevano il 28.5% della quota di mercato delle presse idrauliche. Queste applicazioni supportano la produzione di pannelli per autoveicoli, involucri per elettrodomestici, prodotti per la cucina, componenti sanitari e imballaggi in lamiera stagnata. Si tratta di processi produttivi ad alto volume e ripetibili. La loro scalabilità consente un'ampia base installata di presse in diversi stabilimenti produttivi. Queste applicazioni rimangono il principale motore di fatturato per il mercato delle presse idrauliche.
Si prevede che la forgiatura sarà l'applicazione a più rapida crescita, con un CAGR del 5.80% fino al 2031. I programmi aerospaziali in titanio e la forgiatura a forma quasi definitiva per i propulsori e le parti strutturali dei veicoli elettrici supportano questa posizione. ANDRITZ Schuler ha riferito che Maxiforja ha avviato la produzione con una pressa per forgiatura GLK 6,500 da 6500 tonnellate nel luglio 2025. L'impianto include un sistema di recupero dell'energia cinetica in grado di ridurre il consumo energetico fino al 40% rispetto alle presse convenzionali di pari dimensioni. La piegatura e la raddrizzatura, la punzonatura, la tranciatura, la coniatura e lo stampaggio a compressione rimangono applicazioni mature. L'idroformatura, la compattazione delle polveri, l'assemblaggio e il montaggio a pressione continuano a svolgere ruoli specializzati e basi installate frammentate.
Per settore di utilizzo finale: volume automobilistico e valore aerospaziale
Nel 2025, il settore automobilistico e dei trasporti rappresentava il 34.00% del mercato delle presse idrauliche. Questo settore utilizza le presse per la produzione di componenti della scocca, telai, sistemi di scarico, strutture per batterie e forgiature per carter motore. I profili di forza programmabili supportano operazioni di imbutitura profonda e stampaggio a trasferimento. La produzione automobilistica, pertanto, fornisce una base ampia e stabile per la domanda di attrezzature. Il passaggio ai veicoli elettrici modifica i requisiti dei componenti, senza tuttavia eliminare la necessità di una formatura di precisione.
Si prevede che il settore aerospaziale e della difesa registrerà la crescita più rapida, con un CAGR del 6.30% fino al 2031. Aerei da combattimento, motori turbofan, strutture in titanio per aeromobili e attrezzature per la difesa richiedono capacità di forgiatura e formatura specializzate con condizioni di processo rigorosamente controllate. L'attuale investimento di Safran a Gennevilliers illustra la portata e la lunga durata dei programmi di presse per il settore aerospaziale. Macchinari industriali, produzione in generale, settore elettrico ed elettronico, materie plastiche, gomma e materiali compositi creano una domanda significativa di base installata in diversi ambienti operativi. Le apparecchiature per l'energia e la potenza supportano la domanda di laminazione dei trasformatori, mentre le applicazioni ferroviarie e navali supportano la domanda di formatura di lamiere per componenti di grandi dimensioni. Questi utilizzi distribuiscono la domanda nell'intero mercato delle presse idrauliche e riducono la dipendenza da un singolo settore di utilizzo finale.
Analisi geografica
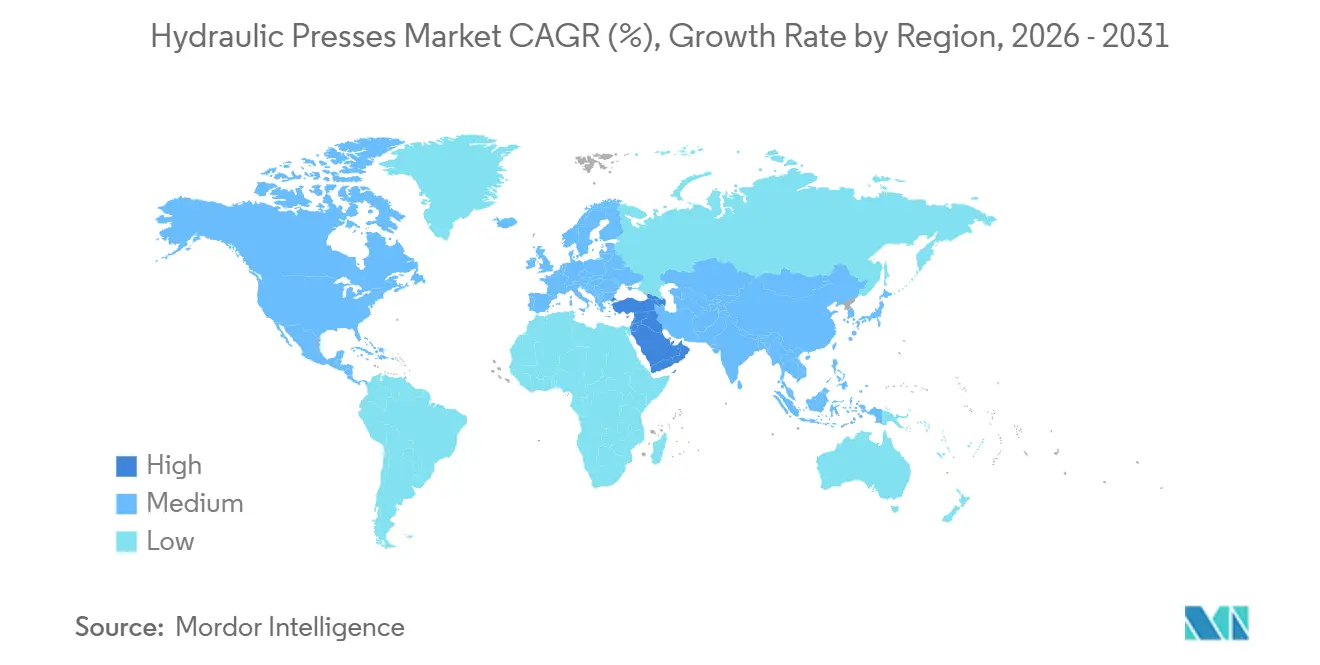
Nel 2025, la regione Asia-Pacifico rappresentava il 48% della quota di mercato globale delle presse idrauliche. La Cina è sia un grande produttore che un grande consumatore di attrezzature per la pressatura. La sua base di fornitori interni soddisfa la domanda manifatturiera locale ed esporta a prezzi competitivi. L'India sta incrementando la capacità produttiva nei settori automobilistico e della difesa, inclusa la domanda di attrezzature per la forgiatura di fascia alta. La Corea del Sud rimane importante per le attrezzature di precisione utilizzate nell'elettronica e nello stampaggio automobilistico. Vietnam, Thailandia e Indonesia stanno ricevendo una maggiore produzione ad alta intensità di presse, grazie alla diversificazione delle catene di approvvigionamento al di fuori della Cina. La politica indiana "Make in India" e i programmi di incentivi legati alla produzione supportano gli acquisti nel settore automobilistico ed elettronico.
Il Nord America e l'Europa rimangono regioni ad alta intensità tecnologica con domanda di sistemi servoidraulici, linee di produzione connesse e capacità di forgiatura aerospaziale. Germania e Italia rimangono importanti centri per la produzione di apparecchiature in Europa. Il Regolamento Macchine dell'Unione Europea 2023/1230 entrerà pienamente in vigore nel gennaio 2027 e sostituirà la Direttiva 2006/42/CE. Questa norma aumenta i requisiti ingegneristici per i sistemi di controllo critici per la sicurezza e richiede ai fornitori che operano in Europa di tenere conto della conformità nella progettazione delle apparecchiature. [3] Agenzia dell'Unione Europea per la Sicurezza e la Salute sul Lavoro, "Regolamento (UE) 2023/1230 sulle Macchine", Agenzia dell'Unione Europea per la Sicurezza e la Salute sul Lavoro, osha.europa.eu.
La regione del Medio Oriente e dell'Africa è quella a più rapida crescita nel mercato delle presse idrauliche, con un tasso di crescita annuo composto (CAGR) del 6.40% fino al 2031. La diversificazione della produzione negli stati del Golfo e gli investimenti nell'assemblaggio automobilistico in Marocco e Sudafrica sostengono la domanda di attrezzature per la formatura. Il Sud America rimane legato ai cicli di produzione di macchine agricole e autocarri pesanti, con investimenti brasiliani nella forgiatura che mostrano un livello di capacità più elevato in applicazioni selezionate e in contrasto con l'approccio generalmente conservativo della regione in termini di spesa in conto capitale.
Panorama competitivo
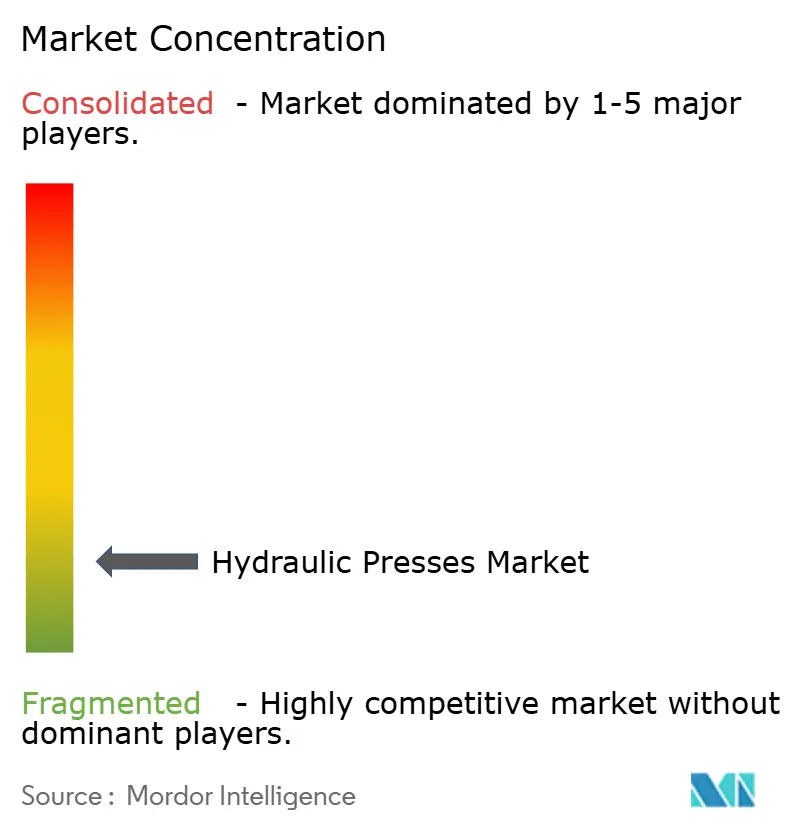
Il mercato delle presse idrauliche è frammentato e presenta una struttura competitiva divisa, con criteri di acquisto differenti per progetti di fascia alta e attrezzature di produzione standard. Un gruppo più ristretto di fornitori si occupa di sistemi ad alto tonnellaggio e progettati su misura, dove la conoscenza dei processi, l'esecuzione del progetto e l'assistenza post-installazione sono fondamentali. Un gruppo più ampio di costruttori regionali compete nei settori di fascia media e bassa, dove prezzo, tempi di consegna e capacità di soddisfare i requisiti operativi di base influenzano la decisione di acquisto. ANDRITZ Schuler, SMS Group, Siempelkamp e LASCO si sono affermati nei grandi sistemi grazie alla tecnologia servoidraulica, al recupero energetico e all'ingegneria chiavi in mano. Le loro consolidate relazioni con i clienti, le specifiche personalizzate e i requisiti tecnici possono rendere difficile il cambio di fornitore dopo l'installazione di una linea di produzione. I fornitori cinesi, tra cui Yangli Group, JIER Machine-Tool Group, Hefei Metalforming e GENERTEC Tianduan, competono per i volumi di medio tonnellaggio attraverso prezzi competitivi, standard tecnici accettabili e l'espansione delle esportazioni verso l'ASEAN, l'Asia meridionale e l'Africa.
Nel gennaio 2026, ANDRITZ Schuler ha lanciato la serie di presse per tranciatura di precisione HFA plus+. La serie utilizza azionamenti a pompa idraulica servoassistiti e copre forze di pressatura da 3,200 a 15,500 kN. L'azienda ha dichiarato che i sistemi migliorano l'efficienza energetica di una percentuale a due cifre, aumentando al contempo la frequenza di corsa. La linea di prodotti include anche la compatibilità con l'Industria 4.0. Nel luglio 2025, ANDRITZ Schuler ha consegnato la pressa GLK 6,500 da 6500 tonnellate a Maxiforja in Brasile. Queste iniziative dimostrano come i costruttori di presse stiano competendo in termini di prestazioni, consumo energetico e integrazione della produzione.
Gli interventi di ammodernamento e retrofit rappresentano un'importante opportunità per le apparecchiature più datate, in particolare per le presse entrate in servizio negli anni '1990 e 2000. Gli aggiornamenti dei sistemi di controllo e dei servomotori possono ridurre il consumo energetico dal 40% al 70% senza sostituire la struttura della pressa, il che può essere particolarmente vantaggioso laddove il telaio meccanico sia ancora idoneo alla produzione. Beckwood, Greenerd e Macrodyne possono trarre vantaggio da questi interventi in Nord America attraverso progetti di assistenza, ricostruzione e ammodernamento. I fornitori di sistemi di controllo connessi potrebbero inoltre separare la parte digitale della macchina dall'hardware della pressa, modificando così i fornitori che influenzano le prestazioni operative. Ciò potrebbe ridurre la differenziazione in termini di progettazione del telaio, ingegneria idraulica, assistenza e realizzazione dei progetti in alcuni segmenti del mercato delle presse idrauliche.
Leader del settore delle presse idrauliche
ANDRITZ Schuler
SMS group GmbH
Siempelkamp costruzione di macchine e impianti GmbH
Gruppo Jiangsu Yangli
Beckwood Press Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Safran Aircraft Engines ha annunciato un investimento di 150 milioni di euro (163 milioni di dollari) per l'acquisizione di una pressa idraulica da 30,000 tonnellate presso il suo stabilimento di Gennevilliers, vicino a Parigi. A pieno regime, la pressa produrrà 14,000 componenti forgiati all'anno per i programmi di motori CFM LEAP, M88, GE90 e futuri motori civili, e si prevede che raddoppierà quasi la produzione dello stabilimento entro il 2035. Il progetto creerà 130 posti di lavoro a partire dal 2026 e la pressa entrerà in funzione nel 2029.
- Gennaio 2026: ANDRITZ Schuler ha lanciato la serie di presse per tranciatura di precisione HFA plus+, con forze di pressatura da 3,200 a 15,500 kN e una velocità di produzione fino a 85 corse al minuto. Gli azionamenti della pompa idraulica servoassistita migliorano l'efficienza energetica di una percentuale a due cifre rispetto ai sistemi convenzionali a velocità fissa, aumentando al contempo la frequenza delle corse. La serie è inoltre dotata di interfaccia Industria 4.0. ANDRITZ Schuler gestisce ora direttamente questa linea di sistemi di tranciatura di precisione chiavi in mano, con il contributo di Feintool AG in termini di processi e attrezzature.
- Luglio 2025: Maxiforja ha avviato la produzione di una pressa per forgiatura GLK 6,500 da 6500 tonnellate di ANDRITZ Schuler presso il suo stabilimento di Canoas, in Brasile. La pressa è la più grande al mondo e integra un sistema di recupero dell'energia cinetica (KRE). Questo sistema riduce il consumo energetico fino al 40% rispetto alle presse convenzionali di pari dimensioni, mentre il meccanismo di azionamento Scotch Yoke migliora la precisione dei componenti e riduce l'ingombro. Maxiforja fornisce componenti per autocarri pesanti e macchine agricole in tutta l'America Latina.
Ambito del rapporto sul mercato globale delle presse idrauliche
Il rapporto sul mercato delle presse idrauliche è segmentato per tipo di telaio (a C, a H, a quattro colonne e altro), per tonnellaggio (fino a 100 tonnellate, da 101 a 500 tonnellate e oltre), per applicazione (forgiatura, compattazione di polveri, piegatura e raddrizzatura e altro), per settore di utilizzo finale (automotive e trasporti e altro) e per area geografica (Asia-Pacifico, Europa e altro). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Presse idrauliche a telaio a C / a telaio aperto |
| Presse idrauliche a telaio ad H / a lati dritti / con guida Gib |
| Presse idrauliche a quattro colonne |
| Presse idrauliche a due colonne |
| Presse idrauliche da banco/officina |
| Altre configurazioni specializzate di presse idrauliche |
| Fino a 100 tonnellate |
| 101-500 tonnellate |
| 501-1,000 tonnellate |
| 1,001-2,000 tonnellate |
| Sopra 2,000 tonnellate |
| Formatura e imbutitura profonda della lamiera |
| Forgiatura |
| Piegare e raddrizzare |
| Punzonatura, tranciatura e coniatura |
| Stampaggio a compressione |
| Compattazione della polvere |
| idroformatura |
| Assemblaggio, pressatura e pressatura generale |
| Altre applicazioni specializzate |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Macchinari industriali e produzione manifatturiera in generale |
| Elettrico ed Elettronica |
| Materie plastiche, gomma e materiali compositi |
| Costruzione e attrezzature pesanti |
| Energia e apparecchiature elettriche |
| Ferroviario e marittimo |
| Metallurgia delle polveri, ceramica e materiali avanzati |
| Altri settori di uso finale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Italia | |
| Francia | |
| Regno Unito | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN (Singapore, Malesia, Indonesia, Thailandia, Vietnam, Filippine, Myanmar, Cambogia, Laos, Brunei) | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per telaio / configurazione strutturale | Presse idrauliche a telaio a C / a telaio aperto | |
| Presse idrauliche a telaio ad H / a lati dritti / con guida Gib | ||
| Presse idrauliche a quattro colonne | ||
| Presse idrauliche a due colonne | ||
| Presse idrauliche da banco/officina | ||
| Altre configurazioni specializzate di presse idrauliche | ||
| Per tonnellaggio / Forza di stampa | Fino a 100 tonnellate | |
| 101-500 tonnellate | ||
| 501-1,000 tonnellate | ||
| 1,001-2,000 tonnellate | ||
| Sopra 2,000 tonnellate | ||
| Tramite procedura di candidatura/formazione | Formatura e imbutitura profonda della lamiera | |
| Forgiatura | ||
| Piegare e raddrizzare | ||
| Punzonatura, tranciatura e coniatura | ||
| Stampaggio a compressione | ||
| Compattazione della polvere | ||
| idroformatura | ||
| Assemblaggio, pressatura e pressatura generale | ||
| Altre applicazioni specializzate | ||
| Per settore di utilizzo finale | Automotive e trasporti | |
| Aerospazio e Difesa | ||
| Macchinari industriali e produzione manifatturiera in generale | ||
| Elettrico ed Elettronica | ||
| Materie plastiche, gomma e materiali compositi | ||
| Costruzione e attrezzature pesanti | ||
| Energia e apparecchiature elettriche | ||
| Ferroviario e marittimo | ||
| Metallurgia delle polveri, ceramica e materiali avanzati | ||
| Altri settori di uso finale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Italia | ||
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN (Singapore, Malesia, Indonesia, Thailandia, Vietnam, Filippine, Myanmar, Cambogia, Laos, Brunei) | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori trainano la domanda di presse idrauliche fino al 2031?
I componenti per veicoli elettrici, i materiali avanzati, l'automazione e le capacità del settore aerospaziale e della difesa stanno alimentando la domanda di attrezzature di formatura specializzate.
Quali saranno le dimensioni del mercato delle presse idrauliche nel 2026?
Il mercato delle presse idrauliche ha un valore di 3.13 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.18%.
Quale intervallo di tonnellaggio per presse idrauliche è il più richiesto?
Nel 2025, la categoria da 101 a 500 tonnellate ha rappresentato il 42% del fatturato. Questa gamma è la più richiesta perché trova impiego in un'ampia varietà di applicazioni, tra cui componenti automobilistici, formatura dell'alluminio e compattazione delle polveri.
Quale applicazione detiene la quota maggiore della domanda di presse idrauliche?
Nel 2025, la formatura e l'imbutitura della lamiera hanno rappresentato il 28.5% del fatturato. Questa applicazione è leader di mercato grazie al suo ampio utilizzo nella produzione in grandi volumi di pannelli per autoveicoli, involucri per elettrodomestici, prodotti per la cucina e altri componenti stampati.
Quale regione è leader nella domanda di presse idrauliche?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 48% del fatturato globale, mentre si prevede che il Medio Oriente e l'Africa registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 6.40% fino al 2031.
Perché gli interventi di ammodernamento sulle presse sono importanti per i produttori?
Gli aggiornamenti ai sistemi di controllo e ai servomotori possono ridurre il consumo energetico dal 40% al 70%, prolungando al contempo la vita utile di una pressa esistente. Questa opzione consente di migliorare i controlli, il monitoraggio, la coerenza del processo e l'efficienza operativa senza richiedere l'impegno di capitale, i lavori in loco, la pianificazione della consegna e la messa in servizio associati alla sostituzione completa delle apparecchiature.


