

Dimensioni e quota del mercato degli aeromobili ibridi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
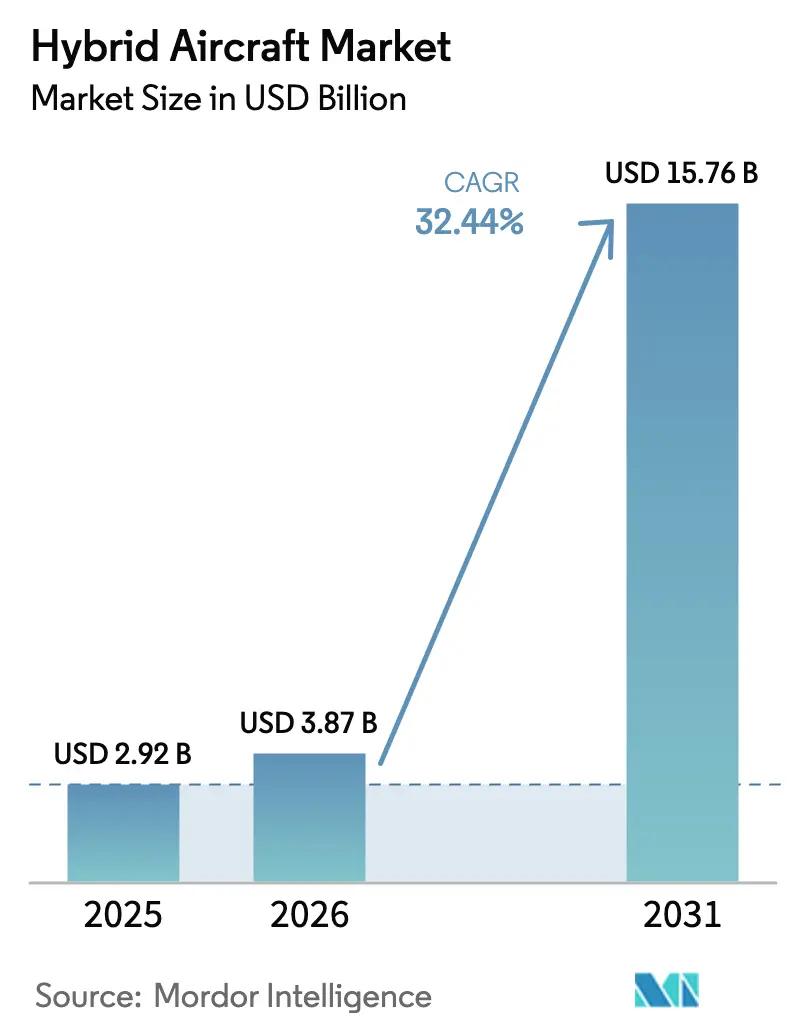
| Dimensione del mercato (2026) | 3.87 miliardo di dollari |
| Dimensione del mercato (2031) | 15.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 32.44% CAGR |
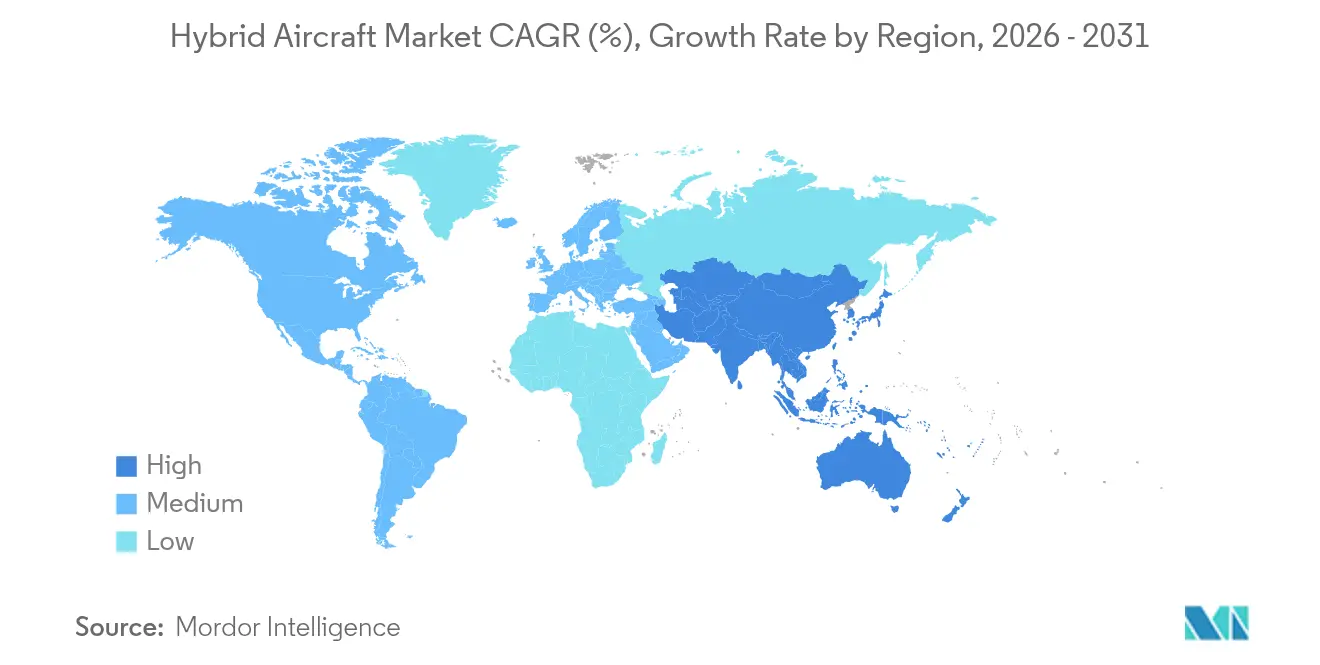
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
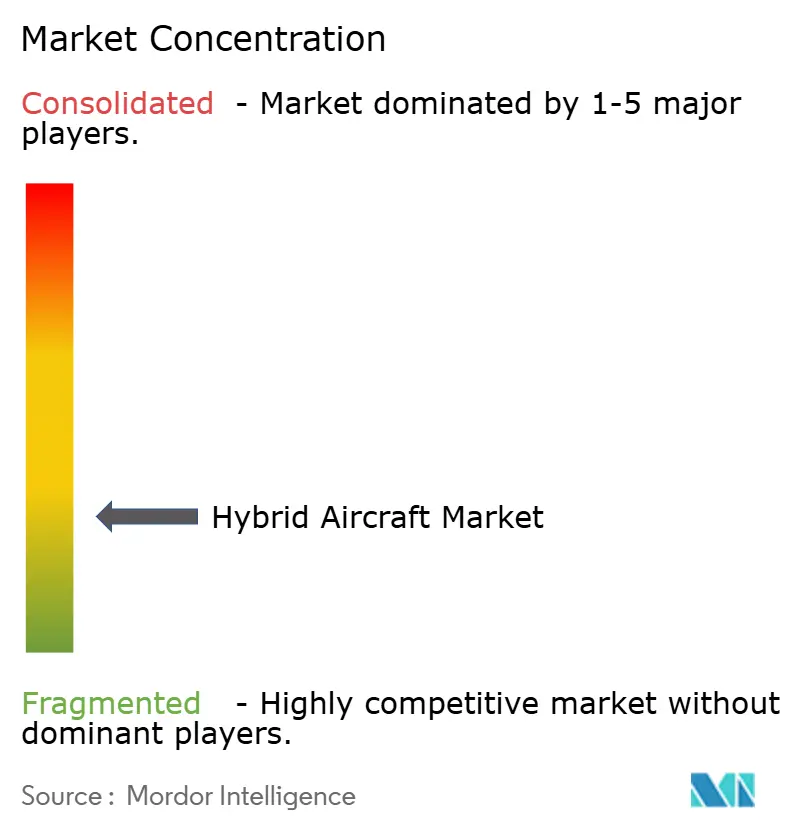
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aeromobili ibridi di Mordor Intelligence
Il mercato degli aeromobili ibridi aveva un valore di 2.92 miliardi di dollari nel 2025 e si prevedeva che crescesse da 3.87 miliardi di dollari nel 2026 a 15.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 32.44% durante il periodo di previsione (2026-2031). La redditività commerciale è aumentata grazie all'introduzione, nel 2024, del Regolamento sulla Tassonomia dell'Unione Europea, che ha iniziato a indirizzare i capitali verso progetti di aviazione a zero emissioni, mentre innovazioni come la batteria da 500 Wh/kg di CATL hanno raddoppiato la densità energetica a disposizione dei progettisti. Le compagnie aeree hanno inoltre cercato alternative in seguito all'adozione, da parte dell'Organizzazione Internazionale dell'Aviazione Civile (ICAO), di un obiettivo globale a lungo termine per la riduzione delle emissioni e alla pubblicazione di standard armonizzati che semplificano la certificazione in più paesi. Di conseguenza, gli investimenti: finanziamenti di venture capital, strategici e legati ai criteri ESG hanno ridotto i costi di finanziamento, consentendo a start-up e aziende consolidate di accelerare lo sviluppo dei prototipi e l'avvio dei programmi di collaudo in volo. Il Nord America ha guidato l'adozione, ma la regione Asia-Pacifico ha generato la domanda più rapida, grazie alla transizione dell'economia cinese, situata a bassa quota, verso la realizzazione di infrastrutture su larga scala.
Punti chiave del rapporto
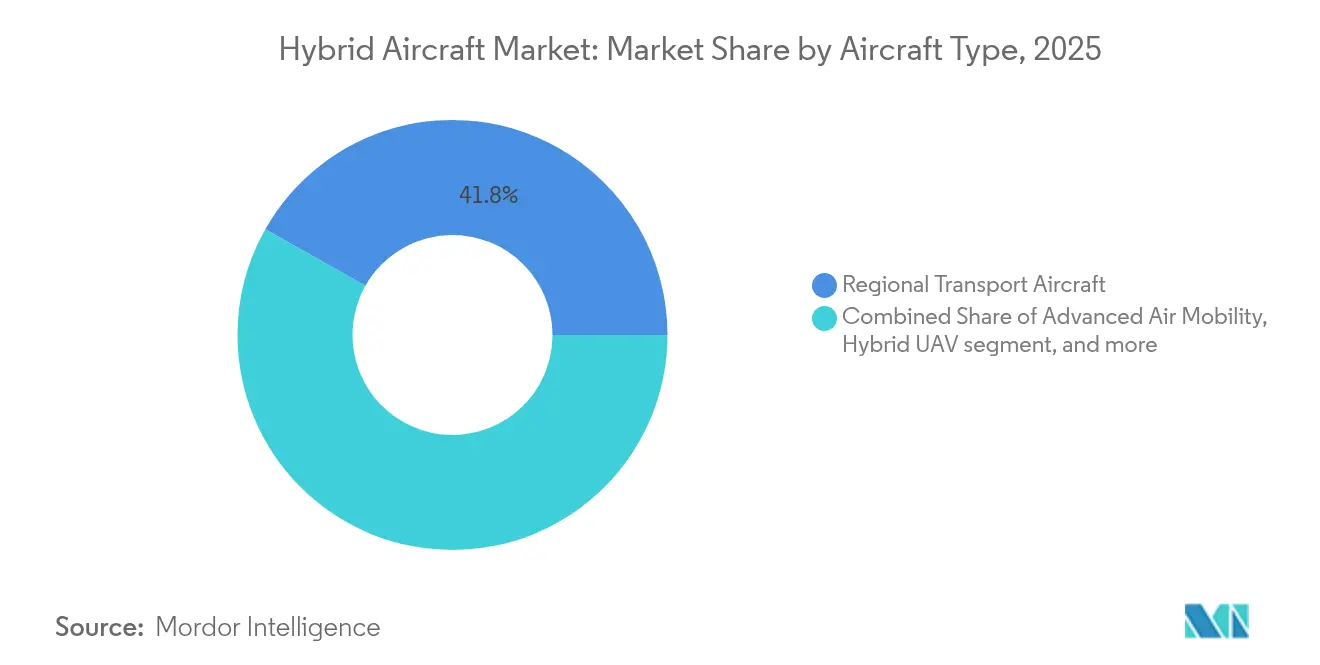
- In base al tipo di aeromobile, nel 41.82 gli aerei da trasporto regionale hanno rappresentato il 2025% della quota di mercato degli aerei ibridi, mentre la mobilità aerea avanzata (eVTOL/Air Taxi) ha registrato il CAGR più rapido, pari al 39.58%, fino al 2031.
- In base alla modalità operativa, nel 74.68 le piattaforme pilotate hanno dominato con una quota del 2025%; i sistemi autonomi hanno registrato il ritmo di crescita più elevato, pari al 40.92%.
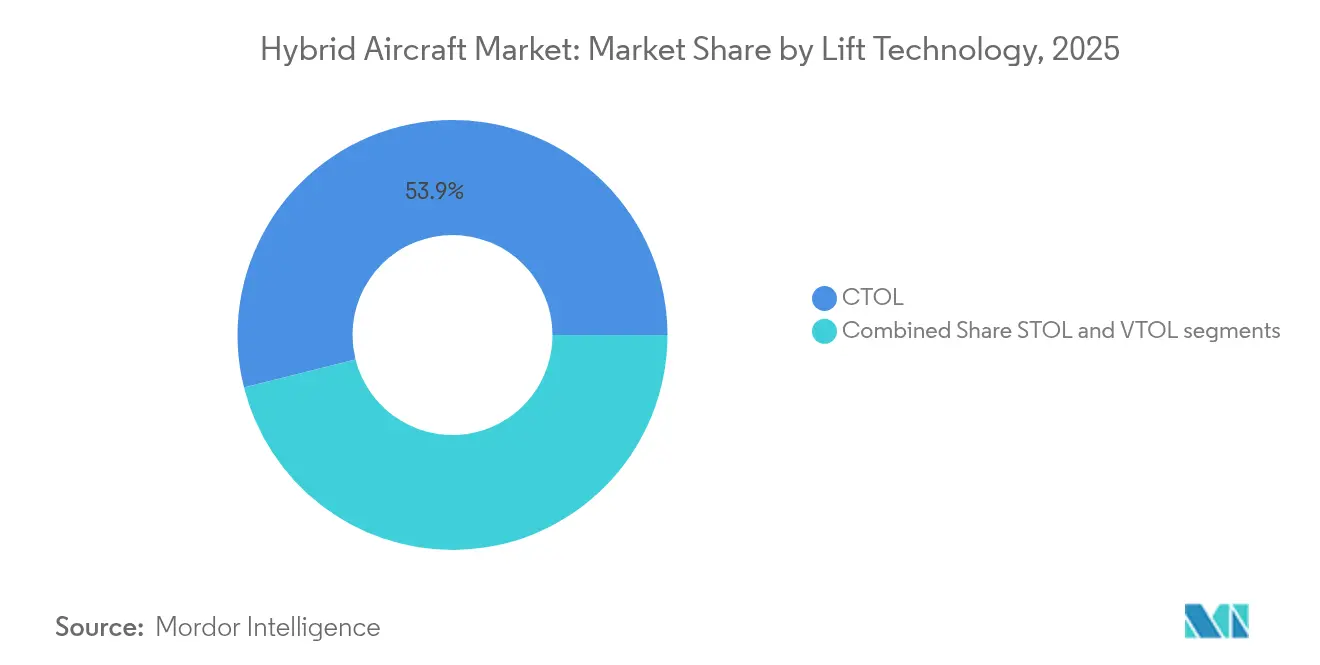
- In base alla tecnologia di sollevamento, nel 53.92 il CTOL deteneva una quota del 2025% del mercato degli aeromobili ibridi elettrici, ma si prevede che il VTOL crescerà a un CAGR del 39.21%.
- In base all'architettura di propulsione, nel 50.76 gli ibridi paralleli rappresentavano il 2025% del mercato degli aeromobili ibridi elettrici; si prevede che gli ibridi in serie cresceranno del 37.45% entro il 2031.
- Dal punto di vista geografico, nel 2025 il Nord America ha rappresentato il 40.12% della quota di fatturato del mercato degli aeromobili ibridi, mentre la regione Asia-Pacifico ha guidato la crescita con un CAGR del 35.72%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aeromobili ibridi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative più severe sulle emissioni globali | + 8.2% | Globale; leader UE e California | Medio termine (2-4 anni) |
| Rapidi progressi nella densità delle batterie e dei sistemi di trazione elettrica | + 7.5% | Stati Uniti, Cina, Europa | A lungo termine (≥ 4 anni) |
| Crescente domanda di connettività regionale e a corto raggio | + 6.1% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Domanda militare di piattaforme ISR a bassa acustica | + 4.3% | Stati Uniti, alleati della NATO, Asia-Pacifico | Medio termine (2-4 anni) |
| Opportunità di slot STOL/VTOL negli aeroporti secondari | + 3.8% | Nord America, Europa | Medio termine (2-4 anni) |
| Finanza legata agli ESG che riduce i costi di capitale | + 3.1% | Mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative più severe sulle emissioni globali
Le normative sulla riduzione delle emissioni di carbonio stanno ridefinendo le strategie delle flotte aeree e sostenendo la crescita del mercato degli aeromobili ibridi. Il Regolamento UE sulla tassonomia, in vigore da gennaio 2024, ha stabilito che solo gli aeromobili con emissioni dirette di CO₂ pari a zero possono beneficiare di finanziamenti verdi, indirizzando i capitali verso i programmi per aeromobili ibridi ed elettrici. L'EASA ha proposto nel 2024 delle modifiche relative alla propulsione elettrica, offrendo ai produttori un percorso definito per la certificazione di tipo. A livello multilaterale, l'Advanced Air Mobility Study Group dell'ICAO ha armonizzato i requisiti di sicurezza, agevolando l'implementazione transfrontaliera. Nel complesso, queste azioni hanno ridotto il rischio normativo e abbreviato i tempi di ammortamento per gli operatori di flotta.
Rapidi progressi nella densità delle batterie e dei veicoli elettrici
I progressi tecnologici nel campo delle batterie e della propulsione elettrica stanno ampliando le capacità del mercato degli aerei ibridi. CATL ha presentato una tecnologia di batterie condensate che ha fornito 500 Wh/kg e ha promesso un'autonomia di 2,000-3,000 km per aerei da 8 tonnellate, raddoppiando di fatto l'inviluppo di progettazione per le rotte regionali. Il progetto NASA a stato solido zolfo-selenio ha raggiunto tale densità energetica eliminando al contempo gli elettroliti infiammabili, migliorando la sicurezza. L'inverter di classe MW di GE Aerospace ha fatto progredire l'elettronica di potenza al carburo di silicio e ha soddisfatto gli obiettivi di densità di potenza della NASA, riducendo il peso a bordo. [1] Fonte: GE Aerospace, "Electrical-Power Systems", geaerospace.com magniX ha integrato l'offerta con batterie di grado aeronautico da 300 Wh/kg testate per 1,000 cicli. La convergenza di chimica, inverter e motori ha reso possibili sistemi ibridi che superano l'economicità dei turboelica sulle tratte subregionali.
Crescente domanda di connettività regionale e a corto raggio
Le compagnie aeree hanno dato priorità alle rotte meno trafficate tra aeroporti secondari per intercettare la domanda post-pandemia di collegamenti diretti tra città, sostenendo la crescita del mercato degli aeromobili ibridi. Electra si è assicurata ordini per 9 miliardi di dollari per il suo EL9, un ibrido a decollo ultracorto, a dimostrazione dell'interesse degli operatori per velivoli adatti a rotte trascurate di 1,000 km. JSX, nel frattempo, ha concordato l'acquisto di 300 aerei ibridi per collegare destinazioni poco servite della costa occidentale. AURA Aero ha riportato modelli di costo operativo che riducono le spese del 30-50% rispetto ai turboelica, confermando la validità della proposta di valore per i vettori regionali. I gestori delle flotte sono quindi vincolati alle consegne di aerei ibridi per garantire la redditività delle rotte in futuro.
Domanda militare di piattaforme ISR a bassa acustica
Gli appalti per la difesa stanno accelerando l'innovazione nel mercato degli aeromobili ibridi. Il Laboratorio di ricerca dell'aeronautica militare statunitense ha stanziato 99.2 milioni di dollari per il programma GHOST, un UAV ibrido progettato per operazioni di pattugliamento e attacco più silenziose. La DARPA ha poi presentato il dimostratore XRQ-73 SHEPARD, a riprova che le ventole elettriche distribuite possono soddisfare i profili ISR (Intelligence, Surveillance and Reconnaissance) di lunga durata. I dati dei test militari hanno accelerato la qualificazione dei componenti e ridotto i rischi delle catene di approvvigionamento per la certificazione civile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Immaturità del quadro di certificazione | -4.7% | Globale; particolarmente complesso nei mercati emergenti | Medio termine (2-4 anni) |
| Penalità per il peso dei gruppi propulsori ibridi | -3.2% | Globale; grave negli aerei più piccoli | A lungo termine (≥ 4 anni) |
| Carenza di cavi ad alta tensione di livello aerospaziale | -2.8% | Vincolo alla catena di fornitura globale | A breve termine (≤ 2 anni) |
| Incertezza sui premi assicurativi | -1.9% | Mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Immaturità del quadro di certificazione
La FAA ha emesso criteri di classe speciale per Joby nel marzo 2024, tuttavia le categorie ibride più ampie mancavano ancora di regole armonizzate, costringendo i produttori a seguire percorsi multipli. [2] Fonte: Federal Aviation Administration, “Special-Class Airworthiness Criteria for Joby,” federalregister.gov L'ASTM ha iniziato a redigere standard per motori ibridi, ma rimanevano lacune nel contenimento del runaway termico e nelle interferenze elettromagnetiche ad alta tensione. L'EASA ha identificato ulteriori aree di ricerca, ritardando un quadro completamente prescrittivo. In risposta, i produttori di apparecchiature originali hanno stanziato budget per programmi di certificazione paralleli che hanno allungato i tempi e i capitali.
Penalità di peso del gruppo propulsore ibrido
La doppia propulsione ha introdotto un peso strutturale che ha ridotto il carico utile, rappresentando una sfida fondamentale per il mercato degli aerei ibridi. I test Cassio di VoltAero hanno evidenziato le difficoltà di integrazione tra batterie, sistemi termici e motori a combustione. Concetti come le batterie strutturali promettevano una soluzione, ma rimanevano confinati alla scala di laboratorio. In attesa che le tecnologie chimiche di nuova generazione si diffondessero dal settore automobilistico a quello aeronautico, i progettisti hanno cercato di bilanciare autonomia, posti a sedere ed economicità in modi che hanno frenato l'adozione di massa al di fuori del segmento regionale.
Analisi del segmento
Per tipo di aeromobile: il trasporto regionale è rimasto la testa di ponte commerciale
Le piattaforme di trasporto regionale rappresentavano una quota di mercato del 41.82% per gli aeromobili ibridi elettrici, poiché le loro configurazioni di base turboelica semplificavano la conversione e la certificazione. Le compagnie aeree hanno dato priorità a questi velivoli per soddisfare i requisiti di percorrenza inferiore a 1,500 km senza dover ricorrere a revisioni infrastrutturali. Deutsche Aircraft ha iniziato a costruire la prima cellula di prova del D328eco nel febbraio 2025, sviluppando un derivato da 40 posti che sfrutta le reti di piste esistenti. La linea di assemblaggio finale del programma a Lipsia ha posizionato la Germania in modo da supportare consegne in grandi volumi a partire dal 2026. Parallelamente, gli OEM di jet privati hanno installato propulsori elettrici per ridurre il rumore di avvicinamento negli aeroporti urbani, mentre gli sviluppatori di aerei leggeri hanno commercializzato modelli di addestramento che riducono i costi del carburante per le scuole di volo.
La categoria Advanced Air Mobility (eVTOL/Air Taxi) ha registrato un CAGR del 39.58%. Vertical Aerospace si è assicurata 90 milioni di dollari di nuovo capitale azionario a gennaio 2025, finanziando i voli di certificazione VX4 presso l'aeroporto di Cotswold. Gli operatori cargo hanno valutato configurazioni lift-plus-cruise per la logistica del miglio intermedio, puntando all'ingresso autonomo prima del servizio passeggeri. I droni ibridi, nel frattempo, hanno guadagnato terreno nel pattugliamento marittimo, dove l'autonomia ha superato il volume della cabina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità operativa: il dominio pilotato si scontra con lo slancio automatizzato
Le piattaforme pilotate detengono il 74.68% del mercato degli aeromobili ibridi elettrici. CAE ha lanciato programmi di abilitazione dedicati che univano la sicurezza ad alta tensione con esercitazioni di emergenza multimotore. Etihad Aviation Training ha aggiunto moduli eVTOL che coprono le procedure di arrivo al vertiport e la risposta agli incendi delle batterie. Gli operatori hanno apprezzato la supervisione dell'equipaggio, mentre tecnologie non familiari maturavano.
Le piattaforme autonome sono aumentate del 40.92% all'anno, sebbene partendo da una base più ridotta. I contratti ISR militari richiedevano progetti pilota-opzionali, dimostrando l'aeronavigabilità per gli algoritmi di rilevamento ed elusione. I SARP basati sulle prestazioni dell'ICAO del marzo 2025 per i velivoli a pilotaggio remoto hanno eliminato un importante collo di bottiglia normativo. Le compagnie aeree cargo hanno preso in considerazione l'utilizzo notturno per aumentare la produttività delle risorse, mitigando al contempo i rischi di accettazione da parte del pubblico.
Grazie alla tecnologia Lift: la maturità CTOL incontra l'accelerazione VTOL
Le unità CTOL coprono il 53.92% del mercato degli aeromobili ibridi elettrici, poiché gli operatori hanno riutilizzato gli slot di pista e le infrastrutture di manutenzione esistenti. Il dimostratore di Electra ha completato salti eSTOL ultra-corti, dimostrando che l'assistenza turboelettrica poteva superare piste di 200 m con un consumo di carburante di 7 kg/blocco di posti. L'approccio ha ampliato la rete aeroportuale indirizzabile senza richiedere nuovi vertiport.
Le unità VTOL hanno registrato un CAGR del 39.21% grazie all'avvio di hub di prova da parte dei comuni. Il porto di Rotterdam ha aperto il primo vertiporto commerciale d'Europa con un anno di anticipo rispetto al previsto, convalidando le procedure di gestione passeggeri e la logistica di rifornimento energetico. Beta Technologies ha raddoppiato la sua rete di stazioni di ricarica lungo la costa orientale degli Stati Uniti, riducendo i rischi dei voli transcontinentali in traghetto durante la certificazione. L'effetto rete ha spinto i comuni a stanziare finanziamenti per siti aggiuntivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Propulsion Architecture: Parallelo oggi, Serie domani
Gli ibridi paralleli rappresentavano il 50.76% del mercato degli aerei ibridi elettrici nel 2025. La partnership di GE Aerospace con la NASA ha integrato motori-generatori elettrici nel nucleo di un turbofan commerciale, offrendo alle compagnie aeree ridondanza senza dover modificare radicalmente l'architettura. Le compagnie aeree hanno favorito il modello perché i fornitori di manutenzione esistenti potevano adattare rapidamente le procedure.
Gli ibridi in serie, tuttavia, sono cresciuti del 37.45% annuo grazie alla riduzione delle perdite di conversione grazie al controllo della smart grid. Safran Electrical & Power ha lanciato la famiglia ENGINeUS, che ha scalato da 100 kW a 1 MW, integrando i generatori GENeUS adatti alle fonti distribuite. I progetti turboelettrici hanno esplorato l'ingestione dello strato limite per ridurre la resistenza aerodinamica di crociera. Gli investitori hanno intravisto un percorso verso aeromobili a corridoio singolo una volta che la densità gravimetrica delle batterie avrà superato i 600 Wh/kg, stimata intorno al 2028.
Analisi geografica
Il Nord America detiene una quota di mercato del 40.12% del fatturato, poiché l'Electrified Powertrain Flight Demonstration della NASA ha finanziato test di propulsione a terra su larga scala e articoli di volo. L'acquisto condizionato di 100 motori idrogeno-elettrici da parte di American Airlines ha sancito l'approvazione della compagnia aerea principale. United Airlines ha aggiunto slancio ordinando 200 ibridi ad ala mista da JetZero, sottolineando le ambizioni della rete. Il supporto statale parallelo ha attratto l'espansione della catena di approvvigionamento: JetZero ha scelto Greensboro, nella Carolina del Nord, per uno stabilimento da 14,500 posti di lavoro nel giugno 2025.
L'area Asia-Pacifico ha registrato il CAGR più rapido, pari al 35.72%, trainata dal piano economico cinese per le basse quote da 2 trilioni di CNY (279.02 miliardi di USD). L'Amministrazione dell'Aviazione Civile cinese ha dato priorità alle rotte eVTOL che collegano le megalopoli costiere, ed EHang ha ottenuto il primo certificato di tipo al mondo per un aereo passeggeri autonomo nel 2024. CATL ha promesso la produzione in serie di un aereo elettrico da 8 tonnellate entro il 2028, sfruttando la scalabilità delle batterie nazionali. L'australiana Victoria ha stanziato sovvenzioni a Dovetail Electric Aviation, espandendo il retrofit di aerei regionali per il mercato del Pacifico.
L'Europa ha mantenuto un ruolo strategico attraverso strumenti di finanza pubblica. Il Consiglio europeo per gli investimenti ha investito 17.5 milioni di euro (20.47 milioni di dollari) in AURA Aero, mentre il programma HECATE, da 40 milioni di euro (46.80 milioni di dollari), si è concentrato sulla ricerca sui sistemi di distribuzione elettrica. Airbus, Daher e Safran hanno completato la campagna di volo EcoPulse a dicembre 2024, accumulando 100 ore di volo che hanno convalidato la propulsione distribuita a sei motori. VoltAero ha aperto un impianto di assemblaggio finale per la famiglia Cassio in Nuova Aquitania un mese prima, a dimostrazione della prontezza dell'Europa a passare dai prototipi alla produzione in serie.
Panorama normativo
I quadri normativi per la certificazione e il mantenimento dell'aeronavigabilità degli aeromobili ibridi si stanno evolvendo da esenzioni ad hoc verso percorsi più standardizzati e ripetibili, ma presentano ancora differenze tra le diverse giurisdizioni e classi di aeromobili. In Europa, l'EASA ha implementato il Regolamento di esecuzione (UE) 2025/111 della Commissione nel febbraio 2026, inasprendo gli obblighi di mantenimento dell'aeronavigabilità e di manutenzione per gli aeromobili che utilizzano la propulsione ibrida ed elettrica. L'EASA ha inoltre emanato le Decisioni ED 2026/001/R e 2026/002/R per allineare gli standard di formazione e manutenzione di tipo Part-66 ai nuovi aeromobili per la mobilità aerea, puntando alla preparazione della forza lavoro e delle strutture di manutenzione, riparazione e revisione (MRO) insieme alle omologazioni degli aeromobili.
Negli Stati Uniti, la FAA continua a certificare i progetti elettrici e ibridi utilizzando criteri di classe speciale e modalità di conformità specifiche per ciascun progetto, inclusi i criteri di aeronavigabilità di classe speciale precedentemente emessi per Joby e Archer. Il documento GAO-26-107816 ha inoltre evidenziato la continua dipendenza da approcci caso per caso a partire dal 2026. La FAA sta proponendo di codificare le esenzioni emesse più frequentemente per allinearle meglio all'emendamento 19 della norma EASA CS-25, con l'obiettivo di ridurre gli attriti di conformità e i costi di rilavorazione per i produttori che perseguono la convalida in più paesi. Per quanto riguarda i percorsi Part 23, Electra ha presentato alla FAA l'aeromobile EL9 Ultra Short per la certificazione di tipo, a dimostrazione del fatto che il coinvolgimento dell'ente regolatore inizia prima nei cicli di vita dei programmi per ridurre i rischi relativi alle tempistiche di entrata in servizio.
Analisi della catena del valore
La catena del valore degli aeromobili ibridi si estende dai materiali per l'accumulo di energia e dall'elettronica di potenza all'integrazione della cellula, al supporto per la certificazione e alle nuove infrastrutture di terra. A monte, batterie, cablaggi ad alta tensione ed elettronica di potenza al carburo di silicio rimangono elementi limitanti per la scalabilità, mentre il valore intermedio si concentra sulla propulsione elettrica integrata (motori, inverter, generatori, gestione termica e controlli) e sulle risorse di test a livello di sistema che possono accelerare la qualificazione. Consorzi e programmi congiunti sono diventati una caratteristica ricorrente della catena, tra cui i progetti Clean Aviation Joint Undertaking che coinvolgono Airbus, Collins Aerospace, Safran e Leonardo, nonché i modelli di collaborazione CFM International (GE e Safran) che riuniscono più livelli in architetture condivise.
A valle, le piattaforme specializzate di integrazione e validazione vengono industrializzate per ridurre i rischi e accorciare i cicli di iterazione. Safran Electrical and Power gestisce la piattaforma Copper Bird a Niort, in Francia, per simulare sistemi elettrici avanzati su larga scala, e importanti programmi OEM come i test a terra di sistemi ibridi di classe megawatt di GE Aerospace nell'ambito dell'Electrified Powertrain Flight Demonstration della NASA mostrano come gli ecosistemi dei partner vengano assemblati tra batterie, gondole, eliche e riduttori. Sul fronte delle infrastrutture, la rete di ricarica di BETA Technologies risultava dotata di apparecchiature in 47 aeroporti statunitensi a dicembre 2025, migliorando la praticità delle prove di percorso e dei voli di trasferimento durante le campagne di certificazione e posizionando l'approvvigionamento energetico come parte della catena di commercializzazione piuttosto che come una dipendenza successiva.
Panorama competitivo
La concorrenza è rimasta frammentata, lasciando ampio spazio alla differenziazione. Gli operatori storici Airbus, Safran e GE Aerospace hanno sfruttato il know-how di certificazione, ma i processi interni hanno rallentato la rapida iterazione. Le startup Ampaire, Heart Aerospace e Vertical Aerospace si sono assicurate round di venture capital che hanno finanziato progetti non convenzionali e accelerato gli sprint. Le domande di brevetto depositate da RTX, Rolls-Royce e GE sono triplicate tra il 2019 e il 2024, evidenziando una corsa alla protezione del raffreddamento dei motori elettrici, dell'integrazione delle celle a combustibile a idrogeno e del software di gestione dell'energia.
Le alleanze strategiche hanno colmato le lacune della catena di fornitura. GKN Aerospace ha rafforzato la sua partnership con Archer per la fabbricazione di componenti chiave della cellula del Midnight, combinando l'esperienza nei materiali compositi con l'agilità delle start-up. Honeywell e Vertical Aerospace hanno ampliato il loro accordo avionico per includere il calcolo e l'attuazione del controllo di volo, un progetto da 1 miliardo di dollari in dieci anni. Opportunità di sviluppo sono emerse nelle linee di alimentazione del carico, nel trasporto aereo in caso di calamità e nella manutenzione di parchi eolici offshore, dove il rumore ibrido e i vantaggi in termini di costi sono stati decisivi.
La maturità della supply chain era ancora in ritardo, in particolare nella produzione di cavi ad alta tensione per applicazioni aerospaziali e di semiconduttori al carburo di silicio. I fornitori di primo livello hanno accelerato gli investimenti per localizzare gli stabilimenti di componenti vicino alle linee di assemblaggio finale, in risposta alle preoccupazioni geopolitiche e ai regimi di controllo delle esportazioni. La prossima fase competitiva potrebbe vedere un consolidamento, con gli OEM più grandi che acquisiscono nuovi entranti agili una volta che le tappe di certificazione riducono il rischio tecnico.
Leader del settore degli aeromobili ibridi
Società RTX
General Electric Company
Airbus SE
Safran SA
Rolls-royce plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Safran ha avviato la campagna di test a terra per il dimostratore di motore ibrido-elettrico in scala reale PHILEAS a Istres, in Francia. L'iniziativa perfeziona la tecnologia del motore per brevi e medi intervalli e accelera il percorso verso sistemi pronti per la certificazione. Inoltre, rafforza la posizione di Safran nel settore della propulsione ibrida, segnalando progressi verso piattaforme di nuova generazione.
- Luglio 2026: Electra e Safran hanno annunciato un accordo di produzione a lungo termine per il turbogeneratore TG600, destinato ad alimentare il velivolo ibrido-elettrico EL9 Ultra Short. La collaborazione sancisce una partnership di fornitura a lungo termine per un velivolo dimostrativo. Garantisce inoltre la capacità produttiva e i componenti per il programma EL9, favorendone il potenziale di commercializzazione.
- Giugno 2026: AURA AERO ha acquisito da VoltAero importanti risorse nel settore dei veicoli ibridi-elettrici, tra cui il dimostratore Cassio S, i brevetti e gli impianti di collaudo di Rochefort. Il consolidamento delle risorse nel settore dei dimostratori ibridi-elettrici accelera la commercializzazione grazie all'assorbimento di infrastrutture e dati specializzati.
Ambito e metodologia
Il mercato degli aeromobili ibridi riguarda lo sviluppo, la produzione e la distribuzione di aeromobili che integrano motori a combustione interna convenzionali con sistemi di propulsione elettrica. Questi aeromobili combinano energia elettrica e basata sul carburante per migliorare l'efficienza del carburante, ridurre le emissioni e ridurre i costi operativi.
Il mercato degli aeromobili ibridi è segmentato in base al tipo di aeromobile, alla modalità di funzionamento, alla tecnologia di sollevamento e alla geografia. In base al tipo di aeromobile, il mercato è suddiviso in aeromobili da trasporto regionale, jet aziendali e aeromobili leggeri e mobilità aerea avanzata (AAM). In base alla modalità di funzionamento, il mercato è classificato in pilotato e autonomo. In base alla tecnologia di sollevamento, il mercato è classificato in decollo e atterraggio convenzionali (CTOL), decollo e atterraggio corti (STOL) e decollo e atterraggio verticali (VTOL). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato degli aeromobili ibridi nei principali paesi in diverse regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (USD).
| Aerei da trasporto regionale |
| Jet d'affari e aerei leggeri |
| Mobilità aerea avanzata (eVTOL/taxi aereo) |
| UAV ibrido |
| Pilotato |
| autonomo |
| Decollo e atterraggio convenzionali (CTOL) |
| Decollo e atterraggio corti (STOL) |
| Decollo e atterraggio verticale (VTOL) |
| Ibrido in serie |
| Ibrido parallelo |
| Turbo-elettrico |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di aeromobile | Aerei da trasporto regionale | ||
| Jet d'affari e aerei leggeri | |||
| Mobilità aerea avanzata (eVTOL/taxi aereo) | |||
| UAV ibrido | |||
| Per modalità di funzionamento | Pilotato | ||
| autonomo | |||
| Dalla tecnologia dell'ascensore | Decollo e atterraggio convenzionali (CTOL) | ||
| Decollo e atterraggio corti (STOL) | |||
| Decollo e atterraggio verticale (VTOL) | |||
| Di Propulsion Architecture | Ibrido in serie | ||
| Ibrido parallelo | |||
| Turbo-elettrico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli aerei ibridi nel 2026 e quale livello di fatturato si prevede che raggiungerà entro il 2031?
Nel 3.87 il mercato ha generato 2026 miliardi di dollari e si prevede che raggiungerà gli 15.76 miliardi di dollari entro il 2031.
Quale tasso di crescita annuo composto sosterrà la crescita del mercato dal 2026 al 2031?
Si prevede che il mercato crescerà a un CAGR del 32.44% per il periodo, riflettendo la rapida adozione commerciale e la maturazione tecnologica.
Quale segmento di aeromobili domina oggi l'adozione degli ibridi?
Gli aerei da trasporto regionale sono in testa con una quota di mercato del 41.82% perché possono adattare rapidamente i collaudati progetti di turboelica.
Quale regione offre il potenziale di crescita più elevato?
L'area Asia-Pacifico registra il CAGR più rapido, pari al 35.72%, trainato dagli investimenti nell'economia a bassa quota della Cina e dai quadri di certificazione di supporto.
Qual è il più grande ostacolo tecnologico all'adozione diffusa dell'ibrido?
Le penalizzazioni in termini di peso derivanti dalle architetture a doppia propulsione limitano il carico utile e l'autonomia finché non saranno sviluppate batterie ad alta densità o soluzioni strutturali-energetiche.
Gli aerei ibridi autonomi sono prossimi al servizio commerciale?
Probabilmente i veicoli ibridi autonomi saranno i primi a essere impiegati nelle operazioni cargo; l'ICAO ha adottato standard basati sulle prestazioni nel 2025, ma per il servizio passeggeri sono ancora necessarie ulteriori tappe di accettazione da parte del pubblico.


