

Dimensioni e quota di mercato del vaccino contro il papillomavirus umano
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
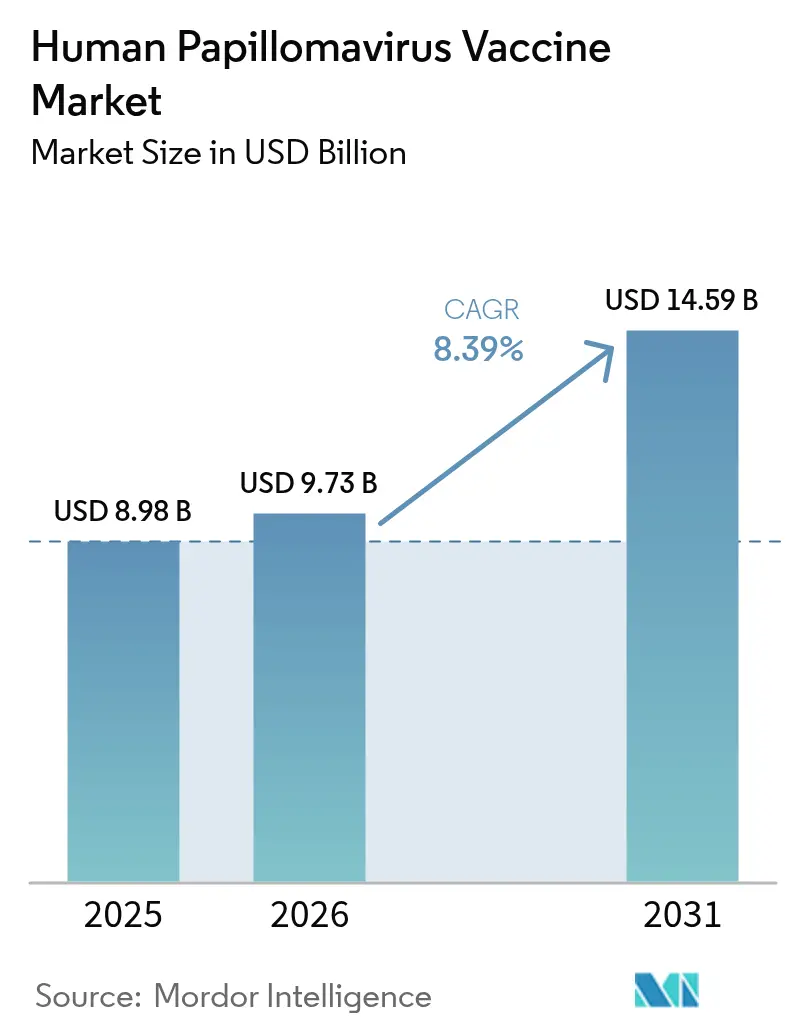
| Dimensione del mercato (2026) | 9.73 miliardo di dollari |
| Dimensione del mercato (2031) | 14.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.39% CAGR |
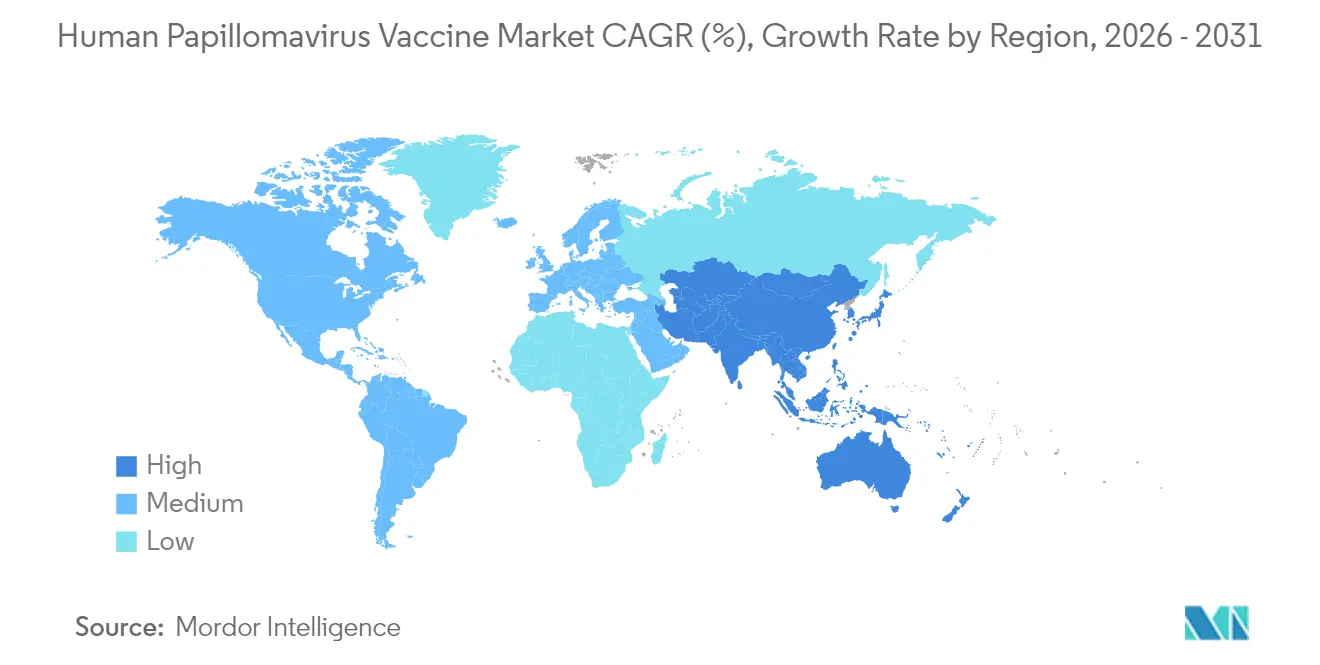
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
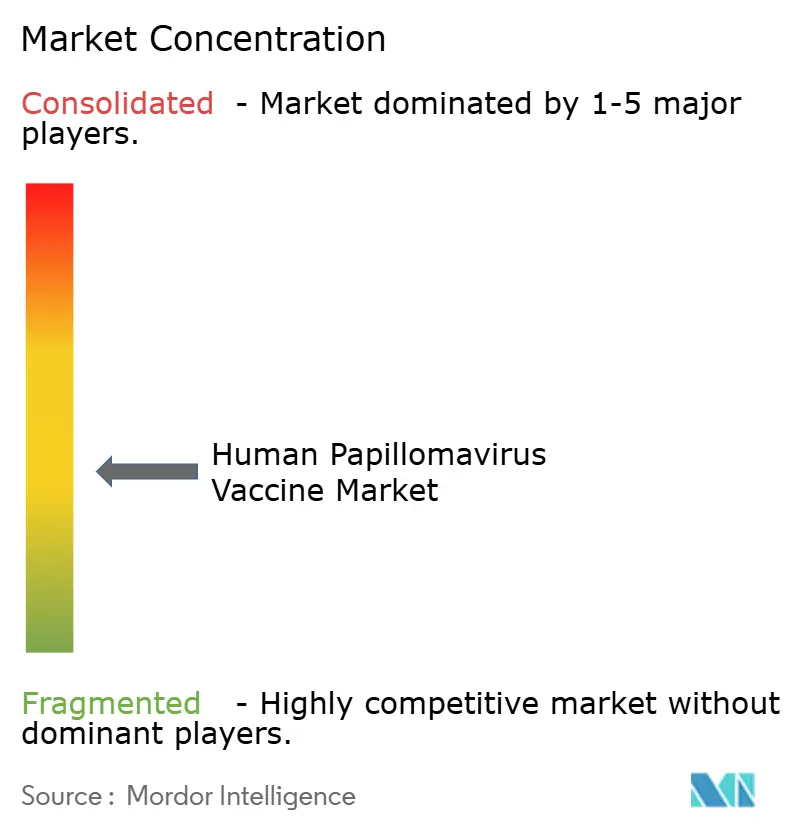
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del vaccino contro il papillomavirus umano di Mordor Intelligence
Il mercato dei vaccini contro il papillomavirus umano (HPV) aveva un valore di 8.98 miliardi di dollari nel 2025 e si prevede che crescerà da 9.73 miliardi di dollari nel 2026 a 14.59 miliardi di dollari entro il 2031, con un CAGR dell'8.39% durante il periodo di previsione (2026-2031). I protocolli a dose singola approvati dall'Organizzazione Mondiale della Sanità (OMS) alla fine del 2024 [1] Organizzazione Mondiale della Sanità, "Documento di posizione sul vaccino HPV a dose singola", who.int , l'aumento dei produttori nei paesi a basso e medio reddito (LMIC) e l'ampliamento delle politiche di genere neutro stanno ridefinendo i modelli di domanda clinica. La rapida adozione di formulazioni nonavalenti, gli ingenti finanziamenti governativi in India, Cina e Unione Europea e l'estensione delle etichette FDA per coprire i tumori della testa e del collo sostengono insieme una solida crescita dei volumi. I produttori stanno contemporaneamente riorganizzando la produzione per regimi a dose singola e piattaforme multivalenti specifiche per regione, mentre gli enti pagatori negoziano prezzi differenziati che ampliano l'accesso senza erodere i margini. Queste dinamiche pongono il mercato dei vaccini contro il papillomavirus umano (HPV) in una posizione favorevole per una crescita sostenuta nei programmi pubblici e nei segmenti privati di fascia alta a livello globale.
Punti chiave del rapporto
- In base al tipo di vaccino, i prodotti quadrivalenti hanno registrato una quota di fatturato del 66.85% nel 2025, mentre si prevede che le formulazioni non avalenti cresceranno a un CAGR del 9.02% entro il 2031.
- Per indicazione, nel 69.25 la prevenzione del cancro cervicale deteneva il 2025% della quota di mercato dei vaccini contro il papillomavirus umano, mentre la prevenzione del cancro anale sta avanzando a un CAGR del 9.08% fino al 2031.
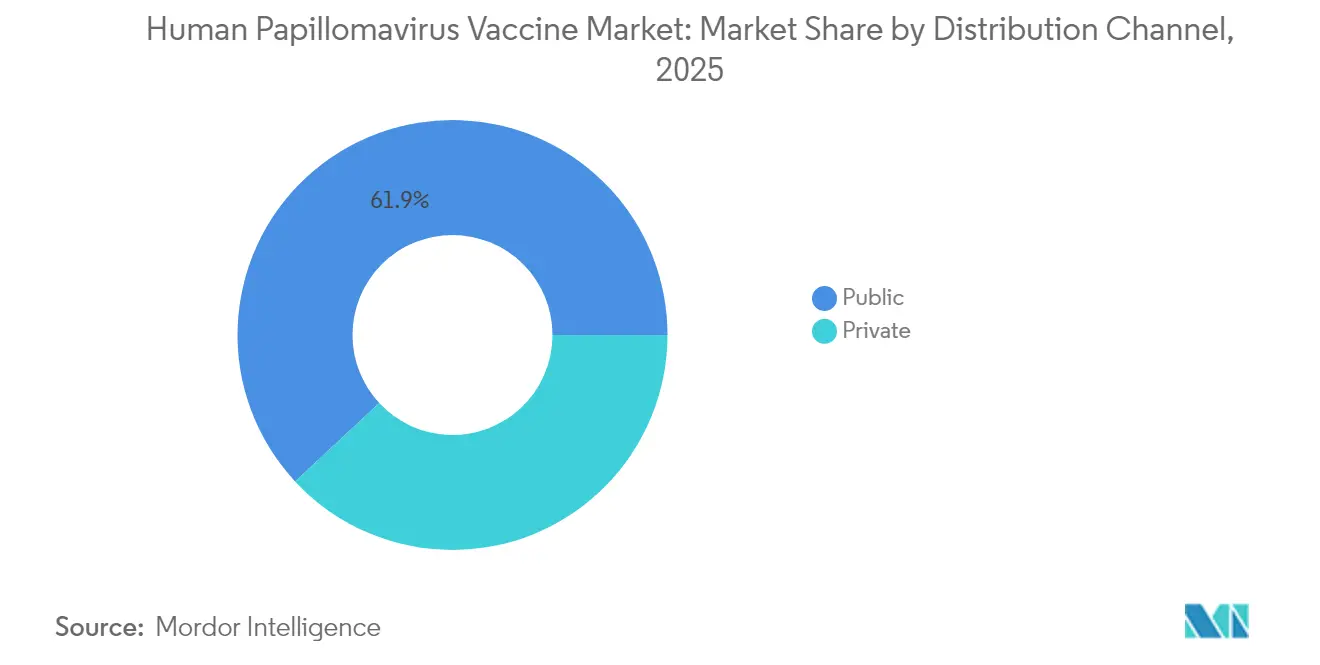
- In base al canale di distribuzione, nel 61.92 i programmi pubblici hanno rappresentato il 2025% del mercato dei vaccini contro il papillomavirus umano, mentre i servizi sanitari privati stanno crescendo a un CAGR del 9.16% nel periodo di previsione.
- Per fascia d'età, nel 59.10 gli adulti rappresentavano il 2025% del mercato dei vaccini contro il papillomavirus umano, ma si prevede che la vaccinazione pediatrica registrerà il CAGR più rapido, pari al 8.95%, entro il 2031.
- In termini geografici, nel 39.12 il Nord America ha conquistato una quota di mercato del 2025% del vaccino contro il papillomavirus umano, ma la regione Asia-Pacifico è sulla buona strada per raggiungere il CAGR più elevato, pari al 8.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei vaccini contro il papillomavirus umano
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Approvazione di nuovi vaccini multivalenti contro l'HPV | + 1.8% | Globale; adozione precoce in Nord America e UE | Medio termine (2-4 anni) |
| Acceleratori di finanziamenti governativi e multilaterali | + 2.1% | Focus sui Paesi a basso e medio reddito (LMIC); Paesi supportati da Gavi; India e Cina | A lungo termine (≥ 4 anni) |
| Politiche di immunizzazione neutre rispetto al genere | + 1.5% | Nord America; UE; Australia; espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento dell'incidenza del cancro legato all'HPV | + 1.2% | Globale; in particolare tumori orofaringei nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Schema vaccinale a dose singola approvato dall'OMS | + 1.7% | A livello mondiale; adozione accelerata nei Paesi a basso e medio reddito | A breve termine (≤ 2 anni) |
| Emergenza di produttori di vaccini con sede nei Paesi a basso e medio reddito | + 0.9% | Asia-Pacifico; Africa; America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Approvazione dei nuovi vaccini multivalenti contro l'HPV
La recente approvazione da parte della FDA del Gardasil 9 per la prevenzione del cancro della testa e del collo estende la portata protettiva oltre le neoplasie ginecologiche e apre i segmenti maschili adulti. Merck e diversi sviluppatori asiatici stanno portando avanti candidati multivalenti di nuova generazione mirati ai tipi di HPV altamente prevalenti in Africa e nel Sud-Est asiatico, rafforzando il livello premium del mercato dei vaccini contro il papillomavirus umano. La revisione della pipeline dell'OMS elenca più di 20 vaccini terapeutici, segnalando una futura convergenza delle modalità preventive e terapeutiche [2] Organizzazione Mondiale della Sanità, "HPV Vaccine R&D Pipeline", who.int . Nel complesso, queste innovazioni sono alla base della crescita dei volumi e incoraggiano la differenziazione dei prezzi tra le regioni.
Acceleratori di finanziamenti governativi e multilaterali
Il bilancio indiano del 2024 ha finanziato un programma nazionale per ragazze utilizzando il vaccino Cervavac prodotto localmente a 24 dollari per dose nel settore privato, creando la più grande espansione singola nel mercato dei vaccini contro il papillomavirus umano. L'impegno di Gavi di 600 milioni di dollari e gli acquisti complessivi dell'UNICEF che superano i 93 milioni di dosi dal 2013 forniscono previsioni di domanda stabili che giustificano gli aumenti di capacità in Asia e America Latina [3] Gavi, “HPV Vaccine Programme Commitments,” gavi.org . Accordi simili sotto la PAHO nel 2025 aggregano ulteriormente gli ordini regionali, riducendo il costo unitario e ampliando l'accesso.
Politiche di immunizzazione neutre rispetto al genere
La transizione da programmi riservati esclusivamente alle donne a programmi gender-neutral raddoppia di fatto la coorte di persone idonee in diversi mercati ad alto reddito. La decisione di Taiwan, presa nel giugno 2025, di vaccinare gratuitamente i ragazzi sottolinea una crescente accettazione a livello regionale. I finanziamenti dell'Unione Europea nell'ambito del progetto PROTECT-EUROPE accelerano la stessa svolta, rafforzando la domanda a lungo termine nell'industria dei vaccini contro il papillomavirus umano. Le evidenze cliniche dell'ASCO mostrano che gli uomini vaccinati presentano una minore incidenza di neoplasie correlate all'HPV, rafforzando la logica politica.
L'OMS approva il programma a dose singola
Le linee guida dell'OMS di ottobre 2024 concludono che una singola dose offre una protezione paragonabile a quella dei regimi multidose, un risultato già operativo in 57 Paesi entro settembre 2024. Il programma vaccinale semplificato semplifica la logistica della catena del freddo, dimezza il costo pro capite del vaccino e sblocca l'adozione in contesti in cui la frequenza scolastica e il follow-up sono difficoltosi. I produttori stanno riformulando le piattaforme non avalenti esistenti in fiale monodose, mentre i produttori dei Paesi a basso e medio reddito (LMIC) vedono percorsi normativi più rapidi, acuendo la concorrenza nel mercato dei vaccini contro il papillomavirus umano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative rigorose sui prodotti biologici | -1.4% | Globale; particolarmente complesso nei mercati emergenti | Medio termine (2-4 anni) |
| Esitazione e disinformazione sui vaccini | -2.3% | In tutto il mondo; amplificato dai social media | A breve termine (≤ 2 anni) |
| Elevati costi di approvvigionamento per i MIC | -1.1% | Paesi a medio reddito; non ammissibili al Gavi | A lungo termine (≥ 4 anni) |
| Lacune nella catena del freddo e nell'ultimo miglio nei paesi a basso e medio reddito | -0.8% | Africa subsahariana; Asia rurale; America Latina remota | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative rigorose sui prodotti biologici
I complessi quadri normativi in ambito biologico richiedono dati esaustivi su sicurezza e potenza, portando i costi di sviluppo a oltre 1 miliardo di dollari per candidato e ritardando le approvazioni per i produttori regionali. I dossier dell'Agenzia Europea per i Medicinali aggiungono un ulteriore livello di conformità, mentre la prequalificazione dell'OMS rimane essenziale per le gare d'appalto multilaterali. Questi livelli accelerano il time-to-market e favoriscono gli operatori storici con elevate riserve di capitale, frenando la crescita dei piccoli entranti nel mercato dei vaccini contro il papillomavirus umano.
Esitazione e disinformazione sui vaccini
Lo scetticismo generato dai social media, soprattutto riguardo alla sessualità adolescenziale, ne frena l'adesione anche laddove i vaccini sono sovvenzionati. Studi che pubblicano un aumento del rifiuto dei genitori nella Nigeria metropolitana e modelli analoghi in alcune parti d'Europa illustrano la situazione. Le contro-campagne che coinvolgono leader religiosi e comunitari hanno successo, ma richiedono finanziamenti e coordinamento costanti, rallentandone la traiettoria nel breve termine.
Analisi del segmento
Per tipo di vaccino: l'innovazione non avalente sfida la dominanza quadrivalente
I vaccini quadrivalenti hanno mantenuto una quota del 66.85% nel 2025, sostenendo l'ampia penetrazione del programma nazionale. Il loro status consolidato favorisce un flusso di entrate prevedibile, tuttavia i prodotti non avalenti a prezzo elevato stanno superando la domanda con un CAGR del 9.02%. Il mercato dei vaccini contro il papillomavirus umano per le offerte non avalenti è in forte espansione in Nord America e in Europa, poiché gli enti pagatori promuovono una più ampia copertura del ceppo oncogeno. Questo cambiamento avvantaggia anche i consumatori a medio reddito disposti a pagare per una protezione più ampia, anche se le agenzie di approvvigionamento nei Paesi a basso e medio reddito continuano ad acquistare dosi quadrivalenti o bivalenti a basso costo.
Evidenze cliniche globali dimostrano che Gardasil 9 offre una protezione pressoché universale contro il cancro cervicale e un'efficacia del 90% contro altre patologie correlate all'HPV. La prequalificazione da parte dell'OMS di Cecolin per i programmi a dose singola e di Walrinvax per i regimi a due dosi amplia le opzioni di fornitura, con conseguente pressione sui prezzi nel mercato dei vaccini contro il papillomavirus umano. In prospettiva, i candidati multivalenti specifici per regione, progettati per la prevalenza dei ceppi africani e asiatici, potrebbero ulteriormente frammentare il mercato competitivo.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione: la prevenzione del cancro cervicale si estende alle applicazioni incentrate sugli uomini
La prevenzione del cancro cervicale ha rappresentato il 69.25% dei ricavi del 2025, grazie a una consolidata attenzione alla salute pubblica e a decenni di dati a supporto. Tuttavia, la prevenzione del cancro anale sta crescendo più rapidamente, con un CAGR del 9.08%, perché le politiche gender-neutral riconoscono il crescente carico di malattia maschile. La quota di mercato del vaccino contro il papillomavirus umano per applicazioni cervicali si eroderà gradualmente con l'aumento dell'importanza delle indicazioni non cervicali, sebbene i ricavi assoluti continuino a crescere.
L'estensione del Gardasil 9 ai tumori della testa e del collo da parte della FDA ne convalida l'estensione oltre le indicazioni incentrate sulle donne e fornisce informazioni per i programmi di recupero per adulti. I dati sottoposti a revisione paritaria rivelano un'incidenza crescente del cancro orofaringeo tra gli uomini, catalizzando aggiornamenti delle politiche in tutto il mondo. I produttori stanno quindi riposizionando le proposte di valore verso una profilassi oncologica completa che sia appetibile per entrambi i sessi.
Per canale di distribuzione: la crescita del settore privato supera quella dei programmi pubblici
Nel 61.92, il 2025% delle dosi è stato controllato da gare d'appalto pubbliche, dominate da Gavi, UNICEF e ministeri nazionali. Tuttavia, i distributori privati stanno registrando un CAGR del 9.16%, poiché le classi medie urbane cercano comodità e una vaccinazione precoce. Questa duplice struttura obbliga i fornitori a calibrare prezzi differenziati; ad esempio, il Serum Institute offre Cervavac a 2,000 rupie indiane (24 dollari) nel settore privato, contro le 300-400 rupie indiane nei programmi governativi.
Gli appalti europei dimostrano efficienza, con prezzi medi di gara scesi da 101.8 euro nel 2007 a 28.4 euro nel 2017. I dati del CDC riflettono le disparità legate ai pagamenti, dove gli adolescenti con assicurazione privata mostrano un tasso di completamento più elevato rispetto a Medicaid o alle coorti non assicurate. I futuri incrementi di volume nel mercato dei vaccini contro il papillomavirus umano derivano da modelli ibridi pubblico-privati che espandono la portata proteggendo al contempo i margini dei produttori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: i programmi di recupero per adulti stimolano l'espansione del mercato
Gli adulti hanno rappresentato il 59.10% delle vendite nel 2025, riflettendo le coorti ereditarie che non hanno beneficiato della vaccinazione precoce. La domanda di recupero rimane forte dopo che il CDC ha esteso le raccomandazioni alla fascia d'età 27-45 anni, sebbene l'adesione sia disomogenea, attestandosi al 16% in questa fascia. Al contrario, i programmi pediatrici registrano il CAGR più rapido, pari al 8.95%, poiché i paesi introducono la vaccinazione a 9 anni e adottano regimi a dose singola.
L'evidenza che un inizio precoce migliori il completamento della serie vaccinale dal 47% a oltre il 60% entro i 13 anni guida la strategia. La sorveglianza a lungo termine rileva il 79% in meno di precancerosi cervicali tra le donne di età compresa tra 20 e 24 anni che hanno ricevuto la vaccinazione in età adolescenziale, rafforzando le argomentazioni sul rapporto costo-efficacia. A sua volta, ciò incoraggia governi e assicuratori a finanziare una copertura più ampia e precoce, consolidando il valore a vita del vaccino contro il papillomavirus umano.
Analisi geografica
Mercato nordamericano del vaccino contro il papillomavirus umano
La quota del 39.12% del Nord America riflette l'adozione precoce, l'ampia copertura assicurativa e le iniziative di recupero gender-neutral in corso. Gli Stati Uniti presentano ancora lacune legate ai pagamenti, ma la raccomandazione canadese sulla dose singola per il 2024 per i bambini di età compresa tra 9 e 20 anni lo posiziona come un indicatore politico. La partecipazione del Messico alla tabella di marcia per l'eliminazione dell'OPS promette sinergie in termini di prezzi e approvvigionamento in tutta la subregione.
Mercato dei vaccini contro il papillomavirus umano nella regione Asia-Pacifico
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 8.98%, trainata dal programma indiano interamente finanziato per le ragazze e dall'ondata di produttori nazionali cinesi che sfidano gli operatori occidentali. Il calo delle vendite di Merck del 41% nel primo trimestre del 1 in Cina evidenzia l'intensificarsi della concorrenza sui prezzi e la complessità normativa. Il passaggio del Giappone ai vaccini 2025-valenti per ragazzi e ragazze, insieme alla strategia di eliminazione matura dell'Australia, illustra la diversità dei modelli politici che, nel loro insieme, ampliano le dimensioni del mercato dei vaccini contro il papillomavirus umano in tutta la regione.
Mercato dei vaccini contro il papillomavirus umano in EMEA e Sud America
L'Europa continua a innovare le politiche vaccinali attraverso una copertura vaccinale femminile del 90% e l'espansione dell'obbligo vaccinale maschile, finanziato con 20 milioni di euro dai fondi EU4Health. Le gare d'appalto competitive garantiscono l'accessibilità economica senza compromettere la sicurezza dell'approvvigionamento. Il Medio Oriente e l'Africa si trovano ad affrontare barriere legate alla catena del freddo e all'esitazione, ma l'impegno della Nigeria nel 2024-2025 per raggiungere 7.7 milioni di ragazze dimostra che un coinvolgimento incentrato sulla comunità può garantire un elevato utilizzo. In Sud America, la partnership tra l'OPS e le agenzie spagnole per il 2025 migliora l'accesso ai vaccini 9-valenti, mentre le differenze economiche nel continente richiedono implementazioni graduali.
Panorama normativo
La regolamentazione dei vaccini contro l'HPV è definita dai gruppi consultivi tecnici nazionali per l'immunizzazione, dagli enti regolatori dei prodotti biologici e dai meccanismi di appalto dell'OMS, che influenzano l'accesso alle gare d'appalto pubbliche. Un cambiamento importante riguarda la semplificazione del programma di somministrazione delle dosi: il Canada ha aggiornato le sue linee guida NACI nel dicembre 2024 per raccomandare una dose per la fascia d'età 9-20 anni e due dosi per i maggiori di 21 anni, mentre le azioni dell'OMS nel 2024 hanno sostenuto l'utilizzo di programmi a dose singola e le attività di prequalificazione che ampliano i percorsi di appalto per ulteriori fornitori.
Panorama competitivo
L'industria dei vaccini contro il papillomavirus umano è moderatamente concentrata. Merck continua a dominare con il franchise Gardasil, ma si trova ad affrontare difficoltà legali e commerciali senza precedenti, tra cui 8 miliardi di dollari di contenziosi sulla sicurezza e una rapida perdita di azioni in Cina. Gli investimenti in un impianto ampliato a Elkton, in Virginia, e nelle formulazioni monodose di Gardasil 9 sono pensati per difendere la leadership.
GSK mantiene una nicchia incentrata sui costi attraverso Cervarix, mentre Cervavac del Serum Institute e i nuovi concorrenti cinesi prequalificati dall'OMS erodono i prezzi minimi, soprattutto nelle gare d'appalto dei Paesi a basso e medio reddito (LMIC). Le pipeline emergenti includono terapie geniche terapeutiche come PRGN-2012 di Precigen per la papillomatosi respiratoria ricorrente, in attesa della revisione prioritaria della FDA nell'agosto 2025. Le piattaforme di tracciamento digitale integrate con le cartelle cliniche elettroniche stanno diventando un elemento di differenziazione, consentendo alle aziende di documentare le prove di copertura e rafforzare le proposte di valore con i pagatori.
I segmenti "white-space" includono la vaccinazione maschile per adulti, i vaccini terapeutici e le formulazioni multivalenti specifiche per regione. I fornitori in grado di districarsi nella complessa regolamentazione dei prodotti biologici, di implementare prezzi differenziati e di supportare campagne educative guidate dalla comunità otterranno guadagni sproporzionati nel mercato dei vaccini contro il papillomavirus umano fino al 2030.
Leader del settore dei vaccini contro il papillomavirus umano
Serum Institute of India Pvt. srl
Wantai Biofarmacia
INOVIO Prodotti farmaceutici
Merck & Co., Inc.
GSK plc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: ApolloBio, partner di INOVIO Pharmaceuticals in Cina, ha annunciato risultati preliminari positivi dallo studio cardine di Fase 3 su VGX-3100 nella displasia cervicale, raggiungendo l'endpoint primario di efficacia. I risultati rafforzano il quadro clinico per i farmaci a base di DNA nella gestione delle patologie correlate all'HPV e supportano strategie di portafoglio più ampie per i farmaci HPV sul mercato.
- Giugno 2025: Taiwan ha confermato la gratuità delle vaccinazioni contro l'HPV per i ragazzi a partire da settembre 2025, ampliando la platea dei beneficiari con l'inclusione degli adolescenti maschi nel programma finanziato con fondi pubblici. Questo cambiamento di politica favorisce una maggiore domanda potenziale in un mercato che già si avvale di programmi di vaccinazione organizzati nelle scuole, rafforzando l'immunizzazione senza distinzione di genere come fattore determinante per l'aumento dei volumi.
- Dicembre 2024: l'attività di prequalificazione dell'OMS ha ampliato i percorsi di approvvigionamento per ulteriori fornitori di vaccini contro l'HPV, estendendo l'accesso anche ai mercati a basso reddito.
Ambito del rapporto sul mercato globale del vaccino contro il papillomavirus umano
Ai sensi del presente rapporto, i vaccini contro il papillomavirus umano sono vaccini utilizzati per prevenire l'infezione da HPV. L'HPV è un gruppo di oltre 100 virus, di cui 13 possono causare il cancro, e quasi tutti i casi di cancro cervicale sono attribuiti all'HPV. Il mercato dei vaccini contro il papillomavirus umano è segmentato per tipologia (bivalente, quadrivalente, nonavalente), indicazione (cancro cervicale, cancro anale, cancro del pene, cancro orofaringeo, verruche genitali e altri) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
| Bivalente |
| Quadrivalente |
| Nonavalente |
| Cancro del collo dell'utero |
| Cancro anale |
| Cancro al pene |
| Cancro dell'orofaringe |
| Verruche genitali |
| Altro |
| Pubblico |
| Privata |
| Adulti |
| Pediatrico |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di vaccino | Bivalente | |
| Quadrivalente | ||
| Nonavalente | ||
| Per indicazione | Cancro del collo dell'utero | |
| Cancro anale | ||
| Cancro al pene | ||
| Cancro dell'orofaringe | ||
| Verruche genitali | ||
| Altro | ||
| Per canale di distribuzione | Pubblico | |
| Privata | ||
| Per gruppo di età | Adulti | |
| Pediatrico | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato dei vaccini contro il papillomavirus umano entro il 2031?
Si prevede che il mercato raggiungerà i 14.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.39%.
Perché i programmi di vaccinazione HPV a dose singola sono importanti per i Paesi a basso e medio reddito?
I regimi a dose singola dimezzano le visite di controllo e abbassano i costi di somministrazione, migliorando la copertura in contesti con infrastrutture sanitarie limitate.
Quale tipo di vaccino sta crescendo più rapidamente nel mercato dei vaccini contro il papillomavirus umano?
Le formulazioni non avalenti mostrano la traiettoria più rapida, con un CAGR del 9.02% fino al 2031 grazie a una più ampia protezione dalle deformazioni.
In che modo le politiche di genere neutro incidono sulla domanda?
Includendo i ragazzi si raddoppia di fatto la popolazione idonea, accelerando l'adesione in Nord America, Europa e, sempre più, nella regione Asia-Pacifico.
Quale regione offre il più alto potenziale di crescita entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 8.98%, trainata da programmi nazionali su larga scala e dall'espansione della produzione manifatturiera interna.
Quale ruolo svolgono i canali privati nella distribuzione dei vaccini?
I punti vendita privati rappresentano il canale in più rapida crescita, con un CAGR del 9.16%, e si rivolgono ai consumatori a medio reddito disposti a pagare per comodità e accesso anticipato.


