

Dimensioni e quota del mercato degli hovercraft
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
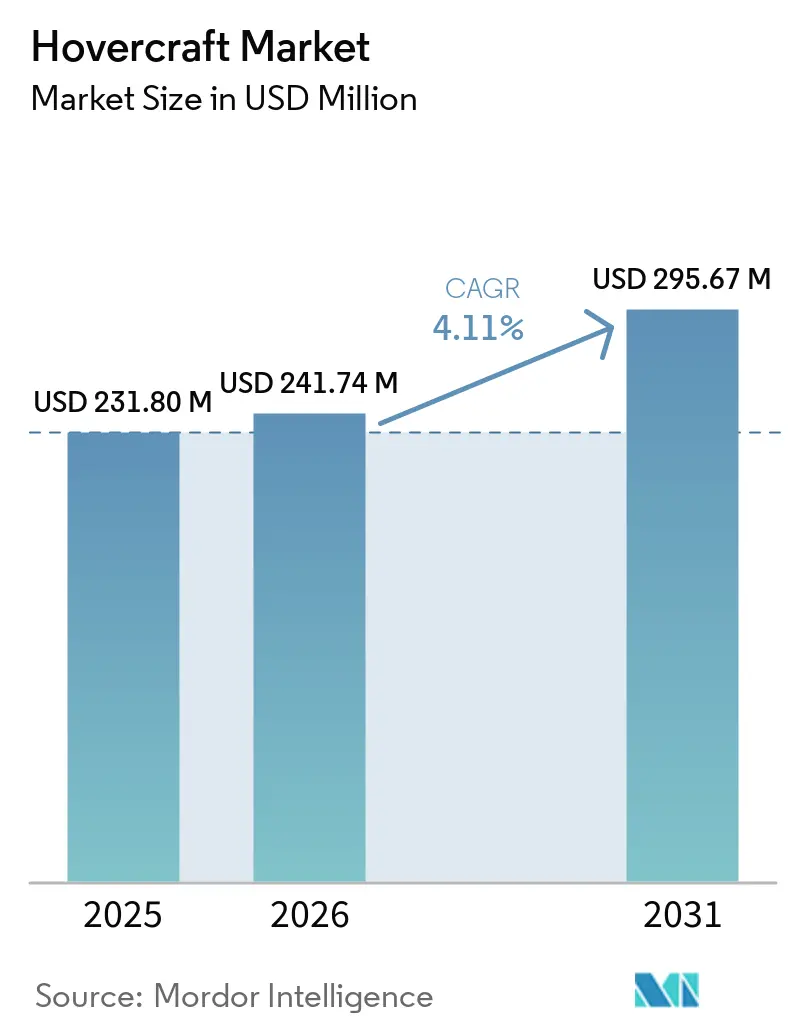
| Dimensione del mercato (2026) | USD 241.74 milioni |
| Dimensione del mercato (2031) | USD 295.67 milioni |
| Tasso di crescita (2026 - 2031) | 4.11% CAGR |
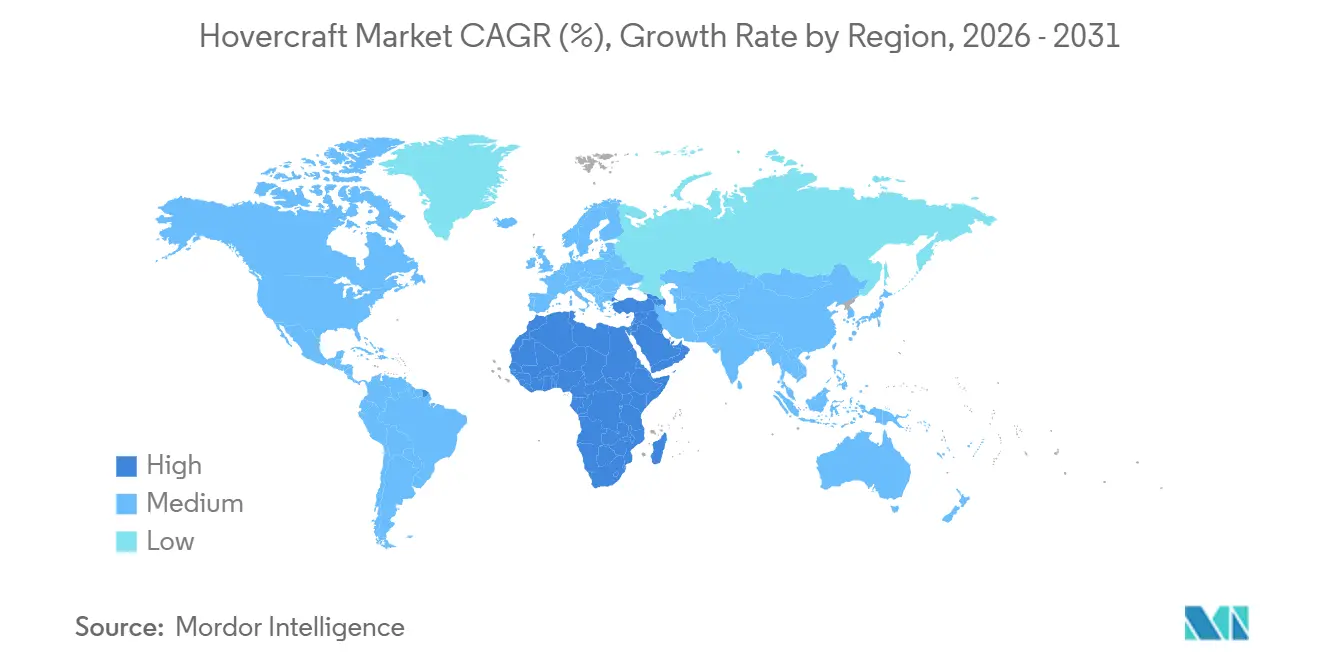
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli hovercraft di Mordor Intelligence
Si prevede che il mercato degli hovercraft crescerà da 231.80 milioni di dollari nel 2025 a 241.74 milioni di dollari nel 2026 e raggiungerà i 295.67 milioni di dollari entro il 2031, con un CAGR del 4.11% nel periodo 2026-2031. La ricapitalizzazione della flotta militare, la spesa municipale per la risposta alle inondazioni, la logistica dell'eolico offshore e le innovazioni nella propulsione stanno convergendo per ampliare la domanda oltre i tradizionali clienti della difesa. Le imbarcazioni di medie dimensioni dominano le esigenze di sollevamento per la difesa, ma le piccole unità elettriche si stanno moltiplicando all'interno delle flotte di emergenza cittadine. I motori diesel alimentano ancora la maggior parte della base installata, ma le configurazioni completamente elettriche stanno guadagnando terreno poiché la densità energetica delle batterie supera i 300 Wh/kg. La regione Asia-Pacifico rimane il più grande blocco di clienti, mentre Medio Oriente e Africa stanno registrando la crescita dei ricavi più rapida, poiché gli operatori offshore spostano i trasferimenti degli equipaggi dagli elicotteri alle imbarcazioni a effetto superficie. L'intensità della concorrenza è in aumento poiché gli aliscafi e le imbarcazioni a effetto suolo perseguono rotte costiere ad alta velocità, spingendo gli operatori storici ad accelerare gli aggiornamenti a zero emissioni.
Punti chiave del rapporto
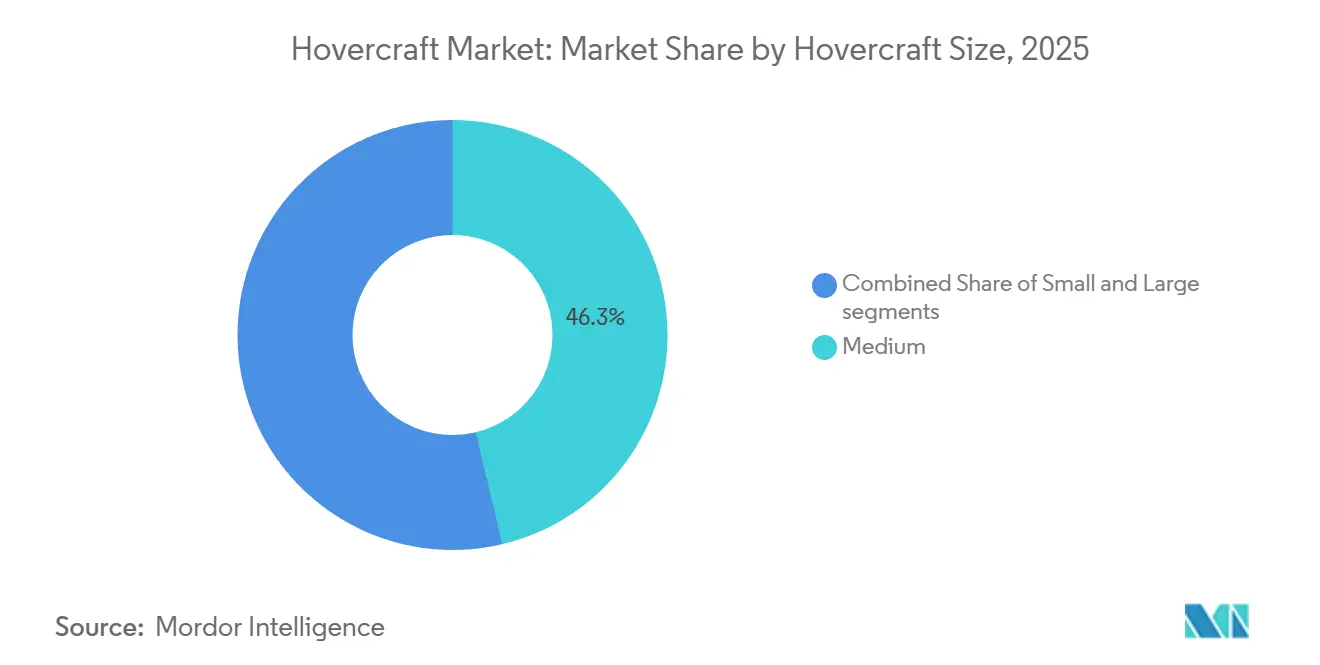
- In base alle dimensioni dell'hovercraft, le imbarcazioni di medie dimensioni sono state le più diffuse, con una quota di fatturato del 46.27% nel 2025; si prevede che le imbarcazioni di piccole dimensioni cresceranno a un CAGR del 5.23% entro il 2031.
- Per applicazione, la difesa e la sicurezza hanno rappresentato il 37.44% della quota di mercato degli hovercraft nel 2025; si prevede che il supporto energetico offshore registrerà un CAGR del 5.24% fino al 2031.
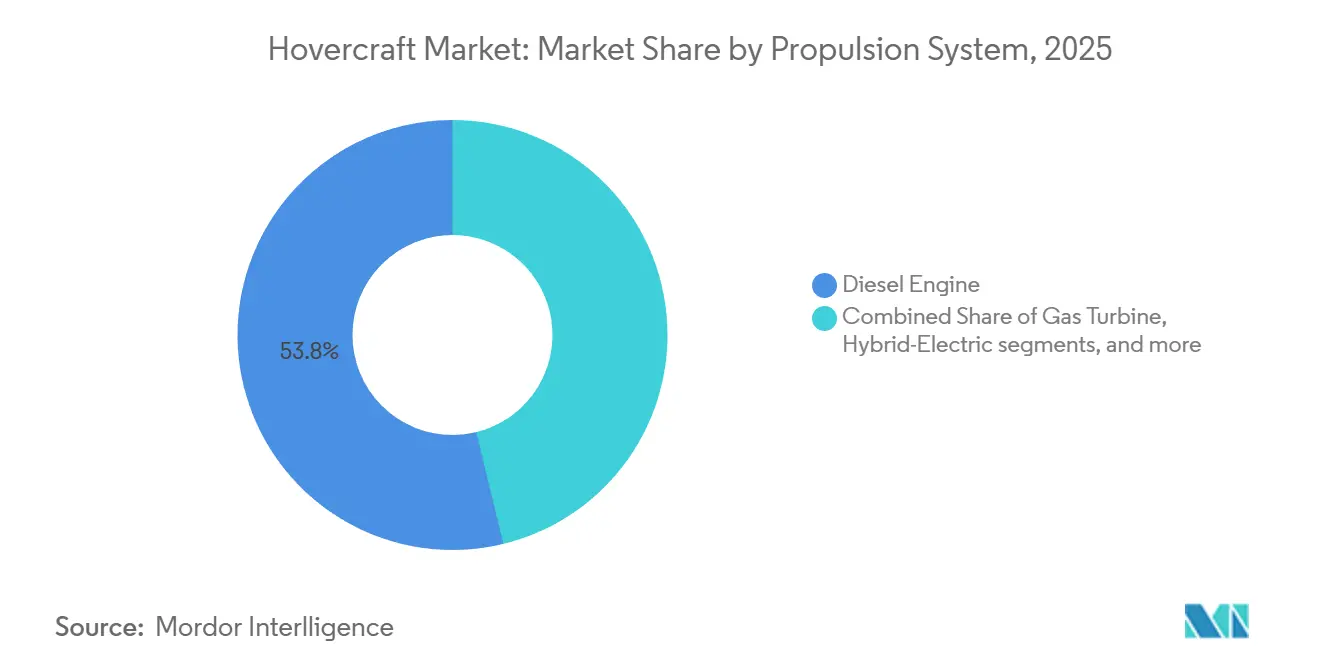
- In base al sistema di propulsione, i motori diesel costituivano il 53.81% della base installata nel 2025; si prevede che i modelli completamente elettrici cresceranno a un CAGR del 9.11% nel periodo di previsione.
- Per quanto riguarda l'utente finale, gli acquirenti militari hanno rappresentato il 61.23% delle vendite del 2025; gli operatori commerciali dovrebbero crescere a un CAGR del 4.87% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha catturato il 33.11% della domanda del 2025; si prevede che il mercato degli hovercraft in Medio Oriente e Africa crescerà a un CAGR del 6.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli hovercraft
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di trasporto anfibio a causa delle inondazioni causate dal clima | + 1.2% | Globale con focus su Asia meridionale, Asia sud-orientale, Nord America | Medio termine (2-4 anni) |
| Cicli di sostituzione della flotta militare per le moderne navi d'assalto | + 0.9% | Nord America, Asia-Pacifico, Europa | A lungo termine (≥ 4 anni) |
| Progressi nella propulsione elettrica e a idrogeno a basso rumore | + 0.7% | Europa, Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Regolamentazioni più flessibili a supporto dei servizi commerciali per passeggeri | + 0.4% | Europa, Asia-Pacifico, Medio Oriente | A breve termine (≤ 2 anni) |
| Requisiti di energia offshore e logistica polare | + 0.6% | Medio Oriente, Nord America, Europa | Medio termine (2-4 anni) |
| Maggiori investimenti nella risposta alle emergenze in caso di inondazioni | + 0.5% | Asia-Pacifico, Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


La crescente domanda di trasporto anfibio è dovuta alle inondazioni legate al clima
Le piogge estreme hanno spinto le città costiere a cercare imbarcazioni fuoristrada in grado di attraversare strade sommerse, canali pieni di detriti e fiumi ghiacciati. Il programma di gestione delle catastrofi finanziato da PROTECT in India e il fondo di resilienza da 9 miliardi di dollari del Dipartimento dei Trasporti degli Stati Uniti (DoT) creano entrambi percorsi di sovvenzione per l'acquisto di hovercraft municipali. [1] Dipartimento dei Trasporti degli Stati Uniti, "Piano di adattamento climatico 2024-2027", transportation.gov Le agenzie a livello provinciale e di contea nei Paesi Bassi e nel Regno Unito stanno sperimentando flotte di soccorso a cuscino d'aria per scenari di rottura degli argini in cui le imbarcazioni hanno un pescaggio eccessivo e i veicoli a ruote si bloccano nel fango. Stanno emergendo modelli di leasing perché gli eventi alluvionali sono episodici, consentendo alle città di assicurarsi capacità senza un esborso di capitale permanente. I picchi di domanda si concentrano nell'Asia meridionale e sudorientale durante le stagioni dei monsoni e lungo la costa del Golfo degli Stati Uniti durante i mesi degli uragani, creando una finestra di dispiegamento prevedibile ma breve. I produttori che forniscono imbarcazioni di piccole dimensioni, modulari e rapidamente dispiegabili, possono accaparrarsi questo flusso di entrate ciclico ma resiliente.
Cicli di sostituzione della flotta militare per moderni hovercraft d'assalto e logistici
Il programma Ship-to-Shore Connector (SSC) della Marina degli Stati Uniti esemplifica la tipica tempistica decennale di ricapitalizzazione della difesa. La prima unità sperimentale è salpata nel 2020 e si prevede che le consegne nell'ambito dell'ordine successivo da 394.3 milioni di dollari proseguiranno fino al 2030. I moderni scafi SSC possono sollevare 74 tonnellate, sufficienti a supportare un carro armato M1A2, dimezzando al contempo il numero di riduttori, il che riduce i costi di manutenzione durante il ciclo di vita. Il varo della nave d'assalto anfibia Type 076 da parte della Cina, nel dicembre 2024, amplia la corsa agli armamenti nel Pacifico aggiungendo un ponte di coperta di dimensioni adeguate per mezzi da sbarco e hovercraft. Gli stati nordici seguono la tendenza; la Finlandia ha ordinato tre unità da 12.7 m con capacità artiche da Griffon Marine nel 2025 per compiti di pattugliamento dei ghiacci. Sebbene i bilanci della difesa assorbano gli sforamenti di costo meglio delle casse comunali, programmi concorrenti come il Polar Security Cutter negli Stati Uniti sottraggono fondi, rallentando le acquisizioni di hovercraft ausiliari.
Progressi nelle tecnologie di propulsione elettrica e a idrogeno a basso rumore
I limiti di rumore costiero inferiori a 75 dB(A) escludono gli hovercraft diesel di vecchia generazione da molte rotte pendolari ed ecoturistiche. Il consorzio ZEHPHyr sta riadattando imbarcazioni da 12 e 80 posti con celle a combustibile a idrogeno e batterie ad alta potenza dopo aver ottenuto una sovvenzione, puntando alla dimostrazione di fattibilità commerciale dopo il 2025. [2] Aquatera, “Hydrogen Powered Hovercraft Feasibility Project Gets Green Light,” aquatera.co.uk I primi test mostrano riduzioni di 20-30 dB rispetto al diesel, poiché le ventole elettriche eliminano il rumore della combustione. La Guardia Costiera canadese sta studiando opzioni completamente a batteria e ibride per la sua flotta di prossima generazione, in linea con il percorso di zero emissioni nette entro il 2050 dell'IMO. I pacchi batteria con una capacità di 250-280 Wh/kg consentono già un'autonomia di 100 miglia nautiche per scafi inferiori a 15 metri, e le roadmap del settore prevedono celle a stato solido da 400 Wh/kg entro il 2028, il che renderebbe accessibili le rotte per imbarcazioni di medie dimensioni. Le infrastrutture rimangono un collo di bottiglia; il rifornimento di idrogeno è disponibile in meno di 10 porti commerciali in tutto il mondo, con un conseguente aumento di circa il 20% dei costi operativi rispetto al diesel.
Crescenti esigenze di energia offshore e logistica polare
Lo sviluppo dell'energia eolica offshore nel Mare del Nord, nel Golfo Persico e lungo la costa atlantica degli Stati Uniti sta spostando i trasferimenti degli equipaggi dagli elicotteri alle navi a effetto superficie, riducendo il consumo di carburante e i tempi di inattività dovuti alle condizioni meteorologiche. Le tre unità AIRCAT 35 di Strategic Marine, consegnate all'Angola per 45 milioni di dollari, trasportano 80 tecnici a 50 nodi e riducono di milioni di dollari i costi degli elicotteri. ADNOC sta equipaggiando il primo mezzo da sbarco autonomo da 60 metri della regione con un sistema di propulsione ibrido-elettrico, che promette una riduzione del 30% delle emissioni di CO2 al momento del varo, previsto per il 2026. Le rotte commerciali artiche aggiungono un ulteriore elemento di complessità: l'Husky-10 di Rostec, progettato per operare a -50 °C, è pronto per la produzione in serie e servirà gli avamposti della Rotta Marittima del Nord. Uno studio del 2024 pubblicato su Nature prevede la navigabilità artica durante tutto l'anno dopo il 2065, suggerendo una domanda a lungo termine di imbarcazioni a basso pescaggio in grado di scivolare sulle calotte glaciali di recente formazione. Le aziende di logistica che riusciranno a rendere operative in modo continuativo le attività alle alte latitudini otterranno un vantaggio competitivo nei settori minerario, della ricerca e della gestione delle emergenze.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato rumore operativo e restrizioni ambientali nelle regioni costiere | -0.6% | Europa, Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Scarsità di piloti certificati e tecnici di manutenzione specializzati | -0.5% | Global | Medio termine (2-4 anni) |
| Concorrenza dei veicoli a effetto suolo e delle imbarcazioni aliscafi | -0.4% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| La volatilità dei costi del carburante influisce sui cicli di approvvigionamento militare | -0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato rumore operativo e restrizioni ambientali nelle regioni costiere
Le ventole delle turbine a gas e dei motori diesel ad alto numero di giri superano regolarmente gli 85 dB(A), violando il limite di 75 dB(A) in navigazione del National Park Service statunitense e le norme comparabili in California e Scandinavia. [3] US National Park Service, “Noise Regulations,” nps.gov Le autorità portuali di Southampton, San Francisco e Osaka hanno imposto coprifuoco stagionali che riducono le corse turistiche e gli orari dei traghetti. Gli operatori che cercano di conformarsi devono ridurre la potenza dei motori, aggiungere schermi acustici o passare alla propulsione elettrica, ciascuna opzione che comporta penalità in termini di autonomia o costi. Hovertravel, il servizio passeggeri più antico del mondo, continua le sue operazioni nel Solent sotto il controllo della comunità e sta ora studiando la ripotenziamento della sua flotta con tecnologia elettrica a batteria per preservare la sua rotta sessantennale. A meno che gli interventi di ammodernamento a zero emissioni non raggiungano la parità economica entro il 2028, gli operatori potrebbero dirottare gli investimenti verso alternative ad aliscafo che navigano con limiti di rumore più severi.
Scarsità di piloti certificati e tecnici di manutenzione specializzati
Il pilotaggio di hovercraft combina la navigazione marittima con il controllo di beccheggio e portanza di tipo aeronautico, eppure poche autorità nazionali offrono abilitazioni specifiche per tipo di imbarcazione. Il corso NVIC 20-14 della Guardia Costiera statunitense stabilisce parametri di riferimento per le imbarcazioni ad alta velocità, ma solo una manciata di scuole offre corsi specifici per l'hovercraft. Le competenze per la manutenzione dei parafanghi sono altrettanto scarse; il tessuto gommato si degrada rapidamente sul ghiaccio o sui coralli, richiedendo attrezzature di riparazione e tecniche di termosaldatura non familiari ai cantieri navali convenzionali. Griffon Marine limita la garanzia dei parafanghi a 500 ore, scaricando i costi di sostituzione sugli operatori in ambienti difficili. Le carenze di personale portano a tempi di fermo più lunghi, che aumentano i costi operativi commerciali di circa il 12-15%. Senza programmi accademici coordinati e il supporto dei produttori, la carenza di competenze continuerà a limitare l'aumento di capacità nel medio termine.
Analisi del segmento
In base alle dimensioni dell'hovercraft: i piccoli velivoli guadagnano terreno mentre i comuni danno priorità alla risposta alle inondazioni
Le unità di medie dimensioni si sono assicurate il 46.27% delle entrate del 2025 grazie alle missioni di difesa e logistica offshore, mentre si prevede che la coorte di piccole imbarcazioni crescerà a un CAGR del 5.23% poiché le città adottano flotte di soccorso elettriche e gli utenti del tempo libero passano a modelli a zero emissioni, rafforzando lo slancio nel mercato degli hovercraft. [4] Naval Sea Systems Command, “Ship to Shore Connector Program Updates,” navsea.navy.mil Gli scafi di medie dimensioni, come l'SSC da 74 tonnellate, rimarranno parte integrante delle strategie di proiezione della forza e l'Husky-10 russo dimostra come le esigenze di carico utile artico sostengano la domanda di medie dimensioni.
I progetti di piccole dimensioni inferiori ai 15 metri si stanno aggiudicando gare d'appalto con budget limitati da parte di agenzie finlandesi e canadesi interessate a pattugliamenti a risposta rapida. Il peso delle batterie è proporzionale al volume dello scafo, consentendo a modelli compatti di raggiungere prima la soglia delle 100 miglia nautiche, alimentando così l'espansione del mercato degli hovercraft a livello municipale. Le imbarcazioni di grandi dimensioni si trovano ad affrontare una clientela in calo al di fuori di Cina e Russia, poiché i ponti delle navi madre anfibie rimangono limitati. Di conseguenza, i produttori che padroneggiano la produzione modulare di piccole imbarcazioni possono aggiudicarsi ordini crescenti senza il ritardo pluriennale negli appalti per la difesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per applicazione: il supporto energetico offshore supera la difesa con la moltiplicazione dei parchi eolici
La difesa ha mantenuto il 37.44% del valore del 2025. Ciononostante, si prevede che il supporto all'energia offshore registrerà un tasso di crescita annuo composto (CAGR) del 5.24% fino al 2031, il più rapido tra gli utilizzi monitorati, grazie al passaggio degli operatori dei parchi eolici dagli elicotteri alle navette ad effetto superficie ad alta velocità. I traghetti passeggeri , come ad esempio Hovertravel, subiscono la pressione dei concorrenti aliscafi che promettono minori rumorosità e costi del carburante più bassi.
La ricerca e soccorso (SAR) e il rilevamento rimangono attività di nicchia, ma strategicamente vitali, soprattutto con la crescente accessibilità delle rotte polari. L'economia dei trasferimenti di equipaggio offshore determina contratti ricorrenti che distribuiscono i costi di capitale sulle rotazioni giornaliere, in contrasto con gli acquisti episodici per la difesa. Gli operatori del segmento in grado di certificare gli scafi sia secondo l'IMO che secondo le società di classificazione dell'eolico offshore consolideranno i margini premium, sottolineando un cambiamento nella domanda che diversifica la quota di mercato degli hovercraft, allontanandola dalla tradizionale dipendenza militare.
Con sistema di propulsione: sovratensioni completamente elettriche mentre le batterie superano i 300 Wh/kg
I motori diesel costituivano il 53.81% della flotta del 2025, ma si prevede che le costruzioni completamente elettriche registreranno un CAGR del 9.11% entro il 2031, la traiettoria più ripida nel settore degli hovercraft. I progetti sull'idrogeno rimangono su scala pilota perché i costi di rifornimento a terra si aggirano intorno ai 30 dollari al chilogrammo, mentre i ponti ibridi-elettrici consentono di mantenere l'autonomia diesel nelle rotte offshore.
Le autorità di regolamentazione del Regno Unito e della Norvegia hanno pubblicato roadmap per la decarbonizzazione, che stanno influenzando le specifiche di appalto che danno priorità alla prontezza a zero emissioni. Le dimensioni del mercato degli hovercraft elettrici sono trainate dagli operatori municipali, i cui cicli di servizio raramente superano le 50 miglia nautiche. Il diesel continuerà a dominare le missioni di sollevamento pesante e a lungo raggio, ma gli OEM che otterranno la classificazione di sicurezza per le batterie e un'acustica del motore della ventola inferiore a 70 dB determineranno le gare d'appalto future.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli operatori commerciali guadagnano con la maturazione dei quadri normativi
Le entità militari hanno acquistato il 61.23% delle unità nel 2025, ma si prevede che i clienti commerciali registreranno un CAGR del 4.87%, grazie alla convergenza tra riforme della certificazione e domanda di logistica offshore. Le rotte passeggeri, l'energia offshore e il leasing per la risposta alle inondazioni sono tutti allineati con modelli di business che offrono un ritorno misurabile sul capitale investito, in contrasto con i lunghi cicli di bilancio della difesa.
Le linee guida EASA per il VTOL del 2025 chiariscono i percorsi per i servizi commerciali a cuscino d'aria, riducendo i costi di conformità e stimolando gli investimenti nelle flotte in Europa, Australia e Golfo. Il mercato degli hovercraft ora offre pool di leasing che ridistribuiscono le risorse tra la stagione delle inondazioni e le attività offshore, uniformando l'utilizzo e il flusso di cassa. Gli ordini militari continuano a generare prezzi unitari più elevati, ma il volume commerciale accelererà la diversificazione e ridurrà il rischio politico negli arretrati degli OEM.
Analisi geografica
La regione Asia-Pacifico ha rappresentato il 33.11% delle consegne del 2025, grazie al rafforzamento delle capacità anfibie e di risposta alle catastrofi di Cina, Giappone e India. I programmi navali della regione, tra cui il lancio del Type 076 cinese, rafforzano la domanda di base, mentre gli ordini municipali emergenti in tutta l'Asia meridionale aggiungono volume incrementale. Tuttavia, la leadership nella quota di mercato degli hovercraft è gradualmente messa in discussione da Medio Oriente e Africa, che dovrebbero crescere a un CAGR del 6.01%, trainati dai contratti di trasferimento degli equipaggi nel settore petrolifero offshore e dalle pattuglie di sicurezza del Mar Rosso.
Gli operatori del Golfo, come ADNOC e Saudi Aramco, quantificano il risparmio sui costi degli elicotteri in decine di milioni di dollari all'anno, spingendo a ulteriori investimenti in navi ibride-elettriche per l'equipaggio. L'impiego dell'AIRCAT 35 in Angola riflette condizioni economiche simili nei giacimenti petroliferi dell'Africa occidentale. L'Europa, sebbene ostacolata da controlli ambientali più severi, mantiene un flusso costante attraverso gli appalti per il pattugliamento artico e il servizio passeggeri di lunga data del Solent.
Il Nord America beneficia del ciclo di rinnovo della flotta SSC e degli studi di progettazione a zero emissioni canadesi. Tuttavia, le riallocazioni di bilancio della Guardia Costiera statunitense verso i rompighiaccio rallentano gli acquisti di hovercraft ausiliari, moderando l'espansione regionale. Il Sud America rimane sottopenetrato, dove le imbarcazioni in acciaio a basso pescaggio riducono i costi di acquisizione delle imbarcazioni a cuscino d'aria. Nel complesso, il mercato degli hovercraft sta rispecchiando sempre più i modelli di investimento energetico globali, con corridoi ad alta crescita legati ai parchi eolici e agli hub degli idrocarburi.

Panorama competitivo
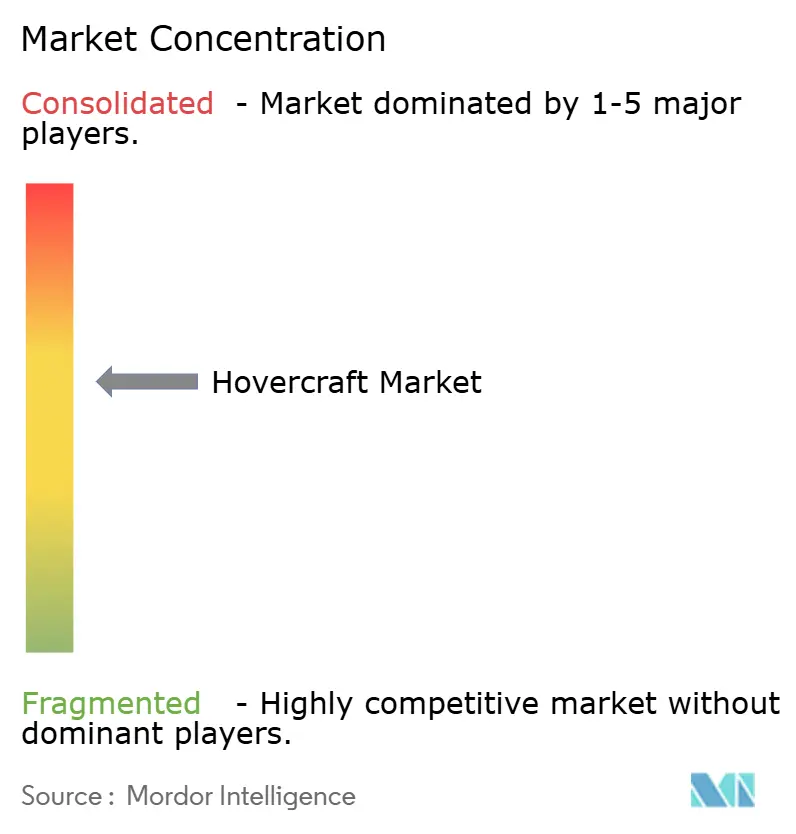
Il mercato degli hovercraft è moderatamente consolidato. Cinque fornitori affermati - Textron Systems Corporation (Textron Inc.), Neoteric Hovercraft Inc., The British Hovercraft Company Ltd., Griffon Hoverwork Ltd. e Airlift Hovercraft Pty Ltd. - rappresentano una quota importante della domanda, principalmente attraverso contratti esclusivi militari e governativi. Textron Systems Corporation (Textron Inc.) gestisce i contratti di difesa negli Stati Uniti, mentre Griffon Hoverwork Ltd. guida gli accordi governativi europei e Rostec è all'avanguardia nelle soluzioni per l'Artico.
La differenziazione strategica si concentra sulla ricerca e sviluppo della propulsione e sull'allineamento normativo. Griffon Marine collabora con Aquatera e Bramble Energy su prototipi a idrogeno per posizionarsi su rotte costiere a zero emissioni. Textron deposita brevetti per la propulsione ibrida, ma rimane legata ai programmi militari per le turbine a gas. L'iniziativa di ADNOC per i mezzi da sbarco autonomi segnala un'innovazione guidata dagli operatori che potrebbe bypassare i costruttori tradizionali. Gli sviluppatori di aliscafi Regent e Artemis si contendono le rotte passeggeri con 9 miliardi di dollari di preordini, iniettando una pressione competitiva che accelera i cicli di aggiornamento dei prodotti.
Le partnership con società di classificazione e integratori di batterie sono ormai fondamentali quanto la competenza negli scafi in composito. I fornitori che si assicurano la fornitura di batterie a un prezzo inferiore a 120 dollari/kWh o che ottengono certificati acustici a livelli inferiori a 70 dB(A) conquisteranno segmenti premium. Al contrario, i fornitori sono lenti a spostare il rischio verso nicchie a basso margine e ad alto consumo di carburante, mentre il mercato degli hovercraft si sposta verso corridoi elettrificati e regolamentati.
Leader del settore degli hovercraft
Textron Systems Corporation (Textron Inc.)
Hovercraft Neoterico Inc.
La compagnia britannica Hovercraft Ltd.
Griffon Hoverwork Ltd.
Ponte aereo Hovercraft Pty Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2025: Griffon Marine si è aggiudicata un contratto dalla Guardia di frontiera finlandese (FBG) per la costruzione e la consegna di tre hovercraft classe 2000TD; la consegna di tutte le unità è prevista tra il 2026 e il 2027.
- Marzo 2025: la Marina degli Stati Uniti ha ricevuto il suo 13° connettore nave-costa, LCAC 112, da Textron Systems Corporation (Textron Inc.), dopo aver superato con successo i test di accettazione. Questa unità del programma SSC sostituisce gli LCAC esistenti, integrando materiali, sistemi di propulsione e tecnologie di bordo moderni.
- Agosto 2023: la Marina degli Stati Uniti ha assegnato a Textron Systems Corporation (Textron Inc.) un contratto da 394.2 milioni di dollari per la costruzione di nove navi LCAC 100, in seguito ai precedenti ordini del 2023 e del 2024. Il completamento della costruzione è previsto per settembre 2030.


Ambito e metodologia
Un hovercraft, noto anche come veicolo a cuscino d'aria, è una macchina ad effetto suolo grazie al suo principio di funzionamento, che prevede di ottenere una parte significativa del suo supporto tramite un cuscino d'aria ad alta pressione sigillato tra la base della macchina e il terreno. Richiede una fornitura d'aria continua per mantenere una pressione adeguata e facilitare il movimento regolare del veicolo su terra e mare.
Il mercato dell’hovercraft è segmentato per utente finale e area geografica. Per l’utente finale, il mercato è segmentato in militare e commerciale. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa. Inoltre, il rapporto offre le dimensioni del mercato e le previsioni per i principali paesi nei mercati regionali. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (USD).
| Piccolo |
| Medio |
| Grande |
| Difesa e sicurezza |
| Servizi di traghetti passeggeri |
| Supporto energetico offshore |
| Search and Rescue |
| Rilievo e mappatura |
| Gestione agricola e ambientale |
| Motore Diesel |
| Turbina a gas |
| Ibrido-elettrico |
| Completamente elettrico |
| Celle a combustibile a idrogeno |
| Linea militare |
| Commerciale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per dimensione dell'hovercraft | Piccolo | ||
| Medio | |||
| Grande | |||
| Per Applicazione | Difesa e sicurezza | ||
| Servizi di traghetti passeggeri | |||
| Supporto energetico offshore | |||
| Search and Rescue | |||
| Rilievo e mappatura | |||
| Gestione agricola e ambientale | |||
| Dal sistema di propulsione | Motore Diesel | ||
| Turbina a gas | |||
| Ibrido-elettrico | |||
| Completamente elettrico | |||
| Celle a combustibile a idrogeno | |||
| Per utente finale | Linea militare | ||
| Commerciale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato globale per gli hovercraft entro il 2031?
Si prevede che il mercato degli hovercraft raggiungerà i 295.67 milioni di dollari nel 2031, rispetto ai 241.74 milioni di dollari del 2026, con un CAGR del 4.11%.
Quale applicazione si prevede avrà la più rapida espansione entro il 2031?
Il supporto all'energia offshore è in testa con un CAGR previsto del 5.24%, poiché gli operatori dei parchi eolici passano dagli elicotteri alle imbarcazioni con equipaggio a effetto di superficie.
Quanto velocemente stanno crescendo le vendite di hovercraft completamente elettrici?
I modelli completamente elettrici sono sulla buona strada per un CAGR del 9.11%, il tasso più elevato tra i tipi di propulsione, poiché le batterie superano la densità di 300 Wh/kg.
Quale regione è destinata a registrare la crescita più elevata nel periodo di previsione?
Il Medio Oriente e l'Africa sono destinati a un CAGR del 6.01%, trainato dalla logistica petrolifera offshore e dalle pattuglie di sicurezza nel Mar Rosso.
Quale quota di fatturato detenevano gli hovercraft di medie dimensioni nel 2025?
Nel 2025, le imbarcazioni di medie dimensioni hanno rappresentato il 46.27% del fatturato globale, trainato dalla domanda di difesa e logistica offshore.
Chi sono i principali fornitori nei cicli di approvvigionamento della difesa?
Textron Systems Corporation (Textron Inc.) domina i programmi statunitensi, mentre Griffon Hoverwork Ltd. si aggiudica contratti europei.
Pagina aggiornata l'ultima volta il:



