

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
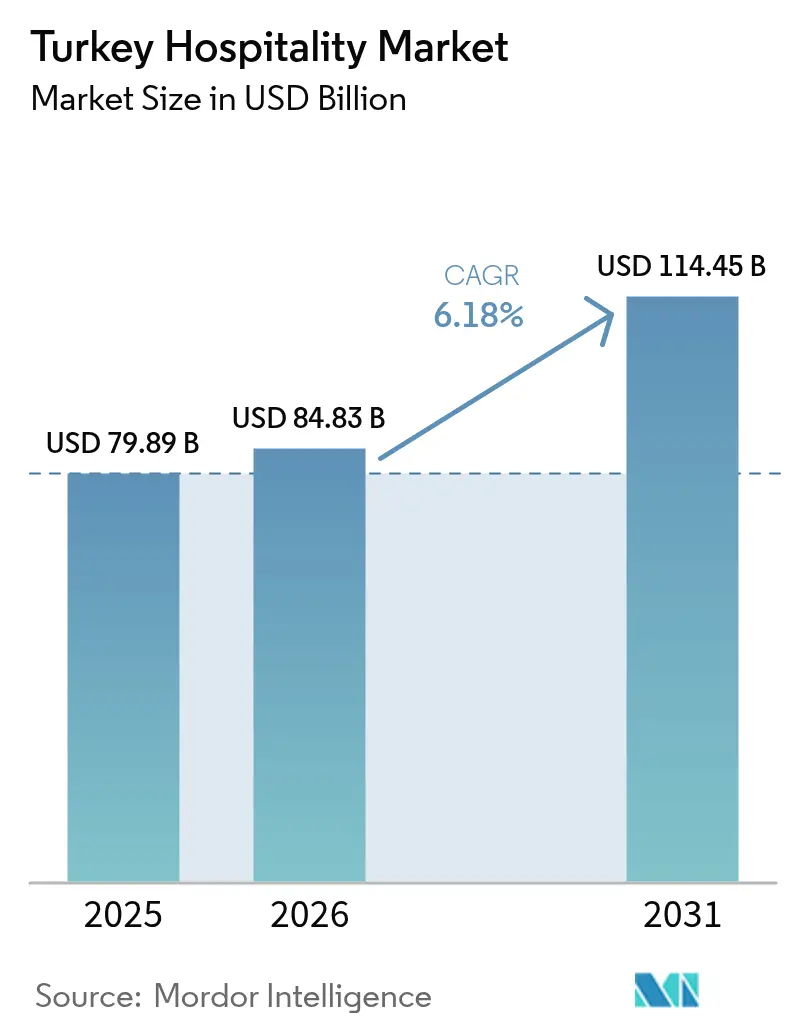
| Dimensione del mercato (2026) | 84.83 miliardo di dollari |
| Dimensione del mercato (2031) | 114.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
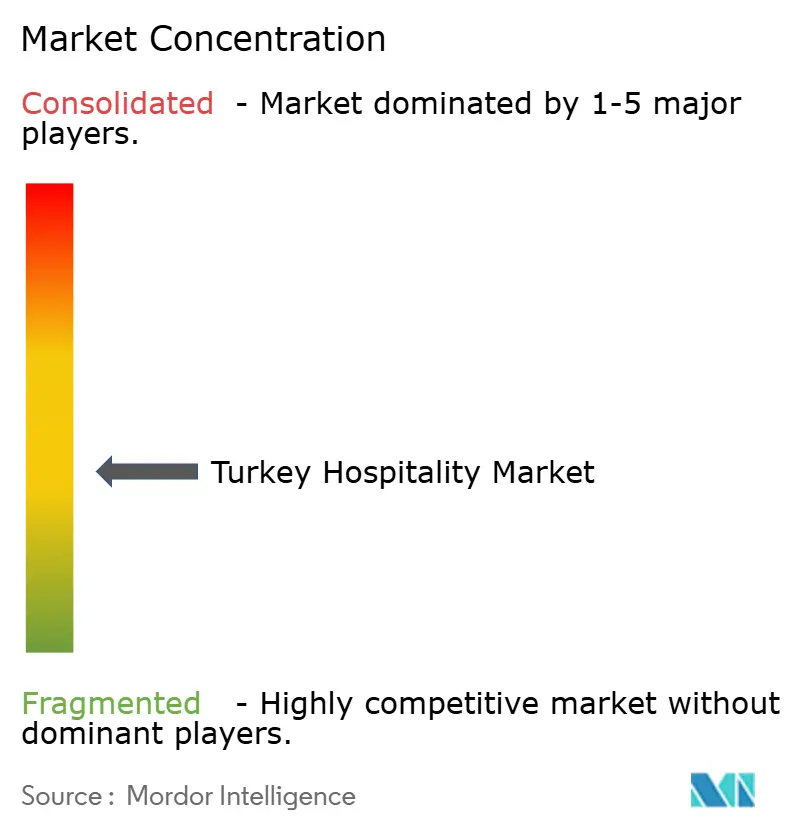
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Turchia di Mordor Intelligence
Nel 2025, il mercato dell'ospitalità in Turchia ha raggiunto un valore di 79.89 miliardi di dollari, con una proiezione di crescita a 84.83 miliardi di dollari nel 2026 e 114.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.18%. Nel 2025, la Turchia ha accolto 63.94 milioni di visitatori, con un aumento del 2.7% rispetto al 2024, generando entrate turistiche per 65.23 miliardi di dollari, superando l'obiettivo del Programma a medio termine e sottolineando la resilienza del settore alla volatilità della lira. La spesa media per notte è aumentata del 3.7%, raggiungendo i 100 dollari, indicando uno spostamento verso segmenti di viaggio di maggior valore ed esperienze premium. [1] 112.ua, “Soggiornare in Turchia diventerà più costoso: previsioni per il 2025”, 112.ua La crescita del mercato è trainata dall'aumento degli arrivi internazionali, dalla crescente domanda di viaggi di lusso ed esperienziali e dal forte sostegno del governo attraverso iniziative come il programma Istanbul Incentives esteso fino al 2028, che incoraggia la costruzione di hotel e gli investimenti in beni turistici storici. Gli operatori stanno anche ottimizzando le strategie di distribuzione in risposta al Digital Markets Act dell'UE, migliorando l'efficienza e la redditività. Nel complesso, il mercato dell'ospitalità in Turchia mostra un solido potenziale di crescita, supportato da misure politiche favorevoli, investimenti strategici nelle infrastrutture e preferenze dei viaggiatori in evoluzione.
Punti chiave del rapporto
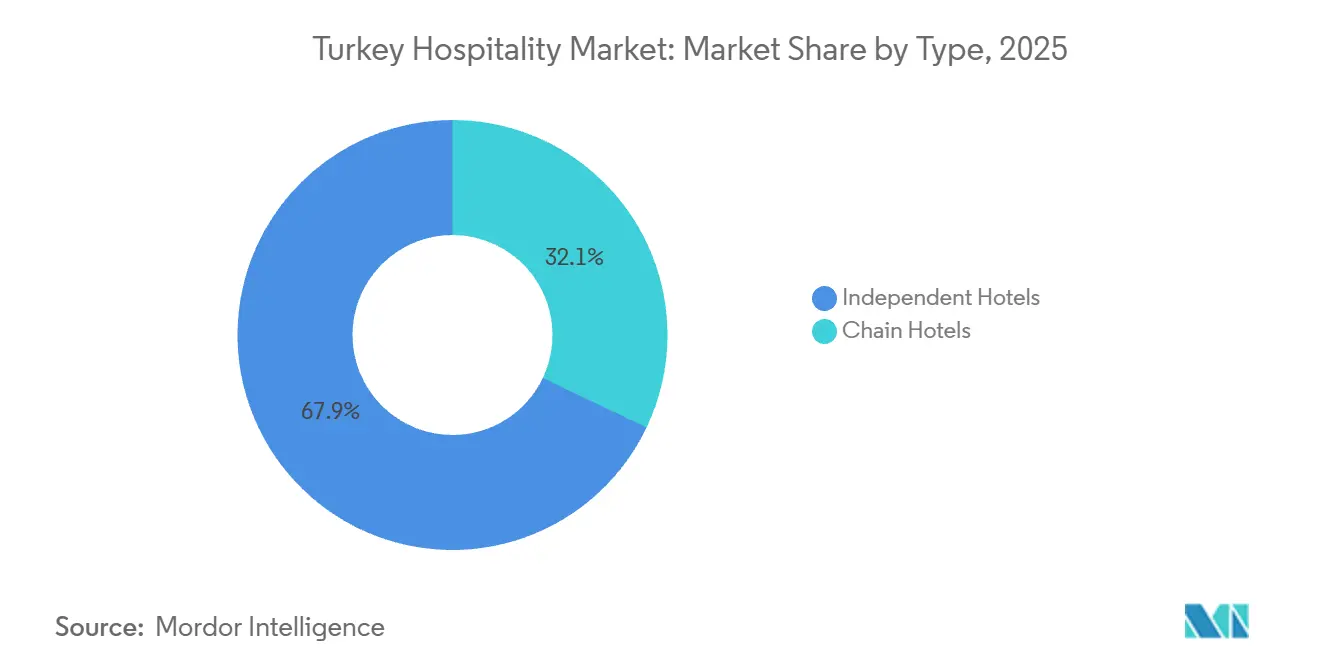
- Per tipologia, nel 2025 gli hotel indipendenti detenevano il 67.92% del mercato alberghiero turco, mentre si prevede che le catene alberghiere cresceranno a un tasso annuo composto del 5.71% fino al 2031.
- Per tipologia di alloggio, le strutture di fascia media e medio-alta hanno dominato il mercato alberghiero turco nel 2025, rappresentando il 46.88% delle dimensioni totali, mentre si prevede che gli appartamenti con servizi cresceranno a un tasso annuo composto del 7.82% fino al 2031.
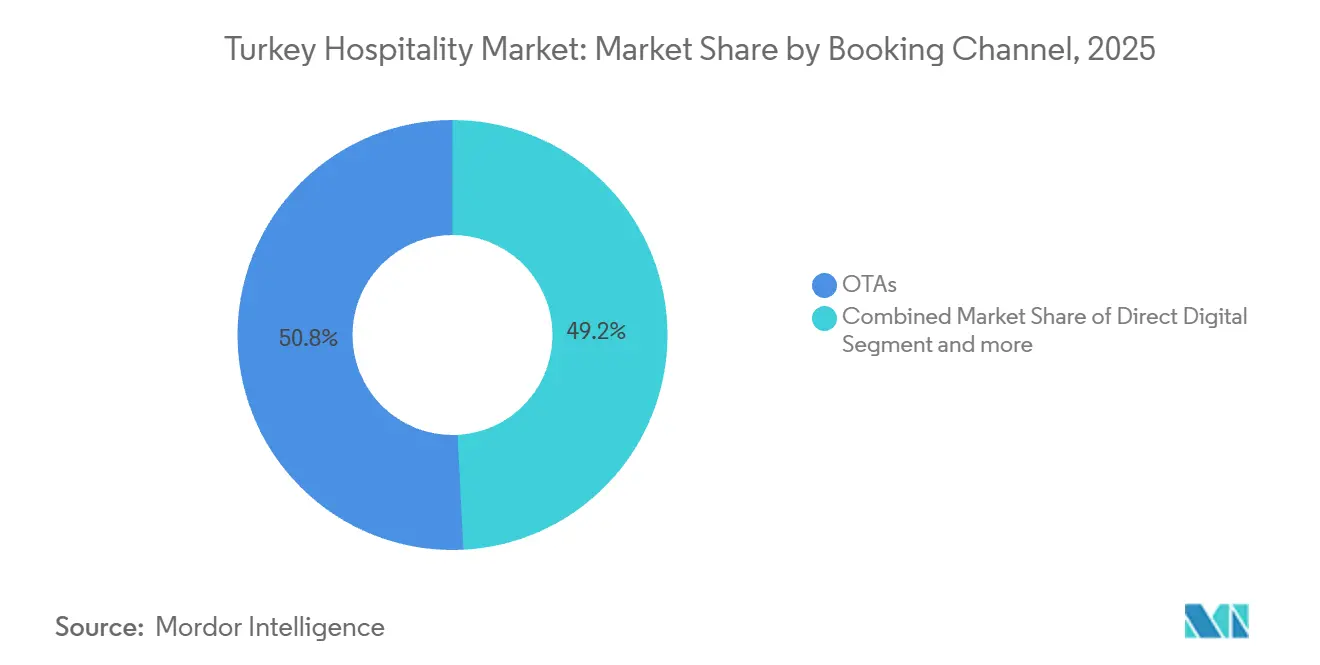
- Per quanto riguarda i canali di prenotazione, le agenzie di viaggi online (OTA) detenevano il 50.81% del mercato alberghiero turco nel 2025, mentre si prevede che i canali digitali diretti cresceranno a un tasso annuo composto (CAGR) del 9.66% fino al 2031.
- Dal punto di vista geografico, la regione di Marmara, inclusa Istanbul, deteneva il 38.07% del mercato alberghiero turco nel 2025, mentre l'Anatolia centrale è destinata a registrare un tasso di crescita annuo composto (CAGR) del 6.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Turchia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diversificazione dei mercati di origine in entrata | + 1.2% | Globale, con guadagni iniziali in Spagna, Italia, Irlanda, Stati Uniti, Canada, Cina, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Investimenti governativi e incentivi con rimborso IVA per le nuove costruzioni | + 1.5% | A livello nazionale, con una presenza concentrata nelle regioni meno servite dell'Anatolia orientale e sudorientale e della regione del Mar Nero. | A lungo termine (≥ 4 anni) |
| Connettività aerea internazionale ampliata tramite l'aeroporto di Istanbul | + 1.8% | Globale, con una maggiore influenza in Europa, Medio Oriente e Asia. | A breve termine (≤ 2 anni) |
| Adozione di strategie avanzate di gestione dei ricavi e di prezzi dinamici. | + 0.9% | Centri urbani come Istanbul, Ankara, Antalya, Izmir e proprietà di catene | A breve termine (≤ 2 anni) |
| Il turismo medico e del benessere sta riempiendo le stagioni intermedie. | + 1.3% | Hotspot nazionali come Istanbul, Antalya, Izmir, Bursa, Afyon e Yalova attirano la domanda del GCC e dell’Europa | Medio termine (2-4 anni) |
| Richiesta di hotel certificati Halal da parte dei viaggiatori del Consiglio di cooperazione del Golfo | + 0.7% | Costa mediterranea, comprese Antalya e Alanya, Marmara, Mar Egeo e destinazioni di interesse storico e culturale. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diversificazione dei mercati di origine in entrata
Un fattore chiave di crescita per il mercato dell'ospitalità in Turchia è la diversificazione dei suoi mercati di provenienza, che riduce la dipendenza da una singola regione e rafforza la resilienza del settore. Nel 2025, Russia, Germania e Regno Unito sono rimasti i principali contributori, mentre l'aumento degli arrivi da altri mercati europei, mediorientali e asiatici ha ampliato la base di visitatori. Insieme al mix di destinazioni costiere, culturali e storiche della Turchia, questa diversità geografica ha sostenuto entrate turistiche stabili, un tasso di occupazione alberghiera più elevato e una crescita sostenuta nel settore dell'ospitalità. [2] Fonte: Ufficio Investimenti della Presidenza della Repubblica di Turchia, "Turismo - Investire in Turchia", Investire in Turchia, invest.gov.tr. La portata della rete dell'aeroporto di Istanbul, con 309 destinazioni senza scalo e un aumento del 59% della connettività dell'hub dal 2019, ha consentito itinerari più diretti e trasferimenti più efficienti in termini di tempo, aumentando la propensione ai soggiorni brevi e ampliando i mercati di provenienza. Il miglioramento della qualità dei servizi aeroportuali ha segnalato l'allineamento con le aspettative dei viaggiatori premium attraverso l'accreditamento riconosciuto a livello internazionale e gli standard ambientali. [3] Fonte: Ufficio stampa, "Aeroporto iGA di Istanbul: l'hub leader mondiale per la connettività globale", Aeroporto iGA di Istanbul, igairport.aero. Questo cambiamento di mix ha sostenuto la spesa media e migliorato la resilienza alla volatilità nei singoli paesi di origine, contribuendo a sostenere lo slancio di crescita del mercato dell'ospitalità in Turchia nel 2025.
Incentivi governativi per gli investimenti e il rimborso dell'IVA per le nuove costruzioni
Gli investimenti e i programmi di incentivazione governativi sono un fattore chiave per la crescita del mercato alberghiero turco. L'estensione delle esenzioni IVA su beni e servizi edili ha migliorato i rendimenti dei nuovi progetti alberghieri. I sussidi per macchinari e attrezzature, insieme al sostegno alla sicurezza sociale in regioni specifiche, incoraggiano ulteriormente gli investimenti in nuovi progetti. Il riutilizzo adattivo di edifici storici beneficia di un trattamento fiscale favorevole, promuovendo così la realizzazione di boutique hotel in aree sottosviluppate. Incentivi semplificati, assegnazione di terreni e sostegno alle infrastrutture aumentano la fiducia degli investitori ed espandono lo sviluppo oltre i tradizionali centri costieri. Nel loro insieme, queste misure creano nuovi poli di domanda e rafforzano le prospettive di crescita a lungo termine del settore alberghiero.
Connettività aerea internazionale ampliata tramite l'aeroporto di Istanbul
L'ampliamento dei collegamenti aerei internazionali attraverso l'aeroporto di Istanbul è diventato un fattore determinante per il mercato dell'ospitalità in Turchia. L'aeroporto si posiziona ora al primo posto in Europa per connettività, offrendo un numero crescente di rotte globali dirette. Gli investimenti nelle infrastrutture delle piste e nella capacità operativa hanno incrementato il numero di movimenti orari e migliorato la flessibilità degli orari delle compagnie aeree. I servizi, sia stagionali che annuali, offerti da vettori europei e nordamericani, riflettono la crescente domanda di voli a lungo raggio. Questi miglioramenti hanno convertito un maggior numero di passeggeri in transito in soggiorni di due o tre notti in città, incrementando il tasso di occupazione degli hotel urbani. La solida rete di collegamenti e l'affidabilità in termini di puntualità rafforzano l'attrattiva di Istanbul come porta d'accesso tra Europa, Medio Oriente e Asia. Nel complesso, l'ampliamento della connettività dell'aeroporto supporta la crescente domanda sia nel segmento dei viaggi di piacere che in quello dei viaggi d'affari, rafforzando l'intero mercato dell'ospitalità.
Gestione avanzata dei ricavi e adozione di prezzi dinamici
Le catene alberghiere hanno accelerato l'implementazione di sistemi di gestione delle entrate basati sull'intelligenza artificiale, in grado di acquisire segnali relativi a tariffe e domanda per affinare i prezzi in tempo quasi reale. Le strutture hanno sfruttato le integrazioni con i motori di prenotazione e le piattaforme di fidelizzazione per indirizzare le prenotazioni di maggior valore attraverso i canali diretti, mantenendo al contempo la visibilità sulle piattaforme di terze parti. Gli hotel hanno combinato il controllo energetico basato sull'IoT e il check-in senza contatto con regole di prezzo dinamiche per proteggere i margini in un contesto di elevata inflazione. Questi strumenti hanno ridotto i tempi di risposta alle fluttuazioni valutarie e ai picchi di domanda legati a eventi specifici, consentendo al contempo offerte mirate che hanno migliorato le conversioni e il Net Promoter Score. L'effetto complessivo ha rafforzato il potere di determinazione dei prezzi e l'ottimizzazione del mix di canali nei principali centri urbani, supportando il mercato alberghiero turco nel 2025 e nel 2026.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità della lira turca comprime il RevPAR | -1.1% | Operatori di catena nazionali, in particolare quelli esposti al debito, e importatori di alimenti e bevande e biancheria | A breve termine (≤ 2 anni) |
| L'aumento dei costi del lavoro e dell'energia supera la crescita dell'ADR. | -0.9% | A livello nazionale, la situazione è più grave a Istanbul, Antalya e Izmir, città ad alta densità di lavoratori. | A breve termine (≤ 2 anni) |
| Premi assicurativi elevati dopo i terremoti di Kahramanmaraş del 2023 | -0.5% | Anatolia orientale con ripercussioni sull'Anatolia centrale | Medio termine (2-4 anni) |
| Il Digital Markets Act dell'UE aumenta i costi di distribuzione OTA | -0.4% | Immobili urbani con elevata dipendenza dalle OTA a Istanbul, Bodrum e nelle località balneari | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità della lira turca comprime il RevPAR
La volatilità valutaria all'inizio del 2025 ha rappresentato un freno significativo per il mercato alberghiero turco. Mentre il deprezzamento della lira ha temporaneamente incrementato le tariffe medie giornaliere nominali (ADR), la crescita del ricavo reale per camera disponibile (RevPAR) è rimasta indietro a causa della riduzione del potere d'acquisto interno, della minore frequenza dei viaggi di piacere e dell'aumento delle cancellazioni aziendali. L'aumento dei costi per input dipendenti dalle importazioni come cibo e bevande, biancheria e tecnologia ha ulteriormente messo sotto pressione gli operatori con flussi di entrate in lire turche e passività in valuta estera. [4] Fonte: Istituto di statistica turco, "Statistiche sul turismo", TUIK, tuik.gov.tr. Le limitate opzioni di copertura valutaria hanno esercitato ulteriore pressione sugli hotel indipendenti, costringendo molti a dare priorità alla liquidità rispetto agli investimenti di capitale pianificati. Gli istituti di credito hanno anche imposto premi di rischio più severi sui finanziamenti per nuove costruzioni e conversioni in un contesto di incertezza macroeconomica. Nel complesso, questi fattori hanno limitato la flessibilità dei prezzi e la crescita del RevPAR, smorzando le prestazioni complessive del mercato nel 2025.
L'aumento dei costi del lavoro e dell'energia supera la crescita dell'ADR.
L'aumento dei costi del lavoro e dell'energia continua a frenare il mercato alberghiero in Turchia. Il salario minimo netto è aumentato significativamente nel 2026, incrementando le spese totali per il personale, inclusi i contributi previdenziali e di disoccupazione. La persistente inflazione dei prezzi in hotel, ristoranti e caffè, unita alla pressione competitiva e alle fluttuazioni valutarie, ha limitato la capacità degli operatori di trasferire i costi sulle tariffe delle camere. La volatilità dei costi energetici, in particolare di elettricità e gas, rimane una preoccupazione per gli operatori alberghieri con più sedi. Inoltre, la carenza di manodopera qualificata nei settori IT, della ristorazione e del front-office in mercati chiave come Istanbul, Antalya e Izmir ha intensificato le pressioni salariali. Mentre le grandi catene alberghiere hanno parzialmente mitigato queste difficoltà grazie all'automazione e agli strumenti basati sull'intelligenza artificiale, i piccoli operatori indipendenti, privi di una simile flessibilità di capitale, hanno dovuto affrontare una compressione dei margini, limitando la redditività e la crescita del settore.
Analisi del segmento
Per tipologia: Hotel indipendenti Rendimento da terra a catena Efficienza
Nel 2025, gli hotel indipendenti detenevano il 67.92% del mercato, a testimonianza del fascino intramontabile delle esperienze radicate nel territorio e dell'agilità dei proprietari-gestori nelle destinazioni costiere e storiche. Si prevede che le catene alberghiere cresceranno a un tasso annuo composto del 5.71% fino al 2031, grazie agli ecosistemi di fidelizzazione, ai motori di prenotazione diretta e agli strumenti centralizzati che supportano la conversione e la coerenza dei prezzi nei portafogli multi-asset, contribuendo alla disciplina operativa del mercato alberghiero turco. I marchi globali si sono espansi al di fuori delle città di primo livello, con Marriott, Hilton, IHG, Accor e Radisson che hanno rafforzato la loro presenza attraverso conversioni, contratti di gestione e franchising legati a nuovi progetti di riqualificazione e riutilizzo adattivo. La penetrazione delle catene nei mercati secondari si è concentrata attorno ai circuiti storici, ai collegamenti infrastrutturali e ai nodi a uso misto, creando una presenza del marchio in località precedentemente dominate dagli indipendenti. I framework di reporting e sostenibilità allineati agli standard ISO hanno rafforzato la fiducia degli investitori nelle catene, mentre gli indipendenti hanno accelerato l'adozione di sistemi RMS basati su SaaS e strumenti di fidelizzazione white-label per colmare le lacune in termini di capacità nel mercato alberghiero turco.
Le strutture indipendenti hanno sfruttato le narrazioni culinarie e di design locali per giustificare i sovrapprezzi in destinazioni come la Cappadocia e Bodrum, mentre le catene hanno ottimizzato il mix di canali e il RevPAR (ricavo per camera disponibile) grazie alle economie di scala. Gli incentivi per il riutilizzo adattivo previsti dal quadro normativo nazionale hanno supportato entrambi i modelli, con conversioni di boutique hotel e marchi "soft" che hanno permesso la differenziazione all'interno della distribuzione standardizzata dei gruppi. L'integrazione dei protocolli di protezione dei dati e ESG (ambientali, sociali e di governance) si è formalizzata maggiormente nell'ambito dei programmi delle catene, mentre le strutture indipendenti si sono affidate a certificazioni di terze parti per soddisfare le aspettative degli acquirenti. Con l'evoluzione della domanda da parte di aziende e turisti, entrambi i formati continuano a svolgere un ruolo nella segmentazione della clientela e nella diversificazione dell'offerta nel mercato dell'ospitalità turco. L'interazione tra la portata del marchio e l'autenticità delle strutture indipendenti supporta un portafoglio equilibrato e allineato alle opportunità specifiche della regione per il 2026 e oltre.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipologia di alloggio: alloggi di fascia media e medio-alta, alloggi di categoria superiore, appartamenti con servizi in forte crescita
Nel 2025, le strutture di fascia media e medio-alta hanno rappresentato il 46.88% del mercato, continuando a trainare la domanda di viaggiatori d'affari, gruppi MICE e turisti in cerca di un buon rapporto qualità-prezzo, che privilegiano qualità e prevedibilità. Il segmento del lusso rimane limitato e concentrato sul corridoio del Bosforo di Istanbul e sulle aree portuali di Bodrum, mentre i marchi economici e a basso costo si espandono nelle città secondarie per servire il turismo nazionale e regionale. Si prevede che gli appartamenti con servizi cresceranno a un CAGR del 7.82% fino al 2031, trainati dall'aumento dei soggiorni dei nomadi digitali, dalla ripresa del turismo medico e dagli incarichi aziendali di lunga durata. Le strutture per soggiorni prolungati hanno integrato cucine, lavanderia e contratti di locazione flessibili per soddisfare le preferenze di lavoro da remoto e le esigenze familiari, aumentando la resilienza del tasso di occupazione nei periodi di bassa stagione nel mercato alberghiero turco. Gli operatori hanno beneficiato di incentivi a supporto di classi di asset efficienti in posizioni strategiche, migliorando così la fattibilità di conversioni e sviluppi a uso misto.
I nuovi sviluppi dei marchi globali hanno ampliato la varietà di prodotti, includendo appartamenti executive e hotel di lusso in quartieri a uso misto. Le opzioni di coworking e i servizi business vicino ai corridoi dell'innovazione hanno sostenuto la domanda di alloggi di fascia media e medio-alta e di appartamenti con servizi. Gli operatori si sono allineati alle linee guida del Programma per il Turismo Sostenibile e hanno integrato servizi adatti ai consumatori halal laddove pertinente, al fine di intercettare la domanda dei Paesi del Consiglio di Cooperazione del Golfo (GCC) e del Sud-Est asiatico. Con l'espansione dei marchi a basso impiego di capitale in nuovi sotto-mercati, il mercato dell'ospitalità turco si arricchisce di opzioni di soggiorno più diversificate, migliorando i tassi di acquisizione per tutte le fasce di viaggiatori. Questa strategia di offerta equilibrata supporta l'integrità tariffaria, abbinando la tipologia di alloggio allo scopo del viaggio e mantenendo la copertura su tutte le fasce di prezzo fino al 2031.
Per canale di prenotazione: le OTA dominano, il digitale diretto accelera
Nel 2025, le OTA (Online Travel Agency) hanno rappresentato il 50.81% del fatturato, a testimonianza dell'elevata fiducia nell'aggregazione, nell'ampia visibilità e nella comodità di confrontare le offerte a livello internazionale. Si prevede che i canali digitali diretti cresceranno a un CAGR del 9.66% fino al 2031, grazie agli operatori che sfruttano la parità di prezzo, i vantaggi dei programmi fedeltà e i contenuti differenziati per indirizzare il traffico verso le proprie piattaforme. Le catene alberghiere hanno utilizzato piattaforme di dati dei clienti, email marketing e interazioni tramite app per consolidare le relazioni e ampliare la domanda primaria senza commissioni di intermediazione. Le prenotazioni aziendali e MICE (Meeting, Incentives, Conferences and Exhibitions) hanno stabilizzato il tasso di occupazione infrasettimanale nelle principali città, mentre gli agenti all'ingrosso e tradizionali hanno continuato a servire i segmenti dei pacchetti turistici nei principali mercati di provenienza. I processi di protezione dei dati hanno supportato la personalizzazione basata sul consenso e salvaguardato i flussi di dati transfrontalieri, mantenendo così la credibilità del processo decisionale automatizzato nel mercato alberghiero turco.
Gli hotel hanno investito nella partecipazione ai metasearch e nella SEO per compensare i cambiamenti nella ricerca organica, abbinando i media orientati alle performance al valore dei programmi fedeltà per aumentare le conversioni dirette. I chatbot basati sull'intelligenza artificiale hanno potenziato il supporto multilingue e semplificato le richieste, riducendo i tempi di risposta e migliorando i punteggi di soddisfazione del servizio. Le soluzioni di riconoscimento facciale e chiavi digitali hanno ridotto il personale necessario alla reception durante i picchi di affluenza e gli arrivi in tarda serata. I motori di prezzi dinamici hanno coordinato le variazioni tariffarie con eventi, dati sui voli e mosse della concorrenza per aumentare il RevPAR sui canali proprietari. Si prevede che questa evoluzione dei canali ridurrà il divario con le OTA entro il 2031, migliorando al contempo la redditività del mercato alberghiero turco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Marmara ha generato il 38.07% del mercato alberghiero turco nel 2025, grazie ai poli finanziari di Istanbul, agli eventi globali e al turismo di transito sostenuto dall'ampiezza della rete dell'aeroporto di Istanbul. L'estensione della metropolitana fino a Gayrettepe riduce drasticamente i tempi di trasferimento, stimolando soste "revenue spending" in cui i passeggeri optano per crociere sul Bosforo e shopping di design, prolungando così i soggiorni. L'offerta di lusso si intensifica con le aperture di Fairmont, Raffles e Mandarin Oriental che enfatizzano il posizionamento esperienziale – hammam ottomani, ristoranti stellati Michelin e tour artistici curati – che supportano la resilienza dell'ADR premium anche in caso di oscillazioni valutarie. Sottomercati emergenti come il terminal crociere di Galataport generano micro-cluster di boutique hotel lifestyle che raccolgono la domanda da fiere d'arte e conferenze tecnologiche, sostenendo l'integrità delle tariffe delle camere attraverso un mix di segmenti diversificato. Nonostante l'aumento dell'offerta, il tasso di occupazione rimane sostenuto grazie alle alleanze di marketing cittadine che raggruppano pass per i musei e autobus turistici in pacchetti facili da prenotare, rivolti ai viaggiatori della generazione Y.
L'Anatolia centrale registra il CAGR più rapido del paese, pari al 6.62%, fino al 2031, trainato dai safari in mongolfiera, dalle città sotterranee e dalle cappelle rupestri patrimonio dell'UNESCO della Cappadocia, che attraggono turisti esperienziali con un budget elevato in cerca di paesaggi degni di Instagram. Gli incentivi al riutilizzo adattivo spingono gli imprenditori a ricavare suite rupestri dotate di pavimenti riscaldati e terrazze panoramiche, con premi ADR superiori a 350 dollari durante il picco del foliage autunnale. La promozione governativa di itinerari culturali, come l'Hittite Heritage Trail, reindirizza il traffico dai resort costieri sovrasaturati, distribuendo i benefici economici nell'entroterra. Nuovi voli charter e collegamenti ferroviari ad alta velocità comprimono i tempi di percorrenza, sbloccando la domanda latente dei gruppi turistici asiatici alla ricerca di itinerari multi-città. Questa forza centrifuga aumenta il RevPAR regionale e diversifica la presenza geografica del mercato alberghiero turco.
L'Egeo e il Mediterraneo mantengono il loro fascino turistico, con l'Anda Barut Collection da 150 milioni di euro (163.5 milioni di dollari) di Didim che incrementa il valore dei terreni locali e catalizza la ricerca di marchi di lusso in zone precedentemente di fascia media. Antalya prevede 17 milioni di arrivi di visitatori nel 2024, stimolando la pipeline di hotel a cinque stelle di Konyaaltı, che fonde marchi internazionali con concetti di lifestyle di proprietà turca. Le regioni del Mar Nero, dell'Anatolia orientale e sud-orientale si concentrano su ecoturismo, piantagioni di tè, noccioleti e alpinismo, sebbene i limitati collegamenti aerei e la ricostruzione post-terremoto ne limitino l'immediata scalabilità. Ciononostante, le progressive espansioni infrastrutturali, come l'aeroporto di Rize-Artvin e la ferrovia transanatolica, apriranno nuovi corridoi per gli esploratori nazionali del fine settimana, arricchendo progressivamente il panorama regionale del mercato alberghiero turco.
Panorama competitivo
Il mercato alberghiero turco rimane moderatamente concentrato, con operatori indipendenti che mantengono una posizione di rilievo, mentre le catene globali continuano ad espandere la capacità ricettiva, la presenza del marchio e le capacità operative. I gruppi internazionali perseguono la crescita attraverso conversioni e nuove costruzioni nelle principali città e nei mercati secondari, spesso combinando marchi "soft" e concept lifestyle per adattarsi alle preferenze locali. Marriott ha rafforzato la sua presenza a Istanbul e in Cappadocia, mentre Hilton ha ampliato la sua offerta lifestyle e ha siglato accordi per nuove proprietà ad Antalya e Kocaeli. IHG ha diversificato il suo mix di marchi con voco, Garner e resort, e Radisson sta procedendo costantemente verso i suoi obiettivi di espansione a lungo termine attraverso aperture mirate. I gruppi alberghieri nazionali continuano a sfruttare i servizi localizzati, la certificazione halal e l'efficienza nel controllo dei costi per mantenere la competitività nei mercati regionali.
Lo sviluppo strategico nelle città secondarie e la riconversione di edifici storici sono sempre più supportati da incentivi governativi, migliorando così i rendimenti degli investimenti e incoraggiando la diversificazione del portafoglio. La strategia lifestyle di Hilton include l'apertura di hotel Canopy e progetti di riqualificazione nell'ambito della Tapestry Collection, mentre IHG ha rafforzato la sua presenza nel settore del tempo libero con un importante accordo per un Holiday Inn Resort a Bodrum. Marriott ha ampliato la sua offerta esperienziale in Cappadocia attraverso l'Autograph Collection per intercettare i picchi di turismo culturale, e Radisson si sta espandendo in strutture situate nei centri città e nelle aree benessere, rivolte sia ai viaggiatori d'affari che a quelli di piacere. Queste mosse dimostrano un equilibrio strategico tra hotel urbani di lusso, strutture orientate al lifestyle e resort per famiglie. Insieme, questi sviluppi riflettono un mercato in cui le catene crescono attraverso portafogli diversificati, mentre gli operatori indipendenti continuano a competere in segmenti di nicchia e incentrati sul patrimonio storico.
Tecnologia, standard operativi e pratiche di sostenibilità sono diventati fattori chiave di differenziazione nel mercato alberghiero turco. Le grandi catene stanno integrando sempre più strumenti di servizio basati sull'intelligenza artificiale, sistemi di prezzi dinamici e tecnologie di gestione energetica per migliorare l'efficienza e l'esperienza degli ospiti. L'automazione dei servizi, dal check-in digitale al supporto tramite chatbot, si affianca alle iniziative per la produttività del lavoro e alla coerenza operativa tra le diverse strutture. Una migliore governance dei dati, la rendicontazione ESG e la conformità in materia di sostenibilità hanno facilitato l'accesso ai contratti aziendali e ai capitali istituzionali. Questa combinazione di economie di scala, valore del marchio e sistemi operativi avanzati supporta la crescita continua della quota di mercato delle catene, mentre le strutture indipendenti mantengono un posizionamento premium grazie a offerte incentrate sul design e sulla valorizzazione della tradizione.
Leader del settore alberghiero in Turchia
Accor SA
Marriott International Inc.
Hilton Worldwide Holding Inc.
InterContinental Hotels Group PLC (IHG)
Wyndham Hotels & Resorts Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Hilton ha inaugurato l'Elika Cave Suites Cappadocia, Curio Collection by Hilton, una struttura di 36 camere a Ortahisar dotata di bar, terrazza panoramica, ristorante, spa, una piscina all'aperto e tre piscine al coperto, oltre a una palestra. Si tratta del primo hotel in grotta di Hilton, che rafforza l'attrattiva turistica della Cappadocia in seguito alla sua designazione a sito UNESCO.
- Marzo 2026: Hilton ha inaugurato l'Hilton Istanbul Airport, una struttura con 485 camere all'interno dell'aeroporto di Istanbul, dotata di ristorante OXBO, caffetteria OXBO, bar OXBO, spa, piscina coperta e lounge executive. L'hotel ha sfruttato la posizione dell'aeroporto come hub più collegato al mondo (309 destinazioni con voli diretti) per intercettare i passeggeri in transito e convertirli in brevi soggiorni in città.
- Gennaio 2026: l'Hilton Istanbul Bosphorus ha completato un'importante ristrutturazione, inaugurando 475 camere (di cui 39 suite) con balcone, una nuova hall con lounge e terrazza, un jazz bar, ristoranti, una lounge executive, una grande piscina all'aperto e un centro benessere con spa, al termine di un progetto biennale che ha preservato il patrimonio architettonico della struttura del 1955 integrandovi al contempo comfort moderni.
- Gennaio 2026: Marriott International ha inaugurato Fortuna of Cappadocia, Autograph Collection, una struttura con 153 ville e suite in Cappadocia, il cui design trae ispirazione dalla dea romana della fortuna, fondendo materiali autentici con eleganza contemporanea, viste panoramiche e la vicinanza a luoghi di interesse come i camini delle fate e i siti di lancio delle mongolfiere.


Ambito del rapporto sul mercato dell'ospitalità in Turchia
L'ospitalità comprende l'accoglienza calda e generosa e l'intrattenimento di ospiti, visitatori o estranei. Questa pratica implica servire gli ospiti in diversi settori, tra cui hotel, ristoranti, bar e il settore dell'ospitalità in generale. Le previsioni del mercato dell’ospitalità in Turchia sono segmentate per tipologia e segmentazione. Per tipologia, il mercato è segmentato in catene alberghiere e hotel indipendenti. Per segmento, il mercato è suddiviso in appartamenti di servizio, hotel economici ed economici, hotel di fascia media e medio-alta e hotel di lusso. Il rapporto offre la dimensione del mercato dell’ospitalità in Turchia in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Marmara (inclusa Istanbul) |
| Egeo |
| mediterraneo |
| Anatolia centrale |
| Mar Nero |
| Anatolia Orientale |
| Anatolia sud-orientale |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Marmara (inclusa Istanbul) |
| Egeo | |
| mediterraneo | |
| Anatolia centrale | |
| Mar Nero | |
| Anatolia Orientale | |
| Anatolia sud-orientale |


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato alberghiero turco?
Nel 2025 il mercato dell'ospitalità in Turchia valeva 79.89 miliardi di dollari e si prevede che raggiungerà i 114.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.18%.
Quali segmenti sono leader per tipologia e come varierà la crescita entro il 2031?
Nel 2025 gli hotel indipendenti detenevano il 67.92% del mercato, mentre si prevede che le catene alberghiere cresceranno a un tasso annuo composto del 5.71% fino al 2031, grazie all'espansione dei sistemi di marca.
Come si stanno evolvendo i canali di prenotazione nel settore ricettivo turco?
Nel 2025, le agenzie di viaggi online (OTA) detenevano il 50.81% del mercato, mentre si prevede che i canali digitali diretti si espanderanno a un tasso di crescita annuo composto (CAGR) del 9.66% fino al 2031, grazie alla crescente diffusione di prezzi senza parità e vantaggi per i programmi fedeltà.
Quali regioni attualmente frenano le prestazioni e quali cresceranno più rapidamente?
La regione di Marmara, inclusa Istanbul, ha rappresentato il 38.07% delle entrate del 2025, mentre si prevede che l'Anatolia centrale registrerà un tasso di crescita annuo composto (CAGR) del 6.62% fino al 2031, grazie all'espansione dei progetti infrastrutturali e di valorizzazione del patrimonio culturale.
Quali fattori favoriranno maggiormente la domanda nel 2026?
L'ampliamento dei collegamenti aerei, il turismo medico e del benessere, la diversificazione del turismo in entrata e gli incentivi per gli investimenti nel settore alberghiero stanno sostenendo la domanda nel 2026.
Quali sono i principali ostacoli operativi per gli hotel in Turchia?
La volatilità della lira, le pressioni sui costi salariali ed energetici, i costi delle assicurazioni antisismiche e le maggiori esigenze in termini di retribuzione dei media a seguito delle modifiche alla ricerca legate al DMA rappresentano i principali ostacoli.
Pagina aggiornata l'ultima volta il:



