

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
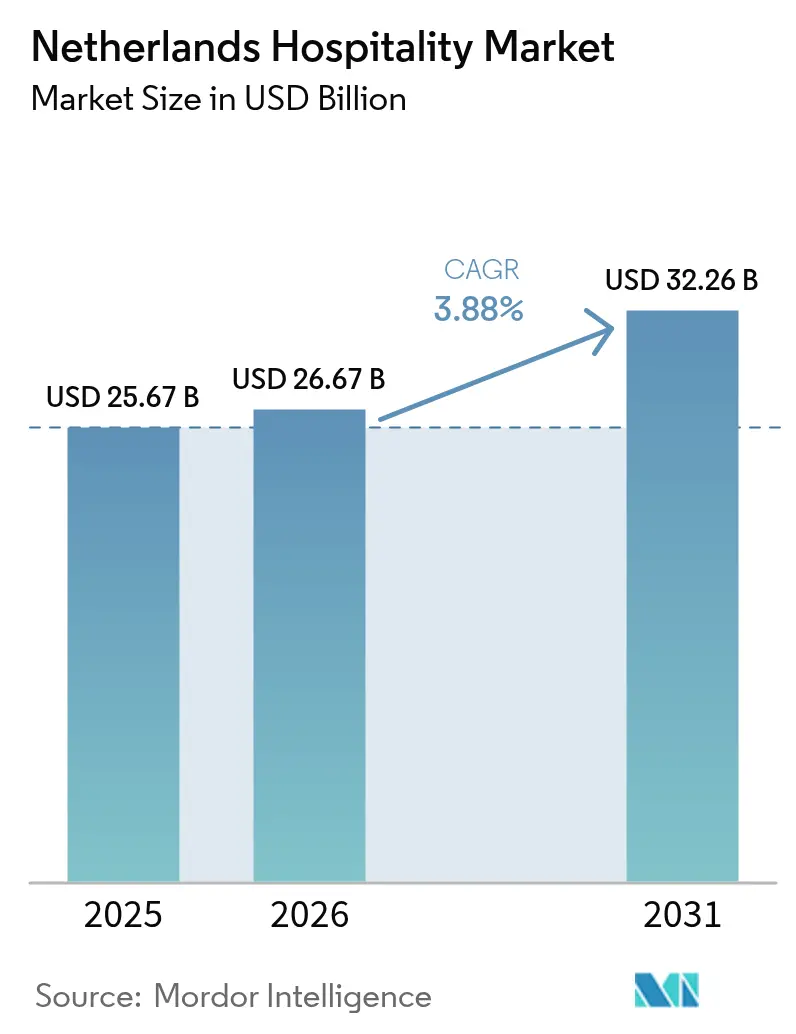
| Dimensione del mercato (2026) | 26.67 miliardo di dollari |
| Dimensione del mercato (2031) | 32.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.88% CAGR |
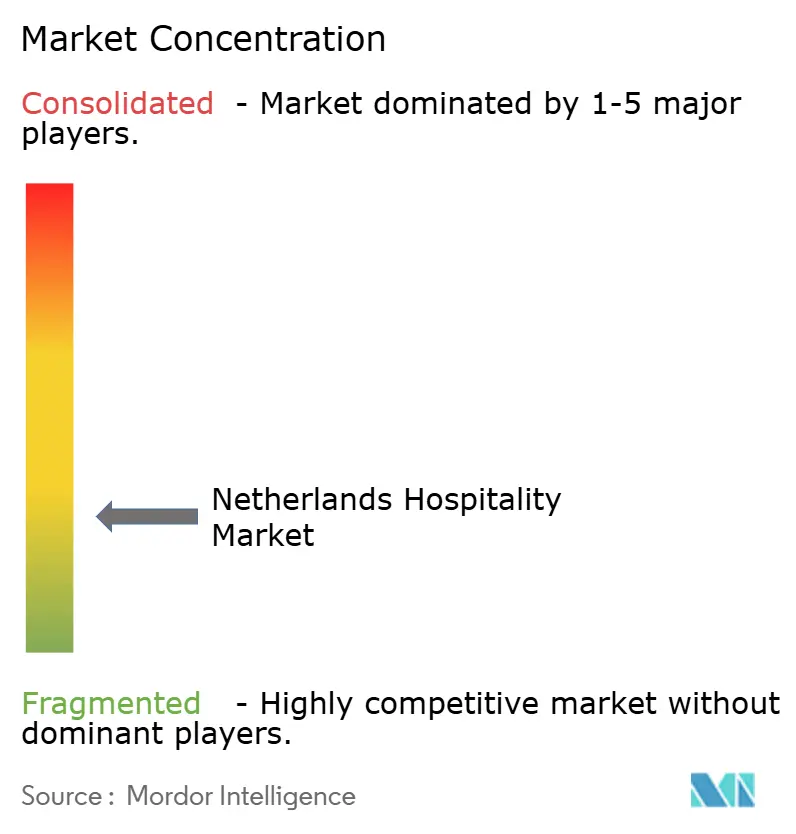
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità nei Paesi Bassi di Mordor Intelligence
Si prevede che il mercato dell'ospitalità nei Paesi Bassi crescerà da 25.67 miliardi di dollari nel 2025 a 26.67 miliardi di dollari nel 2026 e che raggiungerà i 32.26 miliardi di dollari entro il 2031, con un CAGR del 3.88% nel periodo 2026-2031. Gli introiti record del turismo, pari a 105 miliardi di euro (116.6 miliardi di dollari) nel 2023, riflettono un forte aumento annuo del 15%, mentre i pernottamenti hanno superato i 50 milioni di ospiti nel 2024, con un incremento del 4% su base annua [1] Statistics Netherlands, “Tourism Expenditure Rises to Nearly 105 Billion Euros in 2023,” cbs.nl. . Gli arrivi internazionali hanno superato il dato di riferimento del 2019 del 2% nel 2024, incoraggiati dalla rimozione delle barriere di viaggio legate alla salute, dal miglioramento della capacità di posti a sedere dell'aeroporto di Schiphol e da un marketing turistico attivo che mette in evidenza le province secondarie. La penetrazione delle catene ha raggiunto il 61%, ben al di sopra della media europea del 35%, indicando un contesto operativo in cui le economie di scala, la fiducia nel marchio e i programmi fedeltà sono fondamentali. Le agenzie di viaggio economiche e a basso costo sfruttano design standardizzati, modelli di personale snelli e accordi con asset leggeri per accelerare l'espansione nelle città universitarie e negli hub logistici, dove convergono viaggiatori per piacere e per affari attenti al budget. Allo stesso tempo, il forte slancio delle prenotazioni dirette, alimentato dal Digital Markets Act (DMA) dell'UE, sta spostando i ricavi dalle agenzie di viaggi online (OTA) con commissioni elevate verso canali proprietari che rafforzano i margini netti.
Punti chiave del rapporto
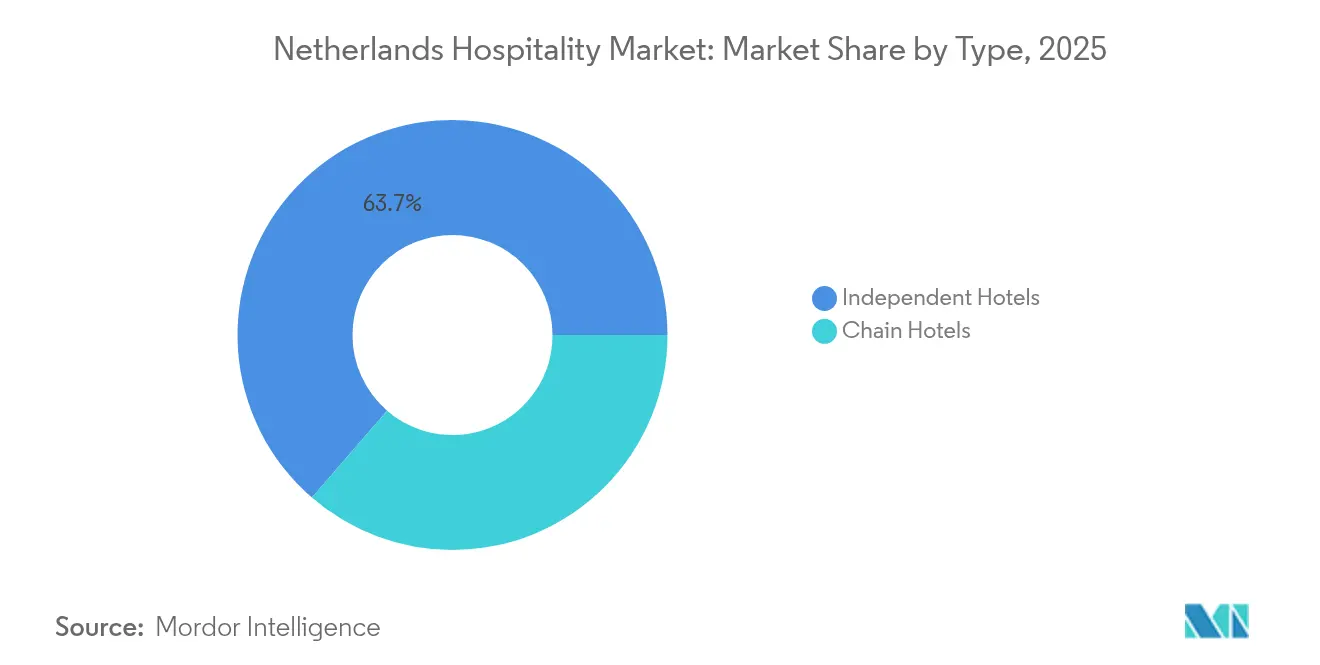
- Per tipologia, nel 63.65 gli hotel indipendenti hanno conquistato il 2025% della quota di mercato dell'ospitalità nei Paesi Bassi, mentre le catene alberghiere stanno crescendo a un CAGR del 4.64% fino al 2031.
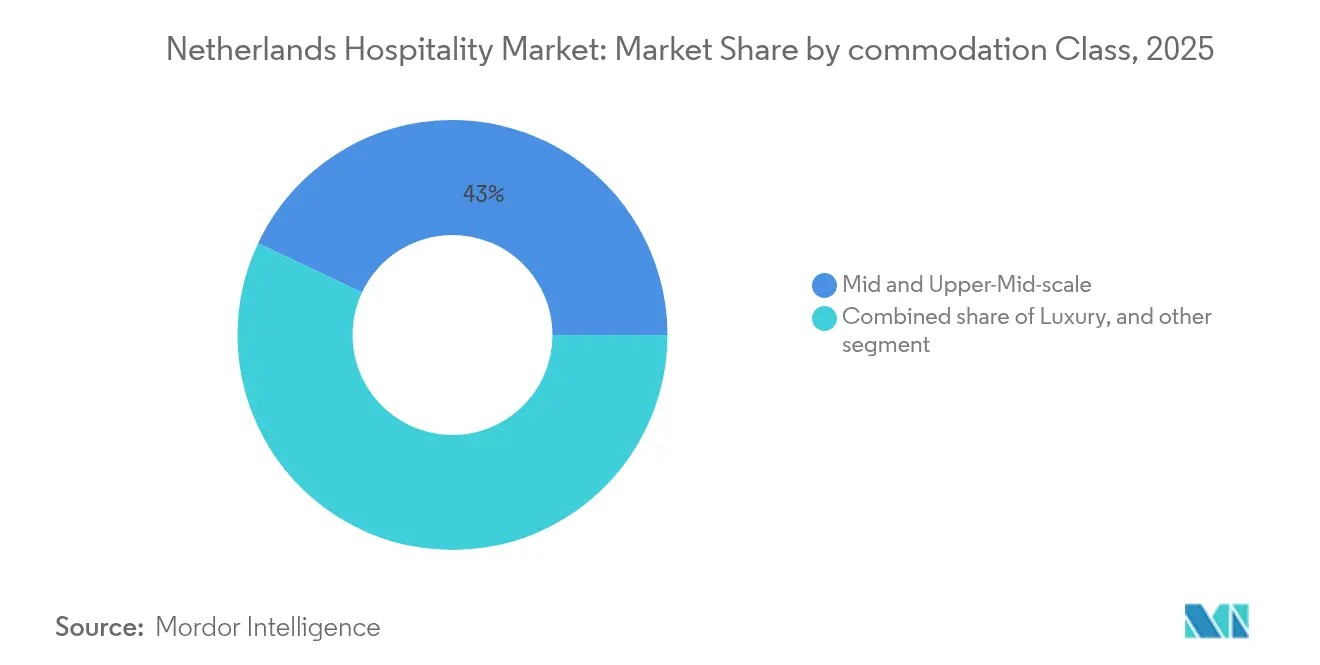
- Per categoria di alloggio, nel 42.98 le strutture di fascia media e medio-alta rappresentavano il 2025% del mercato alberghiero olandese, mentre si prevede che gli appartamenti con servizi registreranno un CAGR del 6.85% entro il 2031.
- Per canale di prenotazione, Direct Digital controllava il 56.51% della quota di mercato dell'ospitalità nei Paesi Bassi nel 2025 e si prevede che crescerà a un CAGR del 7.25% entro il 2031.
- Dal punto di vista geografico, l'Olanda Settentrionale si è classificata al primo posto con il 28.43% della quota di mercato del settore alberghiero e della ristorazione nei Paesi Bassi nel 2025; si prevede che Utrecht registrerà il tasso di crescita annuo composto (CAGR) più elevato a livello provinciale, pari al 4.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità nei Paesi Bassi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ecosistema turistico urbano globale di Amsterdam a supporto della domanda di ospitalità. | + 1.2% | Porta urbana di Amsterdam, con ricadute su Haarlem, Zaandam e Almere come corridoi di alloggio in eccesso | A breve termine (≤ 2 anni) |
| La crescita dei modelli di soggiorno flessibili è trainata dalla crescente mobilità della forza lavoro. | + 0.7% | Corridoi commerciali e tecnologici nei cluster di uffici distrettuali centrali di Amsterdam Zuidas, Rotterdam, Eindhoven e Utrecht | Medio termine (2–4 anni) |
| Espansione del turismo nelle città secondarie nelle regioni olandesi. | + 0.6% | Poli di destinazioni emergenti nelle città regionali culturali e universitarie di Utrecht, Leiden, Maastricht, Groningen e Arnhem. | Medio termine (2–4 anni) |
| Un ambiente di consumo incentrato sul digitale accelera l'adozione dell'ospitalità intelligente. | + 0.5% | Mercati tecnologicamente avanzati come Amsterdam, Eindhoven e Delft, con implementazione graduale presso gli operatori secondari tramite piattaforme PMS cloud. | Medio termine (2–4 anni) |
| Progetti di riqualificazione urbana e costiera che creano nuove strutture ricettive. | + 0.8% | Zone di rigenerazione nei corridoi del lungomare di Rotterdam, Amsterdam Noord, L'Aia Kust e IJmeer | A lungo termine (≥ 4 anni) |
| Una solida cultura del turismo breve nazionale favorisce le strutture ricettive regionali. | + 0.4% | Poli turistici nella Veluwe, località balneari della Zelanda, villaggi tra le dune del Mare del Nord e rifugi sulle colline del Limburgo. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'ecosistema turistico urbano globale di Amsterdam a supporto della domanda di ospitalità.
Amsterdam rimane il principale motore della domanda nel settore dell'ospitalità olandese. Si prevede che la città registrerà 23.7 milioni di pernottamenti turistici nel 2025 tra hotel, campeggi, bed and breakfast e alloggi privati, superando il limite di 20 milioni imposto dal comune e segnando un nuovo record annuale. Il volume degli ospiti dovrebbe raggiungere i 9.5 milioni nel 2025, in aumento del 2% rispetto al 2024, grazie a 544 hotel con circa 41,000 camere e 92,000 posti letto. I Paesi Bassi hanno registrato 26 milioni di arrivi internazionali nel 2024, con una spesa in entrata di 23.1 miliardi di dollari, e Amsterdam ha rappresentato la quota maggiore. I principali mercati di provenienza sono stati Germania, Regno Unito, Belgio e Stati Uniti. Il patrimonio culturale, i viaggi d'affari e la domanda congressuale hanno sostenuto un picco di occupazione alberghiera superiore all'85%. O&S prevede che i pernottamenti in hotel per viaggi d'affari raggiungeranno i 6.9-7.7 milioni all'anno entro il 2026 e i pernottamenti totali i 25.0-29.4 milioni entro il 2028. [2] NL Times, “Amsterdam Tourism Hits Record 23.7 Million Overnight Stays Despite City Tourism Cap.”
La crescita dei modelli di soggiorno flessibili è trainata dalla crescente mobilità della forza lavoro.
I Paesi Bassi rappresentano un mercato europeo attivo per l'ospitalità flessibile e per soggiorni prolungati, sostenuto dalla domanda di sedi aziendali, team di progetto, lavoratori espatriati e lavoratori mobili all'interno dell'Unione Europea. Savills segnala un aumento dei soggiorni da 7 a 12 notti e una diminuzione dei soggiorni inferiori a 7 notti, in quanto il lavoro da remoto e ibrido espande la domanda di viaggi di lavoro. L'aumento previsto dell'IVA sugli alloggi per brevi periodi dal 9% al 21%, in vigore dal 1° gennaio 2026, è destinato ad aumentare i costi degli alloggi da 30 a 90 giorni e a favorire un passaggio verso contratti di appartamenti con servizi [3] Graebel, “Netherlands to Raise VAT on Short-Stay Accommodation: Why This Matters.” . Gli operatori stanno espandendo i modelli incentrati sulla forza lavoro, tra cui Makerstoren ad Amsterdam, The Stay vicino a Eindhoven e FlexStay/HomeFlex per gruppi fino a 200 lavoratori. La ricerca MDPI rileva le zone comunali per brevi soggiorni da 7 giorni a 6 mesi per i lavoratori della logistica, dell'agricoltura, della produzione e della tecnologia, rafforzando la domanda istituzionale al di là del turismo ricreativo.
Espansione del turismo nelle città secondarie nelle regioni olandesi.
Le città olandesi secondarie stanno registrando una crescita della domanda di ospitalità grazie alle politiche di ridistribuzione dei visitatori, alla migliore accessibilità e alle distinte identità urbane che attraggono i viaggiatori oltre Amsterdam. Si prevede che Rotterdam mostrerà la crescita strutturata più forte, con pernottamenti in hotel che raggiungeranno i 3.2 milioni nel 2025 (+5% su base annua), ospiti che pernottano in aumento a 1.81 milioni (+2.4%) e una ripresa della domanda MICE a 1 milione di pernottamenti (+25%). Si prevede che l'aeroporto di Eindhoven gestirà quasi 7 milioni di passeggeri nel 2025, sostenendo la domanda sia per affari che per piacere. Si prevede che l'imposta sugli hotel del 33.5% di Amsterdam, in vigore da gennaio 2026, sposterà la domanda sensibile al prezzo verso Rotterdam, Utrecht e L'Aia. Si prevede che Flevoland, Groningen e Frisia guideranno la crescita provinciale dei pernottamenti internazionali. [4] The Dutch Daily, “Amsterdam Accommodation Tax 2026: VAT Doubles to 21%.”
Un ambiente di consumo incentrato sul digitale accelera l'adozione dell'ospitalità intelligente.
I Paesi Bassi rimangono una delle economie più avanzate digitalmente in Europa e il loro mercato dell'ospitalità sta adottando tecnologie intelligenti a causa della carenza di manodopera, dei salari più elevati e della domanda di servizi per gli ospiti basati su app. Il documento "Outlook Paper 2026" di Hotelschool The Hague rileva che circa una su dieci aziende del settore alberghiero olandese utilizza l'intelligenza artificiale a livello strutturale, rispetto alle aziende olandesi in generale, dove gli utenti di IA generano la metà del fatturato totale. Nel settore alberghiero, gli utenti di IA generano solo un quarto del fatturato, evidenziando lacune in termini di efficienza e rischi competitivi da parte di OTA e piattaforme di prenotazione. Valk Exclusief ha scelto Apaleo nel settembre 2024 per sostituire i sistemi legacy, ha avviato l'implementazione nei suoi primi 10 hotel pilota nell'ottobre 2025 e prevede di migrare tutte le 43 strutture entro dicembre 2025, riducendo i tempi di onboarding per oltre 4,000 dipendenti. L'espansione di Straiv nei Paesi Bassi nell'aprile 2026 potrebbe accelerare l'adozione del percorso digitale del cliente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni normative alla crescita del turismo nelle città ad alta densità abitativa | -0.9% | Zone a traffico limitato nel centro di Amsterdam, estese ai quartieri storici di Utrecht e Rotterdam. | A breve termine (≤ 2 anni) |
| Costi immobiliari elevati e disponibilità limitata di terreni edificabili | -0.7% | Mercati immobiliari di pregio con disponibilità limitata di terreno ad Amsterdam, L'Aia e Rotterdam, con espansione a Eindhoven e Utrecht. | Medio termine (2–4 anni) |
| La carenza di manodopera incide sulla qualità dei servizi e sull'efficienza operativa del settore alberghiero. | -0.6% | A livello di settore, in particolare ad Amsterdam, Rotterdam e Maastricht, si riscontrano gravi carenze nei ruoli di sala e di cucina. | Medio termine (2–4 anni) |
| Esposizione ai viaggi internazionali e ai cicli economici. | -0.5% | Mercati internazionali ad alta dipendenza nel gateway di Amsterdam Schiphol, turismo portuale di Rotterdam e corridoi di Maastricht | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni normative alla crescita del turismo nelle città ad alta densità abitativa
Il quadro normativo di Amsterdam limita la crescita del settore alberghiero attraverso una sovrapposizione di regole che limitano la nuova offerta, frenano la domanda e aumentano i costi di gestione. La legge sugli hotel (Hotelbeleid) ha introdotto un "blocco dei posti letto" a livello cittadino, vietando la costruzione di nuovi hotel e l'ampliamento della capacità ricettiva in tutto il comune, salvo in caso di una regola di "sostituzione" che richiede la chiusura di un hotel equivalente, uno standard minimo di quattro stelle e l'approvazione comunale. L'ordinanza "Tourism in Balance" fissa un limite massimo di 20 milioni di pernottamenti turistici, ma tale limite è stato superato, innescando azioni legali e incertezza tra gli investitori. La pressione fiscale è aumentata anche a causa dell'aumento dell'IVA nazionale sugli alloggi, passata dal 9% al 21%, oltre alla tassa di soggiorno di Amsterdam del 12.5%, con aumenti previsti al 16% e successivamente al 20%. HVS ha segnalato una crescita annua limitata dell'offerta, mentre Cushman & Wakefield ha descritto il mercato degli investimenti come cauto.
Costi immobiliari elevati e disponibilità limitata di terreni edificabili
Nei Paesi Bassi si riscontra uno squilibrio strutturale tra domanda e offerta di immobili. Le nuove costruzioni rappresentano solo il 10-15% degli immobili residenziali in vendita, poiché i lavori sono rallentati a causa dei ritardi nei permessi, della scarsità di terreni e dell'aumento dei costi. Questa limitazione incide sullo sviluppo del settore alberghiero, dove residenze, attività commerciali, uffici e hotel competono per gli spazi urbani. Un boutique hotel a Rotterdam ha un costo di avviamento stimato per il 2026 di 855,570 dollari, dovuto agli elevati valori dei terreni, ai rigidi regolamenti edilizi, alla conformità energetica e ai costi del lavoro. Un rapporto di CBRE afferma che le tariffe delle camere sono diminuite di quasi il 2%, mentre il tasso di occupazione è aumentato dal 72.6% al 73.4%, comprimendo il RevPAR e i margini a fronte di un aumento dell'11% dei costi del personale. I ritardi nella pianificazione e la limitata disponibilità di terreni per la costruzione di hotel continuano a limitare la nuova offerta.
Analisi del segmento
Per tipo: il consolidamento della catena accelera l'aumento delle quote di mercato
Gli hotel indipendenti hanno registrato un fatturato del 63.65% nel 2025, a dimostrazione di una tradizione ancora frammentata nel mercato alberghiero olandese, nonostante una penetrazione delle catene alberghiere superiore alla media. Si prevede tuttavia che gli hotel delle catene alberghiere cresceranno a un CAGR del 4.64% entro il 2031, poiché gli operatori capitalizzeranno sugli acquisti centralizzati, sul riconoscimento del marchio e su sofisticati sistemi di previsione della domanda. Questa tendenza al consolidamento ha aumentato le dimensioni del mercato alberghiero olandese per le catene alberghiere, consentendo una migliore programmazione del lavoro e un cross-selling multi-proprietà che attenua l'impatto dell'inflazione salariale. I contratti di gestione asset-light rimangono il veicolo di crescita preferito, consentendo ai proprietari di attingere alla distribuzione globale senza rinunciare alla proprietà immobiliare. Gli operatori indipendenti, in particolare le locande a conduzione familiare e i piccoli boutique hotel, stanno sempre più perseguendo affiliazioni soft-brand per accedere a programmi fedeltà, preservando al contempo l'unicità delle esperienze degli ospiti. Il volume delle transazioni è salito a 931 milioni di euro (1.03 miliardi di dollari) nel 2024, rispetto ai 185 milioni di euro (201.65 milioni di dollari) del 2023, sottolineando l'interesse degli investitori per le azioni olandesi con flussi di cassa stabili e scenari di uscita favorevoli.
Il mercato alberghiero olandese mostra catene che concentrano la loro espansione su nodi secondari come Eindhoven, Arnhem e Leeuwarden, dove le reti di approvvigionamento rimangono scarse e le norme sull'uso del suolo sono meno restrittive. L'acquisto dell'ex NH Waalwijk da parte di Van der Valk e l'esplorazione da parte di CitizenM di un evento azionario da 4 miliardi di euro (4.36 miliardi di dollari) evidenziano come gli investitori locali e internazionali percepiscano un potenziale di crescita nella scalabilità di marchi olandesi affermati. I proprietari indipendenti che non sono in grado di finanziare gli aggiornamenti di efficienza energetica imposti dalla tassonomia UE stanno optando per vendite strategiche, joint venture o conversioni in franchising, spingendo probabilmente la penetrazione delle catene oltre il 65% entro la fine del decennio. Un maggiore consolidamento diluisce anche il potere contrattuale delle OTA, poiché i gruppi multi-proprietà negoziano massimali sulle commissioni e posizioni preferenziali in quotazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria di alloggio: gli appartamenti con servizi sfruttano la domanda di soggiorni prolungati
Le camere di fascia media e medio-alta hanno catturato il 42.98% della spesa nel 2025 grazie a una proposta di valore bilanciata che attrae sia i segmenti business che leisure. Gli immobili di lusso, sebbene di volume inferiore, godono di un forte potere di determinazione dei prezzi, poiché i visitatori con un patrimonio netto elevato riprendono i viaggi a lungo raggio e le missioni diplomatiche si riuniscono all'Aia. Il mercato olandese dell'ospitalità per i Service Apartments è destinato a crescere a un CAGR del 6.85%, il più alto tra le categorie, trainato dalle multinazionali che trasferiscono talenti in città dove persiste la carenza di alloggi. Staycity, con sede a Dublino, e il nuovo arrivato olandese The Student Hotel stanno prototipando alloggi ibridi che combinano monolocali privati con sale di lavoro comuni, ottenendo così un maggiore fatturato per metro quadro.
Gli appartamenti con servizi beneficiano di una durata media del soggiorno più lunga, spesso superiore alle 14 notti, attenuando la stagionalità dei ricavi e riducendo i costi di distribuzione. HVS prevede oltre 12,600 nuove chiavi per soggiorni prolungati in tutta Europa entro il 2028, con Amsterdam e Rotterdam tra i principali obiettivi. Gli sviluppatori capitalizzano sulle conversioni da uffici a strutture ricettive rese possibili dalle posizioni vacanti generate dal lavoro da remoto, mentre il capitale istituzionale favorisce flussi di cassa prevedibili e costi di turnaround ridotti rispetto agli hotel per soggiorni di breve durata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di prenotazione: il dominio digitale diretto rimodella la distribuzione
I flussi digitali diretti hanno rappresentato il 56.51% del fatturato nel 2025 e rimangono il canale in più rapida crescita, con un CAGR del 7.25% fino al 2031, a dimostrazione di uno sforzo consapevole da parte degli albergatori per riconquistare l'autonomia tariffaria. L'allentamento della parità tariffaria catalizza la pubblicità sui meta-search, i prezzi per i membri fedeltà e l'upselling di servizi accessori, che nel complesso ampliano i margini di contribuzione. Si prevede che la quota di mercato dell'ospitalità olandese detenuta dalle OTA si ridurrà gradualmente, poiché gli hotel reinvestono i risparmi sulle commissioni in miglioramenti dell'esperienza utente, come la messaggistica istantanea e i gateway di pagamento integrati.
Gli agenti wholesale e tradizionali mantengono la loro rilevanza per i grandi gruppi turistici e i mercati inbound con una penetrazione online limitata, mentre i portali Corporate/MICE guadagnano terreno grazie a piattaforme consolidate di gestione dei viaggi. Ciononostante, lo status di gatekeeper UE di Booking Holdings garantisce che rimanga un generatore di traffico dominante, spingendo gli hotel a perseguire un mix equilibrato che copra il rischio algoritmico. Le strutture prive di analisi di marketing affrontano costi di acquisizione clienti più elevati, rafforzando il vantaggio dell'affiliazione a catene o di cluster di boutique tecnologicamente avanzati che condividono funzioni di e-commerce centralizzate.
Analisi geografica
L'Olanda Settentrionale rimane l'epicentro del mercato alberghiero olandese, generando il 28.43% delle dimensioni del mercato nel 2025. La tariffa media giornaliera di Amsterdam ha raggiunto i 205 euro (227 dollari) a camera, nonostante la scarsa crescita dell'offerta derivante da una moratoria comunale che impone un approccio "one-in, one-out" per le nuove aperture alberghiere. Il graduale ripristino della capacità di Schiphol, unito alla ripresa della rete a lungo raggio di KLM, sostiene un robusto traffico internazionale, nonostante l'aeroporto stia valutando l'introduzione di limiti massimi per i voli per mitigare il rumore.
La posizione strategica di Utrecht tra Amsterdam e il confine tedesco, unita a un aumento del 24.1% delle registrazioni di B&B, posiziona la provincia come la destinazione ricettiva in più rapida crescita. Si prevede che la costruzione di 63,000-75,000 nuove abitazioni entro il 2035 amplificherà la domanda di alloggi per le imprese, in particolare per i formati di soggiorno prolungato che ospitano i team di progetto durante i lavori di ampliamento. L'Olanda Meridionale sfrutta l'attività portuale di Rotterdam, generando un'occupazione resiliente nei giorni feriali, mentre la concentrazione di ambasciate e la Corte Internazionale di Giustizia dell'Aia garantiscono un calendario stabile di eventi diplomatici.
Le province periferiche perseguono proposte di valore distintive: Groninga promuove il suo patrimonio anseatico e i congressi universitari, la Frisia posiziona il turismo nautico attorno al Mare dei Wadden e la Zelanda si allinea ai centri benessere costieri. Gli enti provinciali del turismo coordinano itinerari multiregionali per allungare la durata media del viaggio, sfruttando la rete ferroviaria ad alta velocità nazionale per abbinare soggiorni ad Amsterdam con esperienze in campagna. Il calo del 3% di Overijssel nel 2024 evidenzia una ripresa disomogenea, spingendo a campagne mirate su piste ciclabili e gastronomia rurale per rilanciare le visite.
Panorama competitivo
Il mercato alberghiero olandese mostra una moderata frammentazione, con gli operatori che creano un panorama competitivo ma accessibile. Mentre le grandi catene beneficiano di vantaggi di scala, efficienza operativa e riconoscibilità del marchio, c'è ancora spazio per operatori di nicchia e imprenditoriali per prosperare. Il mercato è guidato da un'importante catena a conduzione familiare con una presenza capillare a livello nazionale, mentre un altro concorrente chiave ha costruito una solida rete focalizzata sul tempo libero in oltre 100 località. Questi leader nazionali hanno consolidato la fidelizzazione della clientela attraverso un'offerta di servizi coerente e un posizionamento strategico. Il loro successo sottolinea la fattibilità sia della scala che della specializzazione in un mercato che premia l'agilità operativa.
I principali operatori stanno sfruttando tecnologie avanzate, tra cui sistemi di revenue management, esperienze contactless per gli ospiti e manutenzione predittiva, per far fronte alla carenza di manodopera e aumentare la redditività. Al contrario, gli hotel indipendenti stanno creando identità distinte attraverso un design boutique, una ristorazione a base di prodotti locali e partnership selezionate con artigiani e aziende regionali. Queste strategie esperienziali contribuiscono a mantenere prezzi premium in un mercato sempre più attratto da soggiorni autentici e personalizzati. Nel 2024, la pipeline di investimenti alberghieri ha raggiunto circa 1 miliardo di dollari, a dimostrazione della costante fiducia degli investitori. Il più grande accordo di portafoglio dell'anno è stato caratterizzato da una transazione da 392 milioni di dollari che ha coinvolto un importante gruppo alberghiero urbano, rafforzando l'interesse per gli asset del settore alberghiero olandese.
I nuovi operatori stanno introducendo nuovi modelli, come gli operatori tecnologici che offrono prezzi dinamici basati sull'intelligenza artificiale per piccoli cluster alberghieri e i marchi ibridi di appartamenti con servizi che integrano servizi di co-living e coworking. Questi innovatori stanno ridefinendo i formati di ospitalità tradizionali e rispondendo alle crescenti aspettative degli ospiti in termini di flessibilità e comunità. Nel frattempo, l'inasprimento delle normative ambientali, in particolare sulle emissioni di azoto e sugli standard di efficienza energetica, sta rimodellando le priorità di sviluppo e ristrutturazione. Gli operatori ben capitalizzati con i mezzi per investire in ristrutturazioni sostenibili stanno guadagnando un vantaggio, mentre gli investitori attenti all'ambiente stanno attivamente prendendo di mira asset sottoperformanti per la riqualificazione. Con l'evoluzione del panorama normativo e dei consumatori, il settore alberghiero olandese è posizionato per una crescita guidata dall'innovazione, dove sostenibilità, tecnologia ed esperienza degli ospiti definiranno il vantaggio competitivo.
Leader del settore alberghiero nei Paesi Bassi
Hotel e ristoranti Van der Valk
NH Hotel Group
Accor SA
Marriott International Inc.
Hilton Worldwide Holding Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2025: Fattal Hotel Group completa l'acquisto di 360 Eden Hotels per 392.4 milioni di euro (12 milioni di dollari), consolidando Leonardo Hotels come importante attore nazionale.
- Febbraio 2025: Wyndham ha stretto una partnership con HR Group per aprire 25 hotel Trademark Collection e Vienna House Easy nei Paesi Bassi, in Germania e in Austria.
- Novembre 2024: la designazione del Digital Markets Act (DMA) per Booking Holdings, in particolare per quanto riguarda il suo servizio di viaggi online, è diventata esecutiva, obbligando Booking.com a conformarsi alle normative del DMA, incluso il divieto di clausole di parità tariffaria.
- Luglio 2024: Minor Hotels inaugura l'Avani Museum Quarter Amsterdam, un hotel da 163 camere, ampliando la sua presenza in Europa.


Ambito del rapporto sul mercato dell'ospitalità nei Paesi Bassi
Il settore dell'ospitalità è un'ampia categoria di settori all'interno del settore dei servizi che comprende alloggio, servizi di ristorazione, pianificazione di eventi, parchi a tema, agenzie di viaggio, turismo, hotel, ristoranti e bar. Nel rapporto viene fornita un’analisi completa del settore dell’ospitalità nei Paesi Bassi, che include una valutazione delle associazioni di settore, dell’economia generale, delle tendenze dei mercati emergenti per segmenti, dei cambiamenti significativi nelle dinamiche del mercato e della panoramica del mercato.
Il settore dell'ospitalità nei Paesi Bassi è segmentato per tipologia (catene di hotel, hotel indipendenti) e per segmento (appartamenti di servizio, hotel economici ed economici, hotel di fascia media e medio-alta e hotel di lusso).
Il rapporto offre dimensioni del mercato e previsioni per il settore dell’ospitalità nei Paesi Bassi in valore (USD) per tutti i segmenti di cui sopra.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Olanda Settentrionale |
| South Holland |
| Utrecht |
| Brabante Settentrionale |
| Resto dei Paesi Bassi |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Olanda Settentrionale |
| South Holland | |
| Utrecht | |
| Brabante Settentrionale | |
| Resto dei Paesi Bassi |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato alberghiero olandese nel 2031?
Si prevede che raggiungerà i 32.26 miliardi di USD, con un CAGR del 3.88% a partire dal 2026.
Quale categoria di alloggio sta crescendo più velocemente?
Gli appartamenti con servizi sono in testa con una previsione di CAGR del 6.85% fino al 2031, trainata dalla domanda di soggiorni prolungati
In che modo l'aumento dell'IVA del 2026 inciderà sugli hotel olandesi?
L'aumento dal 9% al 21% potrebbe anticipare le prenotazioni fino al 2025 e, una volta implementato, potrebbe deprimere la domanda.
Perché le prenotazioni digitali dirette sono in aumento?
Il Digital Markets Act dell'UE ha eliminato le clausole di parità tariffaria, consentendo agli hotel di offrire prezzi migliori sui propri canali.
In quale provincia si prevede che il fatturato alberghiero crescerà più rapidamente?
Utrecht, con un CAGR previsto del 4.12% entro il 2031, trarrà vantaggio dall'espansione delle infrastrutture e dalla posizione centrale.
Quanto è concentrata la proprietà nel settore alberghiero olandese?
Cinque catene leader controllano circa il 45% delle camere, ottenendo un punteggio di concentrazione del mercato pari a 6 su una scala di 10 punti.
Pagina aggiornata l'ultima volta il:



