

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.63 miliardo di dollari |
| Dimensione del mercato (2031) | 8.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.07% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Svezia di Mordor Intelligence
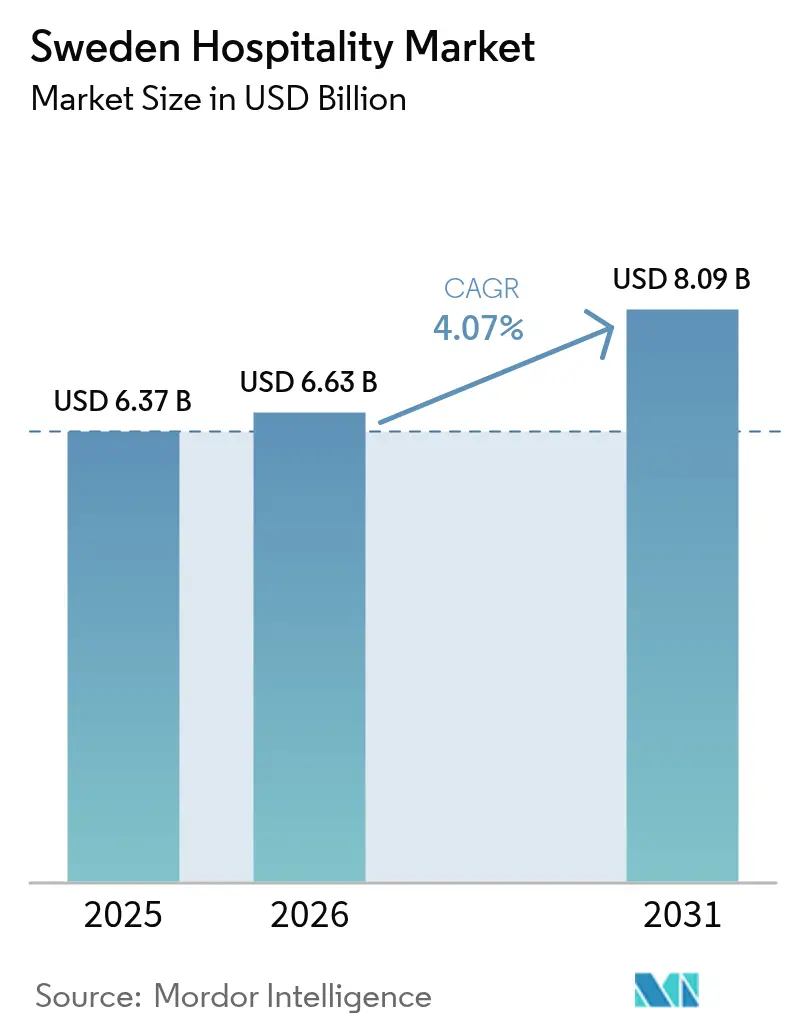
Si prevede che il mercato dell'ospitalità in Svezia crescerà da 6.37 miliardi di dollari nel 2025 a 6.63 miliardi di dollari nel 2026 e raggiungerà gli 8.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.07% nel periodo 2026-2031.
Il mercato è in crescita, poiché gli operatori stanno sbloccando la domanda internazionale repressa, accelerando la trasformazione digitale e capitalizzando sugli aggiornamenti dei trasporti a livello nazionale. Solide catene alberghiere in arrivo nelle città di secondo livello, una spinta al mobile-first che converte più traffico OTA in prenotazioni dirette e la rapida adozione di marchi ecologici migliorano la qualità dei ricavi, allineandosi al contempo ai limiti di emissioni di carbonio di Boverket, rafforzando il mercato alberghiero svedese come punto di riferimento nordico per la crescita sostenibile. Contrappesi, costi di costruzione volatili, elevate commissioni OTA e l'obbligo di ristrutturazione del 2027 comprimono i margini, eppure gli operatori implementano contratti di copertura, programmi fedeltà e strumenti di finanza verde per difendere la redditività. Queste forze interagenti sostengono una traiettoria di espansione equilibrata che sostiene la propensione agli investimenti e la continua creazione di posti di lavoro nel mercato alberghiero svedese.
Punti chiave del rapporto
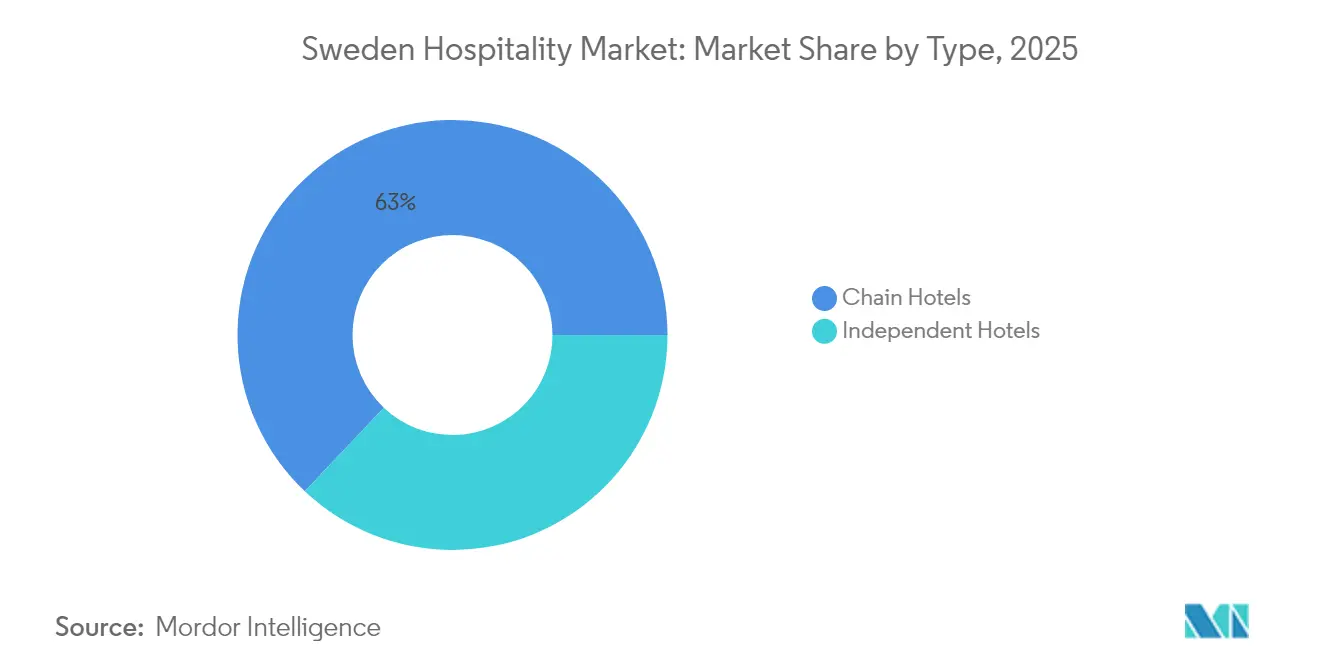
- Per tipologia, nel 62.95 le catene alberghiere detenevano il 2025% della quota di mercato dell'ospitalità svedese, mentre si prevede che gli hotel indipendenti registreranno un CAGR del 6.49% entro il 2031.
- Per categoria di alloggio, nel 46.90 le strutture di fascia media e medio-alta rappresentavano il 2025% del mercato alberghiero svedese, mentre si prevede che gli hotel di lusso cresceranno a un CAGR dell'7.88% entro il 2031.
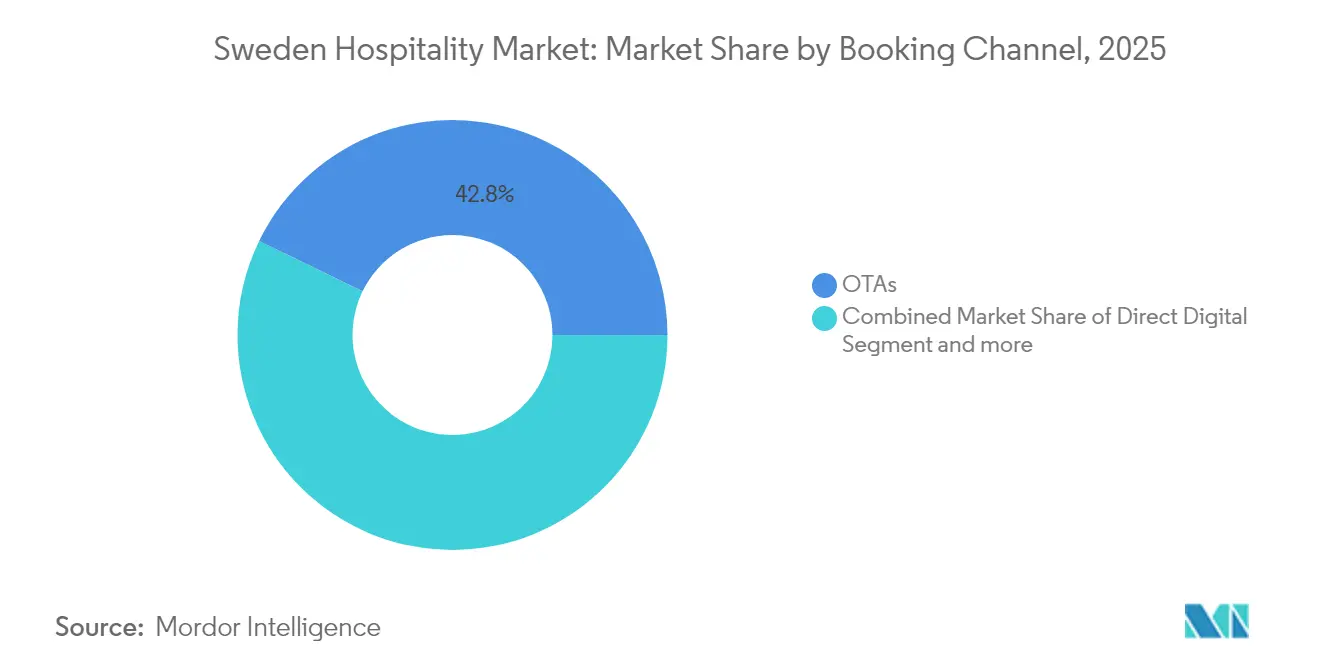
- Per canale di prenotazione, le OTA hanno conquistato il 42.80% della quota di mercato dell'ospitalità svedese nel 2025, ma le prenotazioni digitali dirette sono in crescita a un CAGR dell'7.95% fino al 2031.
- In termini geografici, la contea di Stoccolma ha generato il 38.95% delle vendite del mercato alberghiero svedese nel 2025, mentre la Svezia meridionale è sulla buona strada per registrare un CAGR del 7.05% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Svezia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa post-pandemia del traffico turistico in entrata | + 1.2% | Nazionale – Stoccolma, i centri costieri più forti | Medio termine (2–4 anni) |
| Espansione delle catene alberghiere nelle città svedesi di secondo livello | + 0.8% | Mercati secondari del Centro e del Nord | A lungo termine (≥ 4 anni) |
| Adozione della prenotazione diretta tramite dispositivi mobili | + 0.6% | Nazionale – i centri urbani guidano | A breve termine (≤ 2 anni) |
| La domanda di etichetta ecologica influenza la scelta della stanza | + 0.4% | Nazionale – le aree metropolitane sono le più forti | Medio termine (2–4 anni) |
| I sussidi governativi per i treni notturni stimolano i viaggi nazionali | + 0.3% | Corridoi ferroviari settentrionali | A breve termine (≤ 2 anni) |
| Le politiche di lavoro-vacanza incrementano l'occupazione nei giorni feriali nelle aree rurali | + 0.2% | Svezia rurale centrale e settentrionale | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa post-pandemia del traffico turistico in entrata
Nel 2024, le entrate derivanti dalle esportazioni turistiche sono aumentate e i pernottamenti di turisti provenienti dagli Stati Uniti hanno raggiunto livelli record, a dimostrazione che il mercato dell'ospitalità svedese ha superato i livelli del 2019 e sta ora beneficiando di viaggi più lunghi e tariffe medie giornaliere più elevate. Eventi culturali come l'80° anniversario di Pippi Calzelunghe, nuove attrazioni come il Centro Hilma af Klint e festival che si susseguono durante tutto l'anno accrescono l'attrattiva della destinazione e prolungano la domanda anche nelle stagioni intermedie [1] Visit Sweden, “Sweden 2025 – A Year Of Exciting Travel News Ahead,” cision.com . I viaggiatori orientati al segmento premium si orientano verso strutture boutique e di lusso, incrementando il RevPAR a Stoccolma, Göteborg e nelle località balneari. Secondo l'Ufficio nazionale di statistica, gli operatori sfruttano strumenti di revenue management per massimizzare i profitti, mentre i dati governativi mostrano un'occupazione nel settore pari a 124,000 FTE, garantendo la capacità di servizio e rafforzando la prontezza del mercato dell'ospitalità svedese ad accogliere ulteriori flussi turistici.
Espansione delle catene alberghiere nelle città svedesi di secondo livello
Grandi gruppi stanno riallocando capitali verso Jönköping, Helsingborg, Uppsala e Sundsvall, dove i prezzi dei terreni, gli incentivi e i cambiamenti demografici migliorano la redditività dei progetti. Nel febbraio 2024, Strawberry, guidata da Petter Stordalen, e la società di investimento immobiliare Slättö hanno annunciato il lancio di una nuova catena alberghiera destinata al mercato nordico. La partnership si concentra sulla creazione di proprietà in posizioni strategiche, sull'offerta di servizi di alta qualità e sul rispetto di solidi standard di sostenibilità. L'iniziativa mira a sviluppare un minimo di 20 hotel entro i prossimi dieci anni [2] Nordic Property News, “Strawberry and Slättö launch new hotel chain,” nordicpropertynews.com . I progetti nelle città secondarie riducono l'esposizione alle zone metropolitane ad alto costo e intercettano le tendenze migratorie dei lavoratori da remoto. Questi progetti in genere garantiscono agevolazioni fiscali comunali e permessi accelerati, accelerando ulteriormente i profili di rendimento e supportando una crescita geografica equilibrata all'interno del mercato alberghiero svedese.
I sussidi governativi per i treni notturni stimolano i viaggi nazionali
Il rilancio dei servizi ferroviari notturni tra Stoccolma e Luleå/Narvik nel dicembre 2024, reso possibile dall'ammodernamento dell'infrastruttura ferroviaria e dal finanziamento tramite prestiti della BEI, rappresenta uno sviluppo fondamentale per migliorare l'accessibilità e la convenienza dei viaggi verso le destinazioni della Lapponia e del Circolo Polare Artico. I primi dati sull'utenza mostrano un significativo aumento dei tassi di occupazione alberghiera in località chiave come Narvik, Kiruna e Abisko. Questo risultato evidenzia il ruolo cruciale delle politiche di trasporto nel guidare la domanda turistica regionale, promuovere la crescita dell'indotto e prolungare la stagione operativa nel mercato alberghiero svedese. L'iniziativa funge da caso di studio su come gli investimenti strategici nelle infrastrutture di trasporto possano migliorare la connettività regionale, stimolare la crescita economica e rafforzare la catena del valore del settore turistico, contribuendo in ultima analisi allo sviluppo economico più ampio della regione.
Le politiche di lavoro-vacanza incrementano l'occupazione nei giorni feriali nelle aree rurali
L'implementazione di modelli di lavoro ibridi ha permesso ai residenti urbani di trascorrere due o tre giorni feriali in pittoresche destinazioni rurali senza bisogno di ferie. Questo sviluppo ha determinato un aumento della durata media dei soggiorni negli hotel rurali, in particolare durante le stagioni di bassa stagione. Con 649 spazi di coworking in 21 regioni, i gestori di appartamenti con servizi integrano scrivanie ergonomiche, Wi-Fi ad alta velocità e pacchetti "sale riunioni su richiesta", trasformando le stanze inutilizzate in spazi produttivi [3] Tillväxtverket, "Turismstatistik", tillvaxtverket.se . La riduzione dei rischi di posti vacanti nei giorni feriali, unita a un aumento dell'ADR rurale durante i mesi tradizionalmente a bassa domanda, contribuisce a un miglioramento strutturale delle prestazioni del mercato dell'ospitalità svedese. Questo sviluppo evidenzia un cambiamento strategico volto a ottimizzare la generazione di entrate e ad affrontare le fluttuazioni stagionali della domanda.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inflazione dei costi di costruzione e del lavoro | -0.9% | Punti caldi della metropolitana nazionale | A breve termine (≤ 2 anni) |
| Elevata pressione sulle commissioni OTA | -0.6% | Nationwide | Medio termine (2–4 anni) |
| Mandato di adeguamento dell'efficienza energetica Boverket 2027 | -0.4% | Nazionale – beni ereditari | Medio termine (2–4 anni) |
| Sostituzione degli affitti a breve termine nelle località costiere | -0.3% | Arcipelaghi di Stoccolma e Göteborg | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata pressione sulle commissioni OTA
Booking.com mantiene una posizione dominante nel mercato delle agenzie di viaggi online (OTA), rappresentando il 71% del volume totale del mercato. La sua struttura commissionale, che addebita agli hotel un tasso del 15%, ha un impatto significativo sui profitti operativi lordi degli hotel. Questa elevata percentuale di commissione riduce i margini di profitto, creando difficoltà finanziarie per gli hotel e influenzando la loro efficienza operativa complessiva all'interno del competitivo settore dell'ospitalità [4] HOTREC, “2024 Hotel Distribution Study,” hotel.report . Gli hotel indipendenti più esposti all'utilizzo delle OTA devono affrontare spese di marketing che non possono permettersi, perpetuando cicli di dipendenza nel mercato dell'ospitalità svedese. L'alleggerimento normativo tramite la legge sui mercati digitali è ancora lontano, costringendo gli hotel a investire ora in partnership di metaricerca e remarketing basato sul CRM.
Mandato di adeguamento dell'efficienza energetica Boverket 2027
Il mercato alberghiero svedese sta affrontando sfide significative, poiché gli immobili degli anni '1980, spesso privi di moderni sistemi di isolamento e di recupero HVAC, richiedono investimenti in conto capitale per l'ammodernamento che possono ammontare all'intero valore del loro patrimonio. La mancata conformità agli standard normativi aggiornati espone questi asset a restrizioni operative e potenziali riduzioni di valore, creando difficoltà finanziarie per i proprietari. Questa situazione sta accelerando le dismissioni di asset, poiché gli stakeholder mirano a mitigare i rischi associati alla non conformità e al calo delle valutazioni. Inoltre, il mercato sta vivendo un crescente consolidamento, poiché i principali operatori acquisiscono asset non conformi o con performance inferiori alle aspettative per sfruttare le economie di scala e modernizzare le attività. Queste dinamiche sottolineano la necessità critica di investimenti strategici in ammodernamento e conformità per sostenere la competitività in un mercato in continua evoluzione.
Analisi del segmento
Per tipo: La dominanza della catena guida la standardizzazione
Gli operatori di catena detengono una posizione dominante nel mercato alberghiero svedese, controllando il 62.95% dell'offerta totale. Questa posizione dominante è supportata dalla loro capacità di sfruttare il potere di approvvigionamento, creare ecosistemi di fidelizzazione integrati e utilizzare le proprie risorse finanziarie per gestire efficacemente i costi di ristrutturazione. Questi fattori, nel complesso, rafforzano la loro leadership e il loro vantaggio competitivo sul mercato. Al contrario, le strutture indipendenti stanno dimostrando resilienza e crescita, raggiungendo un robusto CAGR del 6.49%. Concentrandosi su elementi di design autentici e integrando le filiere locali, questi operatori indipendenti stanno attraendo con successo viaggiatori orientati all'esperienza che danno priorità a soggiorni unici e personalizzati.
I marchi delle catene alberghiere stanno perfezionando strategicamente la loro segmentazione di mercato per migliorare la competitività ed espandere la propria base di clienti. Le iniziative includono il lancio di sotto-marchi incentrati sul segmento economico come Scandic Go, l'introduzione di offerte orientate al lifestyle come Strawberry's Home Hotel e la conversione di spazi per uffici in sistemazioni di lusso per massimizzare l'utilizzo delle risorse. Questi sforzi sono progettati per attrarre un pubblico più ampio, contrastando al contempo la crescente presenza di concorrenti internazionali, tra cui il marchio voco di IHG. Nel frattempo, gli operatori indipendenti stanno adottando approcci innovativi per rimanere competitivi, come l'implementazione di sistemi di gestione immobiliare (PMS) basati su cloud, la creazione di partnership di marketing regionali e l'ottenimento della certificazione Nordic Swan per allinearsi alle tendenze di sostenibilità. Sebbene si preveda che il consolidamento degli operatori delle catene alberghiere aumenterà la loro quota di mercato collettiva entro il 2030, la creatività e l'adattabilità delle strutture boutique garantiscono che le strutture indipendenti continueranno a svolgere un ruolo significativo e dinamico nel plasmare il mercato alberghiero svedese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per classe di alloggio: accelerazione di lusso in mezzo a stabilità di media scala
Si prevede che il segmento di lusso del mercato alberghiero svedese crescerà a un robusto CAGR dell'7.88% fino al 2031, trainato dalla crescente domanda da parte di viaggiatori facoltosi provenienti da Stati Uniti, Germania e Medio Oriente. Questi viaggiatori stanno mostrando una forte preferenza per il design di ispirazione nordica, i servizi incentrati sul benessere e le esperienze di avventura all'aria aperta, che stanno diventando fattori chiave di differenziazione nel mercato. Nonostante questa crescita, il segmento di fascia media e medio-alta rimane un attore significativo, rappresentando il 46.90% della quota di mercato, continuando ad attrarre viaggiatori d'affari e famiglie con i suoi servizi affidabili e prezzi competitivi. La capacità di questo segmento di bilanciare convenienza e comfort lo ha posizionato come una scelta resiliente per una clientela diversificata. La coesistenza di questi segmenti evidenzia le dinamiche in evoluzione del mercato alberghiero svedese, dove offerte premium e opzioni orientate al valore soddisfano le diverse esigenze dei consumatori.
Gli hotel di lusso stanno integrando sempre più la narrazione della provenienza e le narrazioni esclusive del marchio per migliorare la propria proposta di valore, come si evince da esempi come l'Hernö Gin Hotel, che sfrutta il suo legame con la distilleria artigianale. Queste strutture stanno inoltre investendo massicciamente in suite benessere e servizi premium per giustificare un ADR più elevato e attrarre una clientela con un'elevata propensione alla spesa. Al contrario, gli hotel di medie dimensioni si stanno concentrando sull'aggiornamento della tecnologia in camera e degli spazi comuni per mantenere la competitività e contrastare le pressioni al ribasso sull'ADR da parte delle catene alberghiere. L'ascesa degli ibridi con appartamenti e servizi riflette la crescente influenza delle delocalizzazioni aziendali e delle tendenze del work-cation, che stanno estendendo la durata media del soggiorno e rimodellando le preferenze di alloggio. Nel frattempo, i formati economici stanno capitalizzando su costruzioni modulari in legno e modelli di personale snelli per espandersi in centri urbani più piccoli, garantendo una copertura nazionale completa e contribuendo alla crescita complessiva del mercato alberghiero svedese.
Per Booking Channel: la trasformazione digitale rimodella la distribuzione
Nel 2025, le OTA hanno registrato il 42.80% delle prenotazioni totali, a dimostrazione di una dipendenza costante dalle piattaforme di meta-ricerca per la scoperta, nonostante gli sforzi degli albergatori per incrementare le vendite dirette. La crescita dei canali digitali diretti, che si stanno espandendo a un CAGR dell'7.95%, è attribuibile all'adozione di funzionalità avanzate come notifiche push personalizzate, sistemi di pagamento one-click fluidi e programmi fedeltà con livelli di iscrizione a punti. Queste innovazioni sono progettate per migliorare la fidelizzazione dei clienti e promuovere la fidelizzazione a lungo termine, offrendo un vantaggio competitivo agli albergatori. La crescente dipendenza dai canali digitali diretti evidenzia lo spostamento delle preferenze dei consumatori verso la praticità e le esperienze personalizzate. Questa tendenza sottolinea l'importanza di integrare soluzioni basate sulla tecnologia per rimanere competitivi in un mercato dell'ospitalità in continua evoluzione.
I canali Corporate e MICE (Meeting, Incentive, Conferenze ed Esposizioni) si sono stabilizzati su volumi assoluti inferiori, principalmente a causa dell'aumento degli eventi ibridi che riducono le prenotazioni tradizionali di blocchi di sale. Tuttavia, questo cambiamento ha contemporaneamente stimolato la domanda di spazi studio flessibili e pacchetti tecnologici avanzati con green screen, rispondendo alle mutevoli esigenze dei clienti aziendali. La contrazione delle agenzie di viaggio all'ingrosso e al dettaglio continua, poiché le abitudini di prenotazione autonoma dei consumatori dominano il mercato, rimodellando ulteriormente il panorama della distribuzione. Gli operatori che analizzano efficacemente i dati sulle prestazioni dei canali sono meglio posizionati per implementare strategie di tariffazione che riducono al minimo la cannibalizzazione dei ricavi e salvaguardano il valore del marchio. La crescente fluidità tra i canali di distribuzione non solo offre ai clienti una scelta più ampia, ma migliora anche l'efficienza operativa e l'adattabilità nel settore alberghiero svedese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel mercato alberghiero svedese, la contea di Stoccolma rappresenta il sottosegmento geografico più grande nel 2025, con una quota significativa del 38.95%. Guardando al periodo dal 2026 al 2031, si prevede che la Svezia meridionale sarà il sottosegmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.05%. Stoccolma rimane il polo della domanda sovrana, combinando sedi centrali aziendali, industrie creative e sedi congressuali di livello mondiale che garantiscono un flusso di affari affidabile nei giorni feriali. Gli arrivi turistici americani sono aumentati vertiginosamente nel 2024 e la programmazione culturale come Nobel Week Lights sostiene il turismo invernale, migliorando la stagionalità dell'occupazione. Gli elevati costi dei terreni e le rigide normative energetiche spingono gli sviluppatori verso conversioni da uffici a hotel, come dimostrano il voco Stockholm Kista di IHG e la ristrutturazione di 11 piani di Scandic Go a Solna, dimostrando una distribuzione flessibile del capitale che mantiene il vantaggio di Stoccolma nel mercato alberghiero svedese.
Il polo della conoscenza di Malmö, il polo accademico di Lund e la logistica portuale di Helsingborg creano un traffico stabile nei giorni feriali, mentre le coste di Österlen e Halland generano una forte domanda di svago estivo. Le rotte dei traghetti da Travemünde e Rostock, oltre al mercato di collegamento dell'aeroporto di Copenaghen, mantengono il flusso degli arrivi. Göteborg e il suo entroterra della Svezia occidentale mantengono una domanda equilibrata attraverso fiere dell'industria automobilistica, il traffico portuale e festival culturali come Way Out West. Le comunità dell'arcipelago, alle prese con il sovraffollamento turistico, stanno valutando l'introduzione di tasse di soggiorno e la zonizzazione per limitare gli affitti a breve termine, convogliando potenzialmente la domanda verso un inventario regolamentato e inasprendo la disciplina ADR. Verso nord, il nuovo materiale rotabile dei treni notturni riduce i tempi di percorrenza Stoccolma-Narvik a 16.5-18.5 ore, stimolando i flussi di sport invernali e di turismo legato all'aurora boreale che sostengono l'aumento dell'occupazione multistagionale. I comuni rurali investono nella banda larga in fibra ottica, rendendo praticabili le vacanze di lavoro di una settimana e integrando la domanda annuale nel tessuto del mercato alberghiero svedese.
Panorama normativo
In Svezia, gli operatori del settore alberghiero gestiscono la registrazione delle strutture ricettive, le licenze per la vendita di alcolici e il rispetto di requisiti più stringenti in materia di efficienza energetica degli edifici. A partire dal 1° gennaio 2025, la legge (2024:1082) sugli hotel e le pensioni ha spostato il modello di autorizzazione per gli hotel e le pensioni con un numero di ospiti superiore a determinate soglie (almeno nove ospiti o cinque camere) da un sistema di permessi a un sistema di notifica gestito tramite la Polizia (Polisingigheten), riducendo così gli ostacoli amministrativi per le nuove strutture e quelle di piccole dimensioni, pur mantenendo la supervisione.
Nel settore della ristorazione, il servizio di alcolici continua a dipendere dalle normative locali, con regolamenti comunali e nazionali che definiscono gli oneri di conformità per gli hotel con bar e ristoranti. Nell'aprile 2026, il Governo (Regeringen) ha proposto modifiche (Prop. 2025/26:221) per eliminare i requisiti legali relativi al servizio di ristorazione e alle cucine specializzate come condizioni per le licenze di somministrazione di alcolici, con la proposta che dovrebbe entrare in vigore il 1° giugno 2026, previa approvazione definitiva. Separatamente, il contesto del rapporto indica un mandato Boverket del 2027 per la riqualificazione energetica come una tappa fondamentale in termini di conformità che incide sulla pianificazione degli investimenti e sulle transazioni patrimoniali per gli immobili preesistenti.
Analisi della catena del valore
La catena del valore del settore alberghiero svedese inizia con i proprietari e gli sviluppatori immobiliari, occupandosi di nuove costruzioni, conversioni e ristrutturazioni, per poi passare agli operatori alberghieri (catene e hotel indipendenti) che gestiscono il personale, gli standard del marchio e le operazioni quotidiane. Gli input a monte includono appaltatori edili e di ristrutturazione, energia e utenze, arredi e attrezzature, e approvvigionamento di cibo e bevande. Poiché le catene di approvvigionamento nordiche dipendono in modo significativo da beni intermedi e materie prime importati, la volatilità dei tassi di cambio e della logistica rimane rilevante per i costi operativi.
A valle, la domanda e la distribuzione fluiscono attraverso canali digitali diretti e OTA (42.80% delle prenotazioni nel 2025), insieme a enti di marketing aziendale/MICE e di destinazione che influenzano il flusso turistico. Associazioni di categoria come Visita, insieme a reti di ristoranti e di acquisto (ad esempio, Svenska Krögare), supportano il coordinamento del settore, la formazione e il potere contrattuale negli acquisti, mentre i grossisti come Martin & Servera sono il punto di riferimento per la fornitura di cibo e bevande a migliaia di clienti in tutta la Svezia. La disponibilità di manodopera è un vincolo ricorrente lungo tutta la filiera: l'occupazione turistica in generale ha raggiunto circa 155,000 persone nel 2025 (il 2.8% dell'occupazione nazionale), con il settore ricettivo che impiegava circa 38,000 persone, e gli operatori utilizzano il self check-in, aggiornamenti dei PMS e l'automazione dei processi per proteggere i livelli di servizio sotto pressione salariale e di personale.
Panorama competitivo
Il mercato alberghiero svedese è dominato da una manciata di operatori leader che ne controllano una quota sostanziale, beneficiando di economie di scala negli appalti, solidi programmi di fidelizzazione e accesso a capitali che contribuiscono a mitigare le interruzioni della catena di approvvigionamento e gli shock tariffari. Un importante operatore esemplifica questa posizione dominante con un'ampia pipeline di oltre 7,000 camere in diverse fasce di prezzo, dall'economy al segmento medio-alto. Nonostante questa concentrazione, il mercato rimane aperto a nuovi operatori, con gruppi internazionali che rientrano attraverso modelli di gestione asset-light per ridurre al minimo il rischio e al contempo espandere rapidamente la propria presenza. Questa dinamica crea un ambiente competitivo in cui coesistono sia operatori storici che nuovi operatori. Il consolidamento del mercato continua, mentre l'aumento dei costi di ammodernamento incoraggia acquisizioni e partnership strategiche.
La tecnologia gioca un ruolo fondamentale nel plasmare la concorrenza, con le principali catene che investono massicciamente in chatbot basati sull'intelligenza artificiale, sistemi di prezzo basati sugli attributi e piattaforme centralizzate di gestione delle relazioni con i clienti che incrementano significativamente le prenotazioni ricorrenti. Gli operatori indipendenti più piccoli rispondono stringendo solide partnership locali e offrendo esperienze uniche come cene a km 0, collaborazioni per la produzione di birra artigianale e noleggio di attrezzature per esterni. Queste offerte di nicchia sono sempre più presenti nei filtri di ricerca delle OTA, aiutando gli indipendenti a competere efficacemente nonostante le scorte ridotte. Per scalare in modo efficiente senza sovraccaricare le risorse finanziarie, molte catene più piccole si stanno rivolgendo ad accordi di franchising e di gestione a basso consumo. Questo equilibrio tra innovazione e crescita strategica sostiene l'intensità competitiva sul mercato.
Gli sforzi di consolidamento si estendono oltre i confini svedesi, con gli investitori svedesi che acquisiscono attivamente asset all'estero per diversificare e migliorare i rendimenti. Un esempio degno di nota è l'acquisizione di un importante gruppo alberghiero attivo in Irlanda e nel Regno Unito, valutato circa 1.46 miliardi di dollari, che segnala la ricerca di rendimento nei mercati internazionali, pur mantenendo sinergie operative attraverso accordi di locazione flessibili. A livello nazionale, la forte domanda, le favorevoli opzioni di finanziamento per progetti ecosostenibili e un ampio mix di segmenti di viaggiatori contribuiscono a rendimenti interessanti e duraturi, rettificati per il rischio. Con l'evoluzione del mercato, gli operatori si concentrano sul bilanciamento di crescita, sostenibilità e differenziazione dell'esperienza degli ospiti. Nel complesso, il settore alberghiero svedese rimane solido, dinamico e pronto per una continua trasformazione.
Leader del settore alberghiero in Svezia
Gruppo Scandic Hotels AB
Nordic Choice/Strawberry Hotels
Hotel d'élite della Svezia
Primi alberghi
Best Western Hotels & Resorts (Svezia)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Scandic Hotels Group AB si è assicurata un nuovo accordo di finanziamento a lungo termine per un totale di 7.5 miliardi di corone svedesi. La struttura di finanziamento rafforza la liquidità e migliora la flessibilità di rifinanziamento, supportando la prosecuzione dei lavori di ristrutturazione e l'esecuzione dei progetti in un mercato caratterizzato da costi di ammodernamento e costruzione più elevati.
- Febbraio 2026: Strawberry ha annunciato un investimento di oltre 400 milioni di corone svedesi per la ristrutturazione di quasi 1,500 camere in importanti strutture di Stoccolma, tra cui il Clarion Hotel Sign, il Clarion Hotel Stockholm e l'Hotel C. Il programma di ristrutturazione evidenzia un ciclo di investimenti incentrato sulla qualità e sulla sostenibilità nel principale polo turistico, con un inventario rinnovato in grado di attrarre i segmenti di clientela leisure e business a più alto rendimento.
- Luglio 2024: Scandic Go ha firmato progetti di conversione a Göteborg e Umeå per un totale di 276 camere, con lancio previsto nel 2026. Le conversioni ampliano l'offerta di hotel economici attraverso il riutilizzo adattivo, una soluzione che riduce i tempi di immissione sul mercato rispetto alle nuove costruzioni e si allinea ai più stringenti vincoli urbanistici in materia di permessi e normative energetiche.


Ambito del rapporto sul mercato dell'ospitalità in Svezia
Il settore dell’ospitalità comprende una vasta gamma di attività commerciali che soddisfano le esigenze di ospiti e clienti, fornendo servizi di alloggio, ristorazione, viaggi e intrattenimento. Comprende hotel, ristoranti, compagnie aeree, compagnie di crociera e varie altre strutture incentrate sulla fornitura di esperienze e comfort eccezionali ai propri clienti.
L'industria dell'ospitalità in Svezia è segmentata per tipologia e segmento. Per tipologia, il mercato è suddiviso in catene alberghiere e hotel indipendenti. Per segmento, il mercato è suddiviso in appartamenti di servizio, hotel economici ed economici, hotel di fascia medio-alta e hotel di lusso. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Contea di Stoccolma |
| Svezia occidentale (inclusa Göteborg) |
| Svezia meridionale (incl. Scania/Malmö) |
| Svezia centrale e settentrionale |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Contea di Stoccolma |
| Svezia occidentale (inclusa Göteborg) | |
| Svezia meridionale (incl. Scania/Malmö) | |
| Svezia centrale e settentrionale |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato alberghiero svedese nel 2026 e quale crescita è prevista?
Il mercato dell'ospitalità svedese ha una dimensione di 6.63 miliardi di dollari nel 2026 e si prevede che raggiungerà i 8.09 miliardi di dollari entro il 2031, con un CAGR del 4.07%.
Quale categoria alberghiera si sta espandendo più rapidamente a livello nazionale?
Gli immobili di lusso registrano l'aumento più rapido, con un CAGR dell'7.88%, poiché i visitatori benestanti cercano esperienze nordiche di lusso.
Quale percentuale di camere è controllata dagli hotel della catena?
I marchi delle catene rappresentano il 62.95% delle chiavi, sottolineando la loro presenza dominante nel mercato alberghiero svedese.
Quale regione offre la crescita prevista più elevata?
La Svezia meridionale è in testa con un CAGR del 7.05% fino al 2031, grazie alla ripresa del turismo costiero e alla connettività transfrontaliera.
In che modo gli operatori stanno riducendo la dipendenza dalle OTA?
Il settore dell'ospitalità sta sfruttando applicazioni di prenotazione diretta basate su dispositivi mobili, programmi fedeltà potenziati e strategie di remarketing basate sui dati. Queste iniziative stanno di fatto reindirizzando una quota significativa delle prenotazioni dalle agenzie di viaggio online (OTA) alle piattaforme proprietarie.
Quali normative ambientali influenzeranno maggiormente gli hotel nei prossimi cinque anni?
Il mandato di ristrutturazione Boverket del 2027 impone a tutti gli edifici di grandi dimensioni di rispettare rigorosi standard di efficienza energetica e di sottoporsi a valutazioni del carbonio durante l'intero ciclo di vita.
Pagina aggiornata l'ultima volta il:



