

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
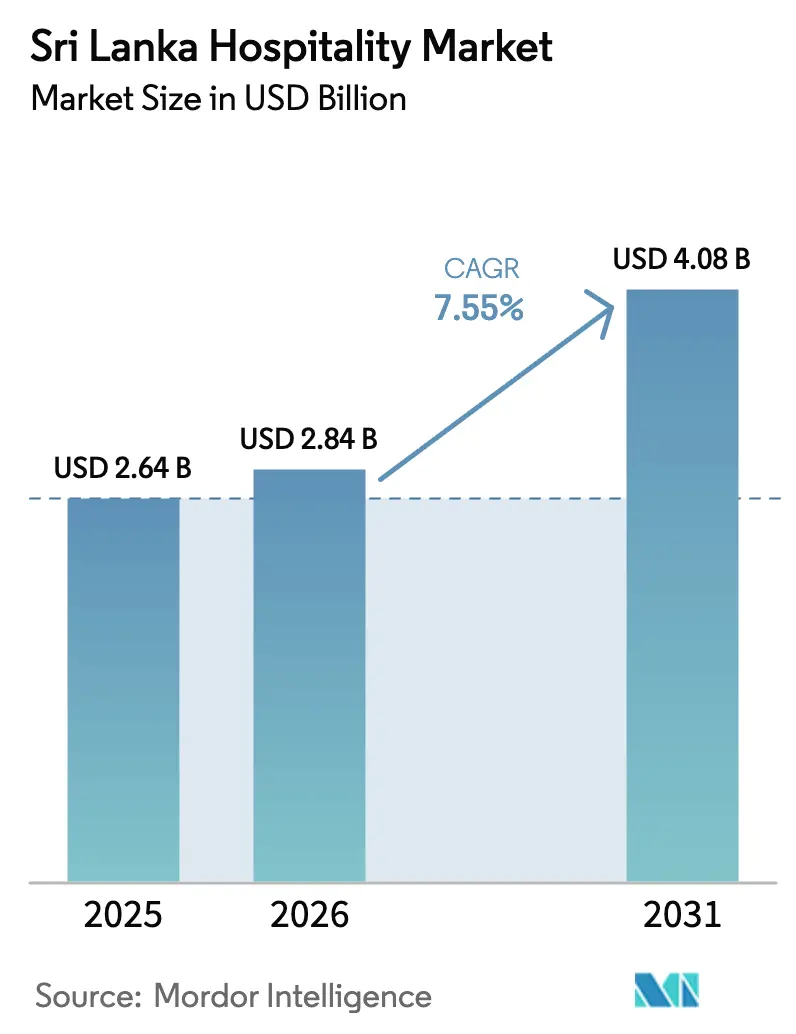
| Dimensione del mercato (2026) | 2.84 miliardo di dollari |
| Dimensione del mercato (2031) | 4.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.55% CAGR |
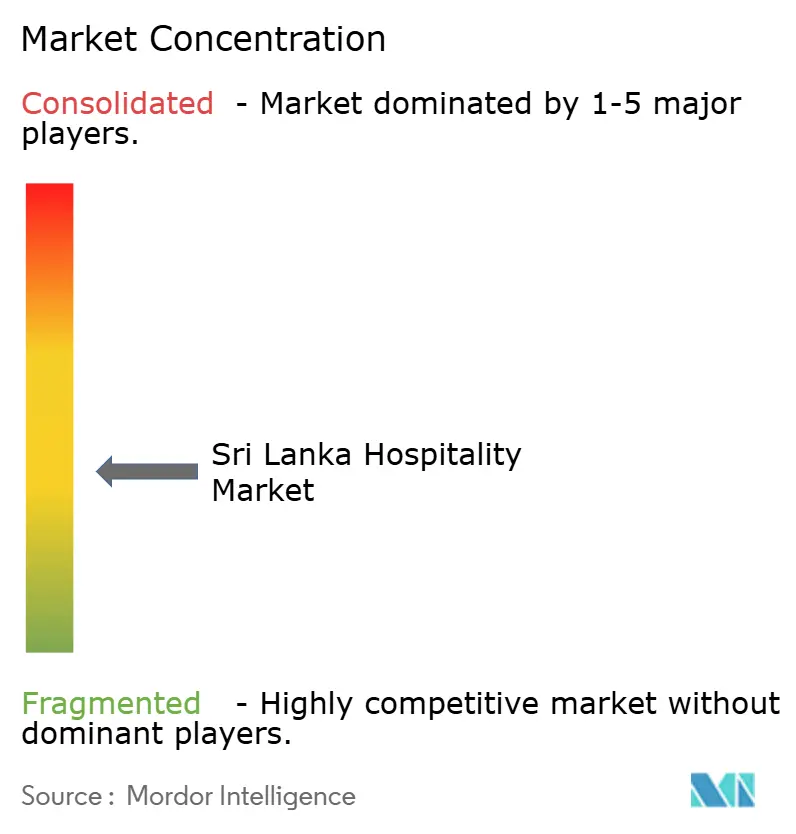
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Sri Lanka di Mordor Intelligence
Si prevede che il mercato dell'ospitalità dello Sri Lanka aumenterà da 2.64 miliardi di dollari nel 2025 e 2.84 miliardi di dollari nel 2026 a 4.08 miliardi di dollari entro il 2031, registrando un CAGR del 7.55% tra il 2026 e il 2031.
La ripresa del settore ha acquisito un impulso significativo nel 2024, con un aumento degli arrivi turistici internazionali a circa 2.05 milioni, pari a una crescita del 38% su base annua. Questa ripresa ha generato circa 3.17 miliardi di dollari di entrate in valuta estera, il livello più alto registrato dal periodo pre-pandemia, sottolineando il rinnovato contributo economico del settore. [1] Sri Lanka Tourism Development Authority, “Monthly Tourist Arrivals Reports 2024,” SLTDA Publications, sltda.gov.lk. Una ripresa generalizzata nei segmenti del turismo ricreativo, MICE e del benessere sta trainando la crescita. La stabilizzazione macroeconomica nell'ambito del Fondo di finanziamento esteso del FMI ha rafforzato la credibilità delle politiche, migliorato la disciplina fiscale e ripristinato la fiducia degli investitori dopo la recente crisi economica del paese. Il rimbalzo sostenuto degli arrivi internazionali durante il 2024 si è tradotto in livelli di occupazione più elevati e in una maggiore domanda in tutte le categorie di alloggio.
Gli investimenti in corso in progetti di sviluppo integrati e di branding, inclusi progetti come City of Dreams Colombo, stanno ampliando l'attrattiva dello Sri Lanka per i viaggiatori con un budget elevato, supportando al contempo tariffe medie giornaliere (ADR) premium. Gli operatori alberghieri stanno inoltre adottando sempre più sistemi di revenue management basati sull'intelligenza artificiale e di prezzi dinamici per ottimizzare le finestre di prenotazione brevi, proteggere il fatturato per camera disponibile (RevPAR) e ridurre la dipendenza dai canali di distribuzione con commissioni elevate. Il supporto politico attraverso i Corridoi Turistici designati e Port City Colombo continua a stimolare gli investimenti sia nei segmenti di fascia alta che in quelli di fascia media. Tuttavia, il mercato si trova ad affrontare sfide continue, tra cui la cauta sottoscrizione del credito da parte degli istituti finanziari e l'esposizione alla volatilità dei tassi di cambio, che potrebbero limitare la pianificazione delle spese in conto capitale. Nel complesso, il miglioramento dei fondamentali macroeconomici, l'aumento degli afflussi turistici e gli investimenti strategici posizionano il settore alberghiero dello Sri Lanka per una crescita sostenuta nel medio termine, nonostante i persistenti rischi finanziari e valutari.
Punti chiave del rapporto
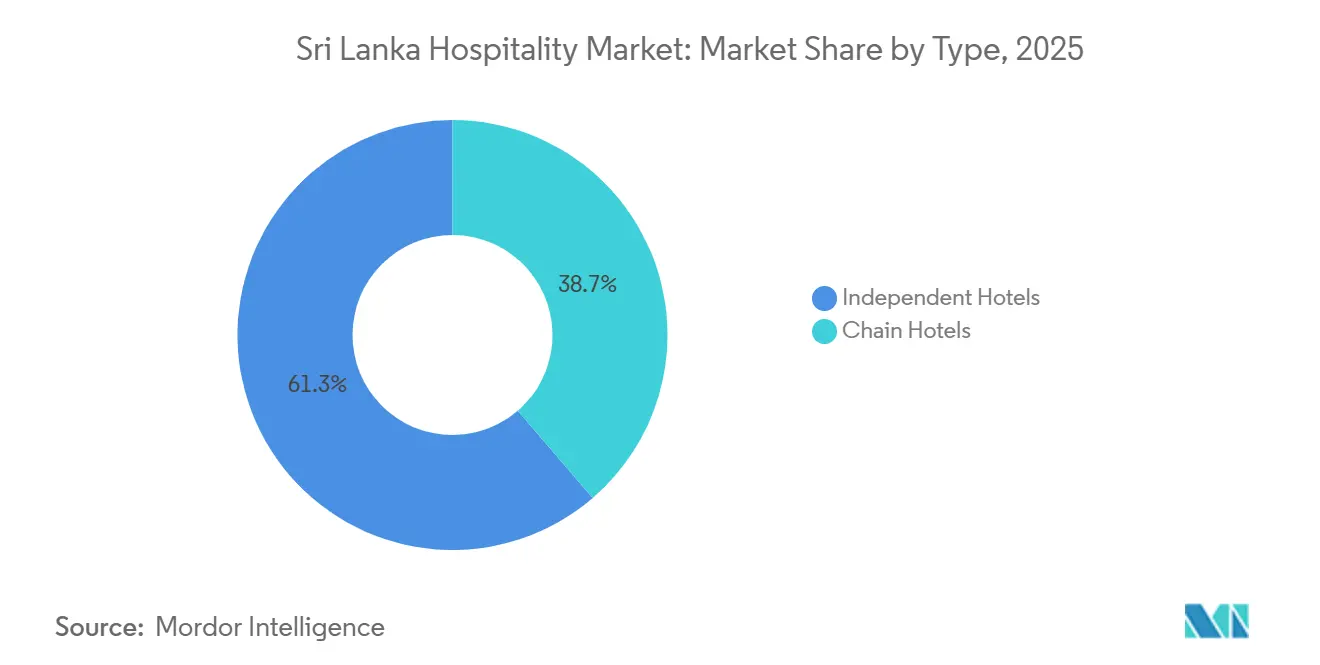
- Per tipologia, nel 2025 gli hotel indipendenti detenevano il 61.25% della quota di mercato dell'ospitalità dello Sri Lanka, mentre si prevede che gli operatori delle catene cresceranno a un CAGR del 7.81% fino al 2031.
- Per categoria di alloggio, le strutture di fascia media e medio-alta rappresentavano il 42.25% della quota di mercato dell'ospitalità dello Sri Lanka nel 2025, mentre si prevede che la fascia di lusso crescerà dell'8.11% annuo fino al 2031.
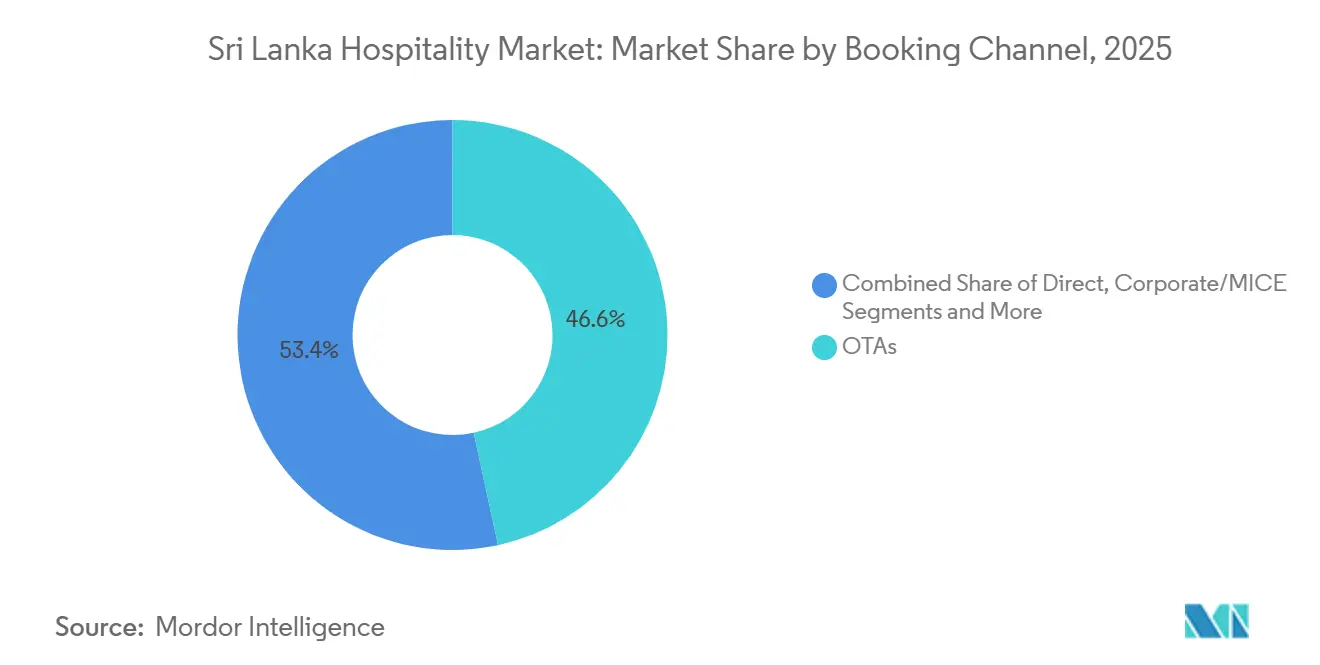
- Per canale di prenotazione, le agenzie di viaggio online hanno conquistato il 46.61% della quota di mercato dell'ospitalità in Sri Lanka nel 2025, mentre i canali digitali diretti sono destinati a crescere a un CAGR dell'8.35% entro il 2031.
- In termini geografici, Colombo e la provincia occidentale rappresentavano il 53.48% della quota di mercato dell'ospitalità dello Sri Lanka nel 2025, mentre la provincia orientale è la regione in più rapida crescita, con un CAGR previsto del 9.56% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Sri Lanka
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il turismo insulare è in aumento e i viaggi con destinazioni multiple sono in crescita. | 0.90% | Corridoi turistici multi-destinazione | A breve termine (≤ 2 anni) |
| L'eredità dell'Ayurveda crea un'ospitalità specializzata nel benessere. | 0.70% | Destinazioni per ritiri benessere | Medio termine (2–4 anni) |
| Turismo naturalistico a sostegno di strutture ricettive immerse nella natura. | 0.60% | Zone safari ed eco-lodge | Medio termine (2–4 anni) |
| Ristrutturazione di un'elegante proprietà in stile coloniale con alloggi unici in espansione. | 0.50% | Ristrutturazioni di edifici storici adibiti ad attività ricettive | A lungo termine (≥ 4 anni) |
| Lo sviluppo dei resort balneari favorisce la crescita del turismo costiero. | 0.80% | Sviluppo di resort costieri | Medio termine (2–4 anni) |
| Posizione a sostegno del turismo ricreativo regionale nell'Oceano Indiano | 0.60% | Polo turistico internazionale di accesso | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il turismo insulare è in aumento e i viaggi con destinazioni multiple sono in crescita.
La geografia compatta dello Sri Lanka lo rende ideale per itinerari a tappe multiple, con nove siti Patrimonio dell'Umanità UNESCO, otto parchi nazionali, oltre 1,000 chilometri di costa e le regioni montuose ricche di piantagioni di tè, il tutto concentrato su un'isola grande quanto l'Irlanda. Sulla base degli attuali obiettivi e proiezioni turistiche, l'isola prevede di accogliere oltre 223,000 visitatori internazionali nel gennaio 2026, chiudere il 2025 con un record di 2.36 milioni di arrivi totali e raggiungere l'obiettivo governativo di 3 milioni di arrivi entro la fine del 2026. Il classico itinerario Colombo-Kandy-Galle-Costa Meridionale rimane rilevante, ma non è più l'unico circuito principale. Nel biennio 2025-2026, si prevede che i viaggiatori si orienteranno verso nuovi itinerari, tra cui Kalpitiya (lagune, migrazioni di delfini e kitesurf), la penisola di Jaffna e le sue isole al largo, come Delft (patrimonio tamil, natura incontaminata e cultura del nord), Gal Oya (safari in barca), Madulsima e Belihuloya (escursionismo e valli nebbiose). L'ampliamento dell'aeroporto internazionale di Jaffna dovrebbe aprire i territori settentrionali al turismo internazionale per la prima volta da decenni, contribuendo a distribuire i flussi di visitatori oltre le consolidate rotte meridionali. Viaggi mirati, ritmi di viaggio più lenti e la stratificazione delle destinazioni – passando dal Triangolo Culturale a una zona naturalistica, poi alla costa e a un centro benessere, il tutto in un unico viaggio – stanno definendo sempre più l'offerta turistica. Questa struttura di domanda multi-destinazione sta spingendo gli operatori del settore alberghiero in tutta l'isola a investire in alloggi di qualità, supportando direttamente la crescita della disponibilità di camere, un maggiore potenziale di occupazione e tariffe medie giornaliere (ADR) più elevate in circuiti precedentemente trascurati.
L'eredità dell'Ayurveda crea un'ospitalità specializzata nel benessere.
Le tradizioni curative indigene dello Sri Lanka, Hela-Ayurveda e Hela Wedakama, che risalgono a oltre 2,500 anni fa, hanno catalizzato un segmento distinto e in rapida crescita all'interno del suo settore dell'ospitalità. Nel 2026, BookRetreats.com, una piattaforma globale per la prenotazione di ritiri, ha classificato lo Sri Lanka come la destinazione benessere più di tendenza al mondo, citando un aumento del 100% su base annua dell'interesse dei visitatori e posizionando il paese davanti ad Australia, Marocco, Inghilterra e Spagna [2] Travel and Tour World, “XRC4PKRO6M41” (utilizzare il titolo effettivo dell'articolo se disponibile), Travel and Tour World, travelandtourworld.com . Lo Sri Lanka ospita più di 100 resort ayurvedici registrati, nonché ospedali ayurvedici autorizzati, cliniche termali certificate e istituzioni benessere multispecialistiche a Colombo e in tutta l'isola. L'offerta di ospitalità di base comprende programmi di disintossicazione Panchakarma, protocolli per la salute intestinale con ingredienti locali, yoga, meditazione e terapia forestale. L'Ente per la Promozione del Turismo dello Sri Lanka e l'Ente per lo Sviluppo delle Esportazioni dello Sri Lanka hanno posizionato il benessere come pilastro strategico, supportato da operatori affiliati a THASL che partecipano a fiere del turismo internazionali, campagne digitali e mostre internazionali. I dati sui visitatori del periodo 2024-2025 indicano che l'interesse per il benessere o l'Ayurveda ha motivato principalmente lo 0.6%-1.1% degli arrivi internazionali, e questa percentuale continua ad aumentare con la crescente consapevolezza. Da maggio 2026, lo Sri Lanka ha abolito il visto turistico per i viaggiatori provenienti da 40 paesi, riducendo ulteriormente le barriere d'ingresso per i viaggiatori di lunga durata motivati dal benessere. Questo segmento di clientela di alto valore in genere spende di più al giorno e prenota soggiorni più lunghi, supportando direttamente la crescita di strutture ricettive specializzate nel benessere.
Turismo naturalistico a sostegno di strutture ricettive immerse nella natura.
Il turismo naturalistico rimane uno dei principali motori della domanda di ospitalità dello Sri Lanka, con oltre il 50% dei turisti stranieri che visitano almeno un parco nazionale, rispetto al 30% circa di un decennio fa. Per la prima metà del 2025, le proiezioni indicano che il Parco Nazionale di Yala attirerà più di 380,000 visitatori e genererà oltre 1.6 miliardi di LKR (5 milioni di dollari USA) di entrate, diventando così il parco con il maggior reddito tra i singoli parchi [3] Mongabay, “In Sri Lanka, Animals Pay the Price for Overcrowding and Speeding Jeeps,” Mongabay, news.mongabay.com . Nel 2024, i parchi naturalistici dello Sri Lanka hanno attratto circa il 44% degli arrivi turistici totali, mentre le entrate derivanti dai biglietti per gli stranieri hanno rappresentato il 94.7% delle entrate totali dei parchi. Il Dipartimento per la Conservazione della Fauna Selvatica ha riportato entrate turistiche totali pari a 8.815 miliardi di LKR (0.03 miliardi di dollari USA) nel 2024.
L'elevata densità di parchi nazionali del paese, con 22 parchi aperti ai turisti, tra cui Yala, Udawalawe, Wilpattu, Minneriya e Horton Plains, si estende su regioni geograficamente distinte e sostiene una forte domanda di alloggi nelle vicinanze. Questa domanda ha catalizzato direttamente un sottosettore di eco-lodge, campi glamping di lusso, boutique resort per safari e ville nella giungla situati ai margini dei parchi. Strutture come VerdEra Wild (Wilpattu), Wilds Wilpattu, Yakaduru Yala, Sigiri Vananthara e Wild Elephant Reach dovrebbero aprire o espandersi nel 2025-2026 per soddisfare questa domanda. I piani di gestione dei parchi proposti dal governo per il 2026, che includono la limitazione del numero di jeep nel Blocco I di Yala a 250-300 e l'apertura di blocchi meno frequentati, mirano a distribuire la domanda di turismo naturalistico in modo più uniforme sull'isola e a creare nuove opportunità di investimento nel settore dell'alloggio al di fuori del consolidato corridoio di Yala.
Ristrutturazione di un'elegante proprietà in stile coloniale con alloggi unici in espansione.
Il riutilizzo adattivo del patrimonio architettonico dell'era coloniale dello Sri Lanka, tra cui i bungalow dei piantatori britannici, le dimore walauwa olandesi, gli edifici delle fabbriche di tè e le residenze storiche, sta creando un flusso crescente di distintive strutture ricettive boutique che richiedono significativi premi RevPAR rispetto alle normali strutture alberghiere. Diverse conversioni di alto profilo sono programmate per entrare nel mercato o sono state annunciate per il 2025-2026. Il Newburgh Ella – The Tea Factory Resort di Browns Hotels & Resorts, una tenuta centenaria originariamente fondata nel 1903 dal piantatore scozzese George Thomson, dovrebbe aprire il 30 gennaio 2026, portando una narrazione di patrimonio industriale sugli altipiani di Ella [4] The Sunday Times Sri Lanka, “Newburgh Ella Tea Factory Resort: Browns Hotels Bring a Century of Tea Heritage to Life,” The Sunday Times Sri Lanka, sundaytimes.lk . Uga Ghiri, una dimora coloniale restaurata dei primi del '1900 con vista sul Nine Arch Bridge di Ella, dovrebbe aprire a luglio 2026 con 15 ville private e jacuzzi. Jetwing Wahawa Walauwa a Rambukkana, una dimora aristocratica del 1870 caratterizzata da intricate lavorazioni in legno e arredi d'ispirazione antica, è stata trasformata in una lussuosa villa boutique con sole suite. Jetwing Ratnam Residence a Colombo, una residenza privata progettata da Geoffrey Bawa nel 1979, dovrebbe aprire come struttura boutique con quattro camere alla fine del 2025. Uga Halloowella, un bungalow dell'epoca britannica su una tenuta di tè di 252 acri vicino al bacino idrico di Castlereagh, è la sesta proprietà storica del gruppo. La domanda internazionale di ospitalità legata al territorio sta guidando queste conversioni, poiché i viaggiatori sono sempre più alla ricerca di autenticità architettonica e narrazioni locali curate che le nuove costruzioni non possono replicare. Le regioni produttrici di tè, i corridoi costieri e il triangolo culturale dello Sri Lanka continuano a offrire un flusso significativo di proprietà coloniali idonee all'acquisto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità economica e le fluttuazioni valutarie incidono sulla fiducia degli investimenti nel settore alberghiero. | -0.8% | Aree di rischio per gli investimenti nel settore alberghiero | A breve termine (≤ 2 anni) |
| La limitata infrastruttura turistica su larga scala ostacola l'espansione al di fuori delle destinazioni consolidate. | -0.6% | Regioni con deficit infrastrutturale nel settore turistico | A lungo termine (≥ 4 anni) |
| La dipendenza dal turismo internazionale stagionale causa fluttuazioni delle entrate. | -0.7% | Volatilità della domanda stagionale | Medio termine (2–4 anni) |
| Disponibilità limitata di alloggi di categoria superiore al di fuori delle principali zone turistiche. | -0.5% | Regioni con carenza di alloggi | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità economica e le fluttuazioni valutarie incidono sulla fiducia degli investimenti nel settore alberghiero.
La ripresa economica dello Sri Lanka dopo il 2022 rimane significativa ma strutturalmente fragile, creando una notevole incertezza per le decisioni di investimento nel settore alberghiero. Si prevede che la rupia dello Sri Lanka si deprezzerà da 292 LKR/USD alla fine del 2024 a 308 LKR/USD entro novembre 2025, aumentando il costo in valuta locale di mobili, arredi, sistemi HVAC e materiali da costruzione importati, utilizzati nelle ristrutturazioni e nelle nuove costruzioni di hotel. Le strutture che si affidano a pietre europee, accessori importati o fornitori internazionali di arredi e attrezzature (FF&E) rischiano di subire un'esposizione al rischio di cambio significativamente maggiore, il che spingerà verso un cambiamento strategico verso l'approvvigionamento locale e la pianificazione scaglionata degli investimenti. La volatilità valutaria aumenta ulteriormente la sensibilità dei calcoli del rendimento degli investimenti pluriennali. I modelli di IRR (Tasso Interno di Rendimento) per lo sviluppo di hotel rimangono fortemente esposti alle ipotesi sui tassi di cambio, rendendo gli impegni a lungo termine più rischiosi sia per gli sviluppatori nazionali che per quelli stranieri. A livello macroeconomico, i ricavi del turismo, che dovrebbero raggiungere i 3.22 miliardi di dollari nel 2025 e rappresentare circa il 12% del PIL, inclusi gli effetti moltiplicatori, rimangono un pilastro fondamentale delle riserve valutarie. Quando i ricavi del turismo si contraggono, come previsto per il primo semestre del 2026 con un calo dell'11.8% su base annua, è probabile che aumentino le pressioni sulle partite correnti, la rupia potrebbe indebolirsi, i costi delle importazioni potrebbero aumentare e il clima degli investimenti in generale potrebbe restringersi. Si prevede che le interruzioni dello spazio aereo legate al conflitto in Medio Oriente del 2026 causeranno quasi 2,000 cancellazioni di voli, riducendo direttamente gli arrivi e dimostrando come gli shock geopolitici esterni possano tradursi rapidamente in squilibri macroeconomici interni. Questi rischi potrebbero ulteriormente scoraggiare gli impegni di capitale a lungo termine necessari per lo sviluppo di strutture ricettive su larga scala.
La limitata infrastruttura turistica su larga scala ostacola l'espansione al di fuori delle destinazioni consolidate.
Nonostante le previsioni di arrivi pari a 2.36 milioni nel 2025 e l'ambizioso obiettivo di 3 milioni entro il 2026, le infrastrutture turistiche dello Sri Lanka rimangono strutturalmente inadeguate a supportare l'espansione degli investimenti nel settore alberghiero verso destinazioni secondarie e terziarie. L'aeroporto internazionale di Bandaranaike (BIA), che gestisce la maggior parte del traffico passeggeri internazionale, dovrebbe operare a pieno regime o addirittura oltre la sua capacità ottimale durante i periodi di punta, con problemi quali congestione, lunghe code ai controlli di immigrazione e colli di bottiglia nelle procedure di controllo. Secondo gli esperti di infrastrutture, la prevista Fase II di espansione, che mira a raggiungere 24.2 milioni di passeggeri all'anno entro il 2055, difficilmente fornirà un sollievo a breve termine. Un'espansione complementare del Terminal II, sostenuta dal Giappone, è ancora in fase di pianificazione, mentre il progetto originale del BIA ha subito anni di ritardi a seguito della ristrutturazione del debito del 2022. A livello nazionale, le interruzioni del servizio ferroviario nei principali corridoi turistici, come Kandy-Nuwara Eliya ed Ella, a seguito del ciclone Ditwah alla fine del 2025, potrebbero isolare le destinazioni montane per periodi prolungati, con il settore turistico di Nuwara Eliya che non si è ancora completamente ripreso a sette mesi dal ciclone. Le infrastrutture stradali e di pubblica utilità al di fuori del circuito Colombo-Galle-Kandy-Ella rimangono insufficienti a supportare investimenti elevati nel settore dell'ospitalità. I siti culturali, tra cui Sigiriya, che genera circa il 25% del traffico turistico culturale, sono privi di illuminazione adeguata, infrastrutture di sicurezza e protocolli di emergenza. Gli sviluppatori del settore alberghiero che puntano a destinazioni secondarie si trovano ad affrontare costi infrastrutturali più elevati, connettività dell'ultimo miglio inaffidabile e maggiori rischi di progetto, che limitano l'espansione di strutture ricettive di qualità al di fuori della consolidata cintura turistica.
Analisi del segmento
Per tipo: gli indipendenti mantengono la quota mentre le catene implementano piattaforme di fidelizzazione
Nel 2025, gli hotel indipendenti detenevano il 61.25% dell'inventario, la fetta più grande del mercato alberghiero dello Sri Lanka, poiché i proprietari sfruttano la vicinanza alle attrazioni locali e itinerari personalizzati che incontrano il favore dei viaggiatori alla ricerca di valore. Si prevede che gli operatori di catene alberghiere cresceranno a un CAGR del 7.81% fino al 2031, supportati da ecosistemi di fidelizzazione e strumenti di revenue che incrementano le prenotazioni dirette e rafforzano il coinvolgimento degli ospiti abituali. L'ingresso di Cinnamon nella piattaforma DISCOVERY della Global Hotel Alliance posiziona le sue strutture in Sri Lanka e Maldive per intercettare la domanda multi-brand e promuovere offerte riservate ai soci che competono con gli sconti delle OTA. Le nuove insegne introdotte da Minor Hotels, tra cui NH Collection Colombo e NH Bentota Ceysands, segnalano la fiducia nel mercato alberghiero dello Sri Lanka e aggiungono un inventario orientato al business e al tempo libero che soddisfa diversi archetipi di viaggiatori. La ricalibrazione del BOI del 2025, che ha abbassato le soglie e ampliato le agevolazioni fiscali nei corridoi turistici, offre sia ai turisti indipendenti che alle catene la possibilità di sviluppare destinazioni secondarie in cui i profitti dipendono dall'adattamento del prodotto al mercato piuttosto che dal semplice flusso di visitatori.
Gli indipendenti puntano sempre più sul marketing digitale diretto per catturare i margini di profitto dei viaggiatori in cerca di esperienze immersive, mentre le catene implementano CMS di livello enterprise e automazione del marketing per ottimizzare la conversione e il lifetime value in tutti i segmenti. Le ristrutturazioni di energia rinnovabile da parte di operatori quotati come Jetwing Symphony mostrano come gli investimenti in conto capitale possano ridurre il rischio di esposizione alle utenze e migliorare le credenziali di sostenibilità presso i tour operator europei che apprezzano gli standard verificati. I gruppi di catene stanno ampliando la gestione dei ricavi basata sull'intelligenza artificiale che ricalibra le tariffe intraday, contribuendo a proteggere il RevPAR durante i picchi dovuti agli eventi e le fasi di debolezza, comuni nei sottomercati costieri. L'adozione delle certificazioni rimane un elemento di differenziazione, poiché i programmi nazionali si allineano ai criteri globali, offrendo alle strutture certificate un vantaggio negli appalti B2B. Il settore alberghiero dello Sri Lanka mostra quindi una struttura a due velocità in cui la sofisticatezza digitale, la gestione energetica e le capacità di fidelizzazione distinguono i leader delle prestazioni dai concorrenti, sia nelle aree urbane che in quelle turistiche.


Per categoria di alloggio: la fascia di lusso si espande più rapidamente nonostante il predominio della fascia media
Nel 2025, le proprietà di fascia media e medio-alta rappresentavano il 42.25%, consolidando il segmento value del mercato alberghiero dello Sri Lanka, con marchi regionali e hotel orientati al business che bilanciano prezzo e servizi per soggiorni di lavoro e di piacere. Il segmento del lusso cresce dell'8.11% annuo grazie alla crescente domanda di benessere e MICE, supportata da un nuovo inventario di grandi dimensioni e da una pipeline rivolta ai viaggiatori ad alto rendimento che danno priorità a spa, design e offerta culinaria. Le dichiarazioni di Shangri-La per il 2024 mostrano un netto rimbalzo del RevPAR a Colombo, legato all'occupazione e all'aumento delle tariffe, rafforzando la traiettoria di ripresa degli asset cittadini di alto livello, in linea con il più ampio slancio della destinazione. I programmi di ristrutturazione dei resort di fascia media, inclusi i lavori resi noti da Aitken Spence, mirano a catturare la domanda legata al benessere attraverso aggiornamenti di spa e ristorazione che riducono il divario esperienziale con i concorrenti a cinque stelle. Il mercato dell'ospitalità dello Sri Lanka, pertanto, mantiene un profilo a bilanciere in cui il segmento di fascia media rimane l'ancora di volume, mentre il lusso offre la più rapida creazione di valore attraverso la leadership tariffaria e l'aumento dei ricavi accessori.
Gli immobili economici e budget mantengono la loro rilevanza nei segmenti leisure e backpacking nazionali, ma devono far fronte a costi operativi crescenti che mettono in luce la necessità di efficienza nella gestione e nell'impiego del front-office. Gli appartamenti con servizi a Colombo attraggono soggiorni prolungati da nomadi digitali e dirigenti in trasferta, il che attenua la stagionalità e integra la domanda di hotel per soggiorni brevi nel quartiere centrale degli affari e nei quartieri delle ambasciate. Gli immobili di lusso in città e nei resort assorbono l'impatto del settore MICE e wellness con l'aumento del calendario eventi di Port City Colombo, esercitando pressione sull'offerta a cinque stelle durante i periodi di punta e creando opportunità per ADR premium. Gli operatori di fascia media e medio-alta continuano a migliorare la propria offerta attraverso ristrutturazioni delle camere e concept di ristorazione che si rivolgono a viaggiatori europei e regionali in crescita alla ricerca di proposte di valore aggiunto. Il settore alberghiero dello Sri Lanka mantiene una struttura stratificata in cui ogni categoria svolge un ruolo distinto sia nei cicli di ripresa che di espansione fino al 2031.
Per canale di prenotazione: il digitale diretto aumenta mentre le catene recuperano i margini dalle OTA
Le agenzie di viaggio online hanno detenuto il 46.61% delle prenotazioni nel 2025, la quota maggiore della distribuzione, mentre i canali digitali diretti sono destinati a espandersi a un CAGR dell'8.35% grazie alla fidelizzazione, alla personalizzazione dei contenuti e agli investimenti in media di proprietà. Le catene implementano prezzi basati sull'intelligenza artificiale e offerte segmentate su web, app ed e-mail per convertire i visitatori delle OTA in membri che beneficiano di tariffe nette più basse e vantaggi in loco. Le prenotazioni MICE e aziendali registrano ADR premium rispetto ai flussi OTA per il tempo libero, il che motiva gli operatori ad allocare l'inventario a contratti aziendali all'ingrosso e diretti con pacchetti di cibo e bevande e trasporti. Ciononostante, le agenzie tradizionali mantengono la loro rilevanza per i visti di lungo soggiorno e gli itinerari di gruppo complessi, mentre la scoperta dei consumatori continua a originarsi su OTA e piattaforme di metasearch. Il mercato dell'ospitalità dello Sri Lanka risponde perfezionando i contenuti e il merchandising sui canali di proprietà per proteggere i margini e mantenere la visibilità all'interno dei mercati ad alto traffico.
I fornitori di tecnologia espandono la loro presenza nei sistemi PMS, nella gestione dei canali e nella tariffazione dinamica, colmando il divario tra le capacità dei fornitori quando implementati su larga scala. In Sri Lanka, le catene traggono vantaggi immediati dagli stack integrati che collegano tariffe, inventario e automazione del marketing, mentre gli indipendenti adottano soluzioni modulari in base al budget. Il visto per nomadi digitali rimodella anche il comportamento di prenotazione diretta, poiché gli ospiti che negoziano soggiorni mensili spesso bypassano le OTA e prenotano direttamente con i gestori delle strutture per assicurarsi tariffe inclusive. Gli operatori segnalano un aumento delle conversioni sui siti web aggiornati che enfatizzano le offerte per soggiorni di lunga durata e i servizi pensati per il lavoro, il che supporta la traiettoria di crescita dei canali diretti. Nel periodo di previsione, il mercato alberghiero dello Sri Lanka mantiene un modello di distribuzione ibrido, con i canali di proprietà che aumentano il rendimento netto mentre le OTA raggiungono i punti di ancoraggio, la scoperta e la domanda di bassa stagione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Colombo e la Provincia Occidentale rappresentano il 53.48% del patrimonio alberghiero dello Sri Lanka, trainato dalla concentrazione di hotel a cinque stelle, di fascia medio-alta e di appartamenti con servizi alberghieri. Questa concentrazione sostiene la domanda MICE e l'impatto del tempo libero, ancorato all'infrastruttura congressuale di Port City Colombo. I modelli di prenotazione stagionali nei sobborghi costieri di Colombo e a Negombo influenzano le strategie di allocazione tra OTA, canali wholesale e canali aziendali diretti. I progetti urbani pluriennali integrano sempre più elementi a uso misto, alimentando ristoranti, negozi e intrattenimento durante i periodi di bassa stagione. Nel complesso, Colombo funge da punto di riferimento per la capacità e il marchio, consentendo al contempo l'espansione in zone svantaggiate con costi di terreni e utenze inferiori.
La costa meridionale offre una notevole capacità ricettiva, con centri dedicati al patrimonio culturale, al surf e al benessere che attraggono viaggiatori europei che soggiornano più a lungo. Gli operatori gestiscono la volatilità dovuta ai monsoni utilizzando scale tariffarie e promozioni, proteggendo l'occupazione senza compromettere il posizionamento del marchio. I circuiti collinari intorno a Kandy, Ella e Nuwara Eliya offrono esperienze culturali, di benessere ed escursionistiche che prolungano la durata del soggiorno. Gli investimenti infrastrutturali in servizi di pubblica utilità, gestione idrica ed energie rinnovabili presso le strutture di punta supportano gli obiettivi ESG e il controllo dei costi. Queste offerte nell'entroterra e sulla costa bilanciano la stagionalità legata alle spiagge, creando esperienze per tutto l'anno per i visitatori nazionali e internazionali.
Si prevede che la Provincia Orientale crescerà a un CAGR del 9.56%, sostenuta da surf lodge, eco-resort e sviluppi di lusso lungo la costa poco sviluppata. Il miglioramento della connettività e le ricadute da Colombo arricchiscono gli itinerari di fine settimana e settimana, attraendo sia i viaggiatori esperienziali che quelli attenti al budget. I distretti settentrionali sono ancora in fase di sviluppo e richiedono ulteriori investimenti in accessibilità e servizi pubblici prima che gli sponsor più grandi si impegnino. Si prevede che i programmi di certificazione regionale e l'integrazione della comunità influenzeranno gli appalti e i contratti con i tour operator europei. Nel complesso, la strategia geografica abbina un nucleo occidentale maturo a un corridoio orientale in rapida crescita, aumentando l'ADR nazionale e diversificando il mix di visitatori.
Panorama normativo
Gli operatori del settore alberghiero e della ristorazione in Sri Lanka sono regolamentati principalmente dalla Legge sul Turismo n. 38 del 2005, con registrazione e licenza obbligatorie gestite dall'Autorità per lo Sviluppo del Turismo dello Sri Lanka (SLTDA) tramite il suo Servizio Online di Licenze per le Attività Turistiche. Gli operatori sono inoltre soggetti a un obbligo di conformità continuo legato alla Tassa per lo Sviluppo del Turismo (TDL), introdotta dalla Legge Finanziaria n. 25 del 2003. La TDL applica un'imposta dell'1% sul fatturato per le strutture autorizzate, con un'aliquota ridotta dello 0.5% per le fasce di fatturato inferiori, influenzando sia i costi di conformità sia gli incentivi a operare all'interno del sistema formale.
I requisiti orientati alla sostenibilità sono diventati più espliciti grazie ai programmi gestiti dalla SLTDA, come la Certificazione Nazionale per il Turismo Sostenibile (NSTC) per le strutture ricettive. La NSTC utilizza criteri ambientali, sociali ed economici e i certificati hanno una validità di due anni. Nel giugno 2026, il Ministro del Turismo ha dichiarato in Parlamento che è in fase di elaborazione una nuova Legge sul Turismo per sostituire il quadro normativo del 2005. Si prevede che la stesura della nuova legge rimodellerà le licenze, le autorizzazioni e le strutture istituzionali, mentre gli operatori del settore monitorano le tempistiche di attuazione e le potenziali modifiche procedurali.
Analisi della catena del valore
La filiera dell'ospitalità in Sri Lanka comprende la generazione della domanda (campagne e partnership commerciali dell'Ufficio per la promozione del turismo dello Sri Lanka), la distribuzione intermediata (agenzie di viaggi online, agenzie di viaggio, tour operator e organizzatori di eventi aziendali/MICE) e l'offerta di alloggi (catene alberghiere, strutture indipendenti, boutique resort e appartamenti con servizi). È supportata da servizi di trasporto, escursioni, benessere e ristorazione. Un problema strutturale persistente è l'informalità: si stima che oltre 55,000 camere operino al di fuori del registro ufficiale della SLTDA (Sri Lanka Tourism Development Authority), il che incide sulla garanzia della qualità, sulla tassazione e sulla capacità del settore formale di competere a parità di costi.
Sul fronte dell'offerta, gli hotel si affidano a un mix di approvvigionamenti locali e input importati, tra cui arredi, impianti di climatizzazione, finiture di pregio e alcune categorie di alimenti e bevande. Tale mix rende le strutture dei costi sensibili ai tassi di cambio e alla logistica. UN Tourism e SLTDA hanno evidenziato le perdite e la dipendenza dagli approvvigionamenti attraverso un workshop di validazione nazionale tenutosi a Colombo nel gennaio 2026, stimando una perdita annua di entrate fiscali pari a 84.8 milioni di dollari USA, legata all'informalità e alle difficoltà di fidelizzazione. I risultati spingono gli operatori verso la formalizzazione tramite licenze digitali e un maggiore approvvigionamento locale laddove le specifiche lo consentano. I rischi per la continuità operativa si manifestano anche nei servizi e nella mobilità: il Sunday Times ha riportato problemi di approvvigionamento di carburante nel giugno 2026 che hanno costretto gli hotel ad acquistare il più costoso Super Diesel, rafforzando la necessità di una gestione energetica, di una diversificazione dei fornitori e di una pianificazione graduale degli investimenti nei modelli operativi.
Panorama competitivo
Il mercato alberghiero dello Sri Lanka presenta una moderata concentrazione, con i principali operatori che detengono una quota significativa di camere classificate nei portafogli di città e resort. I marchi nazionali sfruttano la solidità patrimoniale e il valore del marchio per espandersi attraverso accordi di gestione, contratti di locazione selezionati e modelli di crescita a basso consumo di capitale. I concorrenti internazionali si affidano a contratti di gestione a basso consumo di capitale per entrare a Colombo e nei distretti turistici, dove l'economia di scala dipende dalla stabilità dell'occupazione e dalla cattura di cibo e bevande. Le credenziali ESG sono diventate un fattore di differenziazione chiave per i partner europei, poiché le certificazioni pubblicate e le iniziative per le energie rinnovabili migliorano l'accesso alle reti di distribuzione e alle RFP aziendali. Nel complesso, il mercato premia gli operatori che combinano fidelizzazione, tecnologia e sostenibilità in strategie allineate ai punti di forza della destinazione.
L'adozione della tecnologia rimane un fattore chiave per il vantaggio competitivo, con le catene che aggiornano i sistemi di revenue management, le piattaforme di content management e gli strumenti di customer relationship management per migliorare la conversione e il rendimento. Una scarsa reattività lascia i ricavi non realizzati, rafforzando la necessità di flussi di lavoro automatizzati nella definizione delle tariffe e nella gestione dei canali. La domanda aziendale e MICE si concentra su strutture con capacità per eventi, mentre il settore MICE basato sui resort beneficia di località costiere dove l'economicità dei pacchetti giustifica i costi minimi di trasporto e ristorazione. Gli investimenti nella gestione energetica contribuiscono a stabilizzare i costi operativi, rispettando al contempo gli standard di certificazione di sostenibilità nei principali mercati di origine. I team delle strutture testano anche offerte di canali diretti e servizi ancillari dinamici per proteggere l'ADR netto durante i periodi di intensa concorrenza.
L'innovazione si manifesta sia nel prodotto che nei processi, con i proprietari di portafoglio che esplorano soluzioni energetiche proprietarie e ristrutturazioni legate alla sostenibilità per migliorare l'efficienza operativa e la flessibilità tariffaria. Le pratiche allineate a LEED, ISO e GSTC rafforzano il capitale reputazionale e migliorano l'accesso alle liste di approvvigionamento che richiedono un impatto ESG verificato. Le partnership con reti di fidelizzazione globali estendono la portata del mercato e creano opportunità di cross-selling tra proprietà in città e resort. Gli operatori bilanciano la visibilità delle OTA con la crescita dei canali di proprietà, perfezionando strategie di parità in assenza di un'esplicita applicazione locale delle clausole tariffarie. Con l'evoluzione del mercato, il vantaggio competitivo favorisce i marchi che integrano tecnologia, sostenibilità e distribuzione disciplinata per offrire prestazioni costanti durante i cicli stagionali.
Leader del settore alberghiero dello Sri Lanka
Jetwing Hotels PLC
Hotel e resort alla cannella
Hotel di Aitken Spence
Hilton & DoubleTree Sri Lanka
Hotel minori (Anantara/Avani)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Citrus Leisure ha stretto una partnership con RateGain per implementare la piattaforma UNO Direct Stack in tutte le sue strutture in Sri Lanka, al fine di gestire le prenotazioni dirette end-to-end. L'implementazione rafforza le conversioni, il merchandising e il controllo delle tariffe sui canali proprietari, supportando il mantenimento dei margini di profitto, mentre gli operatori si impegnano a ridurre la dipendenza dalla domanda proveniente dalle OTA.
- Aprile 2026: LankaPay, SLTDA e Alipay+ hanno annunciato una collaborazione per abilitare i pagamenti transfrontalieri tramite codice QR, unitamente a funzionalità di marketing in-app basate sull'intelligenza artificiale. Una maggiore diffusione dei metodi di pagamento tradizionali per i viaggiatori in arrivo favorisce una maggiore acquisizione delle spese effettuate all'interno delle strutture ricettive e aiuta gli operatori formali a migliorare la registrazione delle transazioni.
- Dicembre 2024: TAL Lanka Hotels ha annunciato investimenti per l'ammodernamento di edifici, impianti e arredi del Taj Samudra Colombo. Il programma di investimenti supporta la competitività degli hotel a cinque stelle di Colombo, rinnovando gli standard di prodotto e rafforzando il posizionamento per la domanda aziendale e MICE (Meeting, Incentives, Conferences and Exhibitions).


Ambito del rapporto sul mercato dell'ospitalità in Sri Lanka
Il settore dell'ospitalità comprende le aziende che offrono servizi di alloggio, ristorazione, viaggi e tempo libero a turisti nazionali e internazionali. Questo settore è fondamentale per generare occupazione, incrementare il turismo e rafforzare l'economia nazionale basata sui servizi.
Il mercato dell'ospitalità dello Sri Lanka è segmentato per tipologia (catene alberghiere, hotel indipendenti), categoria di alloggio (lusso, fascia media e medio-alta, budget ed economy, appartamenti con servizi), canale di prenotazione (digitale diretto, OTA, aziende/MICE, agenti all'ingrosso e tradizionali) e area geografica (Colombo e provincia occidentale, costa meridionale, regione centrale e collinare, provincia orientale, provincia settentrionale, altre regioni).
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Colombo e provincia occidentale |
| Costa meridionale |
| Central & Hill Country |
| Eastern Province |
| Provincia del nord |
| Altre regioni |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Colombo e provincia occidentale |
| Costa meridionale | |
| Central & Hill Country | |
| Eastern Province | |
| Provincia del nord | |
| Altre regioni |


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato alberghiero dello Sri Lanka fino al 2031?
Il mercato dell'ospitalità dello Sri Lanka ha una dimensione di 2.84 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.08 miliardi di dollari entro il 2031, con un CAGR del 7.55%, sostenuto da una ripresa generalizzata della domanda di tempo libero, benessere e MICE.
Quali sono i segmenti in più rapida crescita nel mercato dell'ospitalità dello Sri Lanka e perché?
La fascia di lusso cresce dell'8.11% annuo grazie alla crescente domanda di benessere in Europa e di MICE in India, mentre i canali di prenotazione digitale diretta si espandono a un CAGR dell'8.35% poiché le catene utilizzano la fidelizzazione e l'intelligenza artificiale per ridurre le commissioni OTA.
Quanto è concentrata la concorrenza e chi guida il mercato dell'ospitalità in Sri Lanka?
I primi cinque operatori controllano il 40.7% delle camere classificate, guidati da Jetwing, Cinnamon, Aitken Spence, Hilton e Minor Hotels, mentre gli indipendenti continueranno a dominare con il 61.25% dell'inventario nel 2025.
Quali regioni dovrebbero dare priorità agli investitori nel mercato alberghiero dello Sri Lanka nei prossimi cinque anni?
Colombo e la provincia occidentale detengono il 53.48% dell'inventario e sono alla base della crescita trainata dal settore MICE, mentre la provincia orientale guida l'espansione con un CAGR del 9.56% su surf, ecoturismo e miglioramento della connettività.
Come stanno cambiando i canali di distribuzione e qual è l'impatto sui margini nel mercato dell'ospitalità dello Sri Lanka?
Nel 2025, le OTA detengono il 46.61% delle prenotazioni, ma il canale digitale diretto è quello in più rapida crescita, con un CAGR dell'8.35%, aiutando gli operatori a ridurre le commissioni del 15-18% e ad aumentare l'ADR netto attraverso tariffe riservate ai membri e personalizzazione.
Pagina aggiornata l'ultima volta il:



