

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 125.34 miliardo di dollari |
| Dimensione del mercato (2031) | 152.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.05% CAGR |
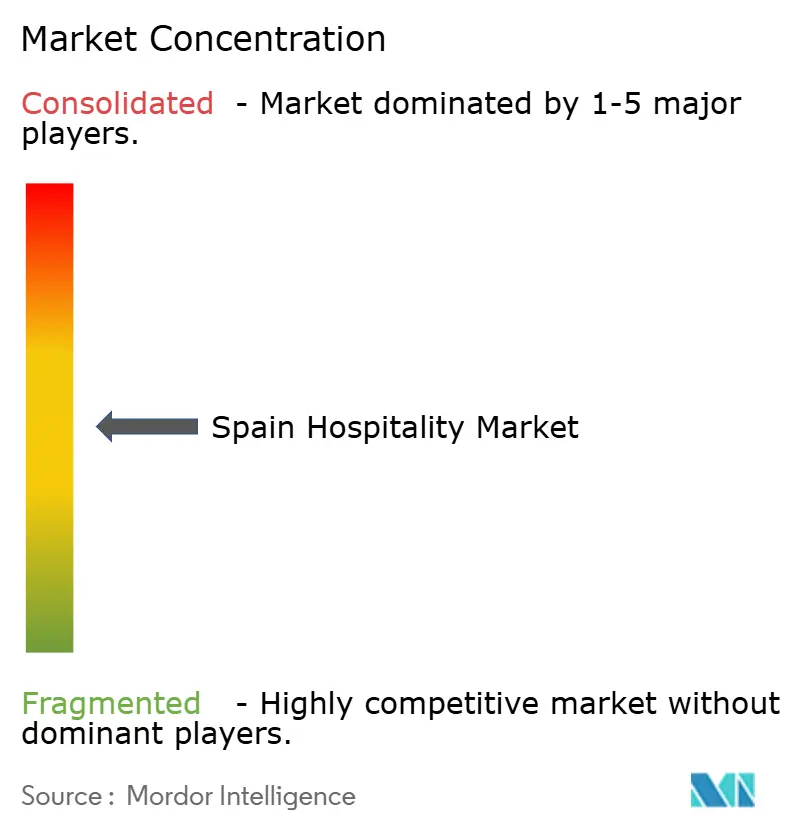
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Spagna di Mordor Intelligence
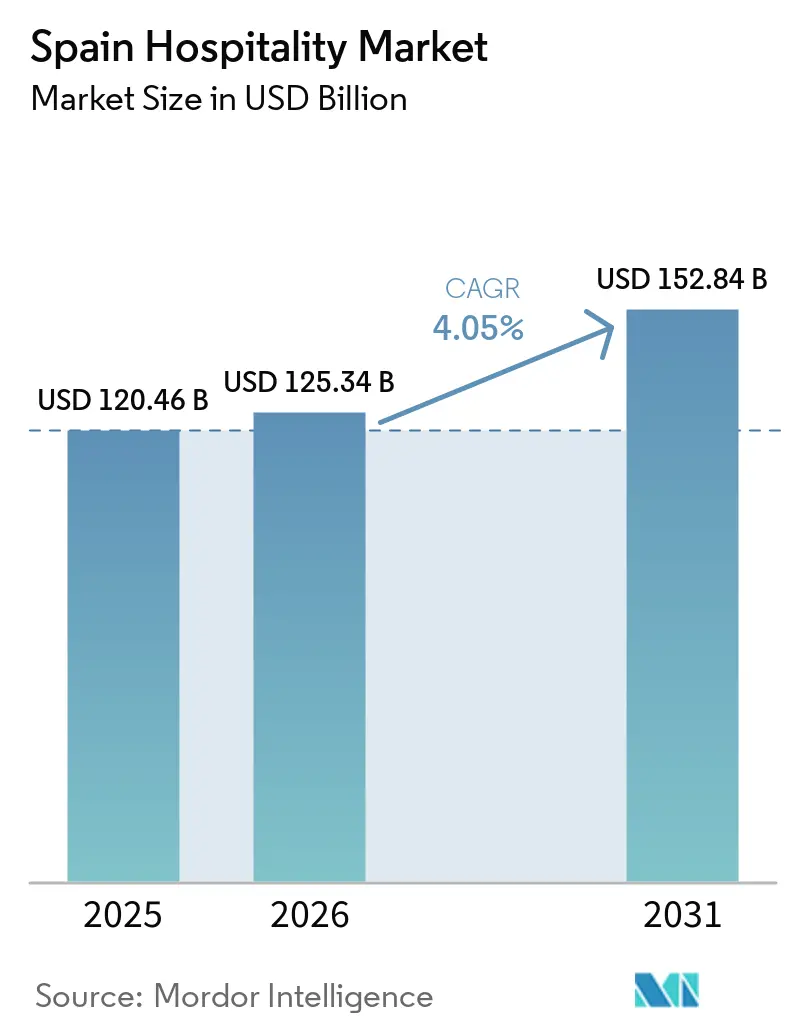
Si stima che il mercato dell'ospitalità in Spagna nel 2026 raggiungerà i 125.34 miliardi di dollari, in crescita rispetto al valore del 2025 di 120.46 miliardi di dollari, mentre le proiezioni per il 2031 indicano 152.84 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.05% nel periodo 2026-2031.
Questo slancio di crescita sottolinea la resilienza del settore dopo la pandemia e il suo status di seconda destinazione turistica al mondo. La crescita del mercato dell'ospitalità in Spagna è rafforzata da un aumento del 16.1% della spesa turistica nel 2024, da una crescita costante del reddito disponibile nel Regno Unito, in Germania e in Francia e da una stabilità geopolitica sostenuta che reindirizza i flussi di turismo ricreativo dalle destinazioni mediterranee concorrenti. Un cambio di rotta del governo, dal volume al valore, nell'ambito della Strategia per il Turismo 2030, convoglia i fondi per la Ripresa e la Resilienza verso la digitalizzazione, la sostenibilità e la diversificazione dell'entroterra, attenuando così la stagionalità e stimolando arrivi con maggiore spesa [1] Ministero dell'Industria e del Turismo, "Strategia per il Turismo Sostenibile 2030", turismo.gob.es . La robusta domanda urbana, in particolare a Madrid e Barcellona, spinge al rialzo le tariffe medie giornaliere, mentre il clima mite delle Isole Canarie aumenta l'occupazione fuori stagione, mitigando i tradizionali cali invernali. Le iniziative di prenotazione diretta basate sulla tecnologia e il reinvestimento degli asset guidato da SOCIMI completano questi fattori macroeconomici, posizionando il mercato alberghiero spagnolo per una crescita duratura nell'arco temporale previsto.
Punti chiave del rapporto
- Per tipologia, nel 57.65 gli hotel indipendenti detenevano il 2025% della quota di mercato dell'ospitalità in Spagna, mentre si prevede che le catene alberghiere registreranno il CAGR più rapido, pari al 5.78%, tra il 2026 e il 2031.
- Per categoria di alloggio, nel 44.20 le strutture di fascia media e medio-alta rappresentavano il 2025% del mercato alberghiero spagnolo, mentre si prevede che le strutture di lusso cresceranno a un CAGR del 6.42% tra il 2026 e il 2031.
- Per canale di prenotazione, nel 37.92 le OTA controllavano il 2025% del mercato alberghiero spagnolo, ma le prenotazioni digitali dirette stanno aumentando a un CAGR del 9.35% tra il 2026 e il 2031.
- Per regione, l'Andalusia è stata la prima con il 17.10% delle dimensioni del mercato alberghiero spagnolo nel 2025, mentre le Isole Canarie hanno registrato il CAGR più alto, pari al 4.72% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Spagna
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del turismo ricreativo in entrata dopo la pandemia | + 1.2% | Globale, con concentrazione in Andalusia, Catalogna, Isole Canarie | Medio termine (2-4 anni) |
| L'aumento dei concetti di boutique e lifestyle guida l'ADR | + 0.8% | Centri urbani: Madrid, Barcellona, Siviglia | A breve termine (≤ 2 anni) |
| Spinta del governo per i visitatori che spendono molto (Strategia per il turismo 2030) | + 0.7% | Nazionale, con particolare attenzione alle destinazioni culturali | A lungo termine (≥ 4 anni) |
| L'espansione delle strutture REIT alberghiere incrementa le spese in conto capitale | + 0.6% | Madrid, Barcellona, Isole Baleari | Medio termine (2-4 anni) |
| L'emergere dei visti per nomadi digitali aumenta la domanda di soggiorni di lunga durata | + 0.4% | Centri urbani e regioni costiere | Medio termine (2-4 anni) |
| Cambiamento dei viaggi durante la bassa stagione dovuto al clima | + 0.5% | Regioni costiere, in particolare le coste mediterranee e atlantiche | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del turismo ricreativo in entrata dopo la pandemia
Nel 2024 gli arrivi di visitatori sono risaliti a 94 milioni, superando i picchi pre-crisi e generando 126 miliardi di euro (137.34 miliardi di dollari) di spesa, una performance che ha incrementato il PIL del turismo del 6%, il doppio del tasso di crescita economica nazionale. Il Regno Unito ha registrato 18.4 milioni di visitatori, mentre gli Stati Uniti hanno registrato una crescita del 40% grazie al miglioramento dei collegamenti a lungo raggio. Il tasso di occupazione alberghiera è salito al 74.6% nel 2024 e le tariffe medie giornaliere hanno raggiunto i 158.40 euro (172.66 dollari) poiché la disciplina dell'offerta ha preservato il potere di determinazione dei prezzi [2] Cushman & Wakefield, “Spanish hotel RevPAR sets record,” cushmanwakefield.com. . I viaggi fuori stagione sono aumentati più rapidamente delle prenotazioni in alta stagione, confermando la diluizione della stagionalità che sostiene l'occupazione durante tutto l'anno. Si prevede che questa ripresa della domanda manterrà l'ADR del mercato alberghiero spagnolo al di sopra dell'inflazione nel medio termine. Entro dicembre 2024 l'occupazione è aumentata del 3.8%, evidenziando la capacità di assorbimento del lavoro che è alla base di un più ampio contributo all'economia.
Aumento dei concetti di boutique e lifestyle che guidano l'ADR
Gli hotel dal design ricercato applicano tariffe più elevate, poiché i viaggiatori prediligono esperienze urbane autentiche; Room Mate Hotels ha registrato una crescita delle vendite del 37% nel 2023 dopo il lancio della sua collezione di lusso Room Mate Collection e l'integrazione della tecnologia contactless per rafforzare la personalizzazione dell'esperienza dell'ospite. L'ADR (tariffa giornaliera media) per il lusso ora varia da 479 a 761 euro (da 522.11 a 830.49 dollari), ben al di sopra delle medie di fascia media, e il RevPAR (ricavo per camera) per le strutture di fascia alta è salito oltre i 128.62 dollari per camera nel 2024. Anche la certificazione ambientale gioca un ruolo nella determinazione dei prezzi, con il 52.4% dei viaggiatori intervistati disposti a pagare un sovrapprezzo per soggiorni con certificazione ecologica [3] MDPI, “Willingness to Pay More for Eco-Certified Hotels,” mdpi.com . Il cibo e le bevande contribuiscono fino al 40% del fatturato totale nelle strutture di lusso, confermando la ristorazione esperienziale come leva di profitto. Gli strumenti di prezzo dinamico adottati dagli indipendenti hanno generato un aumento del fatturato del 15%, riducendo il divario di distribuzione con le catene di marca. I consumatori prenotano sempre più spesso direttamente strutture ricettive di lusso, amplificando i vantaggi in termini di margini. Si prevede che la continua urbanizzazione dei marchi di lusso amplierà i differenziali tariffari e incrementerà i ricavi del mercato alberghiero spagnolo.
Il governo spinge per i visitatori che spendono molto
La strategia turistica 2030 riorienta la promozione nazionale verso i viaggiatori che spendono tra i 2,000 e i 3,000 euro (2,180-3,270 dollari USA) per viaggio, dando priorità ai segmenti culturali e gastronomici che hanno rappresentato rispettivamente il 32% e il 28% delle visite nel 2024 [4] Tourism Review, “La Spagna si aspetta un numero record di viaggiatori internazionali”, tourism-review.com. . La strategia destina 4.29 miliardi di dollari USA di finanziamenti del Meccanismo di ripresa e resilienza al miglioramento della digitalizzazione, della sostenibilità e della competitività, con particolare enfasi sul turismo culturale e gastronomico che hanno trainato rispettivamente il 32% e il 28% delle visite nel 2024. La legge sulle startup ha introdotto un visto per nomadi digitali che allunga la durata media dei soggiorni e diversifica la stagionalità, rafforzando i flussi turistici nell'entroterra e nelle città secondarie. Il marketing in Nord America ha incrementato la spesa statunitense del 74.1% rispetto ai dati del 2019, dimostrando la potenza della diversificazione delle fonti ad alto rendimento. I finanziamenti per il restauro del patrimonio stimolano gli investimenti in beni storici, arricchendo l'offerta. Questi interventi contribuiscono complessivamente a una crescita annua composta (CAGR) del mercato alberghiero spagnolo di circa 0.7 punti percentuali.
L'espansione delle strutture REIT alberghiere aumenta le spese in conto capitale
Le società SOCIMI godono di un'esenzione fiscale dello 0% sulle locazioni qualificate, convogliando capitali verso ristrutturazioni e consolidamenti che migliorano la qualità degli asset. Gli investimenti nel settore alberghiero hanno raggiunto i 3.27 miliardi di dollari in 147 operazioni nel 2024, con investitori nazionali che hanno rappresentato il 57% del volume, sfruttando la visibilità della ripresa. La vendita dell'Hotel Miguel Ángel di Madrid per 228.9 milioni di dollari esemplifica il rinnovato interesse per asset di prestigio. Gli immobili urbani hanno assorbito il 53% dei flussi di capitale nel 2024, superando per la prima volta gli asset turistici, a testimonianza della fiducia degli investitori nella normalizzazione dei viaggi d'affari. Tuttavia, le prospettive riforme fiscali minacciano investimenti in corso per 16.35 miliardi di dollari e potrebbero frenare il numero di operazioni future. Nonostante l'incertezza politica, si prevede che le SOCIMI continueranno ad ammodernare le camere, rafforzando il posizionamento del settore alberghiero spagnolo grazie a un maggiore potenziale di RevPAR (ricavo per camera disponibile).
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazione del turismo eccessivo nelle principali città costiere | -0.9% | Barcellona, Isole Baleari, Malaga | A breve termine (≤ 2 anni) |
| Crescente carenza di manodopera e inflazione salariale | -1.1% | Madrid, Barcellona, in tutto il paese | Medio termine (2-4 anni) |
| Ritardi normativi nelle approvazioni dei progetti alberghieri | -0.6% | Andalusia, Isole Canarie, Valencia | Medio termine (2–4 anni) |
| Aumento dei costi di assicurazione e utenze | -0.7% | Nationwide | Breve-medio termine (1–3 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazione del turismo eccessivo nelle principali città costiere
Barcellona eliminerà gradualmente 10,000 licenze per affitti a breve termine entro il 2028, riducendo l'offerta alternativa e spostando la domanda verso gli hotel, dove già soggiorna il 75% dei visitatori. Malaga ha congelato i nuovi permessi per affitti turistici in 43 distretti, mentre Maiorca ha inasprito le regole per l'attracco delle navi da crociera per alleviare la congestione. I nuovi obblighi di registrazione degli ospiti, in vigore da dicembre 2024, richiedono oltre 40 campi dati per viaggiatore, aumentando i costi di conformità per i piccoli operatori. Valencia ora rilascia permessi di soggiorno quinquennali e vieta gli affitti di solo pernottamento, aggiungendo ostacoli amministrativi. L'aumento delle tasse di soggiorno e dei requisiti assicurativi attenua anche la competitività dei prezzi. Sebbene gli hotel possano beneficiare di una ridotta concorrenza tra pari, le spese in conto capitale per l'adeguamento normativo possono diluire i guadagni immediati. Queste misure riducono complessivamente di 0.9 punti percentuali il CAGR del mercato alberghiero spagnolo nel breve termine.
Crescente carenza di manodopera e inflazione salariale
Gli stipendi nel settore alberghiero sono aumentati solo del 10% dal 2021 al 2024, mentre le tariffe delle camere sono aumentate del 61.5%, alimentando il malcontento dei lavoratori e aumentando il turnover. I sindacati di Madrid chiedono aumenti salariali del 10%, una mossa che probabilmente avrà ripercussioni anche su altri centri turistici. Il costo del lavoro rappresenta il 35-38% del fatturato negli hotel di lusso, quindi l'inflazione salariale esercita una pressione diretta sui margini operativi lordi. Il settore ha creato quasi 25,000 posti di lavoro a marzo 2025, ma fatica ancora a colmare le lacune di competenze nella gestione dei ricavi e nel coinvolgimento degli ospiti. Gli investimenti in automazione e servizi contactless offrono un sollievo parziale, ma richiedono una riprogettazione di capitale e processi. L'aumento dei prezzi dell'energia dal 2.9% al 3.3% del fatturato rappresenta un onere di costi composti. Insieme, queste dinamiche sottraggono 1.1 punti percentuali al CAGR del mercato alberghiero spagnolo durante la finestra di previsione.
Analisi del segmento
Per tipo: Proprietà indipendenti mantengono il dominio in mezzo all'accelerazione della catena
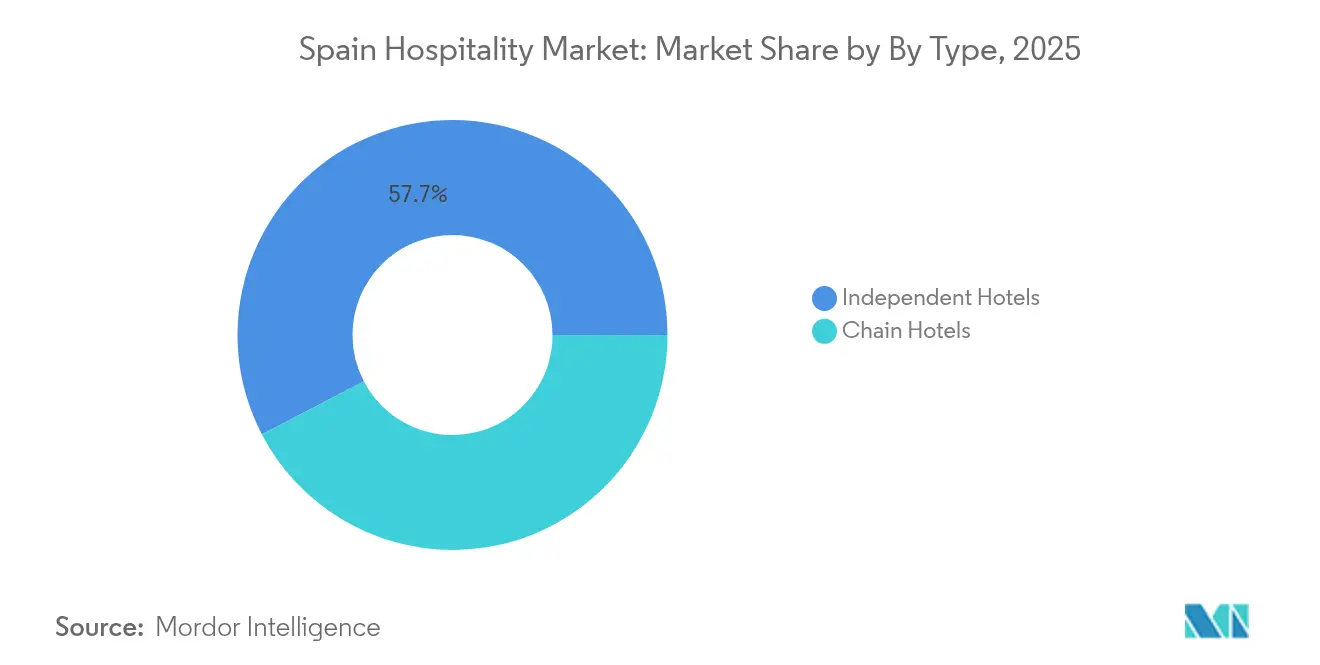
Gli hotel indipendenti hanno conquistato il 57.65% della quota di mercato dell'ospitalità in Spagna nel 2025, riflettendo una tradizione di strutture a conduzione familiare radicate nelle comunità locali. Molti indipendenti sfruttano l'autenticità culturale e modelli di servizio flessibili per soddisfare le aspettative dinamiche dei viaggiatori, ma spesso sono in ritardo nell'adozione della tecnologia e nella distribuzione internazionale. Gli hotel di catena, supportati da programmi fedeltà e servizi standardizzati, si stanno espandendo tramite contratti di franchising e di gestione, con IHG che ha firmato quattro nuove proprietà spagnole nel 2024 e punta a 50 aperture entro il 2026. Il CAGR previsto del 5.78% per il segmento indica un interesse costante degli investitori per la penetrazione del marchio, in particolare nelle città secondarie che cercano un aumento della tariffa media giornaliera e del RevPAR. I modelli "manchise" a bassa gestione aiutano i proprietari a passare dai contratti di locazione a strutture a tariffa variabile che condividono il rischio della domanda, aumentando così l'efficienza del mercato dell'ospitalità in Spagna. Le sinergie tra conoscenza locale e standard globali continuano a sfumare la distinzione tra attività indipendenti pure e di marca attraverso programmi soft-brand.
Gli operatori indipendenti collaborano sempre più con i fornitori di tecnologie di distribuzione, riducendo gli svantaggi legati alla ricerca di tariffe e incrementando il traffico digitale diretto. Nel frattempo, piattaforme multinazionali come l'espansione del Super 8 di Wyndham e la joint venture di Hyatt con il Grupo Piñero introducono economie di scala per i pacchetti low cost e all-inclusive che gli operatori indipendenti faticano a replicare. È previsto un consolidamento tra le catene nazionali, data la quota combinata inferiore al 30% detenuta dai primi cinque gruppi. Nel complesso, le dinamiche competitive indicano che le dimensioni del mercato alberghiero spagnolo per gli operatori di catena cresceranno più rapidamente di quelle degli indipendenti, sebbene partendo da una base inferiore, poiché il branding, i protocolli di sicurezza standardizzati e i vantaggi fedeltà riscuotono successo tra i viaggiatori insensibili al prezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria di alloggio: la fascia media domina il volume mentre il lusso supera la crescita
Nel 44.20, gli hotel di fascia media e medio-alta rappresentavano il 2025% del mercato alberghiero spagnolo, trainati dall'ampio appeal tra i turisti europei a medio reddito e i viaggiatori nazionali del fine settimana. Le strutture di questa categoria bilanciano l'ampiezza dell'offerta di servizi e il posizionamento tariffario, rendendole una solida spina dorsale sia per le catene che per gli indipendenti. Al contrario, le strutture di lusso registrano un CAGR leader del 6.42%, poiché gli ospiti più facoltosi cercano privacy, benessere ed esperienze culturali curate, tendenze rafforzate dai forti arrivi dagli Stati Uniti e dal Medio Oriente. Il riposizionamento premium di 40 hotel di Meliá conferma l'allocazione strategica del capitale verso segmenti di alto livello che offrono margini superiori.
Le credenziali di sostenibilità guidano sempre di più le decisioni di prenotazione nel settore del lusso, con i resort a cinque stelle che adottano energie rinnovabili e iniziative a zero plastica monouso che giustificano i premi ADR. I soggiorni prolungati di nomadi digitali e viaggiatori in trasferta alimentano anche la domanda di appartamenti con servizi, offrendo un'alternativa agli affitti peer-to-peer limitati dall'inasprimento delle normative. Gli hotel economici e low cost beneficiano del recupero della capacità delle compagnie aeree e della promozione del turismo nell'entroterra, ma devono fare i conti con una maggiore esposizione ai costi energetici a causa dei margini ridotti. L'interazione tra i segmenti suggerisce quindi che le dimensioni del mercato alberghiero spagnolo si orienteranno leggermente verso offerte di fascia alta, anche se la fascia media mantiene la maggiore base di fatturato assoluta.
Canale di prenotazione: il digitale diretto guadagna terreno contro il predominio delle OTA
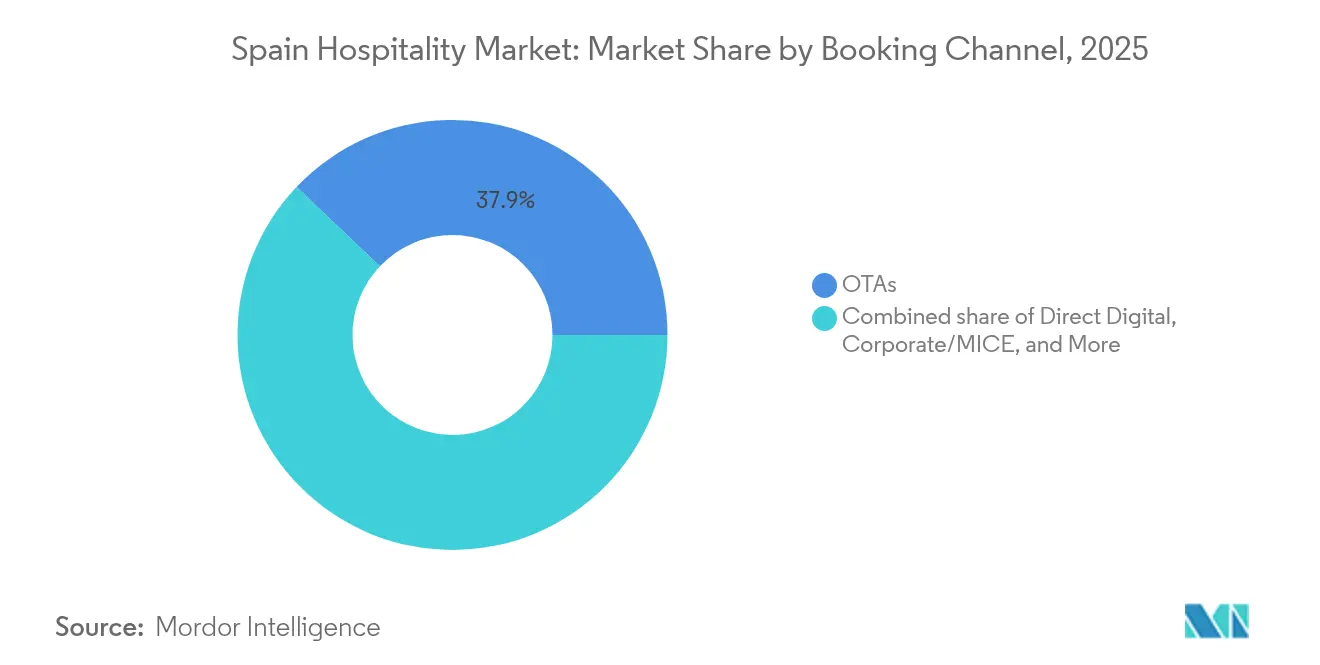
Nel 2025, le OTA hanno mantenuto una quota del 37.92% del mercato alberghiero spagnolo, a sottolineare il ruolo consolidato degli intermediari online nella pianificazione dei viaggi di piacere. Tuttavia, gli investimenti degli hotel in motori proprietari, tariffe di iscrizione e CRM mirati hanno spinto le prenotazioni Direct Digital a un CAGR del 9.35%, riducendo il trascinamento delle commissioni e migliorando la proprietà dei dati. Le prenotazioni aziendali/MICE sono riprese di pari passo con la normalizzazione del calendario congressuale, in particolare a Madrid e Barcellona, dove i miglioramenti dei centri congressi attraggono eventi ad alto rendimento.
Gli approcci "mobile-first" incrementano il coinvolgimento diretto dei consumatori attraverso l'upselling basato sulla chat, gli avvisi sulle tariffe alimentati dall'intelligenza artificiale e soluzioni di pagamento fluide che favoriscono le prenotazioni ripetute. Il potere delle OTA (Online Travel Agency) rimane forte, ma l'inflazione delle commissioni di metaricerca e i cambiamenti nel ranking di Google Travel rafforzano la volontà degli hotel di diversificare. Gli agenti di viaggio tradizionali e all'ingrosso si orientano verso prodotti di gruppo personalizzati, colmando le lacune in termini di complessità dei servizi e assicurazioni che i canali puramente digitali non possono offrire. Di conseguenza, l'evoluzione del mix di canali supporta un RevPAR netto più elevato e un aumento dei margini nel settore alberghiero in Spagna.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato alberghiero spagnolo mostra dinamiche regionali sfumate: la quota di fatturato del 17.10% dell'Andalusia riflette la sinergia tra risorse costiere e culturali, supportata da ammodernamenti infrastrutturali che mantengono un'elevata occupazione anche durante la tradizionale bassa stagione. L'iniziativa della regione di diversificare verso l'ecoturismo nell'entroterra protegge ulteriormente i ricavi dalla volatilità legata alle spiagge e la posiziona per un graduale miglioramento dell'ADR. La Catalogna continua a capitalizzare sull'attrattiva globale di Barcellona; tuttavia, controlli più severi su alloggi e crociere mirano ad alleviare l'affollamento, potenzialmente ridistribuendo la domanda verso Girona e Tarragona. La pipeline alberghiera di Madrid, con circa 2,300 camere, si orienta verso boutique hotel indipendenti, mentre la domanda nei giorni feriali trainata dalle conferenze accelera il recupero delle tariffe medie aziendali oltre i parametri di riferimento del 2019.
Le Isole Canarie guidano la crescita con un CAGR del 4.72%, supportate dall'implementazione di rotte transatlantiche dirette e dagli investimenti nell'energia solare che riducono i costi operativi dei grandi complessi turistici. Il limite massimo di visitatori nei parchi naturali protetti dell'arcipelago bilancia la conservazione con la qualità dell'esperienza, rafforzando la sua competitività a lungo termine. Valencia unisce il sole e le spiagge del Mediterraneo con le credenziali gastronomiche dell'UNESCO; il suo segmento emergente di cineturismo, stimolato dagli incentivi alla produzione regionale, amplia le presenze fuori stagione.
I cluster del resto della Spagna, come Galizia, Paesi Baschi e Castiglia-La Mancia, beneficiano sempre più dei flussi di finanziamento della Strategia per il Turismo 2030, che promuovono i circuiti del patrimonio culturale dell'entroterra e l'agriturismo. L'espansione della rete ferroviaria ad alta velocità riduce i tempi di percorrenza da Madrid alle province settentrionali, facilitando gli itinerari multiregionali e aumentando la durata media del soggiorno. Gli effetti asimmetrici del cambiamento climatico, che si riflettono in una spesa differenziale del 10% legata alle variazioni di temperatura, rafforzano queste destinazioni più fresche come alternative estive.
Panorama competitivo
Il mercato alberghiero spagnolo è altamente frammentato, con i principali operatori che detengono una quota limitata dell'inventario totale delle camere. Questa frammentazione offre un notevole margine di crescita, creando opportunità sia per l'espansione su larga scala che per la differenziazione dei marchi di nicchia. Meliá Hotels International è in prima linea nel riposizionamento di fascia alta, registrando un EBITDA di oltre 525 milioni di euro (572.25 milioni di dollari) nel 2024 e stanziando 400 milioni di euro (436 milioni di dollari) per gli ammodernamenti del 2025 per migliorare l'ADR e la fidelizzazione. NH Hotel Group sta contrastando l'aumento dei costi operativi investendo in ristrutturazioni per l'efficienza energetica, aumentando la competitività degli asset senza sacrificare l'esperienza degli ospiti. Barceló, nel frattempo, sta perseguendo la densificazione regionale, come dimostra l'acquisizione di due proprietà a León per sbloccare sinergie con i mercati di sbocco.
I marchi globali stanno rafforzando la loro presenza in Spagna attraverso acquisizioni strategiche e modelli di crescita a basso impatto patrimoniale. Hyatt ha ampliato la sua offerta all-inclusive con l'acquisizione di tre resort a Tenerife, puntando alla domanda di viaggi d'affari negli Stati Uniti. Wyndham sta colmando una lacuna nel segmento economico con l'apertura di 40 hotel Super 8 in città spagnole secondarie, attraendo i proprietari indipendenti attraverso un franchising conveniente. IHG continua la sua espansione soft-brand attraverso la Vignette Collection a Maiorca, offrendo agli hotel di lusso indipendenti l'accesso alla distribuzione globale senza sacrificare l'identità del marchio. Queste iniziative internazionali riflettono la crescente fiducia nei fondamentali della domanda spagnola a lungo termine, soprattutto nei segmenti leisure e midscale.
Tecnologia e sostenibilità sono emerse come fondamentali campi di battaglia competitivi nel panorama alberghiero spagnolo. Gli operatori si stanno differenziando attraverso app mobili proprietarie, servizi per gli ospiti basati sull'intelligenza artificiale e programmi a spreco zero rivolti ai viaggiatori eco-consapevoli. Gli sviluppi normativi, tra cui protocolli di registrazione degli ospiti più rigorosi e limiti agli affitti a breve termine, stanno alzando gli standard di conformità e capacità digitale. Ciò sta inavvertitamente accelerando il consolidamento, favorendo i marchi dotati di solidi sistemi di back-end e governance dei dati. Tuttavia, gli hotel indipendenti continuano a dimostrare resilienza, capitalizzando sull'autenticità, sul radicamento locale e sull'agilità operativa per fidelizzare gli ospiti nazionali. Con il ritorno del capitale degli investitori e la crescita dei marchi globali tramite accordi di franchising e gestione, l'intensità competitiva è destinata a crescere notevolmente nei prossimi anni.
Leader del settore alberghiero in Spagna
Melia Hotels International
NH Hotel Group (minore)
Barceló Hotels & Resorts
Società alberghiera Eurostars
Gruppo Iberostar
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2025: Barceló Hotel Group ha acquisito due hotel a León, in Spagna, il Barceló León Conde Luna da 134 camere e l'Occidental León Alfonso V da 62 camere da By Vamuca, con piani di ristrutturazione volti a un riposizionamento premium.
- Giugno 2025: Barceló Group prevede un utile netto di 310 milioni di euro (337.9 milioni di dollari) per il 2025 e ha annunciato un programma di investimenti in conto capitale da 500 milioni di euro (545 milioni di dollari) incentrato su ammodernamenti e aperture nella sua rete di 299 proprietà.
- Aprile 2025: Wyndham ha firmato un accordo esclusivo con Soliteight per sviluppare 40 hotel economici Super 8 in Spagna e Portogallo nel prossimo decennio.
- Luglio 2024: Room Mate Hotels ha acquistato il portafoglio di 10 boutique hotel di Staying Valencia, con l'obiettivo di raggiungere un EBITDA di 40 milioni di euro (43.6 milioni di dollari) entro il 2025 dopo l'integrazione.


Ambito del rapporto sul mercato dell'ospitalità in Spagna
L'ospitalità è un termine ampio che comprende tutti gli aspetti del settore dei servizi, vale a dire alloggio, cibo e bevande, pianificazione di eventi, parchi a tema, agenzie di viaggio, turismo, hotel, ristoranti e bar. L'industria dell'ospitalità in Spagna è segmentata per tipologia e per segmento. Per tipologia, il mercato è segmentato in catene alberghiere e hotel indipendenti. Per segmento, il mercato è suddiviso in appartamenti di servizio, hotel economici ed economici, hotel di fascia media e medio-alta e hotel di lusso. Il rapporto offre dimensioni del mercato e previsioni per il settore dell’ospitalità in Spagna in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per geografia
| Andalusia; |
| Catalogna; |
| Madrid |
| Valencia |
| Isole Canarie |
| Resto della Spagna |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per geografia | Andalusia; |
| Catalogna; | |
| Madrid | |
| Valencia | |
| Isole Canarie | |
| Resto della Spagna |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato alberghiero spagnolo nel 2026?
Nel 125.34 il settore ha generato 2026 miliardi di dollari e si prevede che raggiungerà i 152.84 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per l'ospitalità spagnola tra il 2026 e il 2031?
Si prevede che il mercato dell'ospitalità in Spagna crescerà a un CAGR del 4.05% nel periodo di cinque anni.
Quale categoria di alloggio si sta espandendo più rapidamente in Spagna?
Gli hotel di lusso guidano la crescita con un CAGR del 6.42%, alimentato da ospiti internazionali con elevate spese e da investimenti in ammodernamento.
Quale canale di prenotazione sta guadagnando quote di mercato più rapidamente?
Le prenotazioni digitali dirette stanno aumentando a un CAGR del 9.35%, poiché gli hotel puntano sui programmi fedeltà e riducono i costi di commissione.
Quale regione spagnola mostra il più alto potenziale di crescita nel settore dell'ospitalità?
Le Isole Canarie sono in cima alla previsione con un CAGR del 4.72% grazie alla domanda in tutte le stagioni e alle politiche di turismo sostenibile.
Pagina aggiornata l'ultima volta il:



