

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 12.19 miliardo di dollari |
| Dimensione del mercato (2031) | 16.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
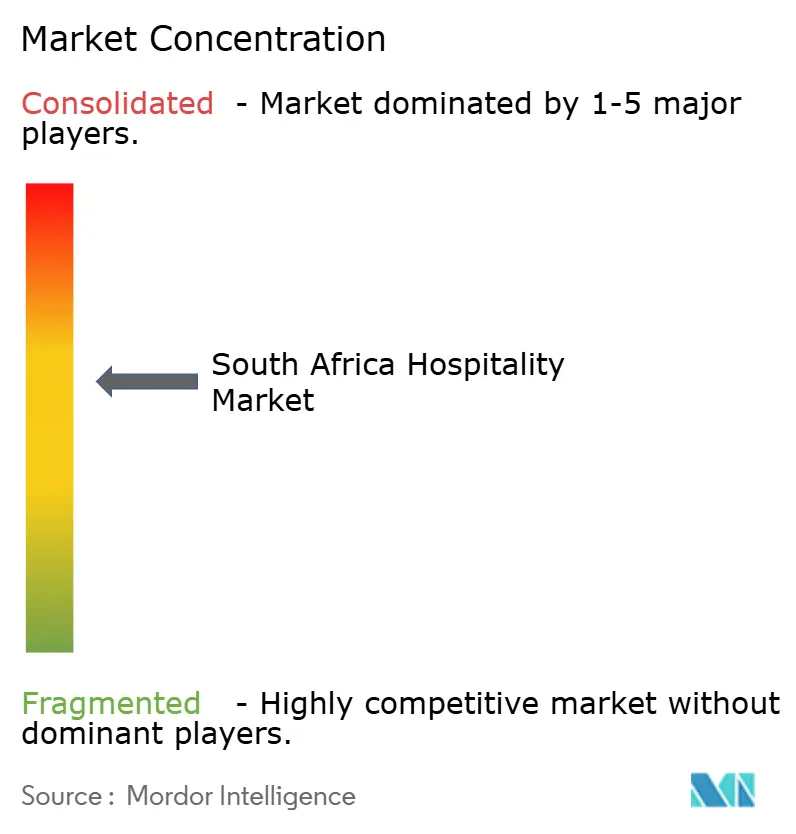
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'ospitalità in Sud Africa di Mordor Intelligence
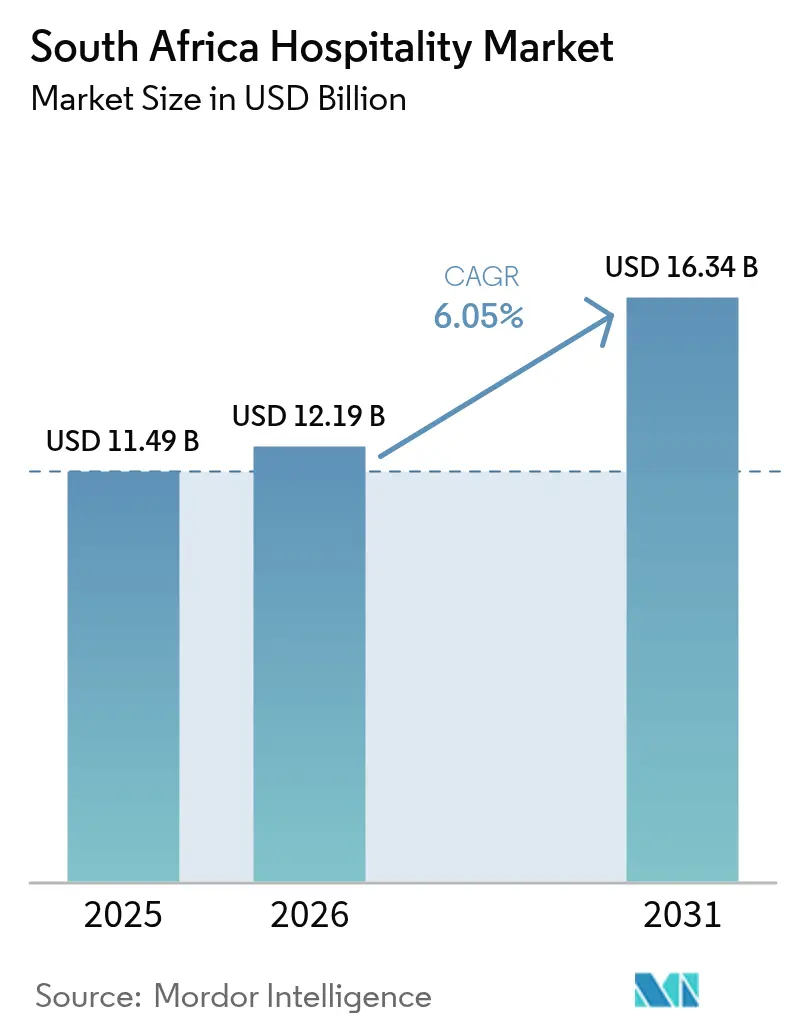
Si prevede che il mercato dell'ospitalità in Sudafrica crescerà da 11.49 miliardi di dollari nel 2025 a 12.19 miliardi di dollari nel 2026 e raggiungerà i 16.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.05% nel periodo 2026-2031.
La ripresa post-pandemia degli arrivi internazionali, la ripresa di meeting ed eventi e gli incentivi governativi di supporto posizionano il settore per una crescita sostenuta. I viaggi d'affari contribuiscono in modo superiore alla media al fatturato, poiché i visitatori aziendali prolungano i soggiorni per attività ricreative, mentre la domanda di nomadi digitali si sta rafforzando grazie al nuovo visto per visitatori che lavorano da remoto. Il predominio delle catene alberghiere, il crescente utilizzo di canali di prenotazione diretta e il passaggio a formati per soggiorni prolungati stanno rimodellando le strategie competitive. Le opportunità di crescita si concentrano attorno al corridoio ricreativo di lusso del Capo Occidentale, al turismo culturale basato sulle township e alle ristrutturazioni ecologiche che proteggono dai vincoli energetici e idrici del Sudafrica.
Punti chiave del rapporto
- Per tipologia, nel 60.12 le catene alberghiere erano in testa con il 2025% della quota di mercato dell'ospitalità in Sudafrica, mentre gli hotel indipendenti stanno crescendo a un CAGR del 7.52% fino al 2031.
- Per categoria di alloggio, nel 50.85 le proprietà di fascia media e medio-alta rappresentavano il 2025% della quota di mercato dell'ospitalità in Sudafrica; si prevede che gli appartamenti con servizi cresceranno a un CAGR dell'11.1% entro il 2031.
- Per canale di prenotazione, le agenzie di viaggi online hanno conquistato il 45.70% della quota di mercato del settore alberghiero sudafricano nel 2025, mentre le prenotazioni digitali dirette stanno crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 12.05% fino al 2031.
- In termini geografici, nel 29.95 Gauteng deteneva il 2025% della quota di mercato dell'ospitalità in Sudafrica; la regione del Capo Occidentale è quella in più rapida crescita, con un CAGR previsto del 7.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | timeline |
|---|---|---|---|
| L'economia dei safari a supporto del turismo internazionale di alto livello | 1.10% | Kruger e le principali riserve di caccia private | A breve termine (≤ 2 anni) |
| I corridoi del turismo enologico creano una domanda di ospitalità regionale di alta qualità. | 0.70% | regioni vinicole del Capo Occidentale | Medio termine (2–4 anni) |
| La posizione di Città del Capo nel settore del tempo libero a livello globale sostiene la crescita del turismo urbano. | 0.90% | Quartieri ricreativi di lusso di Città del Capo | A breve termine (≤ 2 anni) |
| Ruolo di "portale regionale africano" a supporto della mobilità aziendale. | 0.70% | Centri MICE di Johannesburg e Città del Capo | Medio termine (2–4 anni) |
| Le risorse del turismo d'avventura espandono i mercati dell'ospitalità extraurbana. | 0.60% | Drakensberg, Garden Route, Costa Selvaggia | A lungo termine (≥ 4 anni) |
| Riserve naturali private che creano opportunità per alloggi di lusso | 0.80% | Riserve del Grande Kruger e del Capo Orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'economia dei safari a supporto del turismo internazionale di alto livello
L'economia dei safari in Sudafrica è un motore fondamentale del mercato dell'ospitalità, attirando turisti internazionali con elevata capacità di spesa grazie a esperienze di lusso a contatto con la fauna selvatica. Le riserve private vicino al Parco Nazionale Kruger offrono tariffe alberghiere di alto livello con alloggi esclusivi e safari personalizzati. Nel 2025 il Paese ha accolto 10.5 milioni di visitatori internazionali, con il turismo che ha contribuito per quasi il 9% al PIL. Il Sudafrica rappresenta inoltre circa il 25.4% delle entrate turistiche del continente, a testimonianza del suo posizionamento nel settore del turismo di lusso.[1]South African Tourism, "Il settore turistico sudafricano registra un risultato storico con 10.5 milioni di arrivi internazionali nel 2025", comunicato stampa di South African Tourism, southafrica.netI continui investimenti in lodge di lusso per safari e in progetti di sviluppo incentrati sulla conservazione ambientale stanno ulteriormente rafforzando la crescita a lungo termine del settore alberghiero.
I corridoi del turismo enologico creano una domanda di ospitalità regionale di alta qualità.
Le regioni vinicole del Sudafrica, tra cui Stellenbosch e Franschhoek, sono affermate destinazioni turistiche che combinano alloggi di lusso, gastronomia, benessere ed esperienze culturali. Il Paese vanta 522 cantine distribuite su 23 itinerari del vino, a supporto di una domanda turistica costante durante tutto l'anno. L'enoturismo contribuisce in modo significativo al fatturato delle cantine, mentre il forte afflusso di visitatori nazionali garantisce la solidità del settore anche al di là dei cicli del turismo internazionale. L'elevato tasso di occupazione di Airbnb e la crescita del RevPAR (ricavo per camera disponibile) nella provincia del Capo Occidentale testimoniano ulteriormente la solidità del segmento. L'offerta in continua espansione in ambito culinario, del benessere e dell'intrattenimento continua ad ampliare il bacino di utenza.
La posizione di Città del Capo nel settore del tempo libero a livello globale sostiene la crescita del turismo urbano.
Il riconoscimento internazionale di Città del Capo ha rafforzato la domanda di servizi alberghieri, il tasso di occupazione degli hotel di lusso e la fiducia degli investitori. La città ha ricevuto numerosi premi internazionali nel 2025, attirando visitatori con elevata capacità di spesa provenienti da Regno Unito, Stati Uniti, Germania e altri mercati chiave. Ha inoltre ospitato 58 incontri di associazioni internazionali, favorendo il turismo d'affari e di piacere durante tutto l'anno.[2]Cape Town Tourism, "L'economia turistica di Città del Capo si mantiene solida nel 2025: crescente forza internazionale e un piano chiaro per il futuro", Cape Town Tourism, capetown.TravelNuovi complessi alberghieri di lusso e marchi boutique continuano a entrare nel mercato. Gli investimenti infrastrutturali in materia di sicurezza idrica e trasporto pubblico rafforzano ulteriormente l'attrattiva di Città del Capo per il settore dell'ospitalità a lungo termine.
Ruolo di "portale regionale africano" a supporto della mobilità aziendale.
Il Sudafrica si conferma la principale destinazione africana per i viaggi d'affari e il settore MICE (Meeting, Incentives, Conferences and Exhibitions), generando una domanda stabile di servizi alberghieri durante tutto l'anno, oltre al turismo ricreativo. Il settore MICE del Paese ha raggiunto un valore di 6.6 miliardi di dollari nel 2023 e ha ospitato 98 meeting di associazioni internazionali nel 2024, il numero più alto in Africa. All'inizio del 2025, erano già stati confermati 53 eventi aziendali internazionali, che si prevede contribuiranno all'economia con 617 milioni di rand sudafricani (37.5 milioni di dollari). Il vertice del G20 del 2025 e le riforme in corso in materia di visti rafforzano ulteriormente l'attrattiva del Sudafrica per i viaggiatori d'affari internazionali. Questi fattori continuano a sostenere la crescita del tasso di occupazione e dei ricavi degli hotel urbani.[3]South African National Convention Bureau, "Il Sudafrica brillerà all'IMEX Francoforte 2025, primeggiando nella classifica ICCA dei principali eventi africani", South African Tourism, southafrica.net.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La percezione della sicurezza influenza la scelta della destinazione e la fiducia degli investitori. | -0.9% | aree urbane di Johannesburg, Città del Capo e Durban | A breve termine (≤ 2 anni) |
| La volatilità valutaria influenza le decisioni di investimento internazionali. | -0.7% | Investimenti a Città del Capo e nella regione del Greater Kruger | Medio termine (2–4 anni) |
| Lo sviluppo disomogeneo del turismo crea squilibri nei mercati regionali. | -0.6% | Capo Occidentale contro province rurali | A lungo termine (≥ 4 anni) |
| La carenza di personale qualificato rappresenta una sfida per l'erogazione di servizi di ospitalità di alta qualità. | -0.5% | I centri di ospitalità di Kruger, Città del Capo e Sandton | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La percezione della sicurezza influenza la scelta della destinazione e la fiducia degli investitori.
La percezione della sicurezza e della criminalità rimane una sfida importante per il settore alberghiero sudafricano, riducendo la fiducia dei visitatori internazionali e gli investimenti. Gli arrivi dall'estero sono rimasti al di sotto dei livelli pre-pandemia, con conseguenti perdite per miliardi di rand in termini di spesa turistica. L'aumento dei casi di rapimento, furto di veicoli e rapina ha spinto diversi Paesi a emettere avvisi di viaggio più restrittivi. Gli operatori del settore alberghiero stanno investendo sempre di più in misure di sicurezza e gestione del rischio più efficaci. Le persistenti preoccupazioni per la sicurezza continuano a limitare la crescita del turismo a lungo termine e gli investimenti esteri.[4]Brand South Africa, "Opuscolo di ricerca sul marchio nazionale 2025", Brand South Africa Research, brandsouthafrica.com.
La volatilità valutaria influenza le decisioni di investimento internazionali.
La volatilità del rand sudafricano crea incertezza per gli investitori nel settore alberghiero, nonostante il miglioramento dell'accessibilità economica per i viaggiatori internazionali. Le fluttuazioni del tasso di cambio complicano la pianificazione degli investimenti, aumentano i costi operativi importati e riducono la prevedibilità dei profitti. Gli operatori del settore del lusso tendono sempre più a prezzare le proprie offerte in valuta estera per proteggere i ricavi, limitando l'accessibilità per i viaggiatori nazionali. Le oscillazioni valutarie creano inoltre difficoltà nella definizione dei prezzi delle prenotazioni, in particolare nel turismo safari. Questi fattori continuano a esercitare pressione sulla redditività e sulla fiducia degli investitori nel settore alberghiero.
Analisi del segmento
Per tipologia: gli hotel indipendenti catturano la domanda basata sull'esperienza
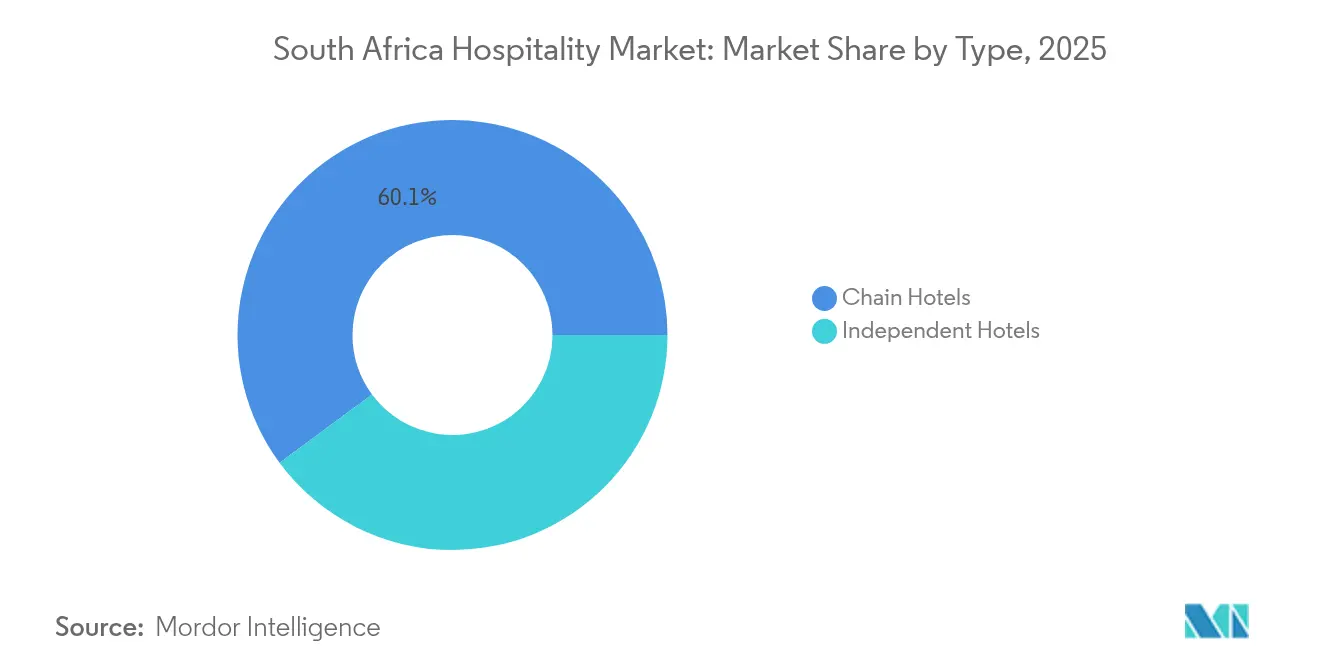
Le strutture indipendenti hanno registrato una crescita del fatturato a un CAGR del 7.52% tra il 2025 e il 2026, grazie alla preferenza dei viaggiatori per il design localizzato e il servizio personalizzato. Le catene alberghiere detengono ancora il 60.12% della quota di mercato dell'ospitalità in Sudafrica, poiché i programmi fedeltà e la qualità standardizzata attraggono i viaggiatori d'affari. Gli operatori indipendenti implementano un marketing digitale con risorse limitate, storytelling sui social media e partnership con artigiani locali, che trovano riscontro nei visitatori in cerca di un'immersione culturale. Gli investitori vedono le boutique di lusso con favore per il potenziale RevPAR superiore alla media, ma l'efficienza in termini di approvvigionamento e distribuzione rimane problematica. I marchi delle catene rispondono lanciando collezioni soft-brand che promettono unicità con un back-office di dimensioni adeguate, intensificando la concorrenza per la domanda esperienziale.
Le città di seconda fascia con monumenti storici sono diventate campi di prova in cui gli indipendenti abbinano le ristrutturazioni alberghiere agli edifici storici, aggiungendo autenticità senza vincoli di brand. Le catene di lusso si affidano a sistemi di prenotazione globali, ma i loro standard uniformi possono alienare gli ospiti desiderosi di sapori locali. Il mercato alberghiero sudafricano trae vantaggio da questa diversità perché gli indipendenti di fascia media, culturalmente radicati, colmano il divario tra le catene economiche e i resort di lusso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria di alloggio: gli appartamenti con servizi guidano la crescita dei soggiorni prolungati
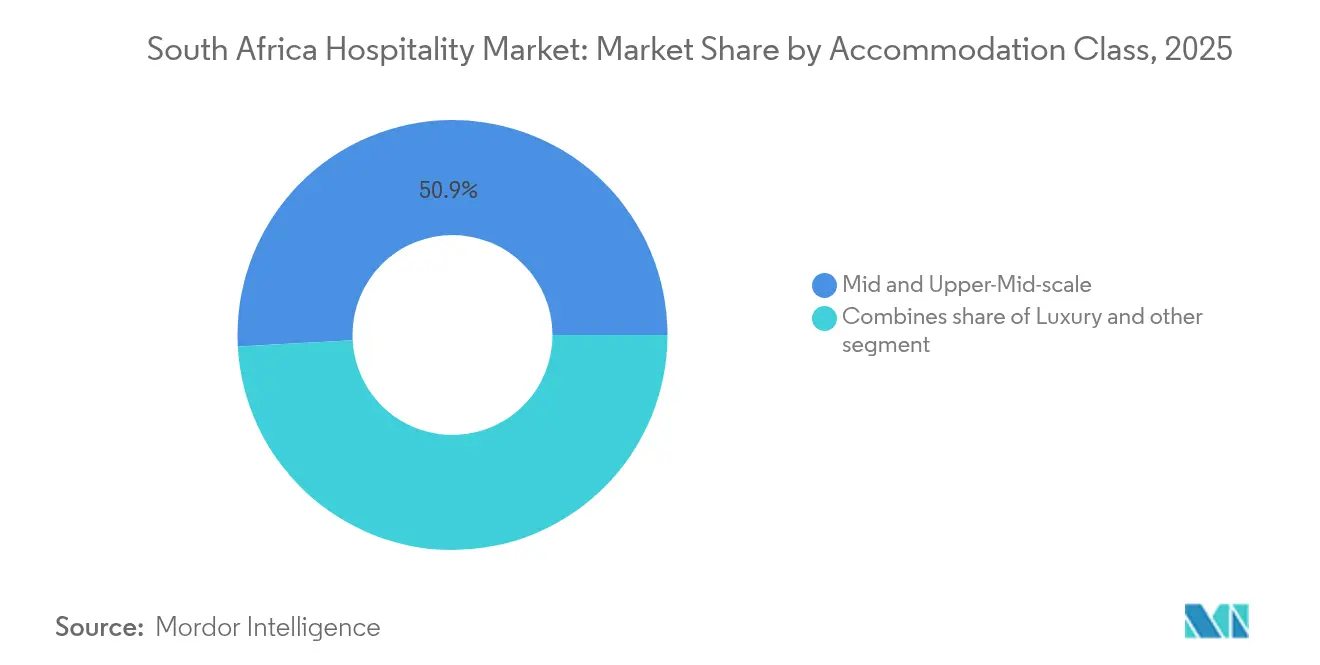
Nel 50.85, le proprietà di fascia media e medio-alta rappresentavano il 2025% del mercato alberghiero sudafricano, riflettendo un equilibrio tra valore e comfort. Gli appartamenti con servizi, tuttavia, stanno crescendo a un CAGR dell'11.1% fino al 2031, poiché i trasferimenti aziendali, i nomadi digitali e le famiglie che soggiornano a lungo cercano cucine, spazi di lavoro e servizi di lavanderia. Le 50 unità di lusso con servizi dello Spier Hotel e i 50 appartamenti per soggiorni prolungati dello Steyn City evidenziano opportunità di posizionamento premium.
I gestori di appartamenti con servizi combinano il servizio di pulizia con contratti di locazione flessibili, confondendo i confini con gli hotel tradizionali. Le suite di lusso mantengono tariffe giornaliere più elevate, sostenute dalla ripresa del turismo internazionale, mentre gli hotel economici si scontrano con il vantaggio economico di Airbnb. Le certificazioni di bioedilizia e gli elettrodomestici a basso consumo energetico orientano la preferenza verso strutture di nuova costruzione per soggiorni prolungati, che promettono bollette più basse nonostante i vincoli energetici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Canale di prenotazione: il digitale diretto prende slancio
Nel 45.70, le agenzie di viaggio online controllavano il 2025% del mercato alberghiero sudafricano, ma le prenotazioni digitali dirette stanno aumentando a un CAGR del 12.05%. I siti web mobile-first, la pubblicità sui metasearch e le tariffe garantite riservate ai soli membri incoraggiano gli ospiti a bypassare le OTA. Le modifiche alle policy nei grandi marketplace online ora consentono agli hotel di abbassare i prezzi delle OTA, aumentando la conversione sui canali dei brand.
I travel manager aziendali adottano contratti diretti basati su API che riducono le commissioni di transazione, in particolare per gli itinerari MICE ad alto volume. Le strutture indipendenti ottengono il controllo dei prezzi, ma devono investire nell'ottimizzazione dei motori di ricerca e nella sicurezza dei gateway di pagamento per raggiungere la portata delle OTA. Le agenzie all'ingrosso e tradizionali continuano a servire i mercati dei tour di gruppo, sebbene la loro quota si stia riducendo con l'avanzare dell'adozione del digitale.
Analisi geografica
Nel mercato alberghiero sudafricano, Gauteng è il sottosegmento geografico più grande nel 2025, rappresentando il 29.95% della quota di mercato, mentre si prevede che il Capo Occidentale sarà il sottosegmento in più rapida crescita dal 2026 al 2031, con un CAGR del 7.05%. Gauteng mantiene la leadership in termini di valore perché Johannesburg fornisce un traffico aziendale costante dai settori finanziario, minerario e ICT, e le conferenze internazionali si concentrano attorno al Sandton Convention Centre. Nel 2025 la provincia ospiterà 18 fiere di livello mondiale, aumentando l'occupazione infrasettimanale e le tariffe medie giornaliere. L'instabilità della rete elettrica, tuttavia, aumenta le spese per i generatori e mette sotto pressione i margini operativi.
Il tasso di occupazione Airbnb del 71% e l'aumento del RevPAR del 20.12% nel Capo Occidentale evidenziano flussi di domanda eterogenei, che spaziano dall'enoturismo agli sport d'avventura. Un costante collegamento aereo internazionale con l'aeroporto internazionale di Città del Capo e gli investimenti comunali nella sicurezza dei trasporti pubblici contribuiscono a una visibilità duratura. L'adozione da parte della provincia di sistemi di desalinizzazione e riciclo dell'acqua riduce il rischio di siccità, sebbene le tariffe stiano aumentando. Il resort Club Med Tinley del KwaZulu-Natal, da 108.1 milioni di dollari (2 miliardi di ZAR), illustra l'entità del potenziale turistico costiero al di fuori dei principali punti di accesso. Le riserve naturali Big Seven e gli itinerari culturali del Capo Orientale offrono differenziazione, ma richiedono ammodernamenti stradali e un marketing per la sicurezza. Le riserve di cielo scuro del Capo Settentrionale sono un punto di riferimento per l'astroturismo di nicchia, ma la densità di alloggi rimane ridotta, offrendo opportunità di alloggio a basso costo per gli eco-lodge.
Panorama competitivo
Il settore alberghiero sudafricano è caratterizzato da una moderata concentrazione del mercato, con i cinque gruppi più grandi che forniscono la maggior parte delle camere disponibili. I marchi leader beneficiano di una presenza capillare e di solide reti locali, che conferiscono loro un'influenza considerevole su prezzi, distribuzione e standard operativi. Nonostante questo consolidamento, c'è ancora spazio per operatori indipendenti e di nicchia per prosperare offrendo servizi personalizzati, esperienze uniche o posizioni strategiche. I gruppi alberghieri internazionali si espandono principalmente attraverso accordi di franchising e di gestione, riducendo il rischio di capitale e accelerando la crescita. Gli ambiziosi obiettivi di espansione includono piani per un aumento significativo del numero di hotel e della capacità di camere entro il 2030.
Gli operatori nazionali sfruttano la conoscenza del mercato locale e le filiere alimentari e delle bevande integrate verticalmente per mantenere vantaggi in termini di costi. Solidi risultati finanziari, come l'utile netto di 83.5 milioni di dollari di un importante operatore nel 2024, dimostrano una domanda resiliente anche in un contesto di aumento dei costi delle utenze. Le piattaforme di alloggio alternative stanno guadagnando popolarità, in particolare tra i viaggiatori con un budget limitato, sebbene considerazioni normative e di sicurezza ne frenino la rapida crescita. L'investimento in tecnologia è un fattore di differenziazione chiave, con applicazioni di revenue management e di guest experience basate sull'intelligenza artificiale che contribuiscono a migliorare le prenotazioni e la fidelizzazione dei clienti. Le strutture che garantiscono un approvvigionamento idrico ed elettrico costante richiedono tariffe medie giornaliere più elevate, il che determina maggiori investimenti in infrastrutture sostenibili come microreti solari e sistemi di trattamento delle acque.
Il segmento dei soggiorni prolungati mostra un potenziale di crescita significativo, attualmente sottodimensionato nonostante un robusto tasso di crescita annuo composto superiore all'11%. Ciò segnala opportunità per gli operatori specializzati di entrare ed espandersi nel mercato. Nel complesso, il panorama dell'ospitalità sudafricana bilancia il consolidamento tra i principali gruppi con nicchie in evoluzione e innovazione tecnologica. Investimenti infrastrutturali sostenibili e affidabili stanno diventando fattori critici per il posizionamento competitivo. Con la continua ripresa e l'evoluzione della domanda, sia gli operatori internazionali che quelli locali stanno adattando le strategie per cogliere le opportunità emergenti in tutti i segmenti di mercato.
Leader del settore alberghiero in Sud Africa
-
Marriott International (Protea Hotels)
-
Alberghi Tsogo Sun
-
Southern Sun
-
Gruppo alberghiero City Lodge
-
Sole Internazionale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2025: Marriott International ha confermato l'apertura di Morea House Autograph Collection (Camps Bay) e Lord Charles Hotel Tribute Portfolio (Somerset West), rafforzando la sua presenza nel settore del lusso.
- Febbraio 2025: Hyatt ha programmato l'apertura del Park Hyatt Johannesburg per il secondo trimestre del 2, segnando il rientro del marchio in Sudafrica.
- Dicembre 2024: inaugurazione del Radisson Collection Hotel Waterfront Cape Town con 175 camere con vista sull'oceano.
- Ottobre 2024: Steyn City inaugura un hotel di lusso con 50 appartamenti e servizi, gestito da Saxon Hotel.


Ambito del rapporto sul mercato dell'ospitalità in Sud Africa
Il Sudafrica è geopoliticamente unico, con una diversità naturale e culturale che supporta una proposta turistica avvincente a livello globale. Il paese ha una considerevole industria del turismo ed è una delle destinazioni a lunga distanza più popolari al mondo. Il mercato è segmentato per Tipologia (Catene alberghiere e Hotel indipendenti) e Segmento (Appartamenti di servizio, Hotel economici ed economici, Hotel di media e alta scala e Hotel di lusso). Il rapporto copre anche un'analisi completa del background del settore dell'ospitalità nel mercato sudafricano, compresa la valutazione dell'economia e il contributo dei settori all'economia, una panoramica del mercato dei segmenti chiave e delle tendenze emergenti nei segmenti di mercato, le dinamiche di mercato , approfondimenti e statistiche chiave. Il rapporto offre le dimensioni del mercato e le previsioni per l'industria dell'ospitalità in Sud Africa in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Gauteng |
| Western Cape |
| KwaZulu-Natal |
| Eastern Cape |
| Stato libero |
| Nord Ovest |
| Limpopo |
| Mpumalanga |
| Northern Cape |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Gauteng |
| Western Cape | |
| KwaZulu-Natal | |
| Eastern Cape | |
| Stato libero | |
| Nord Ovest | |
| Limpopo | |
| Mpumalanga | |
| Northern Cape |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del settore alberghiero in Sudafrica?
Nel 12.19, il mercato dell'ospitalità in Sudafrica avrebbe raggiunto le dimensioni di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il settore?
Si prevede che il settore crescerà a un CAGR del 6.05%, raggiungendo i 16.34 miliardi di USD entro il 2031.
Quale provincia sta crescendo più rapidamente per quanto riguarda i ricavi alberghieri?
Il Capo Occidentale è in testa alla crescita regionale con un CAGR previsto del 7.05% fino al 2031.
Quale categoria di alloggio presenta il maggiore potenziale di crescita?
Gli appartamenti con servizi rappresentano il segmento in più rapida crescita, con un CAGR dell'11.1%.
Quanto è grave la perdita di carico per gli operatori alberghieri?
Le interruzioni di corrente di Fase 6 comportano costi di carburante superiori a 100 milioni di ZAR al mese per le grandi catene, riducendo i margini e accelerando le ristrutturazioni ecologiche.
Quale politica governativa sostiene maggiormente la domanda futura?
Il visto per visitatori che lavorano da remoto mira a immettere 70 miliardi di ZAR nelle economie locali, attirando nomadi digitali che soggiornano a lungo.
Pagina aggiornata l'ultima volta il:



