

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 23.28 miliardo di dollari |
| Dimensione del mercato (2031) | 32.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.87% CAGR |
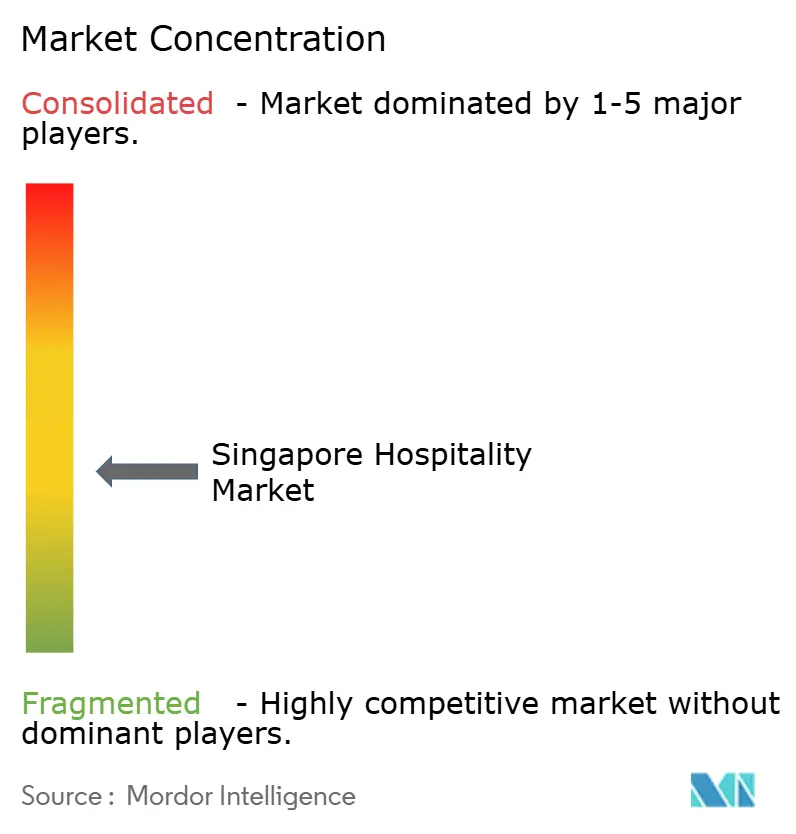
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità di Singapore di Mordor Intelligence
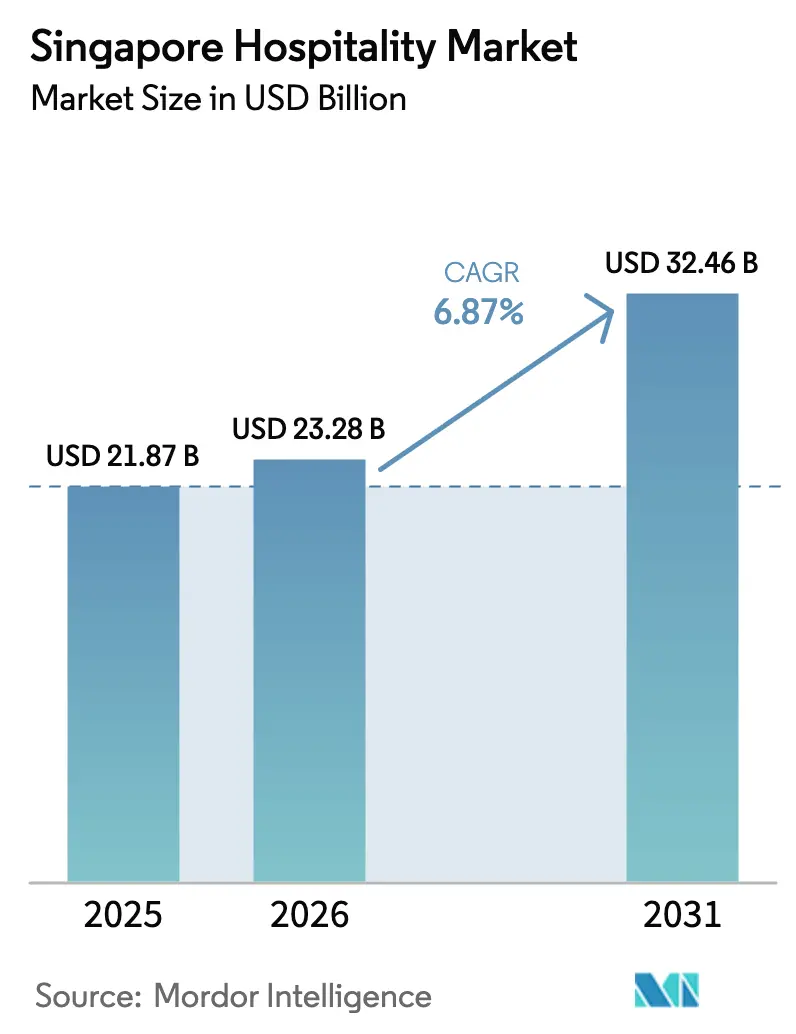
Si prevede che il mercato dell'ospitalità di Singapore aumenterà da 21.87 miliardi di dollari nel 2025 a 23.28 miliardi di dollari nel 2026, raggiungendo i 32.46 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.87% nel periodo 2026-2031.
La domanda si sta ampliando oltre la ripresa post-pandemica, con il settore MICE e quello del turismo leisure in continua ripresa, mentre i soggiorni prolungati favoriscono gli appartamenti con servizi, ideali per i trasferimenti aziendali e le soluzioni di co-living. Gli operatori stanno adottando una politica di prezzi rigorosa, data la scarsità dell'offerta, il che garantisce la stabilità delle tariffe anche quando la normalizzazione del tasso di occupazione è più lenta rispetto agli anni di punta del passato. Le aziende stanno sfruttando questa opportunità per dare priorità agli interventi di riqualificazione energetica che migliorano i margini operativi e si allineano agli standard nazionali e alle preferenze dei viaggiatori per i soggiorni certificati. L'adozione del digitale nei sistemi di prenotazione e in loco si sta intensificando, favorendo una migliore conversione sul sito web del marchio e offrendo esperienze senza contatto che riducono la pressione sul personale in prima linea, rafforzando al contempo la composizione dei ricavi a lungo termine del mercato dell'ospitalità di Singapore.
Punti chiave del rapporto
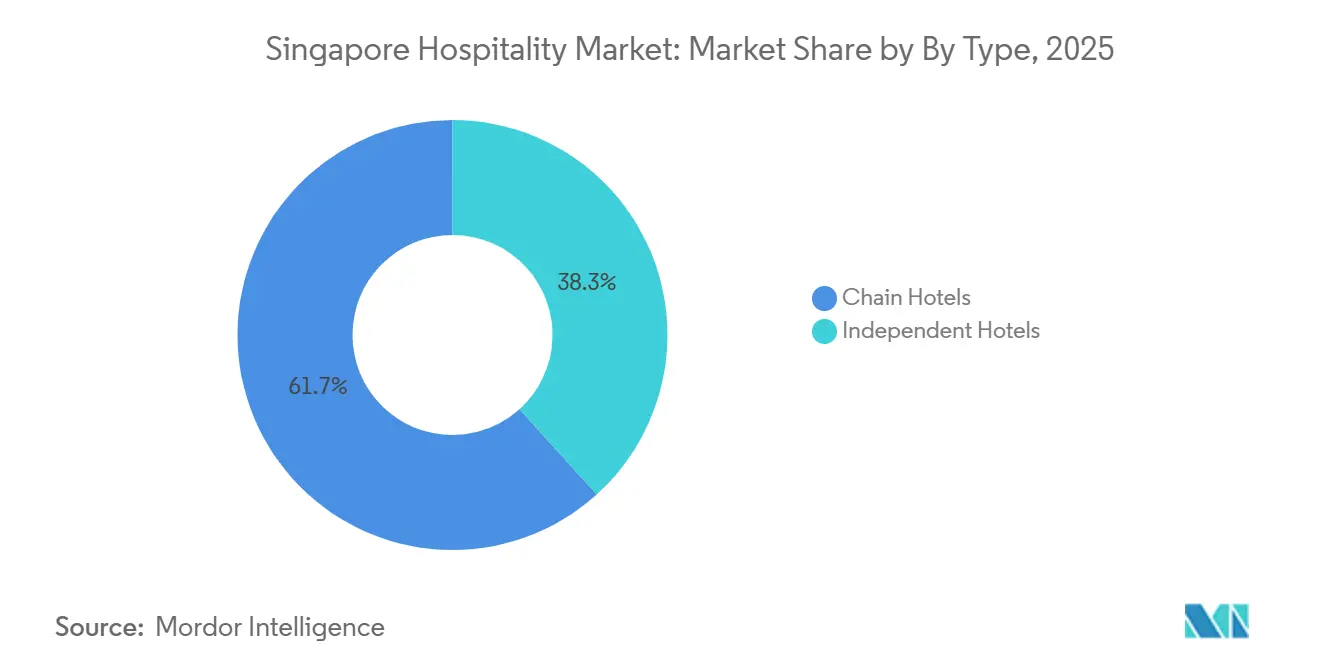
- Per tipologia, nel 2025 le catene alberghiere erano in testa con il 61.65% della quota di mercato dell'ospitalità di Singapore. Si prevede che gli appartamenti con servizi cresceranno a un CAGR del 9.76% entro il 2031.
- Per tipologia di alloggio, le strutture di lusso rappresentavano il 47.65% della quota di mercato del settore alberghiero di Singapore nel 2025. Si prevede che i segmenti economico e a basso costo cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.67% fino al 2031.
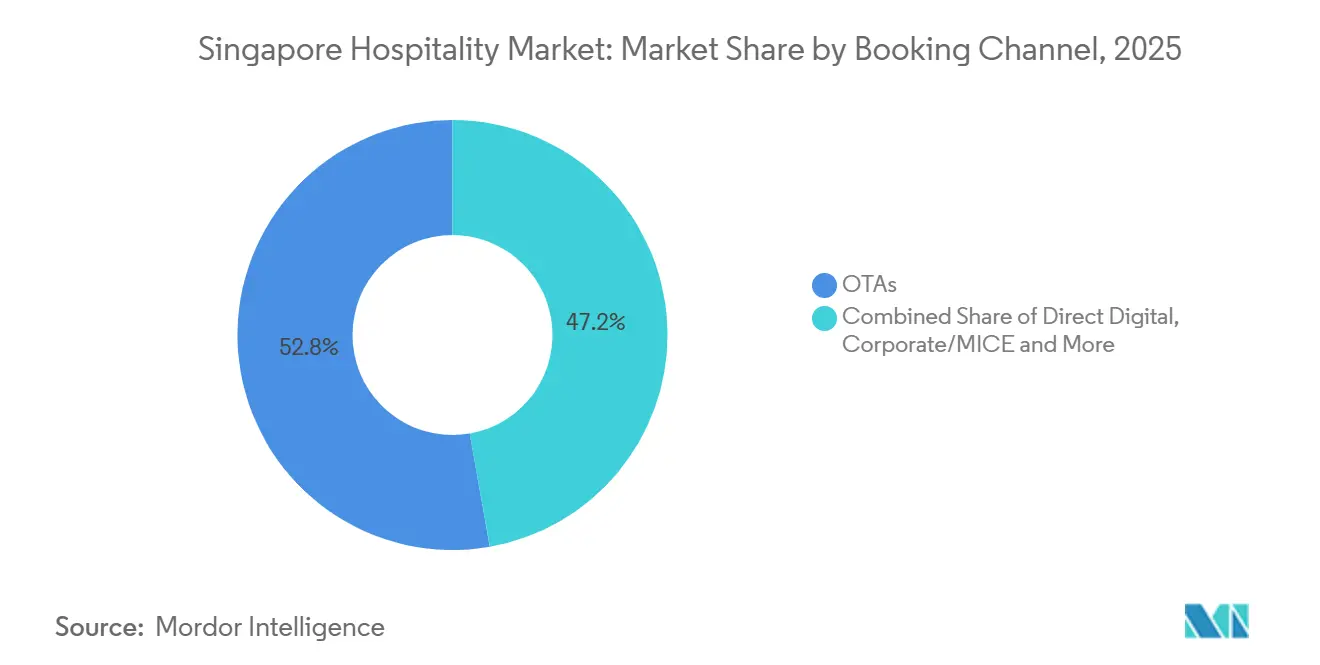
- Per canale di prenotazione, le OTA hanno conquistato il 52.77% della quota di mercato dell'ospitalità di Singapore nel 2025. Si prevede che il digitale diretto crescerà a un CAGR del 12.68% entro il 2031.
- In termini geografici, Marina Bay e Downtown Core rappresentavano il 38.77% della quota di mercato dell'ospitalità di Singapore nel 2025. Si prevede che Changi e la costa orientale cresceranno a un CAGR dell'8.66% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità a Singapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ecosistema turistico integrato a supporto della crescita della spesa dei visitatori. | 1.10% | Centro informazioni turistiche di Marina Bay | A breve termine (≤ 2 anni) |
| Centro regionale di gestione patrimoniale a supporto dei segmenti di visitatori premium. | 0.80% | Quartieri bancari di lusso | Medio termine (2–4 anni) |
| Ecosistema globale degli eventi a supporto dei picchi di domanda a breve termine | 0.90% | Zone dedicate a MICE ed eventi | A breve termine (≤ 2 anni) |
| Sviluppo di un polo crocieristico per rafforzare il turismo ricreativo. | 0.60% | Corridoi di ospitalità delle navi da crociera | Medio termine (2–4 anni) |
| Espansione del distretto urbano dedicato all'intrattenimento e allo stile di vita | 0.60% | Zone dedicate allo stile di vita e all'intrattenimento | A lungo termine (≥ 4 anni) |
| Le capacità delle Smart Nation migliorano l'efficienza del settore alberghiero. | 0.50% | Cluster di hotel basati sull'intelligenza artificiale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ecosistema turistico integrato a supporto della crescita della spesa dei visitatori.
I due Integrated Resort (IR) di Singapore, Marina Bay Sands (MBS) e Resorts World Sentosa (RWS), continuano a rappresentare la spina dorsale del modello di spesa turistica e ricettiva della città-stato. Nel luglio 2025, Las Vegas Sands ha dato il via ai lavori per l'espansione ultra-lusso IR2 del MBS, del valore di 8 miliardi di dollari (10.3 miliardi di dollari di Singapore). Questo progetto prevede la costruzione di una torre alberghiera di lusso con 570 suite e un'esclusiva terrazza panoramica, circa 200,000 piedi quadrati di spazi MICE di alta qualità, un'arena da 15,000 posti per eventi internazionali e un'offerta ampliata di ristoranti e negozi. I costi di sviluppo sono più che raddoppiati rispetto alla stima iniziale di 3.3 miliardi di dollari del 2019. Il completamento è previsto per giugno 2030, con l'apertura a gennaio 2031. MBS ha registrato ricavi record nel primo trimestre del 2026 pari a 1.5 miliardi di dollari, con un EBITDA in crescita del 30% su base annua, trainato dal turismo di alto valore [1] Casino Life Magazine, “Marina Bay Sands Q1 Revenue Soars to USD 1.5 Billion as EBITDA Jumps 30% on High-Value Tourism Growth,” Casino Life Magazine, casinolifemagazine.com . Al RWS, le aperture del 2025 includevano Minion Land, Singapore Oceanarium e Weave. Il Greater Sentosa Master Plan, presentato a luglio 2026, mira a raddoppiare il flusso di visitatori. Nel primo trimestre del 2026, le entrate della categoria SEG sono aumentate del 22.8% su base annua, raggiungendo i 2 miliardi di dollari di Singapore (1.56 miliardi di dollari USA), mentre le entrate del turismo nel 2025 hanno toccato la cifra record di 32.8 miliardi di dollari di Singapore (25.54 miliardi di dollari USA).
Centro regionale di gestione patrimoniale a supporto dei segmenti di visitatori premium.
La posizione di Singapore come principale hub transfrontaliero per la gestione patrimoniale in Asia supporta direttamente la domanda di ospitalità di lusso e di fascia alta. La popolazione di individui con un patrimonio netto elevato (UHNWI) è cresciuta del 55% in cinque anni, passando da 4,642 nel 2021 a 7,171 nel 2026, e si prevede un ulteriore aumento del 46% entro il 2031, raggiungendo circa 10,495. La città ha aggiunto 35 miliardari, portando il totale a 63. Singapore ospita oltre 1,400 single-family office che gestiscono più di 500 miliardi di SGD (389.29 miliardi di USD) in AUM, con un patrimonio bancario privato più ampio stimato tra 1.8 e 1.9 trilioni di USD [2] Deluair Consultancy, “Singapore Financial Hub 2026,” Deluair Consultancy, deluair.com . Nel 2025, le tre maggiori banche hanno attratto 77 miliardi di SGD (59.95 miliardi di USD) in nuovi afflussi netti di ricchezza. Il Global Wealth and Lifestyle Report 2026 di Julius Baer ha nominato Singapore la città più costosa al mondo per gli individui con un patrimonio elevato (HNWI) per il secondo anno consecutivo. La spesa per beni di lusso è stata stimata a 13.9 miliardi di dollari di Singapore (10.82 miliardi di dollari USA) nel 2025, con una crescita del 7-9% su base annua. Gli arrivi di visitatori indiani hanno raggiunto 1.03 milioni nei primi 10 mesi del 2025, rafforzando la spesa di fascia alta per hotel, ristorazione ed esperienze. Lo stile di vita dinamico degli HNWI crea una domanda costante di alloggi e servizi di lusso.
Ecosistema globale degli eventi a supporto dei picchi di domanda a breve termine
La strategia di Singapore di ospitare eventi globali di alto profilo genera picchi di domanda costanti a breve termine in tutto il settore dell'ospitalità. Nel 2025, la città ha mantenuto la sua posizione di destinazione MICE numero 1 dell'Asia-Pacifico per il 22° anno consecutivo, con un aumento delle entrate MICE di oltre il 35%, raggiungendo i 2.3 miliardi di dollari di Singapore (1.79 miliardi di dollari USA). Tra gli eventi principali si annoverano i Campionati mondiali di nuoto, il Gran Premio di Formula 1 di Singapore (300,641 partecipanti, +11.7% su base annua), il POP TOY SHOW (oltre 45,000 partecipanti) e ART SG (oltre 41,000 visitatori). Il calendario del 2026 si preannuncia ricco di appuntamenti, tra cui il Singapore Airshow (circa 60,000 partecipanti), il BTS World Tour (quattro serate), il Cirque du Soleil KOOZA, i Guns N' Roses, Post Malone, il primo porto di partenza asiatico di Disney Cruise Line e l'Herbalife Extravaganza (25,000 visitatori previsti). Tra gli eventi futuri garantiti figurano l'ASEAN Tourism Forum 2027 e il D23 Asia 2027. Il previsto hub MICE di Straits View mira a triplicare le entrate MICE entro il 2040. L'iniziativa SHINE coinvolge 22 hotel, mentre STB ha stanziato oltre 20 milioni di SGD (15.57 milioni di USD) in partnership e nuovi fondi di sovvenzione [3] Ministero del Commercio e dell'Industria di Singapore, "Discorso del Ministro responsabile delle relazioni commerciali Grace Fu alla Conferenza sull'industria del turismo 2026", Ministero del Commercio e dell'Industria di Singapore, mti.gov.sg. Questi eventi stimolano l'occupazione, la ristorazione, il gioco d'azzardo e la spesa al dettaglio.
Sviluppo di un polo crocieristico per rafforzare il turismo ricreativo.
Il settore crocieristico di Singapore ha registrato ottimi risultati nel 2025 con 375 scali navali (+10% su base annua) e oltre 2.0 milioni di passeggeri (+9% su base annua), il dato più alto dal 2023. Il Marina Bay Cruise Centre ha completato un ampliamento da 40 milioni di dollari di Singapore (31.14 milioni di dollari USA), raddoppiando la capacità da 6,800 a 11,700 passeggeri e dotandolo di strutture dedicate per le operazioni con due navi contemporaneamente.
Nel luglio 2026 è stato inaugurato il nuovo Singapore Cruise Centre a HarbourFront, dotato di check-in automatizzato in stile aeroportuale, controllo immigrazione biometrico con 26 corsie, lounge VIP e negozi ampliati [4] The Straits Times, “New Cruise and Ferry Terminal, Exhibition Hub in the Works at Marina South,” The Straits Times, straitstimes.com . È in corso uno studio di fattibilità congiunto per un terminal crociere e traghetti integrato più grande a Straits View, in grado di supportare una capacità significativamente maggiore. STB sottolinea che le crociere sono una leva di crescita chiave in mezzo alle sfide dell'aviazione. I 42.6 milioni di posti dell'aeroporto di Changi nel 2025 supportano i modelli fly-cruise preferiti dai visitatori provenienti da Australia, Europa e Asia nordorientale, migliorando il turismo ricreativo complessivo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La scarsità di terreni limita l'espansione del settore alberghiero e fa aumentare i costi di sviluppo. | -0.8% | Costi di sviluppo elevati in posizioni privilegiate | A lungo termine (≥ 4 anni) |
| Concorrenza proveniente dai mercati dell'ospitalità del Sud-est asiatico a basso costo | -0.6% | La concorrenza regionale esercita pressione sulle tariffe alberghiere. | Medio termine (2–4 anni) |
| La dipendenza dai viaggi internazionali accresce la sensibilità alle variazioni della domanda esterna. | -0.7% | Dipendenza dalla domanda dei visitatori internazionali | A breve termine (≤ 2 anni) |
| Si intensifica la concorrenza da parte dei centri di ospitalità regionali. | -0.5% | Concorrenza crescente nei segmenti MICE e del lusso | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scarsità di terreni limita l'espansione del settore alberghiero e fa aumentare i costi di sviluppo.
La ridotta superficie terrestre di Singapore, di circa 735 km quadrati, rappresenta un limite fondamentale alla crescita dell'offerta nel settore dell'ospitalità, in quanto si trova a competere con il settore residenziale, industriale e infrastrutturale. L'espansione del Marina Bay Sands IR2 ne è un esempio: i costi sono lievitati dai 3.3 miliardi di dollari iniziali del 2019 agli 8 miliardi di dollari previsti per il 2025. L'investimento complessivo di Las Vegas Sands a Singapore supererà i 15 miliardi di dollari.
I costi di sostituzione superano il valore degli immobili, rendendo più conveniente acquistare piuttosto che costruire. Il ricavo medio per camera d'albergo (ARR) rimane elevato, attestandosi tra i 250 e i 274 dollari di Singapore (194.65-213.34 dollari USA). Si prevede che la crescita della nuova offerta rallenterà fino all'1.5% annuo tra il 2026 e il 2030. Ad aprile 2026, l'inventario si attestava a 79,566 camere, con una previsione di sole 6,768 camere aggiuntive entro il 2030. Le vendite di terreni governativi per la costruzione di hotel rimangono limitate. Se da un lato la scarsità favorisce un elevato tasso di occupazione (81.9% da gennaio a settembre 2025) e un forte potere di determinazione dei prezzi, dall'altro limita la crescita dei volumi e avvantaggia solo gli operatori con un'ottima capitalizzazione.
Concorrenza proveniente dai mercati dell'ospitalità del Sud-est asiatico a basso costo
Il posizionamento premium di Singapore rende i segmenti di mercato di fascia media e sensibili al prezzo vulnerabili alla concorrenza di destinazioni regionali più economiche. Con un indice di costo Numbeo di 88.9 (contro i circa 40 di Bangkok), le camere d'albergo a Singapore costano dalle 3 alle 5 volte di più rispetto a opzioni comparabili in Vietnam. Thailandia, Indonesia, Vietnam e Malesia si rivolgono attivamente ai viaggiatori che non possono permettersi Singapore a causa dei prezzi elevati.
Nel solo primo quarto del 2026, il Vietnam ha registrato 21 milioni di arrivi internazionali, l'Indonesia 15.4 milioni e la Thailandia oltre 11.68 milioni di visitatori. Questa concorrenza mette in difficoltà gli hotel di fascia media, schiacciati tra le strutture di lusso, che attraggono la clientela più spendacciona, e le opzioni economiche, che si rivolgono a chi ha un budget limitato. Il tasso di occupazione del settore rimane inferiore di circa 6.5 punti percentuali rispetto ai livelli del 2019. Mentre l'STB si concentra sul turismo di qualità e su un maggiore ricavo per visitatore, gli operatori che dipendono dal volume di prenotazioni si trovano ad affrontare un rischio crescente di dispersione della domanda verso destinazioni più economiche.
Analisi del segmento
Per tipologia: gli appartamenti con servizi catturano l'aumento dei soggiorni prolungati
Nel 2025, le catene alberghiere detenevano il 61.65% della quota di mercato dell'ospitalità di Singapore, a dimostrazione della scala di distribuzione e degli ecosistemi di fidelizzazione che i marchi globali hanno costruito in più cicli. Si prevede che gli appartamenti con servizi alberghieri cresceranno a un CAGR del 9.76% fino al 2031, e questa crescita aumenterà direttamente le dimensioni del mercato dell'ospitalità di Singapore per i formati di soggiorno prolungato che uniscono funzionalità residenziali a servizi di livello alberghiero. Il profilo della domanda include dirigenti in trasferimento, nomadi digitali e viaggiatori per motivi medici, tutti coloro che danno priorità allo spazio, all'accesso all'angolo cottura e a una connettività affidabile che le camere tradizionali spesso non ottimizzano. Gli hotel indipendenti hanno continuato a differenziarsi attraverso esperienze localizzate e operazioni agili, sebbene il loro marketing digitale e la loro posizione contrattuale con le OTA siano strutturalmente più deboli rispetto a quelle delle catene. In pratica, le catene e le piattaforme di appartamenti con servizi alberghieri sfruttano la scala per offrire tariffe migliori su tecnologia, aggiornamenti di sostenibilità e formazione del personale, il che favorisce il controllo dei costi e la coerenza nell'intero mercato dell'ospitalità di Singapore.
La conversione degli asset ha subito un'accelerazione, poiché i proprietari stanno rivalutando l'aspetto economico dei vecchi edifici a uso ufficio e puntando a usi ricettivi ad alto rendimento, un approccio in linea con il rinnovamento urbano e la riattivazione del centro città. I progetti di riqualificazione di piattaforme quotate in borsa hanno illustrato questo cambiamento, tra cui progetti di residenze con servizi progettati attorno a concetti di co-living che ancorano l'occupazione alla programmazione comunitaria e a contratti di locazione flessibili. Le iniziative nazionali di green building guidano le scelte progettuali, incentivando le prestazioni energetiche che riducono i costi del ciclo di vita e l'esposizione ai futuri prezzi del carbonio. I gestori di portafoglio hanno inquadrato questi aggiornamenti sia come conformità che come strategia di brand, dato che la certificazione di sostenibilità influenza sempre di più le politiche di approvvigionamento e di viaggio aziendali. La direzione del mercato suggerisce che il settore alberghiero di Singapore continuerà a convergere verso modelli di vita flessibili che bilanciano l'efficienza degli asset con le mutevoli aspettative degli ospiti.


Per categoria di alloggio: le risorse economiche aumentano mentre il lusso sostiene il premio
Nel 2025, gli hotel di lusso hanno conquistato il 47.65% del mercato alberghiero di Singapore, grazie a resort integrati e marchi iconici che attraggono viaggiatori con un elevato patrimonio netto in cerca di esperienze premium. Si prevede che gli hotel economici e low cost cresceranno più rapidamente, con un CAGR dell'8.67%, trainati da visitatori regionali attenti ai costi che preferiscono la posizione e il valore ai servizi. Gli hotel di fascia medio-alta e media hanno dovuto affrontare la pressione persistente di politiche di viaggio aziendali più restrittive e modelli di lavoro ibridi che hanno ridotto la frequenza dei viaggi e la durata del soggiorno. Le performance nel settore del lusso si sono differenziate per le credenziali di sostenibilità e l'integrazione di benessere, gastronomia e programmazione di eventi che favoriscono soggiorni più lunghi e visite ripetute. La composizione della domanda tra le diverse categorie rafforza la disciplina nella gestione dei ricavi e l'ottimizzazione del mix nel mercato alberghiero di Singapore.
I benchmark dei resort integrati si sono mantenuti solidi nel 2025, con Marina Bay Sands che ha registrato performance record nel segmento di massa e un'elevata occupazione, che hanno sostenuto i prezzi medi medi (ADR) premium e rafforzato la fiducia nell'ampiezza della domanda di lusso. Allo stesso tempo, interventi di riqualificazione ecologica scalabili si sono diffusi tra le proprietà di fascia media e alta, riducendo il consumo energetico e migliorando l'utile operativo netto in un contesto di tariffe elevate. L'emergere di soluzioni di co-living e suite con servizi a cavallo tra la fascia media e quella alta ha permesso agli operatori di adattare i prezzi in base alla stagione e al calendario degli eventi. Le proprietà con risultati visibili in termini di sostenibilità e comprovata efficienza operativa hanno dimostrato resilienza nei diversi cicli, un fattore importante per finanziatori e investitori. Queste dinamiche sottolineano come entrambe le estremità dello spettro possano espandersi parallelamente a un nucleo in crescita nel mercato alberghiero di Singapore.
Per canale di prenotazione: Direct Digital interrompe il dominio delle OTA
Nel 2025, le OTA rappresentavano il 52.77% del mercato alberghiero di Singapore, a dimostrazione della fiducia dei viaggiatori nei motori di comparazione e nelle recensioni che supportano le decisioni in ambito leisure. Si prevede che il digitale diretto crescerà a un CAGR del 12.68%, rafforzato da ecosistemi fedeltà, carte co-branded e tariffe riservate ai soci che riducono le perdite di commissioni e migliorano i margini di contribuzione. I canali corporate e MICE sono rimasti fondamentali per il carico di base infrasettimanale, ma hanno operato con budget aziendali più rigorosi che hanno richiesto una gestione più attenta dei rendimenti. Le agenzie wholesale e tradizionali hanno continuato a servire mercati di origine specifici e tour di gruppo, sebbene il loro peso relativo si sia attenuato con l'ulteriore passaggio dei viaggiatori più giovani ai flussi di prenotazione self-service. Insieme, queste tendenze modellano un mix di prenotazione che supporta un maggiore controllo del marchio e un maggiore valore a vita nel mercato alberghiero di Singapore.
La digitalizzazione ha subito un'accelerazione grazie alla National Hotel Industry Transformation Map, che incoraggia l'adozione di strumenti interoperabili che migliorano l'acquisizione di fatturato e l'efficienza delle strutture. Il check-in e la verifica dell'identità sono oggi più automatizzati, garantendo arrivi più fluidi e riducendo le code alla reception, riducendo al contempo la dipendenza dai processi manuali. L'integrazione dei dati tra sistemi di gestione della proprietà, canali e CRM supporta offerte mirate e acceleratori di punti fedeltà che possono aumentare la conversione diretta. L'analisi dei dati risultante aiuta i team a perfezionare i contenuti e i prezzi dinamici sui canali brand.com e app senza sovraesporre gli sconti su siti di terze parti. Il risultato è un mix di canali più sano che migliora la redditività e il valore del marchio nel mercato alberghiero di Singapore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Marina Bay e Downtown Core hanno conquistato il 38.77% del mercato alberghiero di Singapore nel 2025, una concentrazione trainata da strutture di punta e da grandi strutture MICE che supportano un potere di determinazione dei prezzi premium. Si prevede che Changi e la costa orientale cresceranno a un CAGR dell'8.66% fino al 2031, con l'espansione dell'aviazione e delle crociere, supportate da piani infrastrutturali a lungo termine. Orchard Road ha sfruttato il commercio al dettaglio e la ristorazione per attrarre viaggiatori per il tempo libero, mentre quartieri storici come Bugis e Little India hanno attratto visitatori in cerca di valore, i cui soggiorni spesso coincidono con eventi culturali. Sentosa e il Southern Waterfront hanno continuato a beneficiare di attrazioni integrate, sebbene i cicli di ristrutturazione e l'evoluzione del mix di asset abbiano plasmato le dinamiche trimestrali delle quote. L'andamento geografico riflette il modo in cui le infrastrutture e le attrazioni principali orientano la distribuzione della domanda nel mercato alberghiero di Singapore.
L'homeporting delle crociere ha aggiunto un nuovo livello di diversificazione della domanda, evidenziato dall'apertura quinquennale di Disney Adventure a partire da dicembre 2025, che incoraggia i soggiorni pre e post crociera. Le prestazioni aeroportuali sono fondamentali anche per il corridoio della costa orientale, dove i forti flussi di passeggeri sostengono gli hotel che servono partenze anticipate e arrivi tardivi, nonché gli equipaggi. Si prevede che le future fasi di sviluppo aeroportuale miglioreranno la connettività a lungo raggio e rafforzeranno il ruolo di Singapore come hub regionale, una dinamica che moltiplica le opportunità di alloggio oltre il centro città. Questi cambiamenti rafforzano la necessità di investimenti mirati nei quartieri adiacenti a Changi, in grado di cogliere le ricadute della crescita del trasporto aereo e crocieristico. L'impronta regionale continuerà a riequilibrarsi man mano che l'offerta, gli eventi e i piani di trasporto saranno implementati nel mercato alberghiero di Singapore.
Panorama competitivo
L'intensità competitiva rimane elevata anche se i prezzi restano stabili, poiché gli operatori devono competere sulla progettazione dei servizi, sulla sostenibilità e sulle esperienze digitali, piuttosto che solo sulle tariffe. I resort integrati esercitano un'influenza sproporzionata sui segmenti premium e sulla domanda legata agli eventi, il che aumenta il RevPAR nei sottomercati adiacenti durante i periodi di punta. Allo stesso tempo, un'ampia gamma di catene internazionali e forti proprietari nazionali mantiene il mercato moderatamente frammentato, il che incoraggia l'innovazione continua di prodotti e servizi. Le certificazioni di sostenibilità sono ora una leva commerciale tanto quanto un compito di conformità, con molti clienti aziendali che preferiscono hotel certificati per i loro programmi di viaggio. Questi modelli continuano a plasmare le priorità di investimento e le strategie di branding nel mercato alberghiero di Singapore.
La tecnologia è diventata una dimensione competitiva fondamentale, con gli operatori che implementano sistemi di smart building, cucine efficienti e percorsi digitali per gli ospiti per ridurre i costi e migliorare l'esperienza. Casi di studio includono strutture di medie dimensioni che ora gestiscono cucine a basse emissioni di carbonio e utilizzano controlli intelligenti per ottimizzare il riscaldamento e il raffreddamento senza sacrificare il comfort. Anche gli ecosistemi dei marchi sono importanti, poiché i programmi fedeltà possono indirizzare la quota di mercato delle OTA e migliorare i tassi di ripetizione, che a loro volta generano valore aggiunto se abbinati a una personalizzazione basata sui dati. I proprietari con bilanci solidi stanno ricalibrando le spese in conto capitale verso ammodernamenti che riducono il consumo energetico e migliorano l'attivazione degli spazi, piuttosto che verso semplici aggiunte chiave. Questo orientamento supporta una migliore resilienza del flusso di cassa e la differenziazione del marchio nel mercato alberghiero di Singapore.
La scalabilità continua a conferire vantaggi in termini di approvvigionamento e finanziamento, con i veicoli alberghieri quotati che riciclano il capitale per mantenere prodotti competitivi e perseguire una ridistribuzione accrescitiva. Gli aggiornamenti degli investitori provenienti dalle principali piattaforme hanno evidenziato strategie di disinvestimento e reinvestimento che orientano i portafogli verso asset ad alto rendimento e modelli di vita flessibili. Le informative integrate sui resort per il 2025 hanno evidenziato solide performance nel segmento premium-mass e un elevato tasso di occupazione, rafforzando la profondità sostenuta della domanda di lusso fino al 2026. Le roadmap di sostenibilità a livello di portafoglio segnalano inoltre progressi più rapidi verso le certificazioni, che possono sbloccare la domanda aziendale premium e accordi di durata più lunga. L'effetto cumulativo è un mercato in cui capitale, capacità e credibilità si allineano per rafforzare le posizioni di leadership nel mercato alberghiero di Singapore.
Leader del settore alberghiero di Singapore
Ospitalità dell'Estremo Oriente
Gruppo Pan Pacific Hotels
Marina Bay Sands
Resorts World Sentosa
Accor Asia Pacifico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2025: la Disney Adventure della Disney Cruise Line ha intrapreso il suo viaggio inaugurale da Singapore e ha avviato un accordo quinquennale di homeporting esclusivo che dovrebbe estendere i soggiorni prima e dopo la crociera.
- Ottobre 2025: IHG Hotels & Resorts ha nominato l'Holiday Inn Express Singapore Clarke Quay il suo primo hotel Low Carbon Pioneer in Asia, dotato di cucine completamente elettriche, pompe di calore per l'acqua calda e sistemi di costruzione intelligenti.
- Ottobre 2025: Las Vegas Sands ha dichiarato un fatturato netto di 1.436 miliardi di USD per il Marina Bay Sands nel terzo trimestre del 2025, con una vincita record nel gioco d'azzardo di massa e un margine EBITDA del 51.7%, a dimostrazione della resilienza del resort integrato.
- Gennaio 2025: lyf Funan Singapore di CapitaLand Ascott Trust ha iniziato a generare entrate, grazie al suo design di co-living e alla vicinanza alle principali sedi MICE.


Ambito del rapporto sul mercato dell'ospitalità di Singapore
Il settore dell'ospitalità comprende una vasta gamma di professioni basate sui servizi, tra cui strutture ricettive, parchi a tema, agenzie di viaggio, servizi di ristorazione, gestione di eventi, hotel, ristoranti e bar. La ricerca offre un'analisi completa del contesto del settore dell'ospitalità di Singapore, includendo una valutazione delle associazioni di settore, l'economia generale, le tendenze dei mercati emergenti per categoria, i cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato.
Il rapporto sul mercato dell'ospitalità di Singapore è segmentato per tipologia (catene alberghiere, hotel indipendenti), categoria di alloggio (lusso, fascia media e medio-alta, budget ed economy, appartamenti con servizi), canale di prenotazione (digitale diretto, OTA, aziende/MICE, agenti all'ingrosso e tradizionali) e area geografica (Marina Bay/centro città, Orchard Road, Sentosa e lungomare meridionale, Bugis e Little India, Changi e costa orientale, resto di Singapore).
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Marina Bay / Centro città |
| Orchard Road |
| Sentosa e lungomare meridionale |
| Bugis e Little India |
| Changi e costa orientale |
| Resto di Singapore |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Marina Bay / Centro città |
| Orchard Road | |
| Sentosa e lungomare meridionale | |
| Bugis e Little India | |
| Changi e costa orientale | |
| Resto di Singapore |


Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per il mercato alberghiero di Singapore fino al 2031?
Il mercato dell'ospitalità di Singapore ha una dimensione di 23.28 miliardi di dollari nel 2026 e si prevede che raggiungerà i 32.46 miliardi di dollari entro il 2031 con un CAGR del 6.87%, sostenuto da una domanda diversificata tra MICE, tempo libero e soggiorni prolungati.
Quali sono i segmenti in più rapida crescita nel settore dell'ospitalità a Singapore?
Gli appartamenti con servizi sono in testa per tipologia con un CAGR del 9.76%, i budget e gli economy sono in testa per classe con un CAGR dell'8.67%, i lead digitali diretti tra i canali di prenotazione con un CAGR del 12.68% e Changi e la costa orientale sono in testa per area geografica con un CAGR dell'8.66%.
In che modo i canali diretti influiscono sulle prenotazioni negli hotel di Singapore?
I canali digitali diretti cresceranno a un CAGR del 12.68% entro il 2031, poiché i programmi fedeltà, le offerte di abbonamento e le app dei marchi stanno spostando la loro quota dalle OTA, riducendo al contempo le commissioni.
Quale ruolo gioca la sostenibilità nelle prestazioni alberghiere di Singapore?
Gli hotel con certificazioni riconosciute beneficiano di una maggiore domanda aziendale e di una maggiore preferenza da parte dei viaggiatori, con programmi nazionali che supportano operazioni più ecologiche che migliorano i margini e la fiducia nel marchio.
Quali sono le località più importanti per la domanda premium a Singapore?
Marina Bay e Downtown Core concentrano l'offerta premium e l'attività MICE in tutta la città, mentre Changi e East Coast sono destinati a crescere più rapidamente grazie alla connettività basata su aerei e crociere.
In che modo i mega-eventi e gli eventi MICE influenzano la domanda negli hotel di Singapore?
I grandi eventi determinano una compressione a livello cittadino e prezzi più elevati durante le finestre degli eventi, mentre una crescente serie di convention garantisce un carico di base infrasettimanale che supporta le prestazioni durante tutto l'anno.
Pagina aggiornata l'ultima volta il:



