

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.79 miliardo di dollari |
| Dimensione del mercato (2031) | 13.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.21% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Marocco di Mordor Intelligence
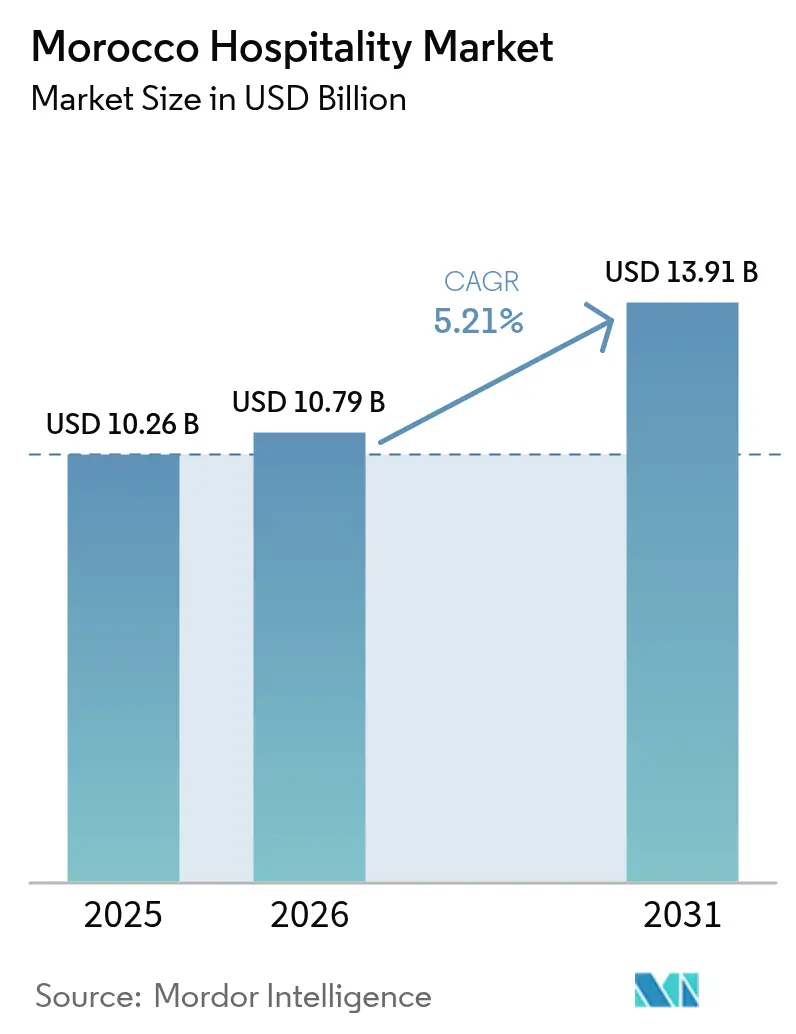
Si prevede che il mercato dell'ospitalità in Marocco crescerà da 10.26 miliardi di dollari nel 2025 a 10.79 miliardi di dollari nel 2026 e raggiungerà i 13.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.21% nel periodo 2026-2031.
La domanda sostenuta proveniente dall'Europa, la rapida espansione delle rotte aeree low-cost e un programma infrastrutturale pre-Mondiale da 5-6 miliardi di dollari sostengono la traiettoria di crescita. Gli incentivi fiscali governativi, le concessioni fondiarie e le garanzie sui prestiti previsti dalla Vision 2026 continuano a stimolare la nuova offerta, mantenendo al contempo la fiducia degli investitori. La spinta verso i visti per nomadi digitali e i formati di soggiorno più lunghi sta rimodellando il mix di alloggi e la domanda di soggiorni prolungati sta offrendo nuovi flussi di entrate. Infine, le strategie multimarca delle catene straniere stanno accelerando gli standard professionali e l'adozione della tecnologia nel mercato dell'ospitalità marocchino [1] Governo del Marocco, "Il settore turistico crea 25 posti di lavoro nel 2023", maroc.ma..
Punti chiave del rapporto
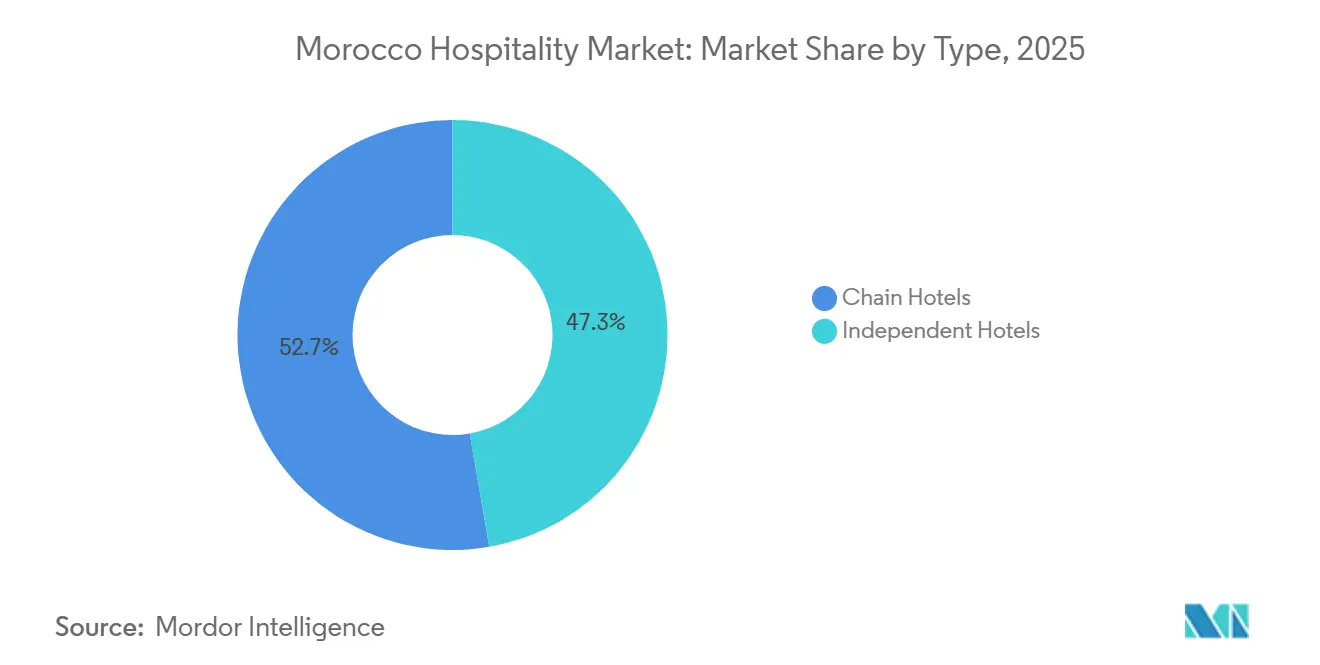
- Per tipologia, nel 52.74 le catene alberghiere rappresentavano il 2025% della quota di mercato dell'ospitalità in Marocco e si prevede che rimarranno il sottosegmento in più rapida crescita con un CAGR dell'9.22% tra il 2026 e il 2031.
- Per categoria di alloggio, le proprietà di fascia media e medio-alta rappresentavano il 39.66% della quota di mercato dell'ospitalità in Marocco nel 2025, mentre si prevede che gli appartamenti con servizi cresceranno più rapidamente con un CAGR dell'10.74% durante il periodo di previsione.
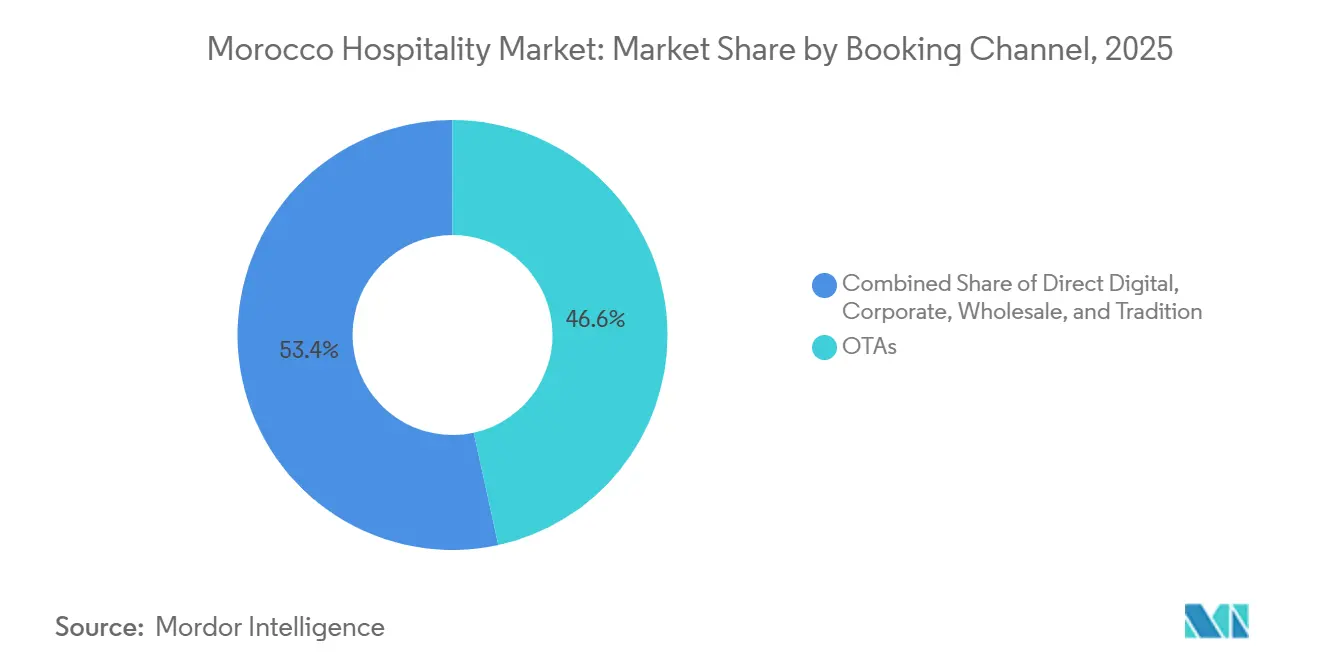
- Per canale di prenotazione, nel 46.58 le OTA hanno conquistato il 2025% del mercato alberghiero marocchino, ma si prevede che i canali digitali diretti si espanderanno al ritmo più sostenuto, registrando un CAGR del 12.08% entro il 2031.
- Per regione geografica, Marrakech-Safi ha contribuito al 26.92% della quota di mercato dell'ospitalità in Marocco nel 2025, mentre si prevede che Souss-Massa sarà la regione in più rapida crescita con un CAGR del 9.25% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Marocco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tabella di marcia governativa per il turismo: espansione della capacità di destinazione internazionale | + 1.2% | Nazionale, con investimenti concentrati a Casablanca, Marrakech, Rabat, Agadir, Tangeri e Fez. | A breve termine (≤ 2 anni) |
| Beni culturali a supporto del coinvolgimento dei visitatori durante tutto l'anno. | + 0.7% | Nazionale, con gruppi di patrimonio primario a Fez, Marrakech, Essaouira, Tetouan e Aït Ben Haddou | Medio termine (2–4 anni) |
| Crescita dei corridoi turistici costieri lungo le regioni atlantiche e mediterranee. | + 0.8% | Nazionale, con un attivo sviluppo lungo la costa atlantica ad Agadir, Essaouira e lungo il corridoio mediterraneo a Tangeri e nella baia di Tamuda. | Medio termine (2–4 anni) |
| Il turismo d'avventura e quello nel deserto creano nuove opportunità di ospitalità. | + 0.6% | Azienda di rilevanza nazionale, con domanda nelle zone di Merzouga, Zagora, Ouarzazate, nei monti dell'Atlante e nelle valli pre-sahariane. | A lungo termine (≥ 4 anni) |
| Posizione strategica tra Europa e Africa a supporto del turismo a corto raggio. | + 0.9% | Nazionale, con una concentrazione di scali principali negli aeroporti di Casablanca, Marrakech, Agadir, Rabat, Tangeri ed Essaouira. | A breve termine (≤ 2 anni) |
| Sviluppo di città turistiche secondarie oltre Marrakech e Casablanca | + 0.5% | Nazionale, con sviluppi emergenti a Tetouan, Chefchaouen, Fez-Meknes, Rabat e Valle del Souss | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tabella di marcia governativa per il turismo: espansione della capacità di destinazione internazionale
Il Ministero del Turismo, dell'Artigianato e dell'Economia Sociale e Solidale del Marocco ha lanciato la Roadmap per il Turismo 2023-2026, stanziando 6.1 miliardi di MAD (0.66 miliardi di dollari USA) per incoraggiare gli investimenti privati nel settore dell'ospitalità e posizionare il Marocco tra le prime 15 destinazioni al mondo. La roadmap inizialmente puntava a 17.5 milioni di turisti, 200,000 nuovi posti di lavoro diretti e indiretti e 120 miliardi di MAD (13.04 miliardi di dollari USA) di entrate turistiche entro il 2026 [2] Governo del Marocco, Roadmap per il Turismo (2023-2026), Ministero del Turismo, dell'Artigianato e dell'Economia Sociale e Solidale, Maroc. ma, 2025. Il Marocco ha ampiamente superato questi parametri di riferimento, sostenendo il suo obiettivo di 26 milioni di turisti entro il 2030. Nell'ambito della roadmap, il Paese è passato dal marketing di singole città allo sviluppo di un ecosistema multi-hub basato su nove cluster di esperienze tematiche e cinque cluster di esperienze trasversali. Significativi interventi di sviluppo infrastrutturale hanno aggiunto oltre 45,000 camere d'albergo, portando la capacità nazionale a oltre 300,000. Il programma Cap Hospitality sostiene inoltre la ristrutturazione di oltre 14,000 camere d'albergo attraverso finanziamenti statali e piani di rimborso fino a 12 anni.
Beni culturali a supporto del coinvolgimento dei visitatori durante tutto l'anno.
Il settore dell'ospitalità marocchino beneficia di una delle più diverse concentrazioni africane di siti del patrimonio culturale riconosciuti dall'UNESCO, con numerosi siti Patrimonio dell'Umanità che attraggono visitatori internazionali durante tutto l'anno. Le medine di Fez, Marrakech, Essaouira, Tetouan ed El Jadida sono siti Patrimonio dell'Umanità UNESCO. Piazza Jemaa el-Fna a Marrakech è stata dichiarata Patrimonio Culturale Immateriale dell'Umanità dall'UNESCO, a testimonianza di pratiche culturali che risalgono a secoli fa. La crescita complessiva del turismo culturale ha contribuito in modo significativo al record di 14.5 milioni di arrivi in Marocco nel 2023 e 17.4 milioni nel 2024, con Marrakech e Fez come principali centri del patrimonio culturale del paese, a dimostrazione del fatto che i siti del patrimonio culturale sono fondamentali per la generazione di domanda e che il turismo culturale offre agli operatori del settore dell'ospitalità una base di domanda più stabile e meno stagionale rispetto al turismo balneare o sportivo. L'UNESCO e la TUI Care Foundation hanno siglato una partnership nel maggio 2026, con l'obiettivo di valorizzare il Ksar Aït Ben Haddou e intensificare il coinvolgimento dei visitatori attraverso itinerari culturali, strumenti di interpretazione digitale, formazione di guide locali e programmi di narrazione. La Medina di Essaouira è stata oggetto di un programma di riqualificazione pluriennale che ha integrato il patrimonio urbano con lo sviluppo del settore alberghiero.
Crescita dei corridoi turistici costieri lungo le regioni atlantiche e mediterranee.
Il Marocco sta espandendo l'ospitalità lungo le sue coste atlantiche e mediterranee attraverso Plan Azur, un programma di sviluppo turistico guidato dal governo e lanciato per sei destinazioni integrate. Il programma ha ripreso slancio in vista del ruolo di co-organizzatore della Coppa del Mondo FIFA 2030 da parte del Regno. Il Mazagan Beach and Golf Resort, sviluppato da Kerzner International per circa 370 milioni di dollari e situato a 75 km da Casablanca, combina alloggi di lusso, infrastrutture per il golf e accesso alla spiaggia. A Essaouira Mogador, un consorzio egiziano-emiratino sta investendo 200 milioni di euro (235.26 milioni di dollari) nella prima fase, con 800 camere previste, di cui 270 dovrebbero essere pronte entro la fine del 2027. [3] Emerging Travel News, “Egypt-UAE Consortium Bets EUR 200 Million on Morocco's Long-Stalled Essaouira Mogador Resort
Il turismo d'avventura e quello nel deserto creano nuove opportunità di ospitalità.
Il deserto del Sahara marocchino è diventato uno dei principali motori di crescita della domanda turistica in Marocco. Nel 2023, i tour nel deserto del Sahara hanno accolto circa 800,000 visitatori, mentre la partecipazione agli sport d'avventura è aumentata del 30%, raggiungendo i 400,000 partecipanti, generando una domanda di ospitalità al di fuori dei tradizionali agglomerati alberghieri urbani. La Roadmap del Turismo del Marocco identifica il "turismo del deserto e delle oasi", incentrato sul Sahara e sulle valli meridionali, come una delle tre catene del valore tematiche, con investimenti infrastrutturali focalizzati su comfort, sicurezza e sostenibilità ecologica. Merzouga si è affermata come polo dell'ecoturismo, con lussuosi campi nel deserto che offrono esperienze culturali berbere, cucina tradizionale e un'atmosfera di tranquillità. Gli itinerari nel deserto che attraversano Zagora e Ouarzazate ospitano pensioni, eco-lodge e soggiorni in kasbah storiche. Anche i monti dell'Atlante offrono rifugi di montagna, ritiri ecoturistici e strutture benessere.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata esposizione ai cicli del turismo internazionale e agli shock della domanda esterna | -0.8% | A livello nazionale, la vulnerabilità è massima a Casablanca, Marrakech e Tangeri. | A breve termine (≤ 2 anni) |
| L'aumento dei costi di costruzione e di gestione mette sotto pressione la redditività del settore alberghiero. | -0.6% | Deficit nazionali acuti al di fuori di Marrakech, Casablanca, Agadir e Tangeri | Medio termine (2–4 anni) |
| Lo sviluppo disomogeneo del turismo tra le regioni limita il potenziale di mercato. | -0.5% | A livello nazionale, disparità tra i corridoi atlantico-mediterranei e le regioni interne/meridionali. | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di personale qualificato nel settore dell'ospitalità. | -0.5% | Nazionale, pronunciato a Fez-Meknes, Tetouan, Oujda e nelle zone rurali di ecoturismo | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata esposizione ai cicli del turismo internazionale e agli shock della domanda esterna
Il settore alberghiero marocchino rimane esposto ai cicli del turismo internazionale, poiché dipende fortemente dai visitatori provenienti dai mercati europei. Durante il periodo del COVID-19, gli arrivi turistici internazionali sono diminuiti drasticamente, evidenziando un profilo di vulnerabilità "medio-alto". Il Policy Center for the New South ha identificato hotel e ristoranti come il settore economicamente più vulnerabile del Marocco durante i lockdown, con Casablanca, Tangeri e Marrakech tra le città più colpite. La Confederazione Nazionale del Turismo ha stimato ingenti potenziali perdite di valuta estera in assenza di misure di ripresa, mentre il governo ha stanziato fondi di emergenza. Una ricerca condotta utilizzando un modello autoregressivo vettoriale (VAR) ha inoltre rilevato che la crisi finanziaria globale, gli eventi climatici, i tassi di cambio e l'inflazione nei mercati di origine hanno influenzato la domanda turistica. L'obiettivo di arrivi turistici futuri del Marocco rimane esposto a rischi esterni.
Lo sviluppo disomogeneo del turismo tra le regioni limita il potenziale di mercato.
L'attività turistica e le infrastrutture ricettive del Marocco rimangono concentrate a Marrakech, Agadir e Casablanca, mentre le regioni periferiche, rurali e montuose sono in ritardo in termini di investimenti, capacità ricettiva e afflusso di visitatori. Una ricerca del Policy Center for the New South evidenzia persistenti disparità regionali, con le regioni costiere che dominano la produzione economica e le infrastrutture, mentre le province interne e meridionali sono indietro in termini di occupazione, investimenti e servizi. Ciò limita l'espansione geografica del mercato dell'ospitalità. Nella regione della costa orientale del Mediterraneo, gli investimenti cumulativi nel turismo hanno superato i 6.1 miliardi di dollari USA fino al 2020, ma non hanno sostenuto la crescita regionale a causa della stagionalità e dei limitati benefici occupazionali. [4] Loro Journals, “The Economic and Social Impacts of Tourism in Canada: A Sustainable Development Perspective,” Economics, Management and Sustainability Journal, Vol. 10, No. 2, 2025.
Analisi del segmento
Per tipo: le catene alberghiere guidano il consolidamento del mercato
I marchi delle catene alberghiere detenevano il 52.74% della quota di mercato dell'ospitalità in Marocco nel 2025 e si prevede che cresceranno a un CAGR del 9.22% fino al 2031, surclassando la categoria indipendente. Questa leadership deriva dal lancio di marchi multimarca da parte di gruppi come Accor, che offre hotel di lusso, di fascia media ed economica a fasce di prezzo generali, e Marriott, la cui pipeline in Africa assegna un elevato peso strategico al Marocco. Gli operatori delle catene alberghiere sfruttano gli acquisti centralizzati, i programmi fedeltà e gli uffici vendite globali per aumentare il RevPAR, riducendo la portata distributiva degli hotel tradizionali a conduzione familiare.
Le strutture indipendenti, che rappresentano ancora il 44% delle camere, stanno cedendo sempre più il controllo tramite accordi di gestione o franchising per accedere a canali di domanda più ampi. I marchi incentrati sulla conversione che promettono sovrapposizioni di spesa minima stanno guadagnando terreno tra i riad più datati e gli hotel cittadini. La localizzazione rimane un elemento di differenziazione per le boutique indipendenti, sebbene certificazioni di sostenibilità e concetti esperienziali siano essenziali per mantenere la propria rilevanza. Nel corso delle previsioni, le affiliazioni a catene organizzeranno ulteriormente il mercato alberghiero marocchino, migliorando i benchmark operativi e la fiducia degli investitori, preservando al contempo l'autenticità culturale attraverso modelli di soft-brand.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria di alloggio: gli appartamenti con servizi guidano la crescita
Gli appartamenti con servizi hanno registrato la crescita più rapida, con un CAGR del 10.74%, trainati dai nomadi digitali, dalle assegnazioni aziendali a lungo termine e dai professionisti della diaspora in trasferimento. Progetti come il Citadines Almaz Casablanca hanno aperto nel 2025 con 61 unità progettate per soggiorni superiori a un mese, e sono previste ulteriori aperture a Marrakech, Rabat e Tangeri.
Gli hotel di fascia media e medio-alta mantengono la presenza maggiore, con il 39.66% del mercato alberghiero marocchino nel 2025, al servizio di viaggiatori europei attenti ai costi e di fasce di reddito medio nazionali in crescita. Gli hotel di lusso continuano a generare il 31.5% del fatturato, grazie a riad storici, golf resort e offerte residenziali di marca. I segmenti budget ed economy rimangono vitali per i gruppi turistici nazionali, ma subiscono la pressione sui margini dovuta ai costi del lavoro e alle utenze. Si prevede che il passaggio a unità residenziali flessibili ricalibrerà il mix di prodotti nei centri urbani e nei cluster costieri.
Per canale di prenotazione: l'accelerazione digitale diretta sfida il predominio delle OTA
Le OTA hanno mantenuto una quota del 46.58% nel 2025, ma il loro predominio si sta gradualmente riducendo man mano che gli hotel rafforzano i siti web con motori di tariffazione in tempo reale e pagamenti mobili senza intoppi. Si prevede un CAGR del 12.08% per le prenotazioni digitali dirette fino al 2031, supportato dai miglioramenti nelle interfacce in arabo e francese e dagli sconti riservati ai soci fedeltà. I canali corporate/MICE offrono un'attività prevedibile nei giorni feriali a Casablanca e Rabat, a vantaggio di grandi blocchi di camere e affitti di spazi per riunioni.
I canali di vendita all'ingrosso e le agenzie tradizionali continuano a promuovere i viaggi di gruppo attraverso circuiti multi-città, ma subiscono pressioni sulle commissioni. Gli hotel stanno ora offrendo pacchetti di servizi aggiuntivi come trasferimenti aeroportuali, tour culturali e crediti per la spa, per incentivare gli ospiti a prenotare direttamente, riducendo il costo complessivo della vendita e arricchendo la proprietà dei dati, un vantaggio competitivo fondamentale nel mercato alberghiero marocchino.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Marrakech-Safi manterrà una quota del 26.92% nel 2025, con le sue esperienze incentrate sulla medina che garantiscono tariffe notturne premium, che consolidano le prestazioni di lusso. Le crescenti frequenze aeree da Parigi, Londra e Madrid rafforzano ulteriormente la stabilità dell'occupazione durante le stagioni. I nuovi resort suburbani con componenti integrate di golf e benessere stanno stimolando segmenti di svago incrementali, bilanciando il patrimonio storico all'interno delle mura cittadine. L'espansione del centro congressi prevista per il 2025 amplierà l'utilizzo aziendale nei giorni feriali, uniformando i flussi di entrate durante tutto l'anno.
Casablanca-Settat si distingue come il polo economico del Marocco, rafforzato dal suo ruolo di capitale commerciale del Paese e sede di un importante aeroporto. Importanti ristrutturazioni alberghiere e ampliamenti di condotte si integrano con le riunioni finanziarie della Banca Mondiale e i crescenti eventi fintech, rafforzando l'occupazione infrasettimanale. I progetti sul lungomare stanno abbinando torri di uffici e hotel, sfumando i confini tra vita privata, lavoro e svago e prolungando la durata del soggiorno dei visitatori oltre i tradizionali schemi commerciali.
Souss-Massa è in testa alla crescita futura con un CAGR del 9.25% nel periodo 2026-2031, basato sulle spiagge atlantiche adatte al surf, sugli inverni miti e sulla crescente domanda di charter in Europa. I resort integrati su larga scala di Taghazout e Imi Ouaddar stanno integrando impianti di desalinizzazione per mitigare la carenza idrica, in linea con i rigorosi requisiti ESG. Sport d'avventura, circuiti eco-turistici nell'Anti-Atlante e festival culturali ad Agadir stanno diversificando l'offerta. L'evoluzione delle infrastrutture della regione alimenta un circolo virtuoso di investimenti e domanda, sottolineando la sua enorme influenza sul mercato alberghiero marocchino.
Panorama normativo
In Marocco, la regolamentazione delle strutture ricettive turistiche si basa principalmente sulla Legge 80.14, i cui testi attuativi sono stati aggiornati attraverso un nuovo quadro unificato di classificazione e qualità, pubblicato nel maggio 2025 per le diverse categorie di alloggi turistici, estendendosi anche a strutture diverse dai tradizionali hotel. Il sistema rivisto utilizza griglie di valutazione dettagliate (da circa 235 a 387 criteri per categoria), sviluppate in collaborazione con l'Organizzazione delle Nazioni Unite per il Turismo, e introduce valutazioni a tempo limitato, con revisioni ogni 7 anni per le nuove strutture e ogni 5 anni per quelle già esistenti.
A partire dal 2026, la conformità e la garanzia della qualità si sono avvicinate al monitoraggio continuo, con l'avvio da parte del Ministero del Turismo di ispezioni a sorpresa presso le strutture ricettive classificate. Parallelamente alle normative sugli alloggi, sono progrediti anche gli sforzi del governo per formalizzare gli ecosistemi correlati al turismo, tra cui le partnership siglate nel febbraio 2026 per modernizzare il settore dell'artigianato con una componente di supporto dedicata ai servizi digitali del valore di 36 milioni di MAD, rafforzando la spinta normativa e istituzionale verso standard professionali in tutto il settore turistico.
Analisi della catena del valore
La filiera dell'ospitalità in Marocco inizia con l'acquisizione dei terreni, l'ottenimento dei permessi e la strutturazione del progetto (spesso con il supporto di agevolazioni statali), seguita da progettazione e costruzione, allestimento e approvvigionamento (arredi e materiali di consumo), reclutamento e formazione del personale prima dell'apertura, e infine dalla gestione operativa che comprende camere, ristorazione, eventi e servizi accessori. Programmi pubblici e organismi di settore influenzano molteplici anelli di questa filiera, dal sostegno agli investimenti e alla ristrutturazione nell'ambito di iniziative come Cap Hospitality (credito agevolato statale per l'ammodernamento delle strutture ricettive) allo sviluppo della forza lavoro attraverso partnership con istituti di formazione come OFPPT, che il Ministero del Turismo ha collegato alla riqualificazione professionale del settore, in linea con il quadro di classificazione aggiornato.
La distribuzione e la generazione della domanda avvengono sempre più tramite OTA, canali digitali diretti, intermediari aziendali/MICE e collegamenti aerei, con gli operatori che utilizzano sistemi di fidelizzazione e gestione delle entrate per migliorare i rendimenti e ridurre i costi di vendita. I principali punti critici si trovano negli approvvigionamenti e nelle competenze: la catena di fornitura HoReCa rimane dipendente dalle importazioni per attrezzature e servizi specializzati, il che aumenta i costi e i tempi di consegna e accresce la necessità di partner locali per la manutenzione, l'ingegneria e la formazione; sul fronte dell'offerta, la facilitazione degli investimenti rimane centrale. SMIT evidenzia un ampio portafoglio di progetti nel 2026 (quasi 700 progetti alberghieri, circa 26,000 nuovi posti letto e 34 miliardi di MAD di investimenti di capitale), sottolineando la portata del coordinamento richiesto tra sviluppatori, finanziatori, appaltatori e operatori.
Panorama competitivo
I principali operatori hanno conquistato una quota significativa del mercato nel 2024, riflettendo un mercato moderatamente frammentato con potenziale di consolidamento selettivo. Accor detiene la quota maggiore, trainata dai suoi marchi Sofitel, Novotel, Mercure e ibis, strategicamente posizionati nelle principali città e destinazioni costiere. Marriott segue con una forte presenza attraverso marchi premium come Autograph Collection e Sheraton. Hilton mantiene una solida posizione con la sua offerta full-service e di servizi di lusso, in particolare in espansione a Rabat e Laâyoune.
L'implementazione di tecnologie basate su sistemi di gestione immobiliare basati su cloud, l'ottimizzazione dei ricavi basata sull'intelligenza artificiale e l'accesso senza chiave tramite dispositivi mobili stanno ampliando il divario tra catene di grandi marchi e indipendenti. Eppure, i proprietari locali continuano a detenere preziosi beni nella medina, spesso operando con accordi di gestione a basso impatto patrimoniale che garantiscono una distribuzione globale preservando al contempo l'estetica del patrimonio marocchino. Esistono spazi vuoti nelle città secondarie di Oujda, Beni-Mellal ed Errachidia, dove la limitata offerta internazionale si interseca con l'aumento dei viaggi nazionali e delle sovvenzioni per le infrastrutture.
L'imminente Coppa del Mondo del 2030 impone un maggiore rispetto di norme in materia di sicurezza, accessibilità e sostenibilità, favorendo i gruppi alberghieri con un capitale elevato in grado di finanziare le ristrutturazioni. L'obiettivo di Radisson di 25 hotel e la strategia mirata di Ascott di puntare sugli appartamenti con servizi alberghieri sono esempi di ingressi strategici che sfruttano le curve di domanda per soggiorni prolungati. La razionalizzazione competitiva è quindi destinata a orientare il mercato alberghiero marocchino verso una maggiore concentrazione, sebbene gli hotel indipendenti boutique che mantengono esperienze autentiche continueranno a servire segmenti di nicchia redditizi.
Leader del settore alberghiero in Marocco
Accorhotels
Marriott International
Hilton Worldwide
Radisson Hotel Group
Four Seasons Hotels & Resorts
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Pickalbatros Holding si è assicurata un finanziamento di 200 milioni di dollari dalla Banca Mondiale a sostegno della sua strategia di espansione alberghiera in Marocco. La struttura di finanziamento supporta acquisizioni e ammodernamenti, rafforzando il percorso per un'accelerazione delle attività di ampliamento della capacità e di ristrutturazione in vista dei principali cicli di domanda legati a eventi speciali.
- Aprile 2026: Accor e Risma hanno annunciato un rafforzamento della partnership strategica in Marocco, che prevede l'apertura di un nuovo Sofitel a Tangeri (prevista per il 2029), un programma di ristrutturazione delle strutture esistenti e la creazione di un'Accademia di Formazione per il Turismo e l'Ospitalità. Il pacchetto coniuga la crescita del marchio con l'ammodernamento delle proprietà e lo sviluppo dei talenti, elevando gli standard operativi e rafforzando il posizionamento multimarca di Accor nelle principali città.
- Dicembre 2024: Hilton ha siglato accordi con nove strutture in Marocco, appartenenti a sette diversi marchi, aggiungendo oltre 1,300 camere e creando circa 1,500 posti di lavoro. L'espansione multimarca ha ampliato la presenza di Hilton in diversi segmenti di mercato e ha aumentato la pressione competitiva sugli operatori indipendenti, spingendoli a modernizzare la distribuzione, gli standard di servizio e la qualità delle strutture.


Ambito del rapporto sul mercato dell'ospitalità in Marocco
L'ospitalità implica l'accoglienza e l'intrattenimento degli ospiti in un modo che assicuri che si sentano ben accuditi. Sfrutta l'atmosfera, il servizio e i prodotti o i comfort per offrire agli ospiti la migliore esperienza possibile. Il mercato dell'ospitalità in Marocco è segmentato per tipo e segmento. Per tipo, il mercato è segmentato in catene alberghiere e hotel indipendenti. Per segmento, il mercato è segmentato in appartamenti con servizi, hotel economici e low cost, hotel di fascia media e medio-alta e hotel di lusso. Il rapporto offre dimensioni di mercato e previsioni per il settore dell'ospitalità marocchina in valore (USD) per tutti i segmenti sopra indicati.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Casablanca-Settat |
| Marrakesh-Safi |
| Rabat-Sale-Kenitra |
| Fez-Meknes |
| Tangeri-Tétouan-Al Hoceima |
| Massa di Souss |
| Resto del Marocco |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Casablanca-Settat |
| Marrakesh-Safi | |
| Rabat-Sale-Kenitra | |
| Fez-Meknes | |
| Tangeri-Tétouan-Al Hoceima | |
| Massa di Souss | |
| Resto del Marocco |


Domande chiave a cui si risponde nel rapporto
Qual è il CAGR previsto per il mercato alberghiero in Marocco fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 5.21%, passando da 10.79 miliardi di dollari nel 2026 a 13.91 miliardi di dollari nel 2031.
Quale categoria di alloggio sta crescendo più velocemente?
Gli appartamenti con servizi registrano le prospettive più positive, con un CAGR del 10.74% grazie alla domanda dei nomadi digitali e degli ospiti aziendali che soggiornano a lungo.
Quale quota di mercato detengono attualmente le catene alberghiere?
I marchi delle catene hanno rappresentato il 52.74% dei ricavi delle camere nel 2025 e sono pronti a registrare ulteriori guadagni con l'apertura dei progetti in corso.
Quale regione offre il potenziale di crescita più elevato?
Souss-Massa è in testa con una previsione di CAGR del 9.25%, sfruttando lo sviluppo delle spiagge atlantiche e il nuovo ponte aereo.
Perché le prenotazioni digitali dirette stanno prendendo piede?
Gli hotel stanno investendo in siti web mobili senza soluzione di continuità e in programmi fedeltà, stimolando un CAGR del 12.08% per i canali diretti e riducendo al contempo le commissioni OTA.
Quale impatto avrà la Coppa del Mondo del 2030 sul settore alberghiero in Marocco?
5-6 miliardi di dollari di ammodernamenti degli stadi e dei trasporti amplieranno la capacità, attireranno nuovi visitatori e stimoleranno l'occupazione a lungo termine nelle città ospitanti.
Pagina aggiornata l'ultima volta il:



