

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 53.11 miliardo di dollari |
| Dimensione del mercato (2031) | 77.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.76% CAGR |
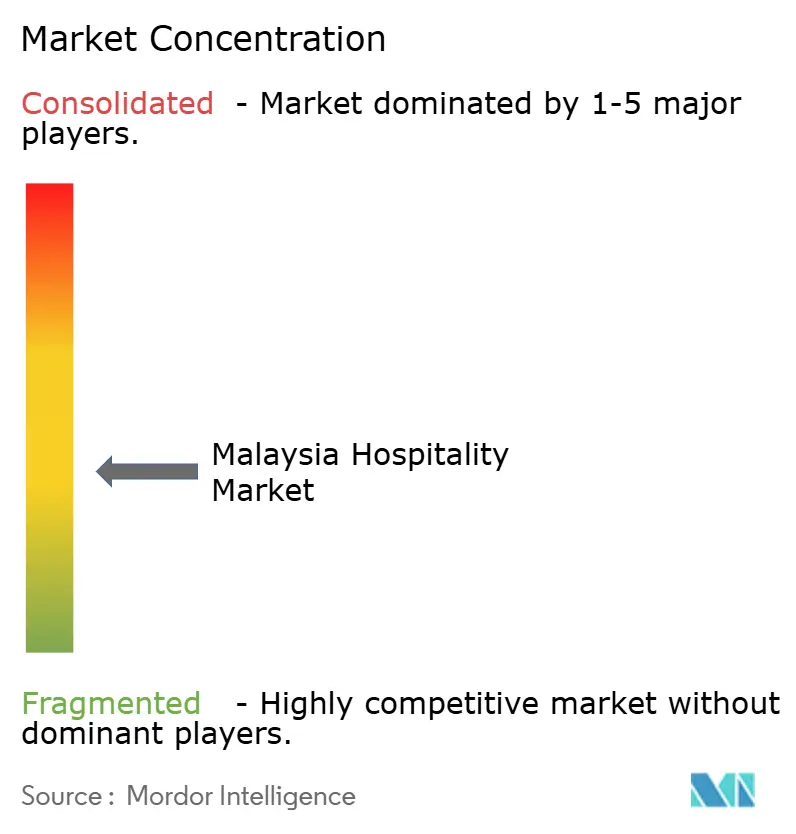
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Malesia di Mordor Intelligence
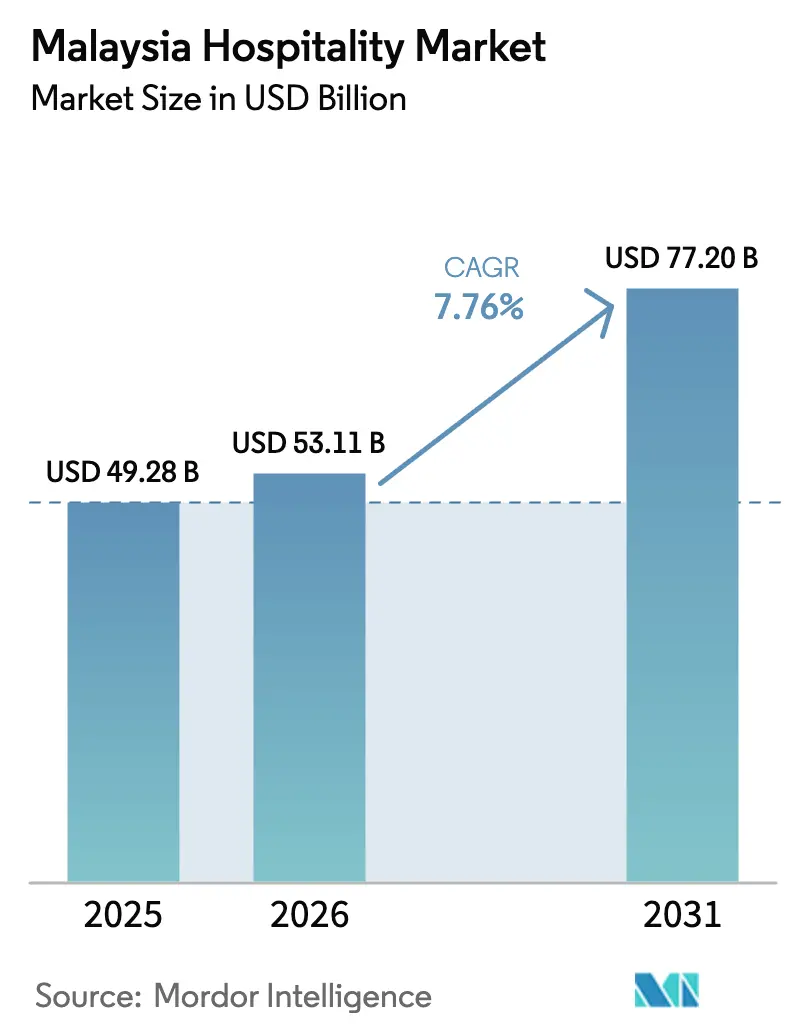
Nel 2025, il mercato dell'ospitalità in Malesia è stato valutato a 49.28 miliardi di dollari e si stima che crescerà da 53.11 miliardi di dollari nel 2026 a 77.20 miliardi di dollari entro il 2031, con un CAGR del 7.76% nel periodo di previsione (2026-2031).
Il percorso di crescita è in linea con l'impegno finanziario del programma Visit Malaysia 2026, l'accelerazione dell'offerta di lusso a Kuala Lumpur e Penang e importanti progetti di trasporto che migliorano l'accesso alle città secondarie lungo l'ECRL e l'RTS Link. Gli operatori si stanno orientando verso ecosistemi di fidelizzazione, vendite digitali dirette basate sull'intelligenza artificiale e un posizionamento premium per migliorare la qualità dei ricavi, moderando al contempo i costi di acquisizione. Il mercato alberghiero malese beneficia di una politica chiara in materia di promozione turistica e di infrastrutture, che riduce gli attriti di viaggio ed estende la dispersione dei visitatori oltre i principali hub. Questi fattori favorevoli posizionano gli asset di lusso e di fascia alta per aumentare le tariffe senza frenare la domanda, mentre l'offerta si amplia nei centri cittadini e nei corridoi turistici.
Punti chiave del rapporto
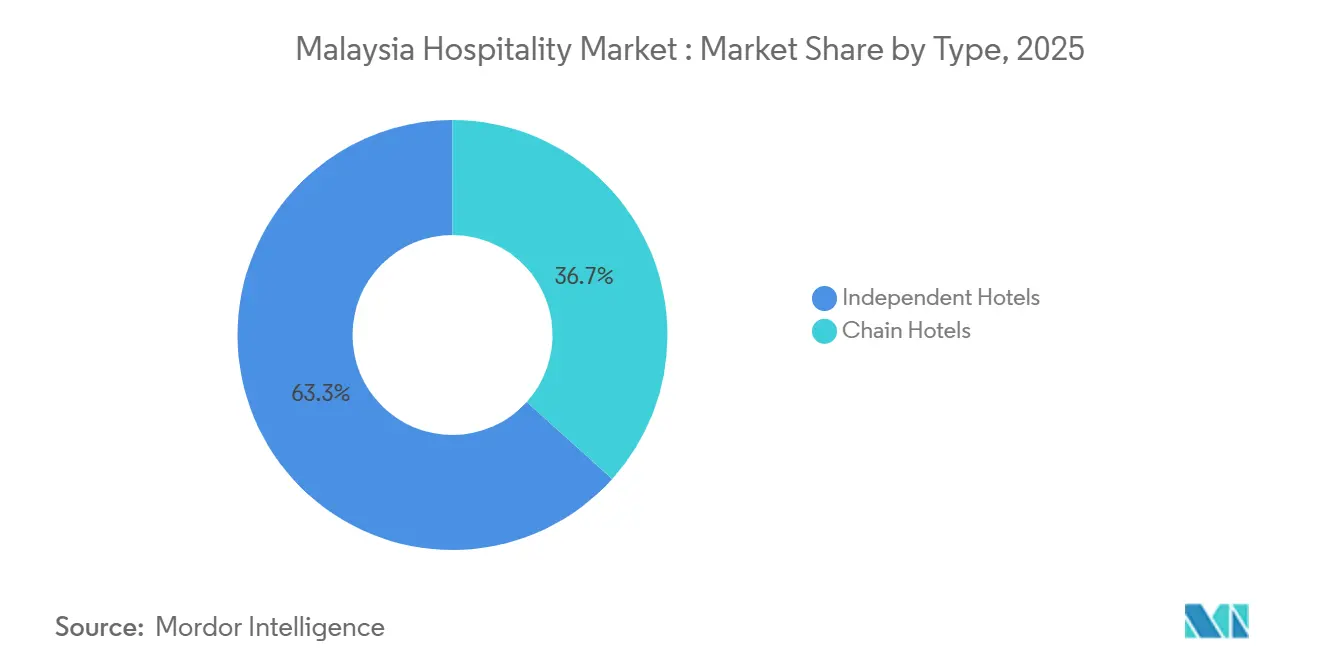
- Per tipologia, nel 2025 gli hotel indipendenti erano in testa con il 63.32% della quota di mercato dell'ospitalità in Malesia, mentre si prevede che gli hotel a catena registreranno l'espansione più rapida, con un CAGR del 10.75% fino al 2031.
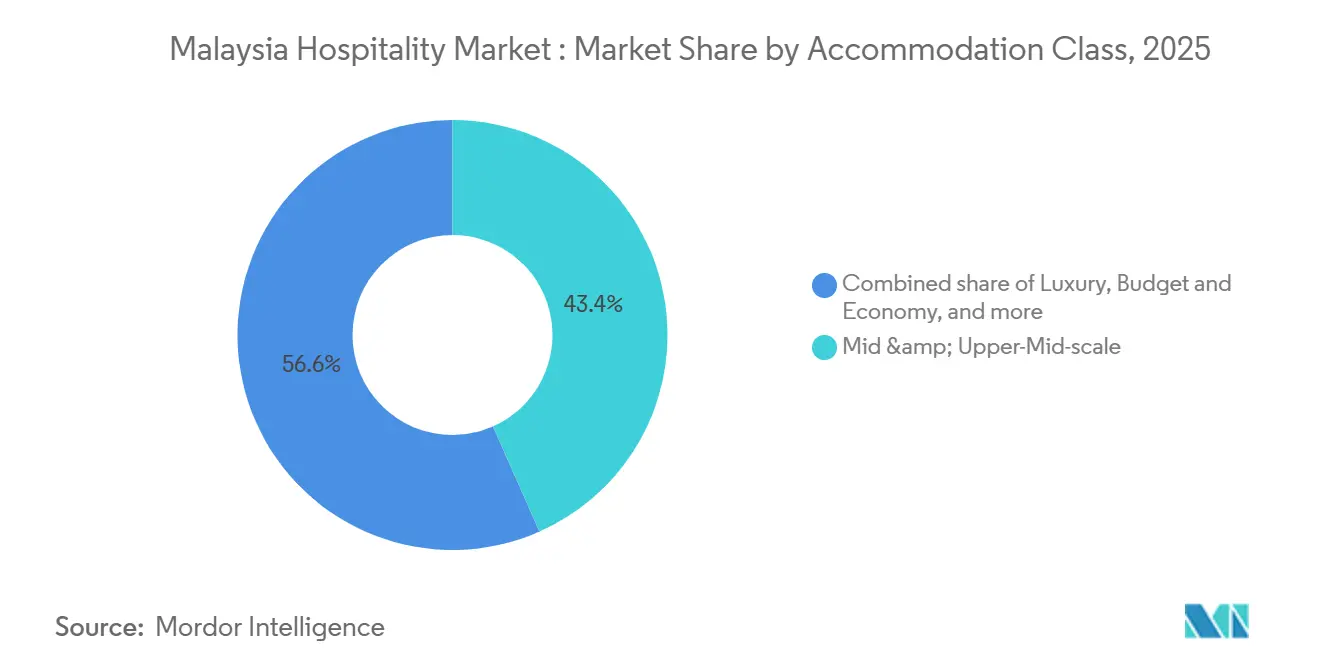
- Per categoria di alloggio, nel 2025 le strutture di fascia media e medio-alta rappresentavano il 43.37% della quota di mercato dell'ospitalità in Malesia, mentre il segmento di lusso è destinato a crescere più rapidamente, con un CAGR del 13.74% fino al 2031.
- In base al canale di prenotazione, nel 2025 le OTA detenevano il 57.35% della quota di mercato dell'ospitalità in Malesia, mentre si prevede che i canali digitali diretti cresceranno più rapidamente, con un CAGR del 15.73% entro il 2031.
- In termini geografici, la Malesia centrale ha mantenuto il 49.37% della quota di mercato dell'ospitalità malese nel 2025, mentre la Malesia orientale è destinata a espandersi più rapidamente, con un CAGR dell'11.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Malesia
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La spinta turistica post-COVID "Visit Malaysia 2026" | + 1.8% | Global | A breve termine (≤ 2 anni) |
| Accelerazione del canale di vendita del lusso a Kuala Lumpur e Penang | + 1.5% | Centrale, Settentrionale | Medio termine (2-4 anni) |
| Il predominio delle OTA aumenta la conversione delle notti in camera | + 1.2% | Globale, in particolare centro-meridionale | A breve termine (≤ 2 anni) |
| Implementazione di infrastrutture (RTS Link, ECRL), sblocco di città secondarie | + 1.6% | Meridionale (RTS), Costa orientale (ECRL) | Medio termine (2-4 anni) |
| Resort di nicchia certificati ESG che catturano ADR premium | + 0.8% | Malesia centrale e orientale, in particolare resort di lusso | Medio termine (2-4 anni) |
| Hotel a tema e-sport che soddisfano la domanda dei millennial | + 0.4% | Centrale, Meridionale (Melaka) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La spinta turistica post-COVID "Visit Malaysia 2026" porta con sé impegno fiscale e liberalizzazione dei visti
Visit Malaysia 2026 è supportato da 135.7 milioni di dollari (550.0 milioni di MYR) in finanziamenti promozionali e 27.1 milioni di dollari (110.0 milioni di MYR) per le infrastrutture, il che segnala l'impegno fiscale per la ripresa della domanda e il marketing della destinazione [1] Ministero delle Finanze della Malesia, "Discorso sul bilancio 2025", investmalaysia.gov.my . La campagna ha iniziato le operazioni presso l'aeroporto internazionale di Kuala Lumpur e i principali punti di ingresso a livello nazionale il 1° gennaio 2026, il che segna un'inflessione operativa per la gestione coordinata degli arrivi e l'attivazione degli eventi. Il programma di esenzione dal visto per i cittadini cinesi è stato esteso di cinque anni, mentre i cittadini indiani possono usufruirne fino al 31 dicembre 2026. I cittadini cinesi idonei possono ora soggiornare in Malesia fino a 90 giorni, in precedenza 30 giorni [2] Fragomen Global, "Malaysia: Visa Exemption Implemented for Chinese and Indian Nationals", fragomen.com . Il lancio si allinea inoltre con un calendario di eventi culturali e festivi a livello nazionale che spostano la domanda di pernottamenti nei periodi di bassa stagione e distribuiscono i viaggi oltre i pochi hub del mercato alberghiero malese. Questa chiarezza politica riduce il rischio percepito per gli investimenti alberghieri nei corridoi secondari che beneficiano anche del miglioramento dei trasporti, il che aiuta il mercato alberghiero malese ad attrarre capitali per nuove costruzioni e conversioni.
L'accelerazione del settore del lusso a Kuala Lumpur e Penang ridefinisce i parametri di riferimento del fatturato per camera disponibile
Il programma di sviluppo di Kuala Lumpur comprende 1,970 camere di lusso all'interno di una base di 6,209 camere in costruzione, che aggiunge profondità al Triangolo d'Oro e supporta i tetti tariffari premium nel mercato dell'ospitalità malese [3] CoStar News Team, “Signing of Langham Hotel Signals Luxury Segment's Coming of Age in Kuala Lumpur,” costar.com . Il Park Hyatt Kuala Lumpur ha aperto nell'agosto 2025, all'interno di Merdeka 118 e ha rafforzato il posizionamento della città per i viaggiatori ad alto patrimonio netto e i clienti aziendali globali [4] Hyatt Newsroom, “Park Hyatt Kuala Lumpur Opens in Malaysia,” newsroom.hyatt.com . Un'ulteriore offerta a cinque stelle guidata da Waldorf Astoria Kuala Lumpur e Conrad Kuala Lumpur è destinata ad ampliare la scelta e rafforzare il potere di determinazione dei prezzi guidato dal marchio man mano che il livello del lusso si espande. L'attrattiva delle tariffe di lusso era già evidente quando l'ADR ha raggiunto i 183.52 USD (743.78 MYR) nell'agosto 2024, il che ha supportato un RevPAR di 146.18 USD (592.45 MYR) nei mesi di punta. I progetti in fase di sviluppo e le nuove strutture di lusso a uso misto di Penang completano Kuala Lumpur ed estendono l'attrattiva del segmento premium nella regione settentrionale, supportata da nuovi appartamenti executive e residenze di marca che prolungano i soggiorni.
Il predominio delle OTA aumenta la conversione delle notti in camera, erodendo al contempo i margini degli operatori
Le OTA detenevano il 57.35% della quota di prenotazioni nel 2025, il che ha mantenuto elevato il tasso di occupazione per gli operatori indipendenti e i marchi più piccoli che fanno affidamento sulla domanda aggregata all'interno del mercato alberghiero malese. La struttura delle commissioni aumenta i costi di acquisizione e comprime i profitti per i segmenti sensibili al prezzo, il che riduce i fondi disponibili per la ristrutturazione o gli investimenti digitali durante la ripresa. I costi diretti per l'ottimizzazione dei siti web e l'elaborazione dei pagamenti possono essere significativamente inferiori alle commissioni tipiche delle piattaforme, il che aumenta l'ADR netto con il riequilibrio del mix di canali nel mercato alberghiero malese. Man mano che gli operatori recuperano i dati dei clienti attraverso le prenotazioni dirette, sbloccano un remarketing mirato che migliora i tassi di ripetizione e riduce la dipendenza dagli intermediari nel tempo.
L'implementazione delle infrastrutture sblocca le città secondarie e riduce gli attriti negli spostamenti
Si prevede che il collegamento RTS Johor Bahru-Singapore trasporterà 10,000 passeggeri all'ora per direzione e ridurrà i tempi di percorrenza transfrontalieri a 5 minuti, aumentando così i flussi nei giorni feriali e nei fine settimana verso i nodi alberghieri di Johor. L'East Coast Rail Link, lungo 665 chilometri, ridurrà i tempi di percorrenza da Gombak a Kota Bharu a 4 ore, aprendo l'accesso tutto l'anno a destinazioni balneari e naturalistiche tra Pahang, Terengganu e Kelantan. Entro il 2030, si prevede che l'ECRL trasporterà una quota considerevole dei passeggeri dell'aeroporto internazionale di Kuala Lumpur sulla costa orientale, migliorando la dispersione e supportando lo sviluppo di nuovi hotel in prossimità delle stazioni nel mercato alberghiero malese. Questi collegamenti riposizionano le città secondarie in destinazioni pratiche per soggiorni di breve durata per professionisti con sede a Singapore e residenti della Klang Valley, il che aggiunge nuova domanda indirizzabile. Gli sviluppatori allineeranno le condutture ai nodi di transito per catturare i flussi di pendolari, aziende e turisti all'inizio delle operazioni.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inflazione del costo del lavoro dopo l'aumento del salario minimo del 2024 | -0.8% | A livello nazionale, acuto per gli hotel economici indipendenti | A breve termine (≤ 2 anni) |
| Elaborazione lenta dei visti per i mercati emergenti | -0.3% | Globale, con particolare impatto sui mercati africani e sud asiatici | A breve termine (≤ 2 anni) |
| La rapida densificazione degli hotel mette a dura prova i servizi pubblici urbani | -0.5% | Centrale (Triangolo d'Oro di Kuala Lumpur), Settentrionale (George Town, Gurney Drive) | Medio termine (2-4 anni) |
| Le elevate commissioni delle OTA riducono i margini degli indipendenti | -0.6% | A livello nazionale, acuto per le proprietà indipendenti senza potere di determinazione dei prezzi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'inflazione del costo del lavoro dopo l'aumento del salario minimo del 2024 comprime i margini operativi del segmento di bilancio
Il 1° febbraio 2025, il salario minimo in Malesia è aumentato a 419.46 USD (1,700 MYR) al mese per i datori di lavoro con cinque o più dipendenti, per poi essere esteso a tutti i datori di lavoro il 1° agosto 2025, con un conseguente aumento dei costi fissi del lavoro in tutte le categorie alberghiere. Gli hotel indipendenti con budget limitato risentono della pressione maggiore, poiché il costo del libro paga può superare il 30% delle spese operative e la sensibilità al prezzo sulle piattaforme limita il margine di manovra per gli aumenti tariffari nel mercato alberghiero malese. Gli operatori stanno implementando corsi di formazione incrociata per consentire il multitasking, installando chioschi per il check-in automatico e ridistribuendo i pool di costi di servizio per ridurre lo shock sulla retribuzione netta, gestendo al contempo i livelli di personale. Gli hotel di lusso e di fascia alta hanno una maggiore flessibilità di determinazione dei prezzi per proteggere i margini, il che crea un divario di performance sempre più ampio tra le diverse categorie del mercato alberghiero malese. Le tempistiche di applicazione e le discussioni progressive sulle politiche salariali definiranno la base di costo a medio termine per le strutture ad alta intensità di manodopera.
La lenta elaborazione dei visti per i mercati emergenti crea attriti nonostante i progressi della liberalizzazione
Le politiche di esenzione dal visto per Cina e India fino alla fine del 2026 riducono l'attrito per due delle principali fonti, ma i richiedenti provenienti da altri mercati emergenti potrebbero dover affrontare finestre di elaborazione incerte che ostacolano i viaggi con breve preavviso. La Malaysia Digital Arrival Card è obbligatoria entro tre giorni dall'arrivo per la maggior parte dei cittadini stranieri, il che aggiunge un passaggio amministrativo che alcuni viaggiatori trovano insolito. I pianificatori aziendali che valutano le conferenze regionali valutano la prevedibilità dei visti insieme alla qualità della sede, il che può spostare gli eventi se il rischio di approvazione è elevato nel mercato alberghiero malese. Una capacità costante delle ambasciate durante i picchi stagionali e linee guida chiare per la documentazione migliorano la conversione degli interessi in prenotazioni. L'effetto netto è che la liberalizzazione dei principali canali di vendita aiuta immediatamente le principali fonti, mentre i mercati più piccoli richiedono formazione sui canali e gestione dei tempi di consegna per garantire la domanda.
Analisi del segmento
Per tipologia: le catene alberghiere sfruttano sistemi standardizzati per catturare la crescita
Gli hotel indipendenti detenevano il 63.32% della quota di mercato dell'ospitalità in Malesia nel 2025, mentre si prevede che gli hotel di catena cresceranno a un CAGR del 10.75% fino al 2031, grazie alla diffusione dei sistemi di brand e della fidelizzazione. L'espansione delle strutture a Kuala Lumpur, Penang e Johor migliora l'accesso a clienti aziendali e MICE che apprezzano il servizio standardizzato e la prevedibilità delle tariffe nel mercato dell'ospitalità malese. Il traguardo di 50 strutture di Marriott a settembre 2024 dimostra come un ampio portfolio e un programma fedeltà approfondiscano il business nei giorni feriali in tutte le città. Le acquisizioni di Hilton nel Sud-Est asiatico sottolineano la propensione per il lusso e il lifestyle, fattori che innalzano i massimali tariffari e stimolano la domanda trainata dai brand. Gli hotel indipendenti difendono le proprie posizioni di nicchia grazie alle risorse storiche e all'immersione locale, ma le commissioni di piattaforma e l'aumento dei costi salariali aumentano l'attrattiva delle conversioni o delle affiliazioni soft-brand nel mercato dell'ospitalità malese.
Con la crescita delle catene nel mercato alberghiero malese, l'approvvigionamento standardizzato e la gestione dei ricavi generano vantaggi in termini di costi e rendimenti difficili da ottenere individualmente. I marchi e le collezioni soft offrono una via di mezzo che preserva l'identità, garantendo al contempo l'accesso alla distribuzione e alla fidelizzazione globali. La piattaforma di IHG esemplifica come i percorsi incentrati sullo sviluppo consentano ai proprietari di riorganizzare e aggiornare le operazioni secondo gli standard contemporanei. Nel periodo di previsione, il capitale istituzionale rimane attratto da modelli asset-light e piattaforme operative brandizzate, che supportano l'aumento di quota del segmento delle catene nel mercato alberghiero malese. Gli hotel indipendenti che affinano il posizionamento e modernizzano la distribuzione possono mantenere le performance, soprattutto nelle destinazioni leisure-first, dove il carattere e la posizione guidano la scelta.


Per classe di alloggio: il livello di lusso supera quello di fascia media grazie all'ADR premium e alla profondità della pipeline
Le strutture di fascia media e medio-alta hanno registrato il 43.37% nel 2025, ma si prevede che la fascia di lusso aumenterà a un CAGR del 13.74% fino al 2031, poiché le aperture di hotel di lusso amplieranno l'offerta premium nel mercato alberghiero malese. L'ADR di lusso a Kuala Lumpur ha raggiunto 183.52 USD (743.78 MYR) nei mesi di punta del 2024 e il RevPAR ha raggiunto 146.18 USD (592.45 MYR), il che indica un margine di guadagno per le tariffe senza perdite di occupazione nella fascia alta. Il debutto del Park Hyatt Kuala Lumpur nel 2025 al Merdeka 118 eleva il profilo ultra-lusso della città e consolida un gruppo di strutture di fascia alta. La combinazione di prodotti premium, benessere e programmi culinari prolunga ulteriormente la durata del soggiorno per i viaggiatori ad alto rendimento nel mercato alberghiero malese.
Gli operatori economici e low cost devono far fronte alla pressione sui salari e sui costi di distribuzione, il che spinge verso l'efficienza dei processi e verso aggiornamenti mirati per sostenere l'integrità tariffaria. Gli appartamenti con servizi mantengono un forte appeal anche in caso di trasferimenti aziendali e viaggi per motivi medici, poiché cucine e lavanderia riducono l'attrito durante i soggiorni prolungati. Le certificazioni ESG e gli interventi di efficientamento rafforzano il posizionamento nei livelli superiori, dove gli acquirenti aziendali richiedono sempre più spesso una sostenibilità documentata nelle richieste di proposta (RFP) nel mercato alberghiero malese. Le dimensioni del mercato alberghiero malese nelle classi premium si espandono con l'apertura di nuove attività, creando una compressione durante gli eventi e i periodi di punta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Di Booking Channel: i canali digitali diretti guadagnano terreno grazie all'intelligenza artificiale e ai programmi fedeltà
Le OTA hanno rappresentato il 57.35% delle prenotazioni nel 2025, mentre si prevede che i canali digitali diretti cresceranno a un CAGR del 15.73%. Gli hotel stanno potenziando la webchat basata sull'intelligenza artificiale, le garanzie di miglior prezzo e i benefit legati alla fidelizzazione per aumentare le conversioni. Le piattaforme delle catene alberghiere riducono i costi di acquisizione e migliorano la raccolta dati indirizzando gli ospiti abituali verso i canali di proprietà attraverso benefit, app e punti. Gli hotel indipendenti si concentrano sull'aggiornamento del sito web, sulla chat e sul miglioramento dei pagamenti per rimanere competitivi e aumentare la tariffa media giornaliera netta (ADR). Un mix equilibrato di canali sta diventando un vantaggio strategico. Le OTA offrono visibilità, mentre i canali di proprietà migliorano la redditività. Gli operatori che utilizzano channel manager, sistemi di pricing dinamico e CRM possono indirizzare un maggior numero di ospiti abituali verso prenotazioni dirette, aumentando il lifetime value. Contenuti, velocità e procedure di pagamento migliorate riducono gli attriti e aumentano i tassi di conversione. Si prevede che la quota delle OTA si stabilizzerà con il maturare delle capacità di prenotazione diretta, soprattutto negli hotel cittadini con solidi programmi fedeltà.
Le prenotazioni aziendali e MICE garantiscono l'occupazione nei giorni feriali e ricavi aggiuntivi derivanti da cibo e bevande (F&B) ed eventi, stabilizzando i flussi di cassa per gli hotel cittadini. Nuove proprietà di lusso a Kuala Lumpur, con ampie sale da ballo e spazi flessibili, attraggono conferenze regionali e lanci di prodotto. Le sedi certificate per la sostenibilità attraggono clienti aziendali con standard documentati. Agenti all'ingrosso e tradizionali supportano le prenotazioni di gruppo da regioni con infrastrutture online limitate, riempiendo i periodi di transizione. Visit Malaysia 2026 incrementa i calendari degli eventi, favorendo gli hotel con spazi meeting flessibili e solide capacità di vendita. I contratti diretti con aziende multinazionali garantiscono la costanza delle tariffe e la ripetizione degli eventi, riducendo la dipendenza dai picchi transitori. Gli investimenti in tecnologia per eventi e operazioni sostenibili migliorano la competitività per le prenotazioni aziendali di alto valore pianificate.
Analisi geografica
La Malesia Centrale deteneva il 49.37% del mercato, supportata da una solida pipeline di hotel di lusso nel Triangolo d'Oro e nel distretto finanziario TRX, rafforzando lo status premium di Kuala Lumpur. Inaugurazioni come il Park Hyatt Kuala Lumpur e marchi emergenti come Waldorf Astoria e Conrad Kuala Lumpur migliorano l'attrattiva per il business e il tempo libero ad alto rendimento. L'aumento dell'offerta di camere evidenzia la necessità di interventi di efficientamento e ammodernamento delle infrastrutture comunali per mantenere la soddisfazione degli ospiti. Una migliore connettività tra gli arrivi aeroportuali e i servizi ferroviari urbani/interurbani contribuisce a disperdere i visitatori verso gli hub vicini.
La Malesia settentrionale amplia la sua offerta, guidata dall'offerta di camere e dalla pipeline di Penang, che soddisfa la domanda di svago, gastronomia e business. Gli sviluppi a uso misto su Gurney Drive, tra cui hotel e appartamenti executive, favoriscono soggiorni più lunghi. La pipeline di resort rinnovata di Langkawi ne aumenta l'attrattiva internazionale per il turismo balneare di lusso. Città secondarie come Ipoh aggiungono inventario di brand per catturare la domanda di business e leisure, diversificando l'offerta. Un'efficace pianificazione del traffico e dei trasporti a George Town e nelle zone costiere è fondamentale per evitare la congestione.
La Malesia meridionale beneficia del collegamento RTS, riducendo i tempi di percorrenza da Johor Bahru a Singapore e aumentando il traffico transfrontaliero per gli hotel in prossimità dei trasporti pubblici. Gli sviluppatori si concentrano su riqualificazioni e conversioni, mentre Melaka combina tradizione e concetti di lifestyle per attrarre viaggiatori più giovani. L'ECRL riduce i tempi di percorrenza da Gombak a Kota Bharu, consentendo il turismo durante tutto l'anno verso destinazioni balneari e naturalistiche. La Malesia orientale registra una rapida crescita con una nuova offerta di marchi a Kota Kinabalu e un riposizionamento incentrato sulla sostenibilità a Miri. Il potenziamento delle infrastrutture e i sistemi di autosufficienza sono essenziali nelle aree con problemi di elettricità e acqua.
Panorama normativo
Il settore dell'ospitalità in Malesia è regolato principalmente dalla Legge sull'industria del turismo del 1992 (Legge 482) e dai relativi regolamenti sussidiari, che disciplinano le licenze e la supervisione delle imprese turistiche. Il Ministero del Turismo, degli Affari Culturali e della Cultura (MOTAC) gestisce anche i quadri normativi per la registrazione, la classificazione e la valutazione delle strutture ricettive turistiche. Le procedure di rilascio delle licenze e le interazioni con il settore sono sempre più digitalizzate attraverso la piattaforma TOURLIST (Malaysia.gov.my), utilizzata per le domande e i rinnovi delle licenze turistiche, compresi i processi relativi alla classificazione degli hotel e altri permessi turistici. Questo approccio rafforza la tracciabilità della conformità da parte degli operatori.
Nel 2026, l'attenzione politica si è concentrata sulla qualità e sugli standard dei servizi in vista di Visit Malaysia 2026, con il MOTAC (Ministero del Turismo, degli Affari Turistici e della Concorrenza) che ha pubblicamente imposto agli hotel a quattro e cinque stelle di rafforzare la responsabilità, gli standard operativi e la disciplina nelle ristrutturazioni. Il MOTAC ha inoltre confermato di star valutando la fattibilità di standardizzare gli orari di check-in e check-out degli hotel attraverso le condizioni di licenza dei consigli locali, il che, se adottato, avrebbe un impatto sulle politiche operative dei fornitori di alloggi. Sul fronte fiscale e di conformità, il regime della tassa sul turismo (TTx) previsto dalla legge sulla tassa sul turismo del 2017 rimane attivo, con l'applicazione guidata dall'ordinanza sulla tassa sul turismo (aliquota fiscale) del 2025 e dalle relative disposizioni pubbliche citate fino alla metà del 2026.
Analisi della catena del valore
La catena del valore dell'ospitalità in Malesia inizia con le politiche, le licenze e il marketing della destinazione, guidati da MOTAC e Tourism Malaysia, che coordinano la programmazione delle campagne, le promozioni all'estero e il coinvolgimento del settore per stimolare la domanda (in particolare nell'ambito del Piano di Marketing di Tourism Malaysia 2022-2026 e dell'attuazione di Visit Malaysia 2026). La domanda confluisce quindi negli intermediari del settore turistico (tour operator e agenzie di viaggio regolamentati dalla Legge sull'Industria del Turismo del 1992), nelle OTA e nei canali digitali diretti, nelle compagnie aeree e nei collegamenti di trasporto terrestre e, infine, negli operatori del settore ricettivo, tra hotel indipendenti e catene alberghiere, che monetizzano i soggiorni attraverso camere, meeting e ristorazione.
Dal lato dell'offerta, proprietari e sviluppatori si occupano di progettazione e allestimento, sistemi tecnologici, arredi e personale operativo, per poi affidare la gestione alberghiera e i sistemi di branding, ove necessario, al fine di fidelizzare la clientela e ampliare la distribuzione. Le partnership tra Tourism Malaysia e i grandi operatori, come la collaborazione strategica con Sunway Hospitality Group, dimostrano come il marketing, gli ecosistemi di fidelizzazione e le missioni di vendita congiunte colleghino la promozione della destinazione a monte con la conversione delle camere a valle. I principali punti critici includono l'inflazione dei costi del lavoro a seguito dell'aumento del salario minimo del 2025 e le dinamiche della distribuzione, dove le commissioni delle OTA esercitano pressione sugli operatori indipendenti, accelerando l'adozione di tecnologie alberghiere, channel manager e funzionalità di prenotazione diretta per proteggere l'ADR netto e i margini.
Panorama competitivo
Il mercato alberghiero malese è moderatamente concentrato nelle aree urbane chiave, con catene internazionali che competono per le posizioni privilegiate e operatori indipendenti che dominano le città secondarie e le destinazioni turistiche. Il portafoglio di 50 proprietà di Marriott evidenzia i vantaggi della distribuzione del marchio e dei programmi fedeltà nell'attrarre prenotazioni ripetute. L'aggiunta di quasi 4,000 camere di lusso e lifestyle da parte di Hilton nel Sud-est asiatico riflette l'investimento nei segmenti premium, migliorando il potenziale di prezzo. La strategia di IHG di conversione delle proprietà preserva il carattere locale pur rispettando gli standard globali, offrendo ai proprietari l'opportunità di migliorare le operazioni e accedere alla domanda basata sulla fidelizzazione.
Gli sviluppi orientati al trasporto pubblico vicino alle stazioni RTS di Johor Bahru e alle stazioni ECRL sulla costa orientale creano opportunità per hotel business di fascia medio-alta e centri benessere. A Kuala Lumpur, l'apertura del Park Hyatt al Merdeka 118 è destinata a elevare gli standard del lusso, integrando l'ecosistema premium di TRX e KLCC. Le iniziative e le certificazioni ESG sono sempre più importanti, aiutando gli hotel ad ottenere richieste di offerta aziendali, ad accedere a finanziamenti verdi e a ridurre i costi delle utenze, migliorando la competitività.
L'eccellenza operativa e le strategie di canale sono fondamentali in un contesto di aumento dei costi e di cambiamento della domanda. Gli hotel affiliati alle catene alberghiere utilizzano programmi fedeltà, app mobile e prezzi basati sui dati per ottimizzare l'ADR e l'occupazione. Gli hotel indipendenti si concentrano sul posizionamento locale, sulla gestione della reputazione e sulle prenotazioni dirette per mantenere le tariffe e ridurre le commissioni di piattaforma. Gli investimenti tecnologici, come le chiavi digitali e il self-check-in, migliorano la soddisfazione degli ospiti e l'efficienza del personale. Si prevede che le strutture che integrano sostenibilità, competenze digitali e solide strategie commerciali supereranno le aspettative con la crescita del mercato.
Leader del settore alberghiero in Malesia
Marriott International
Hilton Worldwide
Accor
Gruppo InterContinental Hotels (IHG)
Hotel e resort Shangri-La
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: ECM Libra Group ha annunciato una joint venture con TP Real Estate Holdings, acquisendo una partecipazione del 50% in Ormond Group e firmando contratti di gestione per The RuMa Hotel and Residences e Ormond Hotel Sandakan. L'operazione combina una partnership finanziaria con il controllo operativo, supportando la ristrutturazione e l'ottimizzazione delle prestazioni, ampliando al contempo la presenza di Ormond sia a Kuala Lumpur che nella Malesia orientale.
- Maggio 2026: AMTD Group ha completato l'acquisizione dell'Upper View Regalia Hotel a Kuala Lumpur per circa 38 milioni di dollari. L'operazione evidenzia il continuo interesse dei capitali esteri per gli hotel di Kuala Lumpur, supportando il riposizionamento e i potenziali miglioramenti del marchio o dei servizi per intercettare una domanda a maggiore rendimento.
- Agosto 2025: Hyatt Hotels Corporation ha inaugurato il Park Hyatt Kuala Lumpur at Merdeka 118, segnando l'ingresso di Hyatt in Malesia con una struttura di lusso di punta. L'apertura innalza gli standard dell'offerta di lusso a Kuala Lumpur e rafforza l'attrattiva della città per i viaggiatori facoltosi e per le aziende di alto livello.


Ambito del rapporto sul mercato dell'ospitalità in Malesia
Il mercato dell'ospitalità malese comprende il settore dell'ospitalità organizzata e dei servizi turistici in tutto il paese, comprendendo hotel, resort, appartamenti con servizi e strutture correlate che si rivolgono a viaggiatori nazionali e internazionali. Il mercato è plasmato dalle iniziative turistiche strategiche della Malesia, dai miglioramenti infrastrutturali e dalle preferenze dei viaggiatori in continua evoluzione, con Kuala Lumpur, Penang, Johor Bahru e Kota Kinabalu che fungono da hub chiave della domanda. Si prevede che gli sforzi di ripresa post-COVID, tra cui la campagna "Visit Malaysia 2026" e il lancio di importanti collegamenti di trasporto come RTS Link ed ECRL, stimoleranno la crescita nelle città secondarie e diversificheranno la domanda regionale.
Il mercato è segmentato per tipologia, classe di alloggio, canale di prenotazione e area geografica. Per tipologia, include catene alberghiere e hotel indipendenti, riflettendo le differenze nella distribuzione dei marchi, nei programmi fedeltà e nei modelli operativi. Per classe di alloggio, il mercato è suddiviso in lusso, fascia media e medio-alta, budget ed economy, e appartamenti con servizi, ognuno dei quali si rivolge a segmenti di viaggiatori e fasce di prezzo distinti. Per canale di prenotazione, il mercato comprende piattaforme digitali dirette, agenzie di viaggio online (OTA), prenotazioni aziendali/MICE e agenti all'ingrosso o tradizionali, evidenziando l'evoluzione del panorama distributivo e dei costi di acquisizione. Per regione geografica, il mercato è segmentato in Malesia centrale (Kuala Lumpur, Selangor, Putrajaya), Malesia settentrionale (Penang, Kedah, Perlis, Perak), Malesia meridionale (Johor, Melaka, Negeri Sembilan), Costa orientale (Pahang, Terengganu, Kelantan) e Malesia orientale (Sabah, Sarawak, Labuan), ciascuna con fattori di domanda unici come condutture di lusso, turismo storico, flussi transfrontalieri e ritiri guidati dalla natura.
Il rapporto fornisce le dimensioni del mercato e le previsioni per il settore dell'ospitalità in Malesia in termini di valore (miliardi di dollari) per tutti i segmenti sopra menzionati.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Centrale (Kuala Lumpur, Selangor, Putrajaya) |
| Nord (Penang, Kedah, Perlis, Perak) |
| Meridionale (Johor, Malacca, Negeri Sembilan) |
| Costa orientale (Pahang, Terengganu, Kelantan) |
| Malesia orientale (Sabah, Sarawak, Labuan) |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Centrale (Kuala Lumpur, Selangor, Putrajaya) |
| Nord (Penang, Kedah, Perlis, Perak) | |
| Meridionale (Johor, Malacca, Negeri Sembilan) | |
| Costa orientale (Pahang, Terengganu, Kelantan) | |
| Malesia orientale (Sabah, Sarawak, Labuan) |


Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive del mercato alberghiero in Malesia fino al 2031?
Il mercato dell'ospitalità in Malesia ha raggiunto i 53.11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 77.20 miliardi di dollari entro il 2031, con un CAGR del 7.76%, sostenuto dalla promozione del turismo e dal miglioramento dei trasporti.
Quali sono i segmenti più rappresentativi per tipologia e classe nel mercato alberghiero malese?
Nel 2025 gli hotel indipendenti hanno registrato un CAGR del 63.32%, mentre le catene alberghiere hanno registrato un CAGR del 10.75%, mentre le categorie di fascia media e medio-alta hanno registrato il 43.37% e il livello di lusso è cresciuto del 13.74%.
In che modo i progetti di connettività stanno influenzando la domanda nel mercato alberghiero malese?
Il Rapid Transit System Link (RTS Link) e l'ECRL East Coast Rail Link (ECRL) riducono i tempi di percorrenza e migliorano la distribuzione verso Johor e la costa orientale, espandendo i flussi di breve durata e di svago nelle città secondarie.
In che modo gli hotel stanno spostando le prenotazioni dalle OTA nel mercato alberghiero malese?
Gli operatori creano soluzioni digitali dirette con webchat basate sull'intelligenza artificiale, garanzie di tariffe migliori e vantaggi fedeltà per migliorare la conversione e ridurre i costi di acquisizione rispetto alle piattaforme di terze parti.
Quali regioni sono posizionate per ottenere risultati migliori nel mercato alberghiero malese?
La Malesia orientale è destinata a crescere più rapidamente, mentre la Malesia centrale mantiene la quota maggiore grazie alle aperture premium e a un solido ecosistema MICE.
In che modo gli stipendi più alti influenzeranno gli operatori del mercato alberghiero malese?
Il salario minimo di 419.46 USD (1,700 MYR) al mese aumenta i costi del lavoro, il che incoraggia la formazione trasversale, l'automazione e l'ottimizzazione dei canali per proteggere i margini.
Pagina aggiornata l'ultima volta il:



