

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 27.96 miliardo di dollari |
| Dimensione del mercato (2031) | 55.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.76% CAGR |
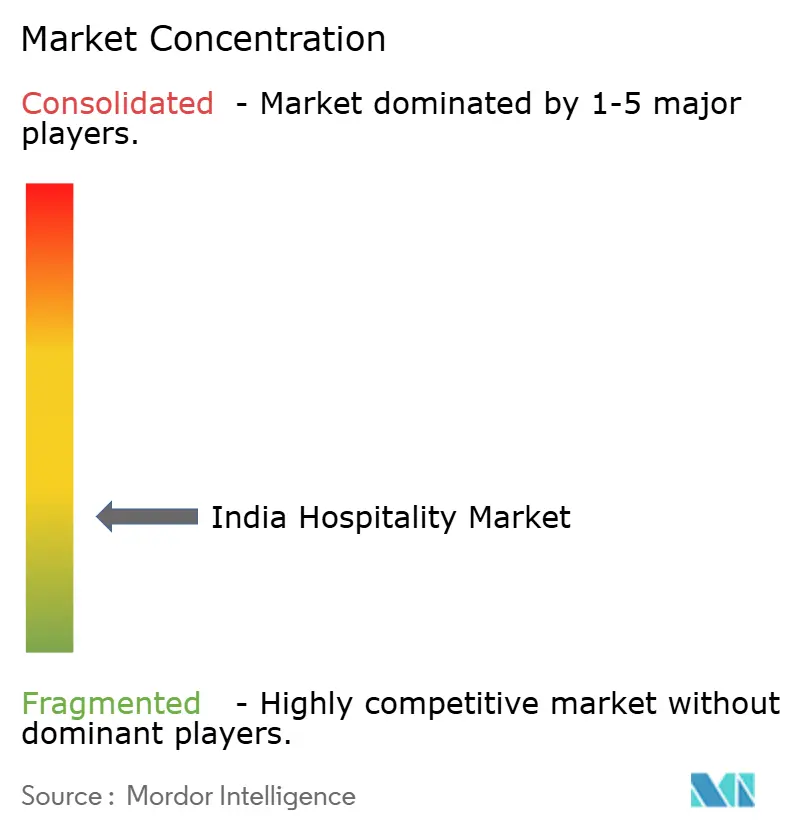
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in India di Mordor Intelligence
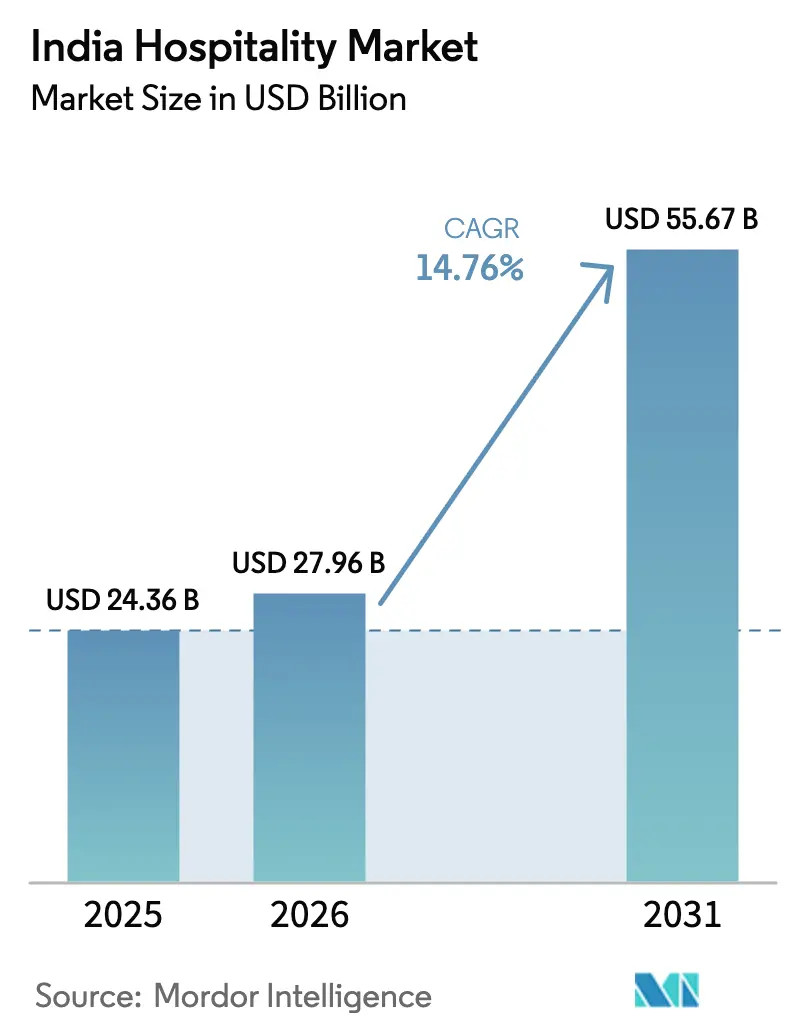
Si prevede che il mercato dell'ospitalità in India raggiungerà i 24.36 miliardi di dollari nel 2025, i 27.96 miliardi di dollari nel 2026 e i 55.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.76% dal 2026 al 2031.
La crescita del settore alberghiero in India è trainata da una base di viaggiatori interni più ampia, da una popolazione a reddito medio in aumento e da una migliore connettività aerea e stradale che incrementa la frequenza dei viaggi. La spesa dei visitatori nazionali è in crescita e si prevede che continui a crescere, evidenziando la dipendenza del settore dai viaggiatori locali nei segmenti del turismo, dei pellegrinaggi e degli affari. Gli aeroporti in India sono più che raddoppiati nell'ultimo decennio, mentre i programmi governativi stanno espandendo le infrastrutture turistiche e di pellegrinaggio, creando nuove aree di investimento. Gli arrivi di turisti stranieri sono in ripresa, supportati dal marketing delle destinazioni e da strumenti digitali che semplificano la pianificazione e la prenotazione. Gli operatori del settore alberghiero stanno adottando modelli "asset-light" per ridurre il rischio di capitale e sfruttando strategie digitali per fidelizzare i clienti attraverso canali proprietari. Nel complesso, il mercato dimostra un forte potenziale di crescita alimentato dalla domanda interna, dalla migliore connettività e da un adattamento strategico del settore.
Punti chiave del rapporto
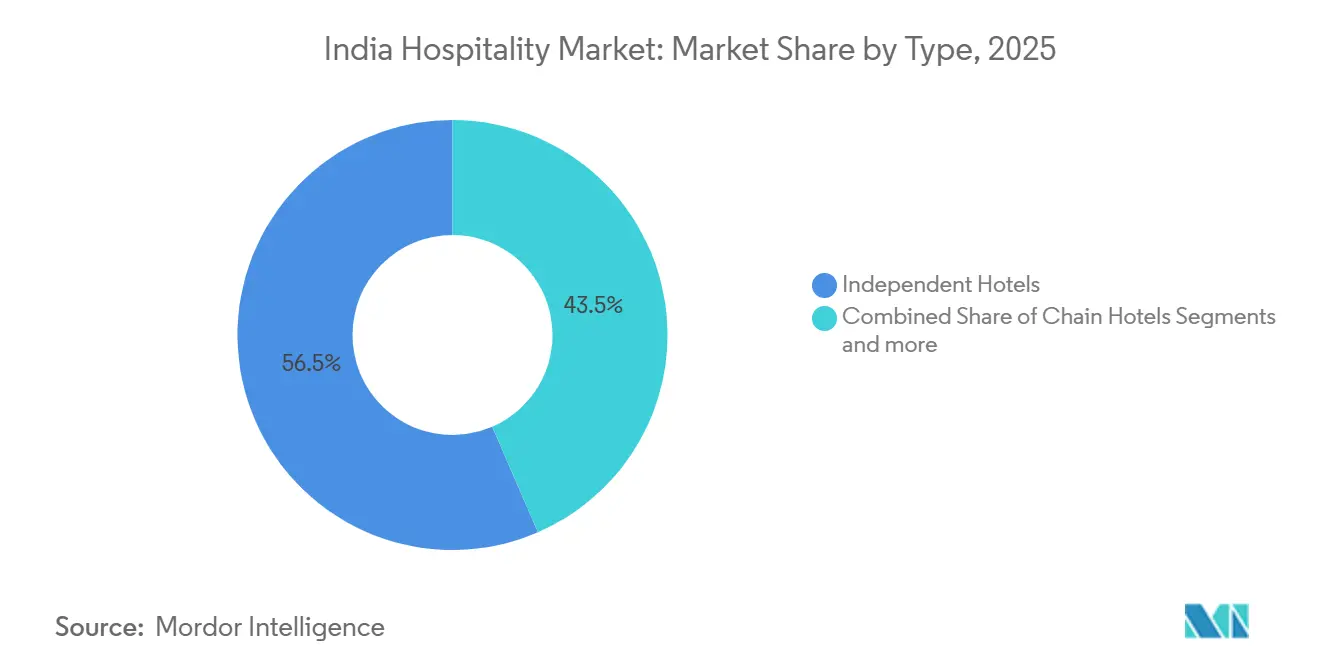
- Per tipologia, gli hotel indipendenti erano in testa con il 56.45% della quota di mercato dell'ospitalità in India nel 2025, mentre si prevede che le catene alberghiere cresceranno a un CAGR del 16.76% fino al 2031.
- Per categoria di alloggio, nel 2025 le strutture di fascia media e medio-alta detenevano il 38.55% della quota di mercato dell'ospitalità in India, mentre si prevede che il settore del lusso crescerà a un CAGR del 15.13% fino al 2031.
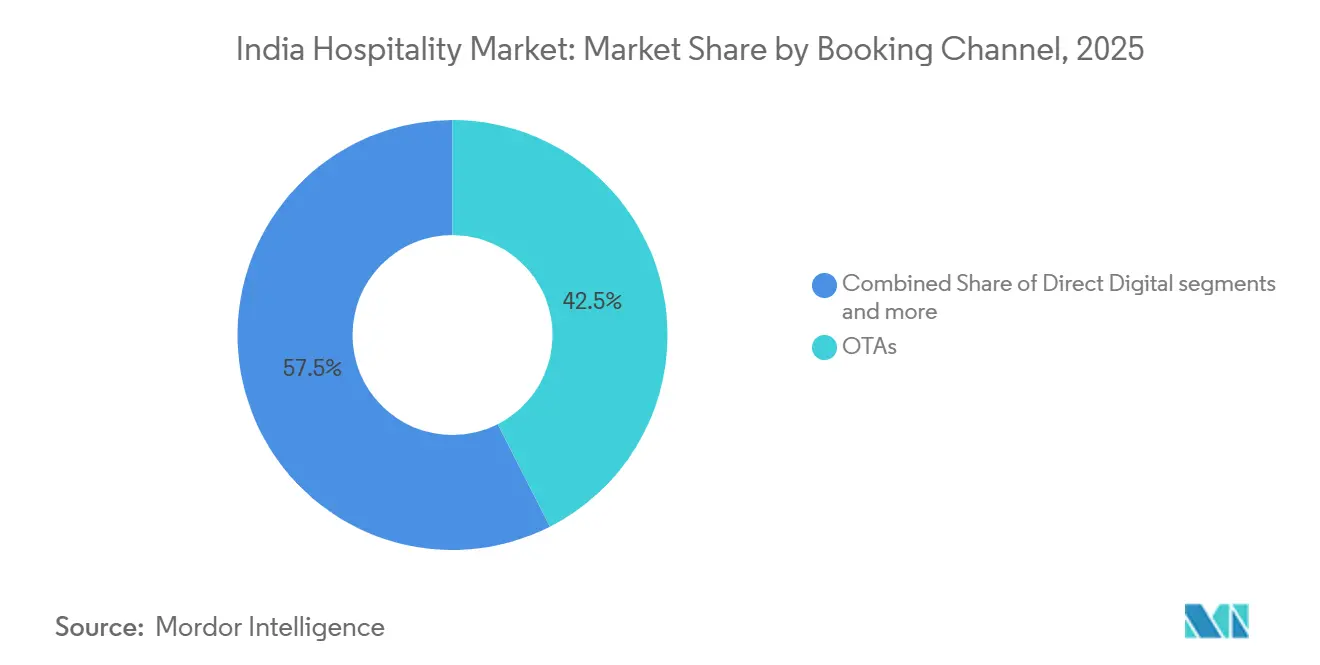
- Per canale di prenotazione, le agenzie di viaggio online rappresentavano il 42.51% della quota di mercato dell'ospitalità in India nel 2025, mentre si prevede che il Direct Digital crescerà a un CAGR del 15.53% entro il 2031.
- In termini geografici, nel 2025 l'India occidentale deteneva il 30.13% della quota di mercato dell'ospitalità indiana, mentre si prevede che l'India nord-orientale registrerà la crescita più rapida, con un CAGR del 16.46% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della spesa per il tempo libero della classe media nazionale | + 3.8% | Nazionale, concentrato nelle aree metropolitane e nelle città emergenti di livello 1 (Ahmedabad, Pune, Kochi) | Medio termine (2-4 anni) |
| Iniziative governative a sostegno della crescita del mercato | + 2.7% | Nazionale, con infrastrutture di punta nel Nord (Ayodhya) e nel Nord-Est (connettività aerea) | A lungo termine (≥ 4 anni) |
| Espansione di catene economiche e di medie dimensioni | + 2.5% | Nazionale, con ricadute sulle città di livello 2/3 (Gandhidham, Ranchi, Udaipur) | A breve termine (≤ 2 anni) |
| Circuiti di pellegrinaggio potenziati per promuovere il turismo spirituale e del benessere | + 2.9% | Nucleo dell'India settentrionale (Varanasi, Ayodhya, Haridwar), che si estende a sud (Tirupati, Rameswaram) | Medio termine (2-4 anni) |
| Domanda di lavoro ibrido a lungo termine nelle città collinari e balneari | + 1.4% | Kerala, Goa, Himachal, con i primi guadagni a Munnar, Coorg, Manali | A breve termine (≤ 2 anni) |
| Espansione dell'e-Visa in 166 Paesi, riducendo i tempi di prenotazione | + 1.5% | Entrata globale, impatto più forte nelle città di accesso (Delhi, Mumbai, Bengaluru) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento della spesa per il tempo libero della classe media nazionale
L'aumento dei redditi della crescente classe media indiana sta trainando una forte crescita del turismo interno. Secondo l'India Tourism Data Compendium 2025, il turismo interno supera di gran lunga i viaggi in entrata, con una spesa che ha raggiunto circa 185 miliardi di dollari nel 2024. I viaggiatori più giovani optano sempre più per viaggi incentrati sull'esperienza, tra cui viaggi culturali, d'avventura e benessere, incrementando la spesa per viaggio. Iniziative governative di supporto come il miglioramento della connettività e le campagne Dekho Apna Desh hanno reso i viaggi più accessibili, rendendo la classe media un fattore chiave per la crescita del turismo in India. [1] Ministero del Turismo, Governo dell'India, "India Tourism Data Compendium 2025", Ministero del Turismo, tourism.gov.in. Gli operatori beneficiano di una maggiore spesa per viaggio e di fughe del fine settimana più frequenti, tendenze che supportano l'occupazione e consentono un'attenta gestione dei ricavi durante l'alta stagione. La dispersione della domanda al di fuori delle metropoli verso le città di livello 1 e le principali città di livello 2 rafforza i corridoi locali, aumenta l'assorbimento delle notti in camera e incoraggia la conversione di strutture senza marchio in strutture a marchio organizzato. Il mercato alberghiero indiano trae quindi forza dalla resilienza del turismo interno, che limita la volatilità derivante dai cicli economici e dagli shock provenienti dall'estero. Questi cambiamenti favoriscono una maggiore stabilità dei prezzi nei distretti urbani e turistici, dove l'offerta di strutture di marca è ancora in fase di sviluppo.
Iniziative governative a sostegno della crescita del mercato
I programmi turistici incentrati su circuiti, destinazioni e scoperta digitale continuano ad ampliare il panorama degli investimenti nel mercato dell'ospitalità indiano. Il Ministero del Turismo ha approvato progetti nell'ambito di Swadesh Darshan 2.0 e PRASHAD per rafforzare le infrastrutture nei siti religiosi e culturali ad alto traffico e sta implementando progetti di connettività che migliorano l'accesso alle destinazioni secondarie. Le iniziative governative Incredible India e la piattaforma digitale hanno migliorato la consapevolezza e la scoperta, con grandi volumi di visite nazionali registrate sulle piattaforme ufficiali nel 2024 come parte della promozione continua delle principali destinazioni. [2] Press Information Bureau, “PRASHAD Scheme Press Release,” Press Information Bureau, pib.gov.in. L'espansione degli aeroporti operativi ha migliorato i collegamenti aerei con diverse capitali statali e centri di svago, rafforzando il traffico sia verso i mercati d'affari che verso quelli turistici. Gli stanziamenti di bilancio per le infrastrutture turistiche nell'anno fiscale 26 sottolineano un costante impulso politico che aiuta a ridurre il rischio nella pianificazione degli investimenti per operatori e sviluppatori. Nel tempo, si prevede che queste misure distribuiscano la domanda in modo più uniforme tra le regioni, riducano la stagionalità e promuovano un mix più sano di scopi di viaggio.
Espansione di catene economiche e di medie dimensioni
La crescita "asset-light" sta trasformando il mercato alberghiero indiano, con le catene che privilegiano i contratti di gestione e le conversioni in franchising per espandersi rapidamente. Attualmente, i marchi organizzati rappresentano una piccola quota del totale delle camere, lasciando una significativa capacità non affiliata disponibile per la conversione. I marchi globali di fascia media si stanno espandendo con offerte adattate al contesto locale, come la serie Marriott, che si rivolge ai corridoi aziendali e di pellegrinaggio a prezzi accessibili. La crescita nelle città di secondo e terzo livello formalizza il mercato grigio e migliora gli standard di igiene e sicurezza, aumentando la fiducia degli ospiti. Questo approccio riduce l'intensità di capitale per gli operatori, consente un ingresso più rapido nel mercato e aumenta le prenotazioni ripetute tramite canali diretti. L'espansione delle catene economiche e di fascia media è supportata dall'aumento dei viaggi interni e dalla domanda di soggiorni di qualità a prezzi accessibili, con una previsione di oltre 300,000 camere di marchi alberghieri entro il 2029. Le iniziative governative, tra cui la riduzione dell'IVA sulle camere con un prezzo inferiore a 90.35 dollari, favoriscono ulteriormente gli investimenti, l'occupazione e la crescita complessiva del mercato. [3] India Brand Equity Foundation, “Turismo e ospitalità”, India Brand Equity Foundation, ibef.org.
Circuiti di pellegrinaggio potenziati per promuovere il turismo spirituale e del benessere
I circuiti di pellegrinaggio continuano a creare opportunità di soggiorno di più notti, incrementando la domanda di camere in prossimità dei principali templi e centri spirituali. I programmi governativi hanno indirizzato la spesa verso corridoi religiosi e infrastrutture che facilitano gli spostamenti per famiglie e visitatori anziani, il che si traduce in soggiorni più lunghi e una maggiore spesa per soggiorno negli hotel adiacenti alle destinazioni. La consacrazione di Ayodhya nel 2024 ha generato un'ondata di pellegrini che ha incrementato la domanda di camere, e il miglioramento dei collegamenti aeroportuali e stradali sta innescando tendenze simili a Varanasi e in altri centri spirituali. Una parte dei visitatori ora ricerca alloggi di alta qualità con servizi aggiuntivi dedicati al benessere, come trattamenti ayurvedici ed esperienze di yoga, il che supporta ulteriormente le tariffe più elevate intorno alle principali destinazioni spirituali. Gli operatori stanno rispondendo ristrutturando edifici storici e aggiungendo boutique hotel pensati per i viaggiatori spirituali con elevata capacità di spesa. Il settore dell'ospitalità in India beneficia di una solida base di domanda derivante dai viaggi spirituali e di benessere, che si affianca al traffico urbano d'affari e al segmento del turismo balneare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| GST elevata sulle tariffe delle camere premium | -1.8% | Nazionale, acuto negli hotel urbani di lusso/premium (Mumbai, Delhi, Bengaluru) | A breve termine (≤ 2 anni) |
| Lacune nelle infrastrutture di trasporto negli aeroporti e nelle ferrovie di livello 2/3 | -1.3% | Città di livello 2/3, India nord-orientale, isole (Laccadive, Andamane) | A lungo termine (≥ 4 anni) |
| Fuga di talenti qualificati verso la gig economy e i paesi del Golfo | -1.1% | Centri metropolitani con piattaforme di lavoro concorrenti (Bangalore, Gurugram, Pune, Hyderabad) | Medio termine (2-4 anni) |
| Ritardi nell'acquisizione di terreni e nella conformità CRZ per i resort | -0.9% | Zone costiere (Goa, Kerala, Andamane), stati con registri fondiari frammentati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
GST elevata sulle tariffe delle camere premium
L'attuale struttura della GST impone un'imposta più elevata sulle camere al di sopra di una certa soglia tariffaria, riducendo i rendimenti netti per gli hotel cittadini premium e i resort di lusso. Ciò limita la competitività dei prezzi dell'India rispetto ad alcune destinazioni del Sud-Est asiatico per i viaggiatori leisure e MICE di alto livello. Gli operatori subiscono inoltre pressioni sui margini quando i costi di input e i crediti d'imposta sono limitati alle fasce tariffarie inferiori, influendo sulla flessibilità dei prezzi per gli hotel economici e di fascia media. Queste sfide sono particolarmente evidenti nelle aree metropolitane più importanti, dove le tariffe giornaliere medie di fascia media spesso si avvicinano o superano la soglia della GST. Gli operatori devono bilanciare attentamente l'occupazione e le strategie tariffarie per mantenere la domanda e al contempo proteggere la redditività. Nel breve termine, il mercato deve progettare offerte che preservino l'integrità tariffaria, garantendo al contempo valore per gli ospiti che devono gestire spese di viaggio più elevate.
Lacune nelle infrastrutture di trasporto negli aeroporti e nelle ferrovie di livello 2/3
Le sfide legate alla connettività continuano a limitare l'espansione dell'offerta nelle città più piccole e nelle destinazioni remote con un elevato potenziale turistico. Opzioni di volo limitate, infrastrutture stradali inadeguate per l'ultimo miglio e servizi pubblici locali incoerenti possono aumentare le tempistiche dei progetti e i costi di sviluppo, ritardando l'apertura di hotel e scoraggiando gli investimenti privati. Regioni come il Nord-Est rimangono sotto-penetrate nonostante il ricco patrimonio culturale e di biodiversità, a causa delle barriere di accesso e percezione. Anche dove i nuovi aeroporti sono operativi, la preparazione della forza lavoro spesso è carente, costringendo gli operatori a investire in formazione e ricollocazione per mantenere gli standard di servizio. Finché i programmi di connettività non saranno maturi e i collegamenti di trasporto non si stabilizzeranno, queste lacune infrastrutturali continueranno a limitare la crescita del mercato dell'ospitalità nelle località di Livello 2 e Livello 3.
Analisi del segmento
Per tipo: i modelli di franchising Asset-Light accelerano l'implementazione della catena
Nel 2025, gli hotel indipendenti detenevano il 56.45% della quota di mercato dell'ospitalità in India, mentre si prevede che le catene alberghiere cresceranno a un tasso annuo composto del 16.76% fino al 2031, grazie a modelli "asset-light" che supportano un'espansione più ampia e rapida. Gli operatori stanno convertendo le strutture non affiliate a marchi in marchi standardizzati che sfruttano la fidelizzazione, la tecnologia di distribuzione e gli audit di qualità del marchio per aumentare la visibilità e la redditività delle tariffe. Il settore dell'ospitalità in India beneficia di conversioni che migliorano gli standard di igiene e sicurezza, aumentando la fiducia tra i viaggiatori familiari e i visitatori internazionali. Le catene globali stanno inoltre posizionando marchi di fascia media nelle città di secondo e terzo livello per colmare il divario qualitativo nei corridoi aziendali e nei circuiti di pellegrinaggio. I marchi organizzati continuano ad aggiungere contratti di gestione che riducono il fabbisogno di capitale iniziale per gli sviluppatori, creando al contempo flussi di entrate basati su commissioni per gli operatori.
Gli operatori indipendenti rimangono un punto di riferimento nei mercati locali, dove la proprietà imprenditoriale e i vantaggi della posizione geografica restano solidi. Ciononostante, l'affiliazione a un marchio sta guadagnando terreno perché può ridurre le spese di marketing e distribuzione e contribuire a stabilizzare il tasso di occupazione durante le diverse stagioni. Dato che gli hotel di catena rappresentano una piccola parte del totale delle camere, la crescita trainata dalle conversioni rimane un tema ricorrente per il settore alberghiero in India. Le recensioni digitali e i confronti tra i motori di ricerca premiano inoltre la standardizzazione, spingendo gli operatori indipendenti ad adottare sistemi di branding per proteggere la domanda dalla guerra dei prezzi guidata dalle OTA. Di conseguenza, la quota di mercato degli hotel di catena dovrebbe aumentare con l'accelerazione delle conversioni e con i nuovi accordi di gestione che includono strutture chiave in posizioni strategicamente importanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per categoria di alloggio: la premiumizzazione del lusso incontra la crescita del cavallo di battaglia di fascia media
Le strutture di fascia media e medio-alta hanno registrato una quota del 38.55% nel 2025, soddisfacendo la domanda di viaggiatori d'affari, famiglie nazionali in cerca di svago e piccoli gruppi di incontro a prezzi accessibili. Il vantaggio in termini di dimensioni del mercato alberghiero indiano per questa categoria si basa sulla fitta distribuzione urbana e sulla vicinanza a centri industriali e IT, che garantiscono un volume di traffico nei giorni feriali e un traffico di eventi costante. Allo stesso tempo, si prevede che il settore del lusso crescerà a un CAGR del 15.13% fino al 2031, poiché gli ospiti più facoltosi cercano soggiorni all'insegna della tradizione, un'immersione nel benessere e un servizio di alto livello vicino a importanti destinazioni spirituali e ricreative. Gli aggiornamenti dei circuiti spirituali e il marketing della destinazione ne migliorano l'attrattiva per gli ospiti premium che preferiscono esperienze curate e rinnovi per soggiorni di breve durata. Queste tendenze supportano l'integrità tariffaria nella fascia alta, mentre le strutture di fascia media continuano a generare volume.
Gli appartamenti con servizi si stanno affermando come un'opzione flessibile per soggiorni di lunga durata, trasferimenti e professionisti in modalità ibrida. I marchi internazionali gestiscono diverse residenze in India che offrono angolo cottura, contratti di locazione flessibili e integrazione con programmi fedeltà, integrandosi con gli hotel tradizionali nelle città principali e secondarie. Gli hotel economici e low cost offrono una copertura essenziale per i viaggiatori attenti al prezzo, sebbene le pressioni sul personale e sui costi di produzione possano limitare gli upgrade dei servizi senza modifiche tariffarie. Gli operatori bilanciano queste realtà concentrandosi sull'efficienza, sulla progettazione di servizi selezionati e sulla tecnologia per operazioni snelle. Il mercato alberghiero indiano trae vantaggio da questa offerta stratificata, che si adatta a diverse fasce di prezzo e finalità di viaggio nelle diverse regioni.
Per canale di prenotazione: le piattaforme digitali dirette recuperano il margine dal predominio delle OTA
Nel 2025, le agenzie di viaggi online (OTA) hanno rappresentato il 42.51% delle prenotazioni, migliorando la visibilità e la trasparenza dei prezzi sia per i viaggiatori individuali che per i clienti indipendenti. L'esposizione del mercato alberghiero indiano alle OTA rimane significativa per i picchi stagionali e le prenotazioni last minute, dove la ricerca tramite dispositivi mobili favorisce una rapida conversione. Si prevede che il Direct Digital crescerà a un CAGR del 15.53% fino al 2031, grazie al potenziamento dei programmi fedeltà, al miglioramento di siti web e app e all'offerta di tariffe riservate ai membri, al fine di indirizzare i clienti abituali verso i canali proprietari. I brand stanno abbinando offerte dirette a comunicazioni mirate e a una migliore esperienza utente per ridurre gli attriti al momento del pagamento e migliorare la fidelizzazione. I contratti aziendali e MICE continuano a essere preziosi per gli hotel cittadini grazie agli impegni combinati per camere e ristorazione che possono stabilizzare l'occupazione nei giorni feriali.
Gli agenti tradizionali rimangono rilevanti nel settore del tempo libero in entrata perché il supporto linguistico e la cura degli itinerari riducono la complessità di pianificazione per i viaggiatori a lungo raggio. Per le strutture premium, i rapporti diretti con il concierge supportano pacchetti personalizzati, esperienze di destinazione e servizi benessere aggiuntivi personalizzati che le OTA non offrono. Il settore alberghiero indiano continuerà a utilizzare un mix di canali OTA per la scoperta e canali diretti per la conversione ripetuta e la protezione dei margini. Nel tempo, gli operatori che combinano con successo i due canali possono ottimizzare il RevPAR, bilanciare occupazione e tariffe e creare un valore di vita più elevato tra le diverse fasce di clientela. Questo equilibrio multicanale è ora un pilastro strategico fondamentale nei manuali commerciali della maggior parte delle catene di marca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'India Occidentale rappresentava una quota del 30.13%, combinando il traffico aziendale di Mumbai, l'attrattiva turistica di Goa e la domanda del corridoio industriale del Gujarat. In quanto capitale finanziaria dell'India, Mumbai favorisce soggiorni d'affari durante tutto l'anno e prezzi medi di viaggio premium sostenuti nei principali quartieri commerciali. Goa continua ad attrarre un intenso traffico turistico stagionale da parte di visitatori nazionali e internazionali, mentre il miglioramento del trasporto aereo favorisce una migliore occupazione durante tutto l'anno per resort e boutique hotel. Gli hub del Gujarat forniscono una domanda costante nei giorni feriali proveniente da settori manifatturiero e dei servizi, ampliando la rete di viaggi d'affari che sostiene le performance regionali. Il mercato alberghiero indiano rimane resiliente nell'India Occidentale, poiché flussi di domanda diversificati e infrastrutture solide proteggono l'occupazione di base.
L'India meridionale presenta un equilibrio tra fattori di crescita che spaziano dai servizi IT ai prodotti farmaceutici, dalla produzione manifatturiera al benessere e al turismo religioso. Bengaluru detiene un'elevata quota di pernottamenti aziendali grazie alla sua base tecnologica e alle infrastrutture per meeting, mentre Chennai e Hyderabad contribuiscono al panorama turistico regionale con flussi di visitatori orientati all'esportazione e alla ricerca. Il posizionamento del Kerala come meta per il benessere sostiene la domanda di viaggiatori con elevata spesa, e un orientamento politico favorevole continua a promuovere esperienze culturali e naturalistiche che prolungano i soggiorni. Le normative CRZ (Coastal Regulation Zone) negli stati costieri influenzano la progettazione dei resort, imponendo limiti di altezza e superficie nelle zone designate, il che condiziona l'economia dei nuovi progetti e spinge alcuni sviluppi verso località interne. Il mercato alberghiero indiano beneficia del profilo diversificato della domanda nell'India meridionale, che contribuisce a mitigare la ciclicità di un singolo settore.
L'India settentrionale, orientale e nord-orientale, insieme, aggiungono profondità e nuovi bacini di domanda indirizzabili. L'India settentrionale bilancia pellegrinaggi, viaggi di piacere e viaggi d'affari presso sedi governative, con Ayodhya e Varanasi che attraggono elevati volumi di pellegrinaggio e Delhi-NCR che funge da gateway internazionale. Il mix di turismo dei templi dell'India orientale in Odisha e di svago legato al patrimonio culturale intorno a Calcutta sostiene l'occupazione, sebbene i tassi di crescita possano rallentare a causa della più lenta espansione industriale. Il Nord-Est ha una base più piccola nel 2025, ma si prevede una crescita del 16.46% di CAGR fino al 2031, grazie al miglioramento della connettività regionale e delle opzioni di alloggio da un punto di partenza basso. Con l'espansione della capacità aeroportuale e della formazione nel settore alberghiero, si prevedono nuove chiavi di volta a Guwahati, Shillong e altre porte di accesso, con le prime mosse di catene selezionate e operatori di nicchia. La posizione dell'India occidentale rimane solida e l'accelerazione dell'India nord-orientale dimostra come la connettività sblocchi la domanda latente di cultura e avventura nel più ampio mercato alberghiero indiano.
Panorama competitivo
Il mercato alberghiero indiano è moderatamente frammentato, con i primi cinque operatori che insieme detengono il 34.8% del RevPAR, ovvero la quota di mercato delle camere, nel 2024. Questa struttura supporta un duplice scenario di opportunità, in cui i nuovi operatori più agili possono differenziarsi nelle nicchie, mentre le grandi catene consolidano l'inventario non brandizzato e ampliano le pipeline con un modello asset-light. Le camere organizzate rappresentano ancora una quota minore della base totale, il che lascia spazio a conversioni e nuovi contratti di gestione che migliorano la coerenza del servizio tra città e corridoi spirituali. I marchi internazionali stanno intensificando l'espansione di fascia media, tra cui Series by Marriott, pensata per i nodi aziendali e di pellegrinaggio a prezzi accessibili. [4] Marriott International, “Marriott Bonvoy Expands Portfolio in India with the Launch of Series by Marriott,” Marriott News, news.marriott.com. I leader nazionali stanno bilanciando la premiumizzazione attraverso formati heritage e palace con una crescita select-service calibrata sui cluster aziendali di livello 2, rafforzando una presenza capillare nel mercato alberghiero indiano.
Operazioni e tecnologie legate alla sostenibilità consentono il controllo dei costi e la qualità su larga scala. Le iniziative di gestione energetica delle grandi catene alberghiere dimostrano guadagni di efficienza nelle utility, che supportano la resilienza dei margini durante i cicli di inflazione dei costi. Le strategie di portafoglio combinano sempre più hotel business in città, strutture adiacenti ai luoghi di pellegrinaggio, resort e residence con servizi, il che distribuisce il rischio e attinge a bacini di domanda distinti durante l'anno. Le roadmap di espansione delle principali catene alberghiere globali mirano a una penetrazione più profonda nelle città industriali secondarie, dove i viaggi aziendali nazionali e internazionali supportano le tariffe dei giorni feriali. I marchi nazionali e internazionali puntano entrambi sulla fidelizzazione, sui vantaggi delle prenotazioni dirette e sulle decisioni di prezzo basate sui dati per ottimizzare la conversione riducendo al contempo i costi di distribuzione. Queste priorità condivise delineano una corsa competitiva per scalare e standardizzare il servizio nei micromercati emergenti del mercato alberghiero indiano.
La regolamentazione a livello statale e le politiche di utilizzo del territorio plasmano le realtà operative e possono creare punti di forza localizzati per gli operatori più esperti. I progetti di resort costieri devono rispettare le norme CRZ in materia di altezza e superficie calpestabile, il che influisce sulle opzioni di offerta fronte mare e sui tempi di realizzazione. Le campagne di promozione turistica guidate dai governi indirizzano l'attenzione verso nodi selezionati, il che può rapidamente spostare la domanda a livello cittadino verso circuiti di nuova promozione. Man mano che i marchi si assicurano posizioni strategiche in importanti città di accesso e di pellegrinaggio, i primi ad agire possono assicurarsi un vantaggio in termini di posizione nel mercato alberghiero indiano. Nel periodo di previsione, si prevede un consolidamento guidato dalla conversione negli indipendenti di fascia media e un aumento costante dei contratti di gestione che rafforzino le reti a basso consumo di risorse. Il posizionamento competitivo rifletterà anche la capacità di reclutare, formare e trattenere personale qualificato per mantenere la coerenza del servizio su larga scala.
Leader del settore alberghiero in India
Indian Hotels Co. Ltd. (Taj)
OYO Hotel e case
Marriott International India
Hotel ITC
Hotel di Lemon Tree
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Novembre 2025: Marriott International lancia Series by Marriott in India con 26 proprietà rivolte a importanti centri commerciali, città di pellegrinaggio e selezionate città di Livello 2. Il marchio mira a intercettare la domanda di medie dimensioni per il settore corporate e leisure, con prezzi adattati ai mercati locali.
- Ottobre 2025: Radisson Hotel Group India ha annunciato una strategia di espansione accelerata, focalizzata sulle città di livello 2 e 3 tramite contratti di franchising e gestione, sfruttando il miglioramento della connettività aerea regionale e la crescente domanda aziendale negli hub secondari.
- Agosto 2025: ITC Hotels ha implementato sistemi di gestione energetica basati sull'intelligenza artificiale in alcune strutture selezionate, registrando riduzioni a due cifre nei consumi di utenze tramite controlli HVAC intelligenti, manutenzione predittiva e illuminazione basata sull'occupazione.
- Giugno 2025: Hilton ha annunciato l'espansione del suo marchio Hampton by Hilton in India, con strutture in fase di sviluppo a Bengaluru, Hyderabad, Ahmedabad, Pune e Jaipur per soddisfare le esigenze dei viaggiatori d'affari e degli ospiti nazionali per il tempo libero a prezzi medi.


Ambito del rapporto sul mercato dell'ospitalità in India
Il settore dell'ospitalità comprende le aziende che offrono servizi di alloggio, ristorazione, viaggi e tempo libero a turisti nazionali e internazionali. Questo settore è fondamentale per generare occupazione, incrementare il turismo e rafforzare l'economia nazionale basata sui servizi. Il rapporto presenta un'analisi completa del settore dell'ospitalità in India, che include una valutazione delle associazioni di settore, dell'economia in generale, delle tendenze dei mercati emergenti per segmento, dei cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato.
Il rapporto sul mercato dell'ospitalità in India è segmentato per tipologia (catene alberghiere, hotel indipendenti, strutture ricettive alternative), categoria di sistemazione (lusso, fascia media e medio-alta, economica e low cost, appartamenti con servizi), canale di prenotazione (digitale diretto, agenzie di viaggio online, aziende/MICE, agenti all'ingrosso e tradizionali) e area geografica (India settentrionale, occidentale, meridionale, orientale, nord-orientale).
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
| Alloggi alternativi (appartamenti con servizi, ostelli di marca) |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| Agenzie di viaggio online (OTA) |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| India del Nord |
| West India |
| India meridionale |
| East India |
| India nord-orientale |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Alloggi alternativi (appartamenti con servizi, ostelli di marca) | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| Agenzie di viaggio online (OTA) | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | India del Nord |
| West India | |
| India meridionale | |
| East India | |
| India nord-orientale |


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e la crescita prevista del mercato alberghiero indiano entro il 2031?
Il mercato dell'ospitalità in India avrà una dimensione di 27.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 55.67 miliardi di dollari entro il 2031, con un CAGR del 14.76%.
Quali sono i segmenti leader e in più rapida crescita nel mercato alberghiero indiano?
Gli hotel indipendenti sono in testa per quota e le catene alberghiere crescono più velocemente per tipologia, gli hotel di fascia media e medio-alta sono in testa per quota e il lusso cresce più velocemente per categoria, le OTA sono in testa per prenotazioni e il digitale diretto cresce più velocemente per canale, e l'India occidentale è in testa per quota mentre l'India nord-orientale cresce più velocemente per regione.
In che modo i programmi governativi influenzano il mercato alberghiero indiano?
I programmi infrastrutturali, di destinazione e di pellegrinaggio nell'ambito di Swadesh Darshan 2.0 e PRASHAD, insieme alla promozione digitale, stanno migliorando l'accessibilità e la domanda nei nodi nuovi ed esistenti, supportando gli investimenti privati e l'aumento delle capacità.
Quali strategie stanno utilizzando gli operatori per espandersi nel mercato alberghiero indiano?
Gli operatori stanno perseguendo una crescita a basso consumo di asset attraverso contratti di gestione e conversioni di franchising, migliorando la coerenza e la portata dei servizi, limitando al contempo l'intensità di capitale, e stanno rafforzando i canali digitali diretti per aumentare i margini e la fidelizzazione.
Quali sono i vincoli più significativi per lo sviluppo e le operazioni?
L'aumento dell'imposta sui beni e servizi (GST) sulle tariffe delle camere premium e le lacune nella connettività nelle località di livello 2 e 3 limitano la competitività dei prezzi e ritardano le nuove aperture, mentre la conformità nelle zone costiere influenza l'impatto e le tempistiche dei progetti.
Quali regioni presentano le maggiori e più rapide opportunità di crescita?
L'India occidentale rimane la più grande grazie a Mumbai e Goa, mentre l'India nord-orientale è la regione in più rapida crescita, poiché il miglioramento della connettività e la nuova offerta liberano il potenziale del turismo d'avventura e culturale.
Pagina aggiornata l'ultima volta il:



