

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 133.68 miliardo di dollari |
| Dimensione del mercato (2031) | 164.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.29% CAGR |
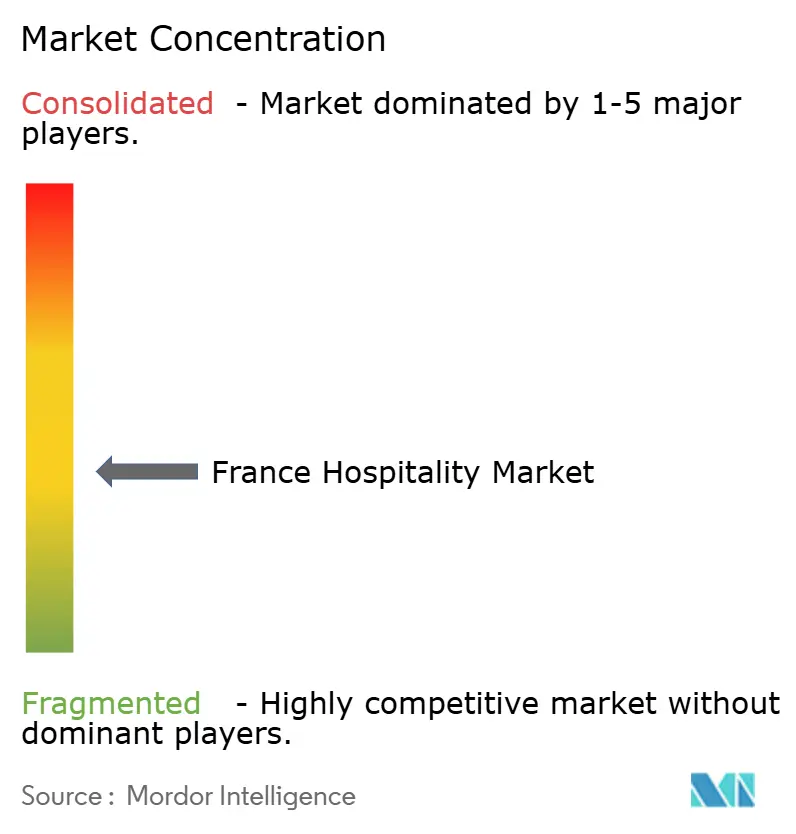
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'ospitalità in Francia di Mordor Intelligence
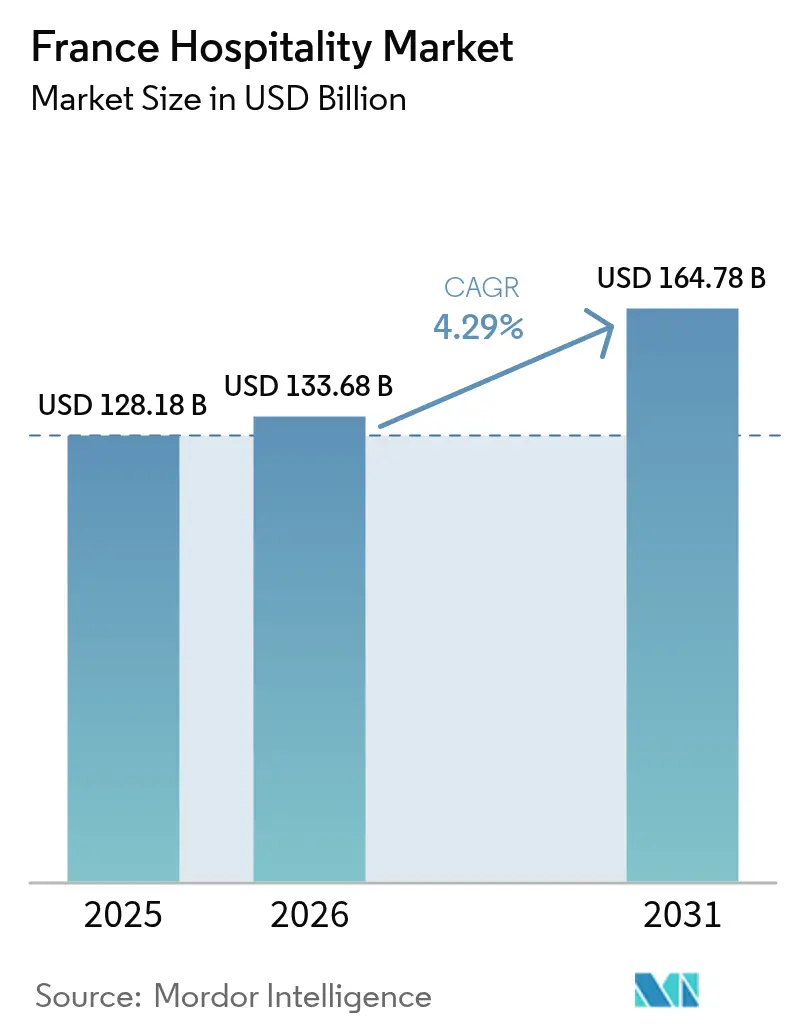
Si prevede che il mercato dell'ospitalità in Francia crescerà da 128.18 miliardi di dollari nel 2025 a 133.68 miliardi di dollari nel 2026, per poi raggiungere i 164.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.29% nel periodo 2026-2031.
La solida domanda interna, i forti arrivi internazionali e gli investimenti governativi mirati, come il programma Destination France da 1.9 miliardi di euro (2.071 miliardi di dollari), stanno collettivamente rafforzando la visibilità dei ricavi e sostenendo questo percorso di espansione [1] Atout France, “Plan Destination France,” ATOUT-FRANCE.FR. . L'intensità competitiva è moderata perché i cinque maggiori operatori detengono circa il 47% della capacità ricettiva nazionale, lasciando ampio spazio alla crescita di concept di nicchia e operatori indipendenti regionali. I fattori strutturali includono gli aggiornamenti infrastrutturali ereditati dalle Olimpiadi, le politiche favorevoli al lavoro da remoto che sfumano la distinzione tra viaggi di piacere e viaggi d'affari e gli incentivi fiscali volti ad accelerare gli interventi di efficientamento energetico negli hotel più datati. Allo stesso tempo, gli operatori devono gestire gli adeguamenti salariali al rialzo legati agli accordi sindacali e i limiti comunali più severi sugli affitti a breve termine che possono limitare i modelli di alloggio flessibili, pur proteggendo gli hotel tradizionali dalla concorrenza diretta. Nel complesso, il mercato dell'ospitalità francese continua a dimostrare resilienza e adattabilità, allineandosi agli imperativi di sostenibilità e alle aspettative in evoluzione dei viaggiatori.
Punti chiave del rapporto
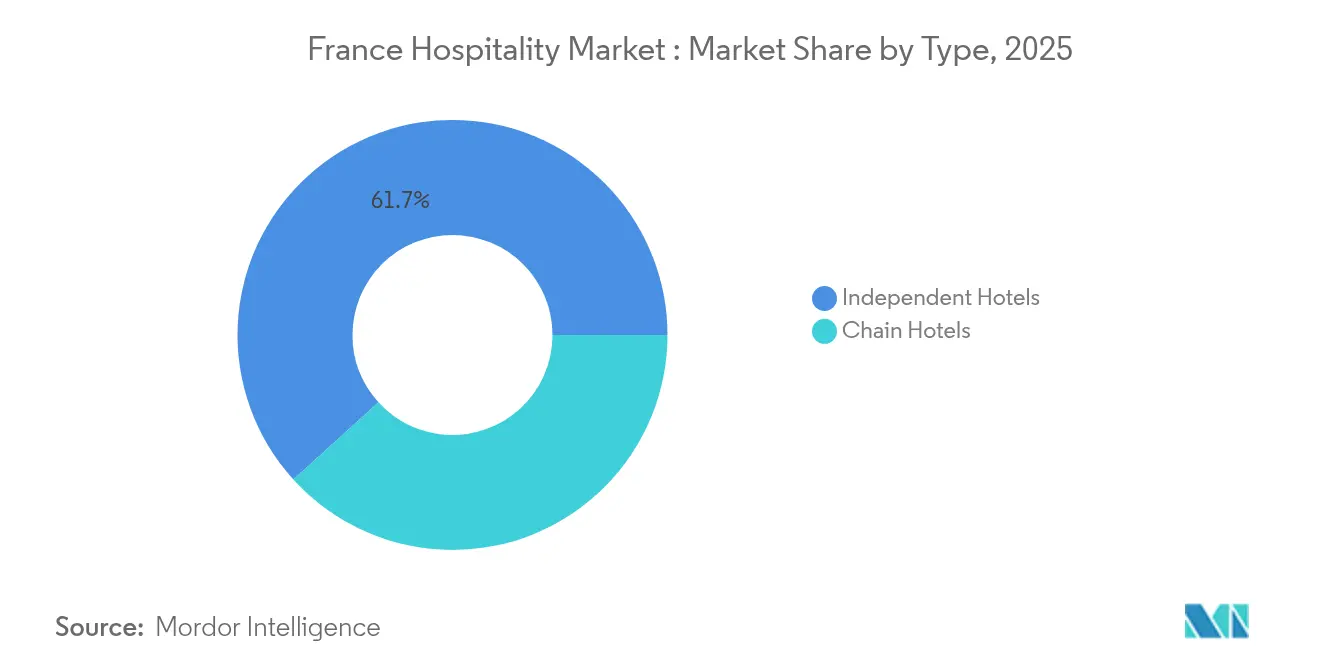
- Per tipologia, nel 61.74 gli hotel indipendenti erano in testa con il 2025% della quota di mercato dell'ospitalità in Francia, mentre le catene alberghiere hanno registrato il CAGR più rapido, con un tasso di crescita annuo composto (CAGR) del 5.12% entro il 2031.
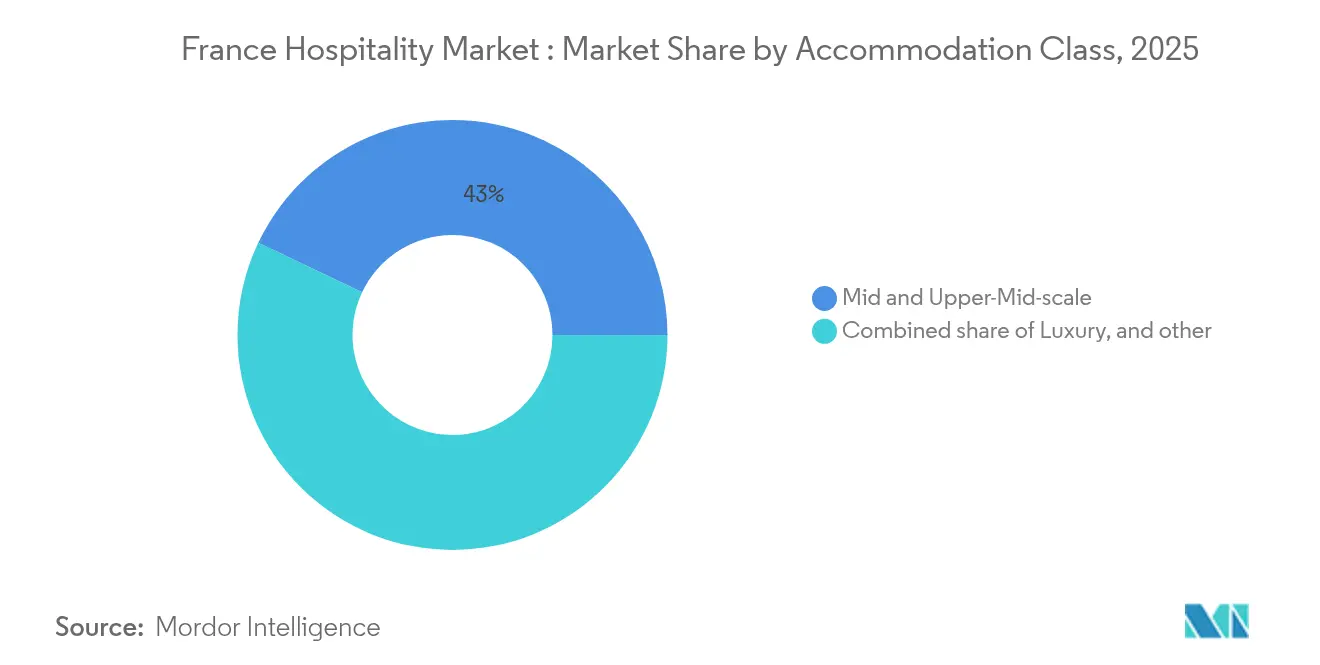
- Per categoria di alloggio, nel 42.95 le proprietà di fascia media e medio-alta rappresentavano il 2025% del mercato alberghiero francese, mentre gli appartamenti con servizi sono cresciuti a un CAGR del 6.00% fino al 2031.
- Per canale di prenotazione, nel 41.05 le OTA rappresentavano il 2025% del mercato alberghiero francese, mentre le prenotazioni digitali dirette sono destinate a registrare un CAGR del 7.00% entro il 2031.
- In termini geografici, l'Île-de-France deteneva il 33.05% della quota di mercato dell'ospitalità francese nel 2025, mentre la Provenza-Alpi-Costa Azzurra è sulla buona strada per un CAGR del 5.52% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Francia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Parigi, polo di attrazione turistica globale a sostegno dell'ospitalità urbana di alta qualità. | 1.20% | Quartieri del lusso e degli affari di Parigi | A breve termine (≤ 2 anni) |
| Ecosistema moda e lusso per incrementare la spesa dei visitatori. | 0.90% | I centri nevralgici dell'alta moda e della moda parigina | A breve termine (≤ 2 anni) |
| Il turismo nelle regioni vinicole crea una domanda di alloggi specializzati. | 0.70% | Regioni vinicole di Bordeaux, Borgogna e Champagne | Medio termine (2–4 anni) |
| La riqualificazione degli edifici storici favorisce la crescita degli hotel boutique. | 0.60% | Regioni dei castelli della Loira, della Provenza e della Normandia | A lungo termine (≥ 4 anni) |
| Calendario di eventi internazionali a supporto dell'afflusso di visitatori. | 0.80% | Parigi e Cannes, destinazioni per eventi | A breve termine (≤ 2 anni) |
| Seconde case e cultura del tempo libero regionale a sostegno dell'ospitalità rurale. | 0.50% | Provenza, Bretagna, regioni turistiche alpine | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Parigi, polo di attrazione turistica globale a sostegno dell'ospitalità urbana di alta qualità.
Parigi rimane il principale motore della domanda di servizi alberghieri in Francia, sostenuta da un turismo internazionale da record e da ottime performance degli hotel di lusso. L'elevato tasso di occupazione e l'ADR (tariffa media giornaliera) continuano a trainare la crescita del RevPAR (ricavo per camera disponibile) negli hotel di lusso. La riapertura di Notre-Dame e l'eredità dei Giochi Olimpici del 2024 hanno ulteriormente incrementato la domanda turistica. I continui miglioramenti infrastrutturali e gli ottimi collegamenti aerei rafforzano l'attrattiva globale della città. Le transazioni alberghiere di alto valore riflettono la costante fiducia degli investitori in Parigi.[2]Atout France, "Risultati del turismo 2025: la Francia supera 100 milioni di visitatori internazionali", Atout France, atout-france.fr.
Ecosistema moda e lusso per incrementare la spesa dei visitatori.
La leadership globale della Francia nel settore della moda e del commercio al dettaglio di lusso attrae viaggiatori internazionali con elevata capacità di spesa durante tutto l'anno. Le settimane della moda di Parigi e i quartieri dello shopping di lusso generano una domanda ricorrente per hotel di alta gamma. Le strutture di lusso continuano a registrare elevati valori di ADR (tariffa media giornaliera) e RevPAR (ricavo per camera disponibile), sostenute da visitatori benestanti. I continui investimenti negli hotel di lusso rafforzano il portafoglio di alloggi di fascia alta in Francia. L'ecosistema del lusso continua a trainare i ricavi dell'ospitalità di alta gamma.
Il turismo nelle regioni vinicole crea una domanda di alloggi specializzati.
Le rinomate regioni vinicole francesi generano una domanda di ospitalità durante tutto l'anno grazie al turismo vitivinicolo e alle esperienze culinarie di lusso. Gli hotel boutique del settore vinicolo combinano edifici storici con ristoranti stellati Michelin e offerte benessere. Gli investimenti a Bordeaux, Borgogna, Champagne e Provenza continuano ad ampliare l'offerta di alloggi di alta qualità. Le esperienze di enoturismo incoraggiano soggiorni più lunghi e una maggiore spesa da parte dei visitatori. Questo segmento sostiene la crescita dell'ospitalità regionale al di fuori delle principali città.[3]Ministero francese dell'Economia, delle Finanze e della Sovranità Industriale e Digitale, "Enoturismo: una risorsa fondamentale per l'attrattività delle regioni francesi", Direzione Generale delle Imprese (DGE), entreprises.gouv.fr.
La riqualificazione degli edifici storici favorisce la crescita degli hotel boutique.
Il vasto patrimonio edilizio storico francese offre ottime opportunità per lo sviluppo di hotel boutique attraverso il riutilizzo adattivo. La conversione di edifici storici preserva il patrimonio culturale ampliando al contempo la capacità ricettiva di alta gamma. Gli incentivi governativi per il restauro migliorano la fattibilità dei progetti di riqualificazione. La maggior parte degli interventi di ristrutturazione in hotel di lusso si concentra sempre più sulla ristrutturazione piuttosto che sulla nuova costruzione. Gli hotel storici continuano ad attrarre viaggiatori nazionali e internazionali alla ricerca di esperienze uniche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La maturità del mercato alberghiero limita l'espansione organica dell'offerta nelle destinazioni di punta. | -0.7% | Parigi, Riviera, limitazioni di approvvigionamento alpino | A lungo termine (≥ 4 anni) |
| L'elevata dipendenza da Parigi crea uno squilibrio geografico nella domanda. | -0.6% | Concentrazione dei ricavi nell'Île-de-France | Medio termine (2–4 anni) |
| Lo squilibrio nel turismo regionale crea prestazioni disomogenee nel settore dell'ospitalità. | -0.5% | Disparità regionali tra zone costiere e zone interne | A lungo termine (≥ 4 anni) |
| Le normative sulla sostenibilità e la tutela del patrimonio aumentano la complessità dello sviluppo. | -0.6% | zone di conservazione del patrimonio UNESCO | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La maturità del mercato alberghiero limita l'espansione organica dell'offerta nelle destinazioni di punta.
Il mercato alberghiero francese, ormai maturo, limita lo sviluppo di nuovi hotel nelle principali destinazioni come Parigi. La crescita dipende sempre più da ristrutturazioni, riposizionamenti e ottimizzazione delle tariffe, piuttosto che da nuove costruzioni. Gli elevati valori dei terreni e la limitata disponibilità di aree edificabili ostacolano l'espansione. L'aumento dei costi del lavoro e di gestione esercita ulteriore pressione sulla redditività degli hotel. Questi fattori rallentano il ritmo di crescita della capacità del mercato.[4]Direction Générale des Entreprises, "Il turismo in Francia: cifre chiave", Ministero francese dell'Economia, entreprises.gouv.fr.
L'elevata dipendenza da Parigi crea uno squilibrio geografico nella domanda.
Il settore dell'ospitalità rimane fortemente concentrato a Parigi, il che determina una crescita disomogenea nei mercati regionali. La capitale attrae la maggior parte dei visitatori internazionali, degli investimenti alberghieri e della domanda di alloggi di lusso. Molte destinazioni secondarie continuano a registrare tassi di occupazione inferiori, nonostante le solide risorse turistiche. Le infrastrutture regionali e il marketing internazionale rimangono relativamente poco sviluppati. La concentrazione geografica limita una crescita equilibrata del settore dell'ospitalità a livello nazionale.
Analisi del segmento
Per tipologia: gli hotel indipendenti preservano il fascino culturale mentre le catene ampliano la tecnologia
Nel 61.74, gli hotel indipendenti detenevano una quota di mercato del 2025% nel settore alberghiero francese, ancorati alla profonda tradizione nazionale di auberge a conduzione familiare e boutique hotel che offrono autenticità legata al territorio. Queste strutture puntano sulla narrazione culinaria, sul carattere architettonico e su un servizio personalizzato che incontra i viaggiatori in cerca di esperienze locali immersive. Le catene, tuttavia, stanno crescendo più rapidamente, con un CAGR del 5.12%, perché strategie operative standardizzate, riconoscimento del marchio ed ecosistemi di fidelizzazione rassicurano gli ospiti internazionali e gli acquirenti di viaggi aziendali avversi al rischio. Fusioni strategiche, come l'acquisizione completa di Paris Society da parte di Accor, dimostrano come i grandi gruppi uniscano scala operativa e profondità esperienziale per competere sia in termini di efficienza che di unicità. Gli hotel indipendenti rispondono adottando soluzioni PMS basate su cloud e affiliazioni a consorzi che liberano la portata del marketing senza rinunciare all'individualità del marchio. Si prevede che l'interazione tra autenticità e coerenza definirà il posizionamento competitivo fino al 2031, poiché entrambi i segmenti perseguono l'eccellenza operativa, salvaguardando al contempo l'intimità degli ospiti.
Si prevede che il mercato alberghiero francese per le catene alberghiere si espanderà, con le multinazionali che implementano concetti di premium economy come Spark by Hilton, che si rivolgono a viaggiatori attenti al rapporto qualità-prezzo che richiedono comunque design moderno e funzionalità digitali. I contratti di franchising e di gestione offrono opportunità di crescita a basso impiego di asset, che attraggono i proprietari nazionali in cerca di un branding professionale in un contesto di controlli normativi più stringenti. Gli operatori indipendenti contrastano la concorrenza curando partnership iperlocali e servizi aggiuntivi esperienziali come soggiorni di chef, laboratori artigianali e tour culturali, che le catene spesso faticano a replicare su larga scala. Gli investitori valutano sempre più i parametri di qualità degli asset insieme alle credenziali ESG, premiando gli operatori che integrano aggiornamenti di efficienza energetica e politiche del lavoro eque nei piani di creazione di valore. Di conseguenza, potrebbe emergere un'ondata di consolidamento misurata, soprattutto tra gli indipendenti di fascia media che si trovano ad affrontare obblighi di cap-ex, aumentando gradualmente la concentrazione senza estinguere la celebre tradizione alberghiera indipendente francese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per classe di alloggio: la stabilità di fascia media incontra lo slancio degli appartamenti con servizi
Gli hotel di fascia media e medio-alta hanno conquistato il 42.95% del mercato alberghiero francese nel 2025, beneficiando di una domanda costante da parte di visitatori internazionali attenti ai costi e di viaggiatori d'affari nazionali che apprezzano l'affidabilità e servizi bilanciati. L'ubiquità di questo segmento lungo i corridoi di trasporto e nelle città secondarie salvaguarda i tassi di occupazione e modera la volatilità dell'ADR. Gli appartamenti con servizi, nel frattempo, assicurano il CAGR più rapido del 6.00%, perché i lavoratori da remoto, i dirigenti in trasferimento e le famiglie multigenerazionali apprezzano la disposizione degli appartamenti, gli angoli cottura e la durata flessibile dei soggiorni. Marchi come Adagio, che punta a 200 strutture entro il 2028, dimostrano la trazione istituzionale della categoria e la sua capacità di scalare all'interno dell'impronta urbana. Gli operatori di fascia media difendono la quota aggiornando i concept di ristorazione, integrando aree di coworking e lanciando app per dispositivi mobili che rispecchiano i comfort degli appartamenti.
Il patrimonio di lusso gode di un favorevole incremento del RevPAR legato agli arrivi internazionali di persone con un elevato patrimonio netto, ma rimane vulnerabile agli shock geopolitici della domanda e agli elevati costi di ristrutturazione necessari per soddisfare i requisiti in continua evoluzione di benessere e sostenibilità. Gli immobili economici subiscono la pressione sui margini dovuta all'inflazione salariale e agli obblighi di conformità energetica, ma sfruttano design modulari standardizzati e modelli a servizio limitato per mantenere la competitività sui costi. Gli operatori di appartamenti con servizi sfruttano la chiarezza normativa allineando lo stato di classificazione alle norme alberghiere, aggirando così i limiti di zonizzazione e cavalcando la domanda di soggiorni prolungati. Con la progressiva contrapposizione tra la segmentazione dei viaggiatori e la domanda di appartamenti con servizi, ci si aspettano formati ibridi che combinino fasce di prezzo medie con la flessibilità degli appartamenti con servizi, rafforzando la capacità del mercato alberghiero francese di soddisfare diverse esigenze di soggiorno senza cannibalizzare l'offerta principale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di prenotazione: le OTA dominano ma i canali digitali diretti accelerano
Nel 41.05, le OTA rappresentavano il 2025% del mercato alberghiero francese, sfruttando sofisticati strumenti di comparazione, brand awareness globale e interfacce multilingue che semplificano i processi di prenotazione per il pubblico internazionale. Il loro potere contrattuale deriva dall'elevato volume di traffico, dalle competenze di performance marketing e dalle capacità di upselling accessorie come assicurazioni e attività. Ciononostante, le prenotazioni digitali dirette crescono a un robusto CAGR del 7.00%, poiché gli hotel implementano motori di personalizzazione basati sull'intelligenza artificiale, sconti legati alla fidelizzazione e garanzie di miglior prezzo che riducono il divario di valore percepito. Le catene sfruttano piattaforme CRM unificate per il cross-selling tra i marchi, mentre gli indipendenti sfruttano strumenti di gestione dei canali per ottimizzare la parità tariffaria e ridurre le perdite di commissioni.
Le piattaforme corporate/MICE e i canali GDS mantengono la rilevanza dei programmi tariffari negoziati e delle allotment di gruppo, soprattutto nei centri congressuali urbani come Parigi e Lione. Gli agenti wholesale e tradizionali si rivolgono ai mercati a lungo raggio e agli itinerari di lusso di nicchia, aggiungendo diversificazione al mix distributivo. La quota di mercato dell'ospitalità in Francia detenuta dalle OTA potrebbe erodersi leggermente man mano che gli albergatori padroneggiano le tattiche di conversione a imbuto, tuttavia la loro influenza di marketing e la fedeltà alle app mobile assicurano un ruolo indispensabile nell'aggregazione della domanda. Nel tempo, è probabile una coesistenza simbiotica, con le OTA che generano volumi incrementali e gli hotel che si concentrano sull'amplificazione del valore del cliente durante il suo ciclo di vita attraverso il coinvolgimento diretto.
Analisi geografica
Nel mercato alberghiero francese, l'Île-de-France è il sottosegmento regionale più grande nel 2025, rappresentando il 33.05% del mercato. Tra il 2026 e il 2031, si prevede che la Provenza-Alpi-Costa Azzurra sarà il sottosegmento in più rapida crescita, con un CAGR del 5.52%. L'Île-de-France continua a consolidare i ricavi nazionali dell'ospitalità, grazie al potenziamento degli hub intermodali e dei sistemi di segnaletica migliorati che traducono gli investimenti olimpici in una duratura comodità per i visitatori. Gli albergatori segnalano tassi di occupazione che superano l'85% durante il picco degli eventi culturali, sostenendo il potere di determinazione dei prezzi anche in presenza di nuove offerte. I corridoi di viaggio verso le attrazioni provinciali si accorciano grazie all'espansione della rete ferroviaria ad alta velocità, incoraggiando la dispersione turistica e itinerari multi-città che alimentano le economie regionali adiacenti. Le aperture di hotel di lusso e lifestyle, come il prossimo Maybourne Saint-Germain, si rivolgono a una clientela esigente che cerca la grandiosità parigina unita all'arte contemporanea. Allo stesso tempo, gli operatori di medie dimensioni lanciano concept creativi di ristorazione che incontrano il gradimento dei nomadi digitali, garantendo una diversificazione dell'offerta in tutte le fasce di prezzo. Le autorità locali collaborano con gli albergatori per integrare parametri di sostenibilità nei codici edilizi, allineando lo sviluppo economico alla tutela ambientale.
La regione Provenza-Alpi-Costa Azzurra registra un incremento dei ricavi, grazie alla combinazione tra i panorami mediterranei, gli amanti del benessere e il crescente pubblico che lavora da remoto. La ristrutturazione della stazione ferroviaria dell'aeroporto di Nizza aumenta la capacità annuale a 23 milioni di passeggeri entro il 2030, riducendo gli attriti e stimolando gli arrivi durante tutto l'anno. Gli albergatori di Marsiglia, Antibes e Cannes rinnovano il loro patrimonio alberghiero integrando pannelli solari sui tetti, impianti a risparmio idrico e menù a basse emissioni di carbonio, in linea con gli obiettivi climatici regionali. Gli operatori del lusso aggiungono componenti di residenze private che diversificano i flussi di entrate e prolungano il ciclo di vita dei clienti. Le campagne di marketing della destinazione enfatizzano festival culturali, strade del vino ed escursioni alla scoperta della biodiversità marina, ampliando l'attrattiva stagionale. Veicoli di finanziamento pubblico-privati come il Fonds Tourisme Côte d'Azur cofinanziano la riqualificazione di immobili storici, preservando l'integrità architettonica e modernizzando al contempo i servizi per gli ospiti.
Alvernia-Rodano-Alpi, Nuova Aquitania e altre regioni registrano una crescita costante ma moderata, grazie agli stimoli governativi mirati al rinnovamento rurale e alla diversificazione delle aree montane. Il programma Avenir Montagnes stanzia 300 milioni di euro (327 milioni di dollari) per eco-lodge e resort multi-attività che passano da modelli dipendenti dalla neve a un turismo d'avventura in tutte le stagioni. Gli imprenditori locali trasformano i castelli in rifugi esperienziali con cene a km XNUMX e workshop benessere, attraendo gli abitanti delle città che desiderano staccare la spina in contesti autentici. Le iniziative di trasporto migliorano la connettività dell'ultimo miglio, riducendo i tempi di percorrenza e incrementando le visite nei fine settimana. Gli enti regionali del turismo sfruttano la narrazione digitale per mettere in risalto villaggi meno noti e siti UNESCO, disperdendo ulteriormente i flussi di viaggiatori e sostenendo le filiere artigianali. Nel complesso, questi sforzi ampliano le dimensioni del mercato dell'ospitalità francese, andando oltre i tradizionali centri urbani.
Panorama normativo
La regolamentazione del settore alberghiero in Francia è sancita dal Codice del turismo ed è gestita a livello nazionale dalla Direzione generale delle imprese (DGE) del Ministero dell'Economia, con Atout France che gestisce il sistema di classificazione delle strutture ricettive e i relativi standard di qualità. Nel gennaio 2026, il Decreto n. 2026-14 ha aggiornato le procedure per la classificazione, il rinnovo e l'estensione delle classificazioni delle strutture ricettive, rafforzando l'utilizzo di criteri standardizzati e omologati per le strutture che desiderano ottenere una classificazione ufficiale e visibilità nei canali turistici formali.
Sul piano fiscale, la tassa di soggiorno rimane un'imposta locale fondamentale, stabilita dai consigli comunali o dagli enti intercomunali (EPCI) e legata a un calendario annuale in cui le aliquote devono essere decise entro il 1° luglio per essere applicate a partire dal 1° gennaio dell'anno successivo; per il 2026, le aliquote della tassa di soggiorno sono state rivalutate dell'1.8%. Insieme al rafforzamento della supervisione comunale sugli affitti a breve termine nelle principali città e alla continua enfasi statale sulle etichette di turismo sostenibile e inclusivo promosse tramite DGE e Atout France, queste norme aumentano l'intensità degli obblighi di conformità e di rendicontazione, continuando al contempo a sostenere un'offerta ricettiva regolamentata e un posizionamento qualitativo più chiaro.
Analisi della catena del valore
La filiera dell'ospitalità in Francia inizia con lo sviluppo del progetto e la proprietà degli asset (gruppi familiari, family office, società alberghiere e investitori immobiliari), seguita dal finanziamento tramite banche e fondi di debito/capitale privato, quindi dalla progettazione, costruzione e ristrutturazione guidate da appaltatori e fornitori specializzati (HVAC, sistemi energetici, arredi e allestimenti, e infrastrutture digitali). La gestione operativa è affidata a proprietari di hotel e operatori-gestori secondo modelli di proprietà, locazione, franchising o gestione, supportati da fornitori di tecnologia (PMS, channel manager, revenue management e sistemi di pagamento), intermediari del personale e federazioni professionali che strutturano la formazione e le pratiche lavorative. La domanda viene distribuita attraverso canali digitali diretti e OTA, oltre a intermediari aziendali/MICE, con enti di destinazione e agenzie pubbliche che ne influenzano la domanda attraverso la promozione e il finanziamento di programmi.
Le strozzature si concentrano nella disponibilità di manodopera e nell'impiego di capitali. Il reclutamento e la fidelizzazione del personale sono limitati dall'accessibilità economica degli alloggi nelle zone turistiche e dalla stagionalità dei ruoli, il che aumenta la dipendenza da meccanismi di formazione e programmi di sostegno ai datori di lavoro coordinati tramite OPCO (Organizzazioni di Gestione Alberghiera). La governance passa anche attraverso organismi nazionali di coordinamento delle politiche, come il Comité Interministeriel du Tourisme (CIT). Sul fronte dei capitali, l'aumento dei tassi di interesse e l'incremento dei costi di conformità e ristrutturazione hanno aumentato la selettività nei flussi di operazioni, con un calo degli investimenti nel settore turistico a 18.7 miliardi di euro nel 2024, rispetto a una media annua di 21 miliardi di euro nel periodo 2022-2024. Le dinamiche di proprietà rimangono una caratteristica strutturale della filiera, con capitali privati familiari che rappresentano circa il 70% delle transazioni alberghiere nel 2024, a sostegno di strategie di ristrutturazione e riposizionamento a lungo termine nonostante le restrizioni di finanziamento.
Panorama competitivo
La concorrenza nel mercato alberghiero francese può essere descritta come moderatamente frammentata. I cinque maggiori operatori detengono una quota significativa del mercato, ma un segmento indipendente dinamico continua a prosperare, preservando il carattere unico dell'ospitalità francese. Accor si distingue come leader di mercato, sfruttando un ampio portafoglio multimarca che spazia da strutture di lusso a opzioni più economiche. Il suo programma fedeltà ALL rafforza la sua posizione incoraggiando la fidelizzazione dei clienti e stimolando la domanda in diversi segmenti di mercato. Louvre Hotels e B&B Hotels seguono con una presenza a livello nazionale, ciascuna sfruttando l'espansione del franchising per accelerare la crescita con un basso impiego di risorse. Catene internazionali come Hilton e Choice Hotels rafforzano la propria presenza attraverso accordi strategici a lungo termine, aggiungendo strutture sia premium-economy che di fascia media per capitalizzare sulle nicchie di mercato. Allo stesso tempo, gli specialisti degli appartamenti con servizi come Adagio e Citadines crescono rapidamente, rispondendo allo slancio dei soggiorni prolungati.
Le mosse strategiche illustrano un settore focalizzato sull'ottimizzazione del portafoglio e sull'allineamento ESG. L'acquisto di cinque Novotel Suites da parte di Henderson Park dimostra l'interesse degli investitori per ristrutturazioni di fascia media che rispettino gli standard di riduzione delle emissioni di carbonio e aumentino il RevPAR attraverso aggiornamenti del design. L'alleanza di Accor per la condivisione dei dati con Pernod Ricard e JCDecaux segnala una svolta verso analisi sofisticate che informano offerte iper-personalizzate nel rispetto delle normative sulla privacy. Fornitori di tecnologia come Mews guadagnano terreno mentre gli hotel automatizzano i flussi di lavoro di back-office e incrementano l'adozione del self-service, liberando manodopera per interazioni più intense con gli ospiti. I nuovi operatori del mercato implementano modelli asset-light e collezioni soft-brand per sfruttare il fascino indipendente senza rinunciare alla distribuzione globale, intensificando così il benchmarking competitivo sia in termini di esperienza che di efficienza.
Le discussioni sulle prospettive si concentrano sul potenziale consolidamento tra gli indipendenti di medie dimensioni che devono far fronte a ingenti investimenti in conto capitale legati ai mandati energetici e agli aggiornamenti digitali. I fondi di private equity valutano opportunità di roll-up che sblocchino sinergie operative attraverso appalti centralizzati, procedure operative standard e sistemi avanzati di gestione dei ricavi. Allo stesso tempo, progetti extra-lusso come Maybourne Saint-Germain sottolineano la persistente fiducia degli investitori nella capacità della Francia di assorbire ADR di alto livello, soprattutto se abbinati a residenze di marca che monetizzano la domanda residenziale di servizi alberghieri. Di conseguenza, il mercato alberghiero francese è pronto per un riallineamento dinamico che bilanci l'autenticità locale con la professionalità globale.
Leader del settore alberghiero in Francia
-
Gruppo Louvre Hotels
-
B&B Hotel
-
Marriott International
-
IHG Hotels & Resorts
-
Accor
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Louvre Hotels Group ha inaugurato una struttura TULIP Hotels & Residences a Valence, segnando uno dei primi passi del marchio nel suo mercato di origine. L'apertura rafforza il posizionamento del marchio nel segmento di fascia media, in stile residence, e aumenta la pressione competitiva sui format per soggiorni prolungati e ibridi al di fuori di Parigi.
- Dicembre 2025: Accor ha delineato un piano di nuove destinazioni, hotel, resort e offerte di ospitalità per l'anno solare 2026. L'impostazione del piano di rete incentrato sulle nuove aperture favorisce la stipula di contratti a lungo termine con proprietari e fornitori e segnala una continua diversificazione di marchi e format in Francia e nei mercati limitrofi.
- Giugno 2025: Accor ha annunciato l'apertura di circa 20 nuove strutture in Francia nella prima metà del 2025, aggiungendo oltre 1,700 camere tra marchi economici, di fascia media e di lusso. Questa espansione sottolinea un modello di crescita a basso impiego di capitale che innalza il livello di competitività per gli hotel indipendenti e le catene regionali in termini di distribuzione, fidelizzazione e frequenza delle ristrutturazioni.


Ambito del rapporto sul mercato dell'ospitalità in Francia
L'industria dell'ospitalità è un'ampia categoria di settori all'interno del settore dei servizi che comprende alloggio, servizi di ristorazione, pianificazione di eventi, parchi a tema, viaggi e turismo. Comprende hotel, agenzie turistiche, ristoranti e bar. Questo mercato è segmentato per Tipologia (Catene Alberghiere e Hotel Indipendenti) e per Segmento (Budget ed Economy Hotels, Mid e Upper Mid-scale Hotels, Luxury Hotels e Service Apartments). Il rapporto offre le dimensioni del mercato e le previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Île-de-France |
| Provenza-Alpi-Costa Azzurra |
| Auvergne-Rhône-Alpes |
| Nouvelle-Aquitaine |
| Resto della Francia |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Île-de-France |
| Provenza-Alpi-Costa Azzurra | |
| Auvergne-Rhône-Alpes | |
| Nouvelle-Aquitaine | |
| Resto della Francia |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato alberghiero francese nel 2026?
Il mercato dell'ospitalità in Francia raggiungerà i 133.68 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 4.29% entro il 2031.
Quale segmento crescerà più rapidamente entro il 2031?
Gli appartamenti con servizi registrano il CAGR più alto, pari al 6.00%, mentre aumenta la domanda di lavoro da remoto e soggiorni prolungati.
Quale regione presenta le maggiori prospettive di crescita?
La regione Provenza-Alpi-Costa Azzurra è in testa con un CAGR previsto del 5.52%, trainato dagli investimenti nel settore del lusso e dai lavori di ammodernamento degli aeroporti.
Perché i costi del lavoro rappresentano una sfida per gli hotel francesi?
Nel 13.08, i salari specifici per settore sono saliti a 2025 dollari l'ora, superando il salario minimo generale e aumentando gli oneri salariali.
In che modo le normative energetiche influenzeranno gli operatori alberghieri?
La legge Le Meur collega le licenze operative alle prestazioni energetiche, spingendo gli hotel a investire in ristrutturazioni o a rischiare la chiusura, ma i crediti d'imposta aiutano a compensare i costi.
Le OTA stanno perdendo quote di mercato a favore delle prenotazioni dirette?
Le OTA detengono ancora una quota del 41.05%, ma i canali digitali diretti crescono più velocemente al 7.00% di CAGR poiché gli hotel investono in esperienze web e mobili personalizzate
Pagina aggiornata l'ultima volta il:



