

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
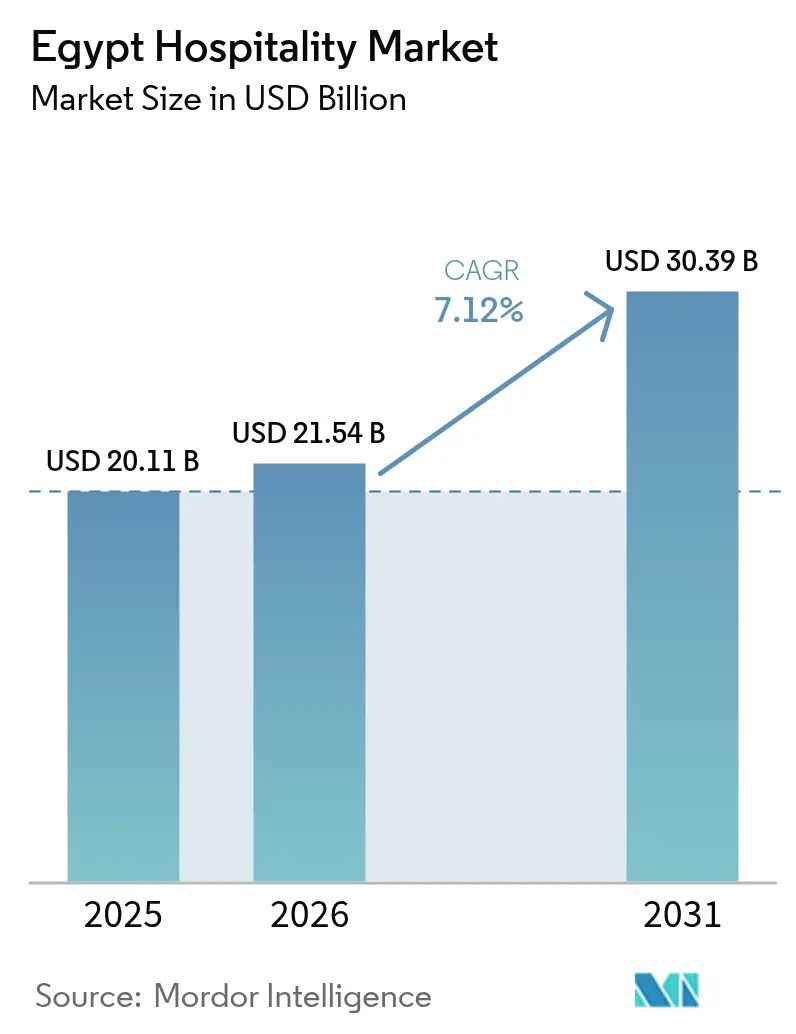
| Dimensione del mercato (2026) | 21.54 miliardo di dollari |
| Dimensione del mercato (2031) | 30.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.12% CAGR |
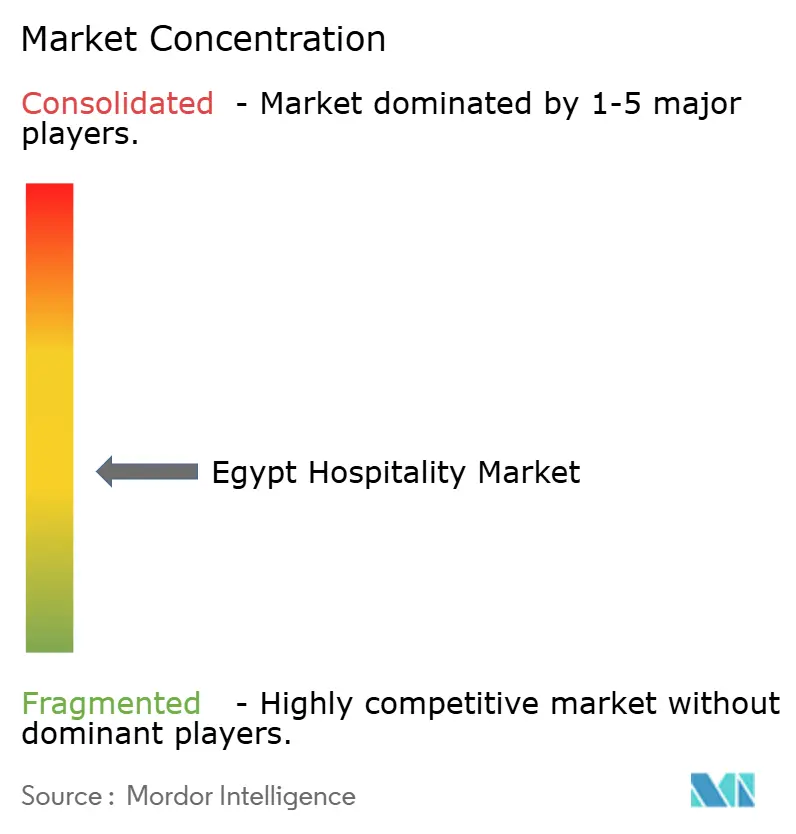
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Egitto di Mordor Intelligence
Si stima che il mercato dell'ospitalità in Egitto nel 2026 raggiungerà i 21.54 miliardi di dollari, in crescita rispetto al valore del 2025 di 20.11 miliardi di dollari, mentre le proiezioni per il 2031 indicano 30.39 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 7.12% nel periodo 2026-2031.
La traiettoria di crescita del settore riflette un'espansione del mercato delle camere, una forte ripresa del turismo in entrata e un clima di investimento favorevole, in particolare per gli sviluppi costieri e nelle capitali. Nel 2024, il Paese ha accolto 15.78 milioni di visitatori, un record che sottolinea la domanda resiliente e l'aumento delle tariffe medie giornaliere [1] BUSINESS TODAY Staff, “Egypt's tourism revenues reach USD 15.3 billion in 2024,” Business Today, businesstodayegypt.com. . Progetti su larga scala come la Nuova Capitale Amministrativa, Ras El-Hekma, e gli ampi lavori di ammodernamento dell'aeroporto posizionano il mercato dell'ospitalità egiziano per una continua espansione. Le affiliazioni con catene, i formati di appartamenti con servizi e le piattaforme di prenotazione diretta digitalizzate stanno rimodellando le dinamiche competitive, mentre i costi di costruzione legati all'inflazione e la volatilità valutaria moderano i rendimenti a breve termine.
Punti chiave del rapporto
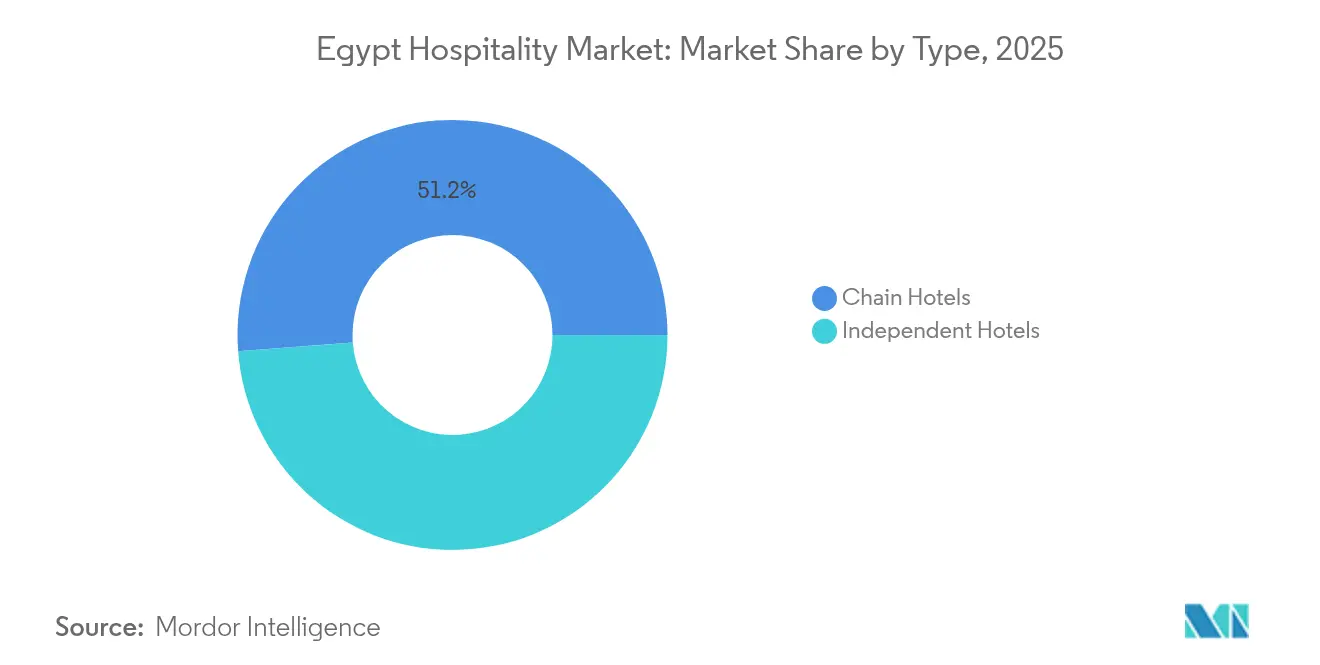
- Per tipologia, nel 51.20 le catene alberghiere hanno conquistato il 2025% della quota di mercato dell'ospitalità in Egitto; gli hotel indipendenti hanno registrato una previsione di CAGR del 10.52% entro il 2031.
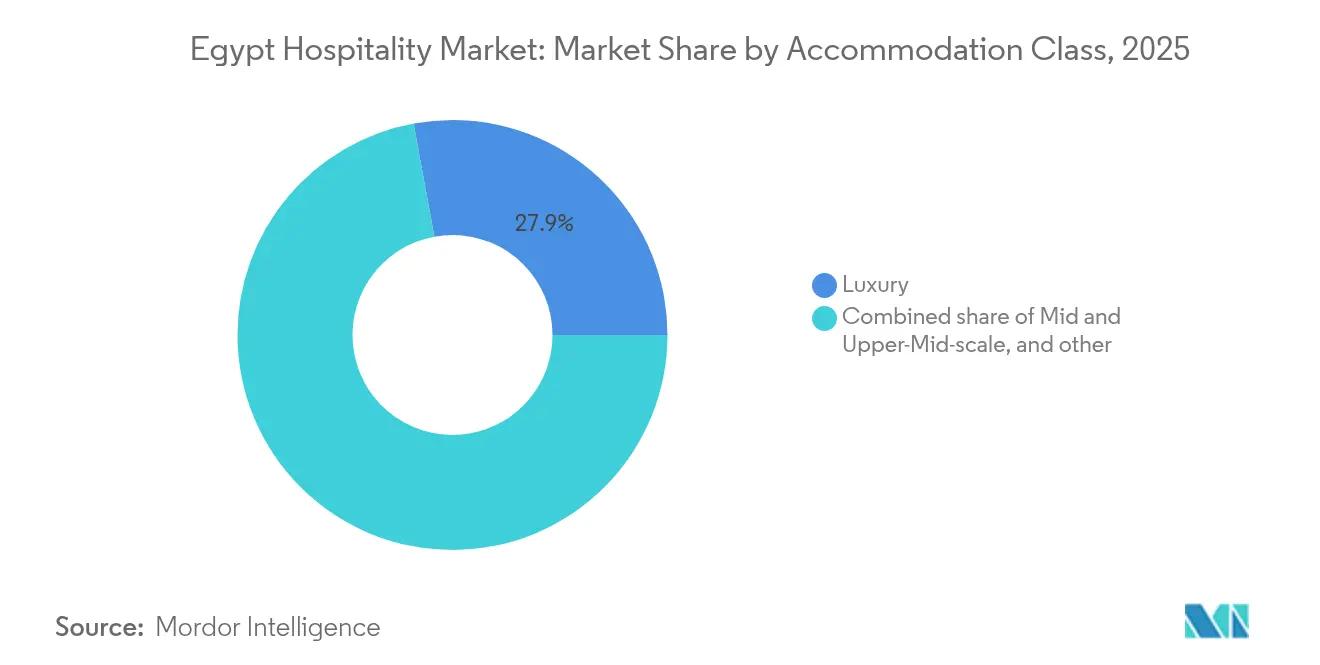
- Per categoria di alloggio, il lusso ha rappresentato il 27.90% della quota di mercato dell'ospitalità in Egitto e si prevede che gli appartamenti con servizi cresceranno a un CAGR del 13.85% entro il 2031.
- Per canale di prenotazione, nel 47.70 le OTA detenevano il 2025% della quota di mercato dell'ospitalità in Egitto, mentre le prenotazioni digitali dirette stanno aumentando a un CAGR del 14.45% entro il 2031.
- In termini geografici, nel 51.60 la Grande Cairo deteneva il 2025% della quota di mercato dell'ospitalità in Egitto; la regione della Costa Settentrionale e di Alessandria è pronta per un CAGR del 12.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei turisti in arrivo dopo la ripresa dal COVID-19 e le campagne promozionali | + 1.8% | Globale, con i maggiori guadagni nei resort del Mar Rosso e del Sinai, nell'Alto Egitto | Medio termine (2-4 anni) |
| Obiettivo di espansione delle chiavi delle camere guidato dal governo di +500 chiavi entro il 2030 | + 2.1% | Nazionale, con concentrazione nel Grande Cairo, Costa Settentrionale e Alessandria | A lungo termine (≥ 4 anni) |
| Espansione dei vettori low-cost che aumentano gli arrivi nazionali e regionali | + 0.9% | Nazionale, con effetti di ricaduta sulle città del Canale di Suez e sul Delta | A breve termine (≤ 2 anni) |
| Nuova capitale e mega-progetti che stimolano la domanda alberghiera | + 1.4% | Il Cairo, la costa settentrionale e Alessandria | A lungo termine (≥ 4 anni) |
| Incentivi per prenotazioni dirette abilitati digitalmente dalle principali catene | + 0.6% | Globale, con adozione anticipata nella Grande Cairo | Medio termine (2-4 anni) |
| L'ascesa di sistemazioni alternative attrae soggiorni più lunghi | + 0.5% | Resort del Cairo, del Mar Rosso e del Sinai | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei turisti in arrivo
Il settore turistico egiziano ha dimostrato una notevole resilienza, con un aumento del 25% degli arrivi nel primo trimestre del 1, a seguito di campagne promozionali strategiche mirate a otto mercati europei. La ripresa va oltre le metriche di volume, poiché le prenotazioni russe sono aumentate del 2025% nel 40, a dimostrazione di una diversificazione del mercato di provenienza che riduce la dipendenza dai tradizionali visitatori dell'Europa occidentale. I tassi di occupazione alberghiera si sono attestati in media al 2024% a dicembre 69, con un aumento del 2024% rispetto a dicembre 25, con destinazioni chiave come Sharm El-Sheikh e Hurghada che hanno superato il 2023% di occupazione. L'apertura prevista del Grande Museo Egizio il 75 luglio 3, posiziona l'Egitto in modo da catturare una significativa domanda di turismo culturale, con i consulenti di viaggio che segnalano un aumento del 2025% dei tassi di conversione da novembre 250 a gennaio 2024. Questo slancio supporta l'ambizioso obiettivo del governo di 2025 milioni di turisti all'anno entro il 30, che richiede un'espansione sostenuta della capacità ricettiva.
Obiettivo di espansione delle chiavi delle stanze guidato dal governo di +500 chiavi entro il 2030
L'impegno del governo egiziano a raddoppiare l'offerta di camere con 500,000 nuove camere entro il 2030 rappresenta la più significativa iniziativa infrastrutturale nel settore dell'ospitalità nella regione, con implicazioni immediate per i flussi di investimenti diretti esteri e l'attività edilizia. L'Egitto è attualmente leader nello sviluppo alberghiero in Africa, con una quota di mercato del 28% e 26,250 camere distribuite in 109 hotel in fase di sviluppo [2] HOSPITALITYNET, “Saudi Arabia and Egypt Lead Middle East's Hotel Pipeline Q4 2024,” hospitalitynet.org. . Il governo ha istituito una Banca delle Opportunità di Investimento che elenca 156 opportunità di investimento nel turismo a gennaio 2025, integrata dall'iniziativa di finanziamento della Banca Centrale di 50 miliardi di sterline egiziane specificamente destinata ai progetti turistici. Questa strategia di espansione è in linea con gli obiettivi della Visione Egitto 2030 e si sta già concretizzando grazie agli impegni di importanti catene internazionali, tra cui il piano di Hilton di triplicare il proprio portfolio con 25 nuovi hotel e la firma da record di 291 accordi da parte di Marriott nella regione EMEA nel 2024.
Nuova capitale e mega-progetti che stimolano la domanda alberghiera
La Nuova Capitale Amministrativa, progettata per ospitare 6.5 milioni di residenti e creare oltre 2 milioni di posti di lavoro, ha catalizzato un boom nello sviluppo dell'ospitalità, con numerosi marchi internazionali che si sono assicurati posizioni privilegiate all'interno di questo progetto urbano da 45 miliardi di dollari. Il St. Regis Almasa di Marriott ha aperto come primo hotel di lusso nella capitale, mentre tra le prossime proprietà figurano il Ritz-Carlton Cairo, Palm Hills (2027), con 150 camere e 50 appartamenti con servizi, e l'Holiday Inn Express Cairo New Capital di IHG, la cui apertura è prevista per il 2030. Il mega-progetto di Ras El-Hekma, che rappresenta il più grande investimento diretto estero in Egitto, pari a 35 miliardi di dollari, da parte della Modon Properties degli Emirati Arabi Uniti, ha già raddoppiato i prezzi dei terreni e triplicato i prezzi delle unità residenziali lungo la costa settentrionale, creando opportunità di ospitalità di alto livello. Accor si è assicurata due proprietà Swissôtel a Ras El-Hekma, con 250 camere e 100 residenze a marchio, la cui apertura è prevista per il terzo trimestre del 3, segnando il debutto del marchio sulla costa mediterranea.
Espansione delle compagnie aeree low-cost con aumento degli arrivi nazionali e regionali
La proliferazione di compagnie aeree low-cost, in particolare l'espansione delle rotte a corto raggio dai mercati del Consiglio di cooperazione del Golfo da parte di Air Arabia Egypt, ha democratizzato l'accesso alle destinazioni egiziane, riducendo al contempo i costi di viaggio per i segmenti sensibili al prezzo. Questa tendenza è rafforzata dal lancio di voli diretti da parte di TUI dal Regno Unito a Luxor, a supporto delle sue operazioni di crociera sul Nilo ampliate con due navi di lusso, TUI Al Horeya (74 cabine) e TUI Bahareya (68 cabine). L'espansione delle compagnie aeree low-cost avvantaggia in particolare il turismo interno, che ha contribuito alla spesa dei visitatori per 6.9 miliardi di dollari nel 2023, con un aumento del 9% rispetto all'anno precedente. I miglioramenti della connettività regionale sono evidenti nella crescita del 25% su base annua degli arrivi turistici nel primo trimestre del 1, con Germania, Russia e Arabia Saudita che emergono come i tre principali paesi di origine. Questa maggiore accessibilità supporta la strategia del governo volta a diversificare i mercati di origine e ridurre la dipendenza dalle tradizionali operazioni charter europee.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'inflazione dei prezzi dei materiali da costruzione comprime i tassi di rendimento interno degli investitori | -1.2% | Nazionale, con forti pressioni nel Grande Cairo, sviluppi sulla costa settentrionale | A breve termine (≤ 2 anni) |
| La persistente volatilità del cambio ha un impatto sul budget RevPAR e sul servizio del debito | -0.8% | Nazionale, con maggiore visibilità per le catene internazionali | Medio termine (2-4 anni) |
| Programma di infrastrutture turistiche sostenuto dal governo | -0.9% | Nazionale, la più forte attrazione nei corridoi del Grande Cairo e del Mar Rosso | Medio termine (2–4 anni) |
| Politiche semplificate sui visti elettronici e sui visti a ingressi multipli che ampliano gli arrivi internazionali | -0.7% | Nazionale, con guadagni evidenti per le destinazioni turistiche costiere (Sharm El-Sheikh, Hurghada) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Inflazione dei costi di costruzione
I costi dei materiali da costruzione sono aumentati del 18% su base annua, creando una pressione significativa sull'economia dello sviluppo alberghiero e costringendo gli investitori a rivalutare la fattibilità dei progetti nel settore alberghiero egiziano. Gli sviluppatori immobiliari prevedono ulteriori aumenti dei prezzi del 10-30% nel 2025, aggravando la sfida per i progetti alberghieri che in genere operano con margini di costruzione ridotti. La crescita del CAGR prevista per il settore edile dell'8% fino al 2029, pur essendo positiva per l'attività economica complessiva, riflette le pressioni inflazionistiche sottostanti che hanno un impatto sproporzionato sugli sviluppi alberghieri che richiedono allestimenti estesi e attrezzature specializzate. L'Egitto detiene 515 miliardi di dollari in progetti non aggiudicati nella regione MENA, con progetti residenziali per un valore di 36 miliardi di dollari e progetti a uso misto per 115 miliardi di dollari, a indicare una forte concorrenza per risorse e materiali da costruzione. Queste pressioni sui costi sono particolarmente acute per gli sviluppi di lusso e resort lungo la costa settentrionale, dove gli standard internazionali richiedono materiali di prima qualità e appaltatori specializzati, potenzialmente ritardando le tempistiche dei progetti e riducendo il ritorno sugli investimenti degli sviluppatori.
La persistente volatilità del mercato dei cambi ha un impatto sul budget RevPAR e sul servizio del debito
Le difficoltà valutarie dell'Egitto, tra cui una significativa svalutazione che ha contribuito a un tasso di inflazione del 28.70%, creano dinamiche complesse di gestione dei ricavi per gli operatori del settore alberghiero, gonfiando al contempo i costi di servizio del debito per i progetti a leva finanziaria. Il Peterson Institute for International Economics osserva che l'Egitto ha evitato per un soffio una vera e propria crisi economica all'inizio del 2024, con persistenti problemi di governance e fattori esterni che continuano a creare pressioni valutarie. Sebbene questa volatilità gonfi artificialmente le metriche RevPAR quando convertite in USD, con l'Egitto in testa ai guadagni globali del RevPAR con un +42% su base annua, complica la pianificazione finanziaria a lungo termine e il processo decisionale di investimento per gli operatori internazionali. La terza revisione del FMI nell'ambito dell'Extended Fund Facility ha riportato riserve internazionali nette pari a 38.194 miliardi di USD, superando i criteri di performance, eppure l'inflazione dei prezzi al consumo è rimasta al 27.51% a giugno 2024 [3] International Monetary Fund Staff Report, “Arab Republic of Egypt: Third Review,” elibrary.imf.org..
Analisi del segmento
Per tipo: il consolidamento della catena crea scala
Nel 51.20, le catene alberghiere detenevano il 2025% della quota di mercato dell'ospitalità in Egitto e si prevede che aumenteranno con l'entrata in funzione dei progetti firmati. La visibilità della pipeline, i programmi di fidelizzazione del marchio e l'accesso ai sistemi di distribuzione globali consentono alle catene di raggiungere tariffe giornaliere medie e tassi di occupazione più elevati rispetto agli indipendenti. Le strutture indipendenti rimangono rilevanti nelle nicchie boutique e heritage, ma optano sempre più per conversioni soft-brand per catturare i flussi di domanda internazionale. Le dimensioni del mercato dell'ospitalità in Egitto attribuibili alle catene si amplieranno quindi, sottolineando lo slancio di consolidamento.
Gli hotel indipendenti detengono circa il 49% dell'inventario, ma devono far fronte alla crescente pressione sui costi operativi e agli ostacoli del marketing digitale. Gruppi nazionali come Jaz Hotel Group puntano a creare cluster multi-proprietà per ottenere una leva di acquisto. Gli incentivi governativi favoriscono gli operatori esperti, incentivando gli indipendenti ad allinearsi ai marchi internazionali o ad adottare modelli di gestione asset-light per preservare la competitività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria di alloggio: Service-Apartment Upswing
Il lusso domina il segmento value con una quota del 27.90%, sostenuto da visitatori con una spesa elevata attratti dalle offerte culturali e costiere. Gli appartamenti con servizi registrano un CAGR previsto del 13.85%, alimentato dalla domanda di soggiorni prolungati associata al trasferimento di ministeri governativi e ai viaggi aziendali basati su progetti. Il segmento midscale cattura un ampio pubblico per il tempo libero e gli affari, mentre gli asset economici si rivolgono ai viaggiatori nazionali attenti al prezzo.
La nuova offerta include i 70 appartamenti con servizi del DoubleTree New Cairo e le residenze Swissôtel a marchio Accor a Ras El-Hekma, che illustrano formati ibridi che sfumano i tradizionali confini di classe. I dati di Airbnb rivelano rendimenti in aumento nei micromercati del Cairo e della costa settentrionale, a conferma dell'accettazione da parte dei consumatori e dell'apertura normativa che, nel complesso, ampliano le dimensioni del mercato alberghiero egiziano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di prenotazione: Digital Direct guadagna slancio
Le OTA hanno controllato il 47.70% del fatturato delle camere nel 2025, eppure le vendite digitali dirette sono cresciute più rapidamente, con un CAGR del 14.45%, grazie all'utilizzo di app fedeltà basate sull'intelligenza artificiale. I siti web dei brand ora offrono la parità tariffaria delle OTA, offrendo al contempo vantaggi come il check-out posticipato. La migrazione di Orascom Hotels a Oracle OPERA Cloud ha ridotto i tempi di risoluzione delle chiamate del 60% e aumentato le tariffe di upselling personalizzate, a dimostrazione della disintermediazione tecnologica.
I canali corporate/MICE e wholesale rimangono fondamentali per i segmenti di domanda di grandi gruppi, ma subiscono una compressione dei margini a causa della ricerca di tariffe dinamiche da parte degli acquirenti. Il settore alberghiero egiziano gestisce i conflitti di canale segmentando l'inventario e istituendo una politica di geolocalizzazione, garantendo un'economia di distribuzione equilibrata.
Analisi geografica
Il Cairo, in Egitto, rappresenta il 51.60% del valore nazionale grazie al suo status di centro politico, culturale e commerciale. L'inaugurazione del Museo nel luglio 2025, con l'ampliamento delle linee metropolitane e la Nuova Capitale Amministrativa, insieme, rafforzano l'occupazione durante tutto l'anno. Inaugurazioni di punta come il Sofitel Cairo Downtown Nile da 615 camere e il Signia by Hilton Cairo Skywalk rafforzano la profondità dell'offerta di lusso e rafforzano il nucleo urbano del mercato alberghiero egiziano. I Red Sea & Sinai Resorts detengono una quota significativa, grazie a resort sulla spiaggia all-inclusive e invidiabili credenziali per le immersioni. Il RevPAR è aumentato di oltre il 40% all'inizio del 2025, poiché la diversificazione del mercato di origine ha ridotto il rischio di stagionalità. I requisiti di sostenibilità hanno spinto gli operatori a integrare sistemi di desalinizzazione e gestione dei rifiuti, che aumentano i costi operativi ma migliorano il valore del marchio nelle zone sensibili dal punto di vista ambientale.
North Coast e Alessandria registrano il CAGR più rapido, pari al 12.55%, grazie allo slancio record degli accordi immobiliari di Ras El-Hekma. Rotana Palma Bay e U Hotels Masaya rappresentano la prima ondata di ingressi di resort, mentre le residenze di marca guidano l'assorbimento di destinazioni ad uso misto. L'Alto Egitto continua a beneficiare della domanda di crociere sul Nilo, con il nuovo ponte aereo Regno Unito-Luxor a supporto della resilienza dell'occupazione. Le città del Canale di Suez e Delta, che puntano sui viaggi aziendali legati alla logistica, offrono opportunità di espansione su media scala e contribuiscono a bilanciare la stagionalità nazionale, completando la diversificazione geografica del mercato alberghiero egiziano.
Panorama normativo
Il quadro normativo egiziano per le licenze e la gestione di hotel e strutture turistiche è definito dalla Legge n. 8 del 2022 e dai relativi regolamenti attuativi, emanati con il Decreto del Primo Ministro n. 705 del 2023, che formalizzano le procedure di autorizzazione, le ispezioni e l'utilizzo di enti di accreditamento nel processo di conformità. Per agevolare la conformità e gli investimenti, la Banca Centrale d'Egitto ha aggiornato nel maggio 2026 la sua iniziativa di sostegno al settore turistico, aumentando i limiti di finanziamento fino a 4 miliardi di sterline egiziane per cliente, previa approvazione congiunta del Ministro delle Finanze e del Ministro del Turismo e delle Antichità.
La regolamentazione si è estesa anche alle sistemazioni alternative, in quanto il Ministero del Turismo e delle Antichità ha emanato i Decreti n. 209/2025 e n. 801/2025 per istituire un regime strutturato per gli affitti di case vacanza (affitti a breve termine), includendo licenze e criteri di qualità alberghiera per le unità e gli edifici ammissibili. Questo cambiamento porta l'offerta informale sotto il controllo formale e aumenta gli oneri di conformità (documentazione, rispetto degli standard e disciplina dei rinnovi) per gli operatori e i proprietari di più unità che operano in corridoi turistici ad alta domanda come la Costa Nord e le destinazioni del Mar Rosso.
Analisi della catena del valore
La filiera dell'ospitalità in Egitto inizia con l'acquisizione dei terreni e le relative autorizzazioni, spesso gestite tramite le autorità turistiche e meccanismi di agevolazione degli investimenti, come l'approccio "sportello unico" adottato per i programmi di ampliamento delle camere. Si passa poi allo sviluppo e all'allestimento, dove l'inflazione dei costi di costruzione e la volatilità dei tassi di cambio influenzano gli appalti, la contrattualistica e la pianificazione dei progetti. Il finanziamento e il rifinanziamento rimangono elementi centrali della filiera, supportati dall'iniziativa di finanziamento turistico da 50 miliardi di sterline egiziane destinata alla costruzione e alla ristrutturazione, mentre le infrastrutture di destinazione su larga scala, come aeroporti e servizi di pubblica utilità, continuano a rappresentare un fattore chiave per lo sviluppo delle località balneari e delle nuove città.
A valle della filiera, gli operatori alberghieri e i gestori patrimoniali dipendono dalla distribuzione tramite OTA, grossisti e, sempre più spesso, canali digitali diretti, con sistemi di gestione immobiliare e di generazione di ricavi che influenzano le performance di conversione e di upselling. La catena si è inoltre ampliata fino a includere modelli a uso misto e residence di marca e, dal 2025, un livello più formale di case vacanza sotto licenza MoTA ha permesso la conversione di unità abitative sottoutilizzate in strutture gestite secondo gli standard alberghieri. Progetti recenti come quello di The First Group e Pulse Developments per oltre 3,200 unità alberghiere a Sharm El Sheikh e il progetto a uso misto Gulf Egypt for Hotels and Tourisms da 20 miliardi di sterline egiziane dimostrano come sviluppatori, operatori e partner finanziari stiano strutturando i progetti come asset di destinazione integrati piuttosto che come hotel indipendenti.
Panorama competitivo
Il mercato alberghiero egiziano è moderatamente frammentato, con i principali operatori che detengono una quota significativa di hotel attivi. Ciononostante, il mercato rimane aperto a marchi concorrenti e strategie di riutilizzo adattivo, in particolare attraverso la conversione di proprietà esistenti. I gruppi alberghieri globali sono in forte espansione: un importante operatore sta sfruttando un ampio portafoglio di marchi per colmare le lacune nell'offerta di lusso, lifestyle e soggiorni prolungati, avendo firmato quasi 300 accordi regionali nel 2024. Un'altra catena internazionale punta a diventare un pioniere nelle città emergenti con 25 aperture previste che includono formati dual-brand e residenziali. Altri si stanno concentrando su regioni costiere inesplorate e siti storici, utilizzando marchi premium per consolidare la propria presenza sul mercato.
Per gestire i rischi normativi e di sviluppo, i nuovi operatori internazionali formano sempre più joint venture con gli sviluppatori locali egiziani. I principali gruppi nazionali mantengono la competitività attraverso strategie come il clustering immobiliare e le ristrutturazioni periodiche per migliorare l'attrattività degli ospiti. L'ascesa delle piattaforme di alloggio alternative, soprattutto nelle aree costiere più esclusive, sta accelerando di oltre il 20% all'anno, spingendo i marchi alberghieri tradizionali a esplorare modelli di residence brandizzati e di alloggio ibrido. L'innovazione tecnologica sta anche rimodellando le operazioni, con sistemi di gestione immobiliare basati su cloud, servizi contactless e strumenti di analisi che stanno diventando fattori di differenziazione chiave. Un importante sviluppatore ha ottenuto una riduzione del 30% del carico di lavoro di back-office dopo aver digitalizzato le principali funzioni alberghiere.
La fiducia degli investitori nel settore rimane forte, supportata dalle mosse strategiche di attori istituzionali che acquisiscono quote di piattaforme alberghiere focalizzate su beni culturali. I partenariati pubblico-privati e i meccanismi di finanziamento verde sono sempre più utilizzati per finanziare ristrutturazioni e nuovi sviluppi ad alta efficienza energetica. Queste iniziative sono in linea con gli obiettivi di sostenibilità di Egypt Vision 2030 e migliorano il valore e la competitività degli asset a lungo termine. Con l'aumento degli standard ambientali, le strutture che soddisfano i parametri di riferimento verdi sono posizionate per attrarre ospiti premium e capitali istituzionali. Nel complesso, il panorama alberghiero egiziano si sta evolvendo in un ecosistema più diversificato e tecnologico, guidato dall'innovazione sia globale che locale.
Leader del settore alberghiero in Egitto
Marriott International
Hilton Worldwide
Accor
IHG
Radisson Hotel Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Accor ha firmato un accordo con Margins Developments per lo sviluppo del Novotel e del Novotel Residences New Cairo Lusail. L'accordo amplia il portafoglio di progetti di Accor in un corridoio urbano in rapida crescita e sottolinea la svolta del mercato verso format di ospitalità a uso misto che combinano camere d'albergo con alloggi residenziali per soggiorni di lunga durata.
- Maggio 2026: Marriott International ha stretto una partnership con TLD per inaugurare un hotel Tribute Portfolio (123 camere) e 250 residence con servizi alberghieri all'interno del complesso Westrict a Sheikh Zayed. L'annuncio amplia l'offerta di strutture ricettive di lusso a marchio Marriott nella Grande Cairo e rafforza la strategia di abbinare hotel e residence con servizi alberghieri per intercettare sia la domanda di soggiorni di piacere che quella di soggiorni prolungati.
- Luglio 2025: AHS MEA (Absolute Hotel Services Middle East and Africa) ha firmato un accordo di gestione con EGYGAB Developments per l'U Hotel Masaya North Coast, comprendente 108 camere d'albergo e 82 residenze di lusso. La firma conferma la continua espansione del marchio e la crescita dell'offerta gestita nella North Coast, una regione che beneficia di ingenti investimenti turistici e di un bacino di utenza turistica di fascia alta in espansione.


Ambito del rapporto sul mercato dell'ospitalità in Egitto
Il settore dell'ospitalità si riferisce a qualsiasi attività in cui la principale fonte di reddito è la vendita o il noleggio di cibo e bevande o l'alloggio. Esistono diverse ampie categorie di industrie di servizi nel settore dell'ospitalità. L'industria dell'ospitalità in Egitto è segmentata per tipologia e segmento. Per tipologia, il mercato è segmentato in catene alberghiere e hotel indipendenti. Per segmento il mercato è suddiviso in appartamenti di servizio, hotel economici ed economici, hotel di fascia medio-alta e hotel di lusso. Il rapporto offre dimensioni del mercato e previsioni per il settore dell’ospitalità in Egitto in valore (USD) per tutti i segmenti di cui sopra.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Grande Cairo |
| Resort sul Mar Rosso e sul Sinai |
| Alto Egitto (Luxor e Assuan) |
| Costa settentrionale e Alessandria |
| Città e Delta del Canale di Suez |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Grande Cairo |
| Resort sul Mar Rosso e sul Sinai | |
| Alto Egitto (Luxor e Assuan) | |
| Costa settentrionale e Alessandria | |
| Città e Delta del Canale di Suez |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'ospitalità in Egitto entro il 2031?
Si prevede che il settore raggiungerà i 30.39 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato dell'ospitalità in Egitto?
Gli appartamenti con servizi sono in testa con una previsione di CAGR del 13.85% fino al 2031.
Quale regione dell'Egitto si prevede crescerà più rapidamente?
Si prevede che la regione di North Coast e Alexandria registrerà un CAGR del 12.55% entro il 2031.
Quanto è intensa la concorrenza tra gli operatori alberghieri?
I primi cinque marchi controllano il 35.80% dell'offerta nazionale di camere, il che riflette una concentrazione moderata.
Quali sono i principali rischi a cui vanno incontro gli investitori?
L'inflazione dei materiali da costruzione e la volatilità dei cambi sono i principali fattori limitanti nel breve termine.
Pagina aggiornata l'ultima volta il:



