

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.1 miliardo di dollari |
| Dimensione del mercato (2031) | 8.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.50% CAGR |
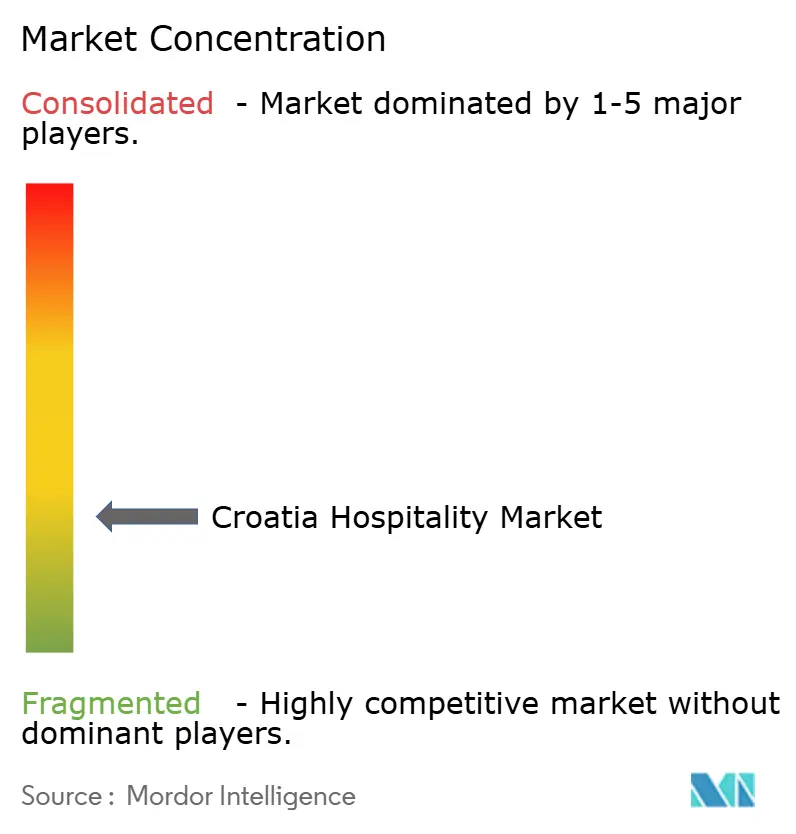
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Croazia di Mordor Intelligence
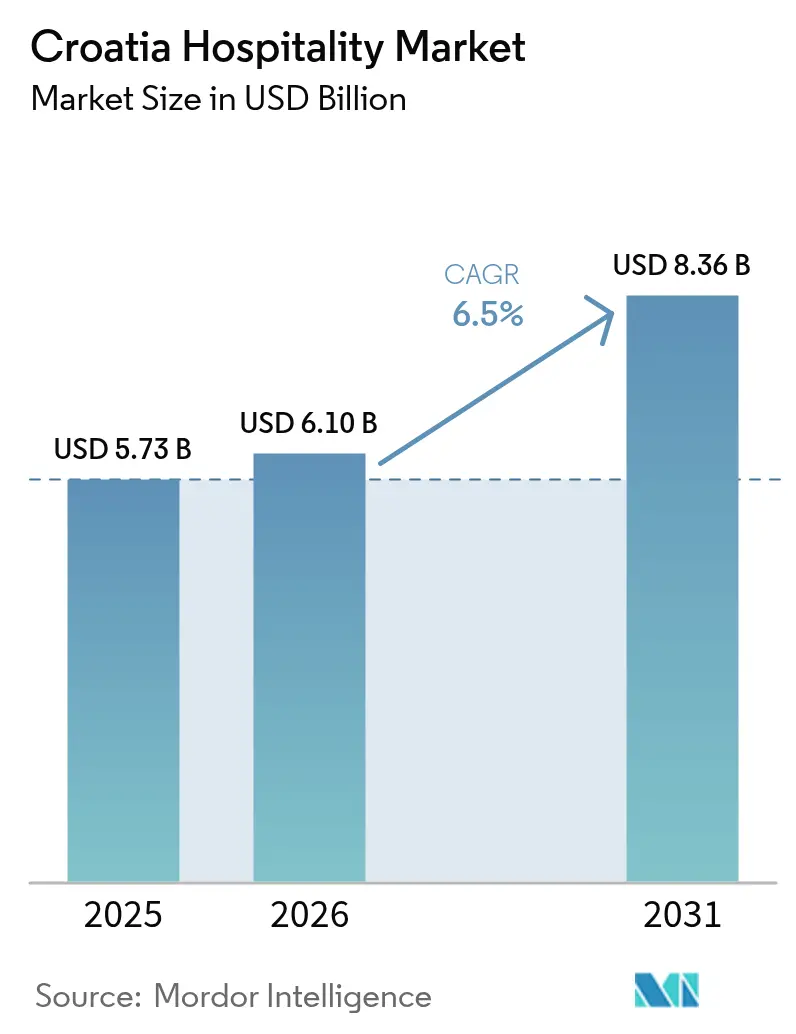
Il mercato dell'ospitalità in Croazia aveva un valore di 5.73 miliardi di dollari nel 2025 e si prevede che crescerà da 6.1 miliardi di dollari nel 2026 a 8.36 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.5% durante il periodo di previsione (2026-2031).
L'ingresso simultaneo della Croazia nell'area Schengen e nell'eurozona nel 2023 ha eliminato i controlli alle frontiere e i costi di cambio valuta, ampliando il bacino di utenza per i viaggiatori europei e accelerando direttamente l'espansione del mercato dell'ospitalità croato [1] BNP Paribas, “Euro Adoption Strengthens Croatia's Economy,” economic-research.bnpparibas.com. . Gli investimenti infrastrutturali, guidati dall'ammodernamento dei porti crocieristici, dall'ampliamento dei porti turistici e dalla modernizzazione degli aeroporti, continuano a liberare capacità durante i mesi di punta, mentre gli incentivi governativi per il turismo del benessere attenuano la stagionalità. La carenza di manodopera rimane acuta, tuttavia l'aumento dei salari ha sostenuto il reddito disponibile dei lavoratori del settore alberghiero, stimolando la spesa interna che compensa parzialmente i costi di reclutamento. La trasformazione digitale sta ridefinendo il comportamento di prenotazione, poiché gli operatori alberghieri sfruttano le piattaforme dirette per recuperare margini dalle agenzie di viaggio online. Il mercato dell'ospitalità croato gode di un contesto normativo favorevole che premia le strutture ammodernate ed efficienti dal punto di vista energetico, segnalando una creazione di valore duratura per gli operatori con dimensioni e disciplina di capitale.
Punti chiave del rapporto
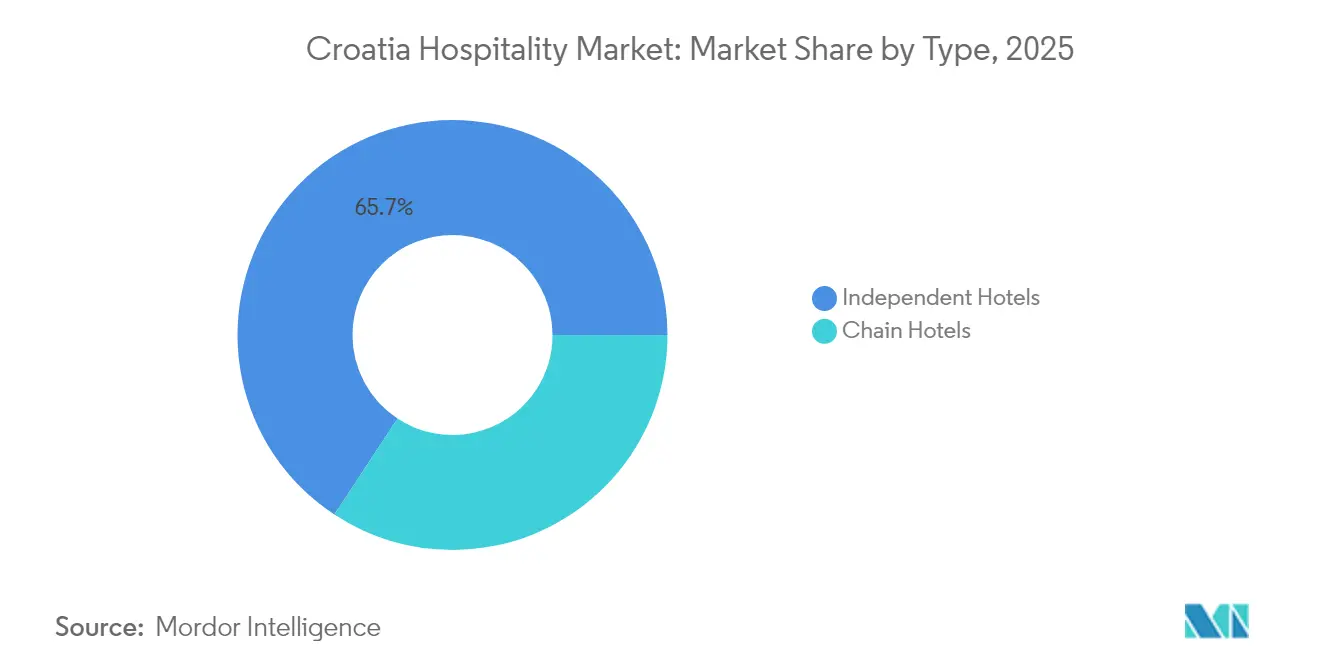
- Per tipologia, nel 2025 gli hotel indipendenti detenevano il 65.74% della quota di mercato dell'ospitalità in Croazia; si prevede che le catene alberghiere cresceranno a un CAGR del 7.48% tra il 2026 e il 2031.
- Per categoria di alloggio, la fascia media e medio-alta ha conquistato il 48.95% della quota di mercato dell'ospitalità in Croazia nel 2025, mentre il segmento di lusso sta crescendo a un CAGR dell'8.07% tra il 2026 e il 2031.
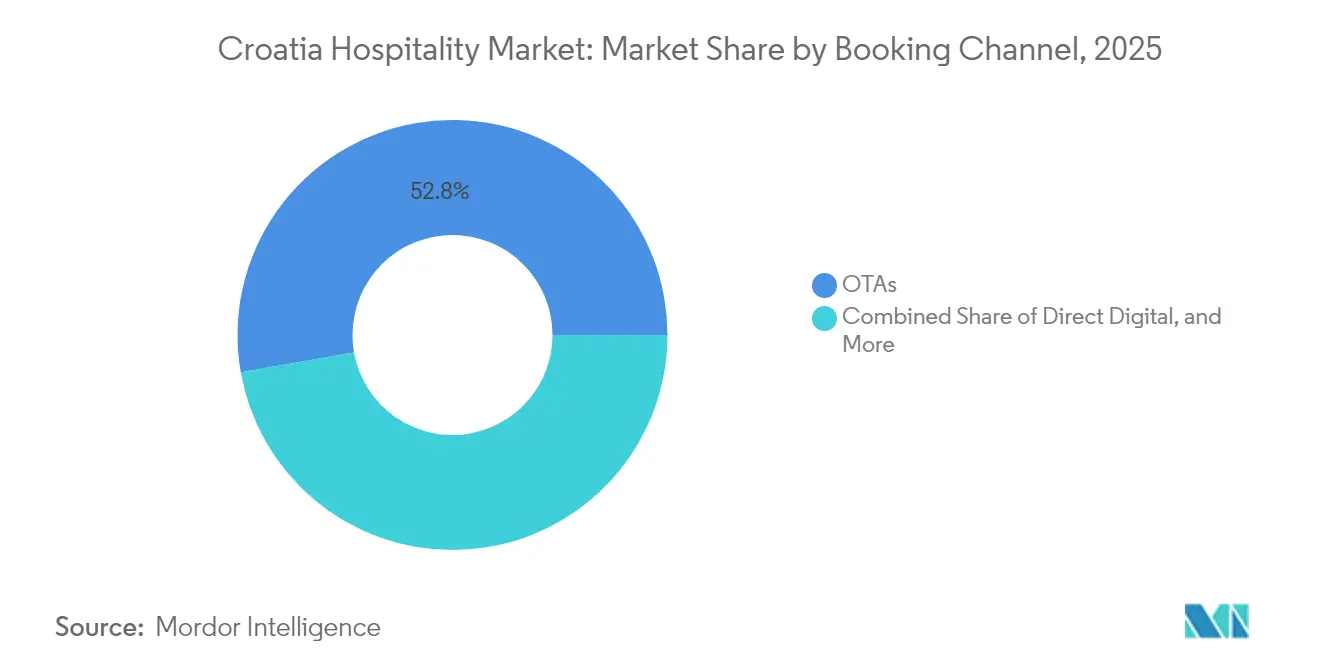
- Per canale di prenotazione, le OTA detenevano una quota del 52.78% del mercato alberghiero croato; si prevede che le prenotazioni digitali dirette cresceranno a un CAGR del 10.45% tra il 2026 e il 2031.
- In termini geografici, nel 2025 la Dalmazia rappresentava il 38.75% del mercato alberghiero della Croazia, mentre le isole adriatiche stanno registrando un CAGR del 7.92% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Croazia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ingresso nell'area Schengen e nell'Eurozona facilita gli arrivi | + 1.2% | Globale con concentrazione nell'UE | A breve termine (≤ 2 anni) |
| Espansione della capacità aeroportuale e portuale dell'Adriatico | + 0.8% | Croazia costiera | Medio termine (2-4 anni) |
| Il visto per nomadi digitali allunga la durata media dei soggiorni | + 0.4% | Città continentali e costiere | Medio termine (2-4 anni) |
| Il turismo degli yacht di lusso alimenta la domanda di porti turistici | + 0.6% | Dalmazia, Istria, Quarnero | A lungo termine (≥ 4 anni) |
| Incentivi governativi per i resort benessere aperti tutto l'anno | + 0.3% | Regioni termali continentali | A lungo termine (≥ 4 anni) |
| Risparmio sui costi di adeguamento energetico degli hotel intelligenti | + 0.2% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Schengen e l'ingresso nell'Eurozona facilitano gli arrivi
L'adozione da parte della Croazia dell'area Schengen e dell'euro nel 2023 ha eliminato due ostacoli strutturali – le code alle frontiere e le commissioni di conversione valutaria – che storicamente scoraggiavano i viaggi transfrontalieri spontanei. I controlli alle frontiere ora impiegano 15-20 minuti in meno per veicolo, il che migliora significativamente gli itinerari di viaggio su strada, popolari tra i visitatori tedeschi e austriaci [2] Ufficio croato di statistica, "Arrivi turistici e pernottamenti in strutture ricettive commerciali, 2024", podaci.dzs.hr. . L'adozione dell'euro ha eliminato il costo di cambio del 2-3% sulle spese dei consumatori, consentendo agli hotel di pubblicizzare tariffe paragonabili a quelle di Italia o Slovenia senza costi nascosti. La riforma facilita inoltre vacanze multi-paese senza intoppi; i viaggiatori possono iniziare a Venezia, percorrere la costa istriana e terminare a Spalato senza ulteriori pratiche burocratiche. Sebbene una percezione del prezzo dell'euro più forte crei una pressione competitiva rispetto alle destinazioni balcaniche limitrofe, gli operatori stanno contrastando questa tendenza con pacchetti combinati e prezzi dinamici. L'effetto complessivo è stato un aumento misurabile dei pernottamenti e della spesa accessoria di maggior valore, a sostegno del mercato dell'ospitalità croato.
Espansione della capacità del porto aeroportuale e crocieristico dell'Adriatico
Tra il 2024 e il 2026, la Croazia si impegna a investire 218 milioni di dollari per espandere i suoi scali marittimi, guidati dall'ammodernamento del terminal di Spalato finanziato dalla BERS e dai nuovi ormeggi di Sebenico [3] Banca europea per la ricostruzione e lo sviluppo, "More Cruise Ships Will Head to Port of Split in Croatia", ebrd.com. Dubrovnik prevede 345 scali di navi da crociera con un flusso di 511,000 passeggeri nel 2025, un cambiamento che ha richiesto limitazioni alla programmazione per evitare la congestione del centro storico. Deviando le grandi navi verso porti secondari, le autorità stanno distribuendo i benefici economici alle città costiere meno conosciute, alleggerendo al contempo la pressione sulle infrastrutture di Dubrovnik. Nel settore dell'aviazione, gli aeroporti di Zara e Fiume stanno ampliando le piste per accogliere i jet a fusoliera stretta transeuropei, spingendo la capacità di posti a sedere diretti oltre i picchi pre-pandemia. Queste soluzioni ai colli di bottiglia aumentano la resilienza e ampliano il bacino di utenza del mercato dell'ospitalità croato oltre i picchi dei fine settimana di alta stagione. Una pianificazione integrata dei trasporti, che includa il miglioramento dei collegamenti stradali, garantisce la connettività dell'ultimo miglio tra terminal e hotel, trasformando gli arrivi in soggiorni medi più lunghi.
Visto per nomadi digitali: prolungamento della durata media dei soggiorni
Il visto per nomadi digitali, che consente soggiorni fino a 18 mesi, ha approvato più di 1,000 domande dal suo lancio, con la maggior parte degli arrivi concentrati a Zagabria, Spalato e Zara [4] Ministero dell'Interno della Repubblica di Croazia, "Soggiorno temporaneo per nomadi digitali", mup.gov.hr. . I lavoratori da remoto spendono come residenti piuttosto che come turisti di passaggio, destinando le spese a generi alimentari, coworking e affitti a lungo termine. La loro presenza appiattisce la curva di stagionalità estrema della Croazia, aumentando l'occupazione alberghiera nella bassa stagione di pochi punti percentuali. I comuni stanno riutilizzando edifici comunali sottoutilizzati trasformandoli in hub di coworking, ancorando ecosistemi locali progettati per trattenere i nomadi oltre il loro primo ciclo di visto. Rimangono dei limiti per quanto riguarda la velocità della banda larga nelle zone rurali, che attualmente limita la diffusione nei villaggi della Croazia continentale. Ciononostante, il programma fornisce un modello per diversificare i mercati di provenienza ed elevare il mix qualitativo del mercato dell'ospitalità croato, allontanandolo dalla domanda puramente balneare.
Il turismo degli yacht di lusso alimenta la domanda di porti turistici
Con 72 porti turistici e una spesa media giornaliera per ospite di 137.34 dollari, il turismo nautico supera il turismo balneare in termini di metriche pro capite. ACI Marina Dubrovnik ha investito 5.12 milioni di dollari in ormeggi più lunghi, mentre ACI Marina Rijeka si sta preparando a diventare il più grande hub per superyacht dell'Adriatico con 260 ormeggi. Si stima che gli arrivi charter raggiungeranno i 480,000 all'anno, catalizzando la domanda di servizi premium di approvvigionamento, concierge e manutenzione. Gli operatori alberghieri in Istria e nel Quarnero stanno integrando l'accesso ai porti turistici nei piani generali dei resort, cogliendo opportunità di cross-selling tra camere, spa e servizi per yacht. L'ambiguità normativa sulle estensioni delle concessioni rimane un rischio, che potrebbe ritardare gli orizzonti di investimento oltre il 2026. Ciononostante, l'elevata marginalità del turismo nautico sta consolidando il posizionamento della Croazia tra le destinazioni d'élite del Mediterraneo, aggiungendo spessore al mercato dell'ospitalità croato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti di zonizzazione del turismo costiero | -0.7% | Dubrovnik, Spalato | A breve termine (≤ 2 anni) |
| Carenza di manodopera e inflazione salariale post-pandemia | -0.9% | Regioni costiere nazionali | Medio termine (2-4 anni) |
| Pressione sulle infrastrutture durante l'alta stagione | -0.6% | Costa dalmata, Istria | A breve termine (≤ 2 anni) |
| Ritardi nell'adozione della certificazione alberghiera sostenibile | -0.5% | Zone nazionali eco-sensibili | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti di zonizzazione per il sovra-turismo costiero
Dubrovnik ha imposto il blocco dei nuovi permessi di locazione privati all'interno della Città Vecchia e limita gli arrivi simultanei di crociere a due navi, limitando l'espansione del numero di posti letto. La conformità con le normative UNESCO limita ulteriormente le modifiche alle facciate, rallentando le ristrutturazioni alberghiere volte ad aggiungere camere. Questi limiti creano scarsità, facendo aumentare l'ADR giornaliero, ma spostando anche la domanda verso Sebenico e Macarsca, dove le infrastrutture potrebbero non soddisfare le aspettative dei visitatori. La politica mira a proteggere il patrimonio culturale, ma rischia di dirottare i capitali verso destinazioni al di fuori della Croazia in caso di compressione dei rendimenti. Gli operatori in possesso di licenze acquisite godono di vantaggi quasi-moat, che sostengono le valutazioni premium nel mercato alberghiero croato. Le città secondarie ottengono una finestra per intercettare lo sviluppo dislocato, a condizione che aumentino rapidamente i servizi e i collegamenti di trasporto.
Carenza di manodopera e inflazione salariale post-pandemia
Il turismo registra il più alto tasso di posti vacanti in Croazia, con posizioni aperte che superano l'offerta locale, nonostante il tasso di occupazione sia salito al 66.5%. L'emigrazione interna verso gli stati UE con retribuzioni più elevate ha costretto a dipendere da lavoratori provenienti da Nepal, India e Filippine. I costi di reclutamento, l'elaborazione dei visti e i programmi di integrazione culturale hanno gonfiato i budget pre-apertura, mentre la massa salariale è aumentata del 40-50% rispetto ai livelli del 2019 per alcuni ruoli nel settore culinario. Alcuni operatori riducono gli orari di apertura dei ristoranti o i servizi durante le basse stagioni per gestire la pressione salariale. L'automazione, dai chioschi self-check-in ai programmi di pulizia basati sull'intelligenza artificiale, offre un parziale sollievo, ma richiede investimenti iniziali che le piccole imprese indipendenti faticano a finanziare. L'inflazione salariale sostenuta riduce i margini EBITDA e potrebbe ritardare i cicli di ristrutturazione, frenando la crescita del mercato alberghiero croato.
Analisi del segmento
Per tipologia: gli hotel indipendenti mantengono la loro dimensione mentre le catene accelerano
Nel 2025, gli hotel indipendenti controllavano il 65.74% del mercato alberghiero croato, un'eredità di strutture a conduzione familiare e ville storiche convertite in boutique hotel. La loro profonda conoscenza del territorio, le strategie tariffarie flessibili e l'enfasi sulle esperienze autentiche trovano riscontro tra i viaggiatori europei in cerca di un'immersione culturale. Ciononostante, le catene alberghiere affiliate ai marchi sono cresciute a un CAGR del 7.48% e sono destinate ad aggiungere camere di marca nei resort costieri e nei centri congressuali dell'entroterra. Le catene internazionali importano manuali operativi standardizzati, solide reti di fidelizzazione e accesso al capitale, che migliorano la resilienza nelle fasi di recessione. I modelli di franchising e i contratti di gestione riducono gli ostacoli all'ingresso, consentendo a Marriott, Hilton e Accor di sfruttare le proprietà terriere dei partner croati. Gli operatori indipendenti si trovano ad affrontare crescenti difficoltà in termini di costi di distribuzione, spingendo molti verso affiliazioni soft-branding che mantengono l'identità pur attingendo ai sistemi globali. È probabile che questa dualità persista, con gli indipendenti di nicchia che prosperano grazie all'unicità e le catene che consolidano l'offerta di fascia media e alta nel mercato alberghiero croato.
La crescita delle catene alberghiere riflette anche la propensione degli investitori a rendimenti a basso impatto patrimoniale e metriche di performance trasparenti. Le transazioni di portafoglio, come la partecipazione di TUI in Karisma Hotels Adriatic, dimostrano che la scalabilità porta potere contrattuale con fornitori e pool di talenti. Nel frattempo, gli hotel indipendenti si differenziano per la provenienza culinaria, l'architettura storica e i programmi di coinvolgimento della comunità che attraggono tariffe premium nonostante il numero ridotto di strutture chiave. L'adozione della tecnologia rimane l'elemento di livellamento competitivo; gli hotel boutique collaborano con fornitori di PMS basati su cloud per eguagliare l'efficienza delle catene alberghiere. Con la modernizzazione di entrambi i gruppi, il mercato alberghiero croato probabilmente si assesterà su una struttura a bilanciere: strutture con un'ampia presenza di brand in nodi ad alto traffico e hotel indipendenti curati in località incentrate sull'esperienza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria di alloggio: la fascia media mantiene il volume mentre il lusso aumenta
Nel 2025, le strutture di fascia media e medio-alta rappresentavano il 48.95% del mercato alberghiero croato, riflettendo la domanda principale di famiglie e coppie europee sensibili al prezzo. Questi hotel bilanciano la ricchezza dei servizi con la convenienza, spesso concentrandosi intorno a spiagge con Bandiera Blu e parchi nazionali. La fascia Luxury, sebbene più piccola, ha registrato un CAGR dell'8.07% grazie agli arrivi di superyacht, agli esclusivi centri benessere e alle ristrutturazioni di edifici storici come il Monumenti Resort da 85 milioni di euro (92.65 milioni di dollari) a Pola. Gli investitori si rivolgono agli hotel a cinque stelle grazie al loro RevPAR superiore e all'isolamento dalle guerre di sconti delle OTA. Gli alloggi economici e low cost prosperano ancora nei campeggi costieri e negli appartamenti in affitto, soprattutto tra i viaggiatori on the road provenienti dall'Europa centrale. Gli appartamenti con servizi rappresentano la nicchia emergente, che cattura i nomadi che soggiornano a lungo e cercano angolo cottura e spazio di lavoro in un'unica unità.
L'aumento dei costi del lavoro e dell'energia sta riducendo i margini di profitto in tutte le categorie, ma le strutture di lusso sfruttano il potere di determinazione dei prezzi per assorbire gli shock dei costi, mentre gli operatori di medie dimensioni ricorrono a guadagni di efficienza grazie alla tecnologia. Certificazioni di sostenibilità come Green Key sono ora prerequisiti per i finanziamenti bancari, a vantaggio dei resort di lusso che possono ammortizzare le spese in conto capitale a fronte di tariffe notturne più elevate. Con l'aumento delle disparità di ricchezza all'interno dei mercati di origine, la Croazia è pronta a ospitare catene alberghiere parallele: resort balneari di massa orientati al valore e enclave di lusso su misura, entrambi parte integrante del più ampio mercato alberghiero croato.
Per canale di prenotazione: la supremazia delle OTA affronta la spinta del digitale diretto
Le OTA hanno controllato il 52.78% delle prenotazioni nel 2025, grazie alla forza del marketing e ai contenuti generati dagli utenti che generano fiducia tra i nuovi visitatori. Tuttavia, si prevede che i canali digitali diretti, in particolare le app mobili e i siti web dei brand, cresceranno a un CAGR del 10.45%, poiché gli hotel investono in suite CRM per personalizzare le offerte ed eludere le commissioni. Pacchetti dinamici, livelli di fidelizzazione avanzati e garanzie di prezzo allineato aiutano le catene ad attrarre viaggiatori abituali verso i portali diretti. Gli hotel indipendenti, storicamente dipendenti dalla visibilità delle OTA, stanno adottando la pubblicità sui meta-ricerche e il marketing cooperativo tramite gli enti turistici regionali. Gli itinerari aziendali/MICE rimangono in gran parte gestiti dagli agenti, sebbene gli strumenti di prenotazione self-service stiano guadagnando terreno all'interno delle multinazionali.
Gli agenti all'ingrosso e tradizionali si rivolgono a segmenti di nicchia come i tour di pellegrinaggio e i viaggi di lusso su misura, mantenendo la pertinenza attraverso un servizio di alto livello. Su tutti i canali, l'acquisizione dati e la segmentazione basata sull'intelligenza artificiale rappresentano i nuovi vantaggi competitivi, consentendo upselling che aumentano il fatturato per ospite. L'equilibrio tra portata e margine definirà le strategie di distribuzione nel mercato dell'ospitalità in Croazia nel prossimo decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Dalmazia ha dominato la classifica regionale con il 38.75% del mercato alberghiero croato nel 2025, sostenuta dall'espansione del terminal crociere di Spalato e dal valore globale del marchio Dubrovnik, ancorato allo status di Patrimonio Mondiale dell'UNESCO. Le tariffe medie giornaliere sono aumentate poiché i limiti di capacità a Dubrovnik hanno spinto i visitatori verso Spalato, Sebenico e la riviera di Makarska, spingendo gli investitori a cercare città costiere secondarie per lo sviluppo successivo. La diversificazione portuale sta allentando la pressione sulla città murata di Dubrovnik, ma i limiti di zonizzazione continuano a limitare la nuova offerta, garantendo agli hotel consolidati un forte potere di determinazione dei prezzi. La regione ha anche iniziato a sfruttare festival culturali, percorsi gastronomici e cineturismo per estendere l'occupazione in bassa stagione, attenuando le curve dei ricavi nel mercato alberghiero croato.
Istria e Quarnero hanno conquistato una quota di mercato del 34.67%, prosperando grazie alla vicinanza con Italia, Austria e Slovenia. La penisola coniuga enoturismo, percorsi ciclabili e centri benessere, creando un'attrattiva multisegmento che si estende oltre il picco estivo. Investimenti come il Pical Resort di Valamar, del valore di 139 milioni di euro (151.51 milioni di dollari), aggiungeranno capacità ricettive a cinque stelle e rafforzeranno le credenziali di eco-etichetta attraverso pannelli solari e sistemi di riciclo delle acque reflue. La rete di porti turistici del Quarnero si integra con il turismo nautico, consentendo itinerari combinati terra-mare. La leadership nella sostenibilità conferisce alla regione un vantaggio nei canali di finanziamento dell'UE, garantendo una continua differenziazione dell'offerta nel mercato alberghiero croato.
La Croazia continentale, che ospita Zagabria e destinazioni termali come Varaždinske Toplice, ha rappresentato il 26.58% del fatturato del 2025, ma mostra il più alto potenziale inutilizzato. Gli aggiornamenti della banda larga sostenuti dall'UE ora supportano i sottosegmenti del settore congressuale e del lavoro da remoto, mentre le acque termali sostengono il posizionamento medico-benessere che attrae ospiti tutto l'anno. I villaggi rurali stanno sperimentando l'agriturismo, sebbene la notorietà del marchio rimanga modesta rispetto alle strutture costiere. I sussidi governativi che coprono fino al 55% delle ristrutturazioni di alloggi rurali mirano a elevare gli standard qualitativi. La relativa convenienza dell'entroterra, unita agli autentici beni culturali, lo posiziona come una barriera strategica della Croazia contro l'eccessiva dipendenza dalla costa, promettendo di elevare il mercato dell'ospitalità croata oltre le sue origini marittime.
Panorama normativo
Il settore dell'ospitalità in Croazia è regolato principalmente dalla Legge sull'ospitalità (Zakon o ugostiteljskoj djelatnosti), con un importante emendamento pubblicato nella Gazzetta Ufficiale nel dicembre 2024 (NN 152/2024). La supervisione è affidata a diversi enti pubblici, tra cui il Ministero del Turismo e dello Sport, l'Ispettorato di Stato e le autorità locali, con un crescente coordinamento volto a colmare le lacune in materia di conformità nelle strutture ricettive private e a limitare il sovraffollamento turistico nelle zone costiere (in particolare in destinazioni come Dubrovnik, che gestiscono permessi e l'intensità degli arrivi delle navi da crociera).
Nel giugno 2026, il Governo ha approvato una proposta per una nuova legge sull'ospitalità, mirata a contrastare gli affitti a breve termine non registrati e ad allineare i controlli di settore al Regolamento UE 2024/1028. La proposta introduce un sistema di registrazione unico e numeri di registrazione obbligatori per camere, appartamenti e case vacanza pubblicizzati su piattaforme digitali, supportati da un'ulteriore digitalizzazione della categorizzazione e dei flussi di lavoro amministrativi tramite eTurizam. Sul fronte fiscale, la tassazione forfettaria per le strutture ricettive turistiche (pausalni porez) continua ad essere strutturata attraverso decisioni degli enti locali sotto la supervisione del Ministero delle Finanze e dell'Amministrazione Fiscale, unitamente alle norme nazionali sulla tassa di soggiorno (touristicka pristojba), creando un doppio onere di conformità per quanto riguarda le licenze e la rendicontazione fiscale.
Analisi della catena del valore
La filiera dell'ospitalità in Croazia si estende dagli input a monte (imprese di costruzione e ristrutturazione, energia e servizi di pubblica utilità, lavanderia e beni di consumo, e un mix di prodotti agroalimentari nazionali e importati) fino ai proprietari e gestori di strutture ricettive (hotel indipendenti, catene alberghiere, campeggi e alloggi privati), per poi arrivare alla domanda e alla distribuzione (agenzie di viaggi online, vendite digitali dirette, tour operator/grossisti e intermediari per eventi aziendali e MICE). I programmi governativi previsti dal Piano nazionale per lo sviluppo del turismo sostenibile fino al 2027 e dal relativo Piano d'azione fino al 2025 definiscono le priorità di investimento e operative lungo tutta la filiera, promuovendo miglioramenti ecologici e digitali, prodotti a maggior valore aggiunto e iniziative che riducano la stagionalità.
Due colli di bottiglia operativi stanno influenzando la creazione di valore. In primo luogo, l'inflazione dei costi e la disponibilità di manodopera sono diventati vincoli stringenti: l'Associazione Croata del Turismo (HUT) ha segnalato un aumento dei costi del lavoro dell'11.7% su base annua nella prima metà del 2025, mentre il feedback del settore tramite la Camera di Commercio Croata (HGK) ha evidenziato l'elaborazione dei permessi di lavoro come un collo di bottiglia per la manodopera straniera nell'area di Dubrovnik. In secondo luogo, la pressione sulla redditività si sta ripercuotendo sulle linee di approvvigionamento e operative, con HUT che ha rilevato una compressione del margine EBITDA dal 28.2% (2024) a un stimato 26.6% (2025) poiché i costi sono cresciuti più rapidamente dei ricavi e i costi di approvvigionamento alimentare sono aumentati più rapidamente della media UE nel 2025. Ciò sta spingendo gli operatori a inasprire gli approvvigionamenti, standardizzare le operazioni multi-struttura e approfondire l'integrazione con i produttori nazionali per ridurre le perdite dovute alle importazioni durante l'alta stagione.
Panorama competitivo
Il mercato alberghiero croato è frammentato. Il leader di mercato Valamar Riviera mantiene la sua posizione di leadership promuovendo un'importante pipeline di investimenti volta a modernizzare i resort di punta e a promuovere la sostenibilità operativa. Maistra Hospitality Group segue da vicino, enfatizzando l'offerta premium a Rovigno e Zagabria, in particolare nel segmento congressuale. Arena Hospitality Group si classifica al terzo posto, con un portafoglio diversificato che comprende l'Istria, Zagabria e strutture selezionate in Germania. I marchi internazionali stanno rafforzando la propria presenza: Marriott ha inaugurato The Isolano, Cres con Autograph Collection e Accor aprirà la sua prima Handwritten Collection a Fiume nel 2026. Queste iniziative sottolineano l'ascesa della Croazia come principale nodo di crescita nel Mediterraneo per le catene globali.
Il consolidamento sta accelerando, mentre gli operatori con risorse limitate cercano di scalare; l'acquisizione da parte di TUI di una quota del 33.3% di Karisma Hotels Adriatic infonde potenza nella distribuzione, mentre l'acquisto da parte di Brown Hotels del portafoglio alberghiero Jadran segnala la fiducia del capitale israeliano. La tecnologia è il campo di battaglia: l'implementazione di IDeaS G3 RMS da parte di Plava Laguna su 16,376 unità esemplifica la gestione del rendimento basata sui dati. Gli investimenti nella sostenibilità, dalle pensiline solari agli impianti di desalinizzazione, sono ormai standard nelle gare d'appalto per le concessioni costiere. La regolamentazione plasma la strategia; gli operatori che si muovono tra i limiti di zonizzazione e i rinnovi delle concessioni garantiscono la sicurezza degli asset a lungo termine. La frammentazione persiste al di sotto della fascia più alta, offrendo obiettivi di acquisizione per i fondi che cercano di entrare nel mercato alberghiero croato.
Nel complesso, l'intensità competitiva ruota attorno al bilanciamento tra un'espansione aggressiva, la conservazione del patrimonio, l'eccellenza operativa e la conformità normativa. Chi saprà integrare le capacità digitali con un'autentica narrazione croata otterrà un RevPAR premium e conquisterà una quota di mercato sproporzionata nel mercato alberghiero croato in continua evoluzione.
Leader del settore alberghiero in Croazia
Parco dell'Amadria
Liburnia Riviera Hoteli
Plava Laguna
Valamar Riviera
Hotel Dubrovnik dd
Hotel Sunce (Bluesun)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Valamar Riviera ha annunciato investimenti pre-approvati per il 2027, ampliando la visibilità sulla sua pipeline di sviluppo pluriennale oltre l'anno di riferimento del rapporto. Ciò ha rafforzato il ruolo dei grandi operatori nazionali nel promuovere l'ammodernamento dei prodotti e nell'influenzare la domanda dei fornitori nei settori della costruzione, dell'allestimento e dei servizi legati alla sostenibilità.
- Maggio 2026: Plava Laguna ha riaperto l'Hotel Garden Istra dopo una completa ristrutturazione, aggiungendo nuove strutture pensate per le famiglie come l'Aquapark Splash Zone e rinnovando i Pepi Club. L'ammodernamento contribuisce a differenziare l'hotel nel segmento medio-alto e aumenta la pressione competitiva sulle strutture costiere vicine, spingendole a rinnovare i servizi e ad incrementare la spesa media per ospite.
- Novembre 2024: Accor ha siglato il suo primo accordo Handwritten Collection in Croazia per l'Hotel Continental Rijeka, la cui apertura è prevista per il 2026 con 75 camere. La firma ha segnato una nuova via d'ingresso del marchio in Croazia attraverso la conversione e il soft branding, ampliando gli strumenti a disposizione dei proprietari che desiderano una distribuzione internazionale pur mantenendo l'identità locale.


Ambito del rapporto sul mercato dell'ospitalità in Croazia
Il settore dell’ospitalità si riferisce a un ampio settore che comprende le imprese coinvolte nella fornitura di alloggio, cibo, bevande e servizi di intrattenimento ai clienti. Comprende hotel, ristoranti, bar, resort, sedi di eventi e altre strutture che si concentrano sulla garanzia di un'esperienza positiva e piacevole per ospiti e clienti.
Il settore dell'ospitalità in Croazia è segmentato per tipologia e segmentato. Per tipologia, il mercato è suddiviso in catene alberghiere e hotel indipendenti. Per segmento, il mercato è suddiviso in appartamenti di servizio, hotel economici ed economici, hotel di fascia media e medio-alta e hotel di lusso. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Istria e Quarnero |
| Dalmazia (Spalato e Dubrovnik) |
| Isole dell'Adriatico |
| Croazia continentale (Zagabria e Croazia centrale) |
| Slavonia e Croazia orientale |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Istria e Quarnero |
| Dalmazia (Spalato e Dubrovnik) | |
| Isole dell'Adriatico | |
| Croazia continentale (Zagabria e Croazia centrale) | |
| Slavonia e Croazia orientale |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'ospitalità in Croazia nel 2026?
Il mercato dell'ospitalità in Croazia ha raggiunto i 6.1 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 6.5% entro il 2031.
Quale regione genera i ricavi più elevati?
La Dalmazia contribuisce con la quota maggiore, pari al 38.75% del fatturato del 2025, trainata dall'attrattiva globale di Spalato e Dubrovnik.
Quale segmento si sta espandendo più velocemente?
Il settore degli alloggi di lusso registra la crescita più forte, con un CAGR dell'8.07%, grazie al turismo degli yacht e agli investimenti negli hotel storici.
Come stanno cambiando le abitudini di prenotazione?
Sebbene le OTA rimangano dominanti, le prenotazioni digitali dirette stanno aumentando a un CAGR del 10.45%, grazie al potenziamento dei programmi CRM e fedeltà degli hotel.
Qual è la sfida principale che devono affrontare gli operatori?
La persistente carenza di manodopera e l'inflazione salariale stanno comprimendo i margini, dato che i posti vacanti superano l'offerta di talenti nazionali.
Quali aziende guidano il panorama competitivo?
Valamar Riviera, Maistra Hospitality Group e Arena Hospitality Group detengono complessivamente circa un terzo del fatturato del mercato.
Pagina aggiornata l'ultima volta il:



