

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 44.06 miliardo di dollari |
| Dimensione del mercato (2031) | 62.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.17% CAGR |
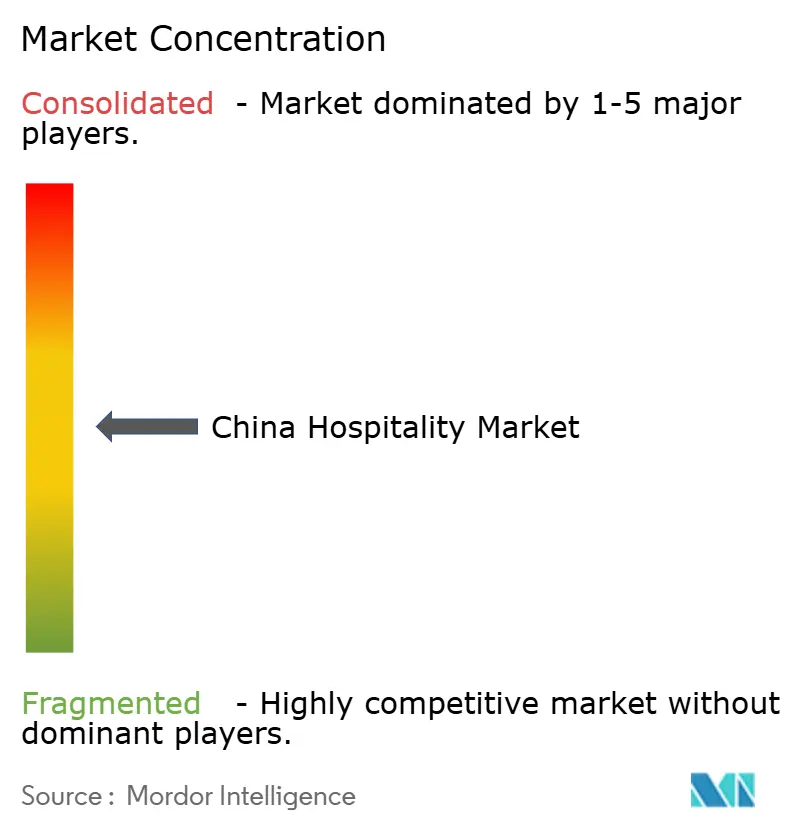
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Cina di Mordor Intelligence
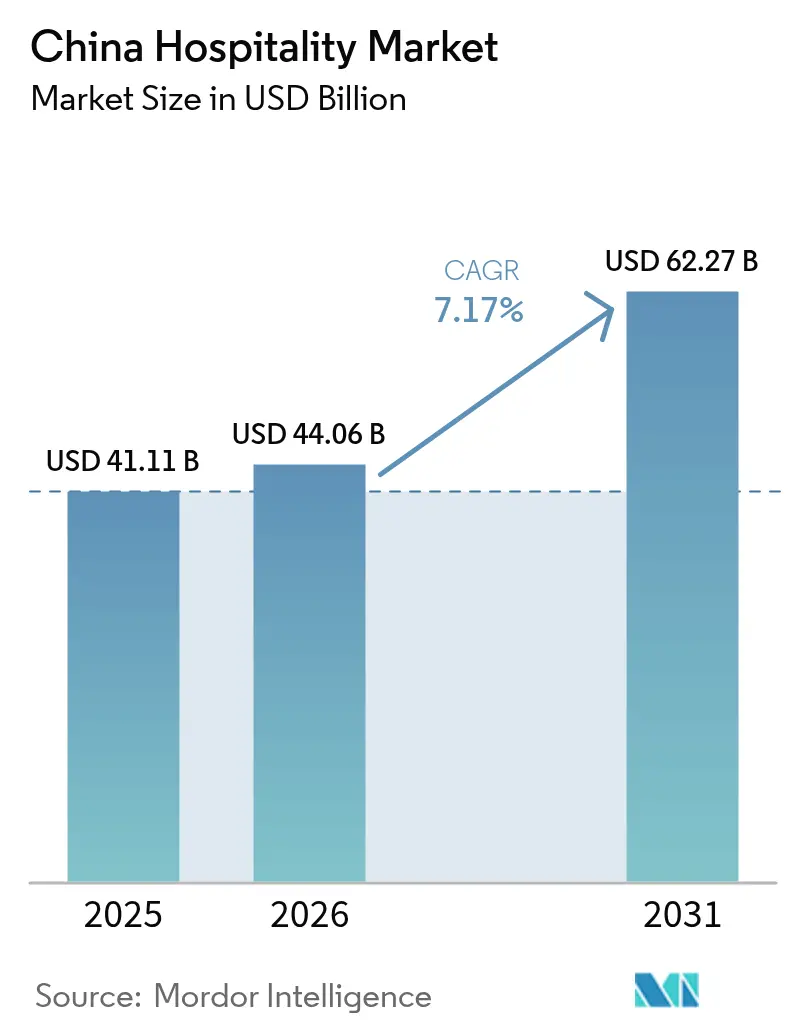
Si prevede che il mercato dell'ospitalità in Cina crescerà da 41.11 miliardi di dollari nel 2025 a 44.06 miliardi di dollari nel 2026, per poi raggiungere i 62.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.17% nel periodo 2026-2031.
Questa traiettoria è sostenuta da una solida domanda interna di svago, dalla rapida espansione della ferrovia ad alta velocità e dai programmi governativi che promuovono la spesa notturna. L'espansione delle catene alberghiere, lo slancio degli appartamenti con servizi e i progressi tecnologici degli hotel intelligenti stanno rafforzando la redditività in tutte le classi di proprietà. Gli operatori stanno anche beneficiando di sussidi strutturati per il turismo culturale che stimolano i viaggi regionali, anche se l'inflazione dei contratti di locazione dei terreni e la pressione delle commissioni delle OTA moderano i margini. Gli investimenti del settore privato rimangono forti perché i programmi fedeltà, l'automazione che consente di risparmiare sui costi e il posizionamento esperienziale stanno creando solidi vantaggi competitivi. L'espansione del settore si allinea con la più ampia ripresa economica della Cina, dove il turismo interno ha raggiunto 2.725 miliardi di viaggi nella prima metà del 2024, rappresentando un aumento del 14.3% su base annua [1] China Daily staff, “Hilton Expedites Expansion in China with Long-Term Market Optimism,” China Daily, chinadailyhk.com.
Punti chiave del rapporto
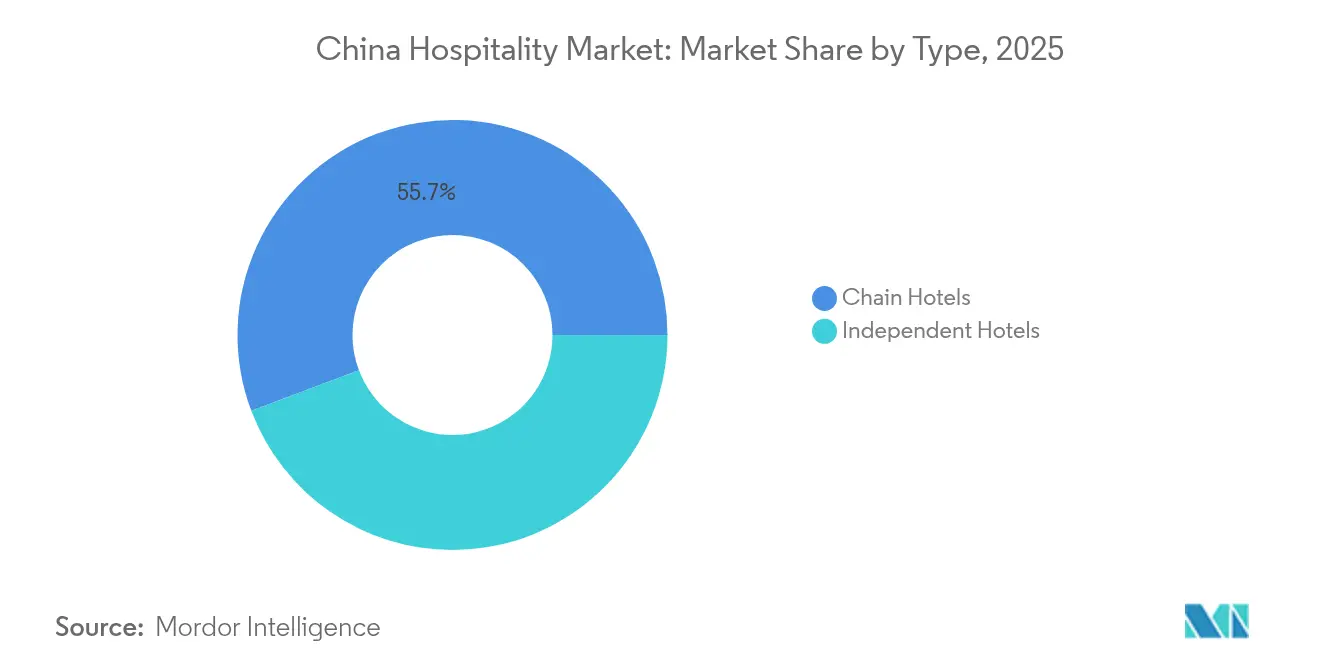
- Per tipologia, nel 55.74 le catene alberghiere hanno conquistato il 2025% della quota di mercato dell'ospitalità in Cina e si prevede che rimarranno il sottosegmento in più rapida crescita con un CAGR dell'7.95% dal 2026 al 2031.
- Per categoria di alloggio, nel 29.86 le proprietà di fascia media e medio-alta rappresentavano il 2025% della quota di mercato dell'ospitalità in Cina, mentre si prevede che gli appartamenti con servizi cresceranno più rapidamente con un CAGR dell'10.62% nel periodo 2026-2031.
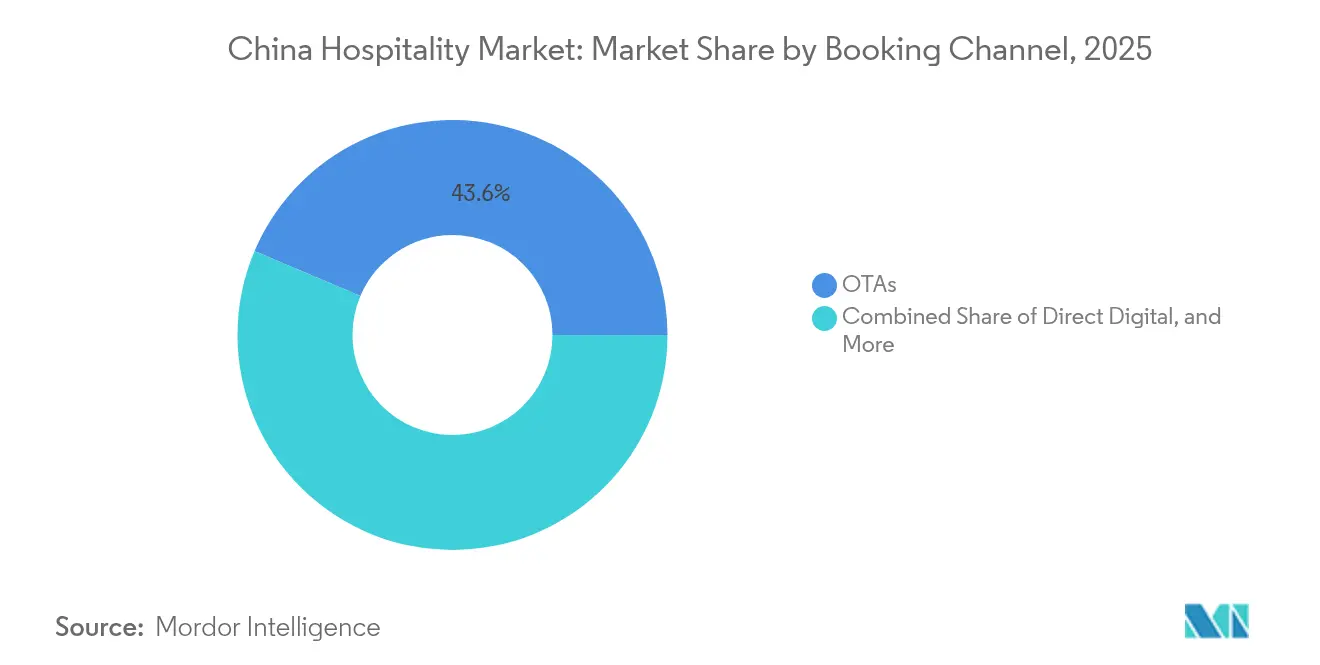
- Per canale di prenotazione, nel 43.62 le OTA rappresentavano il 2025% del mercato alberghiero cinese, ma si prevede che le piattaforme digitali dirette cresceranno più rapidamente, con un CAGR del 11.90% tra il 2026 e il 2031.
- Per regione geografica, la Cina orientale ha contribuito con il 25.98% alla quota di mercato dell'ospitalità cinese nel 2025, mentre si prevede che la Cina centro-meridionale registrerà la crescita più rapida con un CAGR dell'10.88% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom del tempo libero domestico post-pandemia | + 1.8% | Nazionale; più forte nelle città di livello 2 e 3 | A breve termine (≤ 2 anni) |
| L'alta velocità ferroviaria amplia i viaggi del fine settimana | + 1.2% | Est, Centro-Sud, Sud-Ovest | Medio termine (2-4 anni) |
| Il governo spinge per l'economia notturna | + 0.9% | Città di livello 1, capoluoghi di provincia | Medio termine (2-4 anni) |
| La domanda della Generazione Z per soggiorni esperienziali | + 0.7% | Centri urbani, poli turistici | A lungo termine (≥ 4 anni) |
| Risparmio sui costi della tecnologia degli hotel intelligenti | + 0.5% | Catene alberghiere nelle principali città | Medio termine (2-4 anni) |
| Certificazione low carbon come filtro di prenotazione | + 0.3% | Segmenti aziendali, città di livello 1 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom del tempo libero domestico post-pandemia
La domanda repressa dopo la revoca delle restrizioni alle frontiere ha innescato una forte ripresa dei viaggi del fine settimana e a corto raggio, che ha aumentato l'occupazione in tutte le categorie di alloggi. I ricavi del turismo interno sono saliti a 4.91 trilioni di CNY (673 miliardi di USD) nel 2024, con un balzo del 140.3% rispetto al 2023, e il volume dei viaggi è tornato all'81.44% dei livelli pre-pandemici. La spesa per servizi è aumentata a una velocità doppia rispetto agli acquisti di beni, confermando un cambiamento duraturo nell'esperienza che favorisce le strutture con offerte per il tempo libero differenziate. Gli hotel di medie dimensioni e i boutique hotel stanno registrando guadagni sproporzionati perché i viaggiatori danno priorità a contesti unici e all'immersione locale. I sussidi governativi al turismo culturale hanno amplificato l'aumento, riducendo le barriere ai viaggi fuori stagione. Queste caratteristiche della domanda rendono il mercato alberghiero cinese insolitamente resiliente alle turbolenze macroeconomiche.
L'alta velocità ferroviaria amplia i viaggi del fine settimana
La rete ferroviaria ad alta velocità cinese, lunga 50,000 chilometri, comprime i tempi di percorrenza tra le megalopoli e i mercati secondari, aggiungendo oltre 3.4 milioni di turisti in più per ogni città collegata [2] Research Team, “High-Speed Railway and City Tourism in China: A Quasi-Experimental Study on HSR Operation,” Sustainability, mdpi.com . . Il delta del fiume Yangtze ne è un esempio: i tempi di percorrenza tra le città si sono ridotti di circa il 50%, consentendo escursioni di due notti che un tempo richiedevano giorni di ferie aggiuntivi. Gli hotel boutique e di fascia media nei cluster regionali ora attraggono una domanda un tempo limitata ai principali centri urbani. L'aumento dell'occupazione è maggiore dove le stazioni ferroviarie si trovano vicino a monumenti culturali e molte strutture stanno riallineando i calendari di marketing in base ai picchi degli orari ferroviari. Il vantaggio della connettività supporta un modello turistico hub-and-spoke che diffonde i benefici del mercato dell'ospitalità cinese oltre le città costiere.
Il governo spinge per l'economia notturna
Le designazioni del Ministero hanno creato 102 Zone Nazionali di Agglomerazione per la Cultura Notturna e il Turismo che hanno accolto 3.12 miliardi di visitatori serali nel 2024 [3] Editorial Board, “New Zones Help Push Nighttime Economy,” China Daily, chinadaily.com.cn. . Le autorità locali hanno esteso gli orari di transito, semplificato i permessi per i dehors e introdotto festival di luci che prolungano il tempo di permanenza nei centri urbani. Gli hotel situati vicino a questi cluster di intrattenimento segnalano maggiori ricavi da cibo e bevande, un tasso di occupazione più elevato nelle notti intermedie e una maggiore durata media del soggiorno. Il modello del Sichuan dimostra il potenziale di scala, con la spesa notturna che rappresenta il 50.8% del consumo totale. L'integrazione delle arti culturali con il commercio al dettaglio e la ristorazione rafforza il potere di determinazione dei prezzi per le proprietà lifestyle ed eleva il RevPAR anche nei mercati competitivi di livello 1.
La domanda della Generazione Z per soggiorni esperienziali
I viaggiatori nati dopo il 1995 rappresentano quasi il 60% degli arrivi in destinazioni come Hainan. Apprezzano l'autenticità, la condivisione sui social media e i servizi benessere più delle tradizionali valutazioni a stelle, il che orienta la domanda verso formati boutique e lifestyle. Le strutture che curano l'arte locale, i laboratori culinari e le pratiche sostenibili ottengono tariffe più elevate e godono di una fidelizzazione più forte. Elementi di design instagrammabili e punti di contatto con i servizi tecnologici convergono per formare un fossato competitivo che protegge l'integrità delle tariffe durante i periodi di bassa stagione. Questa preferenza generazionale sosterrà una crescita superiore alla media del mercato alberghiero cinese ben oltre il 2030.
Analisi dell'impatto delle restrizioni
| moderazione | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inflazione dei costi di locazione dei terreni | -1.1% | Città di livello 1, principali destinazioni turistiche | Medio termine (2-4 anni) |
| Aumento delle commissioni di marketing OTA | -0.8% | Hotel indipendenti, catene più piccole | A breve termine (≤ 2 anni) |
| Crescente carenza di manodopera nelle città di primo livello | -0.6% | Pechino, Shanghai, Shenzhen, Canton | Medio termine (2-4 anni) |
| Rischio persistente di riacutizzazione locale del COVID-19 | -0.4% | Regioni di confine, città di passaggio | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Inflazione dei costi di locazione dei terreni
I prezzi delle aste di terreni urbani hanno creato significative pressioni sui costi per lo sviluppo di nuovi hotel, in particolare nelle città di livello 1, dove i valori degli immobili commerciali hanno superato il potenziale di crescita dei ricavi. Il mercato immobiliare commerciale ha subito pressioni di assorbimento e adeguamenti al ribasso degli affitti nei segmenti degli uffici, sebbene le strutture ricettive in posizioni privilegiate continuino a ottenere valutazioni premium [4] CBRE Research, “2024 China Real Estate Market Outlook Mid-Year Review,” CBRE, cbre.com.cn. . L'aumento dei costi dei terreni ha spostato i modelli di investimento verso la ristrutturazione e il riposizionamento delle strutture esistenti piuttosto che verso lo sviluppo ex novo, poiché gli investitori cercano di ottimizzare i rendimenti entro strutture di costo limitate. Questa dinamica ha avuto un impatto particolare sugli operatori alberghieri indipendenti e sulle catene più piccole che non dispongono dei vantaggi di scala dei grandi gruppi per assicurarsi condizioni di locazione favorevoli. Nel complesso, l'inflazione dei canoni di locazione dei terreni pesa sulla diversificazione dei progetti e rallenta la crescita dell'offerta nei nodi più densi del mercato alberghiero cinese.
Aumento delle commissioni di marketing OTA
Il predominio delle principali piattaforme di prenotazione ha consentito aumenti delle commissioni che riducono i margini degli hotel; le strutture più piccole pagano le tariffe effettive più elevate rispetto all'ADR. Sebbene le commissioni delle OTA nazionali rimangano inferiori a quelle dei competitor globali, il rischio di dipendenza è in aumento perché l'infrastruttura di prenotazione diretta di molti hotel indipendenti è ancora poco sviluppata. I programmi fedeltà e le app mobili proprietarie stanno mitigando l'esposizione, ma la loro adozione richiede investimenti tecnologici che le catene più piccole non possono facilmente finanziare. Gli hotel stanno rispondendo investendo in tecnologia nella gestione delle relazioni con i clienti e nei programmi fedeltà per ridurre la dipendenza dai canali, sebbene la transizione richieda significativi investimenti iniziali e una ristrutturazione operativa. La tendenza verso commissioni più elevate riflette la più ampia trasformazione digitale delle prenotazioni di viaggio, dove l'economia delle piattaforme favorisce gli aggregatori rispetto ai singoli fornitori.
Analisi del segmento
Per tipo: le catene alberghiere continuano il loro slancio di consolidamento
Nel 55.74, le catene alberghiere rappresentavano il 2025% della quota di mercato dell'ospitalità in Cina, evidenziando un crescente tasso di "chainization" che ha raggiunto il 40.95% entro la fine dell'anno. Si prevede che la coorte registrerà un CAGR dell'7.95% entro il 2031, poiché le acquisizioni in franchising prevarranno sui nuovi canali di fornitura. Le dimensioni del mercato dell'ospitalità in Cina legate alle catene alberghiere sono quindi destinate a espandersi più rapidamente di quelle degli hotel indipendenti, supportate da ecosistemi di fidelizzazione che canalizzano il traffico diretto e riducono la dipendenza dalle OTA.
I rapidi lanci di H World Group e Jin Jiang stanno dimostrando la scalabilità dei modelli asset-light, mentre livelli di occupazione superiori all'80% segnalano una solida brand equity. Gli operatori indipendenti continuano a perdere potere negoziale su approvvigionamento e distribuzione digitale, accelerando le prospettive di acquisizione o conversione. La scalabilità tecnologica, combinata con i dati sugli abbonamenti, offre alle catene una maggiore precisione nella gestione dei ricavi, che amplia ulteriormente il divario di quote di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria di alloggio: gli appartamenti con servizi catturano la domanda di soggiorni prolungati
Gli appartamenti con servizi rappresentano la categoria in più rapida crescita, con un CAGR previsto dell'10.62% entro il 2031, un ritmo che supera qualsiasi altro formato di alloggio nel mercato alberghiero cinese. Marchi internazionali come Ascott hanno già superato le 12,000 unità a livello locale, allineando il loro stock ai flussi di trasferimento aziendale sostenuti e alle preferenze dei nomadi digitali. Ciononostante, gli hotel di fascia media e medio-alta detengono la fetta più grande, pari al 29.86% del mercato alberghiero cinese, trainati dal potere d'acquisto di una classe media in espansione.
I resort di lusso mostrano un ADR resiliente, soprattutto nei cluster montuosi di Sanya e Chengdu-Chongqing, dove i viaggiatori benestanti della Generazione Z e dei Millennial cercano soggiorni benessere immersivi. Gli hotel economici e low cost subiscono una compressione dei margini dovuta all'aumento dei salari e ai costi delle utenze; tuttavia, rimangono essenziali per la manodopera migrante, sensibile ai prezzi, e per la domanda di fascia 3. La flessibilità normativa nei confronti della zonizzazione a uso misto sta agevolando la fornitura di nuovi appartamenti con servizi, suggerendo un continuo aumento delle quote di mercato.
Per canale di prenotazione: guadagni digitali diretti contro il predominio delle OTA
Le OTA hanno rappresentato il 43.62% delle prenotazioni del 2025, ma si prevede che le piattaforme digitali dirette cresceranno del 11.90% con un CAGR fino al 2031, grazie all'aumento degli investimenti degli hotel in CRM e app mobile. Le elevate proiezioni sulle dimensioni del mercato alberghiero cinese per le vendite dirette sono correlate all'aumento delle iscrizioni ai programmi fedeltà; H Rewards di H World ha superato i 267 milioni di abbonati, contribuendo a transazioni ad alto margine.
I solidi ricavi di Trip.com sottolineano la tenuta delle OTA, ma la sensibilità alle commissioni sta spingendo le catene a migliorare i vantaggi delle prenotazioni dirette, come il check-out posticipato e le tariffe riservate ai soci. I canali corporate e MICE hanno registrato una forte ripresa, con una spesa per viaggi d'affari prevista a 211 miliardi di dollari, orientando le aziende verso piattaforme a tariffe negoziate che aggirano i pedaggi delle OTA. Gli agenti all'ingrosso continuano a erodersi, mentre gli organizzatori di viaggi di piacere si orientano verso gli aggregatori online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Cina orientale domina il mercato con il 25.98%, grazie a infrastrutture senza pari, alla concentrazione di sedi centrali multinazionali e alle attrazioni iconiche, dal Bund al Lago dell'Ovest. Le linee ferroviarie ad alta velocità collegano Shanghai, Hangzhou e Nanchino in un corridoio turistico di due ore che soddisfa sia la domanda di svago che quella di meeting. I marchi globali preferiscono la regione per i primi ingressi, come dimostrato dal record di 161 accordi siglati da Marriott, molti dei quali concentrati nel delta. I prezzi elevati dei terreni e la forte concorrenza comprimono i margini per gli operatori che non dispongono di proposte di brand differenziate.
La Cina centro-meridionale sta crescendo al CAGR più rapido, con l'10.88% del mercato alberghiero cinese, grazie all'accesso senza visto e alla politica duty-free di Hainan, che ha aumentato le prenotazioni internazionali di oltre il 200% su base annua. Il Guangdong contribuisce alla resilienza della domanda aziendale e alla profondità della pipeline alberghiera, mentre l'Hunan sfrutta i circuiti del patrimonio culturale per allungare la durata media del soggiorno. La regione riceve ingenti investimenti pubblici destinati a zone culturali e turistiche integrate, amplificando così la generazione di pernottamenti in diverse province.
La Cina sudoccidentale sta passando dallo status di destinazione emergente a quello di destinazione consolidata, mentre lo sviluppo congiunto di Chengdu-Chongqing sta rimodellando l'economia del turismo occidentale. L'offerta di lusso sta crescendo rapidamente; il resort Anantara Xiling Snow Mountain, che aprirà nel 2025, sottolinea un posizionamento di lusso che sfrutta le nicchie degli sport invernali e del benessere. La classifica delle prime 100 contee dello Yunnan conferma lo slancio del turismo culturale di base, ma le lacune infrastrutturali e la carenza di talenti continuano a limitare l'efficienza operativa. La Cina settentrionale, la Cina nordorientale e la Cina nordoccidentale rimangono strategicamente rilevanti per i viaggi governativi e il turismo culturale, sebbene la crescita più lenta del PIL e la migrazione della popolazione pesino sulle traiettorie del RevPAR.
Panorama normativo
Gli operatori del settore alberghiero cinese lavorano all'interno di un quadro normativo nazionale sempre più stringente che collega la supervisione del mercato, la qualità dei servizi e la governance digitale. Un elemento chiave è lo standard nazionale GB/T 14308-2023 (classificazione e valutazione a stelle degli hotel turistici) dell'Amministrazione statale per la regolamentazione del mercato (SAMR), entrato in vigore il 1° marzo 2024. Tale standard formalizza i requisiti relativi alla gestione della salute pubblica e integra i meccanismi di feedback online degli ospiti nelle valutazioni.
Parallelamente, il governo centrale e i ministeri di settore hanno innalzato le aspettative in termini di conformità per gli operatori e gli intermediari del settore ricettivo. Nel 2025, il Consiglio di Stato ha emanato una circolare per rafforzare la supervisione globale del mercato turistico, includendo requisiti di responsabilità per le piattaforme online, mentre le linee guida del Ministero del Commercio per lo sviluppo di strutture ricettive di alta qualità (pubblicate nell'ottobre 2025) hanno sottolineato l'importanza della standardizzazione dei contratti di gestione alberghiera e di pratiche operative più ecocompatibili. Nel 2026, il Ministero della Cultura e del Turismo ha pubblicato il 15° Piano quinquennale per la costruzione del polo turistico (2026-2030) e ha introdotto un modello di contratto per viaggi di gruppo (entrata in vigore il 31 marzo 2026), rafforzando le aspettative in materia di tutela dei consumatori e trasparenza dei servizi, che si ripercuotono anche sugli hotel che operano con viaggi di gruppo e pacchetti turistici.
Analisi della catena del valore
La catena del valore del settore alberghiero cinese inizia con lo sviluppo e la proprietà degli immobili (sviluppatori statali e privati, fondi immobiliari e singoli proprietari) e prosegue con il franchising e la gestione del marchio, la progettazione e l'allestimento, la gestione operativa e la distribuzione. Gli operatori prediligono sempre più un modello di scalabilità "asset-light" attraverso contratti di franchising e gestione, supportati da approvvigionamenti centralizzati (arredamento, servizi, biancheria e fornitura di cibo e bevande), piattaforme tecnologiche per la gestione delle strutture e formazione standardizzata. La domanda viene interconnessa tra canali digitali diretti (app di marca, programmi fedeltà e strumenti per la negoziazione di tariffe aziendali) e agenzie di viaggio online (OTA), mentre gli intermediari per i viaggi di gruppo e il settore MICE continuano a rivestire un ruolo importante nei principali agglomerati urbani.
Le recenti iniziative dimostrano un legame più stretto tra gli ecosistemi di marca a monte e la distribuzione a valle. Nel luglio 2026, Accor e H World Group hanno annunciato una maggiore connettività tra le piattaforme di prenotazione diretta e di fidelizzazione, ampliando il flusso di inventario e membri all'interno del sistema. Anche gli operatori internazionali si avvalgono di partner locali per estendere la propria presenza e la portata operativa, come dimostra l'accordo di master franchising siglato nel maggio 2026 da Hyatt con una filiale del Gruppo Dossen per il lancio di Hyatt Select nella Cina continentale. A livello operativo, le dimensioni sono un fattore determinante: nel 2024 la Cina contava 348,717 strutture alberghiere e 17.64 milioni di camere, il che favorisce la standardizzazione dei servizi, l'implementazione di nuove tecnologie e il potere contrattuale negli acquisti, intensificando al contempo la concorrenza per le posizioni migliori e la manodopera qualificata nelle città di primo livello.
Panorama competitivo
Il settore alberghiero cinese rimane moderatamente concentrato, con aziende leader che detengono una quota significativa del mercato. Importanti operatori come Jin Jiang e Huazhu continuano a rafforzare la propria presenza attraverso strategie asset-light, facendo ampio affidamento su contratti di franchising e di gestione. Infatti, i contratti di franchising rappresentavano il 73% delle sottoscrizioni alberghiere nel 2024, riflettendo una chiara preferenza del settore per una crescita efficiente in termini di capitale. Questi modelli consentono agli operatori di crescere rapidamente mantenendo la flessibilità di bilancio. Con l'intensificarsi della concorrenza, si prevede un'accelerazione del consolidamento attraverso acquisizioni e partnership di franchising.
La tecnologia sta diventando un fattore di differenziazione chiave nel determinare la redditività e la leadership di mercato nel panorama alberghiero cinese. I primi ad adottare infrastrutture smart-hotel stanno registrando aumenti di 3-5 punti percentuali nei margini operativi lordi, trainati dall'automazione, dall'efficienza energetica e dall'ottimizzazione del lavoro. Anche gli ecosistemi di fidelizzazione del marchio si stanno rivelando fondamentali; piattaforme come H Rewards di H World e Marriott Bonvoy stanno incrementando l'occupazione, riducendo al contempo i costi di acquisizione clienti grazie alla riduzione della dipendenza dalle OTA. Questo crea un modello di ricavi più resiliente e con margini più favorevoli. Con la continua evoluzione della tecnologia, è probabile che il divario di prestazioni tra gli operatori digitalmente avanzati e i modelli tradizionali si allarghi.
Le opportunità di crescita si concentrano sempre più nelle città cinesi di terzo e quarto livello, dove la penetrazione delle catene alberghiere rimane inferiore al 3%. Gli appartamenti con servizi alberghieri sono tra i più performanti, con un CAGR dell'4% tra il 25 e il 11.13, in quanto soddisfano la domanda di soggiorni prolungati che gli hotel tradizionali spesso trascurano. Aziende come Ascott Limited si stanno espandendo aggressivamente in questo settore, capitalizzando sulle esigenze insoddisfatte nei mercati secondari. Nel frattempo, normative più severe sulla qualità del servizio e sulla conformità operativa stanno esercitando pressioni sugli operatori indipendenti, molti dei quali non dispongono delle risorse per adattarsi. Questa dinamica sta spostando la quota di mercato verso operatori di grandi dimensioni dotati dei sistemi e del capitale necessari per gestire la complessità normativa e operativa.
Leader del settore alberghiero in Cina
Jin Jiang Internazionale
Gruppo Huazhu
BTG Homeinns
Dossen International
Ospitalità GreenTree
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Accor e H World Group hanno ampliato la loro partnership di lunga data per integrare le piattaforme di prenotazione diretta e di fidelizzazione all'interno delle rispettive reti. La partnership rafforza la distribuzione multimarca e l'acquisizione di nuovi clienti, convogliando un maggior numero di prenotazioni attraverso i canali proprietari. L'obiettivo è contrastare la pressione sui margini esercitata dagli intermediari terzi.
- Febbraio 2026: BTG Homeinns (Homeinns Cina) ha annunciato l'intenzione di investire 281 milioni di RMB in un nuovo progetto immobiliare alberghiero a Suzhou, nella provincia di Jiangsu, che comprenderà due nuove strutture alberghiere. L'annuncio si aggiunge alle attività in programma in un mercato chiave della Cina orientale e supporta la strategia più ampia del gruppo di acquisire asset di proprietà o controllati, in linea con le dimensioni della sua catena.
- Ottobre 2024: Ascott China e Jin Jiang Hotels China Region hanno costituito una joint venture paritetica (50:50) per accelerare l'espansione, basata su un modello di business snello, dei marchi di aparthotel Quest e TULIP LODJ in Cina tramite franchising. La joint venture ha intensificato la concorrenza nei segmenti degli hotel per soggiorni prolungati e degli aparthotel, sfruttando al contempo la presenza capillare di Jin Jiang sul mercato interno e l'esperienza operativa di Ascott nel settore delle residenze con servizi.


Ambito del rapporto sul mercato dell'ospitalità in Cina
Nel rapporto viene trattata un'analisi completa del background del settore dell'ospitalità in Cina, che include una valutazione delle associazioni di settore, dell'economia generale e delle tendenze dei mercati emergenti basate su segmenti, cambiamenti significativi nelle dinamiche di mercato e panoramica del mercato. Il rapporto offre le dimensioni del mercato e le previsioni per l'industria dell'ospitalità in Cina in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Il rapporto sull'industria dell'ospitalità in Cina è segmentato per tipo (catene alberghiere e hotel indipendenti) e segmento (appartamenti di servizio, hotel economici ed economici, hotel di media e alta scala e hotel di lusso).
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Cina del Nord |
| Cina nord-orientale |
| Cina orientale |
| Cina centro-meridionale |
| Cina sud-occidentale |
| Cina nordoccidentale |
| Hong Kong e Macao |
| Taiwan |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Cina del Nord |
| Cina nord-orientale | |
| Cina orientale | |
| Cina centro-meridionale | |
| Cina sud-occidentale | |
| Cina nordoccidentale | |
| Hong Kong e Macao | |
| Taiwan |


Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato alberghiero cinese nel 2026?
Nel 2026, il mercato alberghiero cinese ha raggiunto un valore di 44.06 miliardi di dollari.
Qual è il CAGR previsto per il settore alberghiero in Cina fino al 2031?
Si prevede un CAGR del 7.17% nel periodo 2026-2031.
Quale categoria di alloggio sta crescendo più velocemente?
Gli appartamenti con servizi sono in testa con una previsione di CAGR dell'10.62%.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la Cina centro-meridionale registrerà un CAGR dell'10.88% entro il 2031.
Qual è il segmento dominante per tipologia nel mercato alberghiero cinese?
La catena alberghiera è il segmento dominante con una quota di mercato del 55.74%.
Pagina aggiornata l'ultima volta il:



