

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
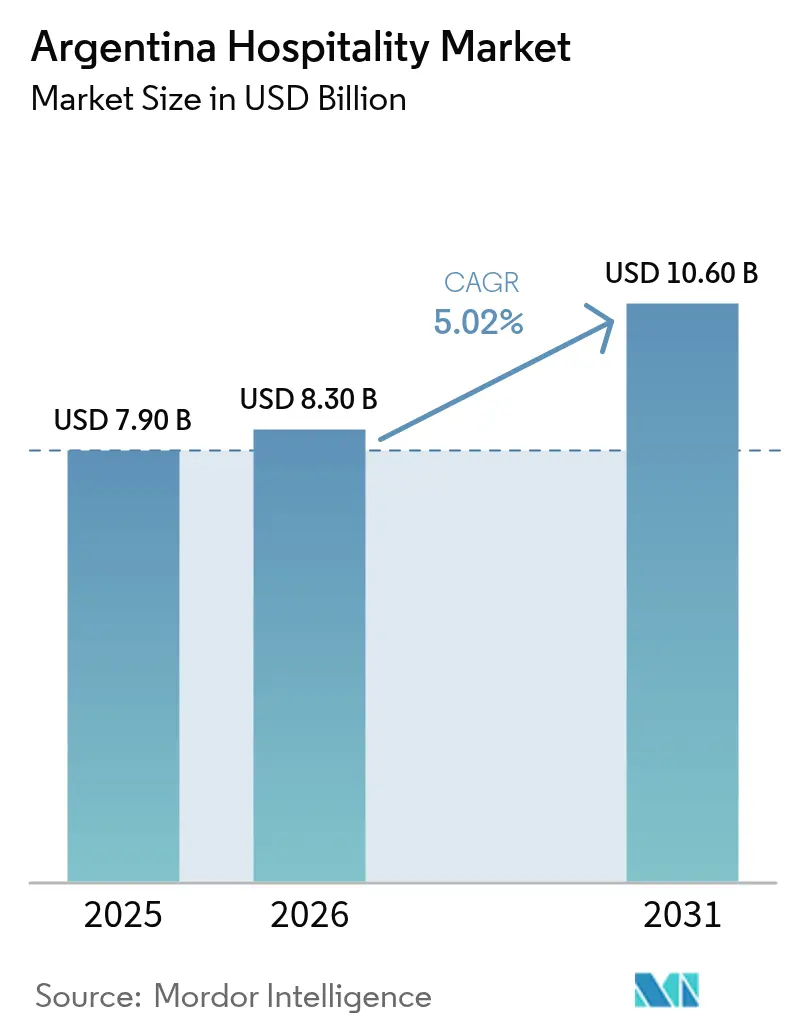
| Dimensione del mercato (2026) | 8.30 miliardo di dollari |
| Dimensione del mercato (2031) | 10.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.02% CAGR |
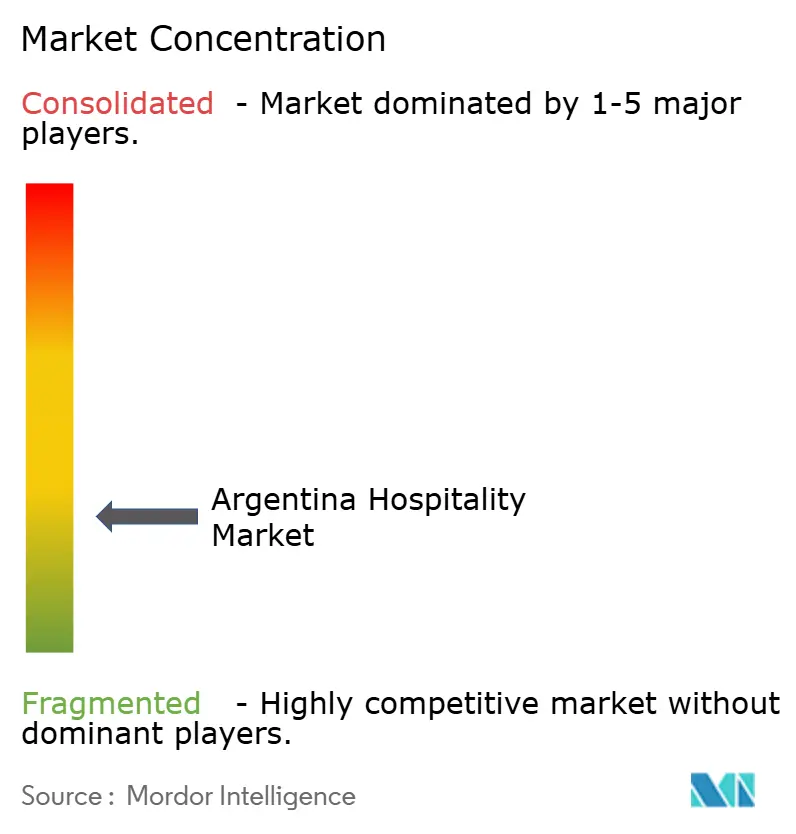
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ospitalità in Argentina di Mordor Intelligence
Si prevede che il mercato alberghiero argentino crescerà da 7.90 miliardi di dollari nel 2025 a 8.30 miliardi di dollari nel 2026, per poi raggiungere i 10.60 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.02% nel periodo 2026-2031. La domanda interna si è dimostrata resiliente nonostante la volatilità del peso, mentre i flussi turistici in entrata si sono indeboliti nel 2025, poiché la stabilità del tasso di cambio ha ridotto l'attrattiva dei prezzi dell'Argentina per i visitatori stranieri. Ciononostante, i progetti di apertura di hotel da parte di catene internazionali indicano investimenti costanti, con conversioni pluriennali e alcuni progetti greenfield a Buenos Aires, Patagonia e Cuyo, mirati a segmenti di mercato in ripresa che apprezzano l'affidabilità, i vantaggi della fidelizzazione e un servizio standardizzato. Le dinamiche delle prenotazioni continuano a essere influenzate dalla portata delle piattaforme e dalle strategie di recupero dei margini, con le OTA (Online Travel Agency) che detengono la quota maggiore, mentre le prenotazioni digitali dirette crescono più rapidamente grazie all'ottimizzazione dei siti web dei brand e agli incentivi per la fidelizzazione. La geografia continua a concentrare le entrate a Buenos Aires, mentre la Patagonia guida la crescita grazie ai viaggi di spedizione e alle esperienze outdoor di alta gamma che attraggono viaggiatori internazionali, a prescindere dalle fluttuazioni valutarie a breve termine. Gli incentivi pubblici come PreViaje hanno sostenuto la spesa turistica interna, compensato in parte il calo degli arrivi e preservato la capacità ricettiva nelle destinazioni meno sature.
Punti chiave del rapporto
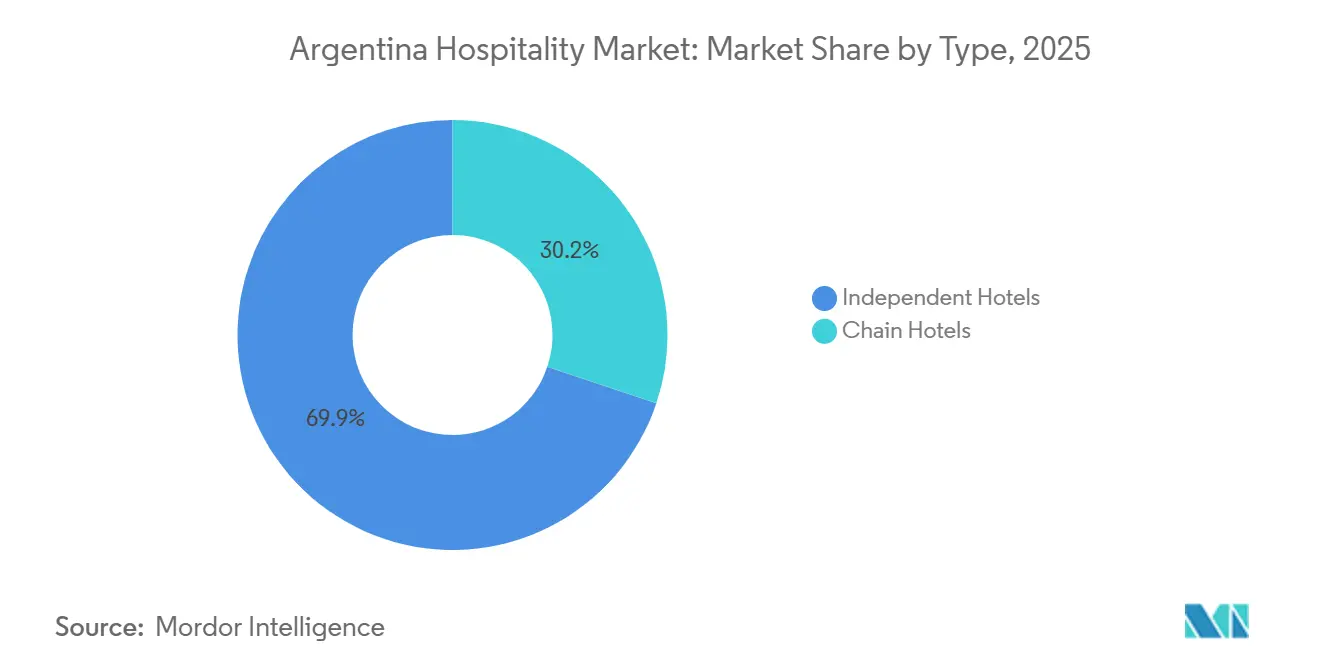
- Per tipologia, gli hotel indipendenti hanno dominato il mercato alberghiero argentino con una quota di mercato del 69.85% nel 2025, mentre si prevede che le catene alberghiere cresceranno a un tasso annuo composto (CAGR) del 7.85% fino al 2031, il più rapido in questo segmento.
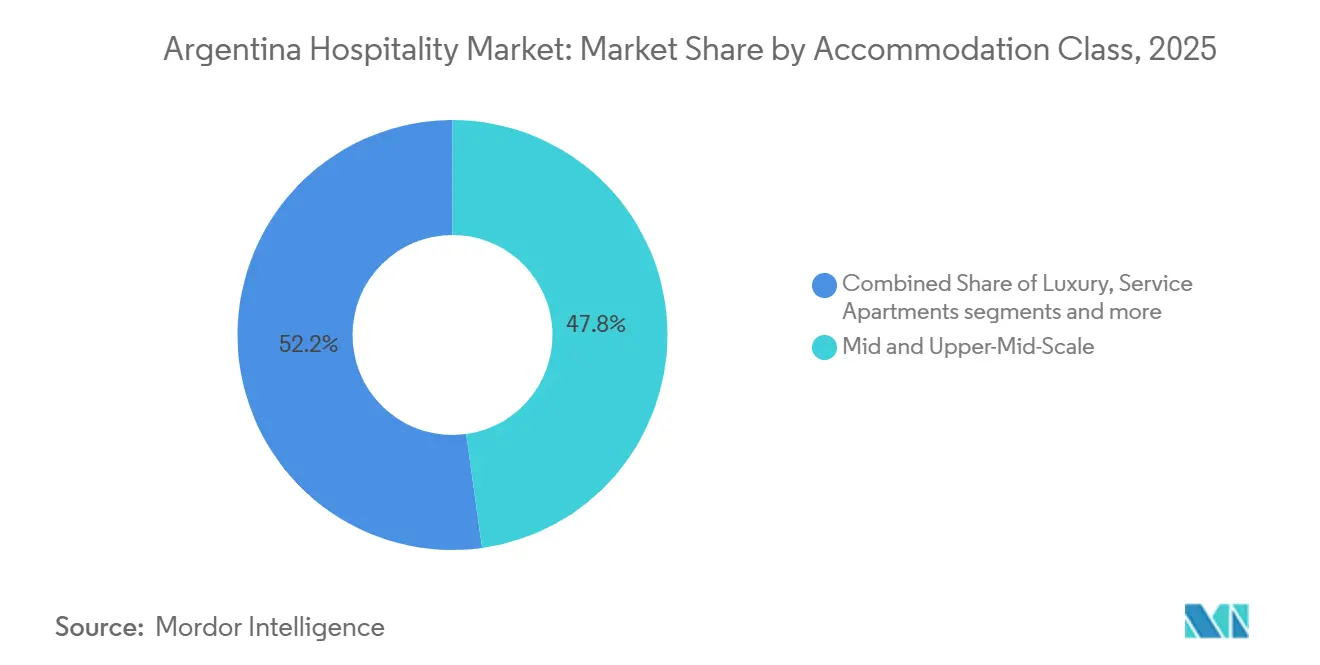
- Per tipologia di alloggio, le strutture di fascia media e medio-alta rappresentavano il 47.80% della quota di mercato alberghiero argentina nel 2025, mentre si prevede che il segmento del lusso crescerà a un tasso annuo composto (CAGR) dell'8.05% fino al 2031, il più rapido in questo segmento.
- Per canale di prenotazione, le OTA detenevano una quota di mercato del 41.10% nel settore alberghiero argentino nel 2025, mentre si prevede che le prenotazioni digitali dirette registreranno il CAGR più elevato, pari al 9.68% fino al 2031.
- Dal punto di vista geografico, la regione di Buenos Aires rappresentava il 40.10% della quota di mercato argentina del settore alberghiero nel 2025, mentre si prevede che la regione della Patagonia sarà quella a più rapida crescita, con un CAGR del 7.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'ospitalità in Argentina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La debolezza del peso favorisce la crescita del turismo in entrata. | + 1.2% | Nazionale, con primi successi a Buenos Aires, Patagonia e Mendoza | Medio termine (2-4 anni) |
| Il programma "Pre-viaje" incentiva i viaggi nazionali. | + 0.9% | A livello nazionale, maggiore affluenza nelle destinazioni fuori stagione, tra cui Bariloche e Salta. | A breve termine (≤ 2 anni) |
| Le catene alberghiere internazionali espandono le proprie attività in Argentina. | + 1.1% | Buenos Aires per le conversioni, Patagonia per i progetti ex novo, Cuyo per i progetti di resort | A lungo termine (≥ 4 anni) |
| I viaggi d'affari e i viaggi MII mostrano una forte ripresa | + 0.7% | Centri commerciali di Buenos Aires, Córdoba, Rosario | Medio termine (2-4 anni) |
| Buenos Aires attrae visti per nomadi digitali. | + 0.3% | Buenos Aires, Mendoza, estensione a Bariloche | Medio termine (2-4 anni) |
| L'enoturismo stimola la domanda di alloggi nella regione di Cuyo. | + 0.5% | regioni vinicole di Mendoza e San Juan | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La debolezza del peso favorisce la crescita del turismo in entrata.
Le dinamiche del tasso di cambio influenzano l'accessibilità economica del turismo in entrata e il cambiamento di politica che ha aumentato il valore effettivo del peso nel corso del 2025 ha ridotto il vantaggio storico di prezzo dell'Argentina, che ha corrisposto a un calo del 19.7% su base annua degli arrivi stranieri, con conseguenti ripercussioni sul mercato dell'ospitalità argentino [1] James Grainger, “Outbound trips by Argentines up 38% year-on-year, doubleling foreign arrivals,” Buenos Aires Times, batimes.com.ar . Il flusso di notizie nel corso del 2025 ha documentato cali mensili specifici degli ingressi turistici, a conferma del fatto che l'assetto valutario può invertire la competitività tradizionale fino al ritorno all'equilibrio. Le linee guida del FMI suggeriscono un deprezzamento verso un livello più sostenibile entro la fine del 2026, che ripristinerebbe la parità del potere d'acquisto per i visitatori e sosterrebbe una ripresa del lusso urbano, dei circuiti enologici e dei lodge patagonici che elevano il mercato dell'ospitalità argentino. Gli operatori che ricalibrano le tariffe e migliorano i pacchetti all-inclusive sono in grado di intercettare la domanda differita una volta che i segnali di prezzo si normalizzeranno e la fiducia tornerà tra i viaggiatori nordamericani ed europei, che in genere prenotano soggiorni di più notti. Le politiche pubbliche che supportano le strutture ricettive formali, incluso il trattamento IVA per gli ospiti stranieri, dovrebbero amplificare l'impatto del ripristino del vantaggio del tasso di cambio sul mercato dell'ospitalità argentino una volta che le distorsioni macroeconomiche si saranno attenuate.
Il programma "Pre-Viaje" incentiva i viaggi nazionali.
PreViaje continua a stimolare la spesa interna rimborsando una parte delle spese di viaggio ammissibili tramite un meccanismo di pagamento anticipato, aumentando così il tasso di occupazione nei periodi di bassa stagione e distribuendo la domanda oltre i mesi di punta nel mercato alberghiero argentino. Le ricerche sul programma hanno evidenziato che milioni di beneficiari e decine di migliaia di posti di lavoro sono stati supportati, mentre i requisiti formali di iscrizione dei fornitori hanno migliorato la trasparenza fiscale e ampliato la base ricettiva ufficiale. Gli operatori in Patagonia, nel Nord-Ovest e in altre destinazioni stagionalmente volatili hanno segnalato prenotazioni più stabili, a conferma del ruolo dei crediti mirati nel stabilizzare il tasso di occupazione e consentire una pianificazione più chiara della forza lavoro. In quanto strumento fiscale, PreViaje rimane soggetto a revisione annuale del bilancio, il che lo definisce come uno stabilizzatore a breve termine piuttosto che un motore strutturale, ma il suo effetto sulla distribuzione della domanda è stato significativo per il mercato alberghiero argentino.
Le catene alberghiere globali espandono le proprie attività in Argentina
I marchi globali stanno ampliando la loro presenza attraverso un mix di conversioni nelle principali città e progetti ex novo nei corridoi turistici, rafforzando la profondità della segmentazione e la fidelizzazione nel mercato alberghiero argentino. Accor ha acquisito 17 accordi di gestione in tutta la regione, abbinati a un piano di ristrutturazione da 130 milioni di dollari per rinominare le strutture con i marchi Swissôtel, Mercure, Mercure Living e ibis Styles, una mossa che approfondisce l'offerta di hotel di fascia media e premium in Argentina [2] Accor, “Accor expands its network in the Americas with the addition of 17 hotels,” Accor Press, press.accor.com . Hilton ha ampliato la sua presenza nei Caraibi e in America Latina e ha confermato l'attrattiva a lungo termine dell'Argentina con nuove firme a Ushuaia e Buenos Aires, aggiungendo marchi orientati al lifestyle e al business alle scelte regionali che stanno potenziando il mercato alberghiero argentino. [3] Hilton, “Hilton Ends 2025 with Robust Luxury and Lifestyle Growth,” Hilton Stories, stories.hilton.com . Choice Hotels ha debuttato con il Radisson Blu Bariloche nel 2025 e ha annunciato un Radisson Red vicino a Rosario, elevando l'offerta del marchio in Patagonia e nell'entroterra del paese, dove la domanda di lusso è in crescita. Hyatt ha completato la sua presenza di lusso a Buenos Aires dando il via libera a Casa Duhau nell'Alto Agrelo di Mendoza nell'ambito di The Unbound Collection, consolidando la sua presenza nel corridoio del vino con un lodge di alta gamma che integra componenti residenziali di pregio per supportare viaggi di piacere di più notti nel mercato dell'ospitalità argentino.
I viaggi aziendali e MICE mostrano una forte ripresa.
I viaggi d'affari e congressuali hanno registrato una ripresa dopo il periodo più difficile della pandemia, con Córdoba che ospita congressi scientifici e si prepara ad accogliere eventi regionali di alto profilo, diversificando così le entrate del mercato alberghiero argentino al di là del turismo ricreativo. L'ente nazionale per il turismo ha sottolineato il posizionamento dell'Argentina alle fiere regionali del 2025, segnalando una strategia di marketing coordinata a supporto degli uffici turistici locali e dei gestori delle strutture. Il GBTA LATAM Business Travel Forum di Buenos Aires ha confermato la graduale normalizzazione dei viaggi d'affari, con i responsabili degli acquisti e dell'organizzazione di meeting che privilegiano l'affidabilità e la connettività come criteri di prenotazione, a vantaggio degli hotel di catena presenti sul mercato argentino. Gli interventi di ammodernamento degli aeroporti e delle strutture nei capoluoghi di provincia, tra cui Córdoba, stanno ampliando il bacino di potenziali partecipanti agli eventi regionali, mentre gli hotel stanno riprogettando gli spazi per meeting e integrando soluzioni ibride per soddisfare le esigenze dei clienti che combinano modalità in presenza e a distanza. L'incertezza macroeconomica continua a frenare i contratti pluriennali, tuttavia il ritorno dei viaggi incentive e dei congressi regionali sta incrementando il tasso di occupazione nei giorni feriali e le tariffe medie in tutto il mercato alberghiero argentino.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide macroeconomiche persistenti e inflazione | -1.1% | A livello nazionale, con una forte pressione sui margini EBITDA a Buenos Aires. | Medio termine (2-4 anni) |
| Gli alti tassi di interesse in pesos stanno avendo un impatto sulle spese in conto capitale. | -0.7% | Le città di secondo livello, tra cui Salta, Mendoza e Mar del Plata, devono affrontare limitazioni al credito locale. | Medio termine (2-4 anni) |
| Aumento delle tasse sugli immobili degli hotel di Buenos Aires | -0.4% | Città di Buenos Aires, in particolare i quartieri più prestigiosi | A breve termine (≤ 2 anni) |
| Eccesso di offerta di affitti a breve termine nei centri urbani | -0.6% | Centri di Buenos Aires, Bariloche, Mendoza | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sfide macroeconomiche persistenti e inflazione
Il contesto operativo è stato volatile, con un'ondata iperinflazionistica nel 2024 che ha costretto gli hotel a rivedere frequentemente i prezzi e ha ritardato gli ammodernamenti che dipendono da input importati e prezzati in valuta forte, comprimendo la redditività del mercato alberghiero argentino. I dati sull'inflazione riportati dall'INDEC all'inizio del 2026 hanno mostrato un rallentamento rispetto al tasso di inflazione dell'intero anno 2025, tuttavia le letture mensili sono rimaste elevate e hanno mantenuto la pressione sulle negoziazioni salariali, le utenze e i materiali di consumo, che si muovono più rapidamente dei ricavi delle camere nel mercato alberghiero argentino. Le comunicazioni aziendali del 2025 da parte degli operatori regionali hanno evidenziato una debolezza dei ricavi in Argentina legata alle dinamiche inflazione-recessione e al deprezzamento della valuta, che ha ridotto i risultati riportati una volta convertiti nelle valute delle società madri. I documenti del programma del FMI hanno delineato un percorso di disinflazione entro la fine del 2026, ma il rischio di non raggiungere gli obiettivi non è trascurabile, pertanto il sentiment degli investitori rimane cauto, traducendosi in un impiego selettivo del capitale e in maggiori aspettative di rendimento nel mercato alberghiero argentino. Le strutture che hanno accesso a contratti in valuta forte o che possono contare su un solido bilancio interno sono in una posizione migliore per affrontare l'attuale ciclo economico, mentre le strutture indipendenti con un elevato indebitamento si trovano ad affrontare un rischio di rifinanziamento più alto e budget di ristrutturazione limitati, che possono compromettere la competitività nel mercato alberghiero argentino.
Gli alti tassi di interesse in pesos stanno avendo un impatto sulle spese in conto capitale.
Il ciclo di allentamento monetario della banca centrale ha ridotto il tasso di riferimento più volte fino all'inizio del 2025, ma i costi reali di finanziamento sono rimasti elevati una volta corretti per l'inflazione in corso, mantenendo un ostacolo finanziario difficile per gli sviluppatori nel mercato alberghiero argentino. I dati ufficiali hanno riportato tassi di interesse elevati sui prestiti personali e sui conti correnti, che limitano gli investimenti in conto capitale (CAPEX) degli hotel denominati in pesos e complicano le tempistiche di ristrutturazione, soprattutto nelle città di secondo livello con accesso limitato alle linee di credito in valuta estera. Le multinazionali si sono affidate ai bilanci delle società madri per finanziare il rebranding e le ristrutturazioni, come si è visto nell'operazione regionale di Accor e nel relativo piano di ristrutturazione che prevede il rebranding e l'ammodernamento delle strutture con marchi già affermati. I proprietari indipendenti, privi di fonti di finanziamento esterne, ritardano gli ammodernamenti delle camere e degli impianti, il che può creare nel tempo lacune in termini di conformità agli standard del marchio e indebolire il loro posizionamento rispetto alle catene che possono assorbire i cicli di recessione su portafogli più ampi nel mercato alberghiero argentino. L'andamento dei tassi d'interesse fino al 2026 dipende da una costante disinflazione e dall'accumulo di riserve, e finché queste condizioni non si concretizzeranno, il costo del capitale locale continuerà a rallentare lo sviluppo di nuovi hotel nel mercato alberghiero argentino.
Analisi del segmento
Per tipologia: la scala indipendente rimane ampia mentre le catene guadagnano slancio attraverso le conversioni
Nel 2025, gli hotel indipendenti hanno rappresentato il 69.85% del fatturato, confermando il loro vantaggio di scala, mentre si prevede che le catene alberghiere cresceranno a un tasso annuo composto del 7.85% fino al 2031, segnalando una più rapida acquisizione di quote di mercato da parte dei marchi nel settore dell'ospitalità argentino. Le strutture a conduzione familiare in centri come Mar del Plata, Bariloche e Palermo si sono a lungo affidate alla conoscenza del territorio e a prezzi flessibili, ma l'equilibrio sta cambiando grazie ai franchising che offrono fidelizzazione della clientela, prenotazioni centralizzate e modelli operativi che semplificano la complessità del mercato alberghiero argentino. Piattaforme di conversione come City Express by Marriott e i marchi di fascia media di Accor consentono un'integrazione più rapida delle strutture indipendenti, riducendo i tempi di inattività e garantendo al contempo la notorietà del marchio, che supporta il potere di determinazione dei prezzi nel mercato alberghiero argentino. I nuovi operatori aumentano l'intensità competitiva, come si è visto con l'introduzione del Radisson Blu a Bariloche da parte di Choice Hotels, un posizionamento di lusso rivolto ai viaggiatori amanti della natura che apprezzano la coerenza e i servizi selezionati. A Buenos Aires, l'applicazione delle normative che impongono la registrazione all'ENTUR per gli affitti a breve termine aumenta gli oneri di conformità per gli operatori informali, migliorando leggermente l'attrattiva relativa degli hotel autorizzati nel mercato alberghiero argentino.
Gli operatori indipendenti con una forte identità e un focus sulle prenotazioni dirette possono preservare i margini collaborando con tour operator di nicchia nei corridoi del vino e negli itinerari avventura, sebbene la portata del marketing digitale rimanga un vantaggio strutturale per le catene nel mercato dell'ospitalità argentino. Le transazioni di portafoglio e le riattivazioni guidate dal marchio hanno subito un'accelerazione, come evidenziato dall'acquisizione e dal rebranding di diverse ex proprietà Selina in Socialtel, una mossa mirata ai viaggiatori più giovani attraverso formati ibridi ostello-hotel ed esperienze curate all'interno del mercato dell'ospitalità argentino. Gli hotel che investono in sistemi di revenue management, ottimizzazione del mix di canali e coinvolgimento degli ospiti saranno in una posizione migliore man mano che la crescita trainata dalle conversioni espande la portata dei programmi fedeltà globali, indirizzando le prenotazioni verso le proprietà di marca nel mercato dell'ospitalità argentino. Man mano che le catene ottengono più conversioni, i proprietari ottengono accesso a risparmi sugli acquisti e standard operativi che stabilizzano l'erogazione del servizio durante tutto il ciclo, mentre gli operatori indipendenti mantengono un vantaggio nella progettazione di esperienze altamente localizzate all'interno del settore dell'ospitalità argentino.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipologia di alloggio: la fascia media è in testa per dimensioni, mentre gli appartamenti di lusso e con servizi registrano una crescita superiore.
Nel 2025, le strutture di fascia media e medio-alta hanno rappresentato il 47.80% del fatturato, trainando la domanda di viaggiatori d'affari e gruppi turistici alla ricerca di servizi affidabili e un buon rapporto qualità-prezzo nel mercato alberghiero argentino. Si prevede che il segmento del lusso crescerà a un tasso annuo composto del 6.15% fino al 2031. Questa crescita sottolinea la resilienza dei prezzi tra i viaggiatori con un elevato patrimonio netto, le cui scelte di viaggio privilegiano esperienze esclusive, design e qualità culinaria che giustificano le tariffe premium nel mercato alberghiero argentino. Le nuove strutture di lusso per soggiorni prolungati a Buenos Aires, che entrano nel mercato tramite affiliazioni, aumentano la capacità distributiva senza grandi modifiche ai modelli operativi, contribuendo ad acquisire prenotazioni di più settimane che stabilizzano il flusso di cassa nel mercato alberghiero argentino. Le strutture economiche e a basso costo si trovano ad affrontare una forte concorrenza da parte degli affitti a breve termine regolamentati, che attraggono i viaggiatori sensibili al prezzo, una dinamica che alza l'asticella per la differenziazione dei servizi e gli incentivi per le prenotazioni dirette in tutto il mercato alberghiero argentino.
Nei corridoi del turismo enologico, i riconoscimenti Michelin Key del 2025 hanno accresciuto il valore del marchio delle strutture integrate nei vigneti, rafforzando l'attrattiva di soggiorni immersivi che combinano sale di degustazione, gastronomia e servizi benessere nel mercato dell'ospitalità argentino. Le destinazioni enogastronomiche hanno registrato un elevato numero di visitatori e un'occupazione locale misurabile, il che rafforza la convenienza degli investimenti in strutture di lusso e di fascia alta in linea con gli itinerari enofili regionali e l'elevata disponibilità a pagare nel mercato dell'ospitalità argentino. Con le catene che pianificano ristrutturazioni e rebranding per i marchi di fascia media e premium, il divario qualitativo tra le strutture indipendenti più datate e le strutture di marca rinnovate è destinato ad ampliarsi, a meno che i proprietari non accelerino i lavori di ristrutturazione per soddisfare le mutevoli aspettative dei viaggiatori nel settore dell'ospitalità argentino. In tutte le categorie, le strutture che integrano aree di coworking, benessere ed esperienze locali curate migliorano la conversione e l'integrità delle tariffe in un panorama in cui l'ampiezza dell'offerta e la trasparenza continuano ad aumentare nel mercato dell'ospitalità argentino.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di prenotazione: le OTA mantengono le dimensioni, il digitale diretto cresce più velocemente grazie agli obiettivi di fidelizzazione e margine.
Nel 2025, le OTA (Online Travel Agency) hanno conquistato il 41.10% delle prenotazioni e rimangono fondamentali per raggiungere un vasto pubblico, per la visibilità e per le transazioni last minute, soprattutto per gli hotel indipendenti che non dispongono di budget di marketing globali nel mercato alberghiero argentino. Allo stesso tempo, si prevede che i canali digitali diretti, inclusi i siti web e le app dei brand, cresceranno a un tasso annuo composto del 9.68% fino al 2031, grazie all'implementazione da parte degli hotel di garanzie sulle migliori tariffe, vantaggi esclusivi per i membri e offerte personalizzate che consentono di recuperare margini altrimenti ceduti agli intermediari nel mercato alberghiero argentino. Gli ecosistemi di fidelizzazione globali sono centrali in questo cambiamento, con i brand che promuovono la vendita incrociata di camere ai membri regionali e combinano l'accumulo di punti con vantaggi aggiuntivi che aumentano le conversioni sulle piattaforme nel mercato alberghiero argentino. I canali aziendali e MICE (Meeting, Incentives, Conferences and Exhibitions), pur avendo una quota minore, si stanno normalizzando, grazie al marketing delle destinazioni e all'acquisizione di eventi che indirizzano la domanda infrasettimanale verso hotel con sale riunioni rinnovate e connettività affidabile nel mercato alberghiero argentino. Le agenzie di viaggio tradizionali e all'ingrosso rimangono rilevanti per gli itinerari con più tappe che combinano Buenos Aires, Iguazú e Patagonia, sebbene la loro quota di mercato sia destinata a diminuire man mano che i canali di prenotazione diretti e le agenzie di viaggio online (OTA) miglioreranno i contenuti localizzati e gli strumenti di creazione di itinerari nel mercato alberghiero argentino.
Gli hotel che investono in SEO, localizzazione dei contenuti e ottimizzazione del tasso di conversione stanno acquisendo una quota maggiore di prenotazioni ripetute a costi di acquisizione inferiori, garantendo una redditività più stabile nei diversi cicli del mercato alberghiero argentino. Le strutture indipendenti che non dispongono degli strumenti o del personale necessari per eseguire test A/B continui e personalizzazione del CRM rimangono maggiormente dipendenti dai motori di domanda algoritmica delle OTA, il che rappresenta un compromesso tra tasso di occupazione e perdite di commissioni nel mercato alberghiero argentino. La quota di mercato delle OTA nel settore alberghiero argentino rimarrà significativa, ma il mix di canali dovrebbe gradualmente spostarsi verso le prenotazioni dirette, man mano che i brand automatizzano il merchandising, migliorano l'esperienza utente su dispositivi mobili e integrano opzioni di pagamento flessibili in linea con le preferenze dei viaggiatori. Le normative di Buenos Aires che richiedono il numero di registrazione ENTUR per tutti gli annunci online rafforzano inoltre il vantaggio degli hotel formali rispetto agli affitti a breve termine non conformi che rischiano di essere rimossi dagli elenchi, migliorando così la qualità dell'offerta attraverso i canali regolamentati nel mercato alberghiero argentino.
Analisi geografica
Nel 2025, la regione di Buenos Aires ha rappresentato il 40.10% del fatturato, a testimonianza del suo ruolo di principale porta d'accesso internazionale, hub aziendale e centro culturale per il mercato alberghiero argentino. Il rallentamento degli arrivi internazionali nel 2025, legato alla politica valutaria, ha comportato una diminuzione degli arrivi, ponendo maggiore enfasi sui viaggiatori nazionali e regionali per riempire l'offerta alberghiera urbana. L'elevata densità di affitti a breve termine in quartieri come Palermo e Recoleta ha aumentato la pressione competitiva sugli hotel boutique indipendenti, sebbene l'applicazione delle norme di registrazione sia migliorata, creando un quadro più chiaro per le strutture conformi e gli operatori formali. Continuano ad entrare nuove strutture di catene alberghiere, tra cui un Tribute Portfolio che aprirà a Recoleta a metà del 2025 e un Hilton Garden Inn previsto a Buenos Aires nel 2026, entrambi rivolti a clienti aziendali sensibili al prezzo e alla domanda di turismo leisure ad alto rendimento nel mercato alberghiero argentino. Gli hotel stanno rispondendo ai cambiamenti delle tendenze perfezionando i pacchetti, migliorando la connettività e personalizzando le esperienze per i professionisti che lavorano da remoto e i viaggiatori culturali che apprezzano l'autenticità dei quartieri nel mercato alberghiero argentino.
Si prevede che la Patagonia crescerà a un tasso annuo composto (CAGR) del 7.82% fino al 2031, il più rapido tra le regioni, grazie al turismo d'avventura, all'accesso a ghiacciai e laghi e alle esperienze di alto livello che spuntano tariffe premium nel mercato dell'ospitalità argentino. I marchi globali si stanno espandendo in Patagonia, Argentina, con l'apertura del Radisson Blu a Bariloche nel 2025 e del resort Anantara di Ushuaia, a testimonianza della fiducia nell'attrarre viaggiatori internazionali benestanti alla ricerca di esperienze coinvolgenti e incentrate sulle attività. Gli annunciati sviluppi di lusso per Ushuaia e altre località patagoniche supportano le prospettive di un'offerta di alloggi di categoria superiore che si integrano con il posizionamento della regione, incentrato sulla natura, nel mercato dell'ospitalità argentino. Gli incentivi pubblici hanno inoltre contribuito a distribuire la domanda interna nelle stagioni intermedie, migliorando la stabilità dell'occupazione per gli operatori di Bariloche e di altre località montane che stanno ampliando l'offerta di avventura e benessere nel mercato dell'ospitalità argentino.
Oltre a questi punti di riferimento, i corridoi del vino di Cuyo a Mendoza e San Juan continuano ad aumentare il numero di visitatori e l'occupazione locale legata alle esperienze enologiche, con dati delle associazioni che indicano oltre 1.59 milioni di ospiti e chiari modelli di spesa che sostengono i lodge e i boutique hotel nelle vicinanze, nel mercato dell'ospitalità argentino. Nella regione centrale, Córdoba ha dimostrato la resilienza del settore MICE (Meeting, Incentives, Conferences and Exhibitions) grazie a congressi di rilievo e a un calendario eventi in crescita, che hanno beneficiato di un miglioramento dell'offerta alberghiera e dei collegamenti aerei, rafforzando un mix equilibrato di domanda aziendale e di piacere nel mercato dell'ospitalità argentino. La regione del Litorale intorno a Iguazú ha visto la programmazione di nuove strutture di fascia media con marchi noti e ha mantenuto prestazioni di alto livello da parte delle strutture di lusso esistenti che sfruttano la vicinanza alle cascate per attrarre viaggiatori internazionali nel mercato dell'ospitalità argentino. Nel nord, le nuove strutture di marca a Salta e i format ibridi rivolti ai giovani hanno ampliato l'offerta, mentre le strade del vino d'alta quota a Cafayate hanno offerto narrazioni distintive che attraggono visitatori alla ricerca di esperienze nel mercato dell'ospitalità argentino. Con il miglioramento della connettività e l'ampliamento dell'offerta, la domanda diffusa dovrebbe favorire un contributo più uniforme delle regioni secondarie al mercato alberghiero argentino nel periodo di previsione.
Panorama competitivo
La concorrenza rimane intensa e diversificata, con i marchi globali che rafforzano la loro presenza attraverso conversioni e progetti greenfield selettivi, mentre gli operatori indipendenti difendono la propria quota di mercato puntando sull'attrattiva della posizione e su esperienze distintive nel mercato alberghiero argentino. Il rimodellamento del portafoglio è proseguito fino al 2025, con alcuni proprietari che hanno ceduto asset per ricalibrare l'allocazione del capitale, mentre nuovi operatori hanno introdotto concept di lusso in corridoi ad alta domanda, migliorando la visibilità del marchio e l'integrità delle tariffe nel mercato alberghiero argentino. Gli affitti a breve termine aggiungono un ulteriore livello strutturale di concorrenza sui prezzi, spingendo gli hotel a investire in servizi, comfort e coinvolgimento digitale per differenziare la propria proposta di valore nel mercato alberghiero argentino. Gli operatori che combinano una gestione dei ricavi basata sui dati con vendite dirette supportate da programmi fedeltà stanno affrontando i cicli economici meglio dei concorrenti, il che suggerisce un continuo spostamento delle quote di mercato verso portafogli in grado di finanziare continui aggiornamenti nel mercato alberghiero argentino.
I marchi hanno portato avanti diverse mosse strategiche per rafforzare il loro posizionamento. Accor ha concluso un'acquisizione regionale di accordi di gestione e si è impegnata in un programma di ristrutturazione pluriennale per riposizionare le strutture sotto marchi noti, aggiungendo scala e uniformità a vantaggio degli acquirenti aziendali nel mercato alberghiero argentino. Hilton ha annunciato nuove firme in tutta l'Argentina che combinano l'attrattiva lifestyle di Ushuaia con un Garden Inn pensato per il business a Buenos Aires, mantenendo un equilibrio tra le diverse tipologie di strutture ricettive nel mercato alberghiero argentino. Choice Hotels ha fatto il suo ingresso con l'apertura di una struttura di fascia alta a Bariloche e ha aggiunto un altro accordo in fase di sviluppo vicino a Rosario, puntando su destinazioni in cui la scarsità del marchio può supportare performance tariffarie eccezionali nel mercato alberghiero argentino. Hyatt ha ampliato la sua presenza nel segmento del lusso con una struttura Unbound Collection pianificata nella regione vinicola di Mendoza, rafforzando il segmento premium che ha mostrato una crescita costante nel mercato alberghiero argentino.
Le opportunità offerte dagli spazi inesplorati spaziano dal riutilizzo adattivo di uffici urbani in hotel di lusso, a lodge sostenibili in Patagonia e vigneti, fino alla crescita di appartamenti con servizi in linea con le tendenze dei soggiorni prolungati nel mercato alberghiero argentino. I modelli ibridi ostello-hotel si stanno espandendo grazie a nuovi investimenti da parte della proprietà, volti a migliorare l'esperienza degli ospiti e i programmi per la comunità, una strategia che si rivolge ai viaggiatori della Generazione Z e ai millennial nelle principali città e nei principali nodi turistici del mercato alberghiero argentino. Con l'applicazione più rigorosa delle normative comunali in materia di affitti a breve termine, gli hotel tradizionali acquisiscono un vantaggio competitivo più netto, sebbene il ritmo di applicazione vari a seconda del distretto e della disponibilità di risorse nel mercato alberghiero argentino. Nell'arco temporale previsto, i portafogli che coniugano una crescita trainata dalle conversioni con standard di marchio coerenti, coinvolgimento digitale e programmi di sostenibilità credibili sono nella posizione migliore per conquistare quote di mercato nel settore alberghiero argentino.
Leader del settore alberghiero in Argentina
Marriott International, Inc
Hilton Worldwide Holding Inc.
NH Hotel Group (minore)
Wyndham Hotels & Resorts Inc.
Accor SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Hilton ha annunciato una solida crescita nel segmento lusso e lifestyle nei Caraibi e in America Latina per il 2025, chiudendo l'anno con oltre 300 hotel operativi e un portafoglio di oltre 150 strutture (oltre 21,000 camere). In Argentina, Hilton ha firmato il contratto per il WIA Ushuaia nell'ambito della sua Tapestry Collection e ha confermato l'apertura dell'Hilton Garden Inn Buenos Aires Parque Leloir per il 2026, a testimonianza della fiducia nella ripresa argentina nonostante le difficoltà macroeconomiche. La Tapestry Collection si rivolge ai viaggiatori in cerca di esperienze locali, mentre Garden Inn si concentra su clienti aziendali che privilegiano la coerenza del marchio.
- Gennaio 2026: Choice Hotels International ha registrato performance di sviluppo globale record nel 2025, ampliando il proprio portfolio internazionale a quasi 160,000 camere al di fuori degli Stati Uniti (crescita del 13%). La società è entrata nel mercato argentino con il Radisson Blu Bariloche (80 camere, settembre 2025) e ha firmato un accordo per un Radisson Red vicino a Rosario, penetrando così in mercati sudamericani ancora poco sviluppati. Il marchio di lusso Radisson Blu posiziona Bariloche come destinazione di lusso e avventura, offrendo suite con vista lago, ristoranti d'autore e una spa per attrarre viaggiatori con un elevato patrimonio netto.
- Novembre 2025: Accor ha avviato trattative esclusive con Royal Holiday Group per l'acquisizione di 17 contratti di gestione, per un totale di 3,200 camere. Questi includono sei resort all-inclusive in Messico (1,660 camere) gestiti da Ennismore e undici resort e hotel urbani in Messico, Argentina, Porto Rico e Stati Uniti (1,540 camere) gestiti da Accor PM&E Americas. Il corrispettivo di 79 milioni di dollari, pagabile in più rate, finanzierà parzialmente un piano di ristrutturazione da 130 milioni di dollari, da completare entro 30 mesi.
- Settembre 2025: Sonesta International Hotels Corporation ha finalizzato un'alleanza strategica con AKEN Hotels & Resorts, con effetto dal 2 settembre 2025, aggiungendo due strutture a Córdoba: La Urumpta Hotel & Spa e Böden Hotel & Spa. La partnership integra il posizionamento di AKEN nel settore del benessere con la portata globale e il programma fedeltà di Sonesta, consentendo a entrambi i marchi di espandere la propria presenza in America Latina e di offrire esperienze incentrate sul benessere.


Ambito del rapporto sul mercato dell'ospitalità in Argentina
Il mercato dell'ospitalità comprende le imprese che offrono alloggio, servizi di ristorazione ed esperienze per il tempo libero, tra cui hotel, ristoranti, caffè e attività legate al turismo. Include strutture come resort, navi da crociera e parchi a tema, che si concentrano sulla creazione di ambienti accoglienti, sull'offerta di un servizio clienti eccezionale e sulla soddisfazione delle esigenze degli ospiti, garantendo comfort e soddisfazione.
Il rapporto sul mercato alberghiero argentino è segmentato per tipologia (hotel di catena, hotel indipendenti), classe di alloggio (lusso, fascia media e medio-alta, budget ed economicità, appartamenti con servizi), canale di prenotazione (diretta digitale, OTA, agenzie aziendali/MICE, agenzie all'ingrosso e tradizionali) e area geografica (Regione di Buenos Aires, Regione Centrale, Regione di Cuyo, Regione della Patagonia, Regione del Litorale, Regione del Nord). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo
| Catena alberghiera |
| Hotel indipendenti |
Per classe di alloggio
| lusso |
| Scala media e medio-alta |
| Bilancio ed economia |
| Appartamenti di servizio |
Tramite canale di prenotazione
| Digitale diretto |
| OTA |
| Aziendale / MICE |
| Agenti all'ingrosso e tradizionali |
Per regione geografica
| Regione di Buenos Aires |
| Central Region |
| Regione di Cuio |
| Regione della Patagonia |
| Regione Litorale |
| Regione del Nord |
| Per tipo | Catena alberghiera |
| Hotel indipendenti | |
| Per classe di alloggio | lusso |
| Scala media e medio-alta | |
| Bilancio ed economia | |
| Appartamenti di servizio | |
| Tramite canale di prenotazione | Digitale diretto |
| OTA | |
| Aziendale / MICE | |
| Agenti all'ingrosso e tradizionali | |
| Per regione geografica | Regione di Buenos Aires |
| Central Region | |
| Regione di Cuio | |
| Regione della Patagonia | |
| Regione Litorale | |
| Regione del Nord |


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato alberghiero argentino?
Si prevede che il mercato alberghiero argentino crescerà da 7.90 miliardi di dollari nel 2025 a 8.30 miliardi di dollari nel 2026 e raggiungerà i 10.60 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.02% nel periodo 2026-2031.
Quale regione contribuisce maggiormente al fatturato del mercato alberghiero argentino?
Buenos Aires si è affermata come la città con il 40.10% del fatturato nel 2025, grazie al suo ruolo di principale porta d'accesso, polo aziendale e centro culturale.
Quale regione sta crescendo più rapidamente nel mercato alberghiero argentino?
Si prevede che Patagonia crescerà a un tasso annuo composto del 7.82% fino al 2031, grazie al settore dei viaggi di spedizione e delle esperienze outdoor di alta gamma.
Quali sono i canali di prenotazione più importanti per gli hotel in Argentina?
Nel 2025 le agenzie di viaggi online (OTA) deterranno la quota maggiore, pari al 41.10%, mentre il digitale diretto crescerà più rapidamente, con un CAGR del 9.68% fino al 2031, grazie alla spinta dei marchi verso la fidelizzazione e il recupero dei margini.
Quali segmenti del mercato alberghiero argentino sono in più rapida espansione?
In base ai tassi di crescita annua composta (CAGR) previsti, i segmenti in più rapida crescita sono rappresentati dalle catene alberghiere per tipologia e dagli appartamenti con servizi per categoria di alloggio.
Quali fattori sostengono la domanda nel mercato alberghiero argentino nonostante la volatilità macroeconomica?
I crediti di viaggio governativi, l'espansione delle catene alberghiere, la ripresa del settore MICE (Meeting, Incentives, Conferences and Exhibitions) e l'enoturismo stanno contribuendo a bilanciare le difficoltà a breve termine.
Pagina aggiornata l'ultima volta il:



