

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.93 miliardo di dollari |
| Dimensione del mercato (2031) | 11.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 1.86% CAGR |
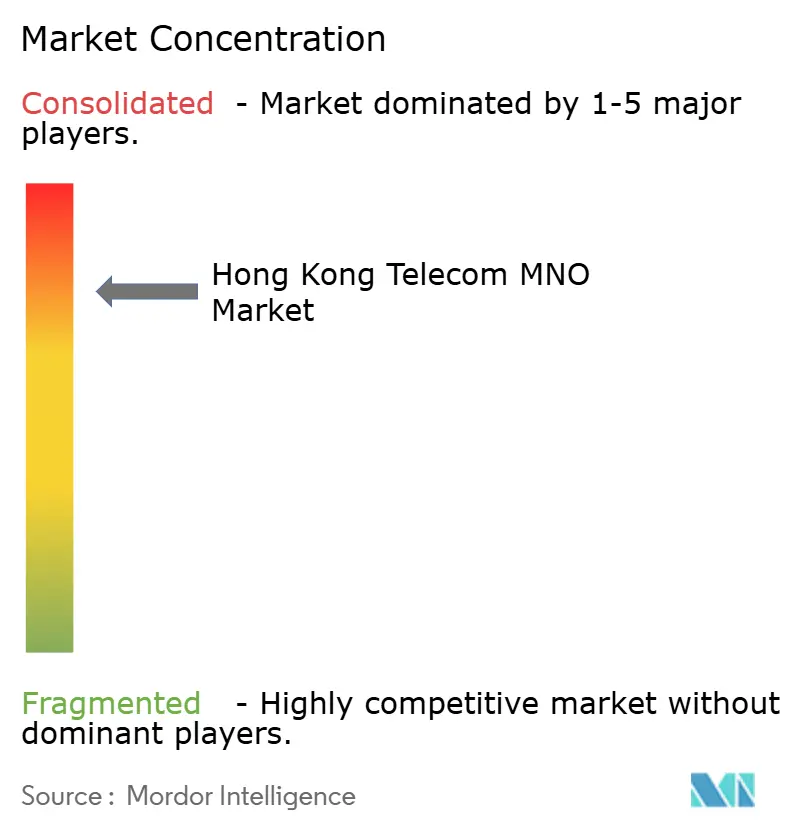
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli operatori di telecomunicazioni di Hong Kong di Mordor Intelligence
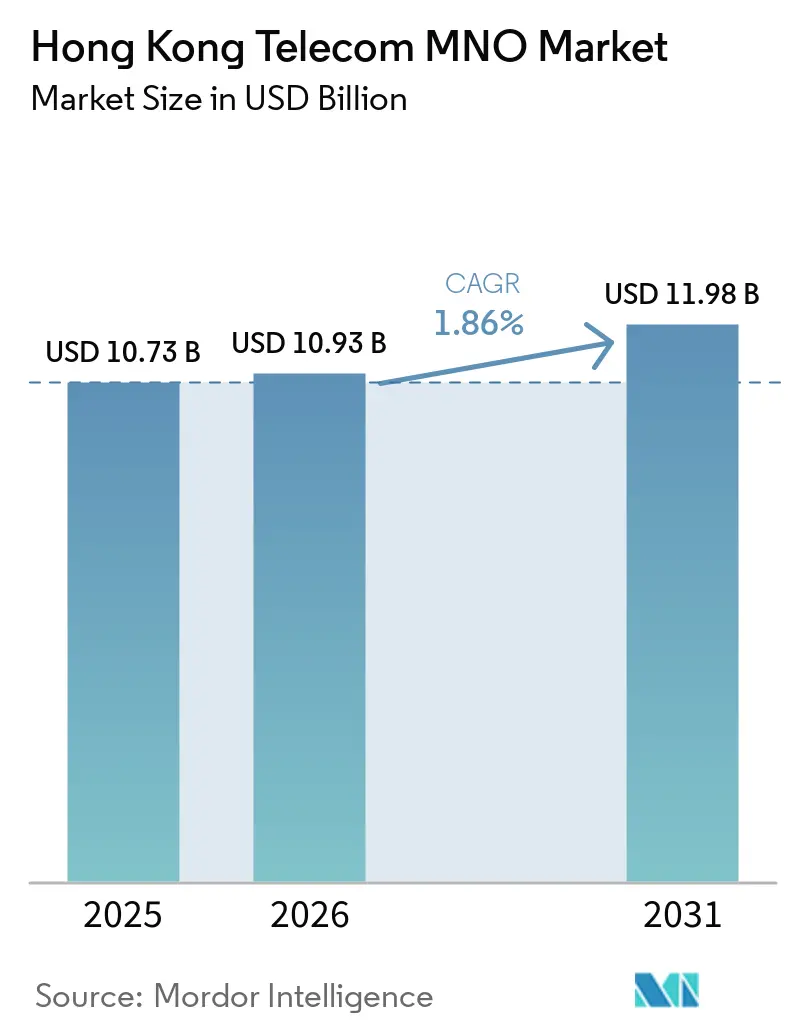
Si prevede che il mercato degli operatori di rete mobile (MNO) di Hong Kong aumenterà da 10.73 miliardi di dollari nel 2025 a 10.93 miliardi di dollari nel 2026, raggiungendo gli 11.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'1.86% nel periodo 2026-2031. In termini di numero di abbonati, il mercato contava 20.89 milioni di abbonati nel 2025 e si prevede che crescerà da 21.16 milioni di abbonati nel 2026 a 22.57 milioni di abbonati entro il 2031, con un CAGR dell'1.30% durante il periodo di previsione (2026-2031).
La penetrazione della base di abbonati maturi di Hong Kong nel mercato mobile supera il 300%, spostando la crescita dall'acquisizione di clienti verso servizi dati a valore aggiunto, soluzioni 5G private aziendali e pacchetti di roaming transfrontalieri. Gli operatori stanno dando priorità alla densificazione della rete 5G, all'edge computing e all'esposizione alle API per monetizzare applicazioni a bassissima latenza, affrontando al contempo l'inflazione dei costi energetici e i deflussi di cassa legati allo spettro. Incentivi normativi come le detrazioni fiscali sulle tariffe dello spettro e una pipeline d'asta trasparente rafforzano la disciplina della spesa in conto capitale, mentre la concorrenza degli MVNO esclusivamente digitali intensifica la pressione sui prezzi nei piani entry-level. Vendite di asset strategici e acquisizioni mirate dimostrano come gli operatori stiano liberando capacità di bilancio per finanziare gli aggiornamenti infrastrutturali e soddisfare la prossima ondata di domanda aziendale.
Punti chiave del rapporto
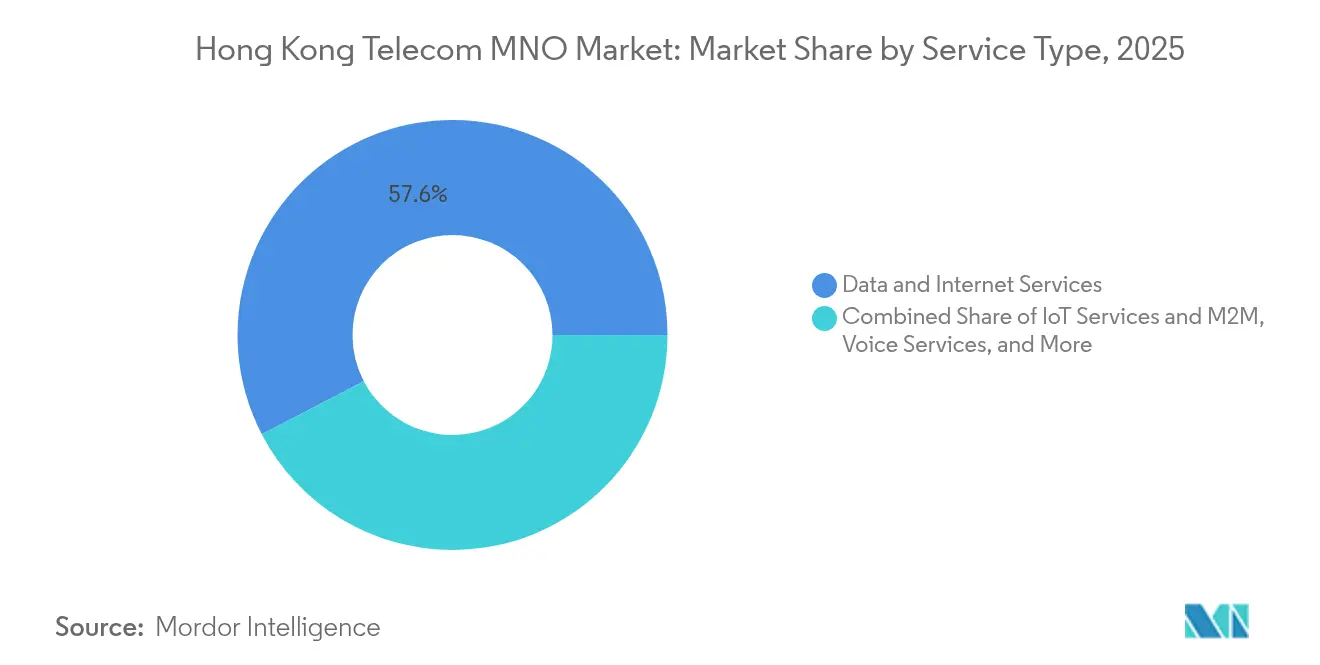
- Per tipologia di servizio, i servizi dati e Internet hanno dominato con una quota di fatturato del 57.63% nel 2025; si prevede che i servizi IoT e M2M cresceranno a un CAGR dell'1.93% fino al 2031.
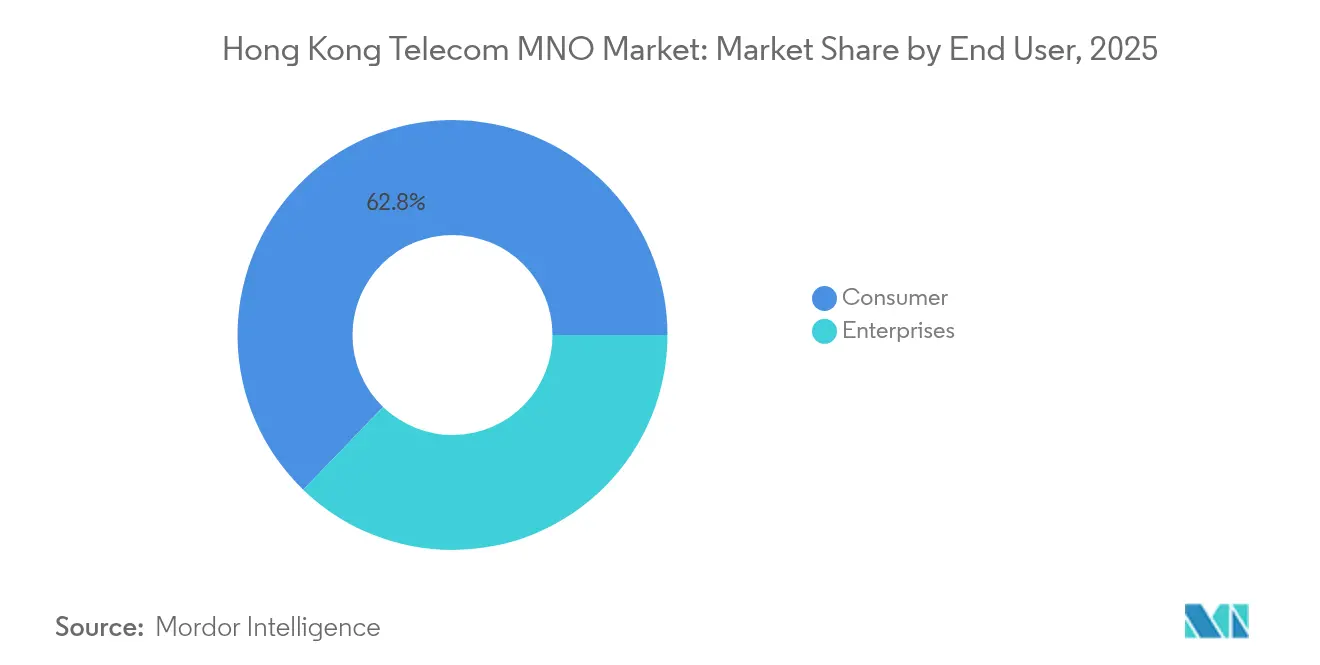
- Per quanto riguarda l'utente finale, nel 62.78 il segmento consumer deteneva il 2025% della quota di mercato degli operatori di telecomunicazioni mobili di Hong Kong (MNO), mentre si prevede che il segmento enterprise crescerà a un CAGR del 2.09% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato degli operatori di telecomunicazioni di Hong Kong
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione del 5G accelera l'aumento dell'ARPU dei dati | + 0.4% | Hong Kong SAR, Greater Bay Area | Medio termine (2-4 anni) |
| Domanda aziendale di connettività privata 5G e IoT | + 0.3% | Hong Kong SAR, Cina continentale | A lungo termine (≥ 4 anni) |
| Aumento del traffico video OTT e cloud-gaming | + 0.2% | Hong Kong SAR | A breve termine (≤ 2 anni) |
| I pacchetti di roaming transfrontaliero GBA aumentano l'utilizzo | + 0.2% | Corridoio della Greater Bay Area | Medio termine (2-4 anni) |
| Incentivi governativi green-net che riducono le spese operative | + 0.1% | Hong Kong SAR | A lungo termine (≥ 4 anni) |
| Opportunità di monetizzazione dell'API Open-Gateway | + 0.1% | Hong Kong SAR, regionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione del 5G accelera l'aumento dell'ARPU dei dati
Tutti e quattro gli operatori hanno superato il 99% di copertura della popolazione sul 5G, consentendo una tariffazione a livelli basata su velocità, latenza e slice di rete garantite. [1] Paul Rainford, “Hutchison Showcases 3.1 Gbps at 5G-Advanced Trial,” LIGHTREADING.COM HKT ha riportato 1.571 milioni di abbonati 5G, il 46% della sua base postpagata, entro la metà del 2024, mentre Hutchison ha raggiunto il 54% di penetrazione dei pacchetti, segnalando una rapida migrazione dai servizi legacy. [2] HKT ha lanciato un'app POS per smartphone per i commercianti, espandendo i ricavi dei servizi fintech HKT.COM. Il cambiamento supporta tariffe premium per video immersivi, navigazione AR e analisi in tempo reale che dipendono da velocità di download di 3 Gbps dimostrate in luoghi come l'Hong Kong Exhibition Center. Con il lancio delle funzionalità 5G-Advanced, gli operatori prevedono aumenti a doppia cifra nell'utilizzo medio dei dati per utente, attenuando l'erosione dell'ARPU dai piani di base. La monetizzazione a breve termine deriva in gran parte da clienti di alto valore, tuttavia il network slicing consente agli operatori di scalare servizi personalizzati sensibili alla latenza per le aziende nel periodo di previsione.
Domanda aziendale di connettività 5G e IoT privata
La trasformazione digitale nei settori finanza, logistica e servizi di pubblica utilità sta sbloccando contratti pluriennali per reti 5G dedicate che garantiscono throughput, latenza e sicurezza. Il sistema di navigazione inerziale di China Mobile Hong Kong per i Vigili del Fuoco e la collaborazione robotica di HK Electric con Hutchison mostrano casi d'uso ad alta affidabilità e bassa latenza. La crescita aziendale, con un CAGR del 2.15%, supera il più ampio mercato degli operatori di telecomunicazioni di Hong Kong, poiché le aziende pagano premi per pacchetti di connettività gestita, edge computing e sicurezza informatica. Gli operatori sfruttano il network slicing per fornire ambienti conformi alla sovranità dei dati, creando flussi di entrate ricorrenti che compensano la stabilità dell'ARPU dei consumatori. Il denso polo manifatturiero della Greater Bay Area amplifica la domanda indirizzabile, rafforzando il contributo a lungo termine dei servizi aziendali alla crescita del fatturato.
Aumento del traffico video OTT e cloud gaming
I video over-the-top e il cloud gaming dominano il traffico downstream, con Ericsson che prevede una domanda uplink sproporzionata da parte degli assistenti video potenziati dall'IA e dei contenuti immersivi generati dagli utenti. [3] Ericsson Mobility Report 2025, “AI Video Dynamics,” ERICSSON.COM La piattaforma di pubblicità indirizzabile di Now TV sfrutta l'analisi di rete per fornire contenuti personalizzati, aggiungendo livelli di entrate incrementali per i servizi multicast abilitati dal 5G. I profili di traffico richiedono sempre più larghezza di banda simmetrica e latenza ultra-bassa, costringendo gli operatori ad aggiornare il backhaul e investire in nodi di mobile edge computing. Mentre i costi di ammortamento dello spettro comprimono i margini, le applicazioni che richiedono molta larghezza di banda supportano prezzi a livelli che possono stabilizzare l'ARPU. Man mano che la creazione di video basata sull'IA entra nel comportamento di consumo principale, gli operatori prevedono un cambiamento radicale nel consumo di dati, che richiede una densificazione accelerata dei siti small-cell nel denso paesaggio urbano di Hong Kong.
I pacchetti di roaming transfrontaliero GBA aumentano l'utilizzo
I viaggi transfrontalieri hanno registrato una forte ripresa dopo la riapertura dovuta alla pandemia, incrementando i ricavi da roaming di Hutchison del 30%, raggiungendo i 684 milioni di HKD (88 milioni di USD) nel 2024. L'approvazione da parte della Cina del roaming cross-network 5G tra i suoi quattro operatori nazionali garantisce una connettività senza interruzioni per turisti e viaggiatori d'affari. Gli operatori di Hong Kong integrano i piani dati della Cina continentale con i piani locali, riducendo gli shock da bolletta e stimolando modelli di utilizzo più intensi. Il Greater Bay Area Integration Scheme posiziona Hong Kong come hub di connettività, rafforzando l'attrattiva del mercato degli operatori di telecomunicazioni mobili di Hong Kong per le multinazionali che richiedono livelli di servizio garantiti oltre confine. I guadagni a medio termine derivano dall'upselling di pass roaming e profili SIM integrati, che sfruttano le risorse di rete esistenti senza investimenti incrementali proporzionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La saturazione della penetrazione delle SIM limita la crescita degli abbonati | -0.3% | Hong Kong SAR | A breve termine (≤ 2 anni) |
| La forte concorrenza sui prezzi da parte degli MVNO erode l'ARPU | -0.2% | Hong Kong SAR | Medio termine (2-4 anni) |
| Aumento delle tariffe energetiche per le reti 5G dense | -0.2% | Hong Kong SAR | Medio termine (2-4 anni) |
| Incertezza sulle tariffe di riqualificazione dello spettro dopo il 2028 | -0.1% | Hong Kong SAR | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La saturazione della penetrazione delle SIM limita la crescita degli abbonati
Hong Kong registra 27.8 milioni di schede SIM attive su una popolazione di 7.5 milioni di persone, pari a una penetrazione del 326% e che limita di fatto il potenziale di aggiunta netta. L'elevato numero di SIM possedute, determinato da esigenze aziendali transfrontaliere e da piani tariffari specifici per dispositivo, sposta la concorrenza verso la fidelizzazione piuttosto che verso l'acquisizione. Studi accademici evidenziano come un'integrazione verticale consolidata ostacoli la crescita degli MVNO, concentrando ulteriormente la base di abbonati tra gli operatori storici. Nel breve termine, le dinamiche di abbandono degli abbonati prevalgono sulle metriche di aggiunta lorda, limitando l'espansione del fatturato e costringendo gli operatori a innovare incentrandosi sull'aumento dell'ARPU piuttosto che sulla scalabilità. La saturazione aumenta inoltre la sensibilità alle perdite di qualità del servizio, ponendo a rischio la reputazione direttamente sulla disponibilità della rete durante la densificazione del 5G.
La forte concorrenza sui prezzi da parte degli MVNO erode l'ARPU
I marchi MVNO esclusivamente digitali sfruttano strutture di costo snelle e soluzioni self-care basate sul web per indebolire i tradizionali piani dati a livelli, causando un calo del 10% dell'ARPU postpagato presso i principali operatori come SmarTone. Sebbene gli MVNO detengano una quota di mercato limitata, la trasparenza dei loro prezzi influenza le aspettative dei consumatori, soprattutto tra i giovani attenti al budget. La pressione spinge gli operatori storici a mantenere sussidi aggressivi per gli apparecchi o a raggruppare servizi di digital lifestyle, strategie che comprimono i margini anche con l'aumento degli investimenti di rete. La stabilizzazione dell'ARPU a medio termine dipende dall'attenuazione della "corsa al ribasso" attraverso contenuti differenziati, ecosistemi di fidelizzazione ed esperienze di rete superiori basate sulle funzionalità 5G-Advanced.
Analisi del segmento
### Per tipo di servizio: il dominio dei dati guida l'evoluzione del mercato
Nel 57.63, i servizi dati e Internet rappresentavano il 2025% del mercato degli operatori di telecomunicazioni mobili di Hong Kong, a dimostrazione dello spostamento del territorio verso fonti di reddito incentrate sui dati. Le aziende implementano applicazioni cloud-native che si basano su collegamenti mobili affidabili e ad alta velocità, mentre i consumatori adottano lo streaming 4K, il cloud gaming e gli assistenti video basati sull'intelligenza artificiale. Il crescente utilizzo dell'accesso wireless fisso 5G per la connettività delle filiali aggiunge volume incrementale, rafforzando il bacino di profitto per gli aggiornamenti del livello dati. I servizi IoT e M2M, sebbene oggi rappresentino una base più ridotta, dovrebbero crescere a un CAGR dell'1.93%, beneficiando di sensori per smart city, tracciamento degli asset per la logistica portuale e automazione industriale. Gli operatori integrano piattaforme di gestione SIM e dashboard di analisi, acquisendo valore dalle soluzioni end-to-end che vanno oltre la connettività di base.
La monetizzazione dei dati si basa su investimenti continui nei livelli core e di trasporto. Gli operatori storici perseguono strategie basate su API di rete per integrare i controlli sulla qualità del servizio direttamente nei flussi di lavoro aziendali, allineandosi agli standard GSMA Open Gateway. I servizi vocali, nonostante la migrazione a VoLTE, svolgono ancora ruoli critici nella conformità finanziaria e nei servizi di emergenza, preservando un flusso di cassa prevedibile, seppur in calo. I servizi di messaggistica, cannibalizzati dalle app OTT, ora enfatizzano il traffico A2P per l'autenticazione e gli avvisi. Pacchetti di contenuti complementari per pay-TV e OTT, amplificati dalla pubblicità indirizzabile, consolidano ulteriormente i servizi dati e Internet come fulcro della generazione di fatturato, garantendo che il mix di tipologie di servizio si sposterà ancora di più verso i dati entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
### Per utente finale: la crescita aziendale supera la maturità dei consumatori
Nel 62.78, il segmento consumer rappresentava il 2025% del mercato degli operatori di telecomunicazioni di Hong Kong (MNO), riflettendo l'adozione pressoché onnipresente degli smartphone e i modelli di utilizzo multi-SIM. Tuttavia, i ricavi incrementali derivano in gran parte dall'upselling di livelli premium 5G, assicurazioni per dispositivi e componenti aggiuntivi per il gaming, piuttosto che dall'aumento degli abbonati netti. Gli operatori utilizzano portafogli digitali, programmi fedeltà e pacchetti lifestyle per sostenere la fidelizzazione in un mercato in cui i costi di passaggio sono bassi e la trasparenza dei prezzi elevata.
I servizi aziendali, con un CAGR del 2.09% al 2031, catturano allocazioni di budget per implementazioni 5G private, sicurezza gestita e analisi IoT. La pipeline di contratti da 2.5 miliardi di dollari di Hong Kong di HKT conferma la crescente richiesta di soluzioni integrate che combinano connettività con cloud, intelligenza artificiale e controlli di sicurezza informatica. Banche, operatori logistici e servizi di pubblica utilità danno priorità alla latenza deterministica e alla conformità alla residenza dei dati, attributi non disponibili tramite la banda larga mobile pubblica. Il risultato è un divario di fatturato crescente, in cui l'ARPU aziendale supera nettamente quello dei consumatori, posizionando i servizi aziendali come il principale motore di espansione dei margini nell'orizzonte di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'intero mercato degli operatori di telecomunicazioni mobili di Hong Kong opera all'interno dell'area di 1108 chilometri quadrati della Regione Amministrativa Speciale di Hong Kong, consentendo una densificazione 5G economicamente vantaggiosa che offre una copertura urbana capillare a frequenze inferiori a 6 GHz e a onde millimetriche. La disponibilità pressoché universale supporta il ruolo del territorio come hub finanziario e marittimo internazionale, dove millisecondi di latenza si traducono in un valore transazionale significativo per il trading algoritmico e la logistica in tempo reale. La supervisione normativa dell'OFCA garantisce un'allocazione prevedibile dello spettro, inclusa un'asta da 280 milioni di dollari alla fine del 2024 che ha ricostituito le disponibilità degli operatori nelle bande a 700 MHz, 3.5 GHz e 4.9 GHz.
L'integrazione di Hong Kong nella Greater Bay Area amplifica i volumi di roaming transfrontaliero, con pacchetti di condivisione dati specializzati che coprono i corridoi di Shenzhen, Guangzhou e Macao. China Mobile Hong Kong sfrutta la presenza nazionale della sua casa madre per commercializzare un roaming continentale senza interruzioni, mentre i concorrenti stringono accordi reciproci per mantenere la parità competitiva. Il mercato degli operatori di telefonia mobile di Hong Kong beneficia di questo mix unico di traffico transfrontaliero, generando ricavi incrementali senza duplicazioni infrastrutturali proporzionali.
La legislazione sulla sicurezza informatica, entrata in vigore nel marzo 2025, classifica le reti di telecomunicazioni come infrastrutture critiche, imponendo solidi standard di resilienza e audit di terze parti. La conformità aumenta i costi operativi (OPEX), ma apre contemporaneamente flussi di entrate derivanti da consulenza e sicurezza gestita, in particolare per i clienti aziendali soggetti allo stesso quadro normativo. Le stazioni di atterraggio dei cavi sottomarini e i data center iperscalabili di Tseung Kwan O rafforzano lo status di Hong Kong come snodo di connettività globale, sostenendo la domanda di backhaul ad alta capacità che alimenta direttamente il core mobile.
Panorama normativo
Il settore delle telecomunicazioni di Hong Kong è regolamentato dalla Communications Authority (CA), un ente statutario indipendente istituito ai sensi della Communications Authority Ordinance (Cap. 616). L'Office of the Communications Authority (OFCA) funge da organo esecutivo per amministrare e far rispettare la Telecommunications Ordinance e i relativi quadri normativi, unitamente alla Competition Ordinance. L'orientamento politico e lo sviluppo del settore sono supportati dal Commerce and Economic Development Bureau (CEDB), e il mercato rimane liberalizzato, senza restrizioni alla proprietà straniera nelle licenze di telecomunicazione.
Le politiche relative allo spettro e le tappe fondamentali in materia di conformità influenzano la pianificazione degli investimenti degli operatori. L'OFCA continua a gestire i processi di assegnazione e riassegnazione, inclusa la riassegnazione pianificata delle bande 850/900 MHz a maggio 2026 e della banda a 2.3 GHz a marzo 2027, amministrando al contempo i requisiti relativi alle garanzie di prestazione legate agli obblighi di implementazione dello spettro a 26/28 GHz (a partire da marzo 2026). Parallelamente, Hong Kong ha emanato a marzo 2025 una legislazione sulla sicurezza informatica che classifica le reti di telecomunicazione come infrastrutture critiche, aumentando i requisiti di resilienza e di audit e innalzando le aspettative di governance per le operazioni di rete degli operatori di rete mobile e la gestione dei fornitori.
Panorama competitivo
L'oligopolio di Hong Kong composto da quattro operatori, HKT, SmarTone, China Mobile Hong Kong e Hutchison, domina l'intero mercato degli operatori di telecomunicazioni mobili di Hong Kong, ognuno dei quali sfrutta i propri punti di forza per contrastare la mercificazione. HKT sfrutta il suo backhaul in fibra e l'ecosistema della Pay-TV per la vendita incrociata di pacchetti convergenti, mentre SmarTone punta sulle pluripremiate prestazioni della rete 5G, convalidate da test indipendenti. La parentela con China Mobile Hong Kong offre una leva tariffaria sul roaming continentale, mentre Hutchison capitalizza sugli accordi wholesale e sulle prime sperimentazioni del 5G Advanced per posizionarsi come pioniere dell'innovazione.
Le transazioni strategiche evidenziano una svolta verso modelli a basso impiego di capitale: HKT ha ceduto una quota del 40% nella sua controllata in fibra per 870 milioni di dollari per finanziare la densificazione del 5G senza aumentare la leva finanziaria. L'offerta di China Mobile per HKBN indica la propensione per asset di rete fissa in grado di sostenere le aspirazioni di crescita aziendale. La differenziazione competitiva si basa sempre più sulle capacità software, sull'orchestrazione del network slicing, sull'esposizione alle API e sui chatbot per l'assistenza clienti basati sull'intelligenza artificiale, mentre i prezzi della connettività pura corrono verso il basso.
Gli operatori si contendono inoltre la leadership in ambito ESG, grazie ai sussidi governativi green-net di Hong Kong che premiano l'implementazione di stazioni base ad alta efficienza energetica. SmarTone ha sperimentato microcelle alimentate a energia solare, mentre HKT sta sperimentando il raffreddamento a liquido nei data center edge. Tali iniziative riducono i costi operativi energetici e dimostrano la tutela ambientale, considerazioni chiave per gli investitori istituzionali che valutano la sostenibilità a lungo termine nel mercato degli operatori di telecomunicazioni mobili (MNO) di Hong Kong.
Leader del settore MNO delle telecomunicazioni di Hong Kong
China Mobile Hong Kong Co. Ltd.
Hong Kong Telecommunications (HKT) Ltd.
SmarTone Telecommunications Holdings Ltd.
Hong Kong del 3
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: China Mobile Hong Kong ha cessato il suo servizio mobile 2G il 23 giugno 2026, diventando l'ultimo grande operatore di Hong Kong a disattivare il 2G. La disattivazione accelera la dismissione delle reti obsolete e favorisce la riallocazione dello spettro e la semplificazione operativa, in quanto gli operatori danno priorità alle capacità 5G e 5G-Advanced.
- Maggio 2026: Hutchison Telecommunications (Hong Kong) ha lanciato tre piani tariffari mensili 5G con i marchi 3 Hong Kong e 3SUPREME, che includono servizi aggiuntivi come sicurezza informatica, assicurazione casa e assistenza per animali domestici. Questa formulazione evidenzia come gli operatori di rete mobile stiano utilizzando vantaggi non legati alla connettività per differenziare i piani tariffari al dettaglio e difendere l'ARPU (ricavo medio per utente) in un mercato delle SIM altamente competitivo e saturo.
- Aprile 2026: HKT ha firmato un protocollo d'intesa con ASTRI per la creazione di un laboratorio congiunto di ricerca e sviluppo presso l'Hong Kong-Shenzhen Innovation and Technology Park. Il laboratorio rafforzerà lo sviluppo locale di soluzioni ingegneristiche per applicazioni digitali e di rete avanzate, supportando un più ampio flusso di soluzioni aziendali incentrate sull'evoluzione del 5G, sull'intelligenza artificiale e sull'integrazione dell'IoT.
Ambito e metodologia
Lo studio illustra le tendenze del mercato degli operatori di telecomunicazioni mobili (MNO) di Hong Kong e i profili dei principali fornitori. Lo studio traccia i parametri chiave del mercato, i fattori di crescita sottostanti e i principali fornitori che operano nel settore. Questi dati supportano le stime di mercato e i tassi di crescita nel periodo di previsione. L'analisi della stima delle dimensioni del mercato si basa sulle informazioni di mercato acquisite attraverso la ricerca secondaria e l'intervista primaria con esperti. Il mercato è definito dai ricavi generati dalla vendita di vari servizi di telecomunicazione forniti dalle principali compagnie di telecomunicazioni agli utenti finali (consumatori e imprese) di Hong Kong.
Il mercato degli operatori di telecomunicazioni di Hong Kong (MNO) è segmentato per servizi (servizi vocali [cablati, wireless], servizi dati e di messaggistica, OTT e servizi di pay-TV). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra menzionati.
Tipo di servizio
| Servizi vocali |
| Servizi dati e Internet |
| Servizi di messaggistica |
| Servizi IoT e M2M |
| Servizi OTT e PayTV |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) |
Utente finale
| Aziende |
| Consumatori |
| Tipo di servizio | Servizi vocali |
| Servizi dati e Internet | |
| Servizi di messaggistica | |
| Servizi IoT e M2M | |
| Servizi OTT e PayTV | |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) | |
| Utente finale | Aziende |
| Consumatori |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali ricavi genererà il mercato degli operatori di telecomunicazioni mobili di Hong Kong nel 2026?
Il settore ha registrato un fatturato di 10.93 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 11.98 miliardi di dollari entro il 2031.
Quanto è veloce la migrazione degli abbonati al 5G a Hong Kong?
Gli operatori segnalano che il 46-54% dei clienti postpagati ha piani 5G, il che sostiene un ARPU di livello più elevato.
Quale tipo di servizio contribuisce maggiormente ai ricavi dell'operatore?
I servizi dati e Internet detengono una quota del 57.63%, superando di gran lunga i segmenti voce e messaggistica.
Dove si trovano le maggiori opportunità di crescita?
La connettività 5G privata aziendale, la connettività IoT e la monetizzazione delle API di rete mostrano i CAGR più elevati, con ricavi aziendali in crescita del 2.09% annuo fino al 2031.
In che modo l'integrazione della Greater Bay Area influisce sugli operatori?
I pacchetti di roaming transfrontaliero determinano una ripresa del 30% dei ricavi da roaming e aprono nuovi canali di servizi aziendali nei corridoi continentali.


