

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
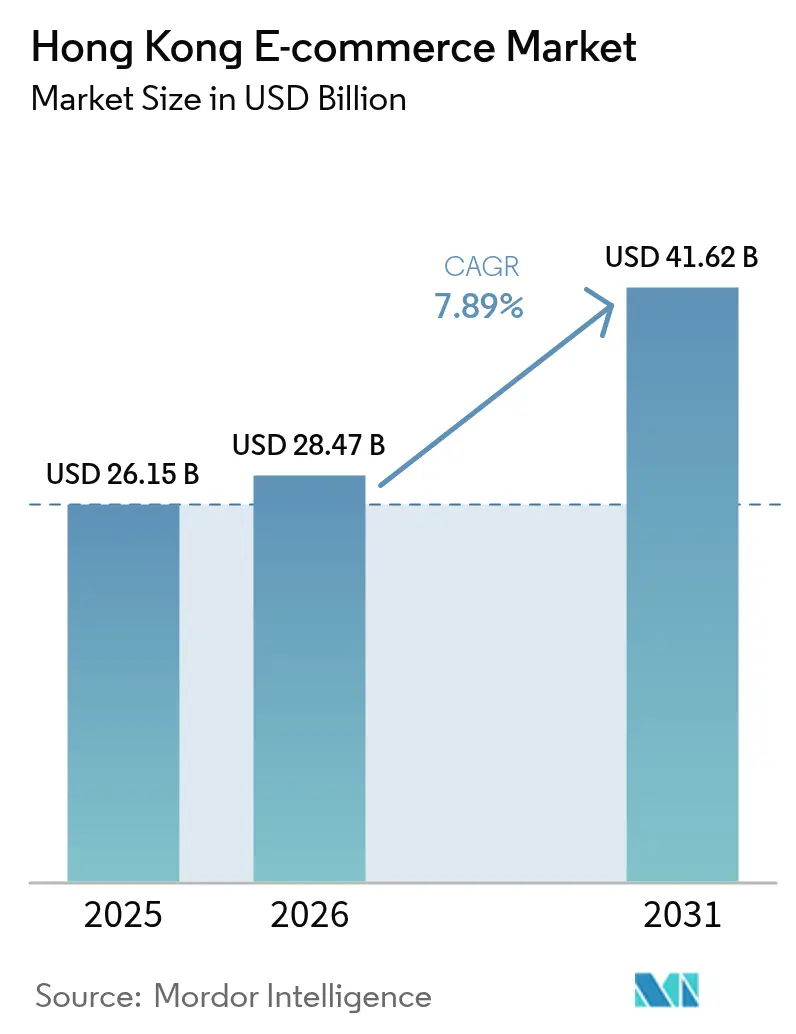
| Dimensione del mercato (2026) | 28.47 miliardo di dollari |
| Dimensione del mercato (2031) | 41.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.89% CAGR |
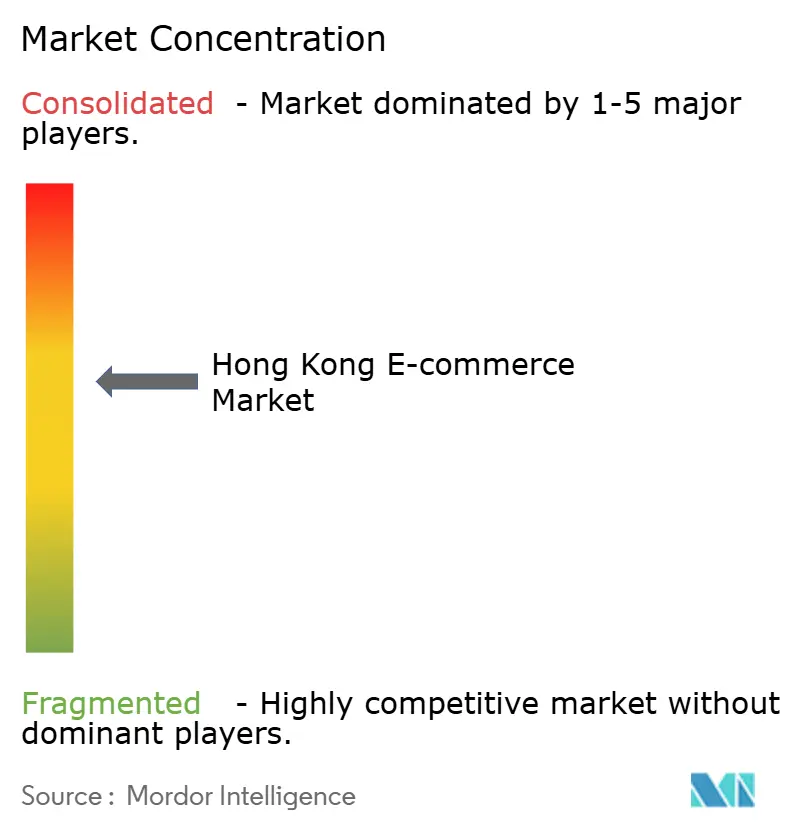
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'e-commerce di Hong Kong di Mordor Intelligence
Le dimensioni del mercato dell'e-commerce di Hong Kong sono aumentate da 26.15 miliardi di dollari nel 2025 a 28.47 miliardi di dollari nel 2026 e si prevede che raggiungerà i 41.62 miliardi di dollari entro il 2031, con un CAGR del 7.89% tra il 2026 e il 2031. I pagamenti con un clic, la penetrazione degli smartphone al 99% e il posizionamento all'interno del corridoio logistico della Greater Bay Area mantengono elevata la domanda di acquisti transfrontalieri senza intoppi. Le piattaforme si differenziano per la consegna in giornata, i pagamenti in streaming e il cashback fedeltà, anziché per il solo prezzo, poiché i costi di acquisizione clienti sono aumentati del 22% su base annua nel 2025. La rapida adozione del portafoglio digitale e i sussidi governativi, che hanno rimborsato fino al 75% della spesa per la digitalizzazione delle PMI fino a metà del 2026, hanno ulteriormente ampliato il canale di vendita online. L'intensità competitiva rimane elevata, poiché i giganti della Cina continentale, i campioni locali e i nuovi arrivati a livello globale sono tutti alla ricerca dei ricchi acquirenti di Hong Kong, mentre gli affitti alle stelle dei magazzini a Kwai Chung e Tsuen Wan comprimono i margini di evasione degli ordini.
Punti chiave del rapporto
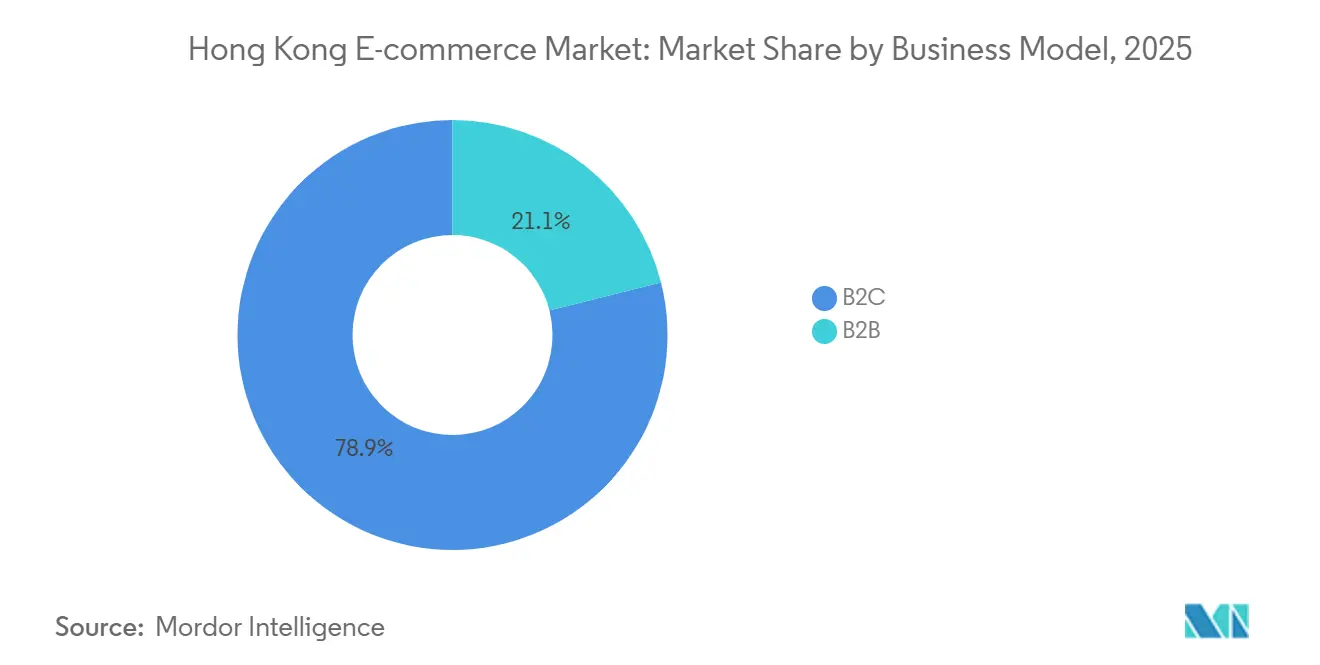
- In base al modello di business, nel 2025 le transazioni business-to-consumer detenevano il 78.92% della quota di mercato dell'e-commerce di Hong Kong, mentre gli acquisti B2B sono quelli che stanno crescendo più rapidamente, con un CAGR dell'8.03% fino al 2031.
- Per categoria di prodotto, moda e abbigliamento hanno dominato con una quota di fatturato del 23.59% nel 2025; si prevede che alimenti e bevande cresceranno a un CAGR dell'8.31% entro il 2031.
- In base al tipo di dispositivo, nel 2025 gli smartphone rappresentavano il 69.67% del mercato dell'e-commerce di Hong Kong e stanno registrando un CAGR del 7.97% fino al 2031.
- Per quanto riguarda i metodi di pagamento, nel 2025 le carte di credito e di debito hanno mantenuto una quota del 43.92% del mercato dell'e-commerce di Hong Kong, mentre i portafogli digitali hanno registrato il CAGR più rapido previsto, pari all'8.28% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'e-commerce di Hong Kong
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita degli acquirenti che privilegiano i dispositivi mobili alimentata dall'implementazione del 5G e dalla penetrazione degli smartphone al 99% | + 2.1% | Hong Kong SAR, espansione nella Greater Bay Area | Breve termine (≤ 2 anni) |
| Evasione degli ordini transfrontaliera accelerata tramite i corridoi logistici della Greater Bay Area | + 1.8% | Regione amministrativa speciale di Hong Kong, provincia del Guangdong, Regione amministrativa speciale di Macao | Medio termine (2-4 anni) |
| Programmi di finanziamento digitale governativi (D-Biz, E-Commerce Easy) che stimolano la migrazione online delle PMI | + 1.5% | Cluster di PMI di Hong Kong SAR, Kowloon e Nuovi Territori | Breve termine (≤ 2 anni) |
| Elevato utilizzo di carte di credito e portafogli elettronici che consentono un checkout senza intoppi | + 1.3% | Hong Kong SAR | Medio termine (2-4 anni) |
| Crescente affluenza della Generazione Z e dei turisti della Cina continentale sulle piattaforme di Hong Kong | + 1.0% | Segmenti di visitatori della RAS di Hong Kong e della Cina continentale | A lungo termine (≥ 4 anni) |
| Partnership di monetizzazione tramite streaming live e social-commerce con KOL | + 0.9% | Hong Kong SAR, transfrontaliero verso il Guangdong | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita degli acquirenti che privilegiano i dispositivi mobili alimentata dall'implementazione del 5G e dalla penetrazione degli smartphone al 99%
Entro la fine del 2025, i quattro operatori di rete del territorio avevano installato oltre 20,000 stazioni base 5G , raggiungendo una copertura superiore al 90% e una latenza inferiore a 50 millisecondi, che supporta le prove virtuali in realtà aumentata e la verifica istantanea delle scorte al momento del pagamento. Le piattaforme hanno integrato lo streaming live nelle loro app e un'indagine accademica ha rilevato che l'83.6% dei consumatori di età compresa tra 18 e 30 anni ha completato gli acquisti di moda esclusivamente tramite smartphone, mentre le conversioni da desktop sono scese al di sotto del 12%. I marchi che ottimizzano i video verticali, i pagamenti one-tap e l'accesso biometrico conquistano una quota di mercato sproporzionata nella Generazione Z. Con l'intensificarsi della raccolta dati, la conformità all'Ordinanza sulla protezione dei dati personali (Personal Data (Privacy) Ordinance) influenza la progettazione dell'interfaccia utente e i flussi di consenso.
Evasione degli ordini transfrontaliera accelerata tramite i corridoi logistici della Greater Bay Area
La semplificazione doganale nel 2024-2025 ha ridotto lo sdoganamento dei pacchi tra Hong Kong e Shenzhen da 48 ore a meno di sei, consentendo la consegna in giornata per le merci vincolate stoccate oltre confine. [1] Hong Kong Trade Development Council, “Greater Bay Area Logistics Report 2025,” HKTDC.com L'acquisizione di Kai Bo da parte di JD.com nel 2024 illustra come le piattaforme della Cina continentale posizionino i magazzini di Hong Kong come porte d'accesso per l'esportazione verso il Sud-est asiatico. I venditori locali si trovano ancora ad affrontare barriere asimmetriche nell'accesso ai mercati della Cina continentale, rendendo l'integrazione logistica un acceleratore competitivo unidirezionale. Lo Sportello Unico Commerciale, che ha digitalizzato il 95% delle dichiarazioni entro il 2025, mantiene vantaggi in termini di velocità, sebbene la doppia certificazione per cosmetici e latte artificiale rimanga un punto di attrito TSW.HK.
I programmi di finanziamento digitale governativi stimolano la migrazione online delle PMI
Tra il 2020 e il 2025, l'Innovation and Technology Bureau ha erogato oltre 5 miliardi di HKD (641 milioni di USD) per coprire fino al 75% della spesa per negozi fisici, gateway e pubblicità digitale per le PMI qualificate. [2] Innovation and Technology Bureau, “SME Funding Schemes,” ITB.gov.hk Una revisione dell'Hong Kong Productivity Council ha rilevato che i commercianti finanziati hanno registrato una crescita del fatturato online superiore del 34% rispetto ai non partecipanti, ma il 28% ha successivamente abbandonato l'e-commerce una volta scaduti i sussidi. [3] Hong Kong Productivity Council, “Digital Transformation Impact Study 2025,” HKPC.org I programmi scadranno a metà del 2026, esercitando una pressione costante sulle prestazioni dei rivenditori che ora si trovano ad affrontare prezzi più elevati per la pubblicità a pagamento e una complessa orchestrazione dell'ultimo miglio.
Elevato utilizzo di carte di credito e portafogli elettronici che consentono un checkout senza intoppi
Il sistema di pagamento rapido ha elaborato 4.2 miliardi di transazioni nel 2025, consentendo il regolamento istantaneo su carte e portafogli ed eliminando i ritardi di compensazione di più giorni. [4] Hong Kong Monetary Authority, “Payment Systems Oversight Report 2025,” HKMA.gov.hk Mentre le carte hanno mantenuto una quota del 43.92%, le transazioni tramite portafoglio stanno crescendo più rapidamente grazie ai codici QR, alle rate BNPL e all'autenticazione biometrica che riducono l'attrito al momento del pagamento per gli acquisti quotidiani. Le piattaforme che supportano i pagamenti multi-rail riducono al minimo l'abbandono durante i picchi promozionali, ma devono anche soddisfare i requisiti di autenticazione a due fattori per ordini superiori a 500 HKD (64 USD).
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Affitti dei magazzini alle stelle e costi di manodopera dell'ultimo miglio comprimono i margini | -1.4% | Regione Amministrativa Speciale di Hong Kong, Kwai Chung e Tsuen Wan | Medio termine (2-4 anni) |
| La saturazione della pubblicità sul mercato aumenta i costi di acquisizione dei clienti | -1.1% | Hong Kong SAR | Breve termine (≤ 2 anni) |
| Persistenti preoccupazioni dei consumatori sull'autenticità dei prodotti sui canali C2C | -0.7% | Hong Kong SAR, piattaforme C2C transfrontaliere | Medio termine (2-4 anni) |
| Carenza di talenti nei ruoli di data e growth hacking per le operazioni di e-commerce | -0.5% | Hong Kong SAR | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Affitti dei magazzini alle stelle e costi di manodopera dell'ultimo miglio comprimono i margini
Nel 2025, dopo un aumento annuo del 14%, gli affitti medi dei magazzini a Kwai Chung e Tsuen Wan hanno raggiunto i 18 HKD per piede quadrato (2.30 USD), posizionandosi tra i costi generali logistici più elevati al mondo. [5] JLL Hong Kong, “Industrial Property Report Q4 2025,” JLL.com.hk Le piattaforme che scelgono lo stoccaggio locale garantiscono la consegna in giornata ma sacrificano il margine; lo spostamento delle scorte a Shenzhen dimezza l'affitto ma estende le finestre di consegna a 24-48 ore, erodendo la competitività rispetto all'inventario locale di HKTVmall. L'aumento dei salari minimi, unito alla carenza di corrieri durante il Singles' Day e il Capodanno lunare, ha spinto la paga spot a 80-100 HKD l'ora (10.26-12.82 USD), costringendo alla sperimentazione con armadietti e punti di ritiro che attualmente accetta solo il 25% degli acquirenti.
La saturazione della pubblicità sul mercato aumenta i costi di acquisizione dei clienti
Nel 2025, il costo per clic su Meta, Google e annunci sponsorizzati locali è aumentato del 22%, poiché quasi tutte le piattaforme di e-commerce di Hong Kong si rivolgono allo stesso target demografico urbano e avvezzo agli smartphone. Un'analisi comparativa di KPMG mostra che le spese di marketing sono cresciute fino al 18-24% del fatturato, circa il doppio della media del Sud-est asiatico. Con la stabilizzazione della copertura a pagamento, le piattaforme adottano sempre più tecnologie di marketing attraverso contenuti proprietari, eventi dal vivo, collaborazioni con influencer e programmi fedeltà gamificati, mentre gli operatori della Cina continentale sfruttano i Mini-Programmi di WeChat per aggirare completamente le guerre di offerte.
Analisi del segmento
Per modello di business: la digitalizzazione degli acquisti B2B supera la crescita del commercio al dettaglio
Le transazioni B2B hanno conquistato il 78.92% della quota di mercato dell'e-commerce di Hong Kong nel 2025, a dimostrazione del DNA del territorio incentrato sui consumatori. Tuttavia, si prevede che le piattaforme B2B si espanderanno a un CAGR dell'8.03% fino al 2031, quasi in linea con la crescita complessiva del mercato e-commerce di Hong Kong e riflettendo la digitalizzazione degli acquisti nei settori della logistica, della ristorazione e dell'edilizia. Una spesa inferiore per l'acquisizione clienti, carrelli della spesa più consistenti e sconti per pagamenti anticipati rendono l'economia B2B interessante, in particolare per i fornitori che riforniscono i cluster di ristoranti di Kowloon, dove il rifornimento il giorno successivo è preferibile alle tradizionali visite ai mercati rionali.
Lo slancio del B2C sta rallentando con la penetrazione urbana che si avvicina alla saturazione, spingendo verso strategie di fidelizzazione come i club di abbonamento e la personalizzazione basata sull'intelligenza artificiale, anziché sulla semplice acquisizione di utenti. Uno studio comportamentale del 2025 ha registrato una sensibilità al prezzo superiore del 37% online rispetto ai negozi fisici, suggerendo che i futuri successi del B2C dipenderanno dal valore percepito piuttosto che dalla sola velocità. Le piattaforme che non riescono a integrare contenuti, pagamenti e logistica in ecosistemi stabili rischiano l'erosione della quota di mercato, poiché gli acquirenti cercano promozioni su più app.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di dispositivo: gli smartphone consolidano il predominio delle transazioni
Gli smartphone hanno generato il 69.67% del valore delle transazioni nel 2025 e si prevede che cresceranno a un CAGR del 7.97%, mantenendo la quota maggiore del mercato dell'e-commerce di Hong Kong in questo decennio. Le prove in realtà aumentata, le vendite flash in live streaming e il checkout intuitivo rendono lo smartphone il principale punto vendita per le categorie di moda, cosmetici e acquisti d'impulso. Lo shopping da desktop si concentra sugli ordini di elettronica o mobili che richiedono molta ricerca, ma la sua quota continua a calare man mano che le pagine dei dispositivi mobili adottano lo scorrimento verticale e le schede delle specifiche ampliate.
Le piattaforme che trascurano i tempi di caricamento dei dispositivi mobili, i video verticali e i pagamenti biometrici con un solo tocco subiscono un immediato abbandono da parte degli utenti. Altri schermi, smart TV e assistenti vocali rimangono di nicchia perché il commercio vocale in cantonese e le competenze nella lingua locale sono insufficienti rispetto alle aspettative dei consumatori. I sondaggi mostrano che solo il 28% si fida dei suggerimenti dell'intelligenza artificiale senza operatore, quindi le aziende combinano chatbot con l'escalation tramite agenti in tempo reale, migliorando gradualmente l'accuratezza della conversazione.
Per metodo di pagamento: i portafogli digitali riducono il numero di carte
Le carte di credito e di debito hanno continuato a rappresentare il 43.92% del valore delle transazioni nel 2025, sostenute dai punti premio e dalla consolidata accettazione da parte dei commercianti, ma i portafogli digitali stanno crescendo a un CAGR dell'8.28% fino al 2031. I pagamenti in tempo reale, l'adozione del codice QR e i piani BNPL collegati al portafoglio del Faster Payment System attraggono i clienti più giovani per acquisti superiori a 1,000 HKD (128 USD). Le carte rimangono dominanti per gli acquisti di importo elevato perché i programmi di miglia aeree mantengono un'attrattiva ambiziosa, ma la quota del portafoglio continua a crescere nelle categorie quotidiane in cui la velocità supera i vantaggi.
L'adozione di BNPL mostra un netto divario generazionale: il 34% dei 18-29enni ha utilizzato pagamenti rateali nel 2025, contro l'11% degli acquirenti di età superiore ai 40 anni. I bonifici bancari e il pagamento alla consegna stanno perdendo rilevanza, con l'inasprimento degli obblighi di verifica a due fattori e dei controlli antifrode. I commercianti che offrono tre o più metodi di pagamento registrano un tasso di conversione più elevato e i sistemi "Compra ora, paga dopo" stanno guadagnando terreno per l'elettronica di fascia media. Queste opzioni ampliano il mercato dell'e-commerce di Hong Kong e mitigano il rischio di un singolo fornitore. Il settore dell'e-commerce di Hong Kong è quindi destinato a presentare uno dei portafogli di pagamento più plurali dell'Asia entro il 2031.
Per categoria di prodotto: la spesa online supera la moda
Moda e abbigliamento hanno generato una quota di fatturato del 23.59% nel 2025, diventando il segmento di mercato dell'e-commerce più grande di Hong Kong, poiché le inserzioni transfrontaliere su Taobao sovrastano l'assortimento dei negozi locali. Tuttavia, cibo e bevande registreranno il CAGR più rapido, pari all'8.31%, entro il 2031, trainato dalle app di generi alimentari on-demand, dagli aggregatori di ristoranti e dalla propensione degli espatriati per gli snack importati. L'elevata densità abitativa della città favorisce le zone di consegna in 30 minuti e le famiglie anziane preferiscono i cestini della spesa online ai mercati rionali.
Bellezza, elettronica di consumo e arredamento per la casa contribuiscono a quote di mercato a una cifra media. Il settore della bellezza guadagna terreno grazie ai tutorial in diretta streaming e ai lanci di prodotti KOL, con casi di studio che mostrano tempi di visualizzazione medi di otto minuti. La crescita dell'elettronica è più debole perché il ritiro immediato in negozio soddisfa ancora le esigenze di ispezione tattile, mentre i mobili pesanti sono in ritardo a causa dei costi logistici e degli stretti corridoi dei grattacieli. I progettisti di ambienti AR erodono gradualmente questa barriera, ma la conversione rimane inferiore rispetto alle categorie leggere.
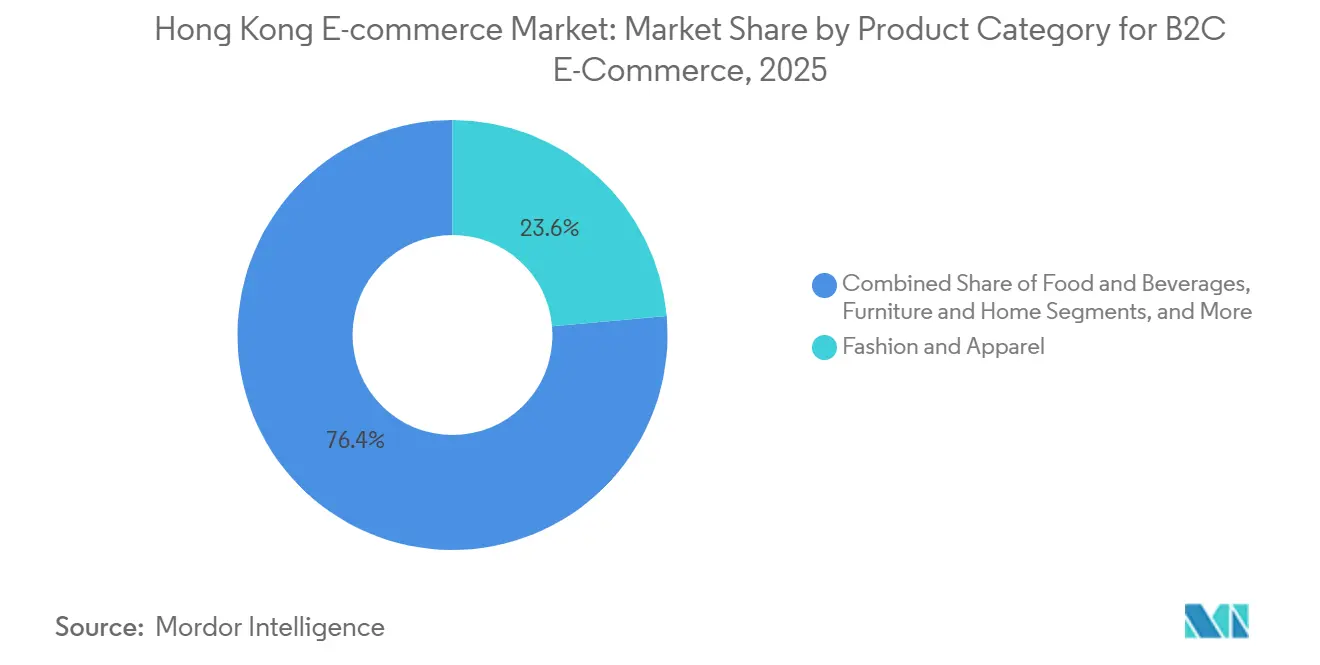
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Hong Kong opera contemporaneamente come un mercato autonomo da 7.5 milioni di residenti e come punto di riferimento meridionale della Greater Bay Area, che conta 86 milioni di abitanti. La semplificazione doganale ha ridotto i tempi di sdoganamento dei pacchi a meno di sei ore, consentendo ai magazzini di Shenzhen di evadere gli ordini da Hong Kong in giornata, sfruttando al contempo lo status di porto franco della città per riesportare nel Sud-est asiatico. Il flusso è asimmetrico: i venditori della Cina continentale entrano a Hong Kong con facilità, mentre le piattaforme locali faticano a causa delle barriere imposte dalla Cina continentale.
Lo stato di diritto, le tutele della proprietà intellettuale, una valuta liberamente convertibile e le competenze bilingui consentono ai marchi globali di sperimentare strategie di e-commerce per l'area Asia-Pacifico a Hong Kong prima di espandersi a livello regionale. Lo Sportello Unico Commerciale, che gestisce elettronicamente il 95% delle dichiarazioni, accelera le spedizioni transfrontaliere per Amazon e per i marchi di nicchia DTC. Tuttavia, la piccola popolazione della città limita le dimensioni assolute del mercato e-commerce di Hong Kong, spingendo a concentrarsi su settori verticali ad alto margine come la bellezza di lusso e l'elettronica di lusso, che compensano gli affitti dei magazzini.
La spesa turistica nella Cina continentale è tornata ai livelli pre-pandemia nel 2025, rappresentando il 18% delle vendite al dettaglio totali, con una quota crescente di transazioni online tramite pre-ordine per hotel o consegne transfrontaliere. Pertanto, le piattaforme devono offrire sia servizi in cantonese che contenuti in cinese semplificato, oltre all'integrazione con Alipay e WeChat Pay. Questo profilo ibrido B2C-export distingue Hong Kong da Singapore, le cui piattaforme servono quasi esclusivamente acquirenti nazionali.
Panorama normativo
Il commercio elettronico di Hong Kong opera all'interno di un consolidato quadro giuridico per il commercio digitale, guidato dall'Ordinanza sulle transazioni elettroniche (Cap. 553) relativa a documenti e firme elettroniche. Nel 2026, il governo ha avviato i lavori per la stesura di emendamenti che incorporerebbero i concetti della Legge modello UNCITRAL sui documenti elettronici trasferibili (MLETR) per la digitalizzazione dei documenti commerciali B2B. Anche i flussi transfrontalieri di pacchi sono regolati da requisiti di conformità doganale, tra cui la presentazione di dichiarazioni elettroniche di importazione ed esportazione entro 14 giorni. Il Dipartimento delle dogane e delle accise applica controlli basati sul rischio e si coordina più strettamente con le piattaforme di commercio elettronico transfrontaliere non locali per rafforzare la formazione sugli articoli proibiti o soggetti a controllo.
Sul fronte dei pagamenti e nelle aree adiacenti al commercio di asset digitali, la regolamentazione si sta inasprendo. L'Autorità Monetaria di Hong Kong ha iniziato a supervisionare un regime normativo per gli emittenti di stablecoin ancorate a valute fiat a partire dal 1° agosto 2025, mentre la Securities and Futures Commission mantiene i requisiti di licenza per le piattaforme di trading di asset virtuali (VA), con ulteriori regimi di licenza per la negoziazione e la custodia di VA in fase di implementazione dopo la pubblicazione delle conclusioni della consultazione nel dicembre 2025. Il dibattito sulla tutela dei consumatori si estende anche ai modelli prepagati affini all'e-commerce: il Commerce and Economic Development Bureau ha avviato nel 2026 una consultazione sui periodi di recesso previsti dalla legge e sui limiti di durata dei contratti per alcuni contratti prepagati per i consumatori in servizi come quelli di bellezza e fitness, intensificando il controllo sulle pratiche di vendita e sui termini contrattuali che possono intersecarsi con il commercio online-to-offline.
Analisi della catena del valore
La creazione di valore nell'e-commerce di Hong Kong inizia con la selezione dei fornitori, inclusi marchi locali, venditori transfrontalieri e operatori DTC (Direct-to-Consumer). Segue la creazione di vetrine virtuali tramite marketplace e piattaforme SaaS per la costruzione di negozi online, per poi passare ai pagamenti, alla gestione degli ordini e all'evasione degli stessi. L'orchestrazione dei pagamenti beneficia dell'ampia diffusione dei sistemi di accettazione delle carte e dei portafogli elettronici, mentre i programmi di digitalizzazione del commercio transfrontaliero, tra cui lo Sportello Unico per il Commercio (Trade Single Window), riducono gli attriti amministrativi per le spedizioni che transitano attraverso Hong Kong, in quanto porto franco.
L'evasione degli ordini e la distribuzione determinano quindi sia i margini che la differenziazione del servizio. Gli operatori gestiscono il posizionamento delle scorte attraverso i magazzini di Hong Kong rispetto a Shenzhen o ad altri depositi doganali della Greater Bay Area, pianificano il trasporto su lunghe distanze nel territorio e competono sulla consegna dell'ultimo miglio tramite corrieri, armadietti e punti di ritiro. Sono inoltre visibili miglioramenti dell'ecosistema: l'aeroporto internazionale di Hong Kong ha inaugurato il suo sistema a tre piste nel novembre 2024, portando la capacità di carico annuale a 10 milioni di tonnellate, mentre gli operatori logistici hanno investito in sicurezza e automazione, tra cui l'Hong Kong Smart Freight Center di Cainiao che ha ottenuto la certificazione TAPA FSR di livello A nel luglio 2025 e ha integrato la tecnologia RFID per migliorare l'efficienza di elaborazione. La logistica contrattuale, i fornitori di WMS e lo sdoganamento completano la catena, con un lancio previsto a metà del 2026 dei servizi Trade Single Window Fase 3, che rafforzerà la digitalizzazione dei documenti e dello sdoganamento per i pacchi dell'e-commerce ad alta frequenza.
Panorama competitivo
Nessun singolo operatore domina il mercato dell'e-commerce di Hong Kong; HKTVmall è leader tra le piattaforme locali, con una stima del 12-15% del fatturato B2C nel 2025, mentre Taobao, Tmall e JD.com controllano collettivamente circa il 35-40% attraverso le vendite transfrontaliere. Amazon, Zalora, Ztore, i negozi indipendenti basati su Shopline e i mercati di nicchia C2C si spartiscono la parte restante. Gli acquirenti dimostrano una fedeltà fluida alla piattaforma, inseguendo coupon e promesse di consegna piuttosto che impegnarsi in un unico ecosistema.
Sono tre le leve strategiche importanti. In primo luogo, l'ampiezza dell'inventario: Taobao si espande grazie a inserzioni long-tail e prezzi bassi, mentre HKTVmall seleziona marchi locali affidabili per combattere i timori di contraffazione. In secondo luogo, la velocità di evasione degli ordini: i magazzini di HKTVmall a Hong Kong consentono spedizioni in giornata, ma l'acquisizione di Kai Bo da parte di JD.com nel 2025 ha ridotto il transito da Shenzhen a Hong Kong a un giorno. In terzo luogo, la flessibilità dei pagamenti: tutti i principali siti accettano carte, Alipay HK, WeChat Pay HK e Tap and Go, ma solo alcuni integrano BNPL.
Esistono ancora spazi vuoti. I portali di approvvigionamento B2B affrontano una concorrenza minima da parte dei canali all'ingrosso consolidati, la monetizzazione in diretta streaming è ancora agli albori rispetto agli standard della Cina continentale e la logistica basata su magazzini doganali può ridurre ulteriormente il costo per pacco. Nuovi operatori come Shopline e Boutir attraggono le PMI applicando commissioni più basse e garantendo il controllo dei punti vendita, alimentando circa l'8-10% dell'onboarding dei commercianti nel 2025. La corsa agli armamenti tecnologici continua, con Cainiao di Alibaba che deposita brevetti di provenienza blockchain per verificare l'autenticità dei prodotti e HKTVmall che implementa robot di smistamento con intelligenza artificiale per ridurre i costi dell'ultimo miglio.
Leader del settore dell'e-commerce di Hong Kong
JD.com, Inc.
Alibaba Group Holding Limited
Hong Kong Technology Venture Company Limited (HKTVmall)
WeChat Pay Hong Kong Limited
Amazon.com, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: JD.com ha acquistato il Silka Seaview Hotel a Kowloon per 750 milioni di dollari di Hong Kong (95.6 milioni di dollari USA) con l'intenzione di convertirlo in alloggi per studenti nella seconda metà del 2026. Pur non trattandosi di un immobile puramente commerciale, l'operazione testimonia un maggiore impegno sul territorio e la costruzione di un ecosistema solido da parte di un importante operatore del commercio transfrontaliero presente a Hong Kong.
- Novembre 2025: WeChat Pay HK ha stretto una partnership con Thunes per ampliare le funzionalità di trasferimento di denaro transfrontaliero. La maggiore copertura e connettività supportano i pagamenti e i rimborsi dell'e-commerce, sia per i venditori internazionali che per gli acquirenti transfrontalieri, tramite sistemi basati su wallet.
- Ottobre 2024: Alibaba e JD.com hanno annunciato maggiori investimenti per rafforzare la loro offerta di servizi a Hong Kong, inclusi miglioramenti alle consegne e ai resi. Queste mosse hanno intensificato la pressione competitiva sulle piattaforme locali e innalzato gli standard per l'evasione degli ordini e il servizio post-vendita nello shopping online transfrontaliero.
Ambito del rapporto sul mercato dell'e-commerce di Hong Kong
Condurre un'attività di e-commerce significa promuovere relazioni e vendere informazioni, servizi e beni attraverso reti di comunicazione informatiche. L'e-commerce di solito si riferisce allo scambio di beni e servizi su Internet, il che significa un'attività economica più ampia. L'e-commerce è costituito da B2B e B2C e transazioni organizzative interne che supportano queste attività.
Il rapporto sul mercato dell'e-commerce di Hong Kong è segmentato per modello di business (B2B, B2C), tipo di dispositivo per B2C (smartphone e dispositivi mobili, desktop e laptop, altri tipi di dispositivi), metodo di pagamento per B2C (carte di credito e di debito, portafogli digitali, acquista ora paga dopo, altri metodi di pagamento), categoria di prodotto per B2C (bellezza e cura della persona, elettronica di consumo, moda e abbigliamento, cibo e bevande, arredamento e casa, altre categorie di prodotti) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
Per modello di business
| B2B |
| B2C |
Per tipo di dispositivo per l'e-commerce B2C
| Smartphone e dispositivi mobili |
| Desktop e computer portatile |
| Altri tipi di dispositivi |
Per metodo di pagamento per l'e-commerce B2C
| Carte di credito e di debito |
| Portafogli digitali |
| Acquista ora Paga dopo |
| Altri metodi di pagamento |
Per categoria di prodotto per l'e-commerce B2C
| Bellezza e cura personale | Cura dei capelli |
| Cura della pelle | |
| Cosmetici e bellezza | |
| Altre categorie di prodotti di bellezza e cura della persona | |
| Elettronica di consumo | Mobile |
| PC e laptop | |
| Dispositivi audio | |
| Dispositivi di gioco | |
| Altre categorie di prodotti elettronici di consumo | |
| Moda e abbigliamento | Abbigliamento |
| Calzature | |
| Accessori Moda | |
| Altre categorie di prodotti di moda e abbigliamento | |
| Cibo e bevande | Cibo confezionato |
| Panetteria e Confetteria | |
| Carne, pollame e frutti di mare | |
| Altre categorie di prodotti alimentari e bevande | |
| Mobili e casa | Mobili per la casa |
| Mobili per ufficio | |
| Mobili per esterni | |
| Altre categorie di mobili e prodotti per la casa | |
| Altre categorie di prodotti |
| Per modello di business | B2B | |
| B2C | ||
| Per tipo di dispositivo per l'e-commerce B2C | Smartphone e dispositivi mobili | |
| Desktop e computer portatile | ||
| Altri tipi di dispositivi | ||
| Per metodo di pagamento per l'e-commerce B2C | Carte di credito e di debito | |
| Portafogli digitali | ||
| Acquista ora Paga dopo | ||
| Altri metodi di pagamento | ||
| Per categoria di prodotto per l'e-commerce B2C | Bellezza e cura personale | Cura dei capelli |
| Cura della pelle | ||
| Cosmetici e bellezza | ||
| Altre categorie di prodotti di bellezza e cura della persona | ||
| Elettronica di consumo | Mobile | |
| PC e laptop | ||
| Dispositivi audio | ||
| Dispositivi di gioco | ||
| Altre categorie di prodotti elettronici di consumo | ||
| Moda e abbigliamento | Abbigliamento | |
| Calzature | ||
| Accessori Moda | ||
| Altre categorie di prodotti di moda e abbigliamento | ||
| Cibo e bevande | Cibo confezionato | |
| Panetteria e Confetteria | ||
| Carne, pollame e frutti di mare | ||
| Altre categorie di prodotti alimentari e bevande | ||
| Mobili e casa | Mobili per la casa | |
| Mobili per ufficio | ||
| Mobili per esterni | ||
| Altre categorie di mobili e prodotti per la casa | ||
| Altre categorie di prodotti | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è elevata oggi la spesa al dettaglio online a Hong Kong?
La vendita al dettaglio online ha raggiunto i 28.47 miliardi di dollari nel 2026 e si prevede che raggiungerà i 41.62 miliardi di dollari entro il 2031.
Quale canale di vendita si sta espandendo più rapidamente nel commercio digitale di Hong Kong?
Si prevede che le piattaforme di approvvigionamento B2B cresceranno a un CAGR dell'8.03% tra il 2026 e il 2031, superando i canali di consumo.
Perché gli smartphone dominano le transazioni sul territorio?
La penetrazione degli smartphone al 99%, abbinata alla copertura 5G al 90%, consente lo shopping in live streaming e pagamenti biometrici con un solo tocco, cosa che i siti desktop non possono eguagliare.
Qual è la maggiore pressione sui costi a cui sono sottoposti gli operatori dell'e-commerce di Hong Kong?
Gli affitti dei magazzini, che ammontavano in media a 18 dollari di Hong Kong al piede quadrato, e gli stipendi dei corrieri, raddoppiati durante le stagioni di punta, hanno ridotto i margini di evasione degli ordini nel 2025.
Quale categoria di prodotti è destinata a crescere più rapidamente entro il 2031?
Si prevede che le vendite online di cibo e bevande cresceranno a un CAGR dell'8.31%, trainate dalle app di generi alimentari on-demand e dalle fitte reti di consegna.
Quanto è concentrata la concorrenza tra piattaforme a Hong Kong?
I primi cinque operatori controllano circa la metà delle vendite online totali, il che riflette una concentrazione moderata che lascia comunque un margine significativo per i nuovi operatori di nicchia.


