

Dimensioni e quota del mercato delle carte di credito di Hong Kong
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
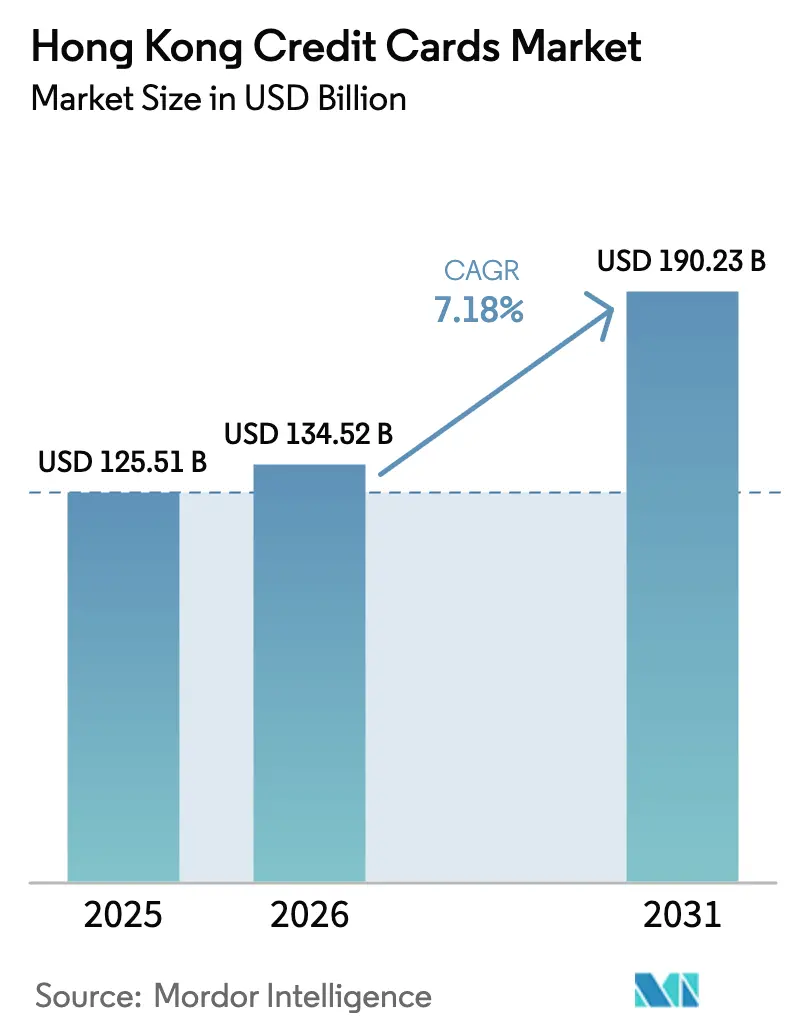
| Dimensione del mercato (2026) | 134.52 miliardo di dollari |
| Dimensione del mercato (2031) | 190.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.18% CAGR |
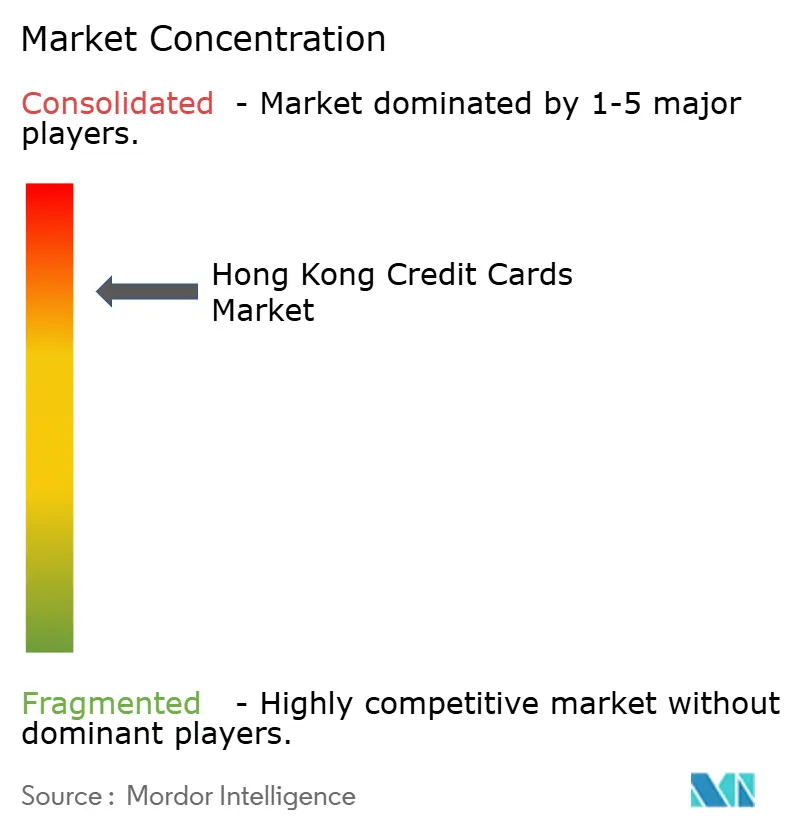
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle carte di credito di Hong Kong di Mordor Intelligence
Si prevede che il mercato delle carte di credito di Hong Kong raggiungerà un valore di 125.51 miliardi di dollari nel 2025, 134.52 miliardi di dollari nel 2026 e 190.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.18% dal 2026 al 2031.
Il percorso di crescita riflette un passaggio da una fase di ripresa a un'espansione trainata dai servizi di pubblica utilità, ancorata alla tokenizzazione contactless dei trasporti pubblici nell'intera rete ferroviaria cittadina, che ha ampliato l'accettazione open-loop di Visa, Mastercard e UnionPay in oltre 2,400 varchi aggiornati. Otto banche virtuali autorizzate stanno scalando l'emissione istantanea e le esperienze di carte digitali, ampliando l'accesso per le fasce di popolazione più giovani e attive digitalmente, aumentando al contempo la pressione competitiva sugli emittenti tradizionali. L'utilizzo transfrontaliero al dettaglio è destinato ad intensificarsi grazie al collegamento del Faster Payment System di Hong Kong con l'IBPS della Cina continentale nell'ambito di Payment Connect e all'espansione da parte dell'HKMA del progetto pilota transfrontaliero eCNY con ricariche locali tramite le banche partecipanti. Allo stesso tempo, gli emittenti devono affrontare costi di conformità più elevati a causa delle maggiori misure di sicurezza antifrode e degli standard di autenticazione legati al dispositivo, che influenzano l'economia dei prodotti e incoraggiano una svolta verso premi esperienziali e la premiumizzazione.
Punti chiave del rapporto
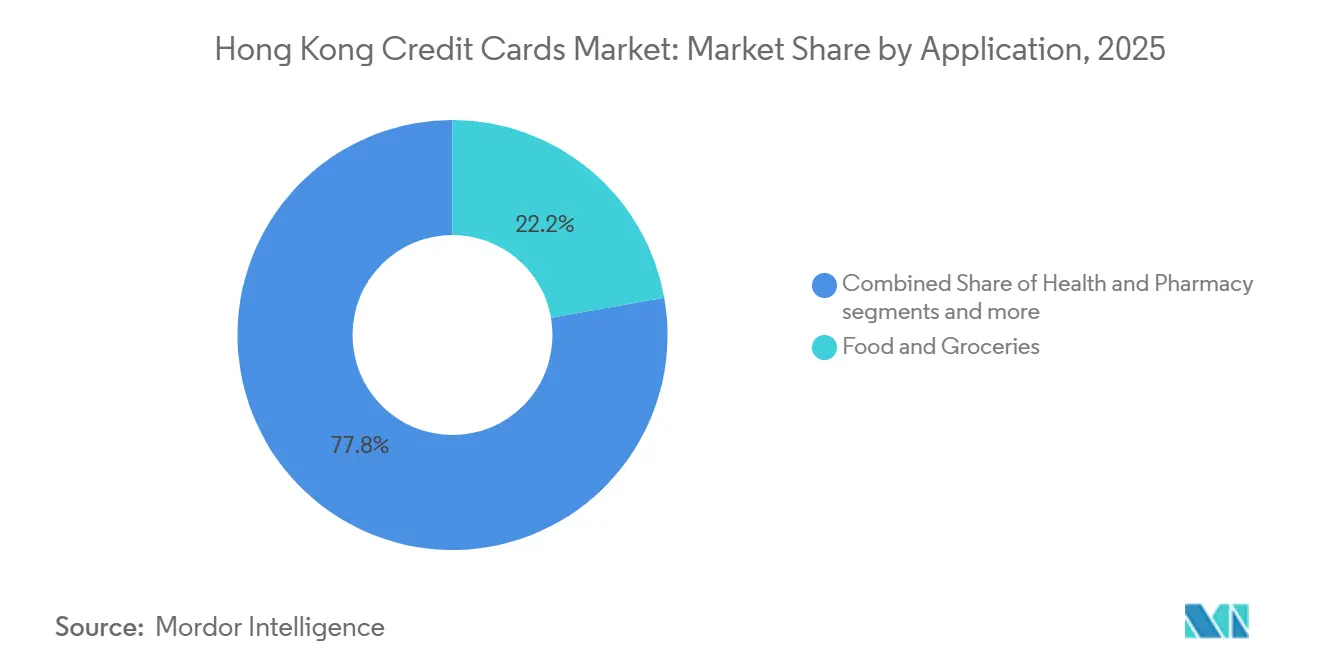
- Per tipologia di applicazione, il settore alimentare e dei generi di prima necessità ha dominato il mercato delle carte di credito di Hong Kong nel 2025 con una quota del 22.23%, mentre si prevede che il settore viaggi e turismo crescerà a un tasso annuo composto del 9.82% fino al 2031.
- Per tipologia di carta, le carte di credito generiche detenevano l'87.82% della quota di mercato delle carte di credito a Hong Kong nel 2025, e si prevede che le carte di credito specializzate e altre carte cresceranno a un tasso di crescita annuo composto (CAGR) del 7.91% fino al 2031.
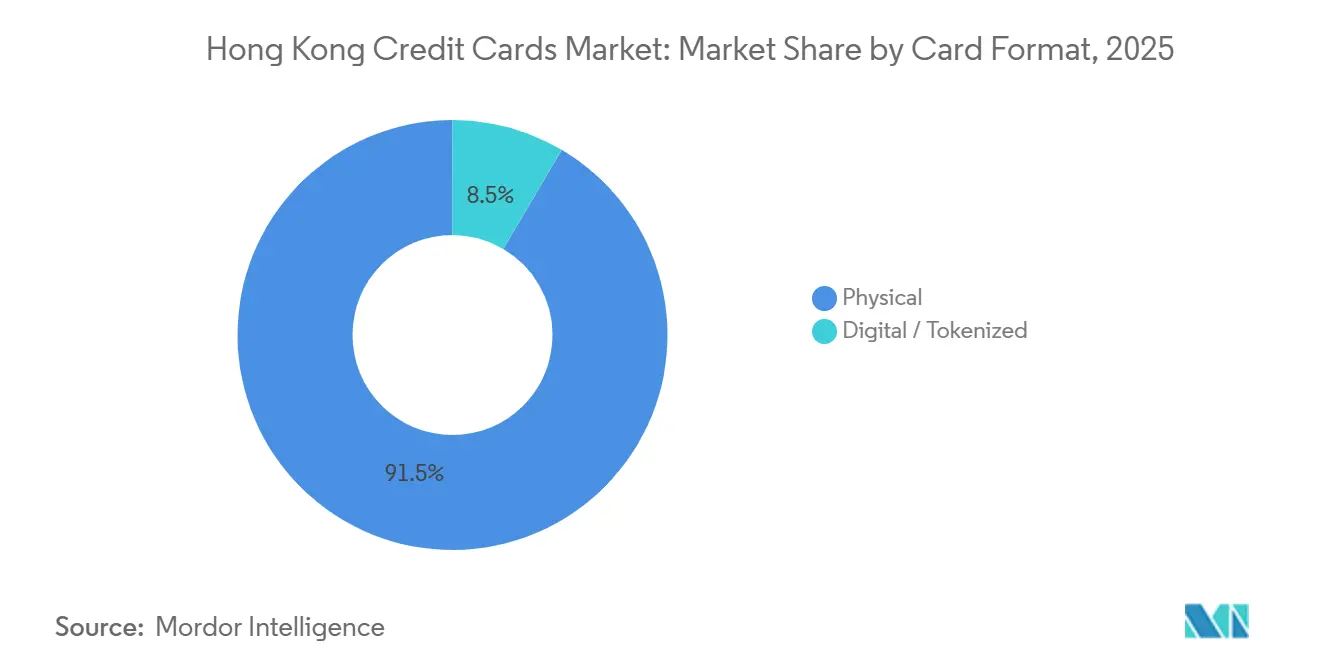
- Per tipologia di carta, nel 2025 le carte fisiche rappresentavano il 91.51% della quota di mercato delle carte di credito a Hong Kong, mentre si prevede che le carte digitali/tokenizzate cresceranno a un tasso annuo composto del 10.13% fino al 2031.
- Nel 2025, Visa deteneva una quota di mercato del 51.32% nel settore delle carte di credito a Hong Kong, e si prevede che gli altri fornitori registreranno un tasso di crescita annuo composto (CAGR) dell'8.41% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle carte di credito di Hong Kong
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diffusione crescente delle carte di credito in tutti i segmenti di consumatori | + 1.2% | Diffusione in tutta Hong Kong, con ripercussioni anche a Macao grazie all'integrazione con la Greater Bay Area. | Medio termine (2-4 anni) |
| Preferenza dei consumatori per cashback e premi | + 1.5% | Il nucleo di Hong Kong si estende alle città della Greater Bay Area continentale per la spesa transfrontaliera. | A breve termine (≤ 2 anni) |
| Iniziative governative per promuovere l'adozione dei pagamenti digitali | + 0.8% | Hong Kong, area nazionale, e zone pilota a Shenzhen per il collegamento FPS-IBPS. | A breve termine (≤ 2 anni) |
| Le carte bancarie virtuali stanno ampliando l'accessibilità ai servizi finanziari. | + 1.3% | Nel settore della vendita al dettaglio di Hong Kong, si registrano i primi successi tra la fascia demografica 18-35 anni a Kowloon e nel Territorio del Nord. | Medio termine (2-4 anni) |
| Crescita della spesa transfrontaliera nella Greater Bay Area | + 1.6% | Corridoio Hong Kong-Guangdong-Macao, concentrato a Shenzhen e Guangzhou | A lungo termine (≥ 4 anni) |
| La tokenizzazione contactless dei trasporti pubblici sta incrementando l'utilizzo del credito. | + 0.8% | Isola di Hong Kong, Kowloon, Nuovi Territori | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della diffusione delle carte di pagamento in tutti i segmenti di consumatori.
L'ampia base installata di carte di credito a Hong Kong rafforza le fondamenta dell'utilizzo e trasforma il mercato in una storia di sostituzione e attivazione piuttosto che in una pura corsa all'acquisizione, poiché il numero totale di carte in circolazione ha raggiunto i 25.08 milioni nel terzo trimestre del 2025 con un aumento del 23.6% su base annua che riflette il rinnovato emissione e le strategie multi-carta. [1] Hong Kong Monetary Authority, “Statistics of Payment Cards Issued in Hong Kong for Third Quarter 2025,” Hong Kong Monetary Authority, hkma.gov.hk. I consumatori spesso ottimizzano le categorie giornaliere in diversi prodotti, come i co-brand di generi alimentari con sconti elevati e le carte di viaggio all'estero con un accumulo di miglia migliorato, il che supporta una crescita sostenuta delle transazioni per utente. La solida base è inoltre rafforzata dall'accettazione contactless nei trasporti, che converte i micropagamenti abituali in eventi idonei per la carta su larga scala. Di conseguenza, gli emittenti si concentrano sull'attivazione, sul valore specifico della categoria e sulla vendita incrociata in proposte premium o lifestyle per differenziarsi in un panorama di portafoglio denso. Questa dinamica della base installata sostiene una crescita costante nel mercato delle carte di credito di Hong Kong, grazie a un maggiore coinvolgimento degli utenti piuttosto che a una massiccia espansione di nuovi clienti.
Preferenza dei consumatori per cashback e premi
I modelli basati sui premi continuano a consolidare la fedeltà e a incoraggiare una maggiore spesa per carta, con le offerte legate ad Asia Miles e al cashback posizionate come meccanismi di valore quotidiano piuttosto che come promozioni episodiche. La struttura di Mox Credit, che prevede 1 Asia Mile per ogni 0.51 USD (4.00 HKD) spesi e commissioni di cambio valuta dello 0% sulle transazioni online e all'estero, si allinea ai modelli di utilizzo transfrontalieri e riduce gli attriti per gli utenti focalizzati sui viaggi [2] Mox Bank, “Mox Credit Card Introduces Best-in-town Offer,” Mox Bank, mox.com . Piattaforme aggregatrici come ShopBack aggiungono ulteriori incentivi ai premi dell'emittente, che inducono i titolari di carta a confrontare le offerte e a convogliare una maggiore quota di spesa attraverso le carte quando il valore complessivo è superiore alle alternative in contanti o tramite bonifico bancario. Le carte premium come HSBC Privé elevano la differenziazione non di prezzo attraverso l'accesso e le esperienze selezionate, che risuonano con gli utenti benestanti e rafforzano la fidelizzazione senza fare affidamento esclusivamente su un elevato consumo di rimborsi. Queste caratteristiche, nel loro insieme, mantengono vivo l'interesse nel mercato delle carte di credito di Hong Kong, combinando l'utilità quotidiana con un'esperienza coinvolgente, difficile da replicare su larga scala per i prodotti alternativi.
La spesa transfrontaliera nella Greater Bay Area è un fattore positivo.
Grazie ai collegamenti istituzionali e all'interoperabilità dei portafogli digitali, i flussi transfrontalieri stanno diventando più fluidi, ampliando il bacino di utenti delle credenziali emesse a Hong Kong sia nella vita di tutti i giorni che nei viaggi. L'espansione del progetto pilota transfrontaliero dell'eCNY dell'Autorità Monetaria di Hong Kong (HKMA) consente ai residenti di Hong Kong di aprire e ricaricare i propri portafogli a livello locale, facilitando transazioni transfrontaliere di piccolo importo che integrano l'utilizzo delle carte nella Greater Bay Area. Le banche locali stanno integrando servizi in RMB in linea con questo modello di utilizzo transfrontaliero, supportando future esperienze di utilizzo di carte e portafogli digitali per pendolari e viaggiatori tra Hong Kong e Guangdong. Con l'aumentare della consapevolezza e la maturazione delle reti di accettazione nel settore della vendita al dettaglio e dei trasporti, un numero crescente di consumatori di Hong Kong combina le carte con altre opzioni interoperabili, incrementando la frequenza complessiva dei pagamenti digitali. Questa normalizzazione transfrontaliera supporta le offerte multivaluta e legate ai viaggi, rafforzando il profilo di crescita a lungo termine del mercato delle carte di credito di Hong Kong.
La tokenizzazione contactless dei trasporti pubblici incentiva l'utilizzo dei micro-crediti sui biglietti.
Il contactless a circuito aperto sulla metropolitana pesante, insieme ai dispositivi abilitati al pagamento, trasforma gli spostamenti quotidiani in microtransazioni costanti e idonee all'utilizzo della carta, aumentando il numero di transazioni per carta attiva. Le promozioni mirate di Visa sulla mobilità, come il cashback sui taxi su migliaia di veicoli, estendono ulteriormente l'accettazione legata al trasporto pubblico e creano familiarità quotidiana con le carte e i dispositivi contactless. [3] Visa, “Visa Powers Smart Mobility for Hong Kong Travelers with Taxi Promotion,” Visa, visa.com.hk. Octopus continua a elaborare milioni di transazioni contactless giornaliere in punti di ampia copertura, garantendo ai pendolari molteplici opzioni contactless, mantenendo al contempo l'ambiente generale NFC-first. La combinazione di varchi a circuito aperto, incentivi alla mobilità mirati e un comportamento consolidato a circuito chiuso mantiene il contactless al centro delle abitudini di pagamento della città, sostenendo l'utilizzo della carta in contesti di basso valore e alta frequenza. Questa utilità di trasporto integrata rappresenta un supporto strutturale per il mercato delle carte di credito di Hong Kong, poiché promuove l'abitudine al contactless e l'attivazione di routine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione dei margini in un panorama di emittenti saturo | -0.9% | A livello di tutta Hong Kong, il problema è particolarmente acuto tra gli emittenti di medie dimensioni che non dispongono di dimensioni adeguate. | A breve termine (≤ 2 anni) |
| Tassi più elevati e debiti delle famiglie inaspriscono le condizioni di concessione del credito. | -0.7% | Hong Kong e gli effetti a catena dei progetti pilota di prestiti transfrontalieri nella Greater Bay Area | Medio termine (2-4 anni) |
| L'aumento delle frodi informatiche fa lievitare i costi di conformità. | -1.1% | Globale, con Hong Kong come centro finanziario | A breve termine (≤ 2 anni) |
| La sostituzione degli FPS e dei portafogli elettronici cannibalizza la spesa di basso valore | -0.6% | Commercio al dettaglio a Hong Kong, in particolare micro-commercianti e trasporti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione dei margini in un panorama di emittenti saturi
La concorrenza è intensa tra 28 banche al dettaglio e numerose banche virtuali, il che comprime i margini poiché gli emittenti devono bilanciare gli incentivi all'acquisizione con la sostenibilità economica delle singole unità. TransUnion ha segnalato un calo nell'emissione di carte di credito, mentre le richieste dei consumatori sono diminuite leggermente, indicando che gli istituti di credito hanno esercitato una maggiore selettività a fronte dell'aumento dei costi di rischio, il che pesa sulla crescita del portafoglio derivante dai nuovi conti. Allo stesso tempo, l'intensificazione dei controlli antifrode e gli avvisi in tempo reale sui conti sospetti richiedono investimenti significativi in sistemi e operazioni, che possono mettere sotto pressione gli emittenti più piccoli. Poiché gli emittenti devono affrontare costi di conformità più elevati, un numero crescente di portafogli si orienta verso una differenziazione basata sull'esperienza e sulle partnership piuttosto che sulla semplice escalation del cashback, al fine di mantenere la redditività entro i limiti prefissati. Anche i flussi di finanziamento verso gli operatori digitali influenzano la posizione competitiva, poiché il nuovo capitale spesso supporta l'espansione dei prodotti e l'acquisizione di clienti con margini a breve termine inferiori.
Tassi di interesse più elevati e debito delle famiglie inaspriscono le condizioni di concessione del credito.
I crediti derivanti dalle carte di credito sono aumentati fino alla fine del 2025, tuttavia i tassi di insolvenza sono rimasti bassi, il che suggerisce che gli istituti di credito abbiano dato priorità alle transazioni e inasprito i criteri di valutazione del credito per le carte revolving in un contesto di tassi elevati. Il cambiamento nella composizione del portafoglio, con una maggiore propensione alle transazioni, riduce gli interessi attivi per carta e aumenta la dipendenza dai ricavi derivanti dagli sconti per i commercianti, intensificando la ricerca di valore basato sulle commissioni e di funzionalità premium. Le informazioni fornite dalla Bank of China hanno mostrato un rapporto di crediti deteriorati più elevato nelle carte di credito della Cina continentale, il che sottolinea la necessità di bilanciare crescita e qualità degli attivi nel settore del credito al consumo transfrontaliero. I dati di TransUnion sulle erogazioni di prestiti subprime indicano una biforcazione in cui i segmenti più rischiosi registrano attività anche quando i segmenti prime sono saturi, il che aumenta l'importanza di una valutazione del credito precisa e di controlli di allerta precoce. Questo contesto frena l'espansione del mercato delle carte di credito di Hong Kong, poiché gli emittenti privilegiano la resilienza del portafoglio rispetto alla rapida crescita dei conti.
Analisi del segmento
Per settore di applicazione: Alimentari e generi di prima necessità, incentrati su premi giornalieri; Viaggi e turismo, in rapida accelerazione grazie a proposte a tasso zero.
Nel 2025, la spesa per alimentari e generi di prima necessità ha rappresentato il 22.23% del mercato delle carte di credito di Hong Kong, grazie alle partnership con i supermercati e alle ricariche automatiche che incentivano l'utilizzo regolare delle carte per gli acquisti quotidiani. Le collaborazioni con i rivenditori, come Hang Seng enJoy, offrono sconti più elevati presso le principali catene, rafforzando l'abitudine di registrare la carta per la spesa settimanale e il rifornimento della dispensa. Gli acquisti in ambito sanitario e farmaceutico beneficiano di sconti mirati e regole di inclusione di categoria, che incentivano l'utilizzo delle carte per farmaci e servizi di benessere, laddove possibile. L'utilizzo di carte in ristoranti e bar è favorito da offerte per cene di gruppo e incentivi nei giorni feriali, mentre i portafogli digitali sui dispositivi mobili semplificano i pagamenti in loco, aumentando la frequenza degli acquisti. I settori dell'elettronica di consumo e dei media e intrattenimento rimangono episodici, ma beneficiano del pagamento con un solo tocco e della possibilità di registrare la carta negli app store e nei servizi di streaming.
Il settore Viaggi e Turismo è quello in più rapida crescita, con un CAGR del 9.82% nel periodo 2026-2031, grazie alle offerte di carte senza commissioni di cambio e all'accumulo di miglia che migliorano la convenienza delle transazioni transfrontaliere. L'offerta di Mox Credit, che permette di guadagnare 1 Asia Mile per 0.51 USD (4.00 HKD), combinata con commissioni di cambio pari allo 0%, converte gli acquisti all'estero in valuta premio in modo più efficiente, incentivando l'utilizzo delle carte per viaggi e commercio elettronico transfrontaliero. L'accettazione a circuito aperto sui mezzi pubblici della MTR ha inoltre normalizzato i pagamenti contactless con credenziali di rete globali, aumentando la familiarità con l'utilizzo senza contatto e favorendo la portabilità per i viaggiatori. Altre applicazioni, come quelle relative a utenze, assicurazioni e servizi governativi, contribuiscono a volumi costanti quando l'accettazione è abilitata, sebbene gli emittenti continuino a calibrare la convenienza degli sconti nelle categorie di pagamento delle bollette a margine inferiore. Nel complesso, queste dinamiche di categoria sostengono l'utilizzo ricorrente e contribuiscono a diversificare il mercato delle carte di credito di Hong Kong, coprendo spese di base, discrezionali e legate ai viaggi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di carta: predominanza delle carte generiche, con una crescita nel settore specializzato trainata dalle offerte dedicate ai viaggi e alle soluzioni digitali.
Nel 2025, le carte di credito generiche detenevano una quota dell'87.82% nel mercato delle carte di credito di Hong Kong, a testimonianza della loro ampia diffusione e della solida rete distributiva degli operatori esistenti, mentre si prevede che le carte di credito specializzate e di altro tipo cresceranno a un tasso annuo composto del 7.91% fino al 2031. I portafogli di carte generiche rimangono la scelta predefinita per le spese legate allo stipendio e per le famiglie, grazie all'ampia diffusione e ai vantaggi stabili. Le carte specializzate si distinguono per proposte di valore mirate, come esperienze premium o vantaggi di viaggio, che aiutano gli emittenti a segmentare la clientela e a ottenere una maggiore spesa per conto. I co-branded di compagnie aeree e agenzie di viaggio integrano i titolari di carta in ecosistemi di fidelizzazione con riscatti flessibili e privilegi di viaggio per accompagnatori, che favoriscono un utilizzo costante da parte dei viaggiatori frequenti. Queste dinamiche posizionano i prodotti specializzati come motori di crescita in nicchie in cui il valore delle carte generiche è meno distintivo.
Le banche virtuali amplificano la crescita specializzata con meccanismi digitali che migliorano l'esperienza utente per i pagamenti online e gli abbonamenti, supportati dalla tokenizzazione e da carte senza numero. Le funzionalità multivaluta e senza commissioni di cambio attraggono i freelance internazionali e i viaggiatori frequenti, spostando la spesa da contanti e bonifici bancari alle carte che offrono premi e protezioni. Gli emittenti utilizzano anche esperienze premium e servizi di concierge per fidelizzare i segmenti più facoltosi, il che mantiene elevati importi medi delle transazioni e supporta i ricavi da commissioni. L'effetto netto è che, mentre i portafogli generalisti costituiscono la base, la crescita specializzata eleva il mix complessivo del settore delle carte di credito di Hong Kong verso proposte più differenziate. Questo equilibrio supporta una crescita costante nel mercato delle carte di credito di Hong Kong, poiché gli emittenti allineano le offerte a profili di stile di vita e di viaggio distinti.
Per formato carta: persistenza fisica con rapida adozione della tokenizzazione in casi d'uso ad alta frequenza
Nel 2025, le carte fisiche rappresentavano il 91.51% della circolazione nel mercato delle carte di credito di Hong Kong, mentre si prevede che i formati digitali/tokenizzati cresceranno a un tasso annuo composto (CAGR) del 10.13% fino al 2031. L'accettazione contactless a circuito aperto sulla rete ferroviaria pesante conferma l'interoperabilità su larga scala tra carte e dispositivi tokenizzati, ampliando l'utilità pratica dei portafogli digitali nella vita quotidiana. Il ruolo consolidato di Octopus nei trasporti e nella vendita al dettaglio rafforza le abitudini contactless, a vantaggio sia delle credenziali a circuito chiuso che di quelle a circuito aperto, preservando al contempo la libertà di scelta dei consumatori in termini di velocità e praticità. Man mano che gli emittenti integrano la tokenizzazione e numerose funzionalità delle carte, i consumatori ottengono maggiori controlli in-app che aumentano la fiducia nelle transazioni senza presenza fisica della carta. Questi modelli indicano una coesistenza multiformato in cui le carte fisiche rimangono il backup predefinito, mentre i token mobili si diffondono negli ambienti contactless quotidiani.
L'emissione di carte di credito in formato digitale sta accelerando, con HSBC che consente ai clienti approvati di effettuare pagamenti online immediati tramite credenziali virtuali, riducendo i tempi di attesa per la prima transazione e incrementando il coinvolgimento iniziale. L'implementazione di Click to Pay da parte di ZA Bank, supportata da Visa Token Service, dimostra un miglioramento nell'autorizzazione e una riduzione delle frodi nella regione, sottolineando i vantaggi della tokenizzazione in termini di riduzione del rischio per emittenti ed esercenti. Con il crescente utilizzo quotidiano di pagamenti contactless e tramite app, i formati tokenizzati sono destinati a conquistare una quota maggiore di credenziali attive, soprattutto tra le fasce d'età più giovani. Nel periodo di previsione, i formati fisici e tokenizzati continueranno a far progredire il mercato delle carte di credito di Hong Kong, combinando affidabilità, maggiore sicurezza e praticità. Questa duplice evoluzione supporta l'espansione a lungo termine del mercato delle carte di credito di Hong Kong, sia online che offline.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore: l'impegno di Visa per la mobilità incontra gli elementi distintivi dei clienti premium e B2B rispetto ad altri circuiti
Nel 2025 Visa deteneva una quota di mercato del 51.32% nel settore delle carte di credito a Hong Kong, grazie al vantaggio di essere stata la prima ad adottare il sistema contactless open-loop della metropolitana di Hong Kong (MTR) e a promozioni mirate per la mobilità, come il cashback sui taxi per migliaia di veicoli. Mastercard ha ampliato l'accettazione dei pagamenti sui mezzi pubblici, affiancando Visa, e si è concentrata sull'accesso a servizi lifestyle e di intrattenimento in collaborazione con partner emittenti, offrendo un'alternativa esperienziale alla pura concorrenza del cashback. American Express si è focalizzata su soluzioni aziendali e commerciali, con dati di indagine che mostrano come quasi la metà delle aziende di Hong Kong dia priorità alla prevenzione delle frodi online, favorendo così l'adozione di carte con controlli più rigorosi sulle spese. In tutti i circuiti, la diffusione capillare del contactless e gli standard di tokenizzazione supportano i tassi di autorizzazione e i risultati in termini di rischio, contribuendo all'espansione dei casi d'uso quotidiani nel mercato delle carte di credito di Hong Kong.
Altri fornitori, tra cui UnionPay e American Express, dovrebbero crescere a un tasso annuo composto (CAGR) dell'8.41% fino al 2031, grazie al rafforzamento dei legami con la Greater Bay Area (GBA), ai casi d'uso delle carte commerciali e all'espansione della tokenizzazione nell'e-commerce. Le partnership con gli emittenti per il controllo delle spese multivaluta e aziendali creano percorsi di crescita mirati al di fuori del cashback di massa per i consumatori, soprattutto negli acquisti transfrontalieri e nei viaggi. Le strategie dei fornitori a Hong Kong si concentrano anche sull'ampiezza dell'accettazione da parte degli esercenti, sulle prestazioni costanti dei pagamenti contactless nei trasporti e sull'integrazione con i portafogli digitali, che sostengono i circuiti basati sulle carte anche con la crescita delle alternative. Nel complesso, queste mosse bilanciano la difesa della quota di mercato da parte degli operatori storici con la crescita derivante da proposte specializzate, il che supporta un sano ritmo competitivo nel mercato delle carte di credito di Hong Kong. Questa configurazione competitiva si allinea con la costante diversificazione dei fornitori e con la posizione consolidata di Visa nel mercato delle carte di credito di Hong Kong.
Analisi geografica
Hong Kong rimane il fulcro del mercato delle carte di credito, con transazioni nazionali pari a 22.27 miliardi di dollari (173.3 miliardi di dollari di Hong Kong) nel terzo trimestre del 2025, mentre le transazioni estere hanno rappresentato 13.25 miliardi di dollari (103.10 miliardi di dollari di Hong Kong), a sottolineare l'importanza della spesa locale anche in un contesto di crescita dell'utilizzo transfrontaliero. La principale risorsa per l'accettazione quotidiana del mercato è rappresentata dai trasporti contactless e da un'ampia rete di esercenti, che favoriscono l'attivazione di routine e abbreviano il percorso verso l'utilizzo abituale in tutte le categorie di prodotti. In città coesistono sistemi a circuito aperto e a circuito chiuso, e questo ambiente multimodale aumenta la familiarità con i pagamenti digitali, poiché gli utenti alternano diverse modalità di pagamento, sia contactless che online. L'interazione tra accettazione locale, viaggi transfrontalieri e commercio online costituisce quindi il fulcro del mercato delle carte di credito di Hong Kong e supporta una crescita equilibrata tra i diversi casi d'uso.
I collegamenti con la Greater Bay Area stanno diventando sempre più rilevanti per il mercato delle carte di credito di Hong Kong, grazie a Payment Connect che consente rimesse transfrontaliere istantanee di piccolo importo, aumentando la familiarità dei consumatori con i flussi digitali tra Hong Kong e Guangdong. L'espansione del progetto pilota transfrontaliero per l'eCNY permette ai residenti di Hong Kong di aprire e ricaricare portafogli eCNY a livello locale tramite le banche partecipanti, introducendo un ulteriore canale interoperabile per i pagamenti quotidiani e quelli legati ai viaggi nella regione. Con l'aumento degli spostamenti e dei viaggi transfrontalieri dei residenti della GBA, le funzionalità multivaluta e quelle legate al settore alberghiero diventano una leva efficace per gli emittenti per intercettare la spesa aggiuntiva dei viaggiatori che attraversano frequentemente i confini. L'effetto combinato è un graduale ampliamento dell'utilizzo transfrontaliero delle carte emesse a Hong Kong, che si affianca all'attivazione a livello nazionale.
Il trasporto pubblico e la mobilità influenzano anche i modelli di utilizzo geografico, poiché l'accettazione contactless su treni e taxi rende il pagamento contactless una prassi consolidata in tutta la città, supportando la spesa a Hong Kong Island, Kowloon e nei Nuovi Territori. Le promozioni degli emittenti legate alla mobilità e allo stile di vita facilitano l'utilizzo quotidiano, che si estende poi all'e-commerce e ai viaggi transfrontalieri. Con il consolidarsi delle infrastrutture digitali nella Greater Bay Area, le carte e i portafogli digitali acquisiscono maggiore rilevanza per le transazioni locali e regionali, sostenendo una costante diversificazione geografica. Questi sviluppi rafforzano la resilienza del mercato delle carte di credito di Hong Kong, ancorando la domanda a livello locale e aprendo al contempo concrete opportunità di crescita transfrontaliera.
Panorama competitivo
Il mercato delle carte di credito di Hong Kong è caratterizzato da un nucleo concentrato di emittenti storici, affiancati da banche virtuali e fornitori specializzati, con una concorrenza incentrata sull'onboarding digitale, la progettazione dei programmi fedeltà e gli standard di sicurezza. Gli operatori storici mantengono vantaggi di scala grazie a portafogli consolidati e un'ampia accettazione, mentre i nuovi entranti puntano su esperienze incentrate sulle app e offerte mirate per conquistare quote di mercato. Tra le mosse strategiche si annovera la premiumizzazione attraverso l'accesso esperienziale, dove HSBC Privé si rivolge a utenti facoltosi con vantaggi esclusivi che incentivano una spesa media elevata. Anche i circuiti stanno rafforzando la loro rilevanza nella vita quotidiana, con la promozione Visa per i taxi che estende l'utilizzo del contactless dal trasporto ferroviario a quello stradale, coinvolgendo grandi flotte. Nel complesso, queste mosse dimostrano una duplice strategia di attivazione del mercato di massa e differenziazione segmentata che plasma gli esiti competitivi nel mercato delle carte di credito di Hong Kong.
Le banche virtuali stanno accelerando l'introduzione e l'adozione di nuove funzionalità grazie alla tokenizzazione, a design senza numeri e all'integrazione di servizi di cambio valuta e investimento, ampliando così i casi d'uso e favorendo un maggiore coinvolgimento. L'implementazione di Click to Pay di ZA Bank utilizza la tokenizzazione di rete per ridurre il rischio di frode e aumentare i tassi di approvazione delle transazioni e-commerce, a vantaggio sia dei titolari di carta che degli esercenti. WeLab sta investendo per sviluppare carte di debito multivaluta e servizi di cambio valuta al costo, offrendo un'alternativa collegata alla carta alle commissioni sulle transazioni in valuta estera e incentivando la spesa all'estero. Anche le carte commerciali stanno progredendo, grazie alle innovazioni fintech che offrono emissione virtuale istantanea e automazione delle spese alle PMI che desiderano controllo operativo e copertura del rischio di cambio in un'unica soluzione. Questa combinazione di innovazione per i consumatori e per le aziende supporta una costante diversificazione all'interno del mercato delle carte di credito di Hong Kong.
Le iniziative normative svolgono un ruolo determinante nel plasmare il mercato, con l'introduzione da parte dell'HKMA e del PCPD di controlli congiunti e l'ampliamento degli avvisi sui conti sospetti, che innalzano il livello di resilienza alle frodi e di protezione dei dati per tutti gli emittenti. Gli emittenti che adottano tempestivamente l'autenticazione legata al dispositivo e la tokenizzazione possono ridurre le frodi e migliorare i tassi di approvazione, rafforzando la fiducia nell'utilizzo delle carte online. Anche l'accettazione legata alla mobilità rimane una priorità condivisa, poiché le esperienze contactless sui mezzi pubblici e nei taxi predispongono gli utenti a utilizzare carte e dispositivi anche in altri settori del commercio al dettaglio. Questi fattori, combinati, mantengono un nucleo oligopolistico con concorrenti attivi, supportando sia la stabilità che l'innovazione incrementale nel mercato delle carte di credito di Hong Kong.
Leader del settore delle carte di credito di Hong Kong
HSBC
Citibank (Hong Kong) Limited
Carta di credito Bank of China (Hong Kong) / BOC
Standard Chartered Bank (Hong Kong) Limited
American Express International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: WeLab Bank ha stretto una partnership con Mastercard per lanciare la carta di debito WeLab Global Wallet, che supporta il cambio di fino a 11 valute principali, il cambio valuta al costo effettivo senza commissioni o costi nascosti e un rimborso in contanti dello 0.4% sulle spese internazionali. La carta consente prelievi in valuta locale presso gli sportelli automatici JETCO a Hong Kong e presso gli sportelli automatici Mastercard all'estero, e le spese effettuate all'estero con la carta sono triplicate entro un mese dal lancio. Questa iniziativa mira a facilitare le transazioni transfrontaliere, precedentemente ostacolate dalle commissioni sulle transazioni in valuta estera.
- Luglio 2025: Visa ha lanciato una campagna per promuovere la sua funzione "Tap to Pay" per le corse in taxi, offrendo un rimborso di 1.29 USD (10.00 HKD) per le corse idonee superiori a 100.00 HKD (12.85 USD o più). Questa iniziativa supporta l'adozione dei pagamenti contactless, amplia la copertura degli esercenti e mette in evidenza un aumento di dieci volte nell'accettazione dei taxi dal 2022.
- Luglio 2025: le autorità della Cina continentale e di Hong Kong lanciano Payment Connect per collegare il sistema IBPS della Cina continentale con il sistema FPS di Hong Kong, consentendo rimesse transfrontaliere in tempo reale utilizzando il numero di cellulare o di conto del destinatario. La prima transazione è avvenuta a Shenzhen e l'iniziativa supporta le rimesse istantanee di piccolo importo, che dovrebbero ampliare l'utilizzo dei pagamenti digitali transfrontalieri. Il collegamento accresce la familiarità dei consumatori con le infrastrutture digitali interoperabili nella Greater Bay Area.
- Maggio 2025: ZA Bank è diventata la prima banca emittente a Hong Kong e nella regione Asia-Pacifico ad abilitare Click to Pay con Visa come funzionalità standard delle carte. L'esperienza di pagamento tokenizzata, basata sul Visa Token Service, riduce le frodi e aumenta i tassi di autorizzazione in media rispetto alle transazioni senza presenza fisica della carta basate su PAN. I titolari di carta possono registrarsi tramite l'app di ZA Bank, che semplifica il processo di pagamento nell'e-commerce e rafforza la sicurezza.
Ambito del rapporto sul mercato delle carte di credito di Hong Kong
Una carta di credito è uno strumento di pagamento emesso da istituti finanziari, come banche o società emittenti, che consente agli utenti di effettuare acquisti e accedere al credito entro un limite predefinito. A Hong Kong, le sue funzionalità rispecchiano gli standard globali.
Il rapporto sul mercato delle carte di credito di Hong Kong è segmentato per applicazione (alimentari e generi di prima necessità, salute e farmacia, ristoranti e bar, elettronica di consumo, media e intrattenimento, viaggi e turismo, altre applicazioni), tipo di carta (carte di credito generiche, carte di credito specializzate e altre carte di credito), formato della carta (fisica, digitale/tokenizzata) e fornitore (Visa, Mastercard e altri). Le previsioni di mercato sono fornite in termini di valore (USD).
| Cibo e generi alimentari |
| Salute e farmacia |
| Ristoranti e bar |
| Elettronica di consumo |
| Media e intrattenimento |
| Viaggi e turismo |
| Altre applicazioni |
| Carte di credito multiuso |
| Specialità e altre carte di credito |
| Fisico |
| Digitale / Tokenizzato |
| Visa |
| MasterCard |
| Altri fornitori |
| Per Applicazione | Cibo e generi alimentari |
| Salute e farmacia | |
| Ristoranti e bar | |
| Elettronica di consumo | |
| Media e intrattenimento | |
| Viaggi e turismo | |
| Altre applicazioni | |
| Per tipo di carta | Carte di credito multiuso |
| Specialità e altre carte di credito | |
| Per formato carta | Fisico |
| Digitale / Tokenizzato | |
| Dal fornitore | Visa |
| MasterCard | |
| Altri fornitori |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita e le dimensioni del mercato delle carte di credito di Hong Kong entro il 2031?
Nel 2025 il mercato delle carte di credito di Hong Kong aveva un valore di 125.51 miliardi di dollari e si prevede che raggiungerà i 190.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.18% nel periodo 2026-2031.
Quale applicazione è leader nei pagamenti con carta a Hong Kong e quale sta crescendo più rapidamente?
Il settore alimentare e dei generi di prima necessità ha rappresentato il 22.23% della spesa totale nel 2025, mentre il settore viaggi e turismo è quello in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9.82% fino al 2031.
In che modo le carte tokenizzate e virtuali stanno cambiando le modalità di utilizzo a Hong Kong?
Le carte tokenizzate e la tecnologia Click to Pay migliorano la sicurezza e l'autorizzazione nell'e-commerce, mentre l'emissione virtuale consente la spesa immediata e un'attivazione più rapida, favorendo l'adozione quotidiana nei trasporti e nel commercio al dettaglio.
Quali fornitori stanno dettando il ritmo in termini di mobilità e offerte premium?
Visa ha ampliato l'accettazione della mobilità con promozioni sui taxi e sui trasporti pubblici a percorso aperto, mentre le proposte premium in co-branding come HSBC Privé enfatizzano i vantaggi esperienziali per fidelizzare i segmenti più benestanti.
Quali misure normative avranno il maggiore impatto sugli emittenti di carte di credito a Hong Kong nel 2026?
Le verifiche congiunte dell'Autorità monetaria di Hong Kong (HKMA) e del Comitato per la protezione dei dati personali (PCPD) in materia di frode e protezione dei dati, unitamente all'ampliamento degli avvisi sui conti sospetti, inaspriscono i requisiti di conformità e incoraggiano la tokenizzazione e l'autenticazione legata al dispositivo.
In che modo le iniziative della Greater Bay Area influenzano l'utilizzo delle carte di credito da parte dei residenti di Hong Kong?
Payment Connect collega FPS con IBPS per i trasferimenti di denaro transfrontalieri istantanei, e il progetto pilota eCNY ampliato consente ricariche locali, ampliando così l'utilizzo dei pagamenti digitali transfrontalieri a complemento delle spese effettuate con carta.


