

Dimensioni e quota del mercato degli acquisti da casa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.41 trilioni di dollari |
| Dimensione del mercato (2031) | 13.08 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 12.05% CAGR |
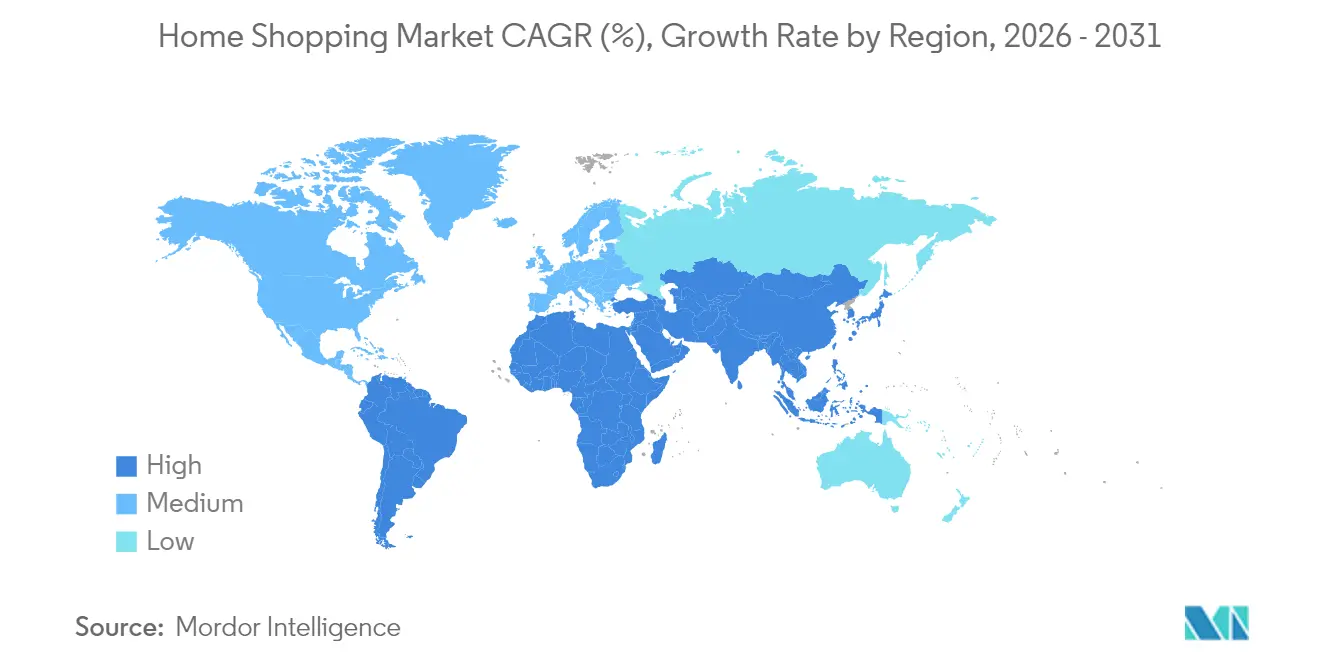
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
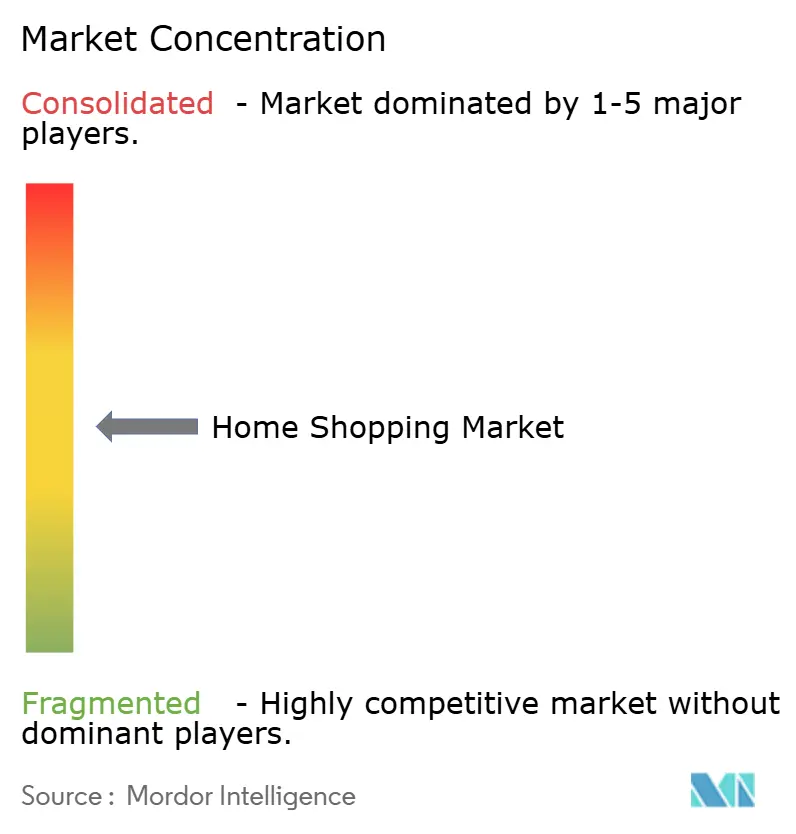
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli acquisti da casa di Mordor Intelligence
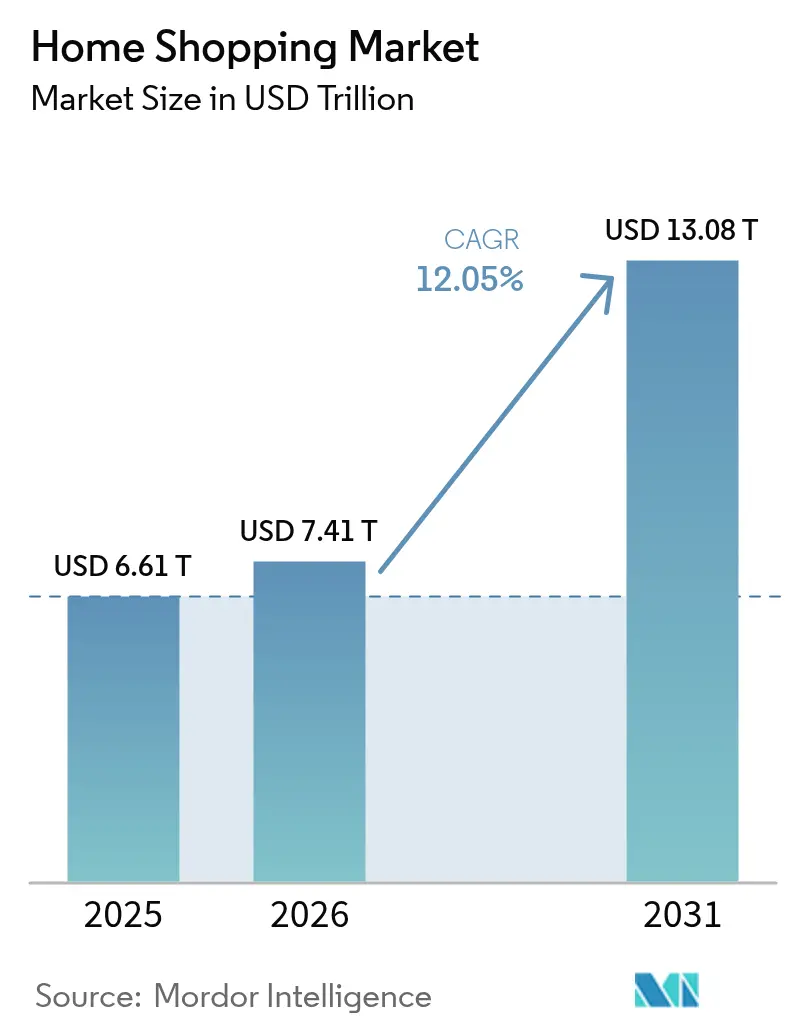
Si prevede che il mercato dello shopping da casa crescerà da 6.61 trilioni di dollari nel 2025 a 7.41 trilioni di dollari nel 2026, per poi raggiungere i 13.08 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.05% nel periodo 2026-2031. Questa crescita riflette il rapido sviluppo a livello globale degli ecosistemi di vendita al dettaglio digitali. I principali fattori trainanti includono la crescente adozione di piattaforme di e-commerce e di shopping mobile, i progressi nei sistemi di pagamento digitali e il crescente impatto del commercio basato sui social media. I consumatori sono sempre più attratti dalla comodità, dalla varietà e dalle esperienze personalizzate offerte dai canali di shopping da casa. Inoltre, i servizi di consegna in abbonamento e i progressi nella logistica favoriscono gli acquisti ripetuti e rafforzano la fidelizzazione della clientela. Il mercato si sta inoltre orientando verso l'integrazione omnicanale, la monetizzazione dei media di vendita al dettaglio e la personalizzazione basata sui dati, consentendo ai rivenditori di migliorare il coinvolgimento dei clienti ed esplorare nuove opportunità di guadagno.
Punti chiave del rapporto
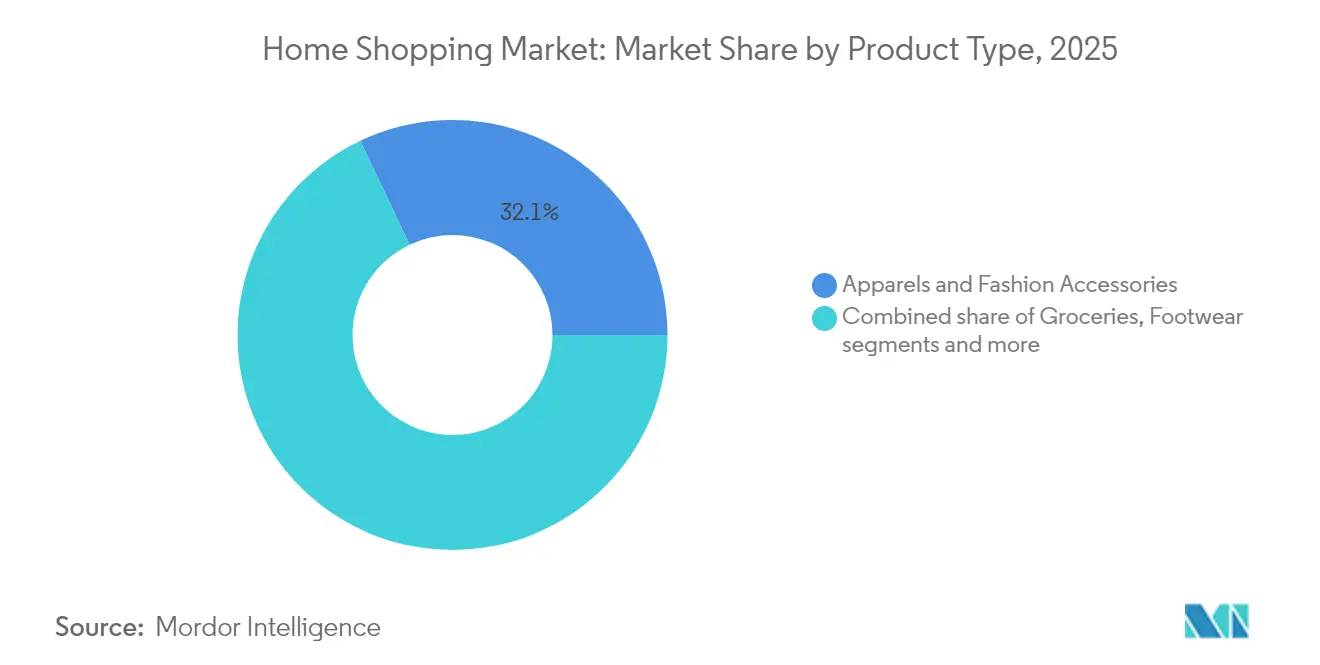
- Per categoria di prodotto, abbigliamento e accessori moda hanno dominato il mercato degli acquisti da casa con il 32.06% nel 2025, mentre si prevede che i generi alimentari registreranno il CAGR più rapido, pari all'12.38%, entro il 2031.
- Per tipologia di mercato, nel 2025 lo shopping online rappresentava il 72.10% del mercato dello shopping da casa, mentre lo shopping da dispositivi mobili sta crescendo a un CAGR del 12.02% entro il 2031.
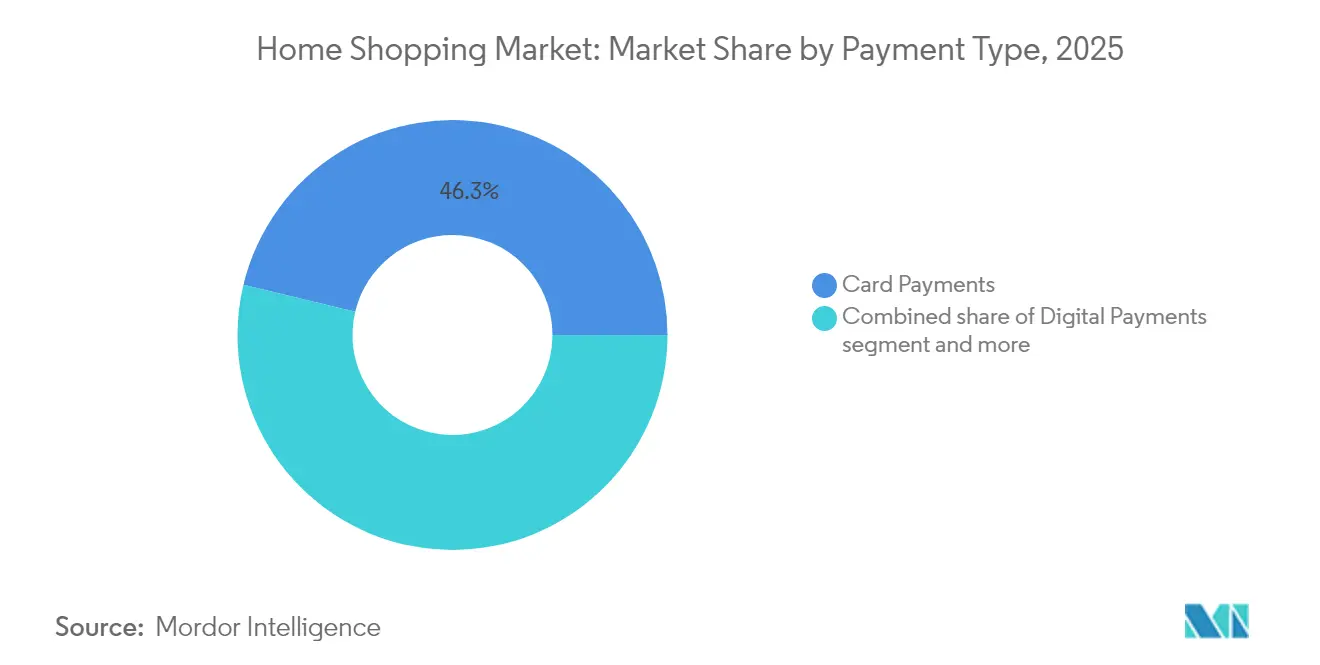
- Per tipologia di pagamento, nel 2025 i pagamenti con carta hanno rappresentato il 46.25% del mercato degli acquisti da casa; i pagamenti digitali registreranno il CAGR più alto, pari al 12.41%, fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 35.84% dei ricavi del 2025, mentre si prevede che Medio Oriente e Africa cresceranno a un CAGR dell'11.79% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale degli acquisti da casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida penetrazione delle piattaforme di e-commerce | + 2.3% | Globale, con accelerazione nell'area Asia-Pacifico, nel Medio Oriente e in Africa | Medio termine (2-4 anni) |
| Progressi nell'infrastruttura dei pagamenti digitali | + 1.8% | Nucleo Asia-Pacifico, con ripercussioni sul Medio Oriente, l'Africa e l'America Latina | A breve termine (≤ 2 anni) |
| Aumento della spesa per la pubblicità sui social media | + 1.6% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Sviluppo di servizi di consegna basati su abbonamento | + 1.4% | Mercati maturi del Nord America e dell'Europa, emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Personalizzazione tramite intelligenza artificiale e analisi dei dati | + 1.2% | Globale, guidato da Nord America e Cina | Medio termine (2-4 anni) |
| Crescente domanda di comodità ed efficienza temporale | + 1.0% | Globale, più forte nei centri urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida penetrazione delle piattaforme di e-commerce
La rapida crescita delle piattaforme di e-commerce è un fattore determinante per il mercato dell'acquisto da casa. L'ampia disponibilità di piattaforme intuitive ha ridotto le barriere all'ingresso sia per i consumatori che per i venditori, offrendo accesso a un'ampia gamma di prodotti in qualsiasi momento e ovunque. Funzionalità come consigli personalizzati, confronti di prezzo in tempo reale e recensioni dei clienti hanno rafforzato la fiducia dei consumatori e accelerato il comportamento di acquisto online. Inoltre, le piattaforme di e-commerce consentono ai rivenditori di crescere rapidamente, espandersi geograficamente senza infrastrutture fisiche sostanziali e adattarsi alle mutevoli preferenze dei consumatori utilizzando insight basati sui dati. Questa crescita è ulteriormente supportata dai progressi nella logistica dell'ultimo miglio e nell'integrazione omnicanale, migliorando la praticità e l'affidabilità. Secondo la Commissione Europea, il 77% degli utenti Internet nell'Unione Europea ha acquistato beni o servizi online nel 2024, evidenziando l'ampia adozione del commercio digitale nei mercati maturi. [1]Fonte: Commissione europea, "Statistiche del commercio elettronico per i privati", ec.europa.euMentre le piattaforme di e-commerce continuano a evolversi ed espandersi sia nelle regioni sviluppate che in quelle emergenti, esse continuano a rappresentare un fattore chiave per la crescita sostenuta del mercato degli acquisti da casa.
Progressi nell'infrastruttura dei pagamenti digitali
I progressi nelle infrastrutture di pagamento digitale sono un fattore chiave per il mercato dell'acquisto da casa, riducendo significativamente gli attriti nel processo di acquisto e rafforzando la fiducia dei consumatori nelle transazioni online. La disponibilità di soluzioni di pagamento sicure, veloci e interoperabili, come portafogli digitali, bonifici bancari in tempo reale, carte contactless e sistemi di pagamento in-app, ha reso lo shopping online più accessibile a una base di consumatori più ampia. Queste soluzioni facilitano i pagamenti istantanei, le esperienze di pagamento fluide e una maggiore trasparenza delle transazioni, con conseguenti tassi di conversione più elevati e acquisti ripetuti. Misure di sicurezza avanzate, tra cui tokenizzazione, autenticazione biometrica e verifica multifattoriale, hanno ulteriormente ridotto i rischi di frode, incoraggiando un abbandono dei metodi di pagamento manuali e basati sul contante. Inoltre, le infrastrutture di pagamento digitale supportano modelli di commercio innovativi come abbonamenti, pagamenti "compra ora e paga dopo" (BNPL) e transazioni transfrontaliere, ampliando le applicazioni delle piattaforme di acquisto da casa.
Aumento della spesa per la pubblicità sui social media
L'aumento della spesa pubblicitaria sui social media sta trainando il mercato, migliorando la visibilità del brand, il coinvolgimento dei consumatori e le conversioni di acquisto sui canali digitali. I rivenditori e le piattaforme di e-commerce stanno dedicando quote sempre maggiori dei loro budget di marketing ai social media grazie alla loro capacità di realizzare campagne altamente mirate e basate sui dati. Le piattaforme di social media facilitano esperienze di acquisto immersive attraverso funzionalità come post acquistabili, e-commerce in tempo reale, collaborazioni con influencer e opzioni di pagamento integrate, riducendo efficacemente il tempo dalla scoperta del prodotto all'acquisto. Questa forma di pubblicità è particolarmente efficace nell'incoraggiare gli acquisti d'impulso e nel raggiungere i consumatori che privilegiano l'uso dei dispositivi mobili. A supporto di questa tendenza, l'Interactive Advertising Bureau (IAB) ha riportato che i ricavi pubblicitari online negli Stati Uniti hanno raggiunto i 258.6 miliardi di dollari nel 2024, sottolineando la portata e i crescenti investimenti nella pubblicità digitale e sui social media. Poiché i brand utilizzano sempre più le piattaforme social per creare awareness, generare traffico e incrementare le vendite, la crescente spesa pubblicitaria sui social media sta giocando un ruolo fondamentale nell'espansione della portata e della crescita del mercato dell'home shopping.
Sviluppo di servizi di consegna basati su abbonamento
La crescita dei servizi di consegna in abbonamento è un fattore chiave nel mercato dello shopping da casa, poiché migliora la fidelizzazione dei clienti, aumenta la frequenza di acquisto e fornisce ai rivenditori flussi di entrate prevedibili. Questi modelli offrono valore ai consumatori attraverso vantaggi come spedizione gratuita o scontata, consegne più rapide, offerte esclusive e servizi in bundle, favorendo la fidelizzazione a lungo termine alle piattaforme. I servizi in abbonamento semplificano gli acquisti ripetuti, in particolare per articoli di uso frequente come generi alimentari, articoli essenziali per la casa e prodotti per la cura della persona, consentendo al contempo il rifornimento automatico e consigli personalizzati. Per i rivenditori, questi modelli migliorano la previsione della domanda, migliorano l'efficienza logistica e rafforzano il coinvolgimento dei clienti attraverso approfondimenti basati sui dati. A supporto di questa tendenza, il rapporto annuale 2024 di Amazon.com Inc. indica che Amazon Prime ha consegnato circa 300 milioni di articoli, a dimostrazione della portata, dell'efficienza e della diffusa adozione da parte dei consumatori di sistemi di evasione ordini basati su abbonamento. Con l'implementazione da parte di un numero sempre maggiore di rivenditori di strategie di abbonamento e membership simili, questi servizi stanno emergendo come un motore significativo di crescita sostenibile e di vantaggio competitivo nel mercato dello shopping da casa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -0.9% | Globale, più acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Fiducia limitata dei consumatori in alcune categorie di prodotti | -0.7% | Globale, varia in base alla categoria di prodotto e alla regione | Medio termine (2-4 anni) |
| Le limitazioni infrastrutturali possono ostacolare la crescita | -0.6% | Medio Oriente e Africa, Asia-Pacifico rurale, America Latina | A lungo termine (≥ 4 anni) |
| Sfide normative e di conformità | -0.5% | Globale, frammentato per giurisdizione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
Le preoccupazioni relative alla privacy dei dati e alla sicurezza informatica rappresentano un freno significativo alla crescita del mercato dell'acquisto da casa. L'aumento delle transazioni digitali aumenta il rischio di violazioni dei dati, furto di identità e frodi online sia per i consumatori che per i rivenditori. Le piattaforme di acquisto da casa dipendono fortemente dalla raccolta e dall'elaborazione di dati personali, finanziari e comportamentali, e qualsiasi debolezza percepita nei sistemi di protezione dei dati può erodere la fiducia dei consumatori e scoraggiare gli acquisti online. Attacchi informatici di alto profilo, casi di frode nei pagamenti e condivisione non autorizzata di dati hanno aumentato la consapevolezza dei consumatori sui rischi per la privacy, spingendo alcuni utenti a ridurre l'interazione digitale o a evitare di archiviare le informazioni di pagamento online. Inoltre, normative più severe sulla protezione dei dati e requisiti di conformità aumentano la complessità operativa e i costi, in particolare per i rivenditori più piccoli con risorse limitate in materia di sicurezza informatica. La continua necessità di investimenti in crittografia, rilevamento delle frodi e infrastrutture sicure esercita un'ulteriore pressione sui margini di profitto. Insieme, questi fattori contribuiscono all'esitazione dei consumatori e pongono sfide alla crescita del mercato.
Fiducia limitata dei consumatori in alcune categorie di prodotti
La scarsa fiducia dei consumatori in specifiche categorie di prodotti continua a rappresentare un freno significativo per il mercato dell'acquisto da casa, in particolare per i prodotti che richiedono un'ispezione fisica, una prova o una valutazione sensoriale prima dell'acquisto. Categorie come l'elettronica di valore, la moda di lusso, i cosmetici, l'arredamento e i beni deperibili spesso incontrano scetticismo riguardo all'autenticità, alla qualità, alla vestibilità, alla durata o alla freschezza dei prodotti quando acquistati a distanza. Le preoccupazioni relative alle discrepanze tra le descrizioni online e i prodotti reali, agli articoli contraffatti e alla complessità di resi e rimborsi possono scoraggiare gli acquisti online o causare l'abbandono del carrello. Questo deficit di fiducia è ulteriormente aggravato nei mercati con una supervisione normativa, meccanismi di garanzia della qualità o processi di verifica del venditore incoerenti. Mentre le piattaforme si stanno impegnando per mitigare queste preoccupazioni attraverso recensioni, valutazioni, garanzie e politiche di reso, dubbi persistenti continuano a ostacolare l'adozione in alcune categorie. Di conseguenza, la scarsa fiducia dei consumatori limita una maggiore penetrazione dell'acquisto da casa in segmenti di prodotto ad alto coinvolgimento o basati sull'esperienza, ponendo una sfida strutturale alla crescita complessiva del mercato.
Analisi del segmento
Per tipo di prodotto: la moda è in testa, i generi alimentari accelerano
Abbigliamento e accessori moda rappresentavano il 32.06% della quota di mercato nel 2025, affermandosi come segmento di prodotto leader. Questa posizione dominante è attribuita al loro forte allineamento con i mutevoli stili di vita dei consumatori, ai frequenti cicli di acquisto e all'elevato appeal visivo. Il segmento beneficia di una domanda costante guidata dalle tendenze della moda, dalle variazioni stagionali e da una maggiore consapevolezza dello stile, che promuovono acquisti ripetuti e sostengono i consumi durante tutto l'anno. Abbigliamento e accessori si rivolgono a un'ampia fascia demografica, suddivisa in diverse fasce d'età, livelli di reddito e occasioni d'uso, il che li rende più resilienti rispetto alle categorie di nicchia. Inoltre, la facilità di presentazione di design, tessuti e combinazioni di stili aumenta il coinvolgimento dei consumatori e incoraggia gli acquisti d'impulso.
Si prevede che i generi alimentari raggiungeranno la crescita più rapida, con un CAGR del 12.38% fino al 2031. Questa crescita è trainata dalla loro natura essenziale, dall'elevata frequenza di consumo e dalla crescente preferenza per formati di acquisto convenienti. Il segmento beneficia di una domanda costante e ricorrente, che lo rende una categoria stabile ma in rapida espansione. La crescita è ulteriormente supportata dalla crescente adozione di prodotti alimentari confezionati e di marca, da un assortimento di prodotti migliorato e da una maggiore attenzione a qualità, sicurezza e durata di conservazione. I consumatori optano sempre più per soluzioni orientate alla praticità, come prodotti alimentari pronti da cuocere, pronti da mangiare e a porzioni controllate, accelerando la penetrazione della categoria. Inoltre, l'espansione di marchi privati, confezioni risparmio e offerte combinate ha migliorato la convenienza e l'accessibilità, mantenendo al contempo i margini di profitto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di mercato: il mobile colma il divario
Nel 2025, lo shopping online ha rappresentato il 72.10% della quota di mercato, affermandosi come canale leader grazie alla sua praticità, all'ampia gamma di prodotti e all'esperienza di acquisto fluida. Il passaggio al commercio al dettaglio digitale è stato trainato dalla crescente familiarità dei consumatori con le piattaforme online, dal miglioramento delle interfacce utente, dai consigli personalizzati e dai prezzi competitivi. Lo shopping online consente ai consumatori di confrontare i prodotti, accedere ad offerte esclusive e acquistare in qualsiasi momento, aumentando significativamente la frequenza di acquisto sia nelle categorie essenziali che in quelle discrezionali. A supporto di questa tendenza, l'India Brand Equity Foundation (IBEF) segnala che il numero di acquirenti online in India è aumentato da 140 milioni nel 2020 a quasi 260 milioni nel 2024, sottolineando la rapida crescita della base di consumatori digitali e il passaggio strutturale verso i canali online.
Si prevede che lo shopping da mobile crescerà a un tasso di crescita annuo composto (CAGR) del 12.02% fino al 2031, alimentato dall'adozione diffusa degli smartphone, dalla crescente penetrazione di internet mobile e dalla preferenza per gli acquisti tramite app. I consumatori sono sempre più attratti dallo shopping da mobile per la sua facilità d'uso, la velocità e la possibilità di acquistare sempre e ovunque, rendendolo particolarmente interessante per gli acquisti d'impulso e le transazioni frequenti e di basso valore. L'ascesa delle app di rivenditori e marketplace che offrono consigli personalizzati, sconti esclusivi e opzioni di pagamento semplificate ha ulteriormente favorito l'adozione. Inoltre, i progressi nelle tecnologie di pagamento mobile, come i portafogli digitali, UPI e le funzionalità di pagamento con un clic, hanno ridotto al minimo le barriere all'acquisto e rafforzato la fiducia dei consumatori.
Per tipo di pagamento: Guadagni digitali sulle carte
I pagamenti con carta hanno rappresentato il 46.25% della quota di transazioni nel 2025, mantenendo la loro posizione di metodo di pagamento più utilizzato grazie alla velocità, all'affidabilità e all'ampia accettazione nei canali di vendita al dettaglio online e offline. I consumatori preferiscono i pagamenti con carta per la loro facilità d'uso, le funzionalità di sicurezza avanzate come l'autenticazione a due fattori e la perfetta integrazione con piattaforme di e-commerce, applicazioni mobili e sistemi POS contactless. La popolarità dei pagamenti con carta è ulteriormente rafforzata dalla loro idoneità sia per transazioni di valore elevato che per quelle di routine. Inoltre, l'ampia disponibilità di carte di credito e di debito, unita a premi fedeltà, offerte di cashback e protezione dalle frodi, ha aumentato la fiducia dei consumatori e il loro utilizzo ripetuto. A supporto di questa tendenza, i dati di United Kingdom Finance indicano che nel Regno Unito sono state registrate quasi 2.21 miliardi di transazioni con carta di credito e di debito nell'agosto 2025, evidenziando la portata, la maturità e la continua dipendenza dai pagamenti basati su carta negli ecosistemi di vendita al dettaglio avanzati.
Si prevede che i pagamenti digitali cresceranno a un robusto CAGR del 12.41% fino al 2031, trainati dal rapido passaggio alle transazioni senza contanti e dall'adozione diffusa di ecosistemi finanziari incentrati sul digitale. I consumatori optano sempre più spesso per metodi di pagamento digitali come portafogli mobili, UPI, pagamenti basati su QR code e soluzioni di pagamento integrate nelle app, grazie alla loro velocità, praticità e alle funzionalità di sicurezza avanzate. Questa crescita è ulteriormente supportata dalla maggiore integrazione dei pagamenti digitali tra piattaforme di e-commerce, applicazioni di shopping mobile e ambienti di vendita al dettaglio omnicanale, consentendo esperienze di pagamento fluide e senza intoppi. I progressi nella crittografia, nella tokenizzazione e nell'autenticazione in tempo reale hanno inoltre rafforzato la fiducia dei consumatori, portando a volumi di transazione più elevati e a un maggiore utilizzo ripetuto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato di shopping da casa APAC
Nel 2025, l'area Asia-Pacifico rappresentava il 35.84% della quota di mercato, affermandosi come il principale contributore regionale. Questa posizione dominante è attribuita all'ampia base di consumatori digitali, alla rapida urbanizzazione e alla diffusa adozione di piattaforme di commercio online e mobile. La regione beneficia di un ecosistema retail dinamico, supportato dall'ampio utilizzo di smartphone, da una migliore accessibilità a Internet e dalla presenza di importanti marketplace di e-commerce che offrono un assortimento diversificato di prodotti a prezzi competitivi. I consumatori dell'area Asia-Pacifico mostrano un elevato coinvolgimento con i canali digitali, sia per gli acquisti essenziali che per quelli discrezionali, facilitato da una varietà di opzioni di pagamento e da un'infrastruttura logistica in rapida evoluzione. Inoltre, la solida base produttiva e la fitta rete di fornitori della regione consentono un'evasione degli ordini efficiente e frequenti aggiornamenti dei prodotti, rafforzando la sua leadership nel mercato globale.
Mercato dello shopping da casa in Medio Oriente
Si prevede che Medio Oriente e Africa raggiungeranno il CAGR regionale più rapido, pari all'11.79% entro il 2031. Questa crescita è trainata principalmente dalla rapida adozione degli smartphone, che sta superando la diffusione della banda larga fissa, e da una forte enfasi sulla trasformazione digitale. I governi della regione stanno promuovendo attivamente iniziative di digitalizzazione per modernizzare il commercio, i servizi finanziari e le infrastrutture pubbliche, accelerando l'adozione da parte dei consumatori dello shopping online e dei pagamenti digitali. Ad esempio, la Vision 2030 dell'Arabia Saudita si concentra sullo sviluppo dell'economia digitale, incoraggiando le transazioni senza contanti e promuovendo ecosistemi di vendita al dettaglio basati sulla tecnologia. Questi sforzi, uniti a una popolazione giovane e orientata al mobile e all'espansione delle soluzioni fintech, posizionano Medio Oriente e Africa come il mercato regionale in più rapida crescita durante il periodo di previsione.
Mercato di televendite del Nord America e dell'Europa
Il Nord America e l'Europa continuano a registrare una crescita costante, supportata da un'elevata maturità digitale, da ecosistemi di e-commerce consolidati e da una forte fiducia dei consumatori nelle piattaforme online e nei sistemi di pagamento digitali. In queste regioni, la crescita è trainata più dall'aumento della frequenza di acquisto, dall'integrazione omnicanale e dall'adozione di tecnologie di vendita al dettaglio avanzate, come la personalizzazione basata sull'intelligenza artificiale e la consegna in giornata, piuttosto che dalla prima adozione. I consumatori richiedono sempre più esperienze fluide sui canali online, mobile e fisici, spingendo i rivenditori a investire nell'ottimizzazione delle piattaforme e nell'efficienza logistica. Sebbene i tassi di crescita siano moderati rispetto ad altre regioni, il Nord America e l'Europa rimangono mercati strategicamente significativi grazie all'elevato valore delle transazioni, alla domanda di prodotti premium e alla continua innovazione nei modelli di commercio digitale.
Panorama normativo
Gli operatori di televendite si trovano ad affrontare un insieme eterogeneo di normative in materia di tutela dei consumatori, responsabilità delle piattaforme, sicurezza dei prodotti, pagamenti e commercio transfrontaliero, con l'UE che stabilisce alcuni dei requisiti operativi più rilevanti per i marketplace. Ai sensi del Digital Services Act (DSA) dell'UE, le piattaforme online di grandi dimensioni (VLOP), definite come quelle con oltre 45 milioni di utenti attivi mensili nell'UE, devono implementare obblighi rafforzati in materia di gestione del rischio, audit e tracciabilità dei venditori. Questi requisiti si ripercuotono sull'onboarding dei marketplace, sulla moderazione dei contenuti e sui controlli antifrode.
La conformità del commercio elettronico transfrontaliero si sta inasprendo, soprattutto per quanto riguarda i dati doganali e il trattamento delle importazioni di basso valore. Nel marzo 2026, il Parlamento europeo ha annunciato un accordo informale su un'importante riforma del Codice doganale dell'Unione, volta a tutelare il commercio elettronico e la sicurezza delle merci. L'aggiornamento include modifiche che equiparano le piattaforme e i venditori extra-UE agli importatori. Nel giugno 2026, la Commissione europea ha pubblicato le norme relative a un dazio doganale temporaneo fisso di 3 euro sulle importazioni di basso valore (fino a 150 euro) nell'UE, in vigore dal 1° luglio 2026, insieme a nuovi requisiti di comunicazione dei dati, come gli identificativi di prodotto per le spedizioni di basso valore (comunicazione volontaria dal 1° luglio 2026 e obbligatoria dal 1° novembre 2026). Ciò aumenta il carico di lavoro per la conformità dei venditori e dei marketplace transfrontalieri.
Panorama competitivo
Il mercato dell'home shopping mostra un livello moderato di concentrazione, con un mix di attori globali dominanti e una vasta gamma di operatori regionali e di nicchia. Tra le aziende chiave del mercato figurano Amazon.com Inc., Walmart Inc., Alibaba Group Holding Limited e Qurate Retail Inc. Questi importanti attori sfruttano la loro scala, le loro avanzate capacità logistiche e i solidi ecosistemi digitali per mantenere un vantaggio competitivo. La concorrenza nel mercato ruota attorno a fattori quali l'assortimento di prodotti, i prezzi, la velocità di consegna, l'esperienza del cliente e l'integrazione della tecnologia nei formati di acquisto online, mobile e televisivo. Sebbene le grandi piattaforme detengano una quota significativa del mercato, permangono opportunità di differenziazione attraverso offerte specializzate, focus regionale e modelli di evasione degli ordini innovativi, impedendo un eccessivo consolidamento del mercato.
Partnership strategiche, acquisizioni ed espansione dell'ecosistema sono fondamentali per le aziende che mirano a migliorare il coinvolgimento dei clienti e a sbloccare nuove fonti di reddito. Ad esempio, l'acquisizione di Vizio da parte di Walmart per 2.3 miliardi di dollari nel 2024 ha consentito all'azienda di competere in modo più efficace nel settore dei media al dettaglio, integrando la pubblicità direttamente nelle interfacce delle smart TV. Questa mossa è in linea con una tendenza più ampia del settore a monetizzare dati di prima parte, contenuti e punti di contatto con i consumatori oltre il commercio tradizionale. Inoltre, i principali attori continuano a investire in marchi privati, infrastrutture di distribuzione, analisi dei dati e piattaforme pubblicitarie per diversificare i flussi di reddito e aumentare la fidelizzazione dei clienti.
Nonostante il predominio degli operatori affermati, esistono opportunità significative in segmenti sottoserviti come l'approvvigionamento industriale B2B, la rivendita transfrontaliera di beni di lusso e la consegna di generi alimentari a domicilio. Questi settori presentano spesso sfide strutturali per gli operatori storici, tra cui reti di fornitori frammentate, contesti normativi complessi e requisiti operativi localizzati che ostacolano la scalabilità. Tali vincoli creano opportunità per piattaforme specializzate e operatori regionali di sviluppare soluzioni su misura che rispondano in modo più efficace alle esigenze specifiche dei clienti. Di conseguenza, si prevede che la concorrenza si intensificherà non solo tra le principali piattaforme globali, ma anche da parte di nuovi operatori agili che si rivolgono a questi segmenti di nicchia ad alta crescita, rimodellando gradualmente il panorama competitivo del mercato dell'home shopping.
Leader del settore dello shopping da casa
-
Amazon.com Inc.
-
Alibaba Group Holding Limited
-
Walmart Inc.
-
Gruppo QVC
-
JD.com Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: JD.com ha implementato su larga scala lo streaming live digitale con intelligenza artificiale durante il festival dello shopping 618, consentendo a decine di migliaia di commercianti di effettuare vendite in diretta con un minore sforzo produttivo. Ciò amplia la capacità di commercio in diretta per i venditori di nicchia e migliora la differenziazione della piattaforma attraverso il merchandising automatizzato.
- Dicembre 2025: Flipkart ha acquisito una quota di maggioranza in Minivet AI per sviluppare funzionalità di intelligenza artificiale generativa fondamentali per la scoperta e il coinvolgimento nell'e-commerce. Ciò supporta il passaggio a esperienze di acquisto visive e conversazionali che possono migliorare la conversione e la fidelizzazione nei percorsi di acquisto da casa guidati da app.
- Gennaio 2024: Walmart ha introdotto nuove funzionalità basate sull'intelligenza artificiale generativa, progettate per migliorare l'esperienza di acquisto e quella dei dipendenti, interpretando le intenzioni dei clienti e fornendo risposte più personalizzate. Il lancio rafforza l'attenzione competitiva verso la personalizzazione basata sull'IA e l'efficienza del servizio in ecosistemi di vendita al dettaglio digitali su larga scala.
Ambito del rapporto sul mercato globale degli acquisti da casa
L'home shopping è l'industria della vendita al dettaglio elettronica e dei canali di acquisti da casa, comprese società televisive e di e-commerce da miliardi di dollari, ordini postali tradizionali e rivenditori fisici.
Il mercato degli acquisti da casa è segmentato per tipologia e geografia. In base al tipo, il mercato è segmentato in televendite, e-commerce e acquisti da dispositivi mobili e altri tipi. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
| Generi alimentari | |||
| Abbigliamento e Accessori Moda | |||
| Calzature | |||
| Bellezza e cura personale | |||
| Mobili e decorazioni per la casa | |||
| Beni elettronici | |||
| Altro | Giocattoli, Giochi, | Libri, cancelleria, | Salute e benessere |
| Canali televisivi per lo shopping da casa |
| Shopping online |
| cellulare Shopping |
| Altro |
| Pagamenti con carta |
| Pagamenti digitali |
| Pagamenti in contanti |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Generi alimentari | |||
| Abbigliamento e Accessori Moda | ||||
| Calzature | ||||
| Bellezza e cura personale | ||||
| Mobili e decorazioni per la casa | ||||
| Beni elettronici | ||||
| Altro | Giocattoli, Giochi, | Libri, cancelleria, | Salute e benessere | |
| Per tipo di mercato | Canali televisivi per lo shopping da casa | |||
| Shopping online | ||||
| cellulare Shopping | ||||
| Altro | ||||
| Per tipo di pagamento | Pagamenti con carta | |||
| Pagamenti digitali | ||||
| Pagamenti in contanti | ||||
| Altro | ||||
| Per geografia | Nord America | Stati Uniti | ||
| Canada | ||||
| Messico | ||||
| Resto del Nord America | ||||
| Europa | Germania | |||
| Regno Unito | ||||
| Italia | ||||
| Francia | ||||
| Spagna | ||||
| Olanda | ||||
| Polonia | ||||
| Belgio | ||||
| Svezia | ||||
| Resto d'Europa | ||||
| Asia-Pacifico | Cina | |||
| India | ||||
| Giappone | ||||
| Australia | ||||
| Indonesia | ||||
| Corea del Sud | ||||
| Tailandia | ||||
| Singapore | ||||
| Resto dell'Asia-Pacifico | ||||
| Sud America | Brasile | |||
| Argentina | ||||
| Colombia | ||||
| Cile | ||||
| Perù | ||||
| Resto del Sud America | ||||
| Medio Oriente & Africa | Sud Africa | |||
| Arabia Saudita | ||||
| Emirati Arabi Uniti | ||||
| Nigeria | ||||
| Egitto | ||||
| Marocco | ||||
| Turchia | ||||
| Resto del Medio Oriente e dell'Africa | ||||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale degli acquisti immobiliari nel 2026?
Nel 2026 il mercato dell'acquisto da casa varrà 7.41 trilioni di dollari.
Qual è il tasso di crescita annuo composto previsto fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 12.05% nel periodo 2026-2031.
Quale segmento di prodotto sta crescendo più rapidamente?
Il settore alimentare registrerà il CAGR più alto, pari all'12.38%, entro il 2031, con la maturazione della logistica della catena del freddo.
Perché i pagamenti digitali stanno prendendo il sopravvento sulle transazioni con carta?
Gli obblighi di open banking e i pagamenti in tempo reale abbassano le commissioni dei commercianti, alimentando un CAGR del 12.41% per i pagamenti digitali.


