

Dimensioni e quota del mercato dei prestiti immobiliari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
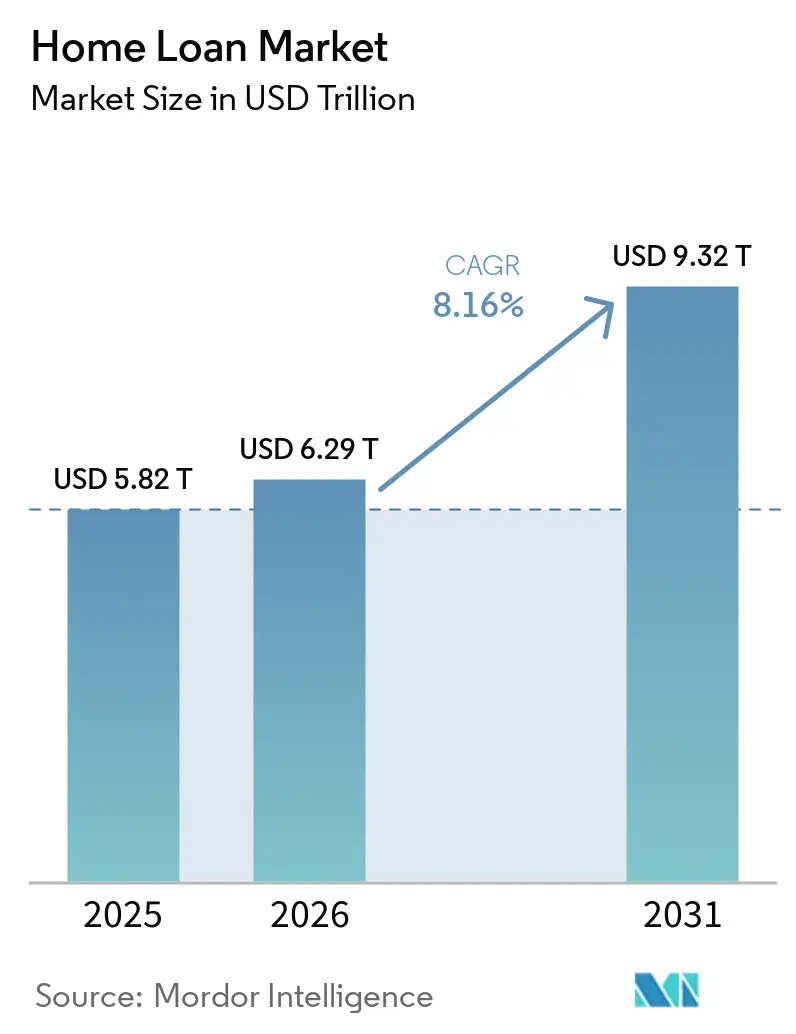
| Dimensione del mercato (2026) | 6.29 trilioni di dollari |
| Dimensione del mercato (2031) | 9.32 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 8.16% CAGR |
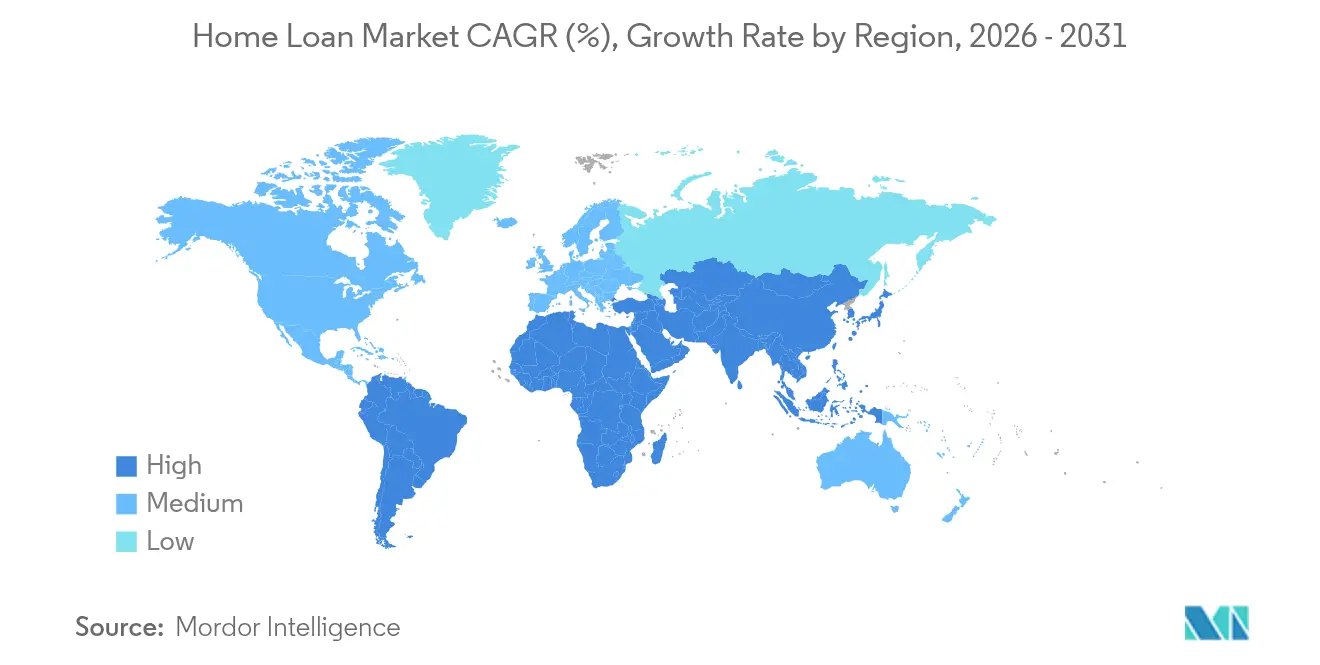
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
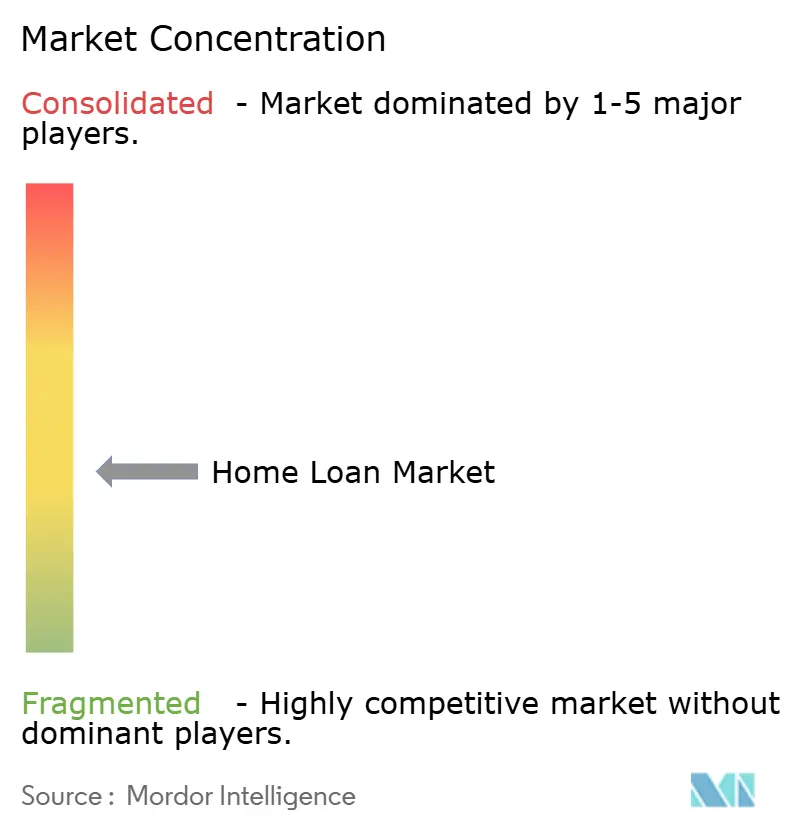
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prestiti immobiliari di Mordor Intelligence
Il mercato dei mutui ipotecari aveva un valore di 5.82 miliardi di dollari nel 2025 e si prevede che crescerà da 6.29 miliardi di dollari nel 2026 a 9.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.16% durante il periodo di previsione (2026-2031). La solida espansione demografica, la costante migrazione urbana e la rapida digitalizzazione dei flussi di lavoro relativi ai mutui continuano a mantenere i volumi annuali di erogazione in crescita, nonostante le condizioni monetarie restrittive. Gli istituti di credito che si avvalgono di tecnologie avanzate stanno riducendo i tempi di approvazione da settimane a giorni, abbassando i costi operativi e ampliando l'accesso al credito, soprattutto nelle regioni meno servite. I programmi governativi per l'edilizia abitativa a prezzi accessibili nei mercati emergenti, insieme agli incentivi legati ai criteri ESG per le abitazioni a basso consumo energetico, stanno ulteriormente ampliando la base totale di potenziali mutuatari. Al contempo, la mobilità transfrontaliera del lavoro e la ripresa della cartolarizzazione privata stanno aprendo nuove fonti di reddito per gli istituti di credito specializzati, compensando gli effetti negativi derivanti da tassi di interesse elevati e da norme macroprudenziali più stringenti.
Punti chiave del rapporto
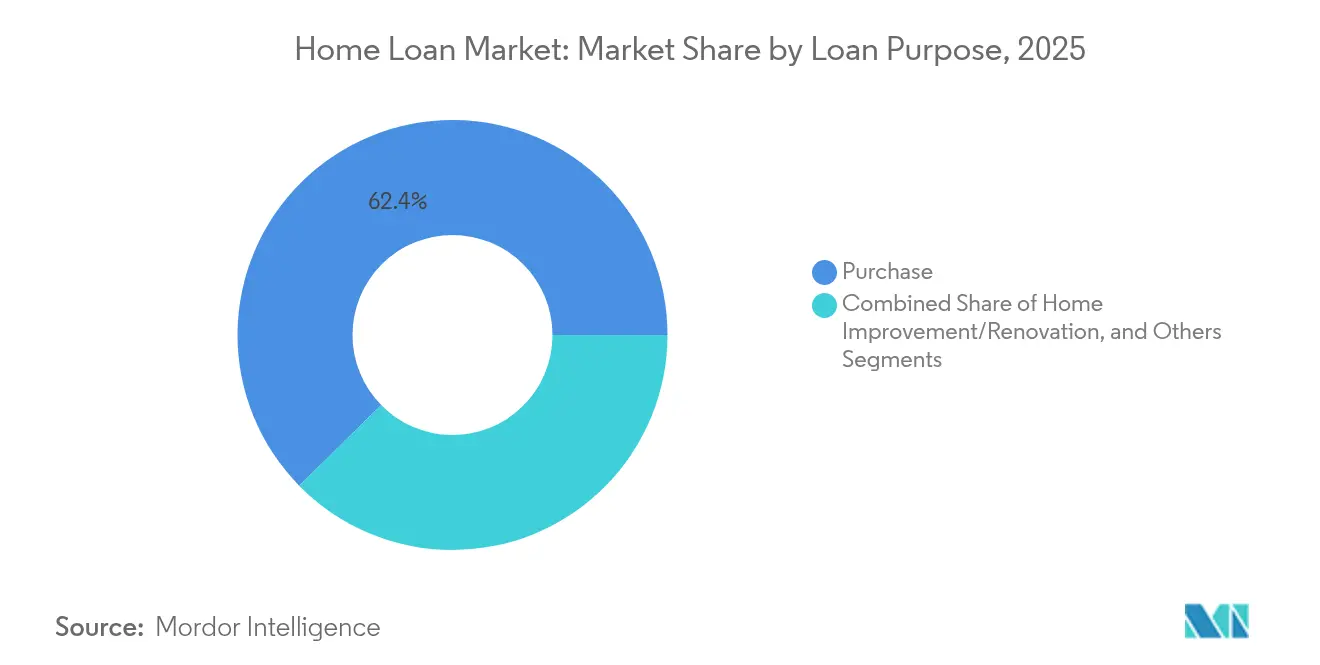
- In base alla finalità del prestito, i mutui per l'acquisto hanno dominato il mercato dei mutui immobiliari con il 62.36% nel 2025, con un CAGR del 8.91% fino al 2031.
- In base al fornitore, nel 66.81 le banche rappresentavano il 2025% del mercato dei mutui immobiliari; si prevede che i finanziatori alternativi registreranno il CAGR più rapido, pari al 14.84%, entro il 2031.
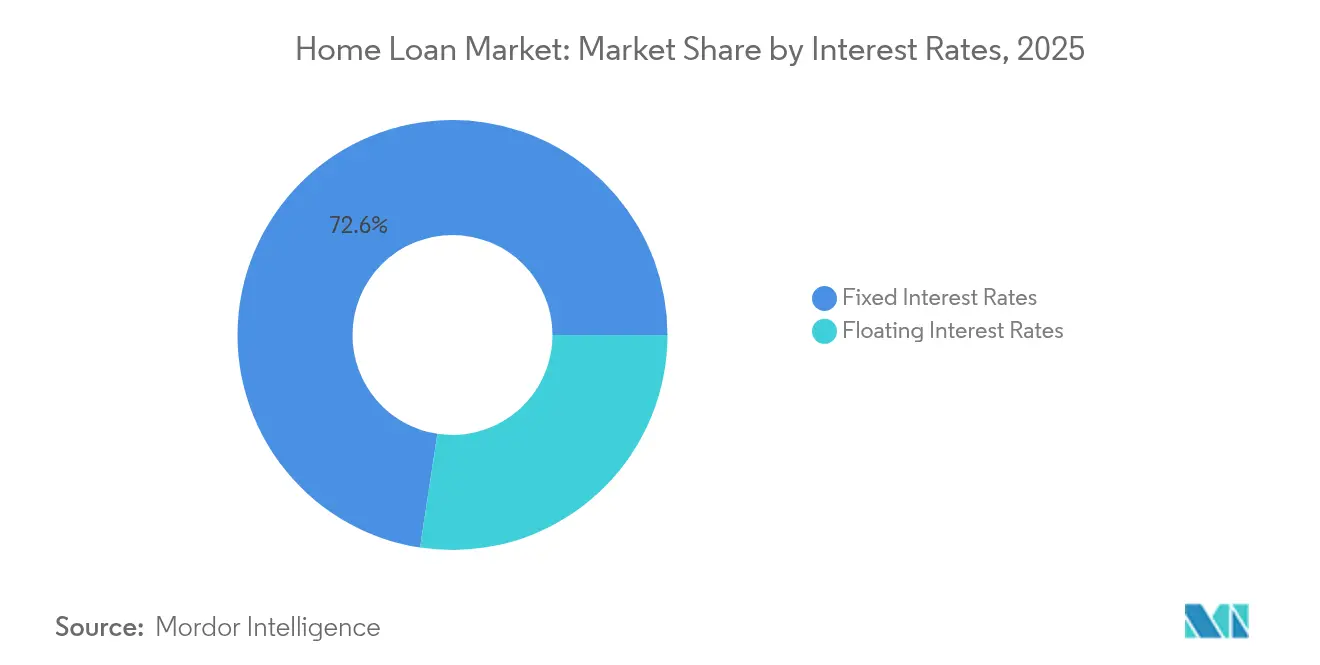
- Per tipologia di tasso d'interesse, i prodotti a tasso fisso hanno rappresentato il 72.59% del mercato globale dei mutui ipotecari nel 2025, mentre si prevede che il segmento a tasso variabile crescerà a un tasso annuo composto del 9.85%.
- In base alla durata del prestito, i prestiti con durata superiore a 20 anni hanno rappresentato il 48.58% del mercato dei mutui immobiliari nel 2025 e stanno aumentando a un CAGR del 9.12%.
- In termini geografici, nel 40.32 il Nord America ha mantenuto una quota del 2025% del mercato dei mutui immobiliari, mentre la regione Asia-Pacifico è destinata a crescere più rapidamente, con un CAGR del 9.86%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prestiti immobiliari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida ascesa delle piattaforme di mutui digitali | + 1.8% | Nord America, Europa, ricaduta globale | A breve termine (≤ 2 anni) |
| Il punteggio di credito basato sull'intelligenza artificiale amplia il bacino dei mutuatari | + 1.5% | Nord America, UE, Asia-Pacifico emergente | Medio termine (2-4 anni) |
| La spinta del governo verso un’edilizia abitativa a prezzi accessibili | + 2.2% | Asia-Pacifico, America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Accelerazione degli incentivi per le case ecologiche | + 1.1% | Europa, Nord America, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| La mobilità transfrontaliera della manodopera stimola la domanda di acquisto di case da parte degli espatriati | + 0.9% | Globale, concentrato nei principali centri finanziari | A breve termine (≤ 2 anni) |
| L'espansione della cartolarizzazione a marchio privato sta rilanciando la liquidità dei creditori | + 1.3% | Nord America, emergente in Europa e Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida ascesa delle piattaforme di mutui digitali
Gli originatori digitali riducono i cicli di richiesta fino a 20 volte, riducendo al contempo i costi di elaborazione di quasi l'80%, consentendo agli istituti di credito di fissare prezzi aggressivi e di migliorare comunque i margini. Raggiungono mutuatari in località in cui le reti di filiali sono antieconomiche, ampliando il mercato dei mutui immobiliari. Le analisi di marketing automatizzate riducono i costi di acquisizione e aumentano i tassi di conversione, supportando una crescita costante delle quote di mercato. Le integrazioni end-to-end con agenti, periti e agenzie immobiliari comprimono i tempi di chiusura, aumentando la produttività del settore. I feed continui, 24 ore su 7, XNUMX giorni su XNUMX, sullo stato delle richieste soddisfano le crescenti aspettative dei consumatori, riducendo i tassi di abbandono e stabilizzando i flussi di entrate.
Punteggio di credito basato sull'intelligenza artificiale amplia il bacino dei mutuatari
I modelli di apprendimento automatico elaborano lo storico degli affitti, i pagamenti delle utenze e il reddito della gig economy per valutare l'affidabilità creditizia al di là dei punteggi tradizionali, consentendo a segmenti precedentemente esclusi di qualificarsi in modo responsabile. I filtri antifrode in tempo reale migliorano i controlli del rischio, in linea con i requisiti normativi. La connettività aziendale sponsorizzata dal governo semplifica l'esecuzione sul mercato secondario, liberando capitale per ulteriori attività di origination. I chatbot con intelligenza artificiale acquisiscono i dati dei mutuatari in formati conformi a MISMO, riducendo l'inserimento manuale e velocizzando le approvazioni. Questo approccio è particolarmente vantaggioso per i liberi professionisti, ampliando l'effettivo mercato dei mutui immobiliari.
Spinta per l'edilizia abitativa a prezzi accessibili sostenuta dal governo
Iniziative ambiziose come il Pradhan Mantri Awas Yojana dell'India, che mira a 230 milioni di nuove unità entro il 2047, stanno garantendo un enorme flusso di domanda di mutui [1] World Bank Staff, “Housing for All by 2030,” World Bank Blogs, blogs.worldbank.org . Il programma del Kenya finanzia 250,000 unità all'anno attraverso un prelievo salariale dell'1.5%, creando strutture di affitto con riscatto prevedibili. Tassi di interesse agevolati e garanzie di credito riducono il rischio di prestito, incoraggiando banche e società di finanziamento immobiliare a espandersi. Sforzi analoghi in Brasile e Vietnam rafforzano le prospettive di crescita a lungo termine nelle regioni emergenti.
Accelerazione degli incentivi per le case ecologiche
I principali istituti di credito nel Regno Unito, in Germania e negli Stati Uniti offrono ora incentivi in termini di tasso o cashback per gli immobili che ottengono le migliori certificazioni di prestazione energetica. L'Inflation Reduction Act statunitense agevola l'economia attraverso crediti d'imposta sugli interventi di ammodernamento qualificanti, rendendo appetibili i pacchetti di finanziamento combinati. La ricerca che collega l'efficienza energetica a tassi di insolvenza più bassi aumenta ulteriormente l'interesse degli investitori per i titoli garantiti da ipoteche verdi. L'accesso a pool di finanziamento basati su criteri ESG consente agli istituti di credito di offrire prezzi competitivi, rispettando al contempo gli obiettivi di sostenibilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tassi di interesse persistentemente elevati | -2.8% | Nord America, Europa, ricaduta globale | A breve termine (≤ 2 anni) |
| Inasprimento delle regole macroprudenziali | -1.9% | Mercati sviluppati, che si estendono a selezionate economie emergenti | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi contro i rischi climatici nelle zone costiere | -1.2% | Regioni costiere in tutto il mondo, in particolare Nord America ed Europa | A lungo termine (≥ 4 anni) |
| I costi di conformità alla criminalità finanziaria mettono in difficoltà i prestatori con margini ridotti | -0.8% | Globale, impatto maggiore nei mercati sviluppati | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tassi di interesse persistentemente elevati
Il tasso fisso dei mutui a 30 anni negli Stati Uniti si è attestato sopra il 7% da gennaio 2025 e si prevede che rimarrà sopra il 6% fino al 2026, frenando l'accessibilità economica e i volumi di rifinanziamento. Pressioni simili sono visibili nel Regno Unito, dove la Banca d'Inghilterra ritarda tagli sostanziali dei tassi a causa dei persistenti timori sull'inflazione. Le medie dell'Eurozona sono salite a circa il 4% e i mutuatari canadesi si trovano ad affrontare shock nei pagamenti, poiché 300 miliardi di dollari di mutui saranno rinegoziati nel corso del prossimo anno. I tassi elevati scoraggiano i potenziali acquirenti e vincolano i proprietari esistenti a prestiti a cedola ridotta, riducendo i volumi di transazione e rallentando l'espansione del mercato dei mutui immobiliari.
Inasprimento delle regole macroprudenziali
Il limite di 4.5 volte il rapporto prestito/reddito in Canada, in vigore dal 2025, limita la capacità di indebitamento per chi acquista la prima casa a Toronto e Vancouver. Negli Stati Uniti, l'implementazione di Basilea III potrebbe innalzare i requisiti patrimoniali delle grandi banche al 25%, spingendo al rialzo i prezzi dei mutui [2] FDIC Staff, “Basel III end-game outline,” FDIC, fdic.gov . Le autorità di regolamentazione europee stanno innalzando gli ostacoli degli stress test, spingendo gli istituti di credito a limitare le esposizioni LTV elevate. Con l'aumento dei costi di conformità, gli istituti di credito più piccoli si ritirano, riducendo la concorrenza e limitando la disponibilità di credito, soprattutto per le famiglie a basso e medio reddito.
Analisi del segmento
Per scopo del prestito: i mutui di acquisto sostengono l'espansione
Il finanziamento per l'acquisto ha dominato il 2025 con una quota di mercato del 62.36% dei mutui immobiliari e si prevede che si espanderà a un CAGR dell'8.91% fino al 2031, a dimostrazione della persistente domanda da parte dei proprietari di immobili, nonostante l'aumento dei costi di finanziamento. L'immigrazione urbana, la crescente formazione di nuclei familiari e la crescente ricchezza della classe media nelle economie emergenti sono fattori determinanti. I prestiti per ristrutturazioni e migliorie stanno guadagnando terreno, poiché i proprietari di immobili sbloccano il capitale accumulato per finanziare interventi di efficientamento energetico, incoraggiati dai programmi di sussidi verdi. L'attività di rifinanziamento, che aveva registrato un'impennata durante i tagli dei tassi durante la pandemia, rappresenta ora una fetta modesta del mercato dei mutui immobiliari, poiché meno del 3% dei mutuatari in essere può rifinanziare economicamente ai tassi prevalenti. Gli istituti di credito stanno quindi riorientando gli investimenti tecnologici sull'efficienza del denaro per l'acquisto, sfruttando la sottoscrizione basata sull'intelligenza artificiale per concludere rapidamente le transazioni in mercati immobiliari competitivi.
Nelle città emergenti, la riduzione dell'importo medio dei prestiti, unita ai programmi di garanzia governativa, sta ampliando i portafogli degli istituti di credito e al contempo mitigando il rischio di credito. Al contrario, i prestiti per l'edilizia rimangono ciclici, riflettendo la fiducia degli sviluppatori e i quadri normativi locali. Le prospettive di crescita fino al 2031 restano più solide nei mercati in cui le iniziative di edilizia popolare si integrano con l'adozione dei prestiti digitali , segnalando un flusso costante e promettente per il mercato dei mutui immobiliari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore: le banche guidano, le sfide del fintech accelerano
Nel 2025, le banche tradizionali detenevano una quota del 66.81% del mercato globale dei mutui ipotecari, beneficiando di un basso costo di finanziamento tramite depositi che supporta offerte a tasso fisso competitive. Ciononostante, le fintech e le entità non bancarie si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 14.84%, spinte da piattaforme tecnologiche agili e vincoli di capitale meno stringenti. Le società di finanziamento immobiliare fungono da ponte tra i due modelli in mercati come quello indiano, dove l'IPO da 16 miliardi di dollari di Bajaj Housing Finance ha dimostrato la fiducia degli investitori nei finanziatori specializzati. Gli istituti di credito non bancari in Australia, il cui portafoglio complessivo ammonta a 74 miliardi di dollari, sono sulla buona strada per raddoppiare gli attivi entro cinque anni, a testimonianza della spinta globale verso canali di finanziamento alternativi. La quota del mercato globale dei mutui ipotecari attribuibile a questi segmenti emergenti è in aumento, poiché si rivolgono a lavoratori autonomi e profili di credito non ottimali, spesso trascurati dalle banche.
L'arbitraggio regolamentare e l'accesso alla cartolarizzazione contribuiscono a sostenere la traiettoria di crescita, mentre le partnership con piattaforme digitali riducono i tempi di approvazione. Le banche stanno rispondendo integrando la sottoscrizione automatizzata e adottando sistemi di erogazione dei prestiti cloud-native, ma il cambiamento culturale e le infrastrutture obsolete rimangono ostacoli. Entro il 2031, è probabile che il divario competitivo si riduca, tuttavia le basi di finanziamento diversificate e le specializzazioni di nicchia mantengono i finanziatori alternativi strutturalmente avvantaggiati in specifiche fasce di mutuatari all'interno del mercato dei mutui immobiliari.
Per tipo di tasso di interesse: dominanza fissa, ripresa variabile
I mutui a tasso fisso hanno dominato il 72.59% del mercato globale dei mutui per la casa nel 2025, poiché i consumatori cercavano rate prevedibili a fronte di aspettative di tassi volatili. La quota di mercato di questo segmento è elevata negli Stati Uniti, dove il tasso fisso a 30 anni è quasi standard. Al contrario, si prevede che i mutui a tasso variabile supereranno l'espansione complessiva con un CAGR del 9.85%, riflettendo la propensione degli istituti di credito a modificare il rischio di duration e la propensione dei mutuatari a scambiare gli sconti iniziali con la variabilità futura. In molti paesi dell'area dell'euro, i massimali e le strutture ibride che si rideterminano dopo cinque o dieci anni offuscano le classificazioni tradizionali, aggiungendo sfumature alle statistiche di mercato.
Le famiglie con prestiti a tasso variabile hanno ridotto la spesa discrezionale del 46%, a dimostrazione di ricadute macroeconomiche che le autorità di regolamentazione monitorano attentamente. Le soluzioni di copertura e la formazione dei mutuatari stanno diventando elementi di differenziazione, offrendo agli istituti di credito la possibilità di commercializzare nuovi prodotti a tasso variabile legati a tranche. Nell'orizzonte temporale di previsione, si prevede che sofisticati strumenti di trasferimento del rischio di tasso e siti di comparazione basati sulla tecnologia finanziaria aumenteranno l'accettazione da parte dei consumatori delle strutture a tasso variabile nel mercato dei mutui immobiliari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per durata del prestito: i termini estesi affrontano l'accessibilità economica
I prestiti con durata superiore a 20 anni rappresentavano il 48.58% della quota di mercato globale dei mutui immobiliari nel 2025 e stanno crescendo a un CAGR del 9.12%, poiché l'aumento dei prezzi supera la crescita del reddito, soprattutto nelle città di accesso globali. Le scadenze dei mutui pari o superiori a 30 anni stanno diventando comuni in Giappone, Regno Unito e Paesi Bassi, consentendo minori deflussi mensili ma prolungando il rischio di bilancio per gli istituti di credito. La tranche da 11 a 20 anni è più adatta alle fasce di reddito medio che cercano un accumulo di capitale più rapido, mentre i prodotti con durata ≤ 10 anni si rivolgono a mutuatari benestanti che mirano al risparmio sugli interessi.
Durate medie più lunghe comportano interessi più elevati lungo tutta la vita del prestito, ma stabilizzano anche i tassi di morosità riducendo l'onere delle rate mensili durante gli shock economici. I responsabili politici valutano questi vantaggi alla luce delle implicazioni sistemiche di un ammortamento più lento. Entro il 2031, l'interazione tra accessibilità economica, vigilanza regolamentare e propensione del mercato secondario per i titoli garantiti da ipoteca a lunga scadenza determinerà le scelte di durata del mutuo nel mercato dei mutui immobiliari.
Analisi geografica
Mercato dei mutui ipotecari in Nord America
Nel 40.32, il Nord America deteneva il 2025% della quota di mercato globale dei mutui immobiliari, sostenuta dal sistema di mercato secondario statunitense, in cui le garanzie Ginnie Mae continuano ad attrarre investimenti esteri dal 25 al 33% in titoli garantiti da ipoteca. Tassi elevati superiori al 7% e un inventario ridotto riducono il volume delle transazioni, come dimostra il 26% degli acquisti del 2024 conclusi in contanti. Il Canada si trova ad affrontare rinnovi per 300 miliardi di dollari nel 2025, mettendo a dura prova la resilienza delle famiglie con il progressivo esaurimento delle condizioni fisse sottoscritte nel 2020.
Mercato dei mutui immobiliari nella regione Asia-Pacifico
L'Asia-Pacifico è l'area geografica in più rapida crescita, con un CAGR previsto del 9.86%, poiché l'India registra il massimo degli ultimi 11 anni con 173,000 unità vendute nel primo semestre del 1 e prevede che il settore immobiliare triplicherà, raggiungendo 2024 miliardi di dollari entro il 1.5. La politica cinese di ridurre i tassi dei mutui di 2034 punti base e di abbassare l'acconto per le seconde case al 50% potrebbe apportare benefici a 15 milioni di famiglie. I mercati maturi come l'Australia vedono una domanda duratura legata all'elevata migrazione netta e alla scarsa offerta, mentre il Giappone punta sulla riqualificazione urbana per compensare il calo demografico.
Mercato europeo dei mutui immobiliari
L'Europa mostra una timida ripresa, con i prezzi nominali delle case nel quarto trimestre del 4 in aumento del 2024% su base annua, sebbene la divergenza sia netta: i prezzi in Germania sono scesi del 4.9%, mentre in Polonia sono aumentati del 7.1%. L'erogazione di mutui è calata a fronte di tassi medi del 13%, e i saldi in essere in Francia sono diminuiti dello 4%, attestandosi a 0.65 miliardi di euro entro la metà del 1.424. I Paesi Bassi prevedono un leggero calo dei tassi al 2024-3% entro la fine del 3.5, ma la continua carenza di offerta spinge il valore medio delle transazioni verso i 2025 euro.
Panorama competitivo
Il mercato dei mutui immobiliari sta attraversando una fase intensa di trasformazione e consolidamento tecnologico che sta ridefinendo i confini competitivi. Rocket Companies ha dato il via al mercato nel 2025, assorbendo Mr. Cooper per 9.4 miliardi di dollari e Redfin per 1.75 miliardi di dollari, creando una piattaforma che coniuga ricerca immobiliare, intermediazione, origination e servizi sotto lo stesso tetto. L'acquisizione di Guild Holdings da parte di Bayview Asset Management per 1.3 miliardi di dollari sottolinea la propensione del private equity per le operazioni di scala, mentre l'indiana Bajaj Housing Finance ha utilizzato i proventi della sua IPO di 16 miliardi di dollari per espandersi digitalmente nelle città di secondo livello.
Gli istituti di credito digitali si stanno differenziando per velocità e costi. I sottoscrittori, supportati dall'intelligenza artificiale, completano le decisioni in pochi minuti, consentendo alle aziende di offrire tassi più competitivi senza sacrificare la redditività. Piattaforme come TidalWave e Synergy One utilizzano rispettivamente l'apprendimento automatico e la blockchain per raggiungere nicchie poco servite, dai prestiti equitativi per mutuatari appartenenti a minoranze alle linee di credito tokenizzate su capitale immobiliare. HSBC Expat, nel frattempo, sta capitalizzando sui flussi di talenti globali integrando mutui transfrontalieri con funzionalità di copertura valutaria, imponendo commissioni premium a professionisti in mobilità internazionale.
Le banche tradizionali beneficiano ancora di finanziamenti a basso costo sui depositi, ma stanno correndo per modernizzare i sistemi legacy, spesso attraverso partnership o fusioni e acquisizioni selettive. Wells Fargo ha ampliato la sua portata digitale integrando un chatbot basato sull'intelligenza artificiale nel suo portale consumatori, mentre BNP Paribas ha investito in servizi cloud-native per ridurre i costi generali nei mercati europei a basso margine. I temi strategici, quindi, ruotano attorno a integrazione verticale, leadership tecnologica e specializzazione di segmento. Con i primi cinque originatori che controllano circa il 35% del volume globale, la rivalità rimane equilibrata; tuttavia, gli operatori che allineeranno al meglio agilità digitale, diversificazione dei finanziamenti e conformità normativa sono posizionati per superare il mercato più ampio dei mutui ipotecari entro il 2030.
Leader del settore dei prestiti immobiliari
Mutuo Rocket (Quicken Loans)
Wells Fargo & Co.
Bank of America Corporation
JPMorgan Chase & Co.
Citigroup Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Bayview Asset Management ha annunciato un accordo in contanti da 1.3 miliardi di dollari per l'acquisizione di Guild Holdings, proseguendo un'ondata di fusioni mirate alla crescita di dimensioni maggiori.
- Maggio 2025: l'India quota i suoi primi titoli garantiti da ipoteche residenziali, un traguardo che dovrebbe accrescere la liquidità del mercato dei capitali per i creditori locali.
- Marzo 2025: Rocket Companies accetta di acquisire Mr. Cooper Group per 9.4 miliardi di dollari in azioni, creando un portafoglio di servizi del valore di 2.1 trilioni di dollari e puntando a 500 milioni di dollari di efficienze annuali.
- Febbraio 2025: la FHFA ha pubblicato la sua norma definitiva che migliora l'accesso alla liquidità della Federal Home Loan Bank modificando il trattamento dei crediti non garantiti.
Ambito del rapporto sul mercato globale dei prestiti immobiliari
Il mercato globale dei prestiti immobiliari si riferisce al mercato finanziario in cui individui e famiglie prendono in prestito denaro da istituti finanziari per acquistare o rifinanziare proprietà residenziali. I prestiti immobiliari, noti anche come mutui, sono prestiti a lungo termine solitamente rimborsati in diversi anni o decenni. Il mercato dei prestiti immobiliari è segmentato in base al fornitore (banche, società di finanziamento immobiliare e altri), in base al tasso di interesse (tasso di interesse fisso e tasso di interesse variabile), in base alla durata (meno di 5 anni, 6-10 anni, 11-24 anni e 25-30 anni), in base all'area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, America Latina). Il rapporto offre dimensioni di mercato e previsioni per il mercato dei prestiti immobiliari in valore (miliardi di USD) per tutti i segmenti sopra indicati.
| Acquisto (nuovo/esistente) |
| Miglioramento/Ristrutturazione della casa |
| Altri (costruzione, rifinanziamento, ecc.) |
| Banche |
| Società finanziarie immobiliari |
| Altro |
| Tassi di interesse fissi |
| Tassi di interesse variabili |
| Meno o uguale a 10 anni |
| 11 - 20 anni |
| Più di 20 anni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per scopo del prestito | Acquisto (nuovo/esistente) | |
| Miglioramento/Ristrutturazione della casa | ||
| Altri (costruzione, rifinanziamento, ecc.) | ||
| Dal fornitore | Banche | |
| Società finanziarie immobiliari | ||
| Altro | ||
| Per tassi di interesse | Tassi di interesse fissi | |
| Tassi di interesse variabili | ||
| Per durata del prestito | Meno o uguale a 10 anni | |
| 11 - 20 anni | ||
| Più di 20 anni | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei mutui immobiliari?
Il mercato dei mutui immobiliari è valutato a 6.29 trilioni di dollari nel 2026 e si prevede che raggiungerà gli 9.32 trilioni di dollari entro il 2031.
Quale segmento di mercato dei prestiti è leader nel mercato dei mutui immobiliari?
I mutui per l'acquisto prevalgono con una quota di mercato del 62.36% nel 2025 e crescono a un CAGR del 8.91% fino al 2031.
Chi sono i principali fornitori nel settore dei prestiti immobiliari?
Nel 66.81 le banche detenevano una quota di mercato del 2025%, mentre la fintech e altri istituti di credito non bancari sono i fornitori in più rapida crescita.
Perché i mutui a lungo termine stanno diventando popolari?
I termini estesi di oltre 20 anni aiutano i mutuatari a gestire i costi abitativi più elevati riducendo le rate mensili, generando un CAGR del 9.12% in quel segmento.
Quale regione offre le maggiori prospettive di crescita per i mutui immobiliari?
Si prevede che la regione Asia-Pacifico sarà quella in più rapida crescita, con un CAGR del 9.86%, sostenuta da una robusta urbanizzazione e da iniziative governative in materia di edilizia abitativa.
In che modo i mutui verdi influenzano il mercato dei mutui immobiliari?
I prodotti di mutui verdi offrono prezzi preferenziali per le case a basso consumo energetico e attraggono investitori attenti ai criteri ESG, ampliando così sia la domanda dei mutuatari sia le opzioni di finanziamento dei finanziatori.


