

Dimensioni e quota del mercato dell'infusione domestica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
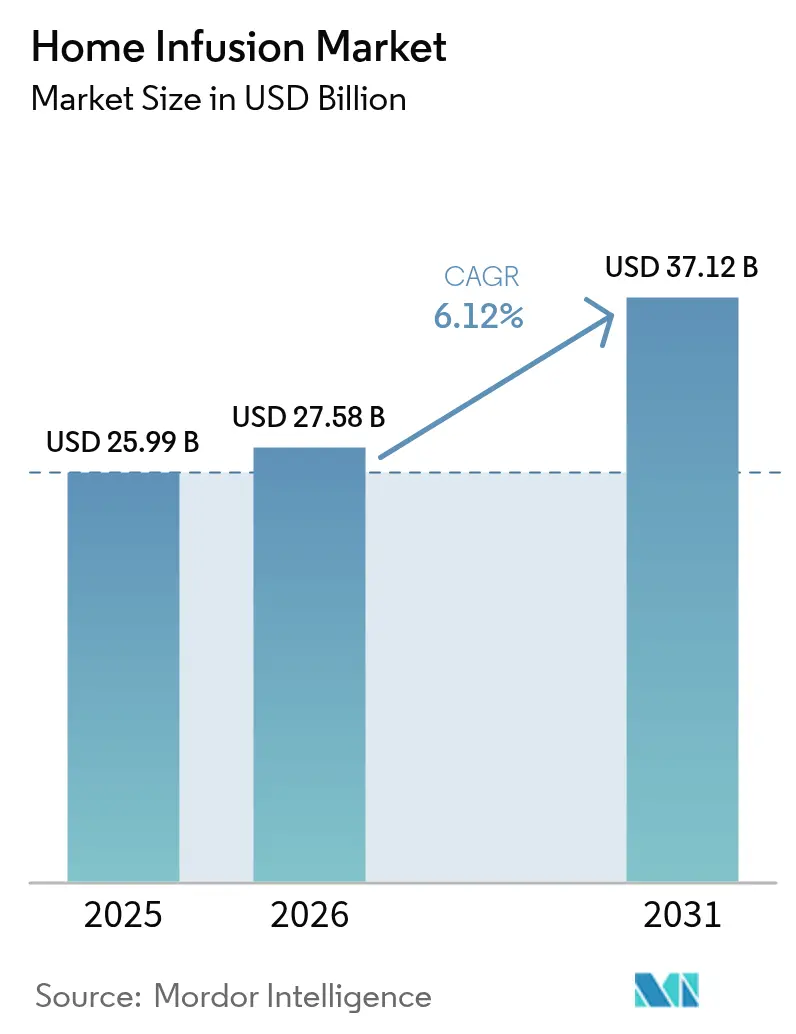
| Dimensione del mercato (2026) | 27.58 miliardo di dollari |
| Dimensione del mercato (2031) | 37.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'infusione domestica di Mordor Intelligence
Si stima che il mercato dell'infusione domiciliare nel 2026 raggiungerà i 27.58 miliardi di dollari, in crescita rispetto ai 25.99 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 37.12 miliardi di dollari, con un CAGR del 6.12% nel periodo 2026-2031. La crescita della domanda è radicata nella migrazione delle cure complesse dagli ospedali alle residenze, un cambiamento incoraggiato dal sussidio Medicare per l'infusione domiciliare e da analoghe riforme dei pagatori che ora rimborsano servizi professionali, attrezzature e forniture erogate a domicilio. Le innovazioni nelle pompe portatili, il monitoraggio basato sull'intelligenza artificiale e l'espansione delle pipeline di farmaci biologici ampliano ulteriormente le indicazioni cliniche gestibili al di fuori dei contesti istituzionali. Il Nord America rimane l'ancora di guadagno grazie alla solidità di strutture di rimborso consolidate e reti di fornitori nazionali; l'Asia-Pacifico, tuttavia, supera tutte le altre regioni, con la convergenza degli investimenti nelle infrastrutture sanitarie e del rapido invecchiamento della popolazione. La frammentazione del mercato persiste, con oltre 800 operatori indipendenti che creano opportunità di consolidamento che le società di private equity perseguono per assicurarsi vantaggi di scala nella copertura infermieristica, nell'acquisto di forniture e nell'implementazione della tecnologia. Ciononostante, i profili di fatturato ricorrenti e gli ottimi risultati clinici sostengono un'allocazione aggressiva del capitale da parte di grandi investitori strategici e investitori finanziari.
Punti chiave del rapporto
- Per prodotto, le pompe per infusione detenevano il 49.60% della quota di mercato dell'infusione domestica nel 2025, mentre si prevede che le pompe portatili cresceranno a un CAGR dell'10.7% fino al 2031.
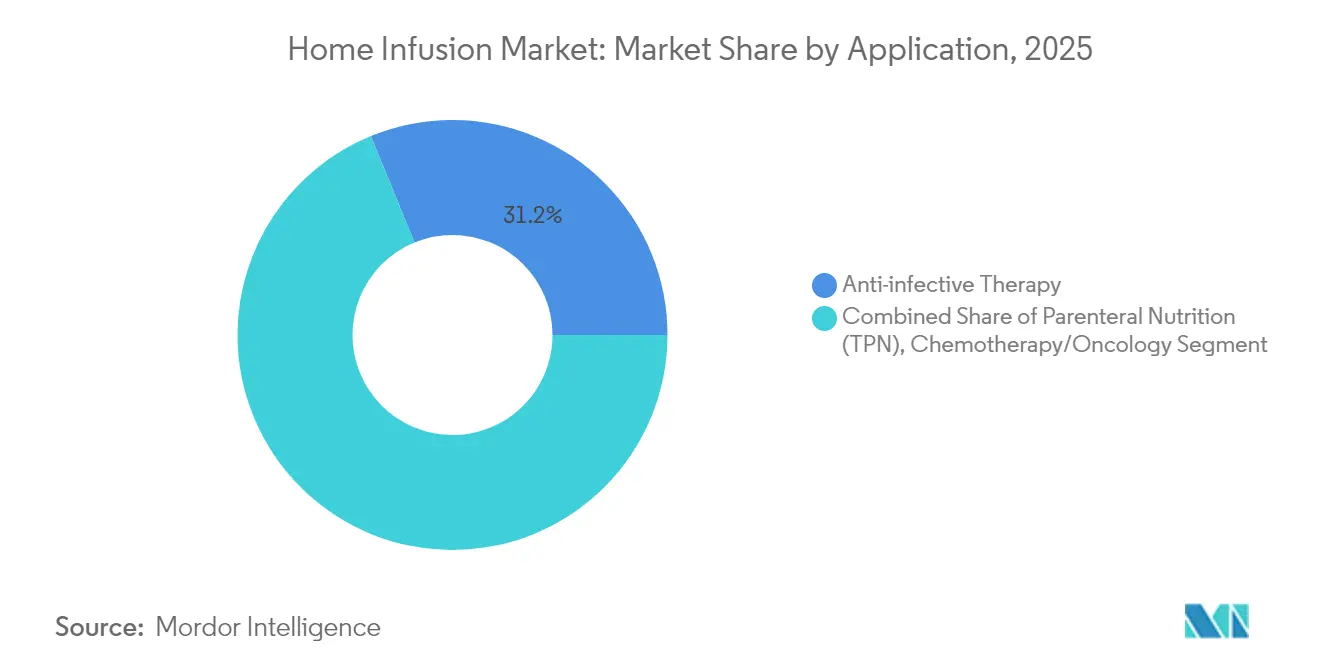
- Per applicazione, la terapia anti-infettiva ha registrato una quota di fatturato del 31.20% nel 2025; l'infusione di chemioterapia è destinata a crescere a un CAGR del 10.12% entro il 2031.
- Per utente finale, nel 2025 le strutture di assistenza domiciliare hanno rappresentato il 61.80% del mercato dell'infusione domiciliare, mentre si prevede che i centri di infusione ambulatoriali cresceranno a un CAGR del 9.41% nello stesso periodo.
- In termini geografici, nel 2025 il Nord America rappresentava il 51.85% del mercato dell'infusione domestica, mentre l'Asia-Pacifico dovrebbe registrare il CAGR regionale più elevato, pari al 8.74%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'infusione domestica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e onere delle malattie croniche | + 1.80% | Globale; il più alto in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Adozione dell'assistenza domiciliare per ridurre i costi ospedalieri | + 1.50% | Nord America ed Europa; diffusione in Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione del beneficio dell'infusione domiciliare di Medicare | + 1.20% | Stati Uniti; ricaduta in Canada | A breve termine (≤ 2 anni) |
| Crescita di biologici sottocutanei adatti alle pompe ambulatoriali | + 0.90% | Globale; più forte nei mercati sviluppati | Medio termine (2-4 anni) |
| Monitoraggio remoto delle pompe e manutenzione predittiva basati sull'intelligenza artificiale | + 0.60% | Prima il Nord America e l'Europa, poi l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumento dei finanziamenti di private equity per i centri di infusione ambulatoriali | + 0.40% | Nord America; mercati UE selezionati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione e carico di malattie croniche nella popolazione
L'invecchiamento rimodella le priorità dell'assistenza sanitaria: le Nazioni Unite prevedono che la coorte globale degli over 65 raggiungerà 1.6 miliardi entro il 2050. Due terzi di questi anziani vivranno in Asia, intensificando la domanda di terapie per malattie croniche che possano essere somministrate al di fuori degli ospedali. In Europa, i nuovi casi di cancro sono saliti a 3.2 milioni nel 2022, mentre la spesa per i trattamenti è raddoppiata, raggiungendo i 146 miliardi di euro nel 2023. Il carico clinico stimola l'adozione sostenuta di pompe portatili ed elastomeriche a supporto dell'immunoterapia, della nutrizione parenterale e dei regimi antibiotici a lungo termine. Gli stakeholder considerano il parto domiciliare preciso un contrappeso alla carenza di posti letto ospedalieri e alle pressioni di bilancio, consolidando le prospettive di crescita per il mercato dell'infusione domiciliare.
Adozione dell'assistenza domiciliare per ridurre i costi ospedalieri
Gli enti pagatori premiano sempre più l'erogazione a domicilio perché riduce i costi generali delle strutture, accorcia i ricoveri ospedalieri e migliora la soddisfazione del paziente. L'aggiornamento del 2025 sull'assistenza domiciliare ha aumentato del 2.7% i rimborsi Medicare per le agenzie di assistenza domiciliare, rafforzando la convenienza economica dello spostamento dei servizi di infusione dagli ospedali. Il COVID-19 ha accelerato questa migrazione e la spesa per le infusioni specialistiche è cresciuta del 38% nel 2023, una tendenza che si prevede continuerà con l'introduzione sul mercato di terapie cellulari e geniche ad alto costo [1] Centers for Medicare & Medicaid Services, “CY 2025 Home Health Prospective Payment System Final Rule,” cms.gov ] . Gli investimenti di private equity rispecchiano questi incentivi; la partecipazione di Court Square Capital Partners in Soleo Health sottolinea la fiducia finanziaria nelle piattaforme scalabili di infusione domiciliare. Man mano che i sistemi sanitari razionalizzano il mix di luoghi di cura, i fornitori di infusioni che dimostrano l'equivalenza dei risultati a un costo totale inferiore ottengono lo status di rete preferenziale.
Espansione del beneficio Medicare per l'infusione domiciliare
Da gennaio 2021, Medicare rimborsa servizi professionali, attrezzature e forniture per farmaci qualificati somministrati a domicilio. Le modifiche alla politica nel 2025 hanno fissato un'aliquota IVIG di 431.83 dollari, stabilendo un'economia prevedibile per le terapie immunologiche specialistiche. La struttura del benefit obbliga i fornitori a soddisfare parametri di qualità, stimolando investimenti in personale infermieristico qualificato, pompe intelligenti e documentazione elettronica. I pagatori commerciali e i programmi Medicaid statali si allineano in genere con i precedenti Medicare, producendo un effetto moltiplicatore che amplia i volumi indirizzabili per i fornitori accreditati. Di conseguenza, il mercato delle infusioni domiciliari acquisisce una solida struttura di rimborso che supporta l'espansione su larga scala.
Aumento dei finanziamenti di private equity per i centri di infusione ambulatoriale
Gli sponsor finanziari considerano i centri di infusione come asset a bassa infrastruttura con flussi di cassa prevedibili. Il capitale di rischio in crescita alimenta la costruzione di nuove strutture e le acquisizioni "tuck-in" che ampliano i contratti con i pagatori e i portafogli terapeutici. Questa strategia è più evidente negli Stati Uniti, dove le piattaforme di roll-up assemblano reti regionali per acquisire volumi di farmaci biologici specialistici. Alcuni mercati europei mostrano una trazione simile, poiché le riforme dei pagatori premiano le strutture non ospedaliere. Gli afflussi di capitale accorciano i cicli di adozione della tecnologia e aumentano la competitività, spingendo il mercato dell'infusione domiciliare verso la modernizzazione.
Tabella di impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione e manutenzione delle pompe di infusione | -0.80% | Globale; acuto nei mercati emergenti sensibili ai prezzi | Medio termine (2-4 anni) |
| Eventi avversi e richiami correlati ai dispositivi | -0.60% | Globale; focus normativo in Nord America, Europa | A breve termine (≤ 2 anni) |
| La carenza di infermieri domiciliari limita la capacità | -1.10% | Nord America ed Europa; visibile in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Regole frammentate per i pagatori che ritardano il rimborso | -0.70% | Stati Uniti; variabile nell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione e manutenzione delle pompe per infusione
Le pompe avanzate uniscono la precisione meccanica a un software complesso, aumentando il fabbisogno di capitale iniziale e i costi di manutenzione continua. Gli operatori più piccoli faticano a finanziare i modelli intelligenti più recenti, incoraggiando la partnership con società di ingegneria terze come Prescott, acquisita da Morgan Stanley Capital Partners per migliorare i tempi di attività dei dispositivi presso le sedi dei fornitori. Le richieste normative per patch di sicurezza informatica e convalida del firmware aggiungono spese ricorrenti che solo le aziende su larga scala possono assorbire prontamente. Di conseguenza, gli ostacoli ai costi rallentano la tecnologia, i tassi di aggiornamento nei mercati emergenti e intensificano la pressione di consolidamento nelle aree geografiche mature.
Eventi avversi e richiami correlati al dispositivo
I richiami di prodotti mettono a repentaglio la fiducia dei medici e comportano costi logistici. Nell'aprile 2025, la FDA ha ammonito ICU Medical per modifiche software apportate senza la dovuta autorizzazione 510(k), segnalando una rigorosa supervisione delle modifiche post-commercializzazione che potrebbero influire sulle prestazioni delle pompe. I fornitori devono allocare risorse per tracciare i numeri di serie, riqualificare il personale e sostituire i dispositivi per conformarsi alle azioni correttive, tutte azioni che incidono sui margini operativi. La pubblicità negativa può anche compromettere i rapporti con i finanziatori, frenare temporaneamente la domanda di apparecchiature e limitare il mercato dell'infusione domiciliare.
Analisi del segmento
Per prodotto: le pompe guidano l'adozione in tutte le modalità di consegna
Le pompe per infusione hanno rappresentato il 49.60% del fatturato del 2025, consolidando il loro ruolo di pilastro dell'accuratezza del dosaggio domiciliare. Si prevede che i modelli portatili, apprezzati per il design compatto e le interfacce intuitive, registreranno un CAGR dell'10.7% entro il 2031. Il mercato dell'infusione domiciliare per le pompe portatili è quindi destinato a espandersi molto più rapidamente rispetto ai modelli tradizionali ad alto volume, che continuano a servire i pazienti dimessi con esigenze di idratazione o nutrizione ad alto flusso. Le pompe elastomeriche, che funzionano senza alimentazione esterna, ottengono il supporto dei medici nella terapia antimicrobica ambulatoriale grazie a un comprovato risparmio sui costi di 4,031 euro per episodio quando vengono implementati programmi di ricarica. Le funzioni di connettività intelligente differenziano ulteriormente le unità premium consentendo ai medici di regolare i parametri da remoto e di creare percorsi di controllo che soddisfino le verifiche degli enti pagatori. Materiali di consumo come set EV e filtri antimicrobici cavalcano l'onda della base installata, generando flussi di entrate ricorrenti che rafforzano i modelli finanziari dei produttori.
La crescita si riflette anche sulle categorie di farmaci complementari. Le unità di analgesia controllate dal paziente migliorano il recupero postoperatorio a domicilio allineando il dosaggio degli oppioidi ai punteggi del dolore in tempo reale, riducendo così i ricoveri ospedalieri. Le pompe per insulina combinano il rilevamento continuo del glucosio con algoritmi a circuito chiuso; i primi dati mostrano un miglioramento del controllo glicemico, ma l'adozione è in ritardo a causa del costo del dispositivo e dei requisiti di formazione dei pazienti. Gli aggiornamenti software rimangono un punto critico a livello normativo: l'avviso della FDA dell'aprile 2025 a ICU Medical esemplifica le aspettative di conformità che i produttori devono soddisfare quando migliorano le interfacce utente o i protocolli wireless. Nel complesso, l'innovazione di prodotto sostiene la crescita del fatturato, rafforzando il peso competitivo delle aziende in grado di integrare l'affidabilità elettromeccanica con l'analisi cloud.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: lead anti-infettivi, l'oncologia accelera
La terapia antinfettiva continua a rappresentare il 31.20% del fatturato totale, poiché i programmi di terapia antimicrobica parenterale ambulatoriale stanno diventando standard nei percorsi di dimissione delle strutture di terzo livello. La quota di mercato dell'infusione domiciliare di antinfettivi riflette una domanda stabile di regimi a lungo termine per il trattamento di osteomielite, endocardite e infezioni resistenti del tratto urinario. L'adozione è più pronunciata in Nord America e in Europa, dove i protocolli di gestione degli antibiotici supportano il monitoraggio domiciliare tramite consulenze di telemedicina. Allo stesso tempo, l'infusione di chemioterapia si distingue come l'indicazione in più rapida espansione, con una crescita prevista del 10.12% annuo fino al 2031. Gli anticorpi monoclonali sottocutanei e le terapie mirate che richiedono un dosaggio mensile o trimestrale si allineano perfettamente al desiderio dei pazienti di evitare i contesti ospedalieri; LEQEMBI di Eisai illustra questo cambiamento di paradigma.
La nutrizione parenterale rimane essenziale per la sindrome dell'intestino corto e la cachessia oncologica, mentre la terapia idratante sta guadagnando terreno per la gestione dell'insufficienza cardiaca cronica e della disidratazione geriatrica. I segmenti del dolore e dell'analgesia traggono vantaggio dalle pompe dosatrici on-demand che riducono l'esposizione sistemica agli oppioidi. Le applicazioni endocrinologiche come l'infusione continua di insulina sono individuate come una frontiera sottosfruttata: solo una frazione dei diabetici idonei utilizza le pompe, nonostante i documentati miglioramenti dell'HbA1c. I farmaci biologici specialistici per le immunodeficienze primarie e le malattie rare incrementano il profilo dei ricavi a lungo termine, imponendo prezzi premium che compensano il basso numero di pazienti. Poiché ogni indicazione impone stabilità, sterilità e parametri di monitoraggio specifici, i fornitori specializzati in terapie complesse spesso si assicurano partnership di rete durature.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: dominio della casa, slancio centrale
L'ambiente domestico ha contribuito per il 61.80% al fatturato del 2025, a dimostrazione della persistente preferenza dei pazienti per un ambiente familiare e per il supporto dei caregiver. Le dimensioni del mercato dell'infusione domiciliare, legate all'ambiente domestico, traggono vantaggio dalla parità di rimborso con i reparti ambulatoriali ospedalieri e dagli esiti positivi dei pazienti monitorati tramite diari elettronici dei sintomi. I centri di infusione ambulatoriali, sebbene ancora più piccoli in termini assoluti, sono sulla buona strada per un CAGR del 9.41%. Sono apprezzati da oncologi e reumatologi che cercano ambienti clinici controllati senza i costi generali delle strutture di degenza. Le approvazioni della FDA per oltre 30 terapie cellulari e geniche amplificano la domanda di centri dotati di sale a pressione negativa e protocolli di gestione avanzati, stimolando l'ammodernamento delle strutture nei corridoi metropolitani.
I reparti ambulatoriali ospedalieri mantengono la loro rilevanza per i pazienti ad alta acuità che necessitano di un supporto immediato con il carrello di emergenza o di sorveglianza radiologica. Le farmacie specializzate continuano a integrare le sale infusionali per acquisire valore verticale nella dispensazione di farmaci biologici ad alto costo. Option Care Health, che gestisce 177 sedi negli Stati Uniti, dimostra come l'ampiezza geografica sia alla base delle garanzie di livello di servizio e si traduca in una crescita del fatturato del 16.3% nel primo trimestre del 1. Il consolidamento dei centri di medie dimensioni tramite private equity accelera la densità della rete, aumentando la leva negoziale dei pagatori e promuovendo protocolli clinici standardizzati. I fornitori procedono collettivamente verso modelli di assistenza ibridi, assegnando ogni terapia alla struttura più conveniente e appropriata per il paziente.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America detiene il 51.85% del fatturato globale, grazie al solido programma di infusione domiciliare di Medicare e a una fitta rete di fornitori accreditati. Secondo gli analisti politici, solo gli Stati Uniti potrebbero reindirizzare fino a 265 miliardi di dollari di spesa per le strutture sanitarie verso l'ambito domiciliare entro il 2025, offrendo al mercato dell'infusione domiciliare un margine di espansione senza pari. I sistemi provinciali canadesi adottano strategie di migrazione assistenziale simili, mentre le compagnie assicurative private messicane introducono pacchetti di infusione domiciliare per attrarre la crescente classe media. I produttori di dispositivi danno priorità ai prodotti certificati UL e alle funzionalità di sicurezza informatica per allinearsi ai rigorosi requisiti della FDA e di Health Canada, che a loro volta alimentano la fiducia dei medici.
L'area Asia-Pacifico registra il CAGR regionale più rapido, pari all'8.74% fino al 2031. Il rapido invecchiamento della popolazione, la crescente prevalenza di malattie croniche e gli investimenti infrastrutturali nell'ambito della strategia sanitaria della Banca Asiatica per gli Investimenti nelle Infrastrutture costituiscono una potente triade di fattori di crescita. La politica cinese "Healthy China 2030" potenzia le modalità di assistenza domiciliare per le malattie croniche, creando un mercato potenziale che attrae sia i produttori locali di pompe che le multinazionali. Il Giappone, già una società ultra-anziana, amplia il suo programma assicurativo a lungo termine per sovvenzionare il noleggio di apparecchiature per infusione, mentre la Corea del Sud è pioniera nella supervisione delle pompe basata sull'intelligenza artificiale attraverso reti 5G a livello nazionale. Nell'Asia meridionale e sud-orientale, i poli di produzione farmaceutica in India e Singapore localizzano le catene di approvvigionamento, riducendo i dazi all'importazione e accorciando i tempi di consegna.
L'Europa presenta eterogeneità nei rimborsi, ma beneficia delle approvazioni centralizzate dei farmaci da parte dell'Agenzia Europea per i Medicinali. Germania e Francia implementano formulari nazionali per l'infusione domiciliare sotto l'egida dell'assicurazione sociale; il Servizio Sanitario Nazionale del Regno Unito sperimenta la "chemioterapia extraospedaliera" che sfrutta le agenzie infermieristiche locali. I paesi dell'Europa meridionale e orientale sono in ritardo a causa di vincoli di bilancio, sebbene i fondi regionali dell'UE sovvenzionino occasionalmente l'adozione della sanità digitale.
Il Medio Oriente e l'Africa rimangono paesi emergenti ma promettenti. I paesi del Consiglio di Cooperazione del Golfo, guidati da Arabia Saudita ed Emirati Arabi Uniti, investono in ecosistemi di smart hospital e assistenza domiciliare alimentati da un'elevata penetrazione della banda larga. L'Africa subsahariana vede sporadici programmi pilota per la terapia domiciliare dell'HIV e della tubercolosi, ma le carenze infrastrutturali e i divari nei rimborsi ne limitano la portata. In Sud America, Brasile e Argentina sono all'avanguardia nell'adozione, spinti dai cambiamenti demografici e dall'espansione delle assicurazioni private. La volatilità valutaria, tuttavia, fa aumentare i prezzi delle apparecchiature, rendendo necessarie soluzioni di finanziamento creative come il leasing da parte dei fornitori e i contratti basati sui risultati.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
La regolamentazione dell'infusione domiciliare è definita dai controlli sui dispositivi medici per le pompe e dalle normative degli enti pagatori che regolano i servizi professionali a domicilio. Negli Stati Uniti, le pompe per infusione (incluse le pompe con controller alternativo ai sensi del 21 CFR 880.5730) sono generalmente dispositivi di Classe II soggetti a controlli speciali e le pompe connesse sono soggette a un maggiore controllo per quanto riguarda la documentazione sulla sicurezza informatica ai sensi della sezione 524B del FD&C Act. La supervisione della FDA si estende anche alle modifiche software post-commercializzazione, come evidenziato dall'avvertimento della FDA dell'aprile 2025 a ICU Medical in merito alle modifiche software effettuate senza la dovuta autorizzazione 510(k).
I requisiti relativi alla gestione della qualità e alla valutazione della conformità continuano a convergere nei principali mercati. La FDA ha emanato una norma definitiva nel febbraio 2024 per armonizzare il proprio Regolamento sui sistemi di qualità dei dispositivi medici con la norma ISO 13485:2016, con l'entrata in vigore del quadro normativo armonizzato il 2 febbraio 2026. L'Unione Europea continua ad attuare il Regolamento (UE) 2017/745 (MDR) sulla sicurezza dei dispositivi medici e la valutazione della conformità (in vigore dal 2026). Per quanto riguarda i servizi, il CMS stabilisce le condizioni e le strutture di pagamento di Medicare che influenzano quali terapie infusionali sono ammissibili alla somministrazione domiciliare, e gli enti di accreditamento per la terapia infusionale domiciliare devono mantenere standard che soddisfino o superino i requisiti Medicare applicabili, come determinato dal CMS.
Analisi della catena del valore
La catena del valore dell'infusione domiciliare comprende (1) i produttori di farmaci e prodotti biologici che forniscono terapie specialistiche, (2) i produttori di dispositivi e i fornitori di componenti che forniscono pompe per infusione, set per somministrazione endovenosa e accessori, (3) le farmacie specializzate e i fornitori di infusioni domiciliari che preparano, dispensano e coordinano l'assistenza, (4) le reti di supporto infermieristico e clinico che forniscono somministrazione e monitoraggio a domicilio e (5) i partner della catena del freddo e della logistica dell'ultimo miglio che distribuiscono farmaci termosensibili e materiali monouso ai pazienti. L'architettura del rimborso, in particolare le regole di pagamento CMS per la terapia di infusione domiciliare per i farmaci idonei che richiedono una pompa per infusione esterna, influenza il modo in cui i fornitori raggruppano servizi professionali, noleggio di apparecchiature e forniture in episodi di cura commercialmente redditizi.
I principali punti critici riguardano la continuità dell'approvvigionamento e la volatilità dei costi dei componenti monouso e della manutenzione dei dispositivi. Fonti del settore descrivono una persistente pressione inflazionistica, ritardi nella produzione e limitazioni nell'approvvigionamento di materie prime (tra cui silicone e materie prime derivate dal petrolio) che possono ridurre la disponibilità di materiali di consumo ad alto tasso di rotazione, mentre le interruzioni dei trasporti amplificano la variabilità dei tempi di consegna. Il consolidamento influenza anche la contrattazione a monte e la resilienza delle scorte; ad esempio, l'acquisizione di Smiths Medical da parte di ICU Medical nel luglio 2024 ha ampliato la gamma di prodotti per la terapia infusionale e può modificare il potere contrattuale degli acquirenti, la standardizzazione delle pompe e la copertura dei servizi nelle reti di assistenza.
Panorama competitivo
Il mercato dell'infusione domiciliare conta oltre 800 aziende indipendenti, a testimonianza di una barriera d'ingresso storicamente bassa per farmacie e agenzie infermieristiche autorizzate. I leader di mercato sfruttano l'integrazione verticale, possedendo farmacie galeniche, flotte logistiche e pool di infermieri per proteggere i margini dalla compressione dei rimborsi. Anche la differenziazione tecnologica garantisce vantaggi competitivi; BrightSpring Health Services ha aumentato le prescrizioni di infusioni e farmaci specialistici del 22% tra dicembre 2023 e dicembre 2024 integrando la prescrizione elettronica, la tele-farmacia e il monitoraggio della terapia basato sull'intelligenza artificiale [3] BrightSpring Health Services, “2024 Year-End Operational Update,” brightspringhealth.com.
Gli sponsor di private equity accelerano il consolidamento, attuando strategie di roll-up che aggregano gli operatori regionali in piattaforme nazionali o multistatali. Questi investitori iniettano capitale per l'aggiornamento del parco pompe, il rafforzamento della sicurezza informatica e l'analisi dei contratti con i pagatori, aumentando così la sofisticatezza operativa. Produttori di dispositivi come Becton Dickinson, che ha annunciato una separazione aziendale per concentrarsi sulla somministrazione di farmaci e sul monitoraggio avanzato, si tutelano dalla mercificazione delle pompe raggruppando servizi software e dashboard di analisi.
Tra i disruptor emergenti figurano farmacie specializzate che integrano sale infusionali per acquisire ricavi ad alto margine derivanti da farmaci orfani e startup med-tech che offrono manutenzione predittiva per le pompe. L'intensità competitiva rimane elevata, ma si orienta verso realtà di grandi dimensioni in grado di resistere al controllo normativo, alla carenza di personale infermieristico e alle esigenze di sicurezza informatica.
Leader del settore dell'infusione domestica
Opzione Cura Salute
Coram CVS Health
Baxter International
Fresenius Kabi
ICU Medical
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Coram CVS Specialty Infusion Services è passata a imballaggi riciclabili e compostabili per i farmaci termosensibili nelle farmacie di Mendota Heights (Minnesota), Malvern (Pennsylvania) e San Diego. Questo cambiamento riduce la dipendenza dai materiali in EPS tradizionali e modifica le operazioni di distribuzione della catena del freddo, con conseguenti ripercussioni sui costi di servizio e sull'esperienza di consegna al paziente.
- Agosto 2025: Option Care Health ha stretto una partnership strategica con Quince Therapeutics per supportare la somministrazione del principale farmaco di Quince, eDSP, attraverso servizi di infusione domiciliare specializzati. L'accordo amplia la presenza dei servizi terapeutici di Option Care Health per i programmi specialistici emergenti e rafforza il ruolo delle reti nazionali di infusione domiciliare nei percorsi che vanno dalla sperimentazione clinica alla commercializzazione.
- Gennaio 2024: Option Care Health ha annunciato una partnership pluriennale con Palantir Technologies per implementare la piattaforma di intelligenza artificiale di Palantir nella pianificazione dei turni del personale infermieristico, nell'inserimento dei pazienti e nella gestione della catena di approvvigionamento. L'iniziativa formalizza l'ottimizzazione digitale dei flussi di lavoro a livello aziendale, affrontando i vincoli di capacità del personale infermieristico e migliorando al contempo il coordinamento di pompe, forniture e consegne di farmaci.
Ambito e metodologia
La terapia infusionale domiciliare prevede la somministrazione endovenosa o sottocutanea di farmaci o prodotti biologici a un individuo a casa. I componenti necessari per eseguire l’infusione domiciliare includono il farmaco, l’attrezzatura e le forniture.
Il mercato della terapia per infusione domiciliare è segmentato per prodotti, applicazioni e area geografica. Per prodotto, il mercato è segmentato in set per pompe per infusione, accessori e materiali di consumo. In base alle applicazioni, il mercato è segmentato in nutrizione parenterale totale, terapia antinfettiva, nutrizione enterale, terapia idratante, chemioterapia, IVIG/prodotti farmaceutici specialistici e altre applicazioni). Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni del mondo.
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Pompe di infusione | Pompe di grande volume |
| Pompe a siringa | |
| Pompe elastomeriche | |
| Pompe per insulina | |
| Pompe per analgesia controllata dal paziente (PCA) | |
| Set di amministrazione IV | |
| Accessori e monouso |
| Terapia antinfettiva |
| Nutrizione Parenterale (NPT) |
| Chemioterapia/Oncologia |
| Terapia di idratazione |
| Gestione del dolore e dell'analgesia |
| Endocrinologia |
| Altre applicazioni |
| Impostazioni di assistenza domiciliare |
| Centri di infusione ambulatoriale |
| Ambulatori Ospedalieri |
| Farmacie specializzate |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Pompe di infusione | Pompe di grande volume |
| Pompe a siringa | ||
| Pompe elastomeriche | ||
| Pompe per insulina | ||
| Pompe per analgesia controllata dal paziente (PCA) | ||
| Set di amministrazione IV | ||
| Accessori e monouso | ||
| Per Applicazione | Terapia antinfettiva | |
| Nutrizione Parenterale (NPT) | ||
| Chemioterapia/Oncologia | ||
| Terapia di idratazione | ||
| Gestione del dolore e dell'analgesia | ||
| Endocrinologia | ||
| Altre applicazioni | ||
| Per utente finale | Impostazioni di assistenza domiciliare | |
| Centri di infusione ambulatoriale | ||
| Ambulatori Ospedalieri | ||
| Farmacie specializzate | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'infusione domiciliare?
Il mercato dell'infusione domestica è valutato a 27.58 miliardi di dollari nel 2026 e si prevede che raggiungerà i 37.12 miliardi di dollari entro il 2031.
Quale categoria di prodotti genera i ricavi più elevati?
Le pompe per infusione detengono la quota maggiore, pari al 49.60% del fatturato del 2025, mentre le pompe portatili dovrebbero registrare il CAGR più rapido, pari all'10.7%, fino al 2031.
Quale applicazione clinica sta crescendo più rapidamente?
L'infusione di chemioterapia è l'applicazione in più rapida espansione, con un CAGR del 10.12% dal 2026 al 2031, man mano che l'assistenza oncologica si sposta verso contesti ambulatoriali e domiciliari.
Quanto è importante l'assistenza domiciliare come segmento di utenza finale?
Le strutture di assistenza domiciliare rappresentano il 61.80% dei ricavi del 2025, riflettendo sia le preferenze dei pazienti sia gli incentivi dei pagatori che premiano l'assistenza fornita al di fuori degli ospedali.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico registrerà la crescita regionale più elevata, con un CAGR del 8.74% tra il 2026 e il 2031, dovuto al rapido invecchiamento della popolazione e agli investimenti nelle infrastrutture.


