

Dimensioni e quota del mercato dell'assistenza domiciliare
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
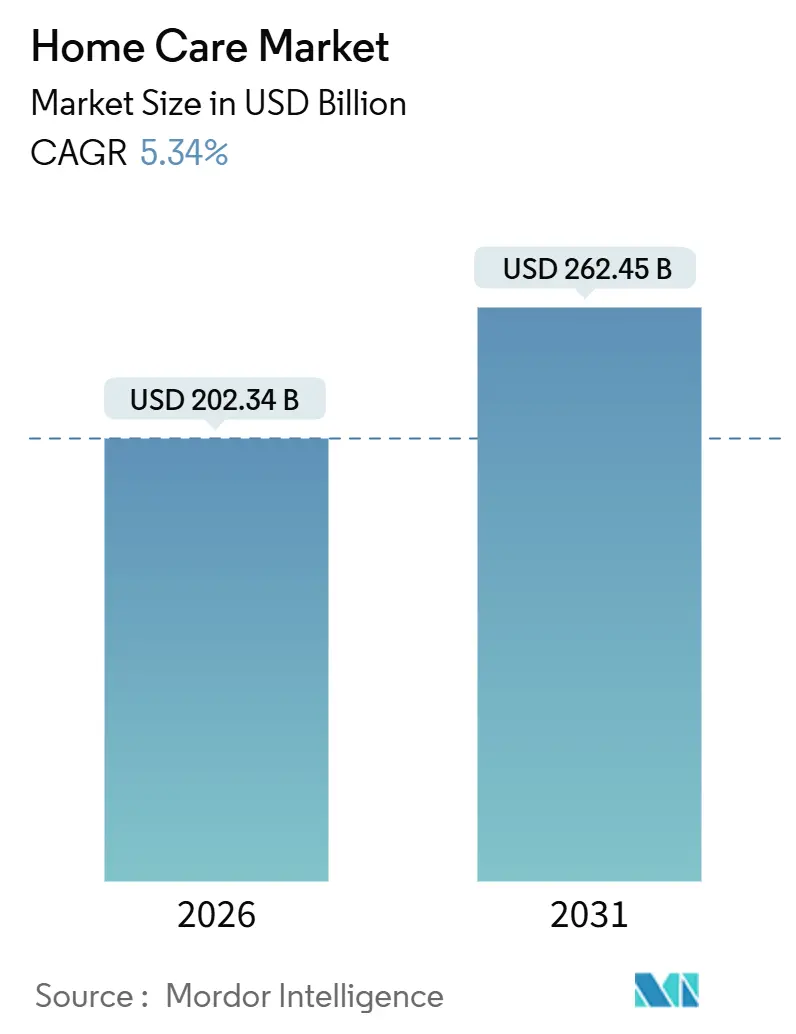
| Dimensione del mercato (2026) | 202.34 miliardo di dollari |
| Dimensione del mercato (2031) | 262.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.34% CAGR |
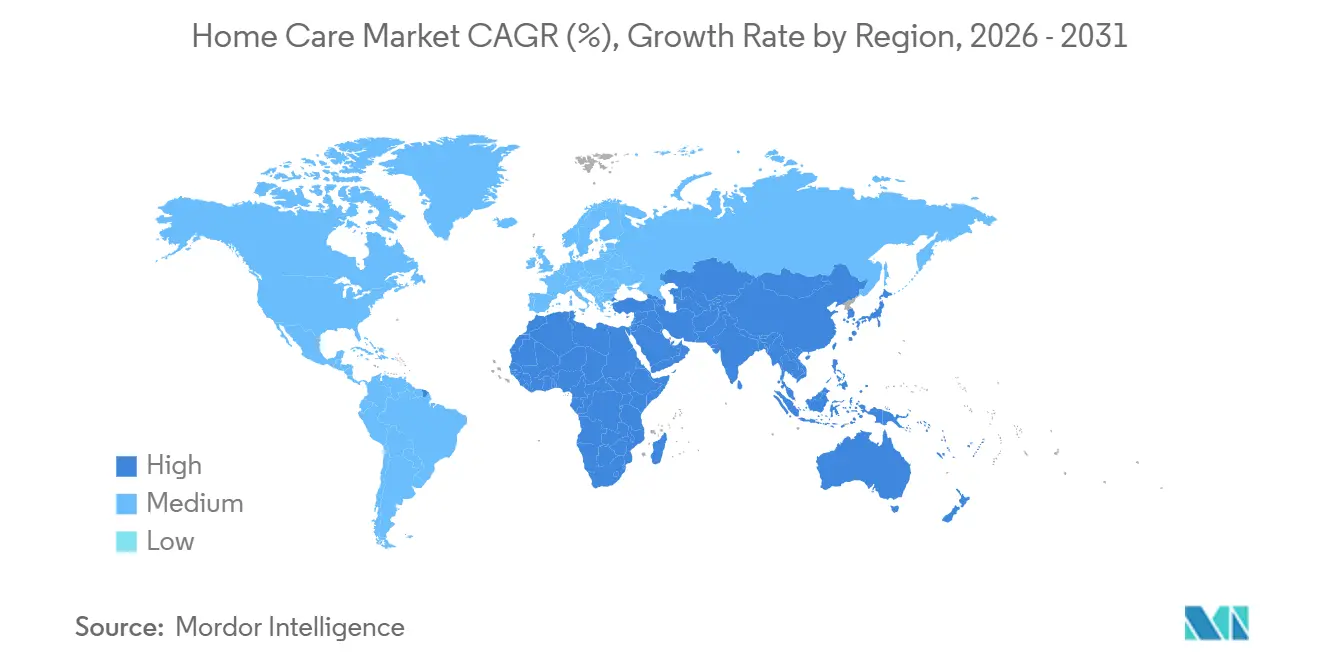
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
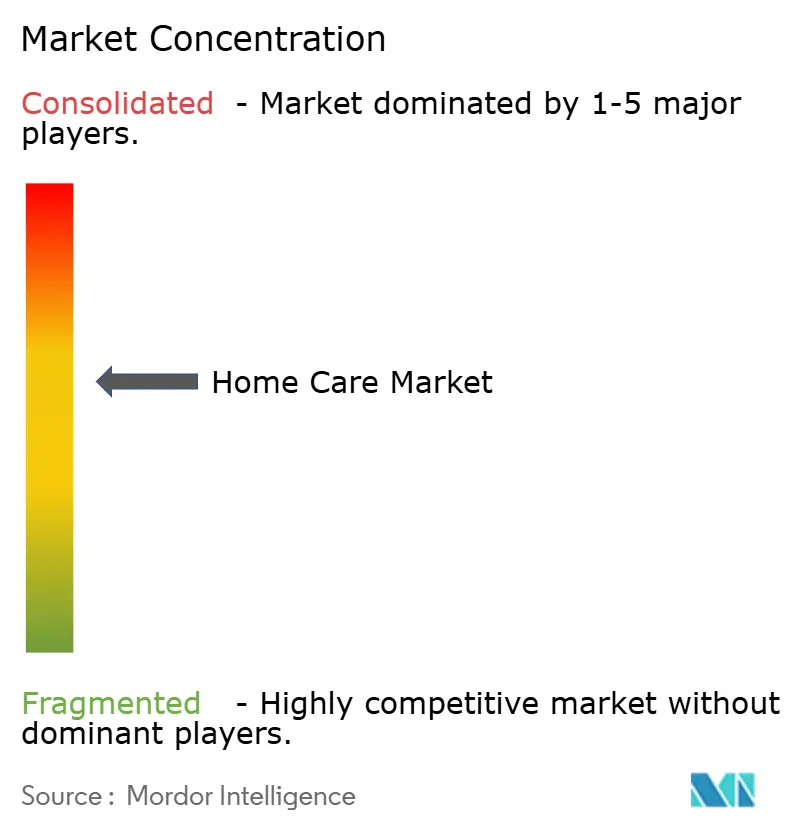
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'assistenza domiciliare di Mordor Intelligence
Si stima che il mercato della cura della casa valga 202.34 miliardi di dollari nel 2026 e che raggiunga i 262.45 miliardi di dollari entro il 2031, con un CAGR del 5.34% nel periodo di previsione (2026-2031). Questa traiettoria riflette un passaggio strutturale dalle vendite di prodotti di largo consumo a una premiumizzazione ancorata al posizionamento del benessere, all'innovazione delle fragranze e a narrazioni di marca amplificate digitalmente. Le piattaforme di social media hanno generato 79 miliardi di visualizzazioni con l'hashtag #CleanTok entro la metà del 2025, traducendo il coinvolgimento dei follower in incrementi di fatturato misurabili. Unilever ha registrato un aumento delle vendite del 38% per Cif dopo la partnership con micro-influencer, mentre la collaborazione di Vileda con i creatori di contenuti per la pulizia ha portato a un aumento del 306% delle vendite di mocio. Queste dinamiche sottolineano come i principali operatori della cura della casa ora competano sulla rilevanza culturale tanto quanto sull'efficacia delle formulazioni. A livello regionale, l'area Asia-Pacifico è in testa alla crescita assoluta, poiché l'urbanizzazione della Cina ha superato il 67% nel 2025 e la classe media indiana ha aggiunto 50 milioni di nuclei familiari ogni anno, ampliando la base di riferimento per i detergenti di marca.
Punti chiave del rapporto
- Per tipologia di prodotto, la cura del bucato ha registrato il 54.03% del fatturato nel 2025, mentre si prevede che la cura dell'aria crescerà a un CAGR del 6.76% fino al 2031.
- Per quanto riguarda il formato di confezionamento, le bottiglie hanno mantenuto una quota del 43.88% nel 2025, ma le buste sono destinate a crescere del 6.88% annuo grazie alla forza dei sistemi di ricarica.
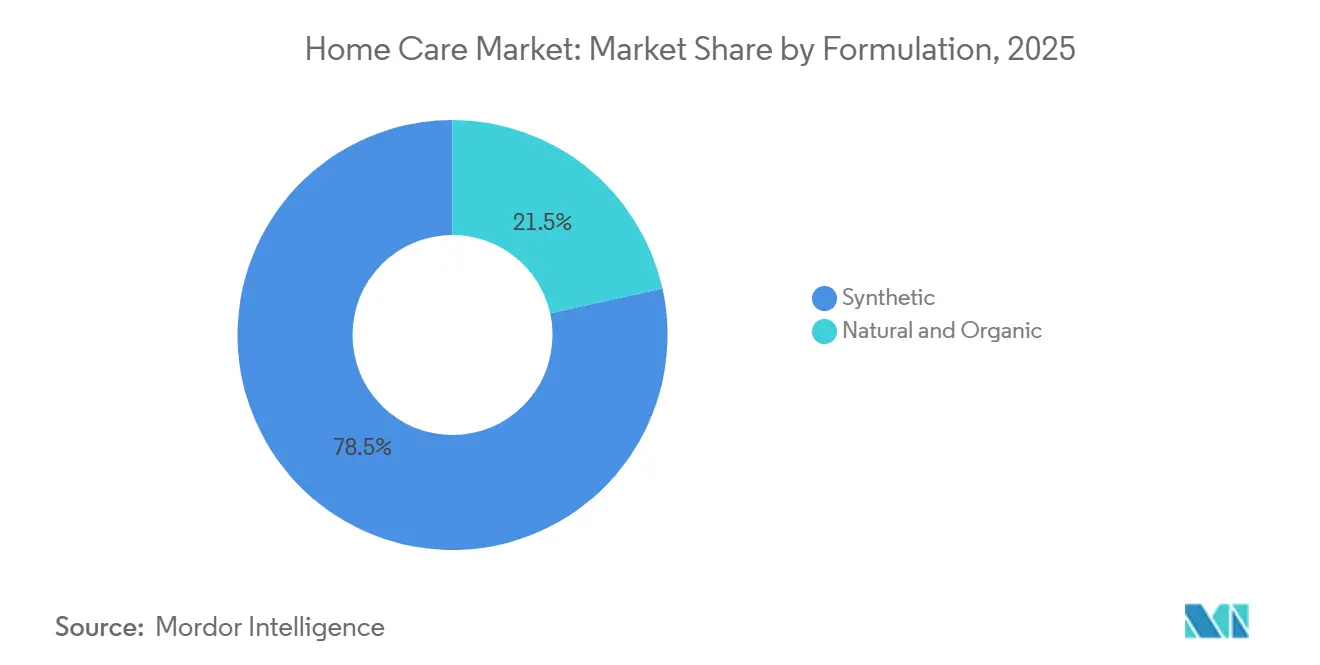
- In base alla formulazione, nel 2025 i prodotti sintetici detenevano il 78.47% della quota di mercato dei prodotti per la cura della casa; le varianti naturali e biologiche aumenteranno a un CAGR del 7.03% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato un fatturato del 48.21% nel 2025, mentre si prevede che i negozi al dettaglio online registreranno un CAGR del 6.04% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha generato il 28.95% delle vendite globali nel 2025 e si prevede un CAGR del 6.33% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'assistenza domiciliare
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Influenza delle piattaforme di social media e delle sponsorizzazioni delle celebrità | + 0.8% | Globale, con un impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Innovazione di prodotto in termini di ingredienti, fragranza e formato del packaging | + 1.2% | Globale, guidato dai mercati sviluppati | A lungo termine (≥ 4 anni) |
| Tendenze estetiche e benessere per la casa | + 0.6% | Il nucleo del Nord America e dell'Europa, in espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Iniziative di sostenibilità | + 1.1% | Europa e Nord America leader, adozione globale | A lungo termine (≥ 4 anni) |
| Preferenza dei consumatori per prodotti naturali ed eco-compatibili | + 0.9% | Globale, con segmenti premium nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Aumentare la consapevolezza delle malattie trasmesse da vettori | + 0.4% | Globale, con un impatto maggiore nelle regioni tropicali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Influenza delle piattaforme di social media e delle sponsorizzazioni delle celebrità
Le piattaforme digitali hanno trasformato la cura della casa da una categoria a basso coinvolgimento in un campo di battaglia basato sui contenuti, dove le routine di pulizia diventano intrattenimento virale. L'hashtag #CleanTok di TikTok ha accumulato 79 miliardi di visualizzazioni entro la metà del 2025, con i creatori che hanno dimostrato l'efficacia dei prodotti in clip di 15 secondi che aggirano lo scetticismo pubblicitario tradizionale. La campagna 2025 di Procter & Gamble per Mr. Clean ha sfruttato Instagram Reels per mostrare le trasformazioni prima e dopo, ottenendo un tasso di coinvolgimento del 4.2%, il triplo della media del settore dei beni di consumo confezionati. Questo canale premia i marchi che padroneggiano la distribuzione algoritmica e lo storytelling autentico rispetto ai valori di produzione raffinati. Questo cambiamento democratizza anche l'ingresso sul mercato per i marchi concorrenti che non hanno una distribuzione al dettaglio ma possiedono una solida conoscenza dei social media, intensificando la concorrenza per i marchi storici a lunga conservazione. In Asia, dove l'utilizzo dei dispositivi mobili è elevato, queste tattiche stanno riscuotendo un successo significativo. I mercati occidentali stanno assistendo a tendenze simili, con i creatori che combinano consigli per la pulizia e intrattenimento. Nel 2024, l'Asia-Pacifico ha registrato una media di circa 15 GB di traffico di banda larga mobile per abbonamento al mese, il più alto tra tutte le regioni [1]Fonte: Unione Internazionale delle Telecomunicazioni, "Misurare lo Sviluppo Digitale 2024", itu.intQuesto elevato utilizzo di dati favorisce un forte coinvolgimento sui social media tramite video e contenuti di breve durata.
Innovazione di prodotto in termini di ingredienti, fragranza e formato di confezionamento
Le innovazioni formulative stanno ridefinendo le proposte di valore, andando oltre l'efficacia pulente per includere esperienza sensoriale, impatto ambientale e praticità. Givaudan ha introdotto le microcapsule di fragranza biodegradabili PlanetCaps™ nel 2025, sostituendo i polimeri a base di petrolio con alternative di origine vegetale che si degradano entro 28 giorni in condizioni di compostaggio. Henkel ha aperto un centro di innovazione per le fragranze da 50 milioni di euro (54 milioni di dollari) a Düsseldorf nel 2024, concentrandosi sulla profilazione delle fragranze basata sull'intelligenza artificiale, che abbina gli stati d'animo dei consumatori alle molecole di fragranza. Novozymes ha lanciato un enzima proteasi nel 2025 che rimuove le macchie a base proteica a 20 °C, consentendo cicli di lavaggio a freddo che riducono il consumo energetico del 60% per carico. L'innovazione nel packaging ha subito un'accelerazione con il lancio nel 2025 da parte di Procter & Gamble delle buste di ricarica Tide, contenenti il 60% di plastica in meno rispetto alle bottiglie equivalenti, mentre Unilever si è impegnata a utilizzare imballaggi riutilizzabili, riciclabili o compostabili al 100% entro il 2025. Le aziende che integrano efficacia enzimatica, piacere sensoriale e packaging circolare avranno prezzi elevati, mentre i ritardatari dovranno affrontare la compressione dei margini dovuta ai sostituti a marchio privato.
Tendenze estetiche e benessere per la casa
I consumatori considerano sempre più la cura della casa come un'estensione del benessere personale e dell'interior design, elevando la pulizia da un compito ingrato a un rituale che segnala la cura di sé e il proprio status. Questo cambiamento di mentalità è correlato al fatto che l'economia globale del benessere raggiungerà un fatturato significativo nel 2024, con l'ottimizzazione dell'ambiente domestico che emerge come un sottosegmento distinto. I prodotti per la cura dell'aria hanno capitalizzato su questa tendenza, con diffusori intelligenti che integrano la connettività IoT. Marchi come Pura e Aera hanno lanciato dispositivi controllati da app nel 2025 che programmano l'intensità della fragranza in base ai ritmi circadiani e ai sensori della qualità dell'aria. Le formulazioni a base di oli essenziali hanno guadagnato terreno, con varianti di lavanda ed eucalipto posizionate come strumenti di riduzione dello stress piuttosto che come semplici neutralizzatori di odori. Questa inquadratura del benessere giustifica i sovrapprezzi; i prodotti commercializzati con claim di aromaterapia hanno registrato prezzi unitari superiori del 30-40% rispetto alle varianti convenzionali nel 2025. La tendenza guida anche il bundling intercategoriale, con marchi che offrono kit di pulizia curati che rispecchiano le routine di cura della pelle nell'estetica del packaging e nel linguaggio rituale.
Aumentare la consapevolezza delle malattie trasmesse da vettori
La persistente diffusione di malattie trasmesse da vettori sostiene la domanda strutturale di formulazioni repellenti per insetti, in particolare nelle aree geografiche tropicali e subtropicali. L'Organizzazione Mondiale della Sanità ha segnalato 249 milioni di casi di malaria e 608,000 decessi nel 2024, con l'Africa subsahariana che rappresenta il 95% dei decessi, mentre l'incidenza della dengue ha raggiunto 96 milioni di casi sintomatici a livello globale, con 40,000 decessi. L'Agenzia per la Protezione Ambientale degli Stati Uniti ha registrato 4 principi attivi principali per i repellenti per insetti: DEET, picaridina, IR3535 e olio di eucalipto limone (PMD), ognuno con profili di efficacia e sicurezza distinti. Il cambiamento climatico amplifica le zone a rischio. Il CDC ha previsto che l'aumento delle temperature avrebbe esteso gli habitat delle zanzare in regioni precedentemente temperate, aumentando del 30% la popolazione statunitense a rischio di dengue entro il 2030. Questa espansione geografica crea opportunità di crescita oltre i tradizionali mercati tropicali, in particolare per i prodotti che combinano l'efficacia repellente con benefici per la cura della pelle come l'idratazione e la protezione UV.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -0.7% | Globale, con un impatto maggiore nei mercati emergenti | Medio termine (2-4 anni) |
| Preoccupazioni per la salute dovute agli ingredienti chimici | -0.5% | Mercati sviluppati principalmente, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Alto costo dei prodotti eco-compatibili | -0.4% | Globale, con un impatto più forte nei mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Rigorosa conformità normativa per i produttori | -0.3% | Europa e Nord America leader, espansione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti
I prodotti contraffatti per la cura della casa erodono il valore del marchio e la fiducia dei consumatori, rappresentando al contempo rischi per la sicurezza a causa di formulazioni scadenti. L'OCSE ha stimato il commercio globale di prodotti contraffatti a 464 miliardi di dollari nel 2024, con articoli per la cura della casa spesso presi di mira a causa degli elevati tassi di rotazione e del basso rischio di rilevamento. I mercati online hanno amplificato il problema. Un'indagine del 2025 dell'International Trademark Association ha rilevato che il 42% dei prodotti per la pulizia della casa acquistati da venditori terzi sulle principali piattaforme di e-commerce non ha superato la verifica di autenticità. I detersivi contraffatti spesso contengono concentrazioni inadeguate di tensioattivi o sostituiscono solventi più economici che danneggiano i tessuti, mentre i disinfettanti falsi possono essere privi di agenti antimicrobici attivi, compromettendone l'efficacia igienica. Le sfide in termini di applicazione della legge sono significative nei mercati emergenti, ma anche i mercati sviluppati devono affrontare problemi a causa di piattaforme online con verifiche deboli. Nel 2023, Amazon ha distrutto oltre 7 milioni di prodotti contraffatti a livello globale e ha rafforzato gli sforzi anticontraffazione con i marchi e le forze dell'ordine cinesi, portando a oltre 50 raid e identificando oltre 100 sospetti. [2]Fonte: Amazon, "Brand Protection Report", amazon.comLa contraffazione riduce i ricavi del mercato e aumenta i costi di conformità, ostacolando la crescita del mercato dell'assistenza domiciliare.
Preoccupazioni per la salute dovute agli ingredienti chimici
La crescente consapevolezza dei consumatori sui rischi dell'esposizione chimica spinge le richieste di riformulazione e il controllo normativo, in particolare per i composti organici volatili (COV), gli ftalati e i composti di ammonio quaternario (quat). Il programma Safer Choice dell'Agenzia per la protezione dell'ambiente degli Stati Uniti ha certificato oltre 2,000 prodotti per la pulizia della casa entro il 2025, richiedendo che le formulazioni escludano ingredienti legati ad asma, alterazioni endocrine o tossicità acquatica. La normativa californiana Safer Consumer Products ha imposto la divulgazione di oltre 5,000 sostanze chimiche nelle formulazioni per la pulizia a partire dal 2025, con sanzioni fino a 10,000 dollari al giorno per i produttori in caso di inosservanza. La ricerca accademica ha intensificato le preoccupazioni. Uno studio del 2024 pubblicato su Environmental Health Perspectives ha rilevato che l'uso regolare di detergenti spray aumenta il rischio di asma del 30-50% a causa di irritanti aerosolizzati. Gli ftalati, comunemente usati come vettori di fragranze, sono soggetti a crescenti restrizioni. L'Agenzia europea per le sostanze chimiche ha aggiunto 4 varianti di ftalato all'elenco delle autorizzazioni REACH nel 2024, imponendo date di scadenza per la loro eliminazione graduale. I marchi riformulano i propri prodotti con tensioattivi e catalizzatori enzimatici di origine vegetale, ma queste alternative spesso costano dal 40 al 60% in più rispetto agli equivalenti sintetici, comprimendo i margini o rendendo necessari aumenti di prezzo che frenano la crescita dei volumi. La sfida si intensifica nei mercati emergenti, dove i quadri normativi sono in ritardo e la sensibilità al prezzo limita l'adozione di formulazioni più sicure ma più costose.
Analisi del segmento
Per tipo di prodotto: il predominio della cura del bucato incontra l'accelerazione della cura dell'aria
Nel 2025, il settore della cura del bucato ha registrato il 54.03% del fatturato di mercato, a dimostrazione del suo status di categoria ad alta frequenza e non discrezionale, con una consolidata fidelizzazione al marchio e una distribuzione al dettaglio consolidata. Il segmento crescerà fino al 2031, trainato dall'adozione delle capsule di detersivo. I formati monodose occupano una quota importante delle vendite di detersivi per bucato in Nord America nel 2025, poiché i consumatori danno priorità alla praticità e al dosaggio premisurato che riduce gli sprechi. La formula Tide Coldwater di Procter & Gamble, lanciata nel 2024, consente una pulizia efficace a 20 °C, riducendo il consumo energetico del 60% per carico e in linea con i requisiti europei in materia di efficienza energetica. Le microcapsule di fragranza biodegradabili PlanetCaps™ di Givaudan, introdotte nel 2025, rispondono alle esigenze di sostenibilità, prolungando al contempo la durata della fragranza del 40% rispetto all'incapsulamento convenzionale.
I prodotti per il lavaggio delle stoviglie hanno mantenuto una quota stabile grazie all'innovazione enzimatica. L'enzima lipasi 2025 di Novozymes rimuove il grasso a temperature più basse, consentendo formulazioni che riducono i costi di riscaldamento dell'acqua del 50%. Il settore Surface Care ha beneficiato della consapevolezza igienica post-pandemia, sebbene la crescita si sia moderata fino a raggiungere i livelli di base con la normalizzazione delle scorte di disinfettanti. I segmenti Toilet Care e Bleach stanno affrontando la maturità, con l'innovazione focalizzata su ossidanti ecocompatibili; le varianti di candeggina all'ossigeno che utilizzano perossido di idrogeno hanno guadagnato quote di mercato in Europa nel corso del 2025, sostituendo i prodotti a base di cloro soggetti a restrizioni ai sensi del Regolamento UE sui biocidi. È emerso un notevole cambiamento nella percezione dei consumatori: il segmento air care, che dovrebbe crescere a un CAGR del 6.76% fino al 2031, è ora strettamente associato alla salute, un cambiamento guidato dalle preoccupazioni sulla trasmissione aerea e dall'aumento dei livelli di inquinamento. L'Agenzia per la protezione ambientale ha riferito che nel 2024 gli Stati Uniti hanno emesso 41 milioni di tonnellate di monossido di carbonio (CO)[3]Fonte: Agenzia per la protezione dell'ambiente, "Emissioni di inquinanti atmosferici negli Stati Uniti", epa.gov.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato di confezionamento: le buste di ricarica interrompono la titolarità delle bottiglie
Nel 2025, le bottiglie rappresentavano il 43.88% della quota di mercato degli imballaggi, sostenute da catene di fornitura consolidate, dalla familiarità dei consumatori e dalla compatibilità con gli espositori dei negozi. Tuttavia, le buste stanno crescendo a un CAGR del 6.88% fino al 2031, trainate da obblighi di sostenibilità e vantaggi in termini di costi dei materiali. Le buste ricaricabili utilizzano il 60-80% di plastica in meno rispetto alle bottiglie rigide a parità di volume, riducendo sia l'impronta di carbonio che i costi di trasporto. Il lancio nel 2025 delle bustine ricaricabili concentrate Tide di Procter & Gamble esemplifica questo cambiamento, offrendo 32 carichi per busta da 150 grammi rispetto ai 500 grammi di una bottiglia tradizionale. La pressione normativa amplifica questa tendenza; la Direttiva UE sulla plastica monouso e i programmi di responsabilità estesa del produttore impongono tariffe sugli imballaggi non riciclabili, rendendo le buste economicamente vantaggiose.
Le bombolette spray hanno mantenuto applicazioni di nicchia nei prodotti per la cura dell'aria e negli insettifughi, sebbene la crescita abbia rallentato a causa delle normative sui propellenti. Il regolamento UE sui gas fluorurati ha ridotto gradualmente gli idrofluorocarburi (HFC) del 79% tra il 2015 e il 2024, costringendo alla riformulazione con propellenti a base di idrocarburi o aria compressa. Altri formati di imballaggio, tra cui bottiglie in alluminio e film biodegradabili, hanno catturato i segmenti di early adopter disposti a pagare premi del 20-30% per i materiali circolari. Henkel ha sperimentato una bottiglia in alluminio a circuito chiuso per il suo marchio Persil in Germania nel 2025, raggiungendo il 95% di riciclabilità rispetto al 30% delle bottiglie in plastica mista. Il panorama del packaging si sta frammentando. Le bottiglie rimarranno dominanti nei mercati sensibili al prezzo e nelle categorie che richiedono integrità strutturale (candeggina, detergenti per WC), mentre le bustine guadagneranno quota nei prodotti per il bucato e le stoviglie, dove i modelli di ricarica sono in linea con i valori di sostenibilità dei consumatori e gli obiettivi di ottimizzazione dello spazio dei rivenditori.
Per formulazione: scala sintetica contro velocità naturale
Le formulazioni sintetiche detenevano il 78.47% della quota di mercato nel 2025, riflettendo l'efficienza dei costi, la costanza delle prestazioni e la scala di produzione esistente. I tensioattivi derivati dal petrolio come l'alchilbenzensolfonato lineare (LAS) costano 1.20-1.50 dollari al chilogrammo, rispetto ai 2.50-3.50 dollari delle alternative vegetali come gli alchilpoliglucosidi, creando un vantaggio strutturale di prezzo che sostiene la leadership in termini di volumi. Tuttavia, le formulazioni naturali e biologiche stanno accelerando a un CAGR del 7.03% fino al 2031, spinte dalle restrizioni normative sulle sostanze chimiche sintetiche e dalla disponibilità dei consumatori a pagare di più per gli ingredienti di origine vegetale. Il programma Safer Choice dell'EPA statunitense ha certificato oltre 2,000 prodotti entro il 2025, richiedendo l'esclusione di ingredienti legati ad asma, alterazioni del sistema endocrino o tossicità acquatica.
La tecnologia enzimatica colma il divario prestazionale. L'enzima proteasi 2025 di Novozymes consente il lavaggio del bucato in acqua fredda, riducendo il consumo di energia del 60% e mantenendo un'efficacia antimacchia paragonabile a quella dei detersivi sintetici ad acqua calda. I tensioattivi di origine vegetale derivati da oli di cocco e di palmisti hanno guadagnato terreno, sebbene le preoccupazioni per la sostenibilità legate alla coltivazione della palma abbiano portato a requisiti di certificazione. La Roundtable on Sustainable Palm Oil (RSPO) ha certificato il 19% della produzione globale di olio di palma nel 2024, con i marchi di prodotti per la casa che hanno dato priorità agli input certificati RSPO per mitigare i rischi di deforestazione. Il divario nella formulazione persisterà: i prodotti sintetici domineranno i segmenti sensibili al prezzo e i canali istituzionali che richiedono acquisti all'ingrosso, mentre le varianti naturali cresceranno nel commercio al dettaglio premium e nell'e-commerce, dove la narrazione del marchio e la trasparenza della certificazione guidano le decisioni di acquisto.
Per canale di distribuzione: la rivoluzione digitale rimodella le dinamiche del commercio al dettaglio
Supermercati e ipermercati rappresentavano il 48.21% della quota di distribuzione nel 2025, sostenuti dalla praticità dello shopping one-stop, dai prezzi promozionali e dalle opportunità di acquisto d'impulso. Tuttavia, i negozi al dettaglio online si stanno espandendo a un CAGR del 6.04% fino al 2031, trainati dai modelli di abbonamento, dai marchi diretti al consumatore e dall'adozione digitale accelerata dalla pandemia. Amazon ha conquistato una quota importante delle vendite di prodotti per la cura della casa negli Stati Uniti nel 2025, sfruttando il suo programma "Abbonati e Risparmia" che offre sconti del 15% per le consegne ricorrenti, vincolando i consumatori a modelli di acquisto a lungo termine. Marchi diretti al consumatore come Grove Collaborative e Blueland hanno bypassato la vendita al dettaglio tradizionale, offrendo compresse ricaricabili concentrate e sistemi di imballaggio riutilizzabili che riducono i costi di spedizione e l'impatto ambientale. Grove ha registrato 1.2 milioni di abbonati attivi nel 2025, con tassi di fidelizzazione del 75%.
I negozi di alimentari e di prossimità hanno mantenuto la loro rilevanza per gli acquisti di ricariche e le esigenze immediate, mentre altri canali di distribuzione, tra cui negozi a un dollaro, farmacie e fornitori istituzionali, hanno servito segmenti di nicchia. I canali online privilegiano i marchi con una solida competenza digitale e agilità nella supply chain, consentendo una rapida iterazione dei prodotti e un marketing mirato. I modelli di abbonamento generano flussi di entrate prevedibili, ma richiedono una spesa sostenuta per l'acquisizione clienti. Il costo di acquisizione clienti di Grove Collaborative ha raggiunto i 45 dollari nel 2025, richiedendo periodi di ammortamento di 18 mesi per raggiungere la redditività. Il panorama della distribuzione si biforcherà: i supermercati manterranno il predominio per gli acquisti all'ingrosso e gli acquirenti orientati al prezzo, mentre i canali online cattureranno i consumatori premium, alla ricerca di praticità e attenti alla sostenibilità, disposti a pagare per assortimenti curati e comodità nella consegna.
Analisi geografica
L'area Asia-Pacifico ha registrato il 28.95% del fatturato globale nel 2025 e sosterrà il CAGR regionale più rapido, pari al 6.33%, fino al 2031, sostenuto dall'urbanizzazione, dall'espansione della classe media e dalla crescente consapevolezza dell'igiene. Il tasso di urbanizzazione della Cina ha raggiunto il 67% nel 2025, con 250 milioni di migranti dalle campagne alle città nell'ultimo decennio che hanno spinto la domanda di prodotti confezionati per la cura della casa, mentre i tradizionali modelli di acquisto all'ingrosso si spostano verso formati monouso di marca, secondo l'Ufficio Nazionale di Statistica della Cina. La classe media indiana è cresciuta di 50 milioni di famiglie all'anno tra il 2020 e il 2025, con un reddito disponibile in aumento dell'8% annuo, consentendo il passaggio da detersivi senza marca a capsule per il bucato premium e detergenti speciali, secondo la Reserve Bank of India. La penetrazione dell'e-commerce ha accelerato e Tmall e JD.com di Alibaba hanno rappresentato una quota importante delle vendite di prodotti per la cura della casa in Cina nel 2025, mentre Flipkart e Amazon India in India sono cresciute anno dopo anno, sfruttando interfacce vernacolari e opzioni di pagamento alla consegna per raggiungere le città di secondo e terzo livello. Giappone e Corea del Sud hanno mostrato caratteristiche di mercato mature, con l'innovazione focalizzata su imballaggi compatti per piccoli spazi abitativi e formulazioni enzimatiche per il lavaggio a freddo in linea con le norme di efficienza energetica.
La crescita del Nord America e dell'Europa è determinata dal rigore normativo e dagli obblighi di sostenibilità. Il regolamento REACH dell'Unione Europea ha elencato oltre 25,000 sostanze chimiche registrate entro il 2025, richiedendo dossier di sicurezza estesi che costano dai 50,000 ai 500,000 dollari per sostanza, favorendo le multinazionali con team di conformità dedicati rispetto agli operatori regionali, secondo l'Agenzia Europea per le Sostanze Chimiche. L'Ecolabel UE ha certificato 450 prodotti per la pulizia della casa nel 2025, con articoli certificati che hanno registrato un sovrapprezzo del 25-35%, poiché i consumatori hanno dato priorità alle credenziali ambientali, secondo la Commissione Europea. Il programma Safer Choice dell'Agenzia per la Protezione Ambientale degli Stati Uniti ha certificato oltre 2,000 prodotti entro il 2025, mentre il regolamento Safer Consumer Products della California ha imposto la divulgazione di oltre 5,000 sostanze chimiche, accelerando la riformulazione verso ingredienti di origine vegetale.
Sud America, Medio Oriente e Africa sono trainati dalla crescita demografica, dall'urbanizzazione e dallo sviluppo delle infrastrutture igieniche. Il mercato brasiliano dei prodotti per la cura della casa è cresciuto nel 2025, sostenuto dalle iniziative governative volte ad ampliare la copertura del trattamento delle acque reflue dal 55% al 70% entro il 2030, aumentando la domanda di detergenti e disinfettanti per WC, secondo il Ministero dello Sviluppo Regionale brasiliano. Arabia Saudita ed Emirati Arabi Uniti hanno registrato un elevato consumo pro capite grazie agli elevati standard igienici nei settori dell'ospitalità e dell'assistenza sanitaria, con vendite di repellenti per insetti in crescita del 18% annuo a causa dell'aumento dei casi di dengue nelle aree urbane. Nigeria e Sudafrica hanno dovuto affrontare le sfide legate ai prodotti contraffatti e alla frammentazione delle infrastrutture di vendita al dettaglio, sebbene la penetrazione del mobile money abbia consentito la crescita dell'e-commerce. L'incidenza delle malattie trasmesse da vettori ha sostenuto la domanda di repellenti per insetti. L'Africa subsahariana ha rappresentato il 95% dei decessi globali per malaria nel 2024, con 608,000 decessi che hanno spinto l'adozione di repellenti registrati dall'EPA.
Panorama normativo
La regolamentazione dei prodotti per la cura della casa continua a inasprirsi in materia di sicurezza chimica, tracciabilità dei prodotti e conformità degli imballaggi, con l'Europa e il Nord America che definiscono di fatto molti dei requisiti per i marchi globali. Nell'Unione europea, il Regolamento (UE) 2026/405 sui detergenti e tensioattivi (adottato nel febbraio 2026) sostituisce il precedente Regolamento (CE) n. 648/2004 sui detergenti e introduce nuovi obblighi di conformità, tra cui i passaporti digitali dei prodotti e responsabilità più chiare in materia di valutazione della conformità per i produttori che immettono detergenti sul mercato dell'UE.
Oltre alle norme specifiche per i detergenti, il Regolamento generale sulla sicurezza dei prodotti (Regolamento (UE) 2023/988, GPSR) dell'UE è supportato da norme armonizzate aggiornate a seguito della Decisione di esecuzione (UE) 2026/901 della Commissione, entrata in vigore il 17 aprile 2026. Oltre alla regolamentazione governativa, anche le norme volontarie influenzano la formulazione e la documentazione delle dichiarazioni relative ai prodotti per la pulizia, come la norma UL 2700 (edizione 2, pubblicata il 6 aprile 2026), che aggiorna i requisiti di sostenibilità e sicurezza relativi alla cura dei pavimenti duri e ad alcuni prodotti per la pulizia a base microbica.
Panorama competitivo
Il mercato della cura della casa mostra un moderato consolidamento, con Unilever, Procter & Gamble e Reckitt Benckiser che dominano grazie al valore consolidato del marchio, alla distribuzione multicanale e alle operazioni globali. Le aziende si stanno concentrando sull'innovazione di prodotto per soddisfare le esigenze dei consumatori. Nel febbraio 2025, Dawn ha lanciato il detersivo liquido per piatti PowerSuds, con una formula che intrappola, blocca e rimuove fino al 99% del grasso. Il prodotto impedisce il trasferimento di grasso tra le stoviglie durante il lavaggio, migliorando l'efficienza e riducendo la necessità di pulizie ripetute.
I marchi emergenti colmano le lacune del mercato attraverso ingredienti naturali, certificazioni cruelty-free e modelli di distribuzione diretta al consumatore che consentono uno sviluppo rapido dei prodotti. Queste aziende implementano servizi di abbonamento per garantire ricavi ricorrenti e raccogliere dati sui clienti per vendite mirate. Le società di investimento stanno aumentando i finanziamenti per iniziative di prodotti sostenibili, a dimostrazione della fiducia del mercato nella trasformazione del settore. Le aziende continuano a espandersi attraverso fusioni e acquisizioni. Church & Dwight ha acquisito il suo distributore giapponese Graphico per 19.9 milioni di dollari nel giugno 2024, espandendo la sua visibilità in Asia.
L'adozione della tecnologia digitale migliora l'efficienza operativa. Le aziende che implementano la previsione della domanda basata sull'intelligenza artificiale, la produzione automatizzata e lo sviluppo di prodotti basati sull'apprendimento automatico registrano significativi miglioramenti della produttività, riducendo i tempi di sviluppo dei prodotti e ottimizzando la gestione delle scorte nel mercato della cura della casa. L'implementazione della tecnologia distingue i vincitori. L'apertura da parte di Henkel di un centro di innovazione per le fragranze da 50 milioni di euro (54 milioni di dollari) a Düsseldorf, nel 2024, ha utilizzato la profilazione delle fragranze basata sull'intelligenza artificiale per abbinare gli stati d'animo dei consumatori alle molecole delle fragranze, riducendo il time-to-market del 30%. Questi progressi creano risorse aggiuntive per gli investimenti in ricerca e marketing. Tuttavia, i prodotti contraffatti e i crescenti requisiti normativi presentano delle sfide, in particolare per le aziende più piccole, evidenziando l'importanza delle partnership strategiche nel settore della cura della casa.
Leader del settore dell'assistenza domiciliare
-
Henkel AG & Co. KGaA
-
PLC Unilever
-
Procter & Gamble Company
-
PLC di Reckitt Benckiser Group
-
Church & Dwight Co., Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Henkel ha rilanciato il marchio di detersivi Purex in Nord America con formule liquide concentrate e un packaging incentrato sulla sostenibilità, con flaconi realizzati con il 50% di plastica riciclata. L'aggiornamento rinnova un marchio di largo consumo, allineandosi al più ampio cambiamento verso formati concentrati e confezioni che rispondono alle esigenze di convenienza e ai consumatori attenti all'ambiente.
- Maggio 2026: Unilever ha completato un investimento di 150 milioni di sterline presso il suo stabilimento di Port Sunlight, ammodernando una fabbrica di prodotti per la cura della casa per la produzione di capsule di detersivo a quattro scomparti e aggiungendo un centro di distribuzione automatizzato di 10,000 metri quadrati. La combinazione di capacità produttiva e logistica automatizzata supporta la resilienza dell'approvvigionamento regionale per i formati premium e consente un rifornimento più rapido per i principali canali di vendita al dettaglio.
- Giugno 2024: Church & Dwight ha acquisito il suo distributore giapponese Graphico per 19.9 milioni di dollari, ampliando la propria presenza commerciale e il controllo della distribuzione in Giappone. L'accordo rafforza la capacità operativa locale e supporta una maggiore visibilità in Asia per i portafogli di prodotti per la casa e la cura della persona.
Ambito e metodologia
I prodotti per la cura della casa vengono utilizzati per mantenere l'interno di una casa o di qualsiasi edificio commerciale. Il mercato dell'assistenza domiciliare è segmentato per tipo di prodotto, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in cura dell'aria, lavastoviglie, candeggina, insetticidi, cura del bucato, cura delle superfici, cura della toilette e altri tipi di prodotto. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
| Cura dell'aria |
| Lavastoviglie |
| candeggina |
| Insettifugo |
| Cura della lavanderia |
| Cura delle superfici |
| Cura della toilette |
| Bottiglie |
| Bombolette aerosol |
| Pochette |
| Altri formati di imballaggio |
| Sintetico |
| Naturale e Biologico |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri Canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Cura dell'aria | |
| Lavastoviglie | ||
| candeggina | ||
| Insettifugo | ||
| Cura della lavanderia | ||
| Cura delle superfici | ||
| Cura della toilette | ||
| Formato di imballaggio | Bottiglie | |
| Bombolette aerosol | ||
| Pochette | ||
| Altri formati di imballaggio | ||
| Formulazione | Sintetico | |
| Naturale e Biologico | ||
| Canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri Canale di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei prodotti per la cura della casa?
Nel 2026 il mercato dei prodotti per la cura della casa aveva un valore di 202.34 miliardi di dollari e si prevede che raggiungerà i 262.45 miliardi di dollari entro il 2031.
Quale tipologia di prodotto genera i ricavi più elevati?
Laundry Care ha registrato il 54.03% delle vendite nel 2025 grazie all'uso frequente e alla forte fedeltà al marchio.
Quale segmento sta crescendo più velocemente?
Si prevede che Air Care registrerà il CAGR più elevato, pari al 6.76%, entro il 2031, grazie alla crescente popolarità dei diffusori connessi e delle fragranze premium.
Quanto è importante la regione Asia-Pacifico per le vendite future?
L'area Asia-Pacifico rappresenta già il 28.95% del fatturato globale e si prevede che crescerà a un CAGR del 6.33% entro il 2031, il tasso più rapido tra tutte le regioni.


