

Dimensione e quota di mercato dell'istologia e della citologia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
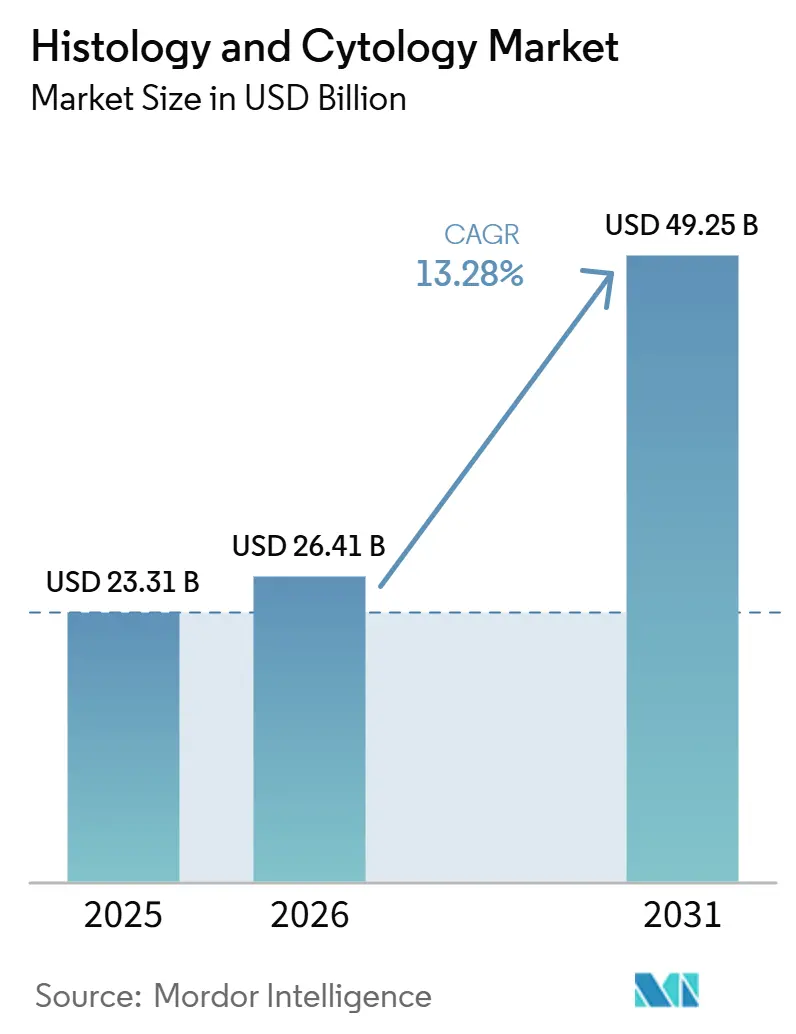
| Dimensione del mercato (2026) | 26.41 miliardo di dollari |
| Dimensione del mercato (2031) | 49.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.28% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di istologia e citologia di Mordor Intelligence
Si prevede che il mercato dell'istologia e della citologia crescerà da 23.31 miliardi di dollari nel 2025 e 26.41 miliardi di dollari nel 2026 a 49.25 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 13.28% tra il 2026 e il 2031.
L'accelerazione deriva dall'imaging a vetrino intero basato sull'intelligenza artificiale, dai progressi nella biopsia liquida e dall'automazione di laboratorio, che insieme mitigano la carenza di patologi a livello globale, soddisfacendo al contempo i maggiori volumi di screening oncologici e la domanda di medicina di precisione. Materiali di consumo e reagenti continuano a sostenere i ricavi, ma i servizi diagnostici ospitati nel cloud registrano i guadagni più rapidi, poiché i sistemi sanitari privilegiano l'outsourcing a costi variabili rispetto alle spese in conto capitale. Dal punto di vista clinico, l'istologia mantiene il primato per la stadiazione dei tessuti, ma la citologia beneficia di metodi minimamente invasivi basati su liquidi che consentono il monitoraggio dei tumori in tempo reale. L'intensità competitiva aumenta con la chiusura di acquisizioni strategiche da parte dei principali produttori che raggruppano scanner, reagenti e software di intelligenza artificiale in offerte unificate. La crescita regionale si divide lungo le linee di prontezza digitale: il Nord America è in testa per quota, mentre l'adozione a razzo dell'automazione nell'area Asia-Pacifico genera il fatturato incrementale più rapido.
Punti chiave del rapporto
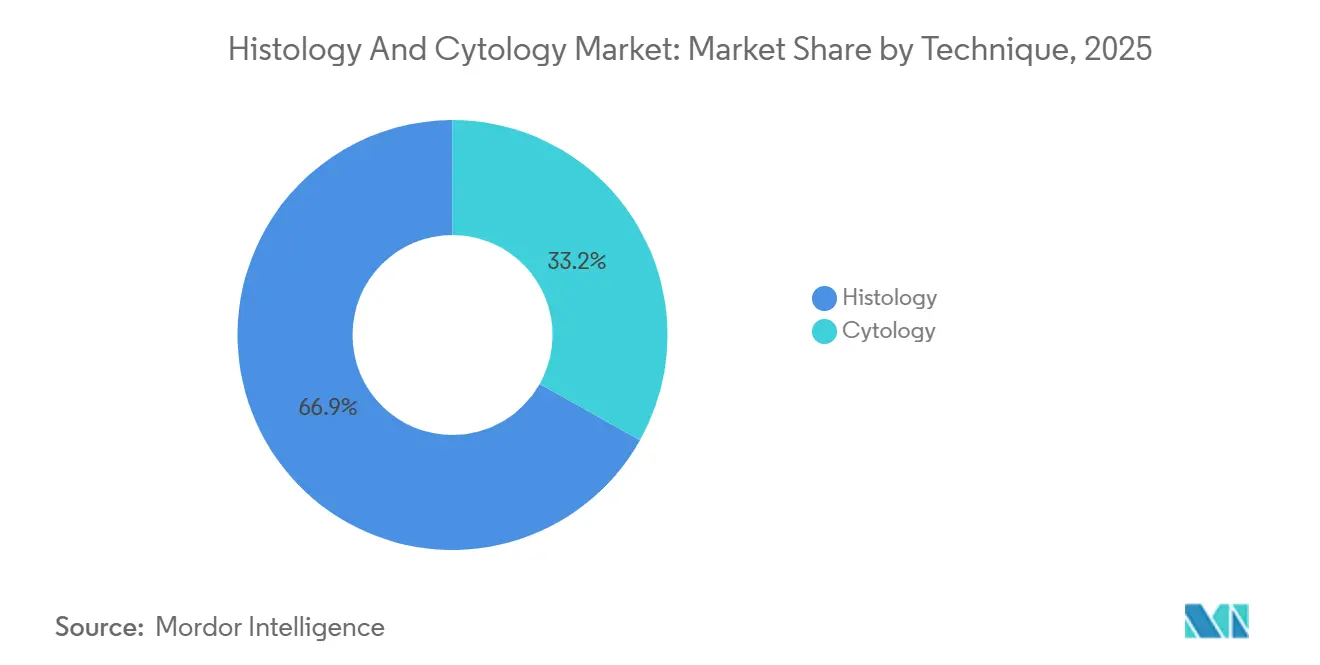
- In base alla tecnica, l'istologia deteneva il 66.85% della quota di mercato dell'istologia e della citologia nel 2025, mentre si prevede che la citologia registrerà il CAGR più rapido, pari al 14.01%, fino al 2031.
- Per prodotto, i beni di consumo hanno generato il 47.58% dei ricavi del 2025, mentre i servizi stanno crescendo a un CAGR del 13.62% nell'orizzonte di previsione.
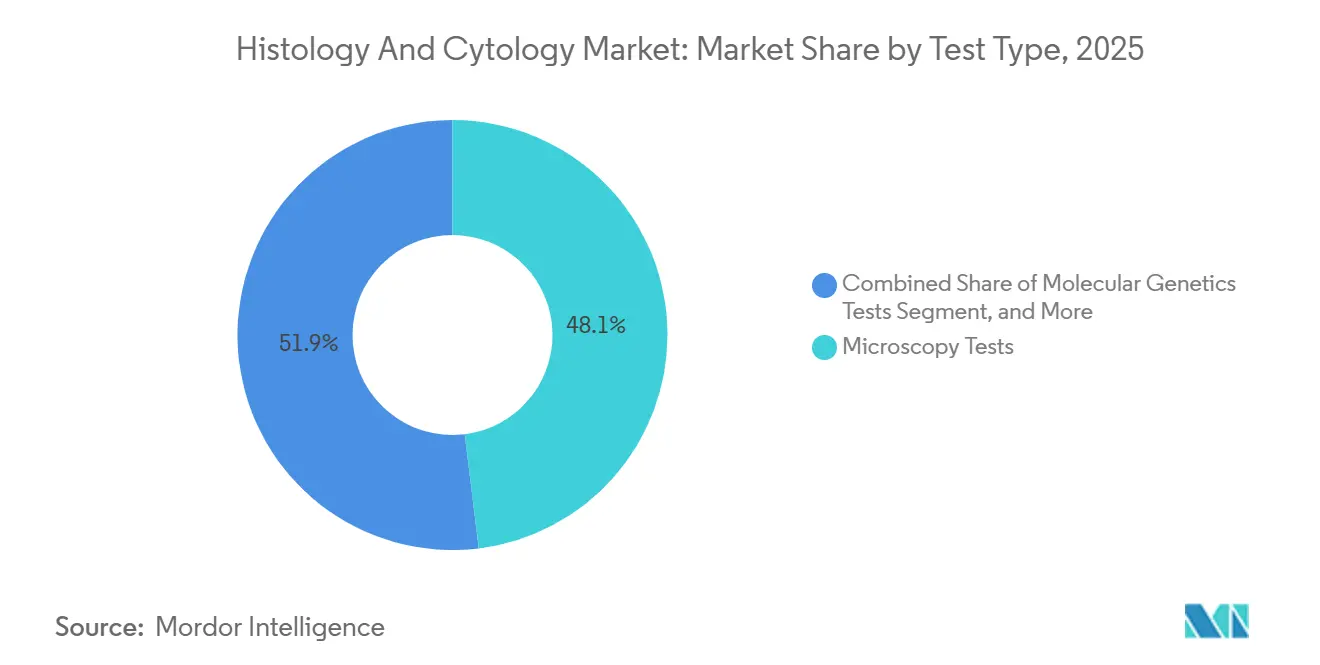
- Per tipologia di test, la microscopia ha dominato con una quota del 48.06% nel 2025, ma i test di genetica molecolare sono sulla buona strada per un CAGR del 14.55% entro il 2031.
- Per applicazione, la diagnostica clinica ha rappresentato il 53.48% della spesa nel 2025, mentre la scoperta e lo sviluppo di farmaci stanno crescendo a un CAGR del 13.79%.
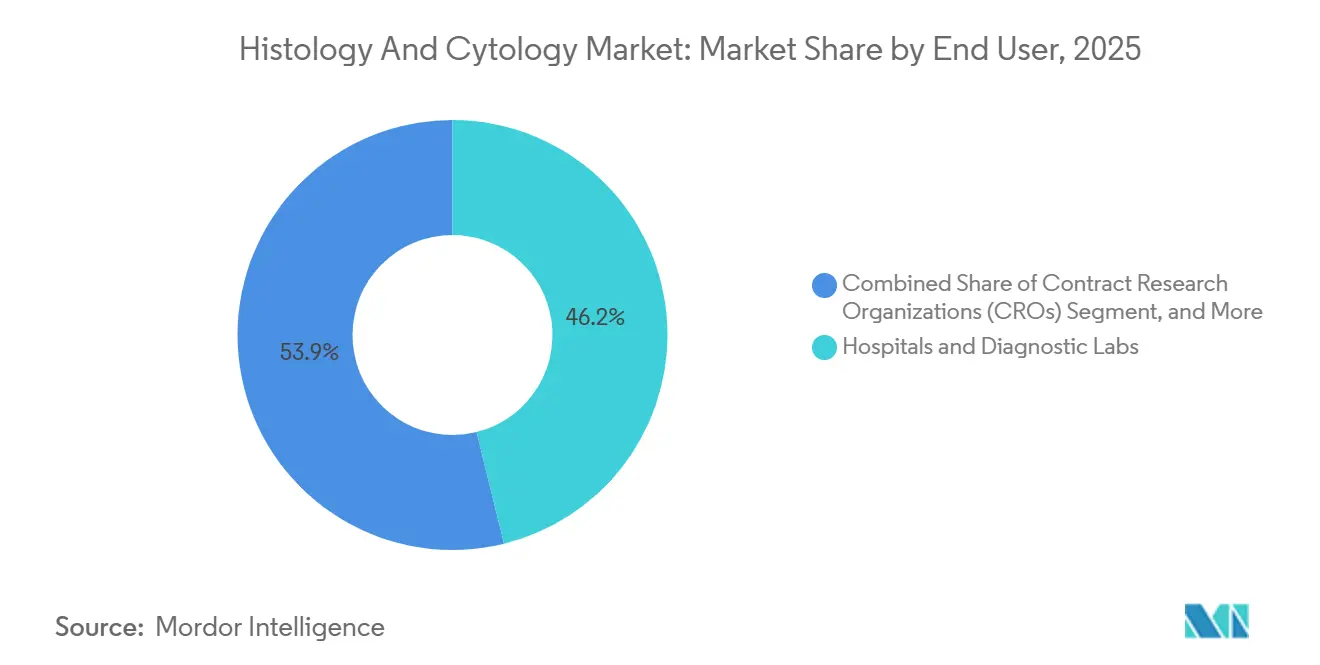
- Per utente finale, ospedali e laboratori diagnostici hanno assorbito il 46.15% della spesa nel 2025, rispetto alle organizzazioni di ricerca a contratto, che stanno crescendo a un CAGR del 13.95%.
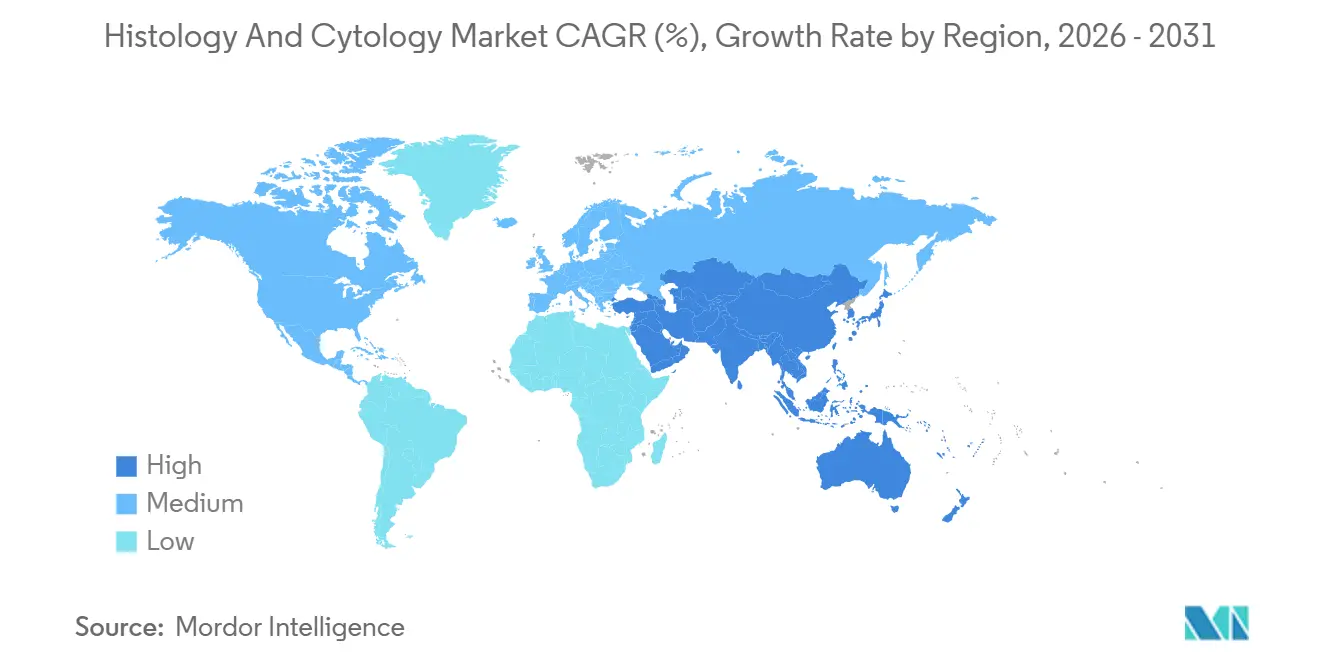
- In termini geografici, il Nord America è in testa con il 37.95% della base del 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 13.76% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'istologia e della citologia
Analisi dell'impatto del conducente
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Adozione di immagini di diapositive intere basate sull'intelligenza artificiale | + 2.8% | Trazione globale e iniziale in Nord America e in Europa occidentale | Medio termine (2–4 anni) |
| Aumento della diagnostica complementare per l'oncologia | + 2.3% | Globale, concentrato in Nord America, Europa e Giappone | A lungo termine (≥ 4 anni) |
| Crescente domanda di biopsie minimamente invasive | + 1.9% | Rapida adozione globale nei centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Automazione rapida dei laboratori nelle economie emergenti | + 1.6% | Asia-Pacifico centrale, con ricaduta in America Latina | Medio termine (2–4 anni) |
| Modelli di scanner-as-a-service basati su abbonamento | + 1.2% | Nord America e UE, espansione in Medio Oriente | A breve termine (≤ 2 anni) |
| Integrazione spaziale-omica con istologia digitale | + 1.0% | Centri di ricerca del Nord America e dell'UE, siti selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione dell'imaging dell'intero vetrino basato sull'intelligenza artificiale
Gli scanner approvati dalla FDA ora digitalizzano interi vetrini con risoluzione diagnostica, consentendo la revisione cloud che compensa le lacune della forza lavoro e dimezza i tempi di consegna nei centri ad alto volume. Programmi accademici e industriali, come Danaher e l'iniziativa di microscopia intelligente di Stanford, generano ulteriori flussi di entrate abbinando la biologia spaziale ad algoritmi di punteggio basati sull'intelligenza artificiale. I nuovi codici CPT del College of American Pathologists consentono la fatturazione per le attività di flusso di lavoro digitale, trasformando i precedenti centri di costo in servizi rimborsabili. Studi europei sull'economicità dimostrano che i laboratori recuperano gli investimenti in conto capitale entro sei anni aumentando la produttività e consentendo letture remote. Il principale ostacolo all'adozione degli scanner rimane il prezzo di 50,000-300,000 dollari, quindi i fornitori esplorano modelli di abbonamento che includono hardware, software e manutenzione.
Aumento della diagnostica complementare per l'oncologia
Le pipeline di terapie mirate si basano su test di biomarcatori validati; il test PATHWAY HER2 di Roche per il cancro delle vie biliari illustra i vantaggi del pioniere in indicazioni di nicchia. Le collaborazioni di citometria a flusso come BD-Labcorp espandono le piattaforme convenzionali di analisi cellulare in strumenti di selezione del trattamento. Lo studio myeloMATCH di Thermo Fisher utilizza ampi pannelli NGS per abbinare i pazienti agli studi, accelerando l'arruolamento e riducendo il rischio nello sviluppo dei farmaci. [1] Thermo Fisher to Acquire Solventum Unit,” Thermo Fisher Scientific Newsroom, thermofisher.com Le approvazioni della FDA sono aumentate man mano che le combinazioni test-farmaco dimostrano benefici in termini di sopravvivenza, fornendo alle aziende diagnostiche entrate difendibili supportate dall'inclusione nell'etichetta del farmaco. La tendenza si estende dall'oncologia alle malattie autoimmuni e infettive, poiché le terapie diventano guidate dai biomarcatori.
Crescente domanda di biopsie mini-invasive
La biopsia liquida cattura il DNA tumorale circolante, consentendo una diagnosi precoce e un monitoraggio seriale senza campionamento chirurgico. La sensibilità per le mutazioni attivabili nei tumori del polmone e della mammella ora rivaleggia con la biopsia tissutale, ampliando l'idoneità alla terapia mirata e riducendo la morbilità dei pazienti. La diagnosi precoce di tumori multipli rappresenta un'opportunità da 8 miliardi di dollari, poiché gli enti finanziatori valutano la compensazione dei costi derivanti dalle diagnosi di stadio avanzato. La standardizzazione rimane un ostacolo perché le piattaforme variano nella chimica di acquisizione e nella bioinformatica, ma la chiamata del segnale assistita dall'intelligenza artificiale sta riducendo i tassi di falsi positivi. Con l'armonizzazione dei protocolli, i volumi di campioni citologici aumentano, rafforzando la domanda di flussi di lavoro molecolari ad alto rendimento nel mercato dell'istologia e della citologia.
Automazione rapida dei laboratori nelle economie emergenti
I concetti di Industria 5.0 implementano robot collaborativi che elaborano in batch la colorazione, il sezionamento e l'applicazione dei vetrini coprioggetto, consentendo ai tecnici di supervisionare più strumenti contemporaneamente. I laboratori APAC aggirano le infrastrutture legacy integrando analizzatori abilitati all'IoT che instradano automaticamente le immagini ai patologi centralizzati, riducendo i tempi di risposta da giorni a ore. I fornitori personalizzano hardware robusto e scanner a ingombro ridotto per ambienti vincolati, abbinandoli a corsi di formazione in loco per garantire tempi di attività ottimali. L'automazione migliora la coerenza nei programmi di screening cervicale e mammario ad alto volume, rafforzando così le iniziative di sanità pubblica che dipendono da una diagnostica affidabile.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di patologi nelle regioni rurali | -1.8% | Globale, particolarmente acuto nelle aree rurali e nei paesi in via di sviluppo | A lungo termine (≥ 4 anni) |
| Elevato costo di capitale degli scanner digitali | -1.2% | Globale, con un impatto maggiore nei mercati emergenti | Medio termine (2-4 anni) |
| Standardizzazione limitata della citologia liquida | -0.9% | Globale, con normative più severe nell'UE e nel Nord America | A breve termine (≤ 2 anni) |
| Lacune di interoperabilità tra strumenti di intelligenza artificiale e archivi VNA | -0.7% | Globale, con impatto variabile a seconda della regione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di patologi nelle regioni rurali
Solo il 3% dei dipartimenti di istopatologia del Regno Unito dichiara di avere un organico adeguato, mentre il 78% presenta posti vacanti che ritardano le diagnosi. Le indagini negli Stati Uniti prevedono il 19.6% di pensionamenti in citologia entro il 2027, superando la produzione dei programmi di formazione. [2] Sharmila Bhatia et al., “The Human Tumor Atlas Network,” Cell, humantumoratlas.org La telepatologia può ridistribuire i vetrini, ma le carenze di banda larga e le lacune di finanziamento ne limitano la portata. I sistemi di triage basati sull'IA riducono il carico manuale, ma richiedono ancora la firma umana. Senza incentivi politici per il trasferimento o la formazione di specialisti, persistono le disparità rurali, frenando la crescita del mercato dell'istologia e della citologia. L'India forma circa 1,500 nuovi patologi all'anno, a fronte di una domanda di 4,000, lasciando un deficit strutturale che l'automazione affronta solo parzialmente. Le croniche carenze di personale limitano i volumi dei test sui tessuti, soprattutto per i pannelli complessi che necessitano ancora di un'interpretazione esperta.
Elevato costo di capitale degli scanner digitali
Gli scanner per vetrini interi costano tra i 50,000 e i 300,000 dollari, più server e calibrazione, un ostacolo per i laboratori di ricerca. Solo il 33% delle strutture statunitensi ha piani di digitalizzazione dopo la ridefinizione delle priorità di bilancio dovute alla pandemia. I calcolatori del ROI prevedono un periodo di ammortamento di 6 anni, eppure i direttori finanziari cercano cicli più brevi. I modelli di abbonamento e di servizi gestiti riducono il costo di ingresso, ma possono superare il costo di acquisto nell'arco di un decennio. Stanno emergendo finanziamenti a fondo perduto e partenariati pubblico-privati per sovvenzionare le prime installazioni in regioni con risorse limitate.
Analisi del segmento
Per tecnica: il predominio dell'istologia affronta l'innovazione della citologia
Nel 2025, l'istologia ha rappresentato il 66.85% del fatturato; tuttavia, la citologia sta crescendo a un tasso annuo composto del 14.01%, grazie all'adozione da parte dei laboratori di protocolli di biopsia liquida non invasiva che consentono il monitoraggio seriale senza la necessità di escissioni ripetute. Questa domanda stimola il consumo, soprattutto di anticorpi antigene-specifici necessari per la verifica immunoistochimica delle cellule tumorali circolanti. L'espansione della citologia sfrutta anche l'analisi delle immagini guidata dall'intelligenza artificiale per accelerare la revisione dei vetrini del Pap test e segnalare le cellule atipiche per la conferma clinica. In questo modo, i laboratori possono riallocare il personale qualificato verso diagnosi differenziali complesse, aumentando la produttività complessiva.
La crescente importanza della citologia sta spingendo i produttori a integrare scanner a doppia modalità, capaci di acquisire immagini sia di tessuti in campo chiaro che di cellule in strato sottile, massimizzando così l'utilizzo delle apparecchiature. Si prevede che il mercato dell'istologia e della citologia, trainato dalla citologia, crescerà più rapidamente nelle cliniche ambulatoriali per la salute femminile, dove l'auto-prelievo cervicale comporta un maggiore afflusso di campioni ai laboratori centralizzati. Ciononostante, l'istologia rimane indispensabile per la valutazione dei margini chirurgici e dell'architettura in situ, garantendo una domanda continua di reagenti e microtomi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per prodotto: il predominio dei beni di consumo incontra l'impennata dei servizi
I materiali di consumo e i reagenti rappresentavano il 47.58% del valore del 2025, poiché coloranti, anticorpi e sonde per RNA rimangono elementi essenziali per ogni blocco o vetrino analizzato. Le dimensioni del mercato dell'istologia e della citologia per questa categoria di prodotti crescono linearmente con i volumi delle biopsie, garantendo entrate prevedibili per i fornitori di reagenti. I produttori si distinguono offrendo kit pronti all'uso pre-ottimizzati per gli scanner digitali, riducendo al minimo le regolazioni manuali.
I servizi, sebbene oggi più piccoli, mostrano un CAGR del 13.62%, poiché i fornitori offrono digitalizzazione di vetrini basata su cloud, punteggio basato sull'intelligenza artificiale e consulenze di seconda opinione. I modelli esternalizzati sono interessanti per le cliniche con carenza di capitali o personale e consentono un'esecuzione in 24 ore su XNUMX, indipendentemente dal fuso orario. I fornitori integrano logistica, controlli di qualità e integrazione LIS, con conseguenti risparmi sul costo totale di proprietà. Le vendite di strumenti si stabilizzano perché i cicli di vita prolungati dell'hardware e i depositi ad uso condiviso soddisfano la capacità esistente, spostando l'attenzione dei fornitori verso la distribuzione di materiali di consumo e le annualità di servizio.
Per tipo di test: la genetica molecolare supera la microscopia
Nel 2025, la microscopia e i test citogenetici rappresentavano il 48.06% della quota di mercato di istologia e citologia, fungendo da strumenti essenziali per la classificazione delle leucemie, la diagnosi prenatale e la valutazione della morfologia tissutale. Mentre i pannelli di immunoistochimica forniscono informazioni essenziali sull'espressione proteica per il processo decisionale terapeutico, la domanda di dati genomici fruibili sta determinando un cambiamento. Di conseguenza, i test di genetica molecolare stanno registrando un forte CAGR del 14.55%, riallocando gradualmente i budget precedentemente dedicati agli studi incentrati sulla morfologia.
Indicatori come il carico mutazionale tumorale, l'instabilità dei microsatelliti e il rilevamento delle fusioni geniche sono ora fondamentali per determinare l'idoneità per immunoterapie e piccole molecole mirate. I progressi nell'automazione e nel multiplexing dei campioni hanno consentito ai pannelli di sequenziamento di nuova generazione di soddisfare le aspettative di tempi di risposta di cinque giorni. Sebbene la citometria a flusso rimanga essenziale per l'immunofenotipizzazione del linfoma, la sua crescita è limitata dalla natura laboriosa della preparazione dei campioni. Inoltre, le normative sulla qualità stanno diventando più severe, con il CAP che richiede test di competenza esterni per ciascun marcatore molecolare, innalzando gli standard operativi per le strutture più piccole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la scoperta di farmaci guadagna quote di mercato dalla diagnostica clinica
Le biopsie di routine e la patologia chirurgica hanno mantenuto la diagnostica clinica al 53.48% del fatturato del 2025, ma la crescita ha subito una leggera decelerazione grazie all'ottimizzazione dei tassi di utilizzo da parte degli ospedali. La ricerca e sviluppo farmaceutica sta trainando la crescita più rapida, con applicazioni di scoperta e sviluppo di farmaci che dovrebbero raggiungere un CAGR del 13.79%. Le organizzazioni di ricerca a contratto stanno fornendo servizi integrati di elaborazione di vetrini, colorazione multiplex e analisi basate sull'intelligenza artificiale, consentendo agli sponsor di eliminare prima i candidati più deboli e di ridurre significativamente i tempi di sviluppo.
La scoperta di biomarcatori funge da ponte tra la ricerca e le applicazioni cliniche, trasformando le conoscenze esplorative in strumenti diagnostici complementari. Si prevede che il mercato dell'istologia e della citologia per applicazioni traslazionali crescerà, poiché ogni nuova terapia mirata richiede test validati basati sui tessuti. Sebbene la variabilità dei finanziamenti limiti gli studi puramente accademici, partnership strategiche pubblico-private stanno promuovendo protocolli innovativi, come l'omica spaziale, la cui commercializzazione è prevista entro 5 anni.
Per utente finale: gli ospedali sono in testa mentre le CRO accelerano
Ospedali e laboratori diagnostici hanno assorbito il 46.15% della spesa del 2025 a causa dei servizi diagnostici obbligatori in loco. L'adozione di flussi di lavoro digitali da parte loro rimane graduale, limitata dai cicli di bilancio e dalle sfide di integrazione IT. Nel frattempo, le organizzazioni di ricerca a contratto registrano un CAGR del 13.95% con l'intensificarsi dell'outsourcing farmaceutico. Le CRO sfruttano competenze specialistiche e infrastrutture scalabili per fornire servizi di istopatologia, analisi molecolari e bioinformatica in pacchetti unificati, attraendo i clienti biotecnologici che cercano tempi di sviluppo rapidi.
Gli istituti accademici e di ricerca incrementano i volumi di analisi attraverso studi finanziati da sovvenzioni, mentre le aziende farmaceutiche internalizzano test selezionati di alto valore per motivi di sicurezza dei dati. Nel tempo, il consolidamento ospedaliero potrebbe spostare una maggiore quantità di attività di routine verso laboratori di riferimento centralizzati, liberando gli ospedali per concentrarsi sulle visite intraoperatorie urgenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America mantiene una quota del 37.95% grazie a un solido sistema di rimborso, all'ampia approvazione degli scanner e alla convalida precoce degli algoritmi di intelligenza artificiale. I principali centri oncologici adottano flussi di lavoro digitali e le reti di telemedicina multistatale negoziano contratti basati sul valore che rimborsano parametri di performance anziché tariffe per vetrino. Ciononostante, persiste la carenza di personale nelle zone rurali, che spinge alla creazione di reti di telepatologia che mettono in comune le competenze specialistiche tra stati. Le proposte di riduzione delle tariffe Medicare per il 2026 generano incertezza, ma le compagnie assicurative private compensano il rischio premiando i dimostrabili miglioramenti in termini di accuratezza.
L'area Asia-Pacifico registra il CAGR più elevato, pari al 13.76%, trainato dall'espansione dello screening oncologico a livello nazionale in Cina e dalle partnership pubblico-private tra laboratori in India che implementano linee di colorazione automatizzate. I governi danno priorità alle tecnologie leapfrog per colmare le lacune specialistiche senza replicare le infrastrutture legacy. I fornitori giapponesi sperimentano suite di patologia digitale end-to-end negli ospedali locali, combinando scanner ad alta velocità con refertazione patologica in linguaggio naturale. L'armonizzazione normativa nell'ASEAN facilita l'autorizzazione dei dispositivi, incoraggiando le multinazionali a stabilire hub regionali che riducono i dazi all'importazione e i ritardi nei servizi.
L'Europa registra una crescita costante, ancorata alla ricerca collaborativa e a solide garanzie sulla privacy dei dati. I finanziamenti per la modernizzazione degli ospedali in Germania accelerano l'approvvigionamento di scanner e il programma di patologia digitale del Servizio Sanitario Nazionale del Regno Unito estende la teleconsulenza a tutti i trust. Francia e Italia promuovono alleanze tra pubblico e mondo accademico che commercializzano pipeline di de-identificazione tramite intelligenza artificiale conformi al GDPR. La Brexit spinge le aziende del Regno Unito a perseguire la doppia registrazione presso EMA e MHRA, aggiungendo oneri normativi ma aprendo anche flessibilità per progetti di sperimentazione innovativi. L'adozione complessiva è in linea con le roadmap nazionali per l'e-health, posizionando l'Europa come un segmento di mercato disciplinato ma attraente per i fornitori.

Panorama competitivo
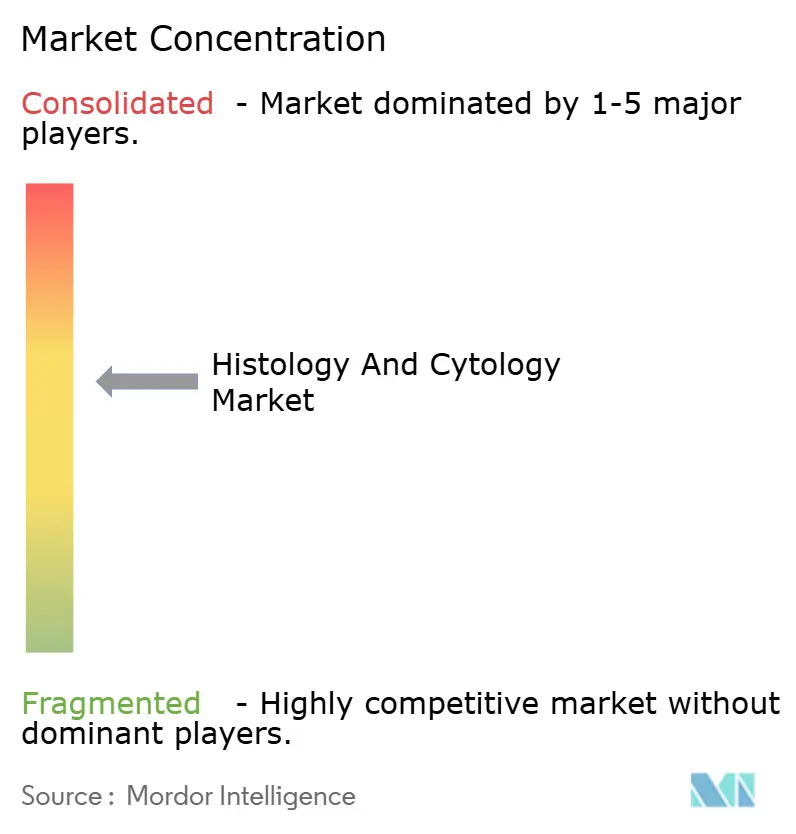
Il mercato mostra un moderato consolidamento: le prime cinque aziende detengono collettivamente una quota di mercato significativa, che si traduce in un punteggio di concentrazione di mercato pari a 7. L'acquisizione da parte di Thermo Fisher dell'unità di filtrazione di Solventum per 4.1 miliardi di dollari rafforza l'integrazione nel settore delle scienze biologiche e consente la vendita incrociata di materiali di consumo ai clienti del settore della patologia. Leica Biosystems di Danaher collabora con Stanford per lo sviluppo congiunto di microscopi intelligenti che abbinano la biologia spaziale all'analisi basata sull'intelligenza artificiale. BD si riorganizza attraverso una fusione da 4 miliardi di dollari delle sue attività nel settore delle bioscienze con Waters, liberando capitale per raddoppiare gli investimenti nei segmenti di crescita avanzati nel settore delle tecnologie mediche.
I fornitori di servizi cloud-native come 3DHISTECH e Proscia si posizionano come concorrenti agili, offrendo piattaforme in abbonamento che aggirano i pesanti costi hardware. Gli specialisti di strumenti si differenziano attraverso sistemi ad architettura aperta che accettano plug-in di intelligenza artificiale di terze parti, corteggiando i clienti diffidenti nei confronti del vendor lock-in. La pressione sui prezzi persiste nel settore dei materiali di consumo, poiché le organizzazioni di acquisto di gruppo negoziano sconti all'ingrosso, costringendo i produttori di reagenti a raggruppare formazione e software di controllo qualità per ottenere ricavi più consistenti.
Le opportunità emergenti si concentrano su test di nicchia, come la citologia a doppia colorazione per il triage dell'HPV o i pannelli per malattie rare, dove la proprietà intellettuale e le evidenze cliniche creano margini difendibili. I fornitori con esperienza normativa ottengono un vantaggio, poiché gli algoritmi di intelligenza artificiale richiedono ora una convalida di livello clinico. Nel complesso, si prevede un'attività di M&A sostenuta, poiché la domanda di soluzioni integrate favorisce le aziende in grado di fornire scanner, reagenti e analisi in pacchetti coerenti all'interno del mercato dell'istologia e della citologia.
Leader del settore dell'istologia e della citologia
Abbott Laboratories
Becton Dickinson e compagnia
Merck KGaA
F. Hoffmann-La Roche SA
Hologic Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Superb Dx, laboratorio accreditato CAP specializzato in servizi diagnostici avanzati, ha stretto una collaborazione strategica con AIxMed, azienda leader nel software basato sull'intelligenza artificiale per la citologia urinaria. Questa partnership integrerà la tecnologia proprietaria di AIxMed nella piattaforma di patologia digitale di Superb Dx, rafforzando il suo portfolio di soluzioni diagnostiche avanzate per il mercato urologico.
- Ottobre 2025: AIxMed Inc. e Biopticka Laboratoř hanno firmato un protocollo d'intesa per integrare AIxURO, una soluzione di intelligenza artificiale per la citologia urinaria che supporta il sistema Paris e migliora la rilevazione del cancro alla vescica.
- Febbraio 2025: Thermo Fisher Scientific accetta di acquistare l'attività di purificazione e filtrazione di Solventum per 4.1 miliardi di dollari, aggiungendo circa 1 miliardo di dollari alla sua unità Life Sciences Solutions.
- Gennaio 2025: Roche ha ottenuto l'autorizzazione della FDA per il cocktail di sonde mRNA ISH Kappa e Lambda Dual ISH VENTANA, che copre più di 60 sottotipi di linfoma a cellule B su un singolo vetrino.


Ambito del rapporto sul mercato globale di istologia e citologia
Secondo lo scopo del rapporto, la citologia e l'istologia sono due rami diversi della patologia, dove la citologia implica principalmente l'esame di singole cellule o gruppi di cellule e l'istologia implica l'esame di un'intera sezione di tessuto contenente molti tipi di cellule.
Il mercato dell'istologia e della citologia è segmentato per tipo di esame, tipo di test, applicazione, utente finale e area geografica. Per tipo di esame, il mercato è segmentato in istologia e citologia. Per tipo di test, il mercato è segmentato in test di microscopia, test di genetica molecolare e citometria a flusso. Per applicazione, il mercato è segmentato in diagnostica clinica, scoperta e sviluppo di farmaci, ricerca e validazione traslazionale e di biomarcatori. Per utente finale, il mercato è segmentato in ospedali e cliniche, istituti accademici e di ricerca e altri utenti finali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per i segmenti sopra indicati.
| Istologia |
| Citologia |
| Strumenti |
| Sistemi software di analisi |
| Materiali di consumo e reagenti |
| Servizi |
| Test di microscopia | Test citogenetici | Cariotipo |
| Ibridazione fluorescente in situ (FISH) | ||
| Reazione a catena della polimerasi | ||
| Altri test di microscopia | ||
| Test di genetica molecolare | ||
| Citometria a flusso |
| Diagnostica clinica |
| Scoperta e sviluppo di farmaci |
| Ricerca |
| Validazione traslazionale e dei biomarcatori |
| Ospedali e laboratori diagnostici |
| Istituti accademici e di ricerca |
| Aziende farmaceutiche e biotecnologiche |
| Organizzazioni di ricerca a contratto (CRO) |
| Laboratori di riferimento |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di tecnica | Istologia | ||
| Citologia | |||
| Per prodotto | Strumenti | ||
| Sistemi software di analisi | |||
| Materiali di consumo e reagenti | |||
| Servizi | |||
| Per tipo di test | Test di microscopia | Test citogenetici | Cariotipo |
| Ibridazione fluorescente in situ (FISH) | |||
| Reazione a catena della polimerasi | |||
| Altri test di microscopia | |||
| Test di genetica molecolare | |||
| Citometria a flusso | |||
| Per Applicazione | Diagnostica clinica | ||
| Scoperta e sviluppo di farmaci | |||
| Ricerca | |||
| Validazione traslazionale e dei biomarcatori | |||
| Per utente finale | Ospedali e laboratori diagnostici | ||
| Istituti accademici e di ricerca | |||
| Aziende farmaceutiche e biotecnologiche | |||
| Organizzazioni di ricerca a contratto (CRO) | |||
| Laboratori di riferimento | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | GCC | ||
| Sud Africa | |||
| Resto del Medio Oriente e dell'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||


Domande chiave a cui si risponde nel rapporto
Quali ricavi genererà il mercato dell'istologia e della citologia nel 2026?
Nel 26.41 il mercato produrrà 2026 miliardi di dollari e si prevede che raggiungerà i 49.25 miliardi di dollari entro il 2031.
Quale regione crescerà più rapidamente nell'istologia e nella citologia entro il 2031?
L'area Asia-Pacifico registra un CAGR del 13.76%, grazie al finanziamento da parte dei governi di progetti di screening e automazione su larga scala.
Perché la citologia sta guadagnando terreno sull'istologia?
La biopsia liquida e altri metodi non invasivi creano opzioni di monitoraggio in tempo reale che aumentano i volumi citologici a un CAGR del 14.01%.
Quale categoria di prodotti registra l'espansione più rapida?
I servizi diagnostici forniti tramite cloud aumentano a un CAGR del 13.62% poiché i laboratori esternalizzano la digitalizzazione dei vetrini e l'analisi tramite intelligenza artificiale.
In che modo gli strumenti di intelligenza artificiale influenzano i carichi di lavoro della patologia?
L'imaging dell'intero vetrino con triage basato sull'intelligenza artificiale automatizza lo screening di routine, consentendo ai patologi di concentrarsi sui casi complessi e riducendo i tempi di risposta.
Cosa ostacola l'adozione degli scanner digitali nei laboratori più piccoli?
Nonostante le proiezioni di ROI a sei anni, i costi di capitale pari a 50,000-300,000 USD per unità, più l'infrastruttura IT, restano il principale ostacolo.
Pagina aggiornata l'ultima volta il:



