

Dimensioni e quota di mercato degli impianti per la protesi di rivestimento dell'anca
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
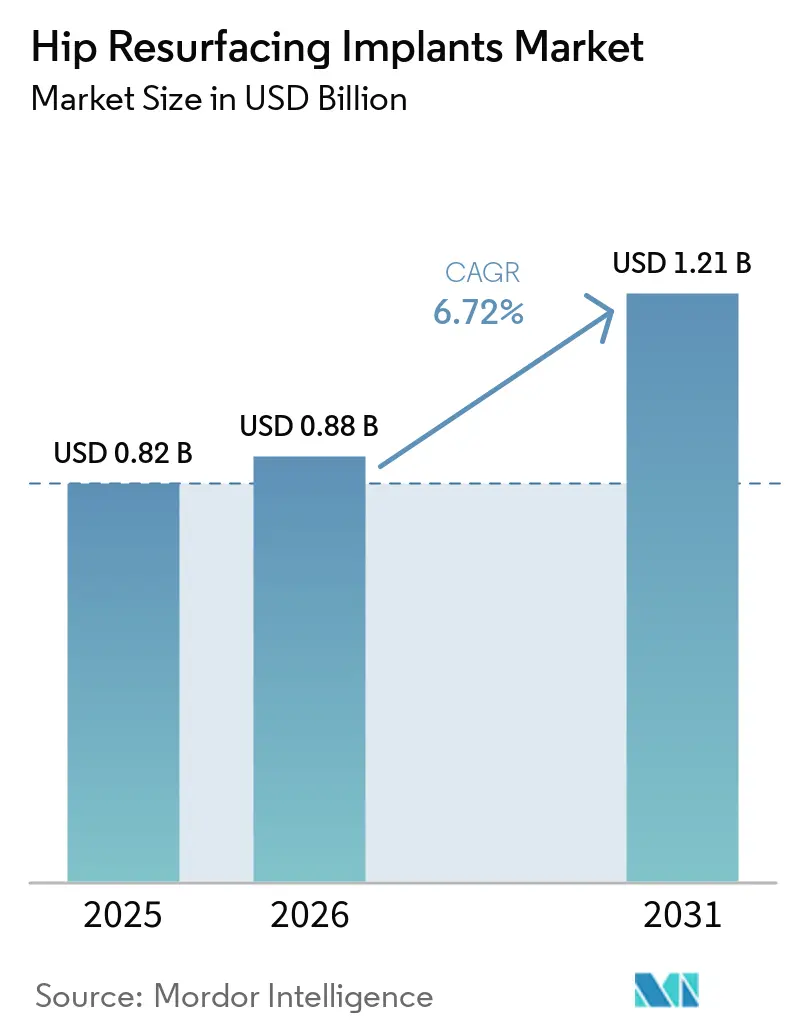
| Dimensione del mercato (2026) | 0.88 miliardo di dollari |
| Dimensione del mercato (2031) | 1.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.72% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
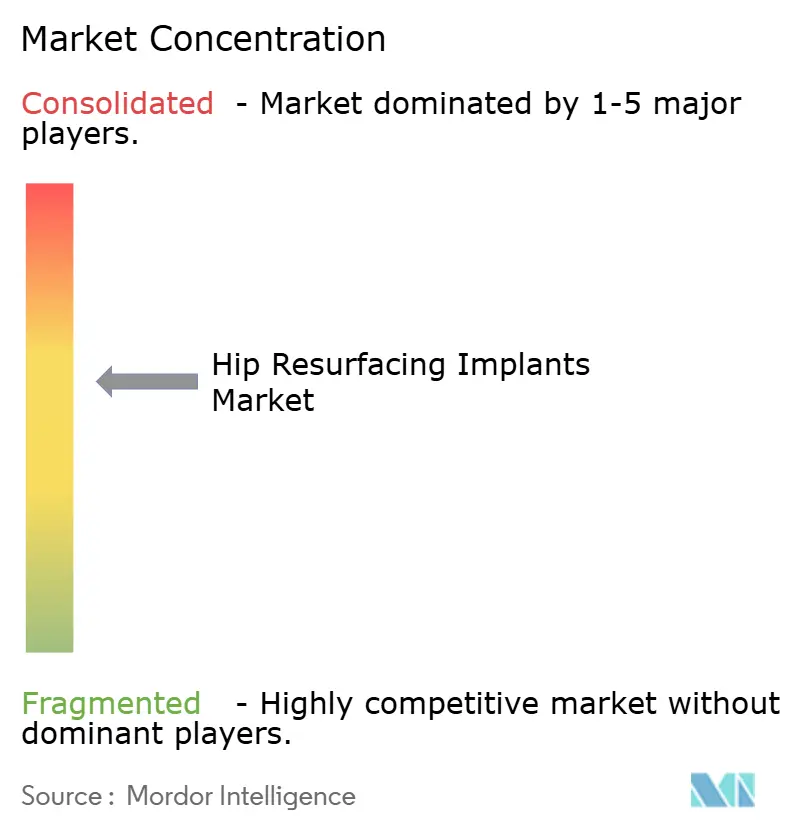
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli impianti per la protesi di rivestimento dell'anca a cura di Mordor Intelligence
Il mercato degli impianti per la ricostruzione dell'anca aveva un valore di 0.82 miliardi di dollari nel 2025 e si stima che crescerà da 0.88 miliardi di dollari nel 2026 a 1.21 miliardi di dollari entro il 2031, con un CAGR del 6.72% durante il periodo di previsione (2026-2031).
La domanda si sta orientando verso trattamenti conservativi dell'osso per i pazienti più giovani che prevedono di rimanere fisicamente attivi dopo l'intervento chirurgico. Anche il mercato delle protesi di rivestimento dell'anca sta cambiando, poiché i sistemi in ceramica ampliano le opzioni di trattamento oltre i profili di pazienti serviti dai dispositivi metallo-su-metallo. Il controllo normativo sulle protesi metallo-su-metallo sta limitando la posizione dei prodotti tradizionali e aumentando il valore delle evidenze cliniche a lungo termine. Fornitori e produttori stanno rispondendo attraverso lo sviluppo di superfici di contatto in ceramica, la formazione dei chirurghi e le procedure con navigazione assistita. Le opportunità nel mercato delle protesi di rivestimento dell'anca dipenderanno dalla capacità dei nuovi sistemi di soddisfare i requisiti di sicurezza, evidenza e rimborso sia in ambito ospedaliero che ambulatoriale.
Punti chiave del rapporto
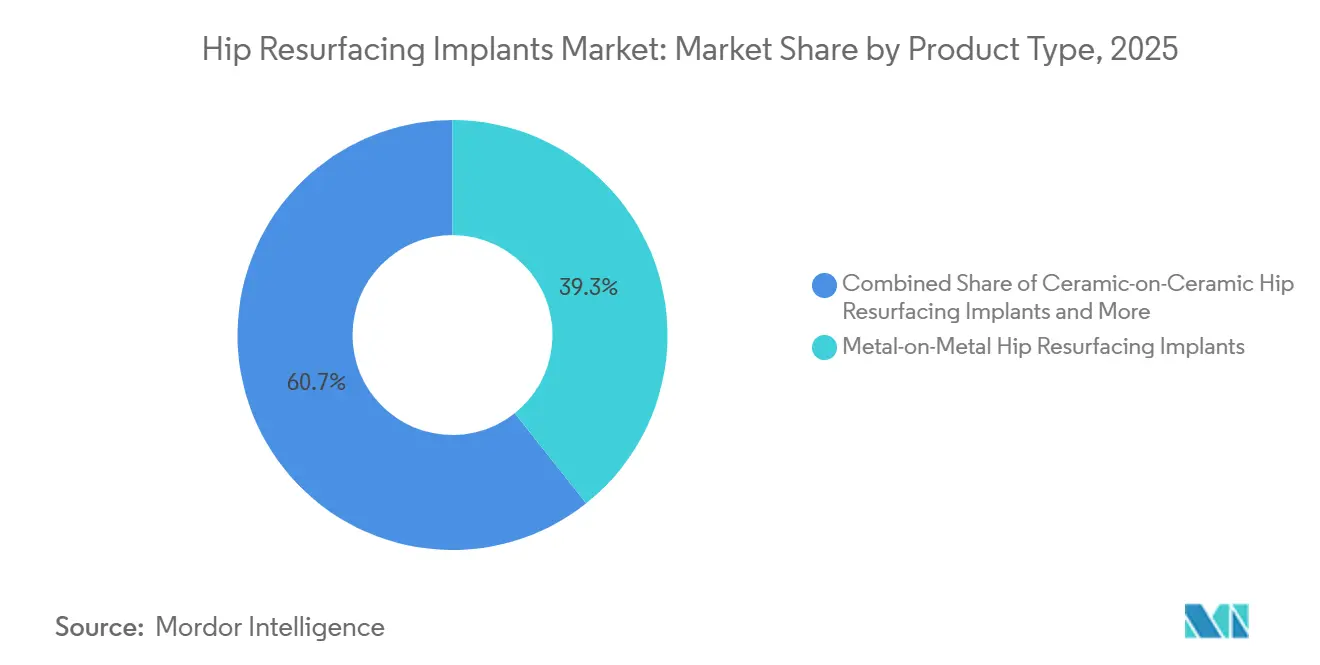
- Per tipologia di prodotto, gli impianti metallo-su-metallo detenevano una quota del 39.31% nel 2025, mentre si prevede che gli impianti ceramica-su-ceramica cresceranno a un tasso annuo composto del 7.85% fino al 2031.
- Per tipologia di materiale e coppia di cuscinetti, la lega cobalto-cromo deteneva una quota del 41.24% nel 2025, mentre si prevede che l'allumina e la ceramica rinforzata con zirconia cresceranno a un tasso annuo composto del 7.22% fino al 2031.
- Per tipologia di fissazione, la fissazione femorale senza cemento deteneva una quota del 44.14% nel 2025, mentre si prevede che la fissazione acetabolare senza cemento crescerà a un tasso annuo composto (CAGR) dell'8.42% fino al 2031.
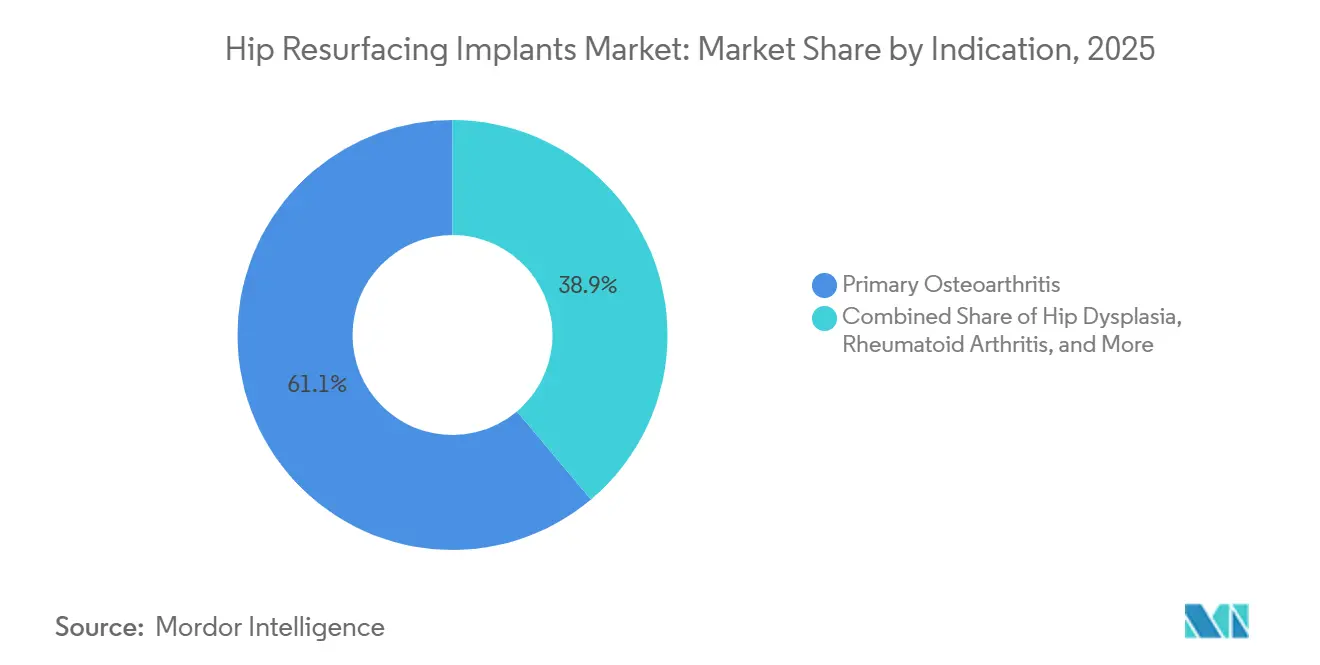
- In base all'indicazione, l'osteoartrite primaria deteneva una quota del 61.14% nel 2025, mentre si prevede che la displasia dell'anca crescerà a un tasso annuo composto del 7.12% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 gli ospedali detenevano una quota del 54.61%, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) dell'8.25% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 42.41% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) dell'8.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli impianti per la protesi di rivestimento dell'anca
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Artroplastica conservativa ossea per pazienti più giovani e attivi | + 1.8% | A livello globale, con in testa Nord America, Regno Unito, Germania e Australia. | A lungo termine (≥ 4 anni) |
| Diagnosi e trattamento chirurgico ampliati dell'osteoartrite dell'anca | + 1.5% | A livello globale, l'impatto maggiore si registra nel Nord America ad alto reddito e nell'Europa occidentale. | Medio termine (2-4 anni) |
| Posizionamento dei componenti tramite robot e computer | + 0.9% | Nord America, Europa occidentale, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Capacità ortopedica e crescita dell'assistenza sanitaria privata nelle economie emergenti | + 1.0% | Area di influenza principale (APAC): India, Cina, Corea del Sud, con ripercussioni anche in Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Cuscinetti in ceramica e a bassa usura: ampliamento della gamma di pazienti idonei | + 0.8% | Regno Unito, Unione Europea, Australia e Canada, a seguito dell'approvazione prevista per luglio 2026. | A breve termine (≤ 2 anni) |
| Reti di formazione guidate da chirurghi per generare domanda specifica per determinate procedure. | + 0.5% | Nord America, Regno Unito, Europa occidentale, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza per l'artroplastica conservativa ossea nei pazienti più giovani e attivi
La protesi di rivestimento dell'anca preserva una maggiore quantità di osso nativo rispetto all'artroplastica totale dell'anca, aspetto importante per i pazienti di età inferiore ai 55 anni che potrebbero necessitare di un intervento di revisione nel corso della loro vita. Uno studio del 2024 pubblicato su Bone & Joint ha riscontrato bassi tassi di complicanze e di revisione tra i pazienti maschi più giovani con patologia dell'anca in fase terminale sottoposti ad artroplastica di rivestimento dell'anca. Lo studio ha anche riportato un ritorno allo sport ad alto impatto senza restrizioni di attività a vita per i pazienti idonei trattati da chirurghi con elevato volume di interventi. Questo profilo clinico supporta l'invio a chirurghi specialisti quando le aspettative funzionali sono elevate. I sistemi in ceramica con marcatura CE nel 2025 hanno riaperto la procedura alle donne e ai pazienti di corporatura più piccola che erano stati esclusi dalla protesi di rivestimento in metallo per oltre 10 anni [1] NIHR Imperial Biomedical Research Centre, “CE Mark Awarded to Innovative Implant Enabling Hip Resurfacing for Women,” NIHR Imperial Biomedical Research Centre, imperialbrc.nihr.ac.uk . Questa maggiore estensione dei criteri di ammissibilità modifica la potenziale base di pazienti per il mercato delle protesi di rivestimento dell'anca, soprattutto considerando che le donne rappresentano il 59% dei pazienti sottoposti a protesi d'anca nel Regno Unito.
Ampliamento delle opzioni diagnostiche e del trattamento chirurgico dell'osteoartrite dell'anca.
La prevalenza globale dell'osteoartrite dell'anca è stata proiettata in crescita nell'Asia meridionale e nell'Asia orientale fino al 2050, con un tasso DALY EAPC di 0.94 nell'Asia meridionale e un tasso ASPR EAPC di 3.32 nell'Asia orientale. Un'analisi di Lancet Rheumatology ha previsto che il carico globale di casi di osteoartrite dell'anca aumenterà del 78.6% tra il 2020 e il 2050 [2] The Lancet Rheumatology, “Global, Regional, and National Burden of Osteoarthritis, 1990 to 2020 and Projections to 2050,” The Lancet Rheumatology, doi.org . L'invecchiamento della popolazione e l'obesità rimangono i principali fattori che contribuiscono a questo carico clinico. Un migliore accesso alla risonanza magnetica e una maggiore consapevolezza clinica possono portare i pazienti sintomatici più giovani a una valutazione chirurgica più precoce nei paesi a reddito medio. Ciò potrebbe aumentare la domanda nel mercato degli impianti di rivestimento dell'anca prima che diventi pienamente visibile nei volumi di procedure registrati.
Adozione del posizionamento robotico e computerizzato dei componenti
Negli Stati Uniti, nel 2023, l'assistenza robotica ha rappresentato il 6.6% degli interventi di artroplastica totale dell'anca primaria elettiva. Il Servizio Sanitario Nazionale scozzese (NHS Scotland) ha registrato un aumento degli interventi di sostituzione articolare robotica, passati da 101 nel 2020 a 1,164 nel 2024, a dimostrazione di una maggiore diffusione della tecnologia robotica. La chirurgia di rivestimento dell'anca richiede un allineamento preciso della componente femorale, il che rende la pianificazione e la navigazione basate sulla TC fondamentali per la qualità della procedura. La pianificazione computazionale può migliorare il posizionamento delle componenti rispetto alla stima manuale quando sono richieste tolleranze di allineamento ristrette. L'utilizzo di questi strumenti supporta anche le protesi senza cemento che necessitano di una preparazione ossea uniforme. La loro maggiore disponibilità può rendere il mercato degli impianti per la chirurgia di rivestimento dell'anca più accessibile ai centri che stanno sviluppando competenze specialistiche in artroplastica.
L'innovazione nella ceramica e nei cuscinetti a bassa usura amplia la platea dei pazienti idonei.
I sistemi di rivestimento in ceramica stanno cambiando l'accesso al trattamento perché evitano i problemi di esposizione al metallo associati ai design metallo-su-metallo. L'impianto H1 in ceramica-su-ceramica ha ottenuto la marcatura CE ai sensi del Regolamento UE sui dispositivi medici nel luglio 2025, diventando il primo impianto di rivestimento dell'anca non metallico approvato a livello globale. Il suo design senza cemento è pensato per le donne e per i pazienti con un'anatomia della testa femorale più piccola. Il registro tedesco dell'anca ha riportato l'utilizzo di materiale ceramico per la testa femorale nel 90% delle artroprotesi totali d'anca primarie in Germania, a dimostrazione della consolidata familiarità dei clinici con i materiali ceramici. I requisiti del Regolamento UE sui dispositivi medici (MDR) per il follow-up clinico post-commercializzazione e la registrazione EUDAMED favoriscono le aziende in grado di dimostrare risultati clinici validati. Questi requisiti possono estendere il vantaggio dei primi produttori di impianti in ceramica nel mercato degli impianti di rivestimento dell'anca prima dell'inizio delle ulteriori procedure di autorizzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rilascio di ioni metallici, pseudotumore e reazioni tissutali locali avverse | -1.5% | A livello globale, la situazione è più grave negli Stati Uniti, nel Regno Unito e nell'UE. | A lungo termine (≥ 4 anni) |
| Controllo normativo, contenzioso e rischio di richiamo dei prodotti | -1.0% | Stati Uniti, UE, Australia | Medio termine (2-4 anni) |
| Capacità limitata di formazione dei chirurghi e curva di apprendimento delle procedure | -0.7% | Diffusione a livello globale, con particolare evidenza nella regione Asia-Pacifico e in America Latina. | A lungo termine (≥ 4 anni) |
| Attriti tra rimborso e appalti ospedalieri per sistemi specializzati | -0.6% | Europa occidentale, enti pagatori pubblici statunitensi e sistemi ospedalieri pubblici secondari dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rilascio di ioni metallici, pseudotumore e reazioni tissutali locali avverse
Le reazioni avverse locali ai tessuti, gli pseudotumori e l'accumulo sistemico di ioni cobalto-cromo rimangono significative preoccupazioni relative alla protesi d'anca metallo-su-metallo. Questi problemi di sicurezza influenzano i volumi di adozione e il potere di determinazione dei prezzi per i fornitori di sistemi metallo-su-metallo. La FDA continua a esaminare la sorveglianza post-commercializzazione e le segnalazioni di dispositivi medici per gli impianti d'anca metallo-su-metallo. Mantiene inoltre in vigore gli ordini di studio post-commercializzazione 522 che richiedono una continua dimostrazione della sicurezza da parte del produttore. Gli eventi avversi relativi alla sicurezza dei dispositivi, verificatisi in passato, continuano a influenzare le decisioni di acquisto degli ospedali, anche per i sistemi con prove di supporto più solide. Questa cautela istituzionale rallenta le segnalazioni e rende i fornitori di ceramica nel mercato degli impianti per la protesi d'anca dipendenti dai dati dei registri e dalla formazione dei chirurghi per acquisire fiducia.
Controllo normativo, contenzioso e rischio di richiamo dei prodotti
Il controllo normativo sta aumentando i costi di conformità e allungando i tempi di commercializzazione, soprattutto per le aziende più piccole che sviluppano dispositivi innovativi. La FDA ha registrato un richiamo di Classe 2 per la componente per anca Oxinium di Smith & Nephew nell'aprile 2024 a causa di discrepanze nell'etichettatura. Zimmer Biomet ha richiamato volontariamente il suo sistema per anca CPT con stelo femorale nel luglio 2024 dopo aver identificato un elevato rischio di frattura periprotesica del femore. Il Regolamento UE sui dispositivi medici (MDR) richiede maggiori prove cliniche, una sorveglianza continua e la registrazione EUDAMED rispetto al precedente quadro normativo europeo. Per la protesi di rivestimento dell'anca, le prove di sopravvivenza a lungo termine su diverse popolazioni di pazienti possono richiedere dai 5 ai 10 anni di follow-up nel registro prima dell'autorizzazione o del rinnovo. Ciò crea barriere all'ingresso nel mercato degli impianti per la protesi di rivestimento dell'anca e favorisce le aziende consolidate con solidi set di dati clinici.
Analisi del segmento
Per tipologia di prodotto: i cuscinetti in ceramica sfidano il primato dei cuscinetti metallo su metallo.
Nel 2025, le protesi metallo-su-metallo detenevano il 39.31% della quota di mercato delle protesi per la ricostruzione dell'anca, grazie a una solida base installata e alla familiarità dei chirurghi con le procedure di ricostruzione dell'anca secondo il formato Birmingham Hip Resurfacing. Le protesi ceramica-su-ceramica rappresentano la tipologia di prodotto in più rapida crescita e si prevede che registreranno un CAGR del 7.85% dal 2026 al 2031. Smith & Nephew ha interrotto la produzione delle protesi Birmingham Hip Resurfacing nel 2024, dopo che le vendite annuali sono diminuite da 100 milioni di dollari a 9 milioni di dollari. Tale interruzione sta spostando i volumi delle procedure verso alternative in ceramica e ibride. Le configurazioni metallo-su-polietilene mantengono la loro rilevanza come opzioni a basso costo con profili di sicurezza consolidati negli appalti pubblici.
Le configurazioni ibride e di altro tipo sono indicate per i pazienti la cui anatomia o le cui esigenze cliniche non sono soddisfatte in modo ottimale dai design interamente in ceramica o metallo su metallo. Si prevede che il mercato degli impianti di rivestimento dell'anca per i prodotti in ceramica su ceramica crescerà a un CAGR del 7.85% dal 2026 al 2031. ReCerf ha ottenuto le approvazioni in Australia nel novembre 2024 e nell'UE nel luglio 2025, mentre la successiva approvazione canadese ha ampliato la sua presenza commerciale. Il suo rating ODEP 5A*, assegnato nel maggio 2026, supporta la valutazione da parte del NHS (Servizio Sanitario Nazionale britannico) e dei gruppi di approvvigionamento ospedaliero europei. L'accordo di licenza esclusiva H1 di Zimmer Biomet con Embody Orthopedic aggiunge capacità di distribuzione al mercato degli impianti di rivestimento dell'anca per il rivestimento in ceramica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per quanto riguarda la coppia materiale-portante: il dominio del CoCr è contestato dalle ceramiche avanzate.
Nel 2025, la lega cobalto-cromo deteneva il 41.24% del segmento dei materiali e delle coppie di scorrimento. La sua posizione rifletteva la consolidata base di sistemi metallo-su-metallo e il continuo utilizzo in progetti di fissazione ibrida. La lega di titanio è rimasta importante nelle coppe acetabolari e nei componenti femorali non cementati, dove la fissazione biologica è l'obiettivo progettuale. Il polietilene altamente reticolato supporta le opzioni metallo-su-polietilene e ceramica-su-polietilene. Le combinazioni ceramica-su-metallo e altre combinazioni di nicchia rispondono a esigenze cliniche più specifiche.
Si prevede che le ceramiche rinforzate con allumina e zirconia cresceranno a un CAGR del 7.22% dal 2026 al 2031, diventando così la categoria di materiali in più rapida crescita. CeramTec fornisce materiali ceramici a MatOrtho e Zimmer Biomet, creando una base di materiali comune per due programmi avanzati nel settore ceramico. Uno studio del 2025 pubblicato su Lubrication Science ha riportato un'usura trascurabile per il rivestimento ceramico su ceramica BIOLOX delta sotto carichi di camminata e corsa. La norma ISO 6474 disciplina gli standard prestazionali per le ceramiche implantari a base di allumina nei principali mercati. Una fornitura concentrata di semilavorati ceramici potrebbe limitare l'aumento dei volumi nel mercato degli impianti per la protesi d'anca se la domanda crescesse più rapidamente della capacità produttiva.
In base al tipo di fissaggio: i progetti senza cemento guadagnano terreno in entrambe le componenti
Nel 2025, la fissazione del componente femorale senza cemento deteneva il 44.14% della quota di mercato degli impianti di rivestimento dell'anca. Tale quota rifletteva l'interesse per la fissazione biologica nei pazienti più giovani e attivi. La fissazione del componente acetabolare senza cemento è l'approccio in più rapida crescita, con un CAGR previsto dell'8.42% dal 2026 al 2031. I sistemi completamente senza cemento stanno sostituendo il vecchio modello ibrido che utilizzava una coppa femorale cementata e una coppa acetabolare a pressione. Il sistema H1 di Zimmer Biomet e il ReCerf di MatOrtho illustrano questa direzione [3] Zimmer Biomet, “H1 Hip Resurfacing Product Brochure 2026,” Zimmer Biomet, downloads.ctfassets.net.
Si prevede che il mercato degli impianti per la protesi di rivestimento dell'anca con fissazione acetabolare senza cemento crescerà a un tasso annuo composto (CAGR) dell'8.42% fino al 2031. La fissazione femorale cementata e quella ibrida rimangono rilevanti laddove la qualità ossea o la familiarità con la procedura siano determinanti. La protesi di rivestimento femorale senza cemento richiede una preparazione ossea precisa e un controllo accurato delle tolleranze durante l'intervento chirurgico. Questa esigenza aumenta l'importanza degli strumenti di navigazione e di pianificazione robotica. La strumentazione senza cemento, progettata specificamente per questo scopo, può offrire ai produttori un significativo vantaggio competitivo.
Per indicazione: l'osteoartrite primaria fissa i volumi, la displasia dell'anca guida la domanda emergente
Nel 2025, l'osteoartrite primaria rappresentava il 61.14% delle indicazioni chirurgiche ed è rimasta la principale causa di prescrizione per la protesi di rivestimento dell'anca. L'Organizzazione Mondiale della Sanità identifica le articolazioni dell'anca e del ginocchio come sedi di osteoartrite in cui la chirurgia può essere efficace. La crescente prevalenza dell'osteoartrite sostiene una domanda stabile di interventi chirurgici in Nord America e in Europa. Anche l'artrite reumatoide, la necrosi avascolare e l'artrite post-traumatica generano una domanda di consulenza specialistica. Questi casi richiedono una valutazione approfondita poiché l'anatomia e la progressione della malattia differiscono dall'osteoartrite primaria.
Si prevede che la displasia dell'anca crescerà a un tasso di crescita annuo composto (CAGR) del 7.12% dal 2026 al 2031. Gli impianti in ceramica con design anatomicamente sagomati possono adattarsi meglio alla geometria acetabolare displastica rispetto ai vecchi sistemi metallici. Un rapporto del 2024 del Journal of Arthroplasty sui primi 200 interventi di protesi ceramica su ceramica ha riscontrato un miglioramento dei punteggi Oxford Hip Score, HOOS e WOMAC. Ha inoltre documentato un ritorno all'attività fisica intensa nel 53% dei casi a 2 anni e ha riportato una sopravvivenza del 96.3% a 8 anni nei dati di follow-up della coorte. Queste evidenze potrebbero supportare future linee guida più ampie per i pazienti affetti da displasia nel mercato degli impianti di rivestimento dell'anca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali mantengono la leadership procedurale, i centri chirurgici ambulatoriali rappresentano il vettore di crescita
Nel 2025, gli ospedali hanno rappresentato il 54.61% del fatturato derivante dagli utenti finali. La loro posizione di leadership rifletteva la necessità di diagnostica per immagini, team esperti e attrezzature all'avanguardia per gli interventi di chirurgia robotica. I centri di chirurgia ambulatoriale rappresentano la categoria di utenti finali in più rapida crescita, con una previsione di crescita annua composta (CAGR) dell'8.25% dal 2026 al 2031. L'analisi ha evidenziato che nel 2023 sono stati eseguiti complessivamente 62,110 interventi di chirurgia articolare presso i centri di chirurgia ambulatoriale, con un incremento del 70% rispetto all'anno precedente.
Si prevede che il mercato degli impianti per la protesi di rivestimento dell'anca per i centri di chirurgia ambulatoriale crescerà a un tasso annuo composto (CAGR) dell'8.25% fino al 2031. Le cliniche ortopediche mantengono un ruolo specialistico secondario nei sistemi di assistenza decentrati. I centri medici universitari e gli ospedali chirurgici privati concentrano l'attività di protesi di rivestimento ad alto volume nel Regno Unito, in Germania e in Australia. Queste strutture ospitano anche molti programmi di formazione per chirurghi. Sistemi e strumenti in ceramica più avanzati possono consentire ai centri di chirurgia ambulatoriale di eseguire un maggior numero di procedure di protesi di rivestimento dell'anca, mentre gli ospedali continuano a gestire i casi più complessi.
Analisi geografica
North America Hip Resurfacing Implants Market
Nel 2025, il Nord America deteneva il 42.41% della quota globale di impianti per la protesi di rivestimento dell'anca. La regione rimane la più grande grazie a pratiche ortopediche avanzate, al rimborso per dispositivi specialistici e alla precoce adozione dei sistemi di navigazione. Il Canada ha aperto la strada alla protesi di rivestimento interamente in ceramica quando ReCerf ha ricevuto l'approvazione di Health Canada nel luglio 2026, mentre una revisione pubblica del rapporto costo-efficacia influenzerà l'adozione. Il Messico è ancora in una fase iniziale, con interventi concentrati in gruppi ospedalieri privati nelle principali città.
Germany and Broader Europe Hip Resurfacing Implants Market
La Germania ha mantenuto un'ampia base procedurale con 199,052 impianti primari di anca e 19,656 interventi di revisione nel 2024. Il suo registro obbligatorio EPRD offre ai nuovi sistemi in ceramica un percorso consolidato per la validazione commerciale. ReCerf è stato impiantato per la prima volta in Germania nel settembre 2025. La Cleveland Clinic di Londra ha eseguito un intervento precoce con un sistema in ceramica H1 nell'ottobre 2025, dopo l'approvazione dell'MHRA. I requisiti del Regolamento UE sui dispositivi medici (MDR) stanno aumentando l'importanza delle evidenze cliniche in Francia, Italia e Spagna.
APAC, GCC and South America Hip Resurfacing Implants Market
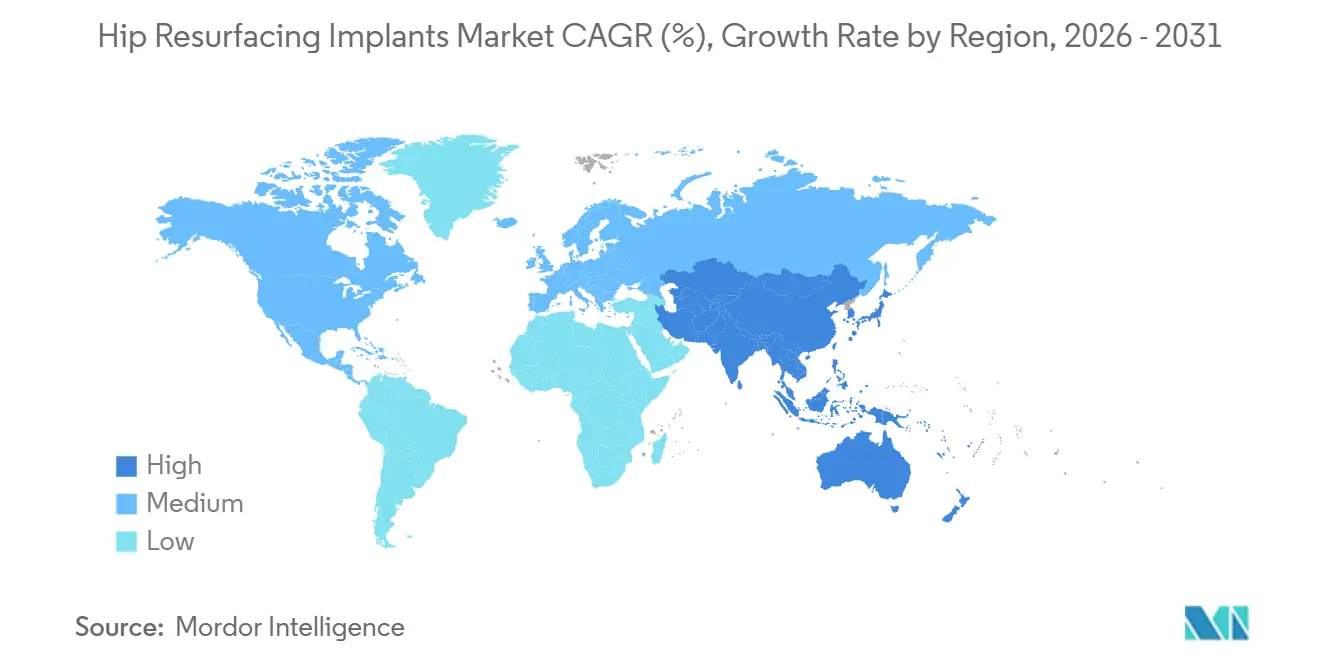
La regione Asia-Pacifico è quella in più rapida crescita nel mercato degli impianti per la protesi d'anca, con un tasso di crescita annuo composto (CAGR) previsto dell'8.05% dal 2026 al 2031. La crescita è sostenuta dalla domanda demografica, dagli investimenti nel settore sanitario e dall'espansione delle infrastrutture chirurgiche private. Il Giappone vanta un elevato tasso di adozione della chirurgia robotica, mentre la Corea del Sud supporta i design in ceramica, sia nazionali che internazionali, attraverso i propri percorsi normativi. L'Australia ha concesso la prima approvazione normativa per un sistema interamente in ceramica nel novembre 2024. Le politiche di acquisto centralizzate della Cina riducono i prezzi degli impianti e mettono sotto pressione i margini. Gli ospedali terziari privati nei paesi del CCG, la crescita delle assicurazioni private e la formazione dei chirurghi in Brasile e Argentina stanno ampliando l'accesso a tali impianti in altre aree geografiche.
Panorama competitivo
Il mercato degli impianti per la protesi di rivestimento dell'anca comprende aziende ortopediche con un ampio portafoglio prodotti e produttori specializzati. Zimmer Biomet, Stryker e Corin Group esercitano una notevole influenza sulle procedure grazie ai loro portafogli di impianti e alle relazioni con i chirurghi. MatOrtho, Embody Orthopedic, JointMedica, Medacta International e LimaCorporate competono puntando sull'innovazione delle superfici di contatto e su una più ampia gamma di pazienti idonei. L'interruzione della produzione della protesi di rivestimento dell'anca Birmingham da parte di Smith & Nephew nel 2024 ha rappresentato un importante riassetto recente.
Zimmer Biomet ha ottenuto l'autorizzazione FDA 510(k) per il sistema acetabolare G7™ nel febbraio 2026. Il sistema combina la tecnologia Trabecular Metal con un modello di fori per viti derivato anatomicamente per i casi complessi. MatOrtho ha portato avanti ReCerf attraverso lo sviluppo del prodotto, la ricerca multicentrica, le approvazioni normative e una valutazione ODEP 5A*. Corin Group utilizza il sistema Cormet e attività di formazione per chirurghi nel Regno Unito e in Australia. MicroPort Orthopedics e United Orthopedic Corporation stanno consolidando la loro presenza nella regione Asia-Pacifico attraverso design competitivi in termini di costi e percorsi normativi locali.
Il sistema POLYMOTION HR di JointMedica è incluso in uno studio clinico di esenzione per dispositivi sperimentali (IND) approvato dalla FDA, con una potenziale autorizzazione negli Stati Uniti prevista tra la metà e la fine del 2028, qualora i dati a 2 anni soddisfino le aspettative. Questo progetto potrebbe introdurre negli Stati Uniti, per la prima volta dopo diversi anni, una configurazione di protesi con cuscinetto a base di polimeri. I requisiti del Regolamento UE sui dispositivi medici (MDR) e la procedura di approvazione pre-commercializzazione della FDA per le protesi totali d'anca metallo-su-metallo favoriscono le aziende con dati clinici a lungo termine. I costi di ingresso più elevati limitano l'accesso alle nuove imprese con capitali insufficienti. Rimangono spazi inesplorati nei programmi per centri di chirurgia ambulatoriale e nei mercati emergenti dell'Asia-Pacifico, dove le offerte locali di protesi senza cemento a prezzi competitivi sono limitate.
Leader del settore degli impianti per la protesi d'anca
Smith & Nephew
Sala biomet
Stryker
Gruppo Corin
Johnson & Johnson
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: La protesi di rivestimento dell'anca in ceramica ReCerf di MatOrtho ha ottenuto l'approvazione di Health Canada, segnando l'ingresso del dispositivo in una quarta importante giurisdizione regolamentare e creando un percorso commerciale per la protesi di rivestimento dell'anca interamente in ceramica nel sistema sanitario pubblico canadese.
- Febbraio 2026: Zimmer Biomet ha ricevuto l'autorizzazione FDA 510(k) per il sistema acetabolare G7™, dotato di tecnologia Trabecular Metal e viti di fissaggio del bordo per una migliore fissazione in caso di osso compromesso. Il lancio commerciale completo negli Stati Uniti era previsto entro la fine del primo trimestre del 2026, con compatibilità con l'intera gamma di revisioni di Zimmer Biomet.
Ambito del rapporto sul mercato globale degli impianti per la ricostruzione dell'anca
Secondo quanto riportato nel documento, gli impianti di rivestimento dell'anca sono un tipo di dispositivo chirurgico utilizzato negli interventi di sostituzione dell'anca. Consistono nel ricoprire la superficie danneggiata o malata della testa del femore (la parte sferica dell'articolazione dell'anca) con un rivestimento metallico, anziché rimuoverla completamente.
Il mercato degli impianti per la protesi di rivestimento dell'anca è segmentato per tipologia di prodotto in impianti di rivestimento dell'anca metallo-su-metallo, impianti di rivestimento dell'anca ceramica-su-ceramica, impianti di rivestimento dell'anca metallo-su-polietilene, impianti di rivestimento dell'anca ibridi e altre tipologie di prodotto. Per materiale e tipo di accoppiamento, il mercato è segmentato in leghe di cobalto-cromo, leghe di titanio, ceramiche rinforzate con allumina e zirconia, polietilene altamente reticolato e accoppiamenti ceramica-su-metallo e altri. Per tipo di fissaggio, il mercato è segmentato in componenti femorali cementate, componenti femorali non cementate, componenti acetabolari non cementate e fissaggio ibrido. Per indicazione, il mercato è segmentato in osteoartrite primaria, artrite reumatoide, displasia dell'anca, necrosi avascolare e artrite post-traumatica. Per utente finale, il mercato è segmentato in ospedali, cliniche ortopediche, centri di chirurgia ambulatoriale e altri utenti finali. Dal punto di vista geografico, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Impianti di rivestimento dell'anca metallo su metallo |
| Impianti di rivestimento dell'anca in ceramica su ceramica |
| Impianti di rivestimento dell'anca in metallo su polietilene |
| Impianti ibridi per la protesi di rivestimento dell'anca |
| Altri tipi di prodotto |
| Lega di cobalto-cromo |
| Lega di titanio |
| Ceramica rinforzata con allumina e zirconia |
| Polietilene altamente reticolato |
| Coppie di cuscinetti in ceramica su metallo e altre coppie di cuscinetti |
| Componente femorale cementato |
| Componente femorale senza cemento |
| Componente acetabolare senza cemento |
| Fissazione ibrida |
| Osteoartrite primaria |
| Artrite reumatoide |
| Displasia dell'anca |
| Necrosi avascolare |
| Artrite post-traumatica |
| Ospedali |
| Cliniche ortopediche |
| Centri chirurgici ambulatoriali |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Impianti di rivestimento dell'anca metallo su metallo | |
| Impianti di rivestimento dell'anca in ceramica su ceramica | ||
| Impianti di rivestimento dell'anca in metallo su polietilene | ||
| Impianti ibridi per la protesi di rivestimento dell'anca | ||
| Altri tipi di prodotto | ||
| Per materiale e coppia portante | Lega di cobalto-cromo | |
| Lega di titanio | ||
| Ceramica rinforzata con allumina e zirconia | ||
| Polietilene altamente reticolato | ||
| Coppie di cuscinetti in ceramica su metallo e altre coppie di cuscinetti | ||
| Per tipo di fissazione | Componente femorale cementato | |
| Componente femorale senza cemento | ||
| Componente acetabolare senza cemento | ||
| Fissazione ibrida | ||
| Per indicazione | Osteoartrite primaria | |
| Artrite reumatoide | ||
| Displasia dell'anca | ||
| Necrosi avascolare | ||
| Artrite post-traumatica | ||
| Per utente finale | Ospedali | |
| Cliniche ortopediche | ||
| Centri chirurgici ambulatoriali | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di protesi per la ricostruzione dell'anca?
La domanda è motivata dalla necessità di preservare la massa ossea nei pazienti più giovani e attivi che potrebbero dover affrontare futuri interventi di revisione. Il crescente problema dell'osteoartrosi dell'anca crea una popolazione più ampia che necessita di una valutazione ortopedica.
Qual è il tasso di crescita previsto per gli impianti di rivestimento dell'anca?
Si prevede che il mercato degli impianti per la protesi di rivestimento dell'anca crescerà a un tasso annuo composto del 6.72% dal 2026 al 2031.
Quale tipologia di prodotto per la protesi di rivestimento dell'anca sta crescendo più rapidamente?
Si prevede che gli impianti in ceramica su ceramica cresceranno a un tasso annuo composto del 7.85% fino al 2031. Questa crescita riflette la necessità di alternative ai dispositivi metallo su metallo e una gamma più ampia di potenziali anatomie dei pazienti.
Quale contesto assistenziale si sta espandendo più rapidamente per la protesi di rivestimento dell'anca?
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto dell'8.25% fino al 2031. La loro espansione è dovuta al crescente interesse per i percorsi ortopedici ambulatoriali, sebbene gli ospedali rimangano necessari per i casi complessi che richiedono diagnostica per immagini, équipe esperte e attrezzature robotiche.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.05%. Gli investimenti nel settore sanitario, la capacità chirurgica privata e la domanda demografica supportano questa prospettiva.
Qual è il principale ostacolo all'accesso alle cure?
I prezzi di listino annuali, che variano da 244,000 a 464,000 dollari, e i requisiti di rimborso basati su prove scientifiche rimangono ostacoli importanti.


