

Dimensioni e quota di mercato dei test e delle valutazioni nell'istruzione superiore
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
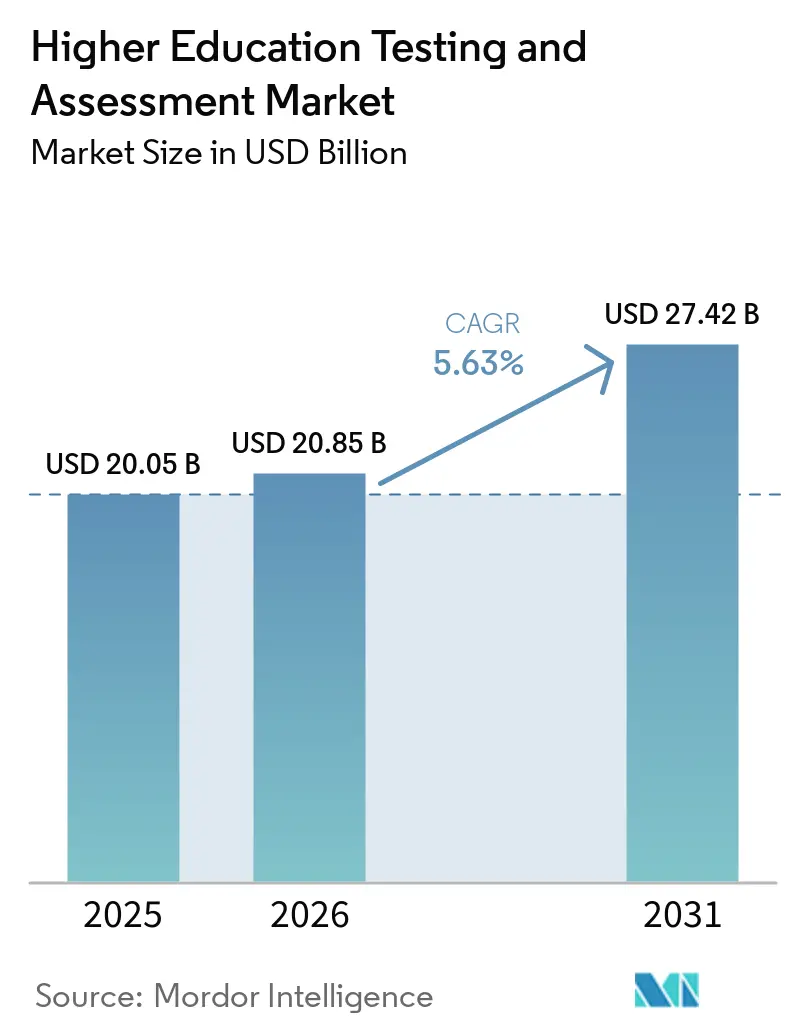
| Dimensione del mercato (2026) | 20.85 miliardo di dollari |
| Dimensione del mercato (2031) | 27.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.63% CAGR |
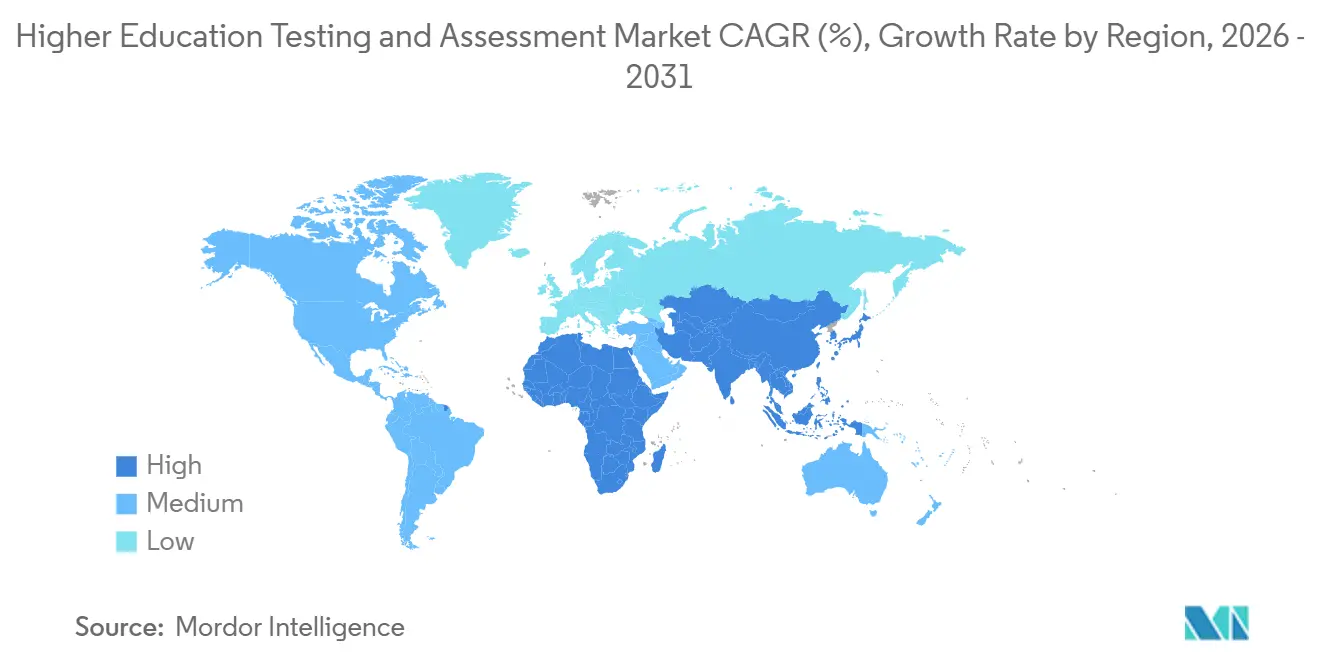
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
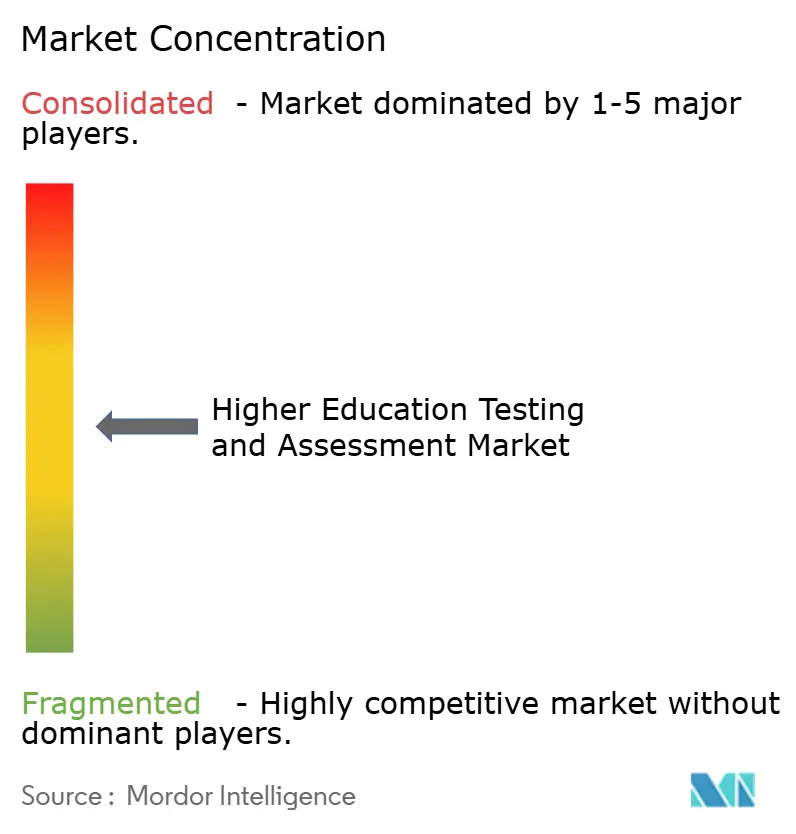
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei test e delle valutazioni nell'istruzione superiore a cura di Mordor Intelligence
Il mercato dei test e delle valutazioni nell'istruzione superiore valeva 20.05 miliardi di dollari nel 2025 e si prevede che crescerà da 20.85 miliardi di dollari nel 2026 a 27.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.63% durante il periodo di previsione (2026-2031). Questo mercato è influenzato dalla transizione in corso verso modelli di erogazione digitali e ibridi in università, programmi di certificazione e percorsi di apprendimento orientati al mondo del lavoro. Vi è una crescente domanda di sistemi di valutazione in grado di verificare competenze e abilità in modo più trasparente per i datori di lavoro, spingendo gli istituti a rivalutare le priorità di approvvigionamento e il valore delle piattaforme. L'intelligenza artificiale gioca un ruolo significativo nella progettazione dei test, nell'assegnazione dei punteggi, nella generazione dei contenuti e nella sicurezza degli esami, creando un divario strategico tra i fornitori con tecnologie psicometriche avanzate e quelli che si affidano a processi manuali. Inoltre, il mercato sta vivendo cambiamenti competitivi guidati da acquisizioni, partnership e integrazioni di piattaforme, poiché i principali fornitori mirano a unificare apprendimento, test, certificazione e analisi all'interno di un unico quadro operativo. Una sfida notevole è l'impatto dell'IA generativa, che costringe le istituzioni a riprogettare rapidamente i formati di valutazione tradizionali scritti e a scelta multipla a un ritmo che i fornitori più piccoli e le università potrebbero faticare a tenere [1] Cornell Chronicle, “Widespread AI Misuse Means Higher Ed Must Rethink Assessment,” Cornell University, cornell.edu.
Punti chiave del rapporto
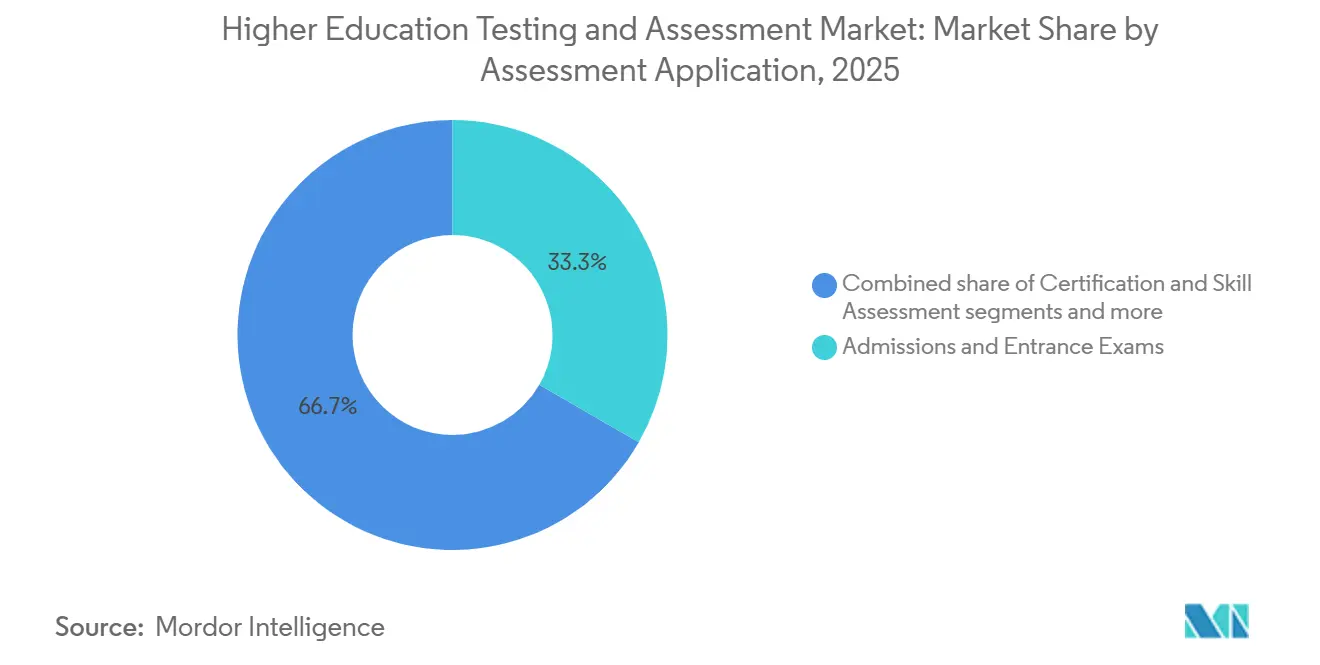
- Per tipologia di applicazione, gli esami di ammissione e di ingresso rappresentavano il 33.31% del mercato dei test e delle valutazioni per l'istruzione superiore nel 2025, mentre si prevede che la valutazione dell'apprendimento continuo crescerà al tasso di crescita annuale composto (CAGR) più elevato, pari al 6.124%, entro il 2031.
- Per modalità di erogazione, i test computerizzati detenevano una quota del 59.7% del mercato dei test e delle valutazioni nell'istruzione superiore nel 2025, mentre si prevede che le valutazioni a distanza con supervisione a distanza cresceranno al tasso di crescita annuale composto (CAGR) più elevato, pari al 6.85%, entro il 2031.
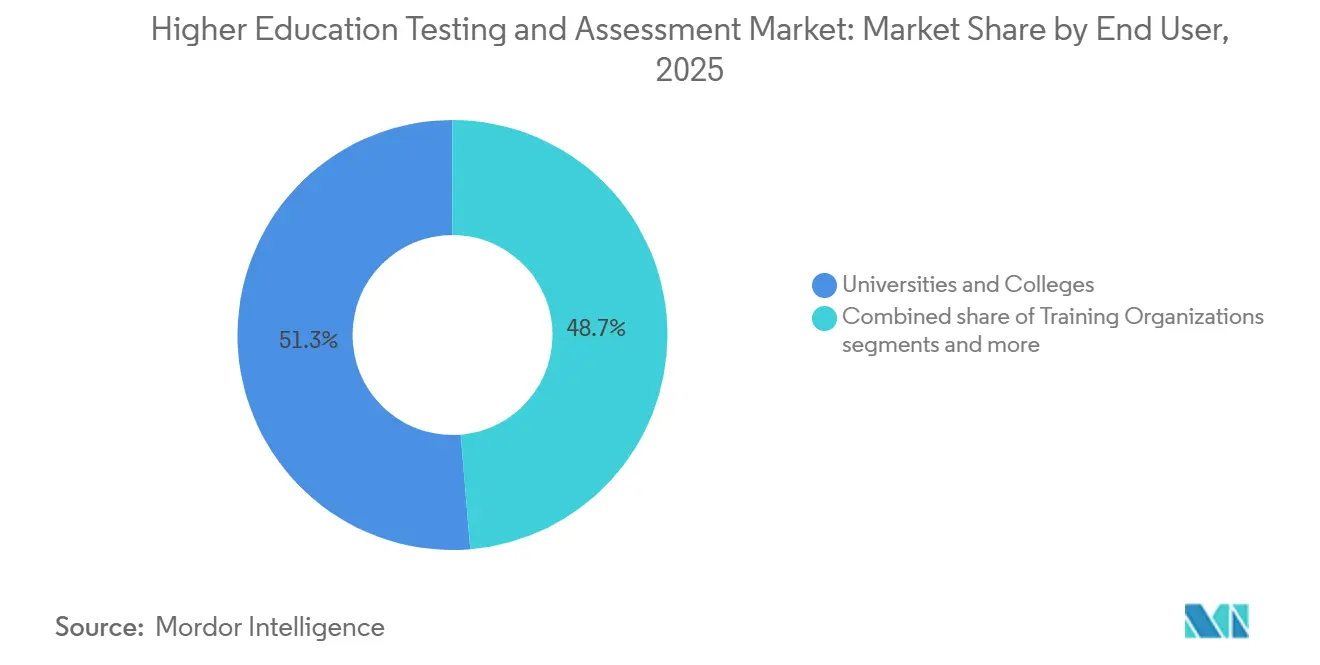
- Per tipologia di utente finale, nel 2025 le università e i college rappresentavano una quota del 51.32% del mercato dei test e delle valutazioni nell'istruzione superiore, mentre gli enti di certificazione e accreditamento hanno registrato il CAGR più elevato, pari al 7.35%, entro il 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 35.78% del mercato dei test e delle valutazioni nell'istruzione superiore, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.12%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test e delle valutazioni nell'istruzione superiore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione dell'apprendimento a distanza e ibrido | + 0.8% | Globale, concentrato in Nord America e nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Integrazione dell'IA e dell'apprendimento automatico nei flussi di lavoro di valutazione | + 1.2% | Presente a livello globale, con una posizione di leadership iniziale in Nord America e in Europa occidentale. | Medio termine (2-4 anni) |
| Crescente domanda di certificazioni basate sulle competenze e test di competenza | + 0.9% | A livello globale, con la maggiore crescita in Nord America e in Asia. | Medio termine (2-4 anni) |
| Passaggio a una progettazione della valutazione adattiva e personalizzata. | + 0.7% | Globale, con un'adozione più rapida nei mercati digitalmente maturi | Medio termine (2-4 anni) |
| Espansione delle micro-credenziali e dei percorsi di apprendimento modulari | + 0.6% | A livello globale, con una forte adozione istituzionale in Nord America e Oceania. | A lungo termine (≥ 4 anni) |
| Crescente necessità istituzionale di analisi dei risultati di apprendimento | + 0.5% | A livello globale, in particolare tra le università e gli enti di accreditamento. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione dell'apprendimento a distanza e ibrido
L'apprendimento a distanza e ibrido ha ampliato il mercato dei test e delle valutazioni nell'istruzione superiore, estendendolo oltre i tradizionali contesti universitari. La ricerca ha evidenziato un cambiamento nell'atteggiamento degli studenti nei confronti della sorveglianza a distanza, con una maggiore accettazione dovuta alla comodità, sebbene permangano preoccupazioni in materia di privacy e fiducia. PSI ha potenziato questo segmento di mercato integrando il rilevamento dei deepfake e la verifica avanzata dell'identità attraverso una partnership con Entrust, sottolineando che la crescita dei test a distanza è trainata dagli investimenti in sicurezza piuttosto che dal semplice accesso digitale. L'erogazione a distanza consente inoltre agli istituti di raggiungere studenti, professionisti e candidati alla formazione continua geograficamente dispersi, senza dover ampliare i centri d'esame fisici. Ciò è particolarmente significativo in regioni come l'India, dove sono prevalenti sfide quali la scalabilità, la distanza e la logistica degli esami. I formati di test a distanza e ibridi sicuri offrono una soluzione commercialmente valida in tali contesti, a condizione che sia garantita l'affidabilità.
Integrazione dell'IA e dell'apprendimento automatico nei flussi di lavoro di valutazione
L'intelligenza artificiale sta rimodellando il mercato dei test e delle valutazioni nell'istruzione superiore, influenzando sia la creazione dei contenuti che i processi di erogazione. Prometric ha ottenuto un brevetto statunitense per la generazione di item di valutazione basata sull'IA con la sua piattaforma Finetune Generate, riducendo significativamente i tempi di sviluppo dei contenuti d'esame per i programmi incentrati sulla certificazione. L'azienda ha anche introdotto Finetune Score, che utilizza l'IA e il riconoscimento ottico dei caratteri per automatizzare la valutazione di risposte complesse e aperte, dimostrando l'espansione dell'automazione della valutazione oltre i formati a scelta multipla. Una revisione globale del Digital Education Council e di Pearson ha evidenziato vari metodi per la progettazione di valutazioni integrate con l'IA e ha sottolineato che la progettazione resistente all'IA è essenziale per le istituzioni che cercano di mantenere la validità nell'era dell'IA generativa [2] Digital Education Council e Pearson, "The Next Era of Assessment, A Global Review of AI in Assessment Design", Digital Education Council, digitaleducationcouncil.com . Il mercato è sempre più diviso tra fornitori con capacità proprietarie di IA psicometrica e quelli che si affidano a flussi di lavoro più lenti e manuali basati su banche di item, il che dovrebbe avere un impatto sulla velocità del prodotto, sui prezzi e sul posizionamento competitivo.
Crescente domanda di certificazioni basate sulle competenze e test di competenza
Il mercato dei test e delle valutazioni nell'istruzione superiore è influenzato dalla richiesta da parte dei datori di lavoro di credenziali che dimostrino competenze piuttosto che semplici qualifiche accademiche. Un rapporto della Lumina Foundation ha evidenziato che la maggior parte dei datori di lavoro a livello globale sta adottando o esplorando pratiche di assunzione basate sulle competenze, e molti riconoscono il valore delle micro-credenziali per rafforzare le candidature. ETS ha sottolineato questa tendenza annunciando il Khan TED Institute in collaborazione con Khan Academy e TED. Questo programma enfatizza l'apprendimento basato sulle competenze, dando priorità alla progressione e all'accessibilità economica rispetto al tempo di lezione tradizionale. Il cambiamento nelle decisioni di acquisto degli strumenti di valutazione si sta spostando dalla priorità del volume delle ammissioni all'allineamento con la rilevanza per il mercato del lavoro, in particolare per i programmi che mirano a migliorare i risultati in termini di occupabilità. Nei grandi sistemi educativi come quello indiano, questa transizione supporta formati di valutazione digitali che valutano in modo efficiente le competenze applicate su un ampio bacino di candidati, riducendo al minimo le difficoltà amministrative [3] Lumina Foundation, “Micro-Credentials Impact Report 2025,” Lumina Foundation, luminafoundation.org.
Passaggio a una progettazione della valutazione adattiva e personalizzata.
La valutazione adattiva sta trasformando il mercato dei test e delle valutazioni nell'istruzione superiore, allineando meglio la difficoltà delle domande, la progressione degli studenti e l'interpretazione dei punteggi. L'ACT ha introdotto un formato migliorato per offrire maggiore flessibilità nelle sezioni scientifiche e di scrittura, rispondendo alla richiesta istituzionale di strutture di valutazione più mirate. Una revisione condotta dal Digital Education Council e da Pearson ha evidenziato che le istituzioni stanno riprogettando le valutazioni per allinearle alla validità dell'era dell'IA, concentrandosi su approcci personalizzati e reattivi al design piuttosto che sui formati tradizionali e uniformi. Official Data ha dimostrato che i modelli di apprendimento multilivello adattivi hanno migliorato l'accuratezza predittiva rispetto ai parametri di riferimento globali, rafforzando i benefici educativi dei framework di valutazione reattivi. Il mercato si sta allontanando dai modelli di valutazione standardizzati per orientarsi verso sistemi che personalizzano il ritmo, il feedback e la visibilità delle prestazioni, pur mantenendo la comparabilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sicurezza informatica e rischi per la privacy dei dati degli studenti | -0.5% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Condotta scorretta in ambito accademico tramite intelligenza artificiale generativa | -0.6% | A livello globale, con maggiore esposizione a contesti di erogazione a distanza e ibridi. | A breve termine (≤ 2 anni) |
| Costo elevato dell'infrastruttura di valutazione digitale sicura | -0.4% | Mercati emergenti e istituzioni più piccole a livello globale | Medio termine (2-4 anni) |
| Resistenza al cambiamento nei modelli tradizionali di valutazione accademica | -0.3% | Presente a livello globale, con una presenza più forte nei sistemi universitari consolidati. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Condotta scorretta in ambito accademico tramite intelligenza artificiale generativa
L'intelligenza artificiale generativa rappresenta una sfida significativa per il mercato dei test e delle valutazioni nell'istruzione superiore, minando la credibilità delle tradizionali valutazioni scritte. I ricercatori della Cornell University hanno sottolineato l'urgente necessità di una riforma, collegando l'uso improprio dell'IA generativa nelle valutazioni dei corsi alle preoccupazioni relative alla credibilità dei titoli universitari. Uno studio pubblicato sull'International Journal for Educational Integrity ha rilevato che i principali strumenti di rilevamento dell'IA non sono affidabili nell'identificare la paternità ibrida uomo-IA, una pratica comune di imbroglio in contesti reali. Questa scoperta evidenzia i limiti del fare affidamento esclusivamente su strumenti di rilevamento. Gli istituti sono sempre più spinti ad adottare metodi di valutazione alternativi, come discussioni orali, performance dal vivo, simulazioni o valutazioni basate su portfolio. Questi formati sono più adatti ad affrontare le sfide poste dall'IA generativa. Di conseguenza, si prevede che il mercato privilegerà i fornitori che offrono soluzioni a supporto di metodi di valutazione resistenti all'IA rispetto a quelli focalizzati sui tradizionali modelli a risposta multipla o sui saggi non supervisionati.
Rischi legati alla sicurezza informatica e alla privacy dei dati degli studenti
I rischi per la sicurezza informatica stanno limitando la crescita del mercato dei test e delle valutazioni nell'istruzione superiore, poiché i flussi di lavoro di valutazione si basano su dati di identità, flussi video, registri dei punteggi e piattaforme di apprendimento integrate. I dati ufficiali indicano che i tentativi di frode d'identità tramite deepfake si verificano frequentemente durante le sessioni di test a distanza, con un notevole aumento della falsificazione di documenti digitali negli ultimi anni. Per affrontare queste sfide, PSI ha collaborato con Entrust per migliorare le misure di sicurezza e in seguito ha introdotto Test Security as a Service, sottolineando la crescente importanza dei controlli antifrode come componente fondamentale dell'erogazione degli esami. Sia per le implementazioni globali che per quelle legate all'India, i requisiti più rigorosi in materia di governance dei dati e garanzia dell'identità stanno aumentando la complessità degli appalti, favorendo i fornitori con capacità di sicurezza certificate. Si prevede che questa tendenza continui, poiché le istituzioni si trovano ad affrontare difficoltà nell'espansione dei test digitali senza una solida fiducia nella privacy, nell'autenticazione e nei meccanismi di risposta alle violazioni [4] PSI Services, “PSI Partners With Entrust to Fight Fraud in Assessment and Credentialing,” PSI, psiexams.com.
Analisi del segmento
Applicazione di valutazione: i test di ammissione determinano il volume, ma l'apprendimento continuo definisce le entrate future
Nel 2025, gli esami di ammissione e di ingresso rappresentavano il 33.31% del mercato dei test e delle valutazioni per l'istruzione superiore, risultando l'area di applicazione più importante in termini di spesa e rilevanza istituzionale. Questo segmento è trainato da test consolidati come il SAT e l'ACT in Nord America, il GRE per l'ammissione ai corsi di laurea magistrale e i sistemi di valutazione nazionali in India, Cina, Giappone e Corea del Sud, a testimonianza di relazioni consolidate con gli acquirenti e di una lunga storia operativa. L'ACT ha introdotto un formato migliorato nel 2025 con sezioni opzionali di scienze e scrittura, adattandosi alle esigenze istituzionali di flessibilità e valutazione mirata. La certificazione e la valutazione delle competenze, insieme ai test di posizionamento e diagnostici, continuano ad ampliare la portata del segmento, poiché le valutazioni si concentrano sempre più sull'occupabilità e sulla preparazione piuttosto che esclusivamente sulle decisioni di accesso. L'ammissione rimane centrale per il volume del settore, ma la sua rilevanza futura dipende dall'allineamento della selezione accademica con le aspettative in continua evoluzione in termini di competenze e risultati.
Si prevede che la valutazione continua dell'apprendimento crescerà a un tasso annuo composto (CAGR) del 6.12% dal 2026 al 2031, riflettendo il cambiamento del mercato verso valutazioni integrate lungo tutto il percorso di apprendimento. Uno studio del 2026 ha dimostrato che i modelli di apprendimento multilivello adattivi hanno migliorato le prestazioni predittive del 18.6%, evidenziando i vantaggi di una misurazione continua delle prestazioni basata sui dati rispetto ai test finali. Questo segmento sposta i ricavi dei fornitori dagli esami una tantum ad applicazioni ricorrenti, collegate al curriculum e scalabili tra corsi e programmi. Allinea i percorsi orientati al mondo del lavoro e le micro-credenziali che richiedono prove ripetute di progresso. La valutazione continua favorisce la fidelizzazione della piattaforma, la domanda ricorrente di software e il valore dell'analisi didattica nel settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di erogazione: la terapia cognitivo-comportamentale (CBT) è leader in termini di diffusione, la supervisione a distanza frena la crescita.
Nel 2025, i test computerizzati (CBT) rappresentavano il 59.74% del mercato dei test e delle valutazioni nell'istruzione superiore, a testimonianza del loro predominio nell'erogazione digitale sicura. Questa posizione deriva dagli investimenti nelle infrastrutture dei centri d'esame, dalle consolidate pratiche psicometriche e dalla necessità di ambienti monitorati per l'abilitazione medica, i test legali e le certificazioni professionali. I test cartacei continuano a diminuire, ma rimangono rilevanti in aree con infrastrutture digitali limitate o dove le normative privilegiano i metodi tradizionali. I CBT restano essenziali grazie alla loro scalabilità, al controllo e alla difendibilità legale, caratteristiche che l'erogazione a distanza non ha ancora pienamente eguagliato in applicazioni ad alto rischio. In mercati come quello indiano, la transizione dal cartaceo al digitale spesso inizia con i CBT prima di passare a valutazioni a distanza su larga scala.
Le valutazioni a distanza con supervisione sono la modalità di erogazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.85% dal 2026 al 2031, che sta guidando l'espansione dell'architettura di erogazione. Nel 2024, PSI ha potenziato questo segmento attraverso la sua partnership con Entrust, concentrandosi sul rilevamento dei deepfake e sulla verifica avanzata dell'identità, sottolineando l'importanza dei controlli di fiducia. Il lancio nel 2025 di Test Security as a Service ha introdotto funzionalità di sicurezza modulari come l'analisi comportamentale e il rilevamento delle risposte generate dall'IA, evolvendo la supervisione a distanza in un modello completo di integrità degli esami. Questo segmento sta guadagnando quote di mercato affrontando i vincoli di capacità fisica e supportando gli studenti distribuiti, sebbene debba affrontare sfide in materia di privacy, verifica dell'identità e validità. I fornitori che combinano scalabilità con una solida prevenzione delle frodi, supervisione umana ed esperienze affidabili per i candidati hanno maggiori probabilità di successo nel mercato dei test e delle valutazioni nell'istruzione superiore.
Per utente finale: le università guidano i volumi, gli enti di certificazione accelerano la crescita
Nel 2025, università e college rappresentavano il 51.32% della domanda degli utenti finali, risultando i maggiori acquirenti nel mercato dei test e della valutazione nell'istruzione superiore. La loro spesa comprende software per la valutazione accademica, strumenti di valutazione collegati ai corsi, interfacce per i test di ammissione e piattaforme per esami ad alto volume integrate nei flussi di lavoro istituzionali. Questo segmento rimane fondamentale, poiché le università gestiscono la base più ampia di studenti, valutazioni e strutture di rilascio di titoli di studio. Tuttavia, gli acquisti in questo canale procedono lentamente a causa della governance del corpo docente, della complessa integrazione tecnologica e dei cicli di revisione relativi all'accreditamento. Sebbene le università generino la base di entrate più consistente, il loro ciclo di adozione dei prodotti è più lento.
Gli enti di certificazione e accreditamento rappresentano la categoria di utenti finali in più rapida crescita, con un CAGR previsto del 7.35% dal 2026 al 2031. Questa crescita riflette il loro forte legame con i risultati del mercato del lavoro e la validazione rilevante per l'occupazione. ETS ha acquisito PSI nel gennaio 2024, creando una rete che eroga quasi 50 milioni di test all'anno in oltre 200 paesi e territori. Questi acquirenti adottano i prodotti più rapidamente rispetto alle università, poiché i test di competenza sono legati all'occupabilità, alla conformità e al flusso di candidati, piuttosto che alla governance accademica. Le organizzazioni di formazione servono settori come la sanità, la tecnologia e i servizi finanziari, dove la dimostrazione delle competenze è fondamentale. Nel mercato dei test e delle valutazioni per l'istruzione superiore, i fornitori che diversificano la propria attività oltre gli appalti universitari sono in una posizione migliore per ottenere una crescita più rapida e assicurarsi finanziamenti per i prodotti più reattivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025 il Nord America deteneva il 35.78% del mercato e si prevede che crescerà a un tasso annuo composto del 5.8% fino al 2031, mantenendo la sua posizione di leader in termini di fatturato. La regione beneficia di infrastrutture consolidate, di una significativa spesa digitale e di un solido ecosistema per la certificazione, l'accreditamento e i test di ammissione. Il College Board ha ampliato il proprio ruolo acquisendo Campus Sonar nel 2026, sottolineando l'importanza dell'intelligence per il reclutamento e dei servizi di dati. ACT ha subito una ristrutturazione dopo l'acquisizione da parte di Nexus Capital nel 2024, introducendo cambiamenti strategici. Canada e Messico contribuiscono alla domanda di valutazioni bilingue e multiculturali, integrando il mercato maturo della regione.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.12% dal 2026 al 2031, trainata da India e Cina, che combinano un'ampia popolazione di studenti con una crescente domanda di valutazioni scalabili e sicure. L'Asia meridionale si trova ad affrontare carenze infrastrutturali e di competenze digitali, creando opportunità per i fornitori che offrono modelli di erogazione a più livelli. In India, l'affidabilità operativa e l'integrità degli esami sono prioritarie rispetto alla varietà delle funzionalità.
Si prevede che l'Europa crescerà a un tasso annuo composto (CAGR) del 5.4% dal 2026 al 2031, con il Regno Unito e la Germania in prima linea nello sviluppo di valutazioni assistite dall'intelligenza artificiale, mentre i Paesi del Benelux e i Paesi nordici esploreranno modelli di esame resistenti all'IA. La disciplina normativa e l'innovazione istituzionale rendono l'Europa un mercato chiave. Il Medio Oriente e l'Africa mostrano tassi di crescita variabili. I mercati del Golfo, come gli Emirati Arabi Uniti e l'Arabia Saudita, trainano la domanda di valutazioni digitali in linea con gli standard internazionali, mentre l'Africa subsahariana cresce grazie all'adozione di certificazioni online. I fornitori che offrono soluzioni sicure e flessibili sono meglio posizionati in queste regioni.
Panorama competitivo
Il mercato dei test e delle valutazioni nell'istruzione superiore è moderatamente frammentato, con aziende che si concentrano sullo sviluppo di ecosistemi piuttosto che sul lancio di prodotti indipendenti. Attori chiave come Pearson, ETS, McGraw-Hill, College Board e ACT sono di rilievo, ma nessuna singola azienda domina la spesa globale. Pearson ha stretto partnership con importanti aziende tecnologiche, integrando strumenti di valutazione con intelligenza artificiale, cloud e ecosistemi di formazione per il mondo del lavoro. Questo cambiamento riflette una tendenza verso la connessione degli strumenti di valutazione con piattaforme più ampie, favorendo l'integrazione tra apprendimento, certificazione, analisi e aggiornamento delle competenze aziendali.
ETS ha ampliato la propria presenza sul mercato attraverso acquisizioni e investimenti. L'acquisizione di PSI ha creato una rete di test completa incentrata sulla valutazione delle competenze della forza lavoro e sulla certificazione. Gli investimenti in Memorang e Impacter Pathway indicano un interesse per l'analisi delle competenze e la preparazione supportata dall'intelligenza artificiale. Prometric ha sviluppato proprietà intellettuale nella generazione e valutazione di contenuti basati sull'IA, risultando interessante per gli enti di certificazione che richiedono cicli di sviluppo degli item più rapidi. Queste strategie sottolineano l'importanza della scalabilità e del controllo tecnologico su validità, sicurezza ed efficienza del flusso di lavoro.
Le opportunità offerte dalla generazione di item basata sull'intelligenza artificiale, dalla verifica delle credenziali tramite blockchain e dalla valutazione basata su simulazioni affrontano le sfide relative a velocità, affidabilità e validità. Un prototipo per la verifica dei titoli di studio supportata da blockchain ha dimostrato soluzioni pratiche per contrastare le frodi sulle credenziali. Aziende specializzate di dimensioni più ridotte, come Questionmark e TestReach, mantengono posizioni di rilievo in segmenti di nicchia, privilegiando la focalizzazione e la qualità del servizio. I fornitori più grandi stanno innalzando le barriere all'ingresso attraverso investimenti in intelligenza artificiale, sicurezza e modelli di servizio integrati. Si prevede che il mercato rimarrà frammentato, con i fornitori tecnologicamente avanzati che conquisteranno una quota di mercato crescente.
Leader del settore dei test e della valutazione nell'istruzione superiore
Pearson plc
Servizio di test educativi
McGraw Hill LLC
Consiglio di amministrazione del college
ACT, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ETS Capital ha investito in Impacter Pathway, un'azienda di analisi delle competenze umane per le scuole primarie e secondarie, supportando la misurazione delle competenze comportamentali e durature come categoria nelle valutazioni educative ad alto rischio ed espandendo il portafoglio di ETS oltre i tradizionali test cognitivi.
- Maggio 2026: Cognia si è fusa con EL Education, unendo i servizi di accreditamento e un curriculum di lingua e letteratura inglese. L'organizzazione ora serve 40,000 scuole in oltre 100 paesi, passando da un ente di accreditamento tradizionale a un fornitore completo di risultati di apprendimento.
- Maggio 2026: Pearson ha lanciato moduli di apprendimento sull'intelligenza artificiale per studenti universitari in oltre 20 discipline. Questi moduli colmano il divario di preparazione all'IA tra l'istruzione superiore e il mondo del lavoro e sono disponibili a livello internazionale tramite MyLab e Mastering.
- Aprile 2026: College Board ha acquisito Campus Sonar, una società di consulenza per l'istruzione superiore specializzata in informazioni sulle iscrizioni in tempo quasi reale, per rafforzare l'analisi del reclutamento per i partner istituzionali.
Ambito del rapporto sul mercato globale dei test e delle valutazioni nell'istruzione superiore
| Ammissioni ed esami di ammissione |
| Valutazione del corso e attribuzione del voto accademico |
| Certificazione e valutazione delle competenze |
| Test di posizionamento e diagnostici |
| Valutazione continua dell'apprendimento |
| Test basati su computer (CBT) |
| Test cartacei |
| Valutazioni con supervisione a distanza |
| Università e college |
| Organizzazioni di formazione |
| Organismi di certificazione e accreditamento |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Tramite applicazione di valutazione | Ammissioni ed esami di ammissione | |
| Valutazione del corso e attribuzione del voto accademico | ||
| Certificazione e valutazione delle competenze | ||
| Test di posizionamento e diagnostici | ||
| Valutazione continua dell'apprendimento | ||
| Per modalità di consegna | Test basati su computer (CBT) | |
| Test cartacei | ||
| Valutazioni con supervisione a distanza | ||
| Per utente finale | Università e college | |
| Organizzazioni di formazione | ||
| Organismi di certificazione e accreditamento | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di valore per i test e la valutazione nell'istruzione superiore al 2031?
Si prevede che il settore raggiungerà i 27.42 miliardi di dollari entro il 2031, rispetto ai 20.85 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.63% nel periodo 2026-2031.
Qual è attualmente il segmento di applicazione più grande?
Nel 2025, le spese per l'ammissione e gli esami di ingresso hanno rappresentato la voce di spesa maggiore, con una quota del 33.31%, a dimostrazione del fatto che le procedure di selezione istituzionali continuano a incidere notevolmente sulla spesa complessiva.
Quale modello di consegna sta crescendo più rapidamente?
Le valutazioni a distanza con supervisione a distanza rappresentano la modalità di erogazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.85% fino al 2031, supportato da una maggiore adozione dell'apprendimento ibrido e da strumenti di sicurezza più robusti.
Perché gli enti di certificazione crescono più velocemente delle università?
Si prevede che gli enti di certificazione e accreditamento cresceranno a un tasso annuo composto del 7.35%, poiché le loro valutazioni sono sempre più legate ai risultati del mercato del lavoro e alla convalida delle competenze.
Quale regione offre le maggiori prospettive di crescita?
La regione Asia-Pacifico presenta le prospettive di crescita più rapide, con un tasso di crescita annuo composto (CAGR) del 7.12% fino al 2031, grazie all'elevato numero di studenti e alla continua modernizzazione degli esami digitali, anche in India e Cina.
Qual è la sfida più grande a breve termine per i fornitori di servizi di valutazione?
L'uso improprio dell'intelligenza artificiale generativa rappresenta la sfida più evidente a breve termine, poiché indebolisce la validità delle valutazioni scritte tradizionali e costringe i fornitori a riprogettare formati e controlli.


