

Dimensioni e quota di mercato dei cavi ad alta tensione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
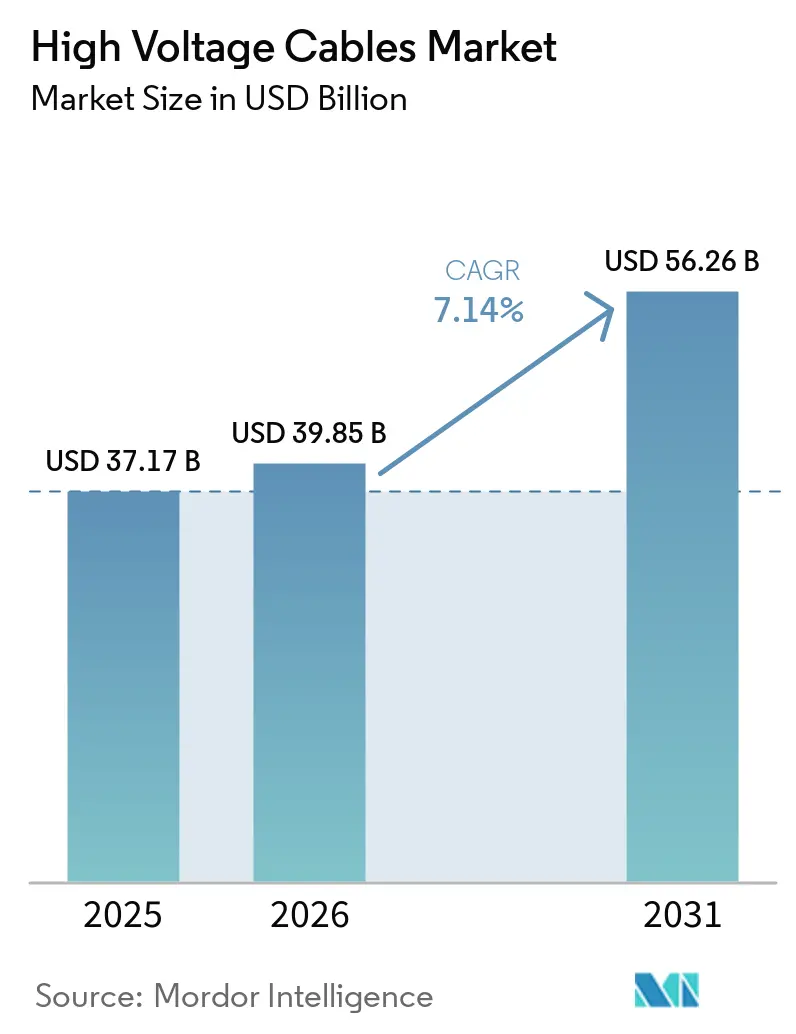
| Dimensione del mercato (2026) | 39.85 miliardo di dollari |
| Dimensione del mercato (2031) | 56.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.14% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
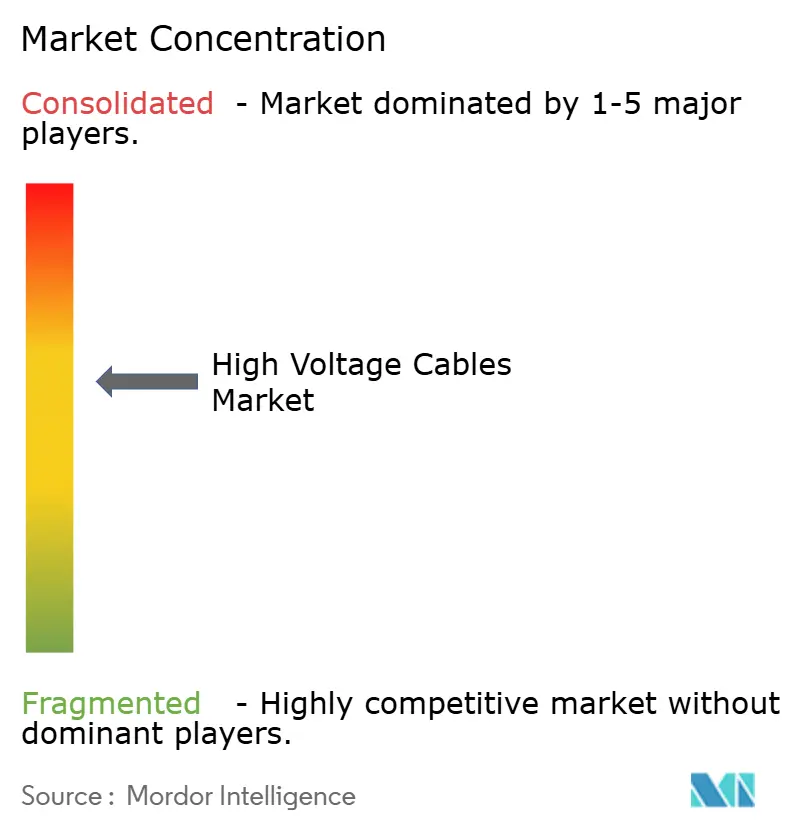
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cavi ad alta tensione di Mordor Intelligence
Il mercato dei cavi ad alta tensione ha raggiunto i 39.85 miliardi di dollari nel 2026 e si prevede che raggiungerà i 56.26 miliardi di dollari entro il 2031, riflettendo un CAGR del 7.14% durante il periodo di previsione, a dimostrazione di un deciso riorientamento della spesa per le reti elettriche verso la decarbonizzazione e la resilienza. I tempi di consegna per gli ordini di cavi ad alta tensione sono ora di due o tre anni, spingendo gli sponsor dei progetti a stipulare accordi di fornitura a lungo termine in anticipo e a tollerare sovrapprezzi di prezzo quasi raddoppiati dal 2019. Le utility in Asia-Pacifico, Europa e Nord America stanno dando priorità ai corridoi sotterranei e sottomarini per superare i vincoli di utilizzo del suolo, integrare l'eolico offshore e rafforzare le reti contro le perturbazioni legate al clima. L'aumento dei progetti in corrente continua ad altissima tensione (HVDC) oltre i 400 km dimostra una svolta strategica verso trasferimenti di energia in grandi quantità con minori perdite resistive, mentre la carenza di tecnici di giunzione certificati minaccia i tempi e i budget dei progetti. Il crescente interesse per i corridoi di trasmissione predisposti per l'idrogeno e per gli aggiornamenti degli alimentatori dei data center amplia le opportunità di mercato dei cavi ad alta tensione, invitando nuovi operatori ma esponendo i fornitori tradizionali alla pressione sui margini.
Punti chiave del rapporto
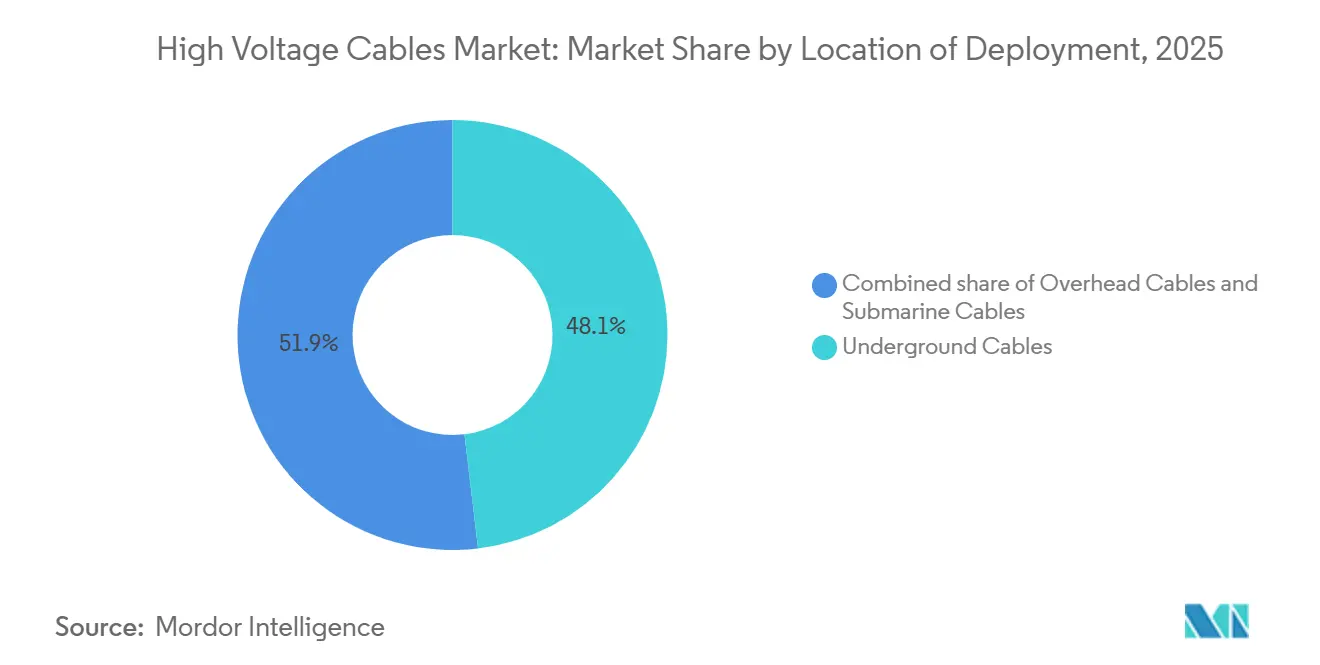
- In base al luogo di installazione, i cavi interrati hanno dominato il mercato dei cavi ad alta tensione con una quota del 48.1% nel 2025, mentre si prevede che le linee sottomarine cresceranno a un CAGR del 10.3% fino al 2031.
- Per tipologia di trasmissione, nel 2025 l'HVAC ha mantenuto il 70.9% della quota di mercato dei cavi ad alta tensione; si prevede che l'HVDC registrerà il CAGR più rapido, pari all'8.1%, entro il 2031.
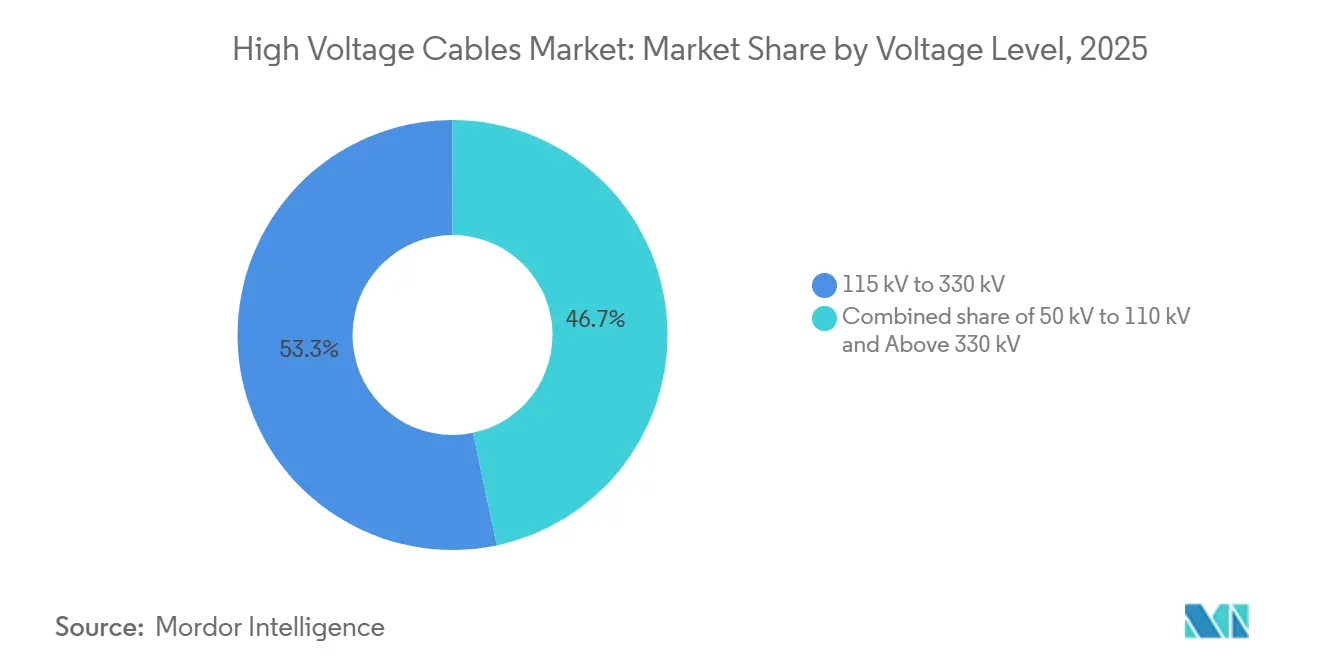
- In base al livello di tensione, la banda da 115 kV a 330 kV rappresentava il 53.3% delle dimensioni del mercato dei cavi ad alta tensione nel 2025, mentre i circuiti superiori a 330 kV sono destinati a crescere a un CAGR dell'8.8% tra il 2026 e il 2031.
- In termini geografici, la regione Asia-Pacifico ha conquistato il 40.0% della quota di mercato dei cavi ad alta tensione nel 2025 e sta avanzando a un CAGR del 9.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cavi ad alta tensione
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Integrazione della costruzione di energia rinnovabile | + 2.1% | Globale, con APAC ed Europa leader nelle aggiunte di energia solare ed eolica | Medio termine (2-4 anni) |
| Progetti rapidi di modernizzazione e interconnessione della rete | + 1.8% | Europa, Nord America, ASEAN, Medio Oriente | A lungo termine (≥4 anni) |
| Espansione degli impianti eolici offshore | + 1.5% | Europa (Mare del Nord), APAC (Taiwan, Giappone, Corea del Sud), Nord America (costa atlantica) | Medio termine (2-4 anni) |
| Aumento della densità di potenza del campus del data center | + 0.9% | Nord America, Europa, hub APAC selezionati (Singapore, Tokyo) | A breve termine (≤2 anni) |
| Urbanizzazione e crescita del carico industriale nelle economie emergenti | + 1.2% | Centro APAC (città di secondo livello dell'India, corridoi industriali del Sud-est asiatico), Medio Oriente e Africa (megalopoli del CCG, Sud Africa), Sud America (espansione urbana del Brasile) | A lungo termine (≥4 anni) |
| Corridoi di trasmissione pronti per l'economia dell'idrogeno | + 0.4% | Europa (Germania, Paesi Bassi, spina dorsale dell'idrogeno), Australia (idrogeno verde orientato all'esportazione), Medio Oriente (Arabia Saudita, Emirati Arabi Uniti, cluster di elettrolizzatori) | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione della costruzione di energia rinnovabile
Il rischio di limitazione sta aumentando poiché l'aggiunta di energia solare ed eolica supera il potenziamento della rete, costringendo i governi a imporre nuovi corridoi ad alta capacità, come l'obiettivo UE di 40,000 km di circuiti entro il 2030. [1] Commissione europea, “Valutazione dell'impatto del regolamento TEN-E”, ec.europa.eu L'India ha sgomberato 8,000 km di linee da 400 kV e 765 kV nel 2025 per collegare le energie rinnovabili del Rajasthan e del Gujarat, mentre la Cina ha commissionato 3,200 km di HVDC da ± 800 kV per spostare l'energia occidentale verso est. La co-locazione dello stoccaggio offre una copertura di sole quattro ore, lasciando il mercato dei cavi ad alta tensione centrale per le strategie di bilanciamento stagionale.
Progetti di modernizzazione e interconnessione rapida della rete
I circuiti legacy installati negli anni '1960 mostrano ora tassi di guasto in aumento e il Dipartimento dell'Energia degli Stati Uniti ha stanziato 2.5 miliardi di dollari nel 2025 per stimolare grandi collegamenti interregionali. [2] Dipartimento dell'Energia degli Stati Uniti, "Transmission Facilitation Program Awards 2025", energy.gov Il progetto della rete elettrica dell'ASEAN da 800 miliardi di dollari prevede scambi sincroni tra Thailandia, Malesia, Singapore e Indonesia, mentre l'interconnettore EuroAsia da 2 GW utilizzerà cavi sottomarini da 525 kV per collegare i centri di domanda mediterranei ed europei. Queste costruzioni rafforzano la crescita a lungo termine del mercato dei cavi ad alta tensione.
Espansione degli impianti eolici offshore
Gli impianti su larga scala situati a 50-150 km dalla costa necessitano di cavi di esportazione sottomarini da 220 kV a 525 kV per controllare le perdite. Contratti come quello da 650 milioni di euro di NKT per Bornholm Energy Island sottolineano l'intensità di capitale di questa nicchia. [3] NKT A/S, "Contratto Bornholm Energy Island", nkt.com. Il Sea Link di National Grid e le aste di concessione del Bureau of Ocean Energy Management degli Stati Uniti sostengono ulteriormente il segmento, tuttavia la scarsità di navi per l'installazione allunga i tempi di realizzazione dei progetti a oltre 36 mesi.
Sovratensione della densità di potenza del campus del data center
Le strutture hyperscale che richiedono carichi da 100 a 300 MW ora necessitano di alimentazioni dirette da 115 kV a 345 kV. Il piano di Microsoft per 50 GW di contratti di energia rinnovabile e il collegamento a 345 kV di Google in Ohio segnalano una spinta duratura per il mercato dei cavi ad alta tensione. [4] Google LLC, "Aggiornamento infrastrutturale del data center dell'Ohio", google.com Le aziende di servizi pubblici in Virginia, Texas e Singapore stanno accelerando gli aggiornamenti delle sottostazioni, determinando premi di prezzo regionali.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale per progetti di cavi ad alta tensione | -1.2% | Globale, particolarmente acuto nei mercati emergenti con accesso limitato al finanziamento dei progetti | A lungo termine (≥4 anni) |
| Lunghi permessi e autorizzazioni ambientali | -0.8% | Europa, Nord America, mercati selezionati APAC con rigorosi quadri ambientali | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime (Cu, Al, polimeri) | -0.6% | Globale, con maggiore esposizione nelle regioni dipendenti dalle materie prime importate (Europa, Giappone, Corea del Sud); mitigazione parziale nei paesi produttori di rame (Cile, Perù, Zambia) | A breve termine (≤2 anni) |
| Carenza di tecnici certificati per le giunzioni ad alta tensione | -0.5% | Europa (invecchiamento della forza lavoro, formazione professionale limitata), Nord America (concorrenza di altri settori infrastrutturali), APAC (rapida espansione della capacità che supera lo sviluppo delle competenze in India e Vietnam) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX iniziale dei progetti di cavi ad alta tensione
I percorsi sottomarini e sotterranei costano fino a cinque volte di più al km rispetto alle linee aeree, con il Celtic Interconnector che ha un prezzo di 1.6 milioni di euro al km, mettendo a dura prova i parametri di servizio del debito nei paesi in via di sviluppo. L'aumento dei tassi di interesse nel 2024-2025 ha fatto scendere del 30% la conversione "quick-to-order" di Prysmian, poiché i finanziatori si sono rifiutati di coprire l'esposizione ai costi.
Lunghi permessi e autorizzazioni ambientali
La pianificazione dello spazio marittimo, le valutazioni di impatto ambientale e le consultazioni multi-agenzia allungano i tempi fino a 36 mesi nel Regno Unito e negli Stati Uniti. Questi ritardi aumentano i costi di mantenimento e amplificano il rischio legato ai prezzi delle materie prime, bloccando alcuni impegni di mercato per i cavi ad alta tensione.
Analisi del segmento
In base al luogo di installazione: i cavi sottomarini cavalcano l'onda dell'eolico offshore
Si prevede che le linee sottomarine cresceranno del 10.3% tra il 2026 e il 2031, la più rapida tra le modalità di distribuzione, grazie ai cavi offshore nel Mare del Nord, nello Stretto di Taiwan e nell'Atlantico statunitense. Nel 2025, le tratte sotterranee hanno mantenuto il 48.1% del mercato dei cavi ad alta tensione, trainate da centri urbani ad alta densità che limitano la costruzione di cavi aerei. I circuiti aerei continuano a dominare i corridoi scarsamente popolati in Nord America e Africa, sfruttando diritti di passaggio più facili e minori CAPEX. La carenza di navi impone agli sviluppatori di prenotare le navi di installazione con anni di anticipo, un ostacolo operativo che influenza le strategie di gara.
Gli urbanisti di Tokyo, Seul e Singapore privilegiano i circuiti di alimentazione sotterranei per affrontare i problemi di impatto visivo. Al contrario, i progetti Celtic e Bornholm mostrano come l'architettura sottomarina possa aggregare hub eolici multi-gigawatt. Lo standard IEC 62067 per l'isolamento estruso garantisce l'uniformità degli appalti, mentre i costi assicurativi aumentano a causa dei rischi di collisione con gli attrezzi da pesca. Queste dinamiche assicurano che il mercato dei cavi ad alta tensione continui a riallocare i capitali dai corridoi aerei a quelli sottomarini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di trasmissione: i cavi HVDC guadagnano nell'economia a lungo raggio
Si prevede che le installazioni HVDC cresceranno dell'8.1% fino al 2031, superando quelle HVAC, che nel 2025 detenevano ancora il 70.9% della quota di mercato dei cavi ad alta tensione. I convertitori di Siemens Energy hanno ridotto la distanza di pareggio per i cavi sottomarini HVDC a 400 km, stimolando l'adozione di progetti eolici offshore e transfrontalieri. Il Western HVDC Link da 2,250 MW ha evitato penalizzazioni dovute alla potenza reattiva su 420 km grazie alla scelta di conduttori in corrente continua da 600 kV.
L'HVAC rimane la soluzione economicamente più conveniente per le linee radiali inferiori a 200 km grazie a un hardware di stazione più semplice. Tuttavia, i convertitori multilivello modulari ora offrono la funzionalità di black-start, rafforzando la proposta di valore dell'HVDC nelle reti mesh. L'isolamento in XLPE estruso fino a 525 kV riduce il peso rispetto ai modelli impregnati in massa, riducendo i costi di posa. Nel complesso, queste innovazioni mantengono il mercato dei cavi ad alta tensione su una traiettoria che orienta gradualmente gli aumenti di capacità verso la corrente continua.
Per livello di tensione: l'altissima tensione guida la traiettoria di crescita
Si prevede che i circuiti superiori a 330 kV si espanderanno a un CAGR dell'8.8% dal 2026 al 2031, alimentati da aggiunte a 400 kV, 500 kV e 525 kV che evacueranno le fonti rinnovabili su larga scala. La banda 115 kV-330 kV ha contribuito per il 53.3% alle dimensioni del mercato dei cavi ad alta tensione nel 2025, fornendo connettività dorsale regionale. La rete indiana a 765 kV comprime i diritti di passaggio, mentre i corridoi HVDC cinesi a ± 1,100 kV trasmettono 10-12 GW su 3,000 km.
Le bande inferiori, come 66 kV–110 kV, sono relegate agli aggiornamenti della sub-trasmissione nell'Africa subsahariana e nel Sud-est asiatico. Le preferenze di tensione regionali, 115 kV, 230 kV, 345 kV in Nord America, 110 kV, 220 kV, 400 kV in Europa, creano complessità ingegneristica per i collegamenti transfrontalieri. Gli imperativi economici di ridurre al minimo il numero di linee e l'uso del suolo spingeranno le utility a migrare verso costruzioni ad altissima tensione, rafforzando lo slancio della domanda nel mercato dei cavi ad alta tensione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
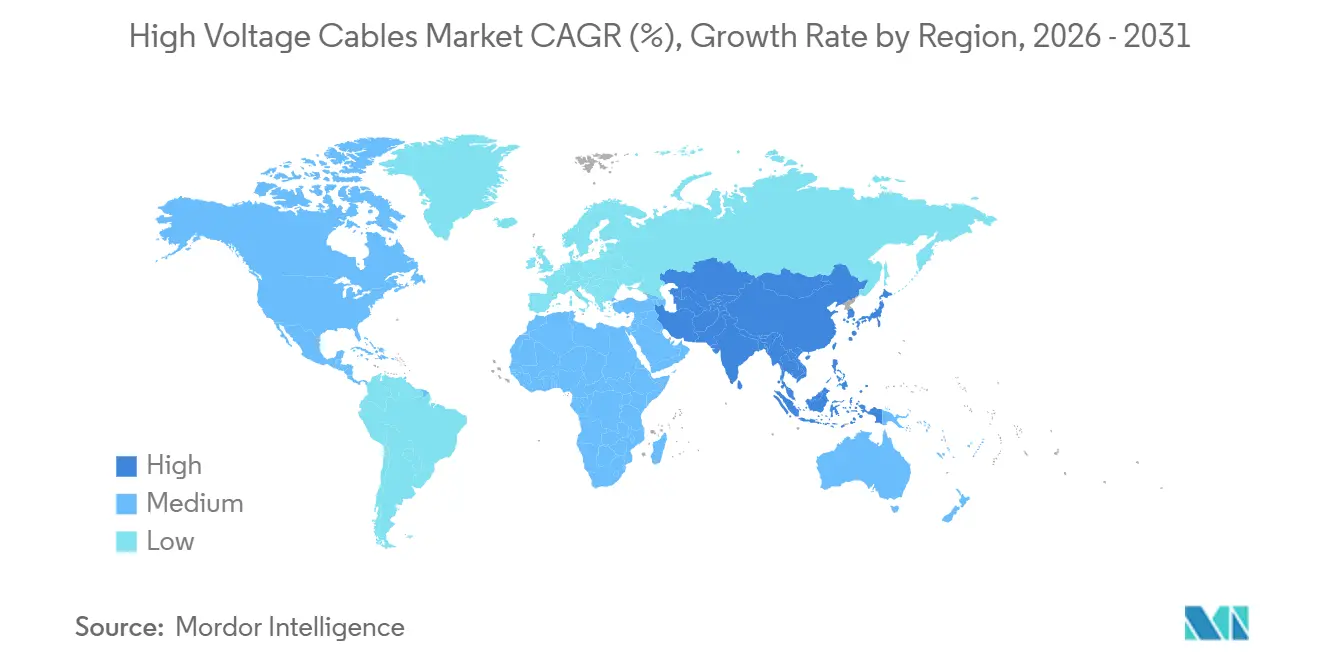
L'area Asia-Pacifico ha dominato il mercato dei cavi ad alta tensione con una quota del 40.0% nel 2025 e sta crescendo a un CAGR del 9.6% fino al 2031. La Cina ha attivato 3,200 km di HVDC ± 800 kV nel 2025 per convogliare le energie rinnovabili occidentali verso est, mentre l'India ha approvato 8,000 km di corridoi da 400 kV e 765 kV per collegare le zone solari. Il programma di rete da 800 miliardi di dollari dell'ASEAN e il complesso offshore giapponese Akita-Noshiro da 2 GW consolidano l'ulteriore crescita regionale.
L'Europa si colloca al secondo posto, sostenuta dall'eolico offshore e dagli impegni transfrontalieri per l'HVDC nell'ambito del quadro TEN-E. Il piano da 70 GW del North Sea Wind Power Hub richiede cavi da 525 kV in configurazioni a maglia; il solo SuedLink tedesco si estende per 2,000 km di percorso sotterraneo a ± 525 kV. L'opposizione pubblica alle linee aeree spinge le utility a optare per opzioni sotterranee più costose, sostenendo il valore di mercato dei cavi ad alta tensione nonostante la crescita stagnante dei volumi.
Il Nord America si concentra sull'integrazione e la resilienza delle energie rinnovabili. Il progetto TransWest Express ± 600 kV è stato avviato nel 2025, collegando l'eolico del Wyoming al Nevada e alla California per oltre 730 km, mentre le esportazioni idroelettriche del Quebec richiedono potenziamenti HVDC a 320 kV. Il Medio Oriente sfrutta l'energia solare in eccesso per pianificare l'interconnessione da 3 GW tra Arabia Saudita e Grecia, e il Sudafrica accelera la costruzione di reti a 400 kV per stabilizzare la rete di Eskom. Il Sud America sta sviluppando corridoi HVAC a 500 kV attraverso Brasile e Argentina, a vantaggio dei fornitori regionali. Questi sviluppi amplificano collettivamente l'interesse globale per le soluzioni di mercato dei cavi ad alta tensione.
Panorama competitivo
Prysmian Group ha guidato la classifica con circa il 25% dei ricavi nel 2025, Nexans ne ha detenuto il 12%, mentre NKT, Siemens Energy e ABB hanno puntato su pacchetti chiavi in mano che combinano cavi, installazione e servizi per il ciclo di vita. L'acquisizione di General Cable da parte di Prysmian ha ampliato la sua presenza negli Stati Uniti, mentre Nexans ha ceduto unità di basso valore per concentrarsi sull'alta tensione e sui sistemi sottomarini. Le navi per l'installazione offshore sono diventate un fattore di differenziazione tattico; possedere una flotta specializzata garantisce il controllo dei tempi e premi di prezzo durante le finestre meteorologiche ristrette.
Sfide regionali come LS Cable & System, Elsewedy Electric e Jiangsu Zhongtian Technology sfruttano i minori costi di manodopera e la vicinanza ai centri di crescita, spingendo gli operatori storici a localizzare la produzione. Le domande di brevetto relative alla formulazione XLPE e alla sensoristica in fibra ottica hanno raggiunto quota 47 nel 2025, in aumento del 47% rispetto al 2023, segnalando una corsa tecnologica. Il monitoraggio dello stato di salute in tempo reale e gli standard plug-and-play IEC 61850 orientano gli acquisti verso fornitori in grado di integrare hardware e analisi, rimodellando le dinamiche competitive nel mercato dei cavi ad alta tensione.
Le opportunità di spazi vuoti abbondano nelle città asiatiche e africane di secondo livello che stanno passando da reti elettriche a 66 kV a 132 kV, e nei corridoi predisposti per l'idrogeno in Germania e Australia. I nuovi operatori più piccoli come Taihan e KEI Industries perseguono offerte EPC integrate a prezzi inferiori del 15-20% rispetto agli operatori storici. Tali strategie incentrate sui costi attraggono sviluppatori con vincoli di capitale, ma potrebbero innescare un'erosione dei margini in tutto il settore se i volumi non riescono a crescere.
Leader del settore dei cavi ad alta tensione
Gruppo Prysmian
Nexans SA
NKT A / S
Cavo e sistema LS
Sumitomo elettrico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Nexans, azienda francese produttrice di cavi, ha installato con successo un cavo sottomarino ad alta tensione per il progetto italiano del Collegamento Tirrenico. Stabilendo un record mondiale, l'azienda ha raggiunto una profondità di installazione di 2,150 metri per un cavo sottomarino HVDC da 500 kV, che collega la Sicilia, la Sardegna e l'Italia continentale.
- Luglio 2025: In un significativo passo avanti verso la sostenibilità, RTE e Nexans hanno inaugurato il primo sistema francese di riciclo a circuito chiuso dei cavi in alluminio. Il loro ambizioso obiettivo è riciclare 600 tonnellate di alluminio ogni anno, riducendo così le emissioni e migliorando la circolarità nelle reti di trasmissione elettrica del Paese.
- Aprile 2025: al Middle East Energy 2025 di Dubai, Ducab Group ha presentato il primo cavo in fibra ottica ad alta tensione della regione del Consiglio di cooperazione del Golfo. Questo segna un significativo progresso tecnologico per l'infrastruttura ad alta tensione della regione, migliorando il monitoraggio e la comunicazione ad alta velocità all'interno dei sistemi di cavi elettrici.
- Marzo 2025: Prysmian Group ha presentato un innovativo sistema in cavo HVAC da 245 kV, specificamente progettato per progetti eolici offshore galleggianti. Si tratta del primo portfolio del settore, che spazia da 72.5 kV a 245 kV, tutti progettati per ambienti offshore dinamici.
Ambito del rapporto sul mercato globale dei cavi ad alta tensione
I cavi ad alta tensione sono cavi elettrici specializzati progettati per trasmettere elettricità a livelli di tensione elevati. Svolgono un ruolo cruciale nella trasmissione e distribuzione dell’energia elettrica su lunghe distanze e sono componenti essenziali delle moderne infrastrutture elettriche. I cavi ad alta tensione collegano le centrali elettriche alle sottostazioni, interconnettono diverse parti di una rete elettrica e trasportano l’elettricità dalle fonti di generazione ai centri di consumo.
Il mercato dei cavi ad alta tensione è segmentato in base al luogo di installazione, al tipo di trasmissione, al livello di tensione e all'area geografica. In base al luogo di installazione, il mercato è suddiviso in cavi aerei, interrati e sottomarini. In base al tipo di trasmissione, il mercato è suddiviso in corrente continua ad alta tensione (HVDC) e corrente alternata ad alta tensione (HVAC). In base al livello di tensione, il mercato è suddiviso in 66 kV-110 kV, 115 kV-330 kV e oltre 330 kV. Il rapporto illustra anche le dimensioni e le previsioni del mercato dei cavi ad alta tensione nei principali paesi di queste regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in base al valore (USD).
| Cavi aerei |
| Cavi sotterranei |
| Cavi sottomarini |
| HVDC |
| HVAC |
| 66 kV a 110 kV |
| 115 kV a 330 kV |
| Oltre 330 kV |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per posizione di distribuzione | Cavi aerei | |
| Cavi sotterranei | ||
| Cavi sottomarini | ||
| Per tipo di trasmissione | HVDC | |
| HVAC | ||
| Per livello di tensione | 66 kV a 110 kV | |
| 115 kV a 330 kV | ||
| Oltre 330 kV | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei cavi ad alta tensione?
Nel 2026 il mercato dei cavi ad alta tensione era valutato a 39.85 miliardi di dollari e si prevede che raggiungerà i 56.26 miliardi di dollari entro il 2031.
Quale regione è in testa alla crescita della domanda di cavi ad alta tensione?
L'area Asia-Pacifico è in testa, con una quota del 40.0% nel 2025 e una crescita prevista del 9.6% grazie all'espansione delle trasmissioni in Cina, India e ASEAN.
I cavi HVDC stanno superando quelli HVAC nei nuovi progetti?
Le linee HVDC restano una minoranza in termini di base installata, ma si prevede che cresceranno a un CAGR dell'8.1% entro il 2031, più velocemente delle linee HVAC, trainate dalle esportazioni di energia eolica offshore e dagli interconnettori intercontinentali.
Qual è la sfida più grande per la consegna tempestiva di un progetto?
I lunghi tempi di rilascio dei permessi e la carenza di tecnici certificati per le giunzioni allungano i tempi di consegna, facendo aumentare i costi di attesa e rischiando di slittare i tempi, soprattutto in Europa e Nord America.
Quale azienda detiene la quota di mercato maggiore?
Prysmian Group è leader con una quota di fatturato globale stimata del 25%, supportata dall'integrazione verticale e da una solida flotta di installazioni sottomarine.


