

Dimensioni e quota di mercato delle leghe di alluminio ad alta resistenza
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 50.03 miliardo di dollari |
| Dimensione del mercato (2031) | 74.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.34% CAGR |
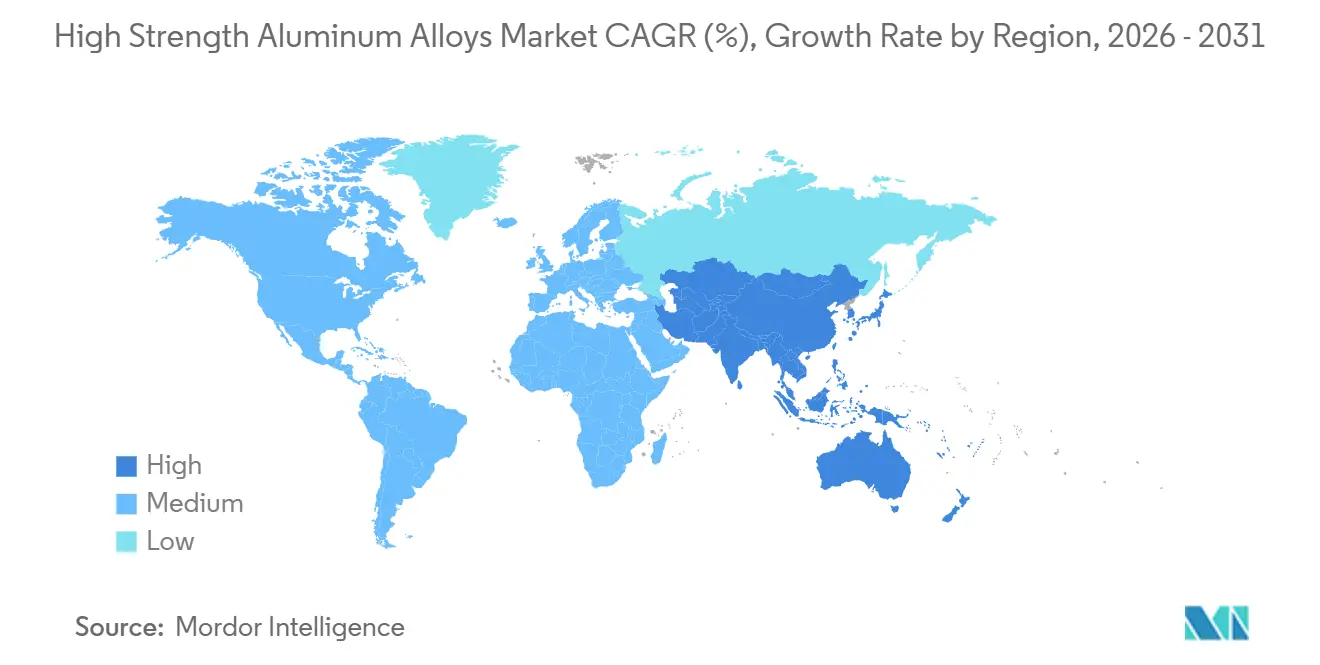
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
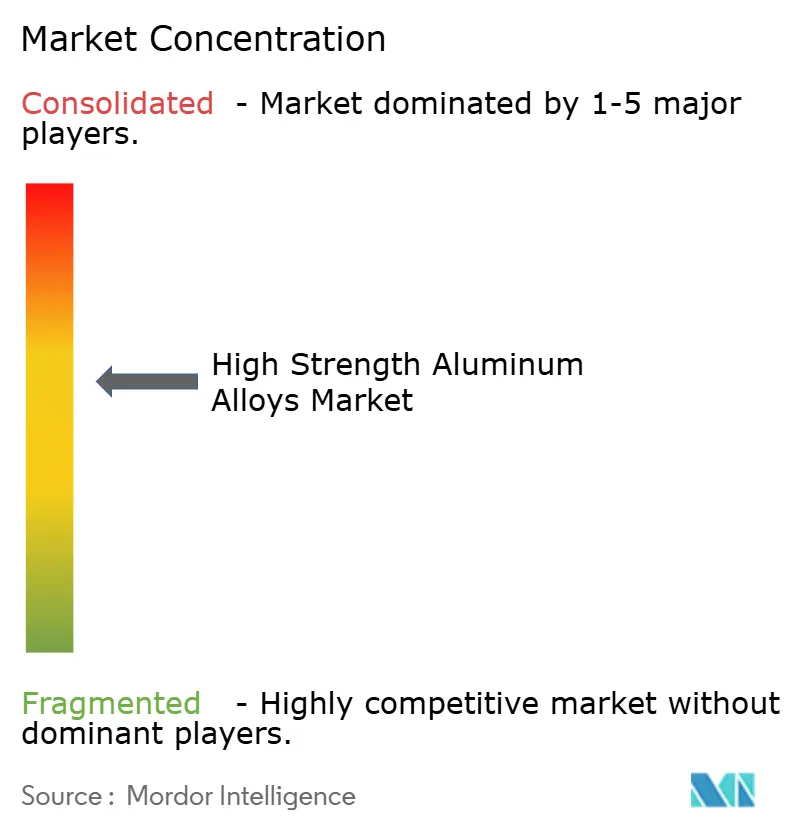
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle leghe di alluminio ad alta resistenza di Mordor Intelligence
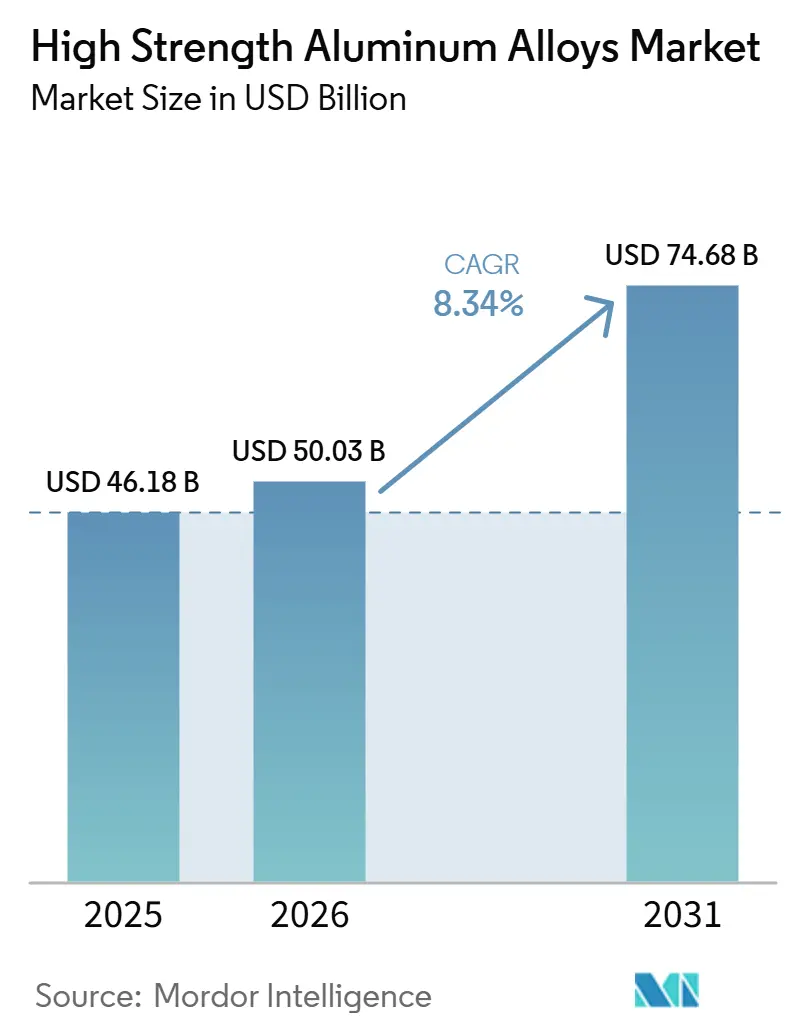
Si prevede che il mercato delle leghe di alluminio ad alta resistenza crescerà da 46.18 miliardi di dollari nel 2025 a 50.03 miliardi di dollari nel 2026, raggiungendo i 74.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.34% nel periodo 2026-2031. L'aumento della produzione di aeromobili a corridoio singolo, la rapida diffusione dei veicoli elettrici a batteria e l'acquisizione da parte del settore della difesa di piattaforme navali più leggere stanno modificando i modelli di approvvigionamento lungo l'intera catena del valore. Le principali aziende del settore aerospaziale hanno stipulato accordi di fornitura pluriennali per lamiere della serie 7xxx, mentre i produttori di apparecchiature originali (OEM) del settore automobilistico stanno convertendo i test sugli involucri delle batterie in contratti di produzione che specificano estrusi della serie 6xxx in grado di resistere a crash test con impatto laterale da 1.5 metri. I progetti ferroviari ad alta velocità, soprattutto in Cina e Giappone, stanno assorbendo estrusi 6xxx trattati termicamente per le carrozzerie dei vagoni, progettate per una durata di servizio di 30 anni a 350 km/h. Contemporaneamente, le iniziative per lo stoccaggio criogenico dell'idrogeno e i veicoli di lancio riutilizzabili stanno validando le leghe contenenti scandio e litio adatte ad ambienti estremi.
Punti chiave del rapporto
- Per tipologia di lega, la serie 6xxx deteneva il 39.65% della quota di mercato delle leghe di alluminio ad alta resistenza nel 2025, mentre la serie 7xxx è destinata a espandersi con un CAGR del 9.22% durante il periodo di previsione (2026-2031).
- Per tipologia di prodotto, lastre e fogli hanno rappresentato la quota di fatturato maggiore, pari al 41.02% nel 2025, mentre si prevede che le altre forme (polveri, fogli e fili) cresceranno a un tasso annuo composto del 9.57% durante il periodo di previsione (2026-2031).
- In base alla tecnica di lavorazione, le varianti trattate termicamente detenevano il 54.67% della quota di mercato delle leghe di alluminio ad alta resistenza nel 2025; la metallurgia delle polveri e la produzione additiva cresceranno a un CAGR del 9.72% durante il periodo di previsione (2026-2031).
- Per settore di utilizzo finale, nel 2025 il settore aerospaziale e della difesa ha rappresentato il 34.76% del mercato delle leghe di alluminio ad alta resistenza, mentre il settore automobilistico e dei trasporti è quello in più rapida crescita, con un CAGR del 9.98% durante il periodo di previsione (2026-2031).
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 44.69% del fatturato nel 2025 ed è destinata a registrare il più alto tasso di crescita annuo composto (CAGR) regionale, pari al 9.56%, durante il periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle leghe di alluminio ad alta resistenza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alleggerimento da parte dei settori aerospaziale e della difesa | + 1.8% | Globale (Nord America, Europa, Asia-Pacifico) | Medio termine (2-4 anni) |
| Adozione crescente negli involucri e nelle piattaforme per batterie dei veicoli elettrici | + 1.5% | Nord America, Europa, Cina | A breve termine (≤ 2 anni) |
| Espansione dei progetti di ferrovia ad alta velocità e trasporto urbano | + 1.2% | Nucleo dell'Asia-Pacifico, con ripercussioni in Europa e Medio Oriente. | A lungo termine (≥ 4 anni) |
| Spinta alla riduzione del peso nelle attrezzature edili e industriali | + 0.9% | Global | Medio termine (2-4 anni) |
| Assorbimento in serbatoi criogenici per lo stoccaggio dell'idrogeno | + 0.7% | Europa, Giappone, Corea del Sud, California | A lungo termine (≥ 4 anni) |
| Domanda derivante da costellazioni satellitari e lanciatori riutilizzabili | + 0.6% | A livello globale, guidato dal settore spaziale statunitense. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alleggerimento da parte dei settori aerospaziale e della difesa
I produttori di cellule aeronautiche stanno integrando le specifiche di mercato delle leghe di alluminio ad alta resistenza nelle nuove piattaforme per raggiungere obiettivi rigorosi in termini di consumo di carburante. Boeing e Airbus hanno aumentato i tassi di produzione di velivoli a corridoio singolo rispettivamente a 38 e 75 unità al mese entro il 2026, con ogni rivestimento della fusoliera contenente più di 800 kg di lamiere 7xxx e 2xxx. Nei programmi navali, il cacciatorpediniere DDG-51 Flight III della Marina statunitense richiede l'utilizzo di lamiere marine della serie 5xxx per ridurre il peso della sovrastruttura del 12%, consentendo sistemi radar più pesanti senza compromettere la stabilità [1] D. Tuck, “DDG-51 Flight III Design Note,” Naval News, navalnews.com . I produttori di razzi come SpaceX impiegano longheroni Al-Li negli stadi riutilizzabili per resistere a ripetuti cicli criogenici. Gli enti regolatori dell'Agenzia europea per la sicurezza aerea (EASA) e della Federal Aviation Administration (FAA) impongono la conformità alle norme AMS 4999 e AMS 7003, spingendo le acciaierie a inasprire il controllo dei processi. L'effetto cumulativo aumenta la visibilità della domanda su più anni, incentivando i produttori integrati ad ampliare la capacità di forgiatura e trattamento termico in prossimità delle linee di assemblaggio finale.
Adozione crescente di custodie e piattaforme per batterie di veicoli elettrici
I progettisti del settore automobilistico stanno convergendo verso sottoscocca ad alto contenuto di alluminio per compensare la massa delle batterie. Novelis ha spedito oltre 500,000 tonnellate di lamiere per autoveicoli 6xxx nel 2025, metà delle quali destinate agli alloggiamenti delle batterie, che superano l'acciaio nei crash test IIHS. I vassoi estrusi monoblocco eliminano fino a 40 elementi di fissaggio, riducendo i tempi di assemblaggio del 15% e le richieste di garanzia legate all'infiltrazione d'acqua. Il MIIT cinese concede sussidi ai veicoli elettrici con un consumo inferiore a 12 kWh/100 km, spingendo gli OEM verso piattaforme ricche di alluminio come BYD Seal. Sebbene siano necessari spessori maggiori rispetto all'acciaio temprato a caldo, il risparmio totale di peso a vuoto di 80-100 kg giustifica un sovrapprezzo di 150-200 dollari per veicolo. I fornitori collocano le celle di estrusione, stampaggio e saldatura a frizione vicino agli stabilimenti degli OEM per ridurre i tempi di progettazione.
Espansione dei progetti di ferrovia ad alta velocità e trasporto urbano
Nel 2025 la Cina ha aggiunto annualmente oltre 1,000 km di binari con velocità massima di 350 km/h, con ogni chilometro che ha assorbito circa 180 tonnellate di profilati 6xxx trattati termicamente per le carrozzerie dei vagoni. Il treno a levitazione magnetica Chuo Shinkansen giapponese specifica forgiati 7xxx per i telai dei carrelli, testati per una durata a fatica di 30 anni. I corridoi TEN-T dell'UE investono 1.8 miliardi di euro in tratte transfrontaliere, con Alstom che adotta carrozzerie in alluminio per rispettare i limiti di consumo energetico di trazione di 2.5 kWh per posto-chilometro. Le metropolitane da Delhi a Riyadh ora acquistano convogli 6xxx che riducono la tara del 18%, migliorando i tempi di sosta senza aggiungere materiale rotabile. La certificazione di saldatura EN 15085 si concentra sulla fabbricazione tra i grandi costruttori ferroviari di primo livello in grado di ammortizzare i costi generali di conformità.
Alleggerimento delle attrezzature edili e industriali
La linea di escavatori Caterpillar 2025 ha integrato bracci della serie 7xxx, riducendo la massa strutturale del 12% e consentendo un carico utile superiore di 1.5 tonnellate senza violare i limiti di trasporto su strada. Le gru mobili Liebherr hanno inserito estrusioni della serie 6xxx nelle sezioni telescopiche, riducendo i contrappesi dell'8% per velocizzare l'allestimento nei cantieri urbani. Le normative UE Stage V per i veicoli fuoristrada inaspriscono i limiti di consumo di carburante, rendendo ogni chilogrammo di peso permanente cruciale. Konecranes specifica lamiere della serie 5xxx per gli spreader di container al fine di prolungarne la resistenza alla nebbia salina negli ambienti portuali. I limiti di saldabilità confinano la serie 7xxx a nicchie ad alta resistenza; la serie 6xxx domina la più ampia domanda nel settore edile e industriale, dove sono sufficienti una resistenza moderata e una buona saldabilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di lavorazione ed elementi di lega critici | -1.2% | Globale, acuto nelle catene di approvvigionamento aerospaziali | A breve termine (≤ 2 anni) |
| Saldabilità e sensibilità alla tensocorrosione in alcune leghe | -0.8% | Marina, aerospaziale, automobilistico | Medio termine (2-4 anni) |
| Concorrenza da parte di acciai avanzati e ibridi in composito di carbonio | -0.9% | Settore automobilistico e delle costruzioni nelle principali regioni. | Medio termine (2-4 anni) |
| Rischio di approvvigionamento di scandio/litio per le serie ad altissima resistenza | -0.6% | Aerospaziale, stoccaggio dell'idrogeno | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di lavorazione ed elementi critici di lega
Il trattamento termico di solubilizzazione fino a 530 °C e i regimi di invecchiamento artificiale consumano 1,500 kWh per tonnellata, esponendo gli stabilimenti europei a shock energetici che hanno spinto i prezzi dell'elettricità al 40% nel 2024. La lega madre di scandio viene scambiata a circa 4,000 USD/kg, 200 volte l'alluminio base, limitando la redditività economica alle paratie aerospaziali o ai serbatoi criogenici [2] US Geological Survey, “Mineral Commodity Summary: Scandium 2026,” usgs.gov . Anche il litio a 12,000-15,000 USD/tonnellata mette sotto pressione le strutture dei costi e la concentrazione geopolitica aumenta il rischio. Kaiser Aluminum ha chiuso la sua linea di trattamento termico di Spokane, citando tariffe energetiche insostenibili, sottolineando un mercato a due livelli in cui solo i produttori integrati che utilizzano energia rinnovabile possono raggiungere costi di cassa inferiori a 1,800 USD/tonnellata.
Saldabilità e sensibilità alla tensocorrosione in alcune leghe
La saldatura per fusione di lamiere 7xxx riduce la resistenza allo snervamento della zona termicamente alterata fino al 50% e favorisce la corrosione intergranulare in ambienti contenenti cloruri. La saldatura per attrito-agitazione (friction-stir welding) attenua queste perdite, ma richiede celle robotizzate da 2-3 milioni di dollari, adatte solo per giunzioni piane. L'esperienza navale con sovrastrutture 5xxx ha evidenziato la formazione di cricche dopo 5-7 anni in acqua salata, il che ha portato a un parziale ritorno all'acciaio nonostante un aumento di peso del 20%. I produttori automobilistici adottano quindi vassoi estrusi 6xxx, accettando una resistenza allo snervamento inferiore del 15% per evitare il rischio di tensocorrosione e preservare le tradizionali linee di saldatura a resistenza a punti.
Analisi del segmento
Per categoria: la serie 7xxx rafforza la quota di mercato nel settore aerospaziale
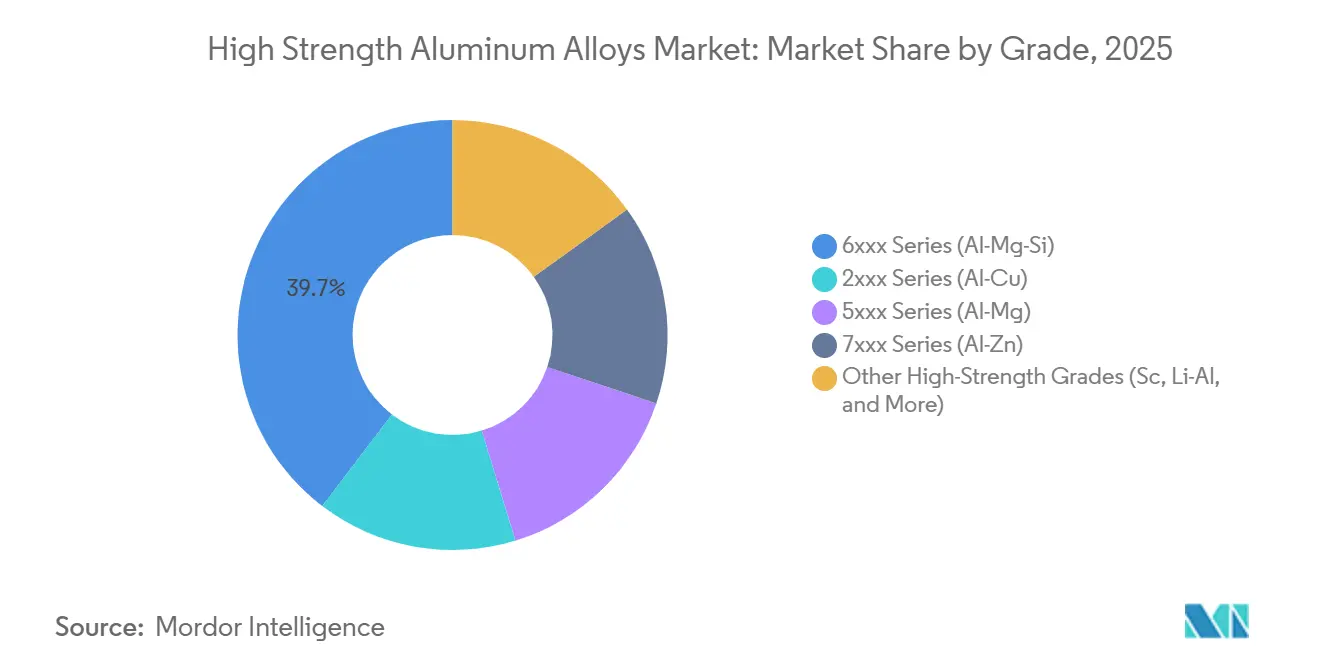
La serie 6xxx rimane leader di mercato in termini di volumi, con una quota del 39.65% nel 2025, grazie ai contratti per gli involucri delle batterie dei veicoli elettrici e alle estrusioni per vagoni ferroviari. Si prevede che il vantaggio di quota di mercato delle leghe di alluminio ad alta resistenza si ridurrà, poiché le micro-aggiunte di scandio, economicamente vantaggiose, consentiranno profili 6xxx più sottili senza compromettere la resistenza agli urti. Nel frattempo, le serie 2xxx e 5xxx mantengono una posizione di rilievo rispettivamente negli aerei a fusoliera larga di vecchia generazione e nei serbatoi criogenici, con gli investimenti in ricerca e sviluppo perlopiù destinati agli ibridi alluminio-litio per i lanciatori riutilizzabili di prossima generazione.
Si prevede che la serie 7xxx crescerà a un tasso annuo composto del 9.22% fino al 2031. L'elevato contenuto di zinco garantisce una resistenza alla trazione superiore a 570 MPa, indispensabile per le strutture delle fusoliere e gli alberi dei radar navali. L'aumento della produzione di Boeing e Airbus consolida gli accordi di acquisto a termine fino al 2030, assicurando un utilizzo costante degli impianti. La produzione additiva incrementa ulteriormente la domanda di 7xxx, poiché la tecnologia LPBF raggiunge una densità entro lo 0.5% rispetto alla lamiera forgiata dopo il consolidamento HIP.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: polveri e fogli metallici registrano un'accelerazione nella domanda di additivi e batterie.
Nel 2025, le lamiere e le lastre hanno rappresentato il 41.02% del fatturato, impiegate per la realizzazione di rivestimenti di aeromobili, tetti di treni e pannelli di carrozzeria per veicoli elettrici. Tuttavia, si prevede che polveri, fogli e fili supereranno questo segmento con un CAGR del 9.57%, grazie alle opportunità offerte dalla produzione additiva e dalle batterie a stato solido. Si prevede che il mercato delle leghe di alluminio ad alta resistenza, in particolare per i fogli ultrasottili per batterie, aumenterà significativamente tra il 2026 e il 2031, in quanto gli sviluppatori di batterie a stato solido richiederanno collettori di spessore compreso tra 10 e 20 micron.
Grazie al favorevole rapporto peso-rigidità e ai metodi di saldatura consolidati, le estrusioni continuano a essere fondamentali per i settori automobilistico ed edile. I pezzi forgiati, invece, trovano applicazione in nicchie di mercato ad altissima affidabilità, come i carrelli di atterraggio e gli alberi navali, dove l'orientamento del flusso delle fibre e la resistenza alla fatica sono più importanti del costo. Ciononostante, le esigenze di riduzione della massa indirizzano gli investimenti verso la atomizzazione delle polveri e le capacità di laminazione ultrasottile, ridefinendo la gerarchia di redditività tra i produttori di semilavorati.
Per tecnica di lavorazione: il trattamento termico mantiene la maggioranza in un contesto di crescita della produzione additiva
Nel 2025, i materiali trattati termicamente hanno dominato il mercato con una quota di fatturato del 54.67% e si prevede che manterranno una quota significativa fino al 2031, visti i rigorosi obiettivi in materia di proprietà meccaniche imposti dai settori aerospaziale, ferroviario e automobilistico. Tuttavia, la metallurgia delle polveri e la produzione additiva, con una crescita annua composta del 9.72% fino al 2031, rappresentano il segmento più dinamico del mercato delle leghe di alluminio ad alta resistenza. La qualificazione ASTM F3318, imposta dalla FAA, aggiunge ancora due mesi alle tempistiche dei programmi, ma la libertà di progettazione e la riduzione degli scarti giustificano l'investimento per i componenti di alto valore.
Le lamiere di qualità 5xxx lavorate a freddo riforniscono i produttori del settore navale, criogenico e delle lattine per bevande, che apprezzano la resistenza alla corrosione e la formabilità. Le lamiere non trattate termicamente rimangono interessanti laddove i costi energetici superano 0.15 USD/kWh, segmentando ulteriormente la domanda di mercato in base alle tariffe energetiche regionali.
Per settore di utilizzo finale: il settore automobilistico raggiunge la leadership del settore aerospaziale
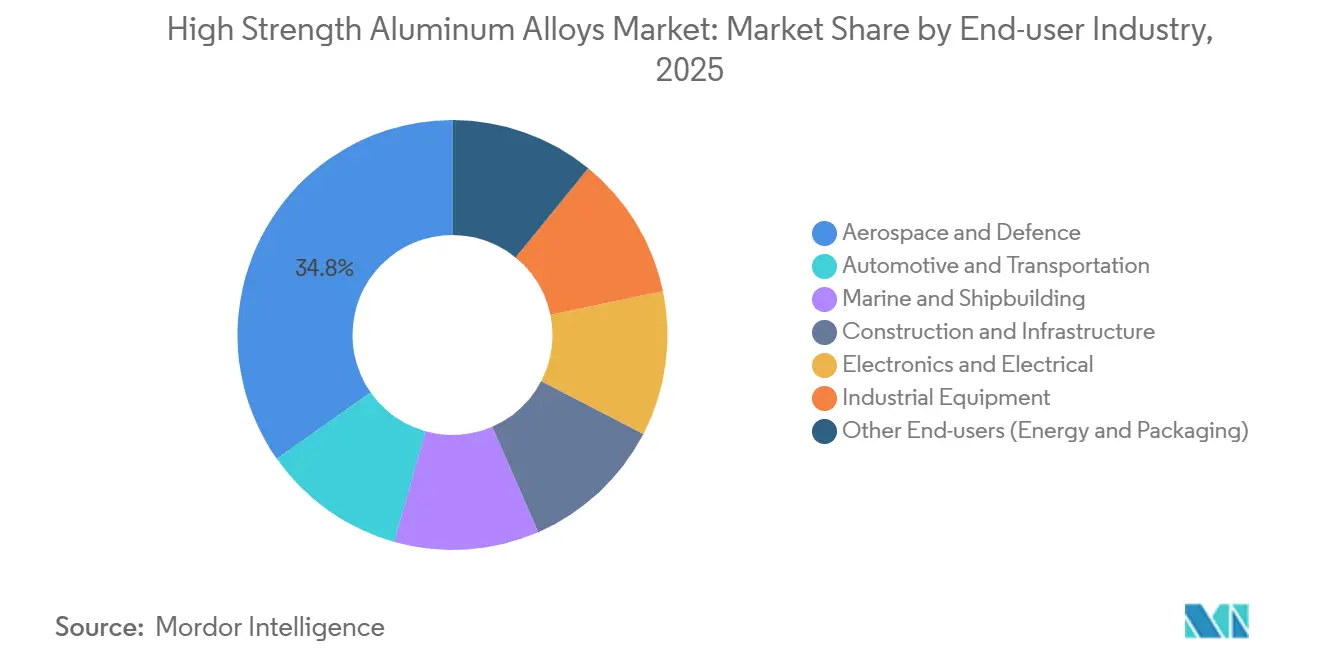
Nel 2025, il settore aerospaziale e della difesa ha dominato con una quota del 34.76%, ma il settore automobilistico è quello in più rapida crescita, con un CAGR del 9.98%, grazie alla sostituzione dei telai ausiliari in acciaio con sottoscocca posteriori in alluminio pressofuso di grandi dimensioni da parte delle piattaforme per veicoli elettrici a batteria. Si prevede che il mercato delle leghe di alluminio ad alta resistenza, destinate esclusivamente agli involucri delle batterie, raggiungerà un valore considerevole entro il 2031, colmando il divario storico con le lamiere e le piastre del settore aerospaziale.
I settori navale, ferroviario e delle costruzioni adottano l'alluminio rispettivamente per la sua resistenza alla corrosione, l'efficienza energetica e i vantaggi normativi. I produttori di apparecchiature industriali seguono percorsi di alleggerimento orientati alla riduzione delle emissioni, inserendo bracci estrusi in lega 6xxx e forgiati in lega 7xxx nei perni ad alta resistenza. L'elettronica, l'energia e il packaging completano il quadro delle applicazioni diversificate ma a crescita più lenta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle leghe di alluminio ad alta resistenza nella regione Asia-Pacifico
La regione Asia-Pacifico ha detenuto il 44.69% della domanda nel 2025 e crescerà a un tasso annuo composto del 9.56% fino al 2031, trainata dallo sviluppo della rete ferroviaria cinese e dal programma di esportazione di componenti forgiati per il settore aerospaziale del Giappone. I centri di estrusione indiani in Gujarat e Maharashtra riforniscono i fornitori europei di primo livello, sfruttando i vantaggi in termini di manodopera per compensare i costi logistici. I paesi del Sud-est asiatico cercano opportunità di sostituzione, mentre i produttori di apparecchiature originali (OEM) riducono il rischio legato all'esposizione alla Cina.
Mercato nordamericano delle leghe di alluminio ad alta resistenza
Il Nord America aumenta la capacità produttiva in ottemperanza agli obblighi di rientro delle attività produttive in patria: la ricostruzione dello stabilimento Alcoa di San Ciprián e l'impianto Novelis di Bay Minette immetteranno insieme 675,000 tonnellate di produzione annua di lamiere e forgiati entro il 2027. I bilanci della difesa destinano ordini costanti di profilati della serie 7xxx, mentre l'Infrastructure Act statunitense stanzia fondi per la modernizzazione delle ferrovie che consumano profilati della serie 6xxx.
Mercato delle leghe di alluminio ad alta resistenza in Europa, Sud America e Medio Oriente
L'Europa cerca un equilibrio tra una politica aggressiva in materia di emissioni di carbonio e la riduzione del peso dei veicoli. Gli impianti di fusione idroelettrici di Norsk Hydro forniscono billette di alta qualità a basso tenore di carbonio, che beneficiano dell'agevolazione fiscale CBAM. Gli investimenti nei corridoi ferroviari e le carrozzerie multimateriale dei produttori di apparecchiature originali (OEM) costringono le acciaierie a gestire la produzione di lamiere, estrusi e lamine speciali. Il Sud America e il Medio Oriente rimangono al di sotto della scala produttiva, ma attraggono la domanda di lamiere 5xxx per le navi metaniere e le navi di supporto all'energia eolica offshore.
Panorama competitivo
Il mercato delle leghe di alluminio ad alta resistenza è moderatamente concentrato. I costi energetici e le politiche sul carbonio influenzano sempre più l'economia degli impianti. L'alluminio proveniente da fonti idroelettriche come la Norvegia o il Quebec spunta prezzi più elevati, mentre le linee di trattamento termico europee, ad alta intensità energetica, rischiano la chiusura a meno che non vengano convertite per l'utilizzo di energie rinnovabili. Questa divergenza accelera il consolidamento attorno agli operatori in grado di internalizzare i processi di fusione, laminazione e riciclaggio utilizzando energia a basse emissioni di carbonio.
Leader del settore delle leghe di alluminio ad alta resistenza
Hidalco Industries Ltd.
Costellium
Arconic
Norsk IdroASA
Società Alcoa
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Emirates Global Aluminium (EGA) e Century Aluminum Company hanno siglato un accordo di sviluppo congiunto, che ha portato alla realizzazione del primo impianto di produzione di alluminio primario negli Stati Uniti. L'impianto sorgerà a Inola, in Oklahoma, con una produzione annua prevista di 750,000 tonnellate di alluminio.
- Novembre 2025: Novelis ha annunciato l'intenzione di avviare il suo laminatoio a freddo presso lo stabilimento di Bay Minette, in Alabama, Stati Uniti, nella seconda metà del 2026. Questa mossa mira a rafforzare la capacità produttiva nazionale in risposta alla crescente domanda di imballaggi per bevande, prodotti per il settore automobilistico e prodotti speciali in alluminio.
Ambito del rapporto sul mercato globale delle leghe di alluminio ad alta resistenza
Le leghe di alluminio ad alta resistenza, appartenenti principalmente a diverse serie, offrono un rapporto resistenza-peso superiore, adatto ad applicazioni nei settori aerospaziale, della difesa e automobilistico.
Il mercato delle leghe di alluminio ad alta resistenza è segmentato per grado, forma del prodotto, tecnica di lavorazione, settore di utilizzo finale e area geografica. Per grado, il mercato è segmentato in serie 6xxx (Al-Mg-Si), serie 2xxx (Al-Cu), serie 5xxx (Al-Mg), serie 7xxx (Al-Zn) e altri gradi ad alta resistenza (Sc, Li-Al e altri). Per forma del prodotto, il mercato è segmentato in lamiere e fogli, estrusi, forgiati, fusioni, barre, tondini e tubi, e altre forme (polveri, fogli e fili). Per tecnica di lavorazione, il mercato è segmentato in trattamento termico, non trattamento termico, lavorazione a freddo e metallurgia delle polveri e produzione additiva. Per settore di utilizzo finale, il mercato è segmentato in aerospaziale e difesa, automobilistico e trasporti, navale e cantieristica, edilizia e infrastrutture, elettronica ed elettrotecnica, apparecchiature industriali e altri utenti finali (energia e imballaggi). Il rapporto analizza anche le dimensioni del mercato e le previsioni per le leghe di alluminio ad alta resistenza in 17 paesi delle principali regioni. Le dimensioni del mercato e le previsioni sono espresse in termini di valore (USD).
| Serie 6xxx (Al-Mg-Si) |
| Serie 2xxx (Al-Cu) |
| Serie 5xxx (Al-Mg) |
| Serie 7xxx (Al-Zn) |
| Altri gradi ad alta resistenza (Sc, Li-Al e altri) |
| Piatti e Fogli |
| Estrusioni |
| fucinati |
| fusioni |
| Barre, aste e tubi |
| Altre forme (polveri, fogli e fili) |
| Trattati con il calore |
| Non trattato termicamente |
| Lavorato a freddo |
| Metallurgia delle polveri e produzione additiva |
| Aerospazio e Difesa |
| Automotive e trasporti |
| Navale e cantieristica |
| Costruzioni e Infrastrutture |
| Elettronica ed Elettrica |
| Equipaggiamento industriale |
| Altri utenti finali (energia e imballaggi) |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Resto del MEA |
| Per grado | Serie 6xxx (Al-Mg-Si) | |
| Serie 2xxx (Al-Cu) | ||
| Serie 5xxx (Al-Mg) | ||
| Serie 7xxx (Al-Zn) | ||
| Altri gradi ad alta resistenza (Sc, Li-Al e altri) | ||
| Per modulo prodotto | Piatti e Fogli | |
| Estrusioni | ||
| fucinati | ||
| fusioni | ||
| Barre, aste e tubi | ||
| Altre forme (polveri, fogli e fili) | ||
| Per tecnica di lavorazione | Trattati con il calore | |
| Non trattato termicamente | ||
| Lavorato a freddo | ||
| Metallurgia delle polveri e produzione additiva | ||
| Per settore degli utenti finali | Aerospazio e Difesa | |
| Automotive e trasporti | ||
| Navale e cantieristica | ||
| Costruzioni e Infrastrutture | ||
| Elettronica ed Elettrica | ||
| Equipaggiamento industriale | ||
| Altri utenti finali (energia e imballaggi) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Resto del MEA | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto per il mercato delle leghe di alluminio ad alta resistenza entro il 2031?
Si prevede che il mercato delle leghe di alluminio ad alta resistenza raggiungerà i 74.68 miliardi di dollari entro il 2031, con una crescita annua composta (CAGR) dell'8.34% rispetto ai 50.03 miliardi di dollari del 2026.
Quale serie di leghe è attualmente la più richiesta?
La serie 6xxx detiene il 39.65% del volume del 2025 grazie all'utilizzo nei vani batteria per autoveicoli e nei vagoni ferroviari.
Perché le leghe 7xxx stanno guadagnando quote di mercato?
I programmi aerospaziali e di difesa richiedono resistenze alla trazione superiori a 570 MPa, il che accelera l'adozione della serie 7xxx con un CAGR del 9.22% per il periodo di previsione (2026-2031).
Quanto velocemente si sta sviluppando la produzione additiva in questo settore?
Le leghe di alluminio prodotte tramite metallurgia delle polveri e manifattura additiva stanno crescendo a un tasso annuo composto del 9.72%, grazie alla qualificazione dei componenti LPBF (Liquid Powder Bed Fusion) da parte delle principali aziende del settore aerospaziale secondo lo standard AMS 4999.


