

Dimensioni e quota di mercato del gas ad alta purezza/gas ad altissima purezza/gas puro
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 43.32 miliardo di dollari |
| Dimensione del mercato (2031) | 56.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.34% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
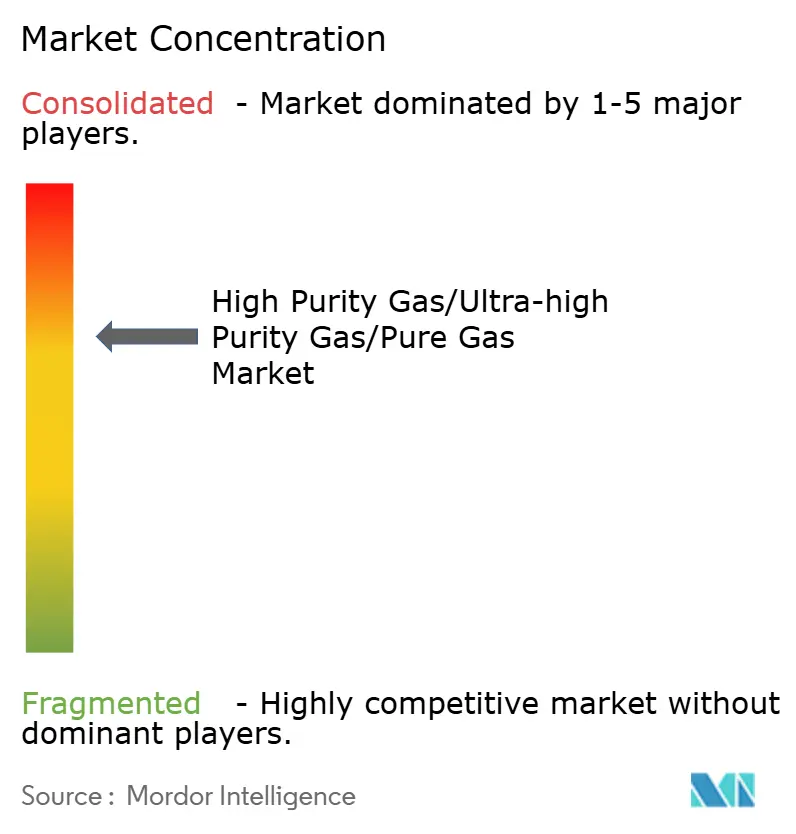
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del gas ad alta purezza/gas ad altissima purezza/gas puro di Mordor Intelligence
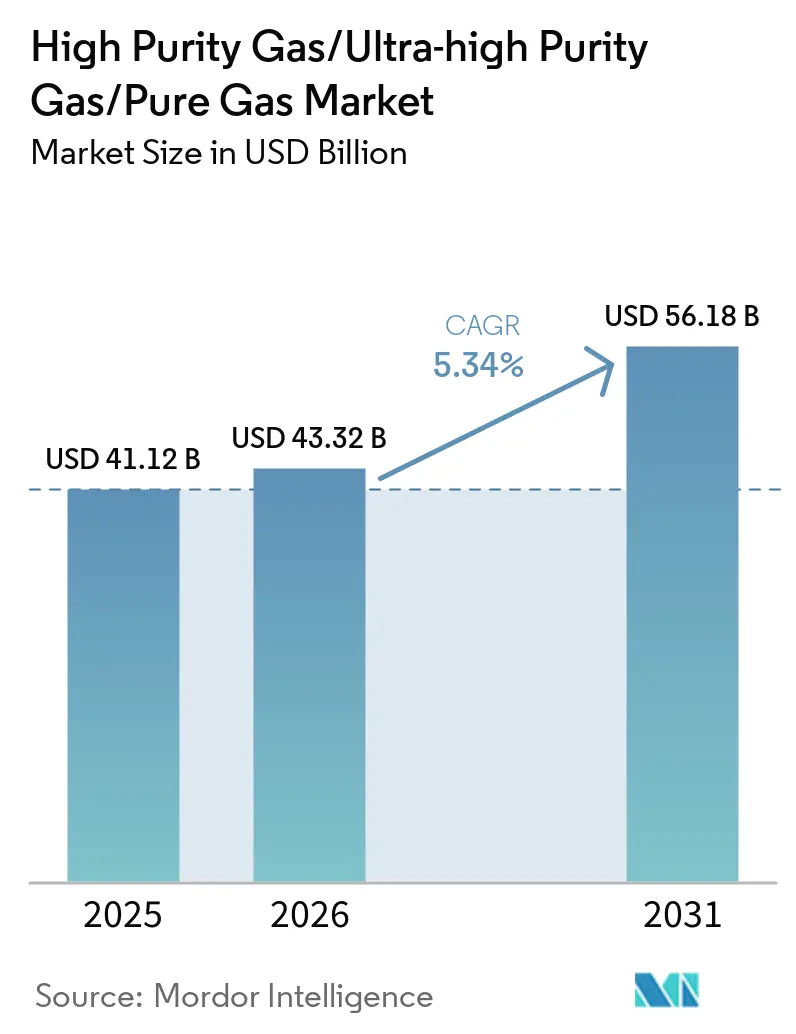
Il mercato dei gas ad alta purezza/gas ad altissima purezza/gas puro è stato valutato a 41.12 miliardi di dollari nel 2025 e si stima che crescerà dai 43.32 miliardi di dollari del 2026 ai 56.18 miliardi di dollari entro il 2031, con un CAGR del 5.34% nel periodo di previsione (2026-2031). Nella regione Asia-Pacifico, le fabbriche di semiconduttori avanzati sono in espansione e le centrali elettrolitiche per l'idrogeno verde sono in crescita. Queste iniziative stanno garantendo contratti di fornitura pluriennali per azoto, argon e ossigeno ad altissima purezza, spesso concludendo accordi prima ancora dell'inizio della produzione. All'inizio di quest'anno, un embargo sull'elio da parte del Qatar ha ridotto significativamente l'offerta globale, evidenziando le vulnerabilità geopolitiche nel mercato dei gas ad alta purezza. Alla luce di queste dinamiche di mercato, gli investitori stanno modernizzando le unità di separazione dell'aria obsolete. Stanno integrando la lucidatura a membrana o a setacci molecolari per soddisfare gli standard di purezza ultra-elevati, essenziali per gli stack degli elettrolizzatori e le linee di riempimento e finitura biofarmaceutiche. Allo stesso tempo, le piattaforme di analisi della purezza basate sull'intelligenza artificiale offrono ai fornitori consolidati un vantaggio competitivo, riducendo al minimo i tempi di fermo degli analizzatori e migliorando il recupero del prodotto.
Punti chiave del rapporto
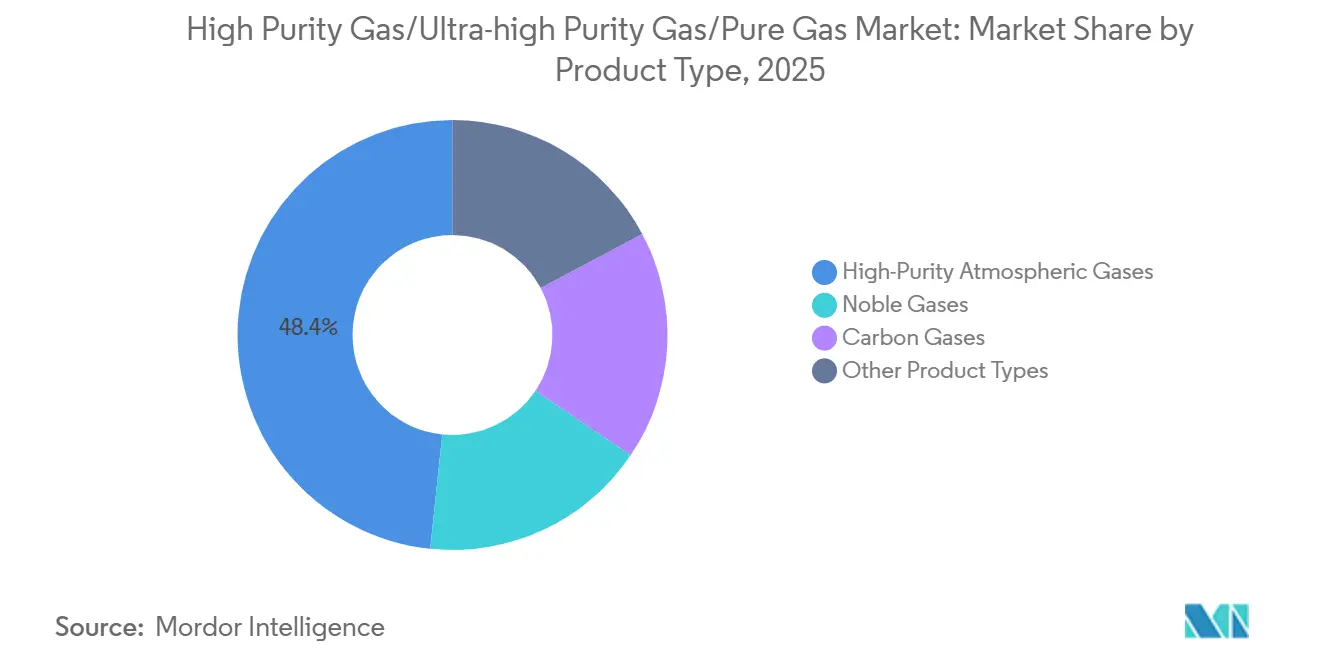
- Per tipologia di prodotto, i gas atmosferici ad elevata purezza hanno dominato con una quota di fatturato del 48.35% nel 2025, mentre si prevede che i gas nobili cresceranno a un CAGR del 5.72% fino al 2031.
- Per applicazione, l'isolamento ha conquistato il 34.72% della quota di mercato del gas ad alta purezza nel 2025 e le applicazioni dei refrigeranti stanno avanzando a un CAGR del 5.88% fino al 2031.
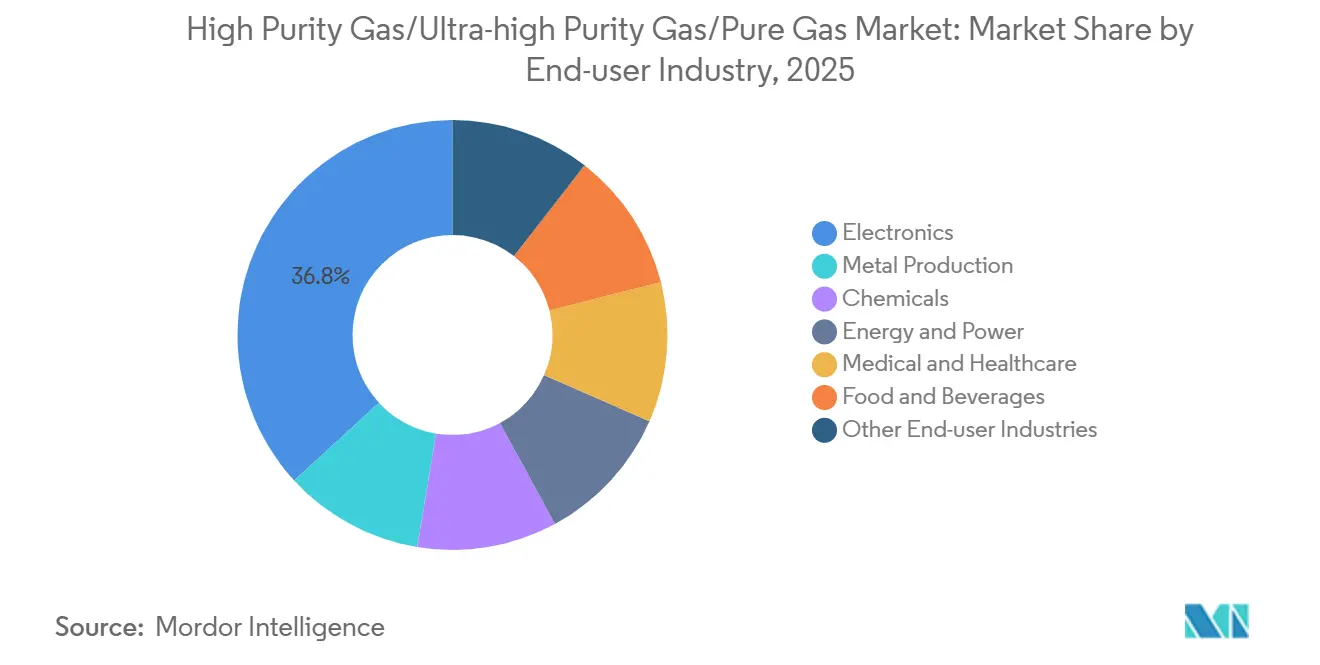
- In base al settore di utilizzo finale, nel 2025 l'elettronica deteneva una quota del 36.84% del mercato dei gas ad alta purezza, mentre il settore medico e sanitario è il segmento in più rapida crescita, con un CAGR del 5.56% fino al 2031.
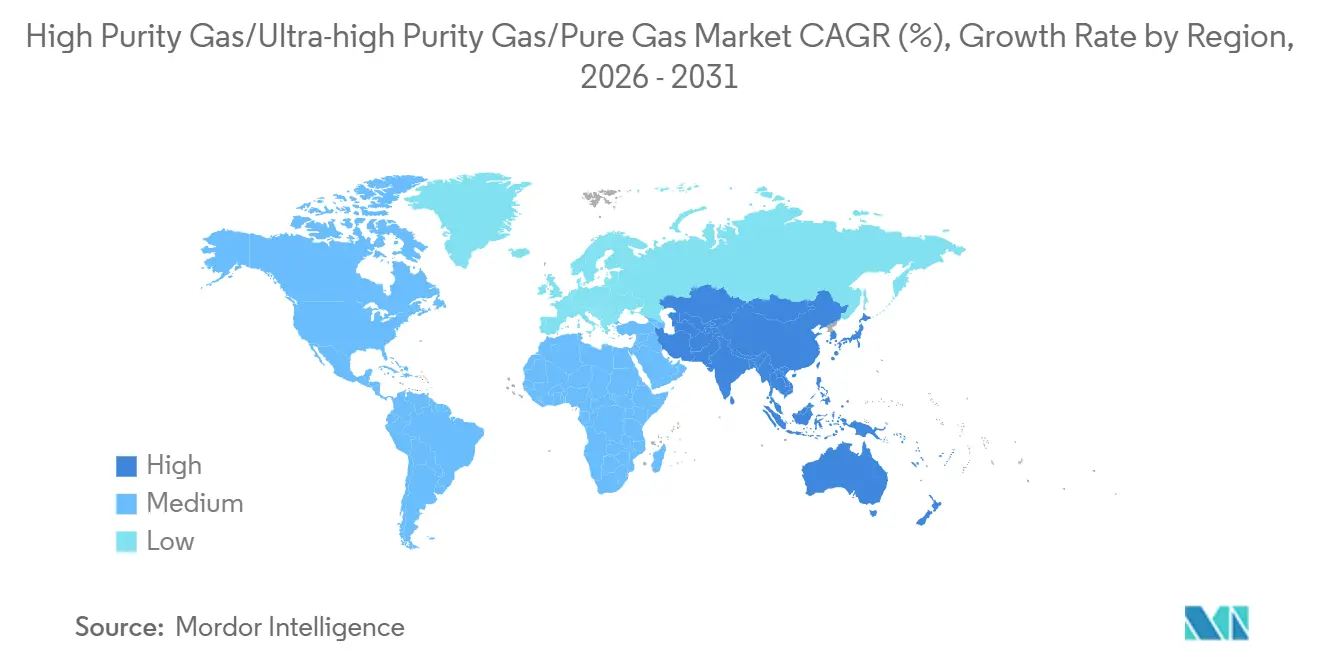
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 46.57% del fatturato del 2025 e si prevede che crescerà a un CAGR del 5.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei gas ad alta purezza/gas ad altissima purezza/gas puro
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Sviluppo di impianti solari fotovoltaici e idrogeno verde | + 0.90% | Globale, con concentrazione nell'APAC (Cina, India) e nel Medio Oriente (Arabia Saudita, Emirati Arabi Uniti) | A lungo termine (≥ 4 anni) |
| Esigenze ultra-pulite per l'assistenza sanitaria e la biofarmaceutica | + 0.70% | Nord America ed Europa, espandendosi nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| Economia della generazione industriale in loco | + 0.50% | Adozione globale e anticipata in Nord America e in Europa occidentale | A breve termine (≤ 2 anni) |
| Implementazione dell'analisi della purezza basata sull'intelligenza artificiale | + 0.40% | Nucleo APAC (Giappone, Corea del Sud), espansione verso il Nord America | Medio termine (2-4 anni) |
| Incentivi governativi per il riciclaggio dei gas nobili | + 0.30% | Nord America (sovvenzioni DOE SBIR), Europa (Horizon Europe), Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sviluppo di impianti solari fotovoltaici e idrogeno verde
Gli elettrolizzatori, che impiegano sia tecnologie a membrana a scambio protonico che alcaline, richiedono purezze di ossigeno superiori al 99.999%. Il raggiungimento di questo livello di purezza richiede una successiva purificazione tramite setaccio molecolare dei flussi di separazione dell'aria criogenica. Una volta pienamente operativo nel 2026, il complesso NEOM dell'Arabia Saudita è destinato a diventare un importante consumatore annuale di ossigeno ad alta purezza. I produttori di celle fotovoltaiche, che utilizzano architetture a contatto passivato con ossido di tunnel, richiedono che i livelli di umidità dell'azoto siano inferiori a 10 ppb [1] IEEE, “Moisture Control in PV Manufacturing,” ieee.org . Ciò è fondamentale per prevenire la contaminazione dei wafer durante il processo di drogaggio laser a emettitore selettivo. In uno sviluppo degno di nota, il programma di incentivi legato alla produzione dell'India ha stanziato una somma significativa per i moduli solari, portando a ordini per due impianti di azoto in loco nel Gujarat. Inoltre, gli studi sul ciclo di vita confermano che la combinazione dell'idrogeno elettrolitico in loco con reti a basse emissioni di carbonio può ridurre notevolmente l'intensità di CO₂ rispetto al reforming del metano con vapore.
Esigenze di ultra-pulizia nel settore sanitario e biofarmaceutico
Le sale di riempimento asettico di classe ISO 5 utilizzano ora azoto ad alta purezza per i farmaci biologici. Questa decisione fa seguito alle autorità di regolamentazione che indicano l'ingresso di ossigeno come un fattore negli incidenti di perdita di potenza. Le spedizioni di concentratori di ossigeno domestici sono aumentate, con nuove unità a membrana che offrono elevata purezza e un funzionamento più silenzioso, rendendole più popolari tra i pazienti affetti da apnea notturna. Gli scanner per risonanza magnetica necessitano generalmente di una notevole quantità di elio liquido per ogni quench. Tuttavia, un'interruzione di fornitura in Qatar ha costretto gli ospedali a posticipare le scansioni elettive, evidenziando le vulnerabilità della catena di approvvigionamento. Il regolamento europeo sui dispositivi medici ora impone la tracciabilità dei gas medicali dalla culla al paziente, promuovendo l'adozione della blockchain per il tracciamento delle bombole. Inoltre, le recenti approvazioni CAR-T hanno portato a un'impennata della domanda di stoccaggio di azoto liquido in fase vapore presso i biorepository, che richiedono temperature estremamente basse.
Economia della generazione industriale in loco
Uno studio ha dimostrato che un'acciaieria ad alta capacità ha recuperato l'investimento in un generatore di azoto PSA in loco nel giro di pochi anni, a condizione che le tariffe dell'elettricità rimanessero al di sotto di un certo livello. I clienti di Purity Gas hanno riscontrato notevoli risparmi sui costi dopo l'adozione di generatori a membrana ad alta purezza. Sebbene adatti al confezionamento alimentare in atmosfera modificata (MAP), questi generatori non sono ideali per la fabbricazione di semiconduttori. Air Products ha lanciato i moduli SmartFuel, che combinano elettrolizzatori PEM con compressori ad alta pressione. Questo sviluppo elimina la necessità di una logistica basata su rimorchi tubolari e riduce i costi per le stazioni di idrogeno con capacità inferiori. Le unità di fabbricazione avanzate si affidano ancora alla distillazione criogenica per ottenere una purezza pari a parti per miliardo. Hanno anche stipulato contratti a lungo termine con i principali fornitori per sfruttare l'economia di scala. I modelli di costo di proprietà suggeriscono che le soluzioni in loco diventano economicamente fattibili quando la purezza raggiunge un certo livello e i consumi raggiungono livelli definiti. Queste soluzioni sono vantaggiose per applicazioni come il taglio laser e la copertura chimica, ma non soddisfano gli standard del settore elettronico.
Distribuzione di analisi della purezza basata sull'intelligenza artificiale
Il gascromatografo Yokogawa potenziato dall'intelligenza artificiale a Ras Tanura ha trasformato l'analisi dell'idrogeno, riducendo i tempi di ciclo e migliorando il recupero. Gli analizzatori X-STREAM di Emerson hanno fatto progressi nelle unità ad ammoniaca che dipendono da azoto ad elevata purezza. Prevedendo la deriva dei sensori, hanno ridotto i tempi di fermo non pianificati. I produttori di chip stanno collegando le metriche di purezza del cabinet con le analisi dei difetti dei wafer. Questa strategia ha ridotto i tassi di scarto e accelerato le indagini sulle cause profonde. L'ISA raccomanda strategie di manutenzione predittiva per prolungare significativamente la durata dei compressori. Tuttavia, gli elevati costi di ammodernamento degli impianti più vecchi con moderne tecnologie di sensori hanno limitato questa tendenza principalmente a settori redditizi come l'elettronica e la farmaceutica.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Volatilità dell'offerta di elio e neon | -0.60% | Globale, acuto in Nord America (MRI), APAC (semiconduttori) | A breve termine (≤ 2 anni) |
| Divario di talenti tra gli operatori qualificati | -0.40% | Nord America ed Europa, emergenti nell'APAC | Medio termine (2-4 anni) |
| Ostacoli all'importazione di attrezzature legati alle tariffe | -0.30% | Nord America (USMCA), espansione in Sud America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Divario di talenti tra operatori qualificati
Entro il 2030, il Regno Unito prevede un notevole aumento della domanda di tecnici; tuttavia, nel 2025, i laureati hanno colmato solo parzialmente questa lacuna. In Nord America, l'età media degli operatori suggerisce che entro il 2028 i pensionamenti ridurranno significativamente il bacino di professionisti esperti. Due impianti di idrogeno in Europa hanno subito ritardi dovuti alla carenza di manodopera, con conseguenti ingenti costi di trasporto per Air Liquide. Sebbene la tecnologia dell'intelligenza artificiale possa supervisionare i compressori, la competenza di tecnici qualificati rimane fondamentale per gli arresti di emergenza e le riparazioni delle perdite.
Ostacoli all'importazione di attrezzature legate alle tariffe
I dazi statunitensi sui gas e sulle apparecchiature criogeniche provenienti da Germania e Giappone, non coperti dall'USMCA, hanno fatto aumentare i costi di consegna dell'azoto e ridotto i margini per i distributori [2] US International Trade Commission, “Tariff Schedules 2025,” usitc.gov . Grupo Infra, citando l'aumento delle spese in conto capitale, ha posticipato due progetti di unità di separazione dell'aria a Tijuana e Monterrey. Nel 2025, Atlas Copco ha assistito a un calo anno su anno degli ordini statunitensi per generatori in loco, poiché i clienti hanno temporeggiato, cercando chiarezza sulle normative commerciali. Dopo che i fornitori europei si sono autoesclusi dal mercato con prezzi elevati, gli acquirenti sudamericani si sono rivolti ad apparecchiature di precisione inferiore provenienti dalla Cina, sollevando preoccupazioni sulla qualità tra gli utenti farmaceutici. All'inizio del 2026, la petizione di esenzione pendente della Compressed Gas Association ha aggiunto ulteriore incertezza agli investimenti.
Analisi del segmento
Per tipo di prodotto: quota di ancoraggio dei gas atmosferici, accelerazione dei gas nobili
Nel 2025, i gas atmosferici ad alta purezza hanno assorbito il 48.35% del fatturato del mercato. Si prevede tuttavia che i gas nobili cresceranno al ritmo più rapido, vantando un CAGR del 5.72% nel periodo di previsione 2026-2031. L'azoto, un elemento fondamentale per l'inertizzazione in acciaierie e fabbriche, è il principale utilizzatore in volumi. Tuttavia, con l'espansione degli impianti di elettrolisi, la domanda di ossigeno sta registrando un notevole aumento. L'argon, fondamentale nella produzione additiva di pale di turbine, è attentamente monitorato; il superamento di determinati livelli di ossigeno può indurre porosità. Sul fronte premium, i prezzi dello xeno hanno registrato un aumento significativo. Nel frattempo, l'elio-4, sostenuto dalla revoca dell'embargo del Qatar, sottolinea la propria scarsità.
Gli utenti industriali stanno ora segmentando il flusso atmosferico: le unità PSA di proprietà dei clienti producono prodotti di qualità standard, mentre i principali operatori, sfruttando le megafab per distribuire i costi di distillazione, mantengono il controllo sulle specifiche in parti per miliardo. I gas carboniosi, in particolare la CO₂, svolgono un ruolo cruciale nel confezionamento in atmosfera modificata, costituendo una parte significativa del volume di gas nel vassoio. Le miscele di gas speciali, essenziali per la spettroscopia e la saldatura, raggiungono prezzi molto più elevati rispetto alle loro controparti sfuse, grazie alle rigorose tolleranze di composizione. Gli obblighi normativi aumentano ulteriormente i costi; ad esempio, l'ossigeno medicale, sottoposto a test cGMP, comporta costi di produzione aggiuntivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: cavi isolanti, sovratensioni del refrigerante
L'isolamento ha rappresentato il 34.72% del valore del mercato nel 2025. Le finestre con doppi vetri, riempite con argon, riducono efficacemente i valori U, mentre i serbatoi di GNL si affidano a spurghi di azoto per mantenere l'integrità del vuoto. Si prevede che il mercato dei gas ad alta purezza nei servizi di raffreddamento crescerà a un CAGR del 5.88% durante il periodo di previsione 2026-2031, alimentato dalle esigenze di raffreddamento a immersione dei data center e dai frigoriferi a diluizione per i computer quantistici. I sistemi ad azoto liquido non solo supportano densità di rack superiori a 50 kW, ma contribuiscono anche all'eliminazione graduale dei refrigeranti HFC, ora vietati dall'emendamento di Kigali.
Nonostante un ampio passaggio all'illuminazione a LED, la domanda di kripton-fluoruro e argon-fluoruro nei laser a eccimeri per la litografia a 5 nm rimane forte. Nel 2025, i rivenditori hanno sfruttato il confezionamento in atmosfera modificata con CO₂ e N₂ per prolungare la durata di conservazione della carne. Il boil-off dell'elio, essenziale per la protezione dal quench dei magneti superconduttori, ha registrato una carenza nel 2026, costringendo il CERN a posticipare la manutenzione e a rischiare tempi di inattività non pianificati. Entro il 2028, il raffreddamento dei data center è destinato a rappresentare una quota significativa del carico totale del sito, posizionando l'azoto liquido come una risorsa cruciale per l'efficienza.
Per settore di utilizzo finale: domina l'elettronica, accelera l'assistenza sanitaria
L'elettronica ha dominato il mercato nel 2025, con una quota di mercato del 36.84%. L'incremento di Samsung nei settori P4-P5 ha incrementato significativamente la domanda di azoto, mentre lo stabilimento TSMC in Arizona ha concluso contratti sub-ppb con Air Liquide. I gas di incisione, in particolare NF₃ e WF₆, non solo hanno generato un fatturato sostanziale nel 2024, ma sono anche sulla buona strada per un'ulteriore crescita entro il 2032.
Il settore medico e sanitario, sostenuto dalla crescente adozione di concentratori portatili e dalla maggiore tracciabilità MDR, è destinato a crescere a un CAGR del 5.56% nel periodo di previsione 2026-2031. Nel 2025, il consumo di argon nella produzione di acciaio ha posizionato il settore al secondo posto nel settore della produzione di metalli. I settori chimico, energetico e alimentare, ciascuno con quote di mercato a una cifra media, sfruttano gas ad elevata purezza per applicazioni che vanno dall'idrogenazione e pressurizzazione di condotte al congelamento criogenico. Sebbene i laboratori aerospaziali e di ricerca costituiscano un segmento di mercato più piccolo, ottengono margini più elevati grazie ad applicazioni specializzate come i test di tenuta con elio e i target di sputtering con argon.
Analisi geografica
Si prevede che la regione Asia-Pacifico, che rappresenta il 46.57% del fatturato del 2025, registrerà un tasso di crescita annuo composto (CAGR) del 5.23% nel periodo 2026-2031. Questa crescita è trainata da investimenti record nel settore dei semiconduttori in Corea del Sud, Taiwan e Giappone. La Cina sta orientando i suoi impianti siderurgici verso processi di riduzione diretta dell'idrogeno (DRI), privilegiando l'argon ad alta purezza, con l'obiettivo di ridurre l'intensità di carbonio entro il 2030. In India, gli incentivi per i moduli solari hanno favorito la creazione di nuovi impianti di azoto nel Gujarat. La Corea del Sud prevede un significativo investimento in gasdotti di rete. I paesi dell'ASEAN hanno attratto ingenti investimenti diretti esteri nel settore dell'elettronica nel 2025, spingendo aziende come Messer e Linde a istituire hub regionali.
Il Nord America ha beneficiato delle sovvenzioni del CHIPS Act, che hanno portato alla costruzione di nuove fabbriche in Arizona, Ohio e Texas. Air Products sta investendo ingenti somme in tre impianti per la produzione di azoto, con una capacità complessiva superiore a diverse tonnellate al giorno. La strategia del Quebec per l'idrogeno in Canada sta supportando un importante elettrolizzatore, garantito da un accordo a lungo termine per il prelievo di ossigeno. Tuttavia, la cintura delle maquiladoras messicane si trova ad affrontare delle sfide, ritardando i piani di espansione a causa dell'inflazione degli investimenti indotta dalle tariffe. L'esaurimento delle riserve di elio ha posto delle sfide agli operatori di risonanza magnetica.
L'Europa, un attore importante nel 2025, sta assistendo alla creazione di un impianto a Dresda che fornirà gas ad alta purezza a un cliente non dichiarato nel settore dei semiconduttori, evidenziando la spinta del continente verso una fornitura localizzata di chip. Sebbene i costi di conformità siano aumentati a causa degli obblighi di tracciabilità dei cilindri basati sulla blockchain, questa iniziativa ha notevolmente ridotto al minimo gli errori di erogazione. Horizon Europe sta promuovendo progetti pilota per la circolarità dei gas nobili, ma la Gran Bretagna sta affrontando ritardi in due progetti sull'idrogeno a causa della carenza di tecnici.
Il Sud America, pur avendo una quota modesta, sta puntando alla crescita grazie alle iniziative argentine nel settore delle salamoie di litio e ai progetti sull'idrogeno di Petrobras. Il Medio Oriente, sebbene con una quota minore, riveste un'importanza strategica, come dimostra il consumo annuo previsto di diverse tonnellate di ossigeno da parte di NEOM a partire dalla metà del 2026.
Panorama competitivo
Il mercato dei gas ad alta purezza è moderatamente consolidato. Air Liquide, Linde, Air Products, Messer e Taiyo Nippon Sanso dominano la capacità globale. La loro dimensione non solo garantisce la leadership di costo nella distillazione criogenica, ma consente anche contratti on-site a lungo termine con importanti fabbriche e impianti di elettrolizzazione. Operatori regionali come INOX Air Products e Yingde Gases stanno guadagnando terreno grazie a installazioni più rapide e servizi localizzati.
La tecnologia è un fattore di differenziazione chiave: il ciclo GC da 90 secondi di Yokogawa a Ras Tanura ha potenziato il recupero di idrogeno per Saudi Aramco, mentre gli analizzatori predittivi di Emerson hanno ridotto i tempi di fermo dell'impianto di ammoniaca. Le unità modulari SmartFuel di Air Products mettono alla prova la tradizionale fornitura di idrogeno, soprattutto per le stazioni con consumi giornalieri inferiori, con previsioni che indicano un potenziale calo dei volumi di vendita entro il 2030. L'Ufficio europeo dei brevetti evidenzia una competizione tra Air Liquide, Linde ed Evonik per la commercializzazione di membrane a fibra cava ad alta purezza, che promettono minori investimenti rispetto alle unità PSA standard.
L'embargo del Qatar ha evidenziato la necessità di diversificare le fonti di approvvigionamento. Le aziende con risorse di elio in Nord America, Russia o Tanzania hanno rafforzato il loro potere di determinazione dei prezzi, a differenza dei distributori dipendenti da singole fonti che hanno subito perdite di clientela. Nonostante il suo potenziale, il riciclo dei gas nobili rimane sottoutilizzato, con meno di 20 impianti commerciali attivi, nonostante il recupero a circuito chiuso dello xeno dalle macchine per anestesia offra la possibilità di recuperare una quantità significativa di gas attualmente disperso.
Leader del settore dei gas ad alta purezza/gas ad altissima purezza/gas puro
Air Liquide
Prodotti dell'aria e prodotti chimici, Inc
Linde plc
Gruppo Messer
TAIYO NIPPON SANSO CORPORATION
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Air Liquide ha annunciato un investimento di 130 milioni di euro per costruire, possedere e gestire due impianti avanzati di gas industriali a Singapore, a supporto dell'espansione di un'azienda leader nel settore dei semiconduttori. Questi impianti forniranno azoto ad altissima purezza per la produzione di chip avanzati e dovrebbero essere operativi entro il 2027.
- Novembre 2025: INOX Air Products ha stretto una partnership con Grew Energy Private Limited per la fornitura di azoto ad altissima purezza (UHP) per il suo prossimo stabilimento di produzione di celle fotovoltaiche da 3 GW a Narmadapuram, Madhya Pradesh, India.
Ambito del rapporto sul mercato globale dei gas ad alta purezza/gas ad altissima purezza/gas puro
I gas ad elevata purezza sono caratterizzati da livelli di impurità estremamente bassi e vengono raffinati fino a essere costituiti quasi interamente dalle molecole di gas desiderate. I loro livelli di purezza superano tipicamente il 99.995%, con alcuni che raggiungono anche il 99.99999%. Questi gas sono classificati in base al numero di "9" nel loro livello di purezza.
Il mercato dei gas ad elevata purezza/gas ad altissima purezza/gas puro è segmentato per tipologia di prodotto, applicazione, settore di utilizzo finale e area geografica. Per tipologia di prodotto, il mercato è suddiviso in gas atmosferici ad elevata purezza, gas nobili, gas di carbonio e altre tipologie di prodotto. Per applicazione, il mercato è suddiviso in isolamento, illuminazione, refrigeranti e altre applicazioni. Per settore di utilizzo finale, il mercato è suddiviso in elettronica, produzione di metalli, prodotti chimici, energia, medicina e sanità, alimenti e bevande e altri settori di utilizzo finale. Il rapporto copre anche le dimensioni e le previsioni del mercato dei gas ad elevata purezza/gas ad altissima purezza/gas puro in 15 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD).
| Gas atmosferici di elevata purezza |
| Gas nobili |
| Gas di carbonio |
| Altri tipi di prodotto |
| Isolamento |
| Illuminazione |
| Liquido di raffreddamento |
| Altre applicazioni |
| Elettronica |
| Produzione di metalli |
| Settore Chimico |
| Energia e potenza |
| Medico e Sanitario |
| Cibo e bevande |
| Altre industrie di utenti finali |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Gas atmosferici di elevata purezza | |
| Gas nobili | ||
| Gas di carbonio | ||
| Altri tipi di prodotto | ||
| Per Applicazione | Isolamento | |
| Illuminazione | ||
| Liquido di raffreddamento | ||
| Altre applicazioni | ||
| Per settore degli utenti finali | Elettronica | |
| Produzione di metalli | ||
| Settore Chimico | ||
| Energia e potenza | ||
| Medico e Sanitario | ||
| Cibo e bevande | ||
| Altre industrie di utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale CAGR è previsto per il mercato del gas ad alta purezza tra il 2026 e il 2031?
Nel 2026, il mercato del gas ad alta purezza/gas ad altissima purezza/gas puro avrebbe raggiunto i 43.32 miliardi di dollari e si prevede che raggiungerà i 56.18 miliardi di dollari entro il 2031, con un CAGR del 5.34%.
Quale segmento detiene oggi la quota di mercato più ampia nel settore dei gas ad alta purezza?
I gas atmosferici sono in testa alla classifica, con una quota di fatturato del 48.35% nel 2025.
Perché i prezzi dell'elio sono aumentati all'inizio del 2026?
La sospensione delle esportazioni del Qatar ha eliminato il 30% dell'offerta globale e raddoppiato i prezzi del materiale di qualità MRI nel giro di sei settimane.
Quale utente finale crescerà più rapidamente entro il 2031?
La domanda di servizi medici e sanitari è destinata ad aumentare a un CAGR del 5.56% con l'espansione dell'ossigenoterapia domiciliare.
In che modo la generazione in loco influisce sui costi di approvvigionamento del gas?
Per l'azoto di media purezza, le unità PSA in loco possono ridurre i costi del gas consegnato di circa il 35%.
Quale regione aggiungerà la maggiore capacità al mercato del gas ad alta purezza entro il 2031?
La maggior parte della nuova capacità sarà aggiunta alla regione Asia-Pacifico, trainata dagli investimenti nei semiconduttori e dai progetti sull'idrogeno verde.


