

Dimensioni e quota del mercato della pressofusione ad alta pressione
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 42.53 miliardo di dollari |
| Dimensione del mercato (2031) | 57.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.19% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della pressofusione ad alta pressione di Mordor Intelligence
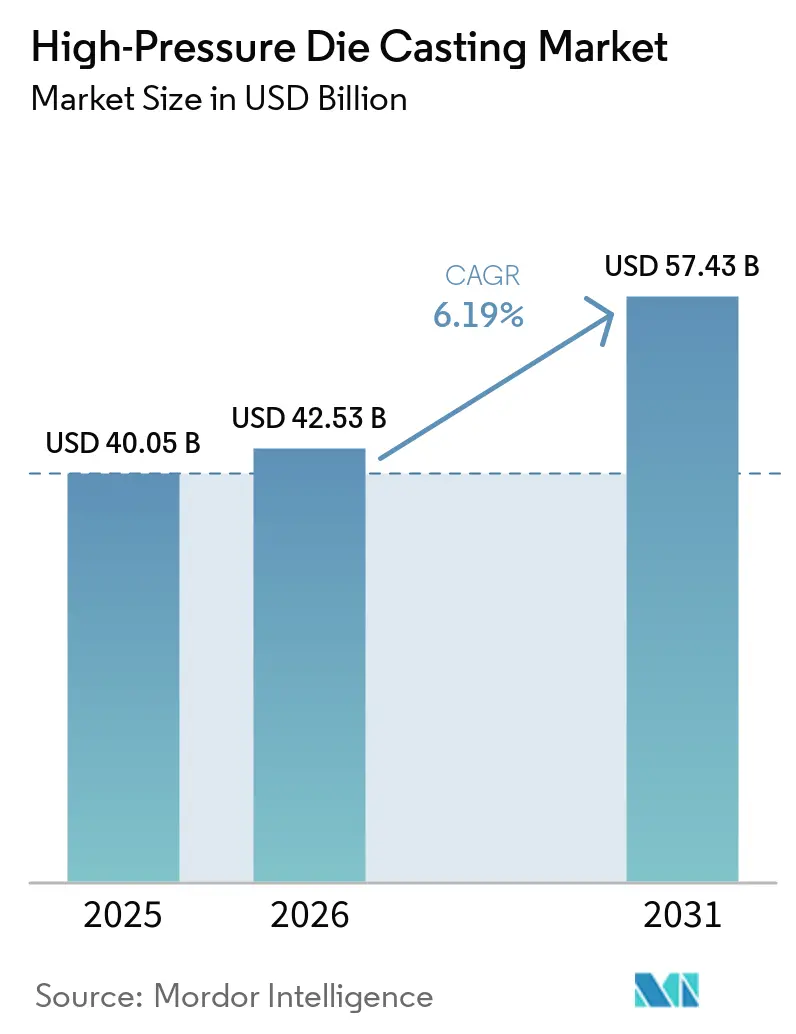
Si prevede che il mercato della pressofusione ad alta pressione crescerà da 40.05 miliardi di dollari nel 2025 a 42.53 miliardi di dollari nel 2026 e raggiungerà i 57.43 miliardi di dollari entro il 2031, con un CAGR del 6.19% nel periodo 2026-2031. Le continue iniziative di alleggerimento, l'adozione di presse giganti e il riciclo delle leghe a circuito chiuso accelerano la domanda, con la transizione delle case automobilistiche dai motori a combustione interna a piattaforme completamente elettriche a batteria. Le tariffe regionali sulle emissioni di carbonio, la cui applicazione graduale inizierà nel 2026, stanno spingendo i fornitori offshore a localizzare la capacità di fusione per evitare sanzioni e soddisfare i parametri di riferimento sulle emissioni incorporate. Allo stesso tempo, la volatilità dei prezzi delle leghe sta rafforzando il business case per i cicli di riciclo interni che riducono i costi delle materie prime e soddisfano i sempre più severi obiettivi ESG. Nel complesso, gli investimenti in celle di magnesio e di colata sotto vuoto o a compressione segnalano un passaggio strutturale verso componenti di valore più elevato e critici per la sicurezza, che richiedono una porosità eccezionalmente bassa.
Punti chiave del rapporto
- Per tipologia di materia prima, l'alluminio ha rappresentato il 69.84% della quota di fatturato nel 2025; si prevede che il magnesio crescerà a un tasso annuo composto (CAGR) dell'8.32% fino al 2031.
- Per quanto riguarda le applicazioni, il settore automobilistico ha rappresentato il 61.23% della quota di mercato della pressofusione ad alta pressione nel 2025, mentre i componenti per veicoli elettrici e propulsori elettrificati sono destinati a crescere a un tasso annuo composto (CAGR) dell'8.89% fino al 2031.
- Per processo produttivo, la pressofusione ad alta pressione sottovuoto ha dominato il mercato con una quota del 55.67% nel 2025, mentre la pressofusione ad alta pressione a compressione sta crescendo a un tasso annuo composto del 7.74% fino al 2031.
- Per quanto riguarda i componenti di utilizzo finale, le parti strutturali e della carrozzeria hanno rappresentato il 44.53% dei ricavi del 2025, mentre i componenti del motore e dell'alloggiamento delle batterie dei veicoli elettrici stanno crescendo a un CAGR del 10.35% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 47.37% delle vendite nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.57% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pressofusione ad alta pressione
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Installazioni Giga-Press | + 1.6% | Asia-Pacifico, Europa, Nord America | Medio termine (2-4 anni) |
| Alleggerimento | + 1.3% | Global | A lungo termine (≥ 4 anni) |
| Requisiti di gestione termica | + 1.1% | Asia-Pacifico, Europa, Nord America | Medio termine (2-4 anni) |
| Domanda di parti quasi nette | + 0.8% | Global | A breve termine (≤ 2 anni) |
| Tariffe regionali sul carbonio alle frontiere | + 0.5% | Europa, Nord America | Medio termine (2-4 anni) |
| Aumento della volatilità dei prezzi delle leghe | + 0.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Installazioni Giga-Press di nuova generazione
Le case automobilistiche stanno implementando presse da oltre 6,000 tonnellate per fondere sottoscocca completa in un'unica operazione, riducendo drasticamente il numero di componenti da oltre 170 stampi a meno di cinque fusioni strutturali. Tesla è stata pioniera di questo modello a Fremont e Berlino e gestisce celle da 9,000 tonnellate che operano con cicli di 24 ore [1] “Single-Piece Rear Underbody Casting,” Tesla, tesla.com . Da allora, OEM asiatici come BYD e NIO hanno installato presse simili, mentre marchi europei come Volvo hanno seguito l'esempio in Slovacchia. Questo consolidamento elimina più stampi e stazioni di saldatura, riduce le scorte a bordo linea e diminuisce significativamente i tempi di assemblaggio. Tuttavia, il guasto di una singola pressa può arrestare un'intera linea di assemblaggio finale, quindi la ridondanza e il software di manutenzione predittiva sono diventati strumenti critici per la mitigazione del rischio. Le fonderie che non sono in grado di finanziare le gigapresse si spostano verso fusioni di magnesio di nicchia o cercano joint venture con i fornitori di attrezzature per rimanere nei programmi ad alto volume.
Spinta all'alleggerimento dal passaggio dai motori a combustione interna ai veicoli elettrici
I pacchi batteria aggiungono dai 400 ai 700 kg a un veicolo, spingendo gli ingegneri a ridurre la massa in altre parti. La domanda del mercato della pressofusione ad alta pressione per componenti in alluminio e magnesio a parete sottile è in aumento perché questi substrati offrono un risparmio di peso del 30%-50% rispetto all'acciaio stampato. I limiti Euro 7 sulle emissioni di particolato, entrati in vigore nel 2025, premiano i veicoli più leggeri con minori emissioni dovute all'usura di freni e pneumatici. Di conseguenza, i principali OEM globali stanno trasferendo la pressofusione dai blocchi motore ai telai dei sedili, ai longheroni e ai supporti per le batterie. Il vantaggio del magnesio in termini di rapporto resistenza-peso sta incrementando la sua adozione per i carter motore e le staffe interne, sebbene il costo del materiale e i rischi di corrosione galvanica rimangano ostacoli alla sua diffusione. La regione Asia-Pacifico è all'avanguardia in questa tendenza grazie alle rigide quote cinesi per i veicoli a nuova energia e agli incentivi all'esportazione dell'India.
Requisiti di gestione termica dell'alloggiamento della batteria
Le celle agli ioni di litio devono rimanere entro intervalli di temperatura ristretti per evitare fenomeni di fuga. La tecnologia HPDC sotto vuoto integra canali di raffreddamento direttamente negli involucri in alluminio delle batterie, eliminando la necessità di scambiatori di calore separati e semplificando le fasi di assemblaggio. Le leghe Advanz serie e di Novelis soddisfano le soglie di resistenza agli urti e conduttività termica di 150 W/m·K. Le fonderie che investono in celle sotto vuoto o a compressione possono soddisfare tolleranze di planarità inferiori a 0.2 mm, essenziali per l'integrità delle guarnizioni nei vassoi batteria di grandi dimensioni. Con l'aumento della densità energetica delle batterie, l'asticella tecnica per fusioni prive di perdite e porosità continua a salire.
Domanda OEM di parti quasi nette
La pressofusione ad alta pressione raggiunge una precisione dimensionale di ±0.1 mm, riducendo le lavorazioni successive fino al 70% rispetto alla fusione per gravità. Nel 2025 Honda ha installato in Ohio macchine da 6,000 tonnellate che alimentano direttamente la linea di assemblaggio i carter di trasmissione finiti, riducendo i tempi di ciclo e gli scarti. La capacità di ottenere pezzi quasi a forma definitiva è particolarmente preziosa in Nord America e in Europa, dove i costi della manodopera rendono antieconomiche le lavorazioni meccaniche estese. I fornitori di primo livello che automatizzano la rifilatura, l'ispezione a raggi X e la sbavatura robotizzata ottengono margini più elevati, mentre le fonderie che utilizzano la finitura manuale devono affrontare la variabilità della qualità e l'inflazione crescente del costo del lavoro.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di investimento e di attrezzaggio | -0.7% | Global | A breve termine (≤ 2 anni) |
| Problemi di qualità della linea di saldatura | -0.4% | Global | Medio termine (2-4 anni) |
| Mandati ESG | -0.3% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Carenza di operatori qualificati | -0.2% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Capex iniziale per parti complesse
Una singola linea di gigapresse può costare circa 30 milioni di dollari, mentre gli stampi per una grande fusione strutturale aggiungono dai 5 ai 10 milioni di dollari con tempi di consegna di 12-18 mesi. Solo i fornitori con bilanci solidi, o quelli che condividono il rischio attraverso joint venture, possono giustificare questi investimenti. Il consolidamento sta accelerando, poiché i grandi operatori acquisiscono fonderie di nicchia per ammortizzare gli stampi su più programmi. Senza volumi garantiti di veicoli elettrici, gli operatori più piccoli ritardano gli investimenti, il che a sua volta limita la crescita della capacità a livello regionale e allunga le catene di fornitura degli OEM.
Problemi di porosità e qualità della linea di saldatura
L'iniezione rapida di metallo può intrappolare gas, formando vuoti che riducono la durata a fatica. La fusione a bassa pressione sotto vuoto riduce la porosità ma aumenta i costi delle attrezzature e i tempi di ciclo, mentre la pressofusione migliora la densità ma riduce la produttività. Questi compromessi mantengono la forgiatura e la fusione a bassa pressione rilevanti per i componenti più critici per la sicurezza. Le cricche lungo le linee di saldatura continuano a emergere nei sottoscocca posteriori monoblocco, spingendo alcuni OEM a eseguire scansioni TC su ogni lotto prima dell'assemblaggio, una fase che aggiunge costi e ritardi.
Analisi del segmento
Per tipo di materia prima: il predominio dell'alluminio in mezzo all'impennata di nicchia del magnesio
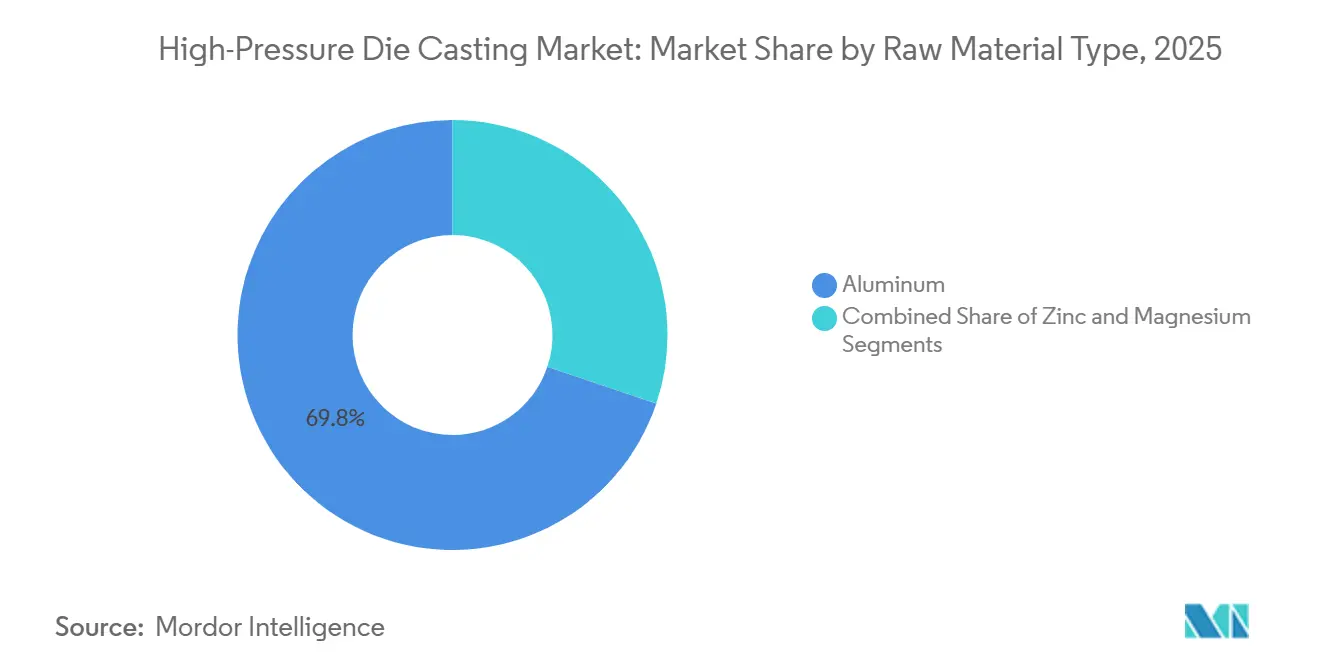
L'alluminio ha conquistato il 69.84% del mercato nel 2025, grazie alla sua fluidità, alla resistenza alla corrosione e alla presenza di flussi di rottami consolidati. Il contenuto di materiale riciclato si è attestato in media al 75% e le principali case automobilistiche richiedono certificati di verifica per l'assegnazione dei contratti. Il magnesio sta crescendo a un tasso di crescita annuo composto (CAGR) dell'8.32% grazie al significativo risparmio di peso negli alloggiamenti dei motori e nelle staffe dello sterzo, ma i costi più elevati delle materie prime e i vincoli nella gestione della corrosione galvanica ne limitano l'utilizzo alle piattaforme per veicoli elettrici di fascia alta. Lo zinco rimane il materiale preferito per i connettori di piccole dimensioni e gli alloggiamenti schermati contro le interferenze elettromagnetiche (EMI), ma sta subendo pressioni per essere sostituito dai polimeri.
I programmi per leghe a ciclo chiuso riducono i costi delle materie prime in alluminio e abbattono drasticamente le emissioni di Scope 3, offrendo ai trasformatori integrati un vantaggio in termini di prezzo. Gli sforzi per il riciclo del magnesio stanno progredendo grazie alle rifusione in atmosfera inerte lanciate in Giappone e Germania, sebbene le perdite per ossidazione superino ancora il 10%. Si prevede che il mercato della pressofusione ad alta pressione per componenti in alluminio sosterrà una crescita a una cifra media, mentre la nicchia del magnesio si espanderà da una base inferiore ma al ritmo più rapido fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il settore automobilistico è in testa, i propulsori elettrici mostrano una crescita esponenziale
Il settore automobilistico ha contribuito al 61.23% del fatturato del 2025, a testimonianza di decenni di produzione di blocchi motore e carter di trasmissione pressofusi. Si prevede che il segmento dei veicoli elettrici e dei sistemi di propulsione elettrificati crescerà dell'8.89% annuo, beneficiando del potenziale di espansione del mercato della pressofusione ad alta pressione. Le applicazioni elettriche ed elettroniche crescono a un ritmo più lento perché i dissipatori di calore per LED e i connettori vengono sempre più spesso realizzati mediante estrusione o stampaggio. Al contrario, le apparecchiature industriali richiedono la pressofusione per le geometrie di compressori e pompe, ma non raggiungono i volumi del settore automobilistico.
Gli incentivi normativi in Cina e India sostengono la domanda di fusioni per il settore automobilistico, con i fornitori locali che formano joint venture per assicurarsi giga-presse. Al contrario, la domanda di componenti elettronici si sta frammentando a causa della miniaturizzazione e del passaggio a dispositivi a basso consumo energetico che utilizzano materiali compositi o plastici. Di conseguenza, il settore automobilistico aumenterà la propria quota di fatturato, mentre le altre applicazioni manterranno una crescita a una cifra bassa o media.
Per processo di produzione: vantaggio qualitativo dell'HPDC sotto vuoto vs. slancio dell'HPDC a compressione
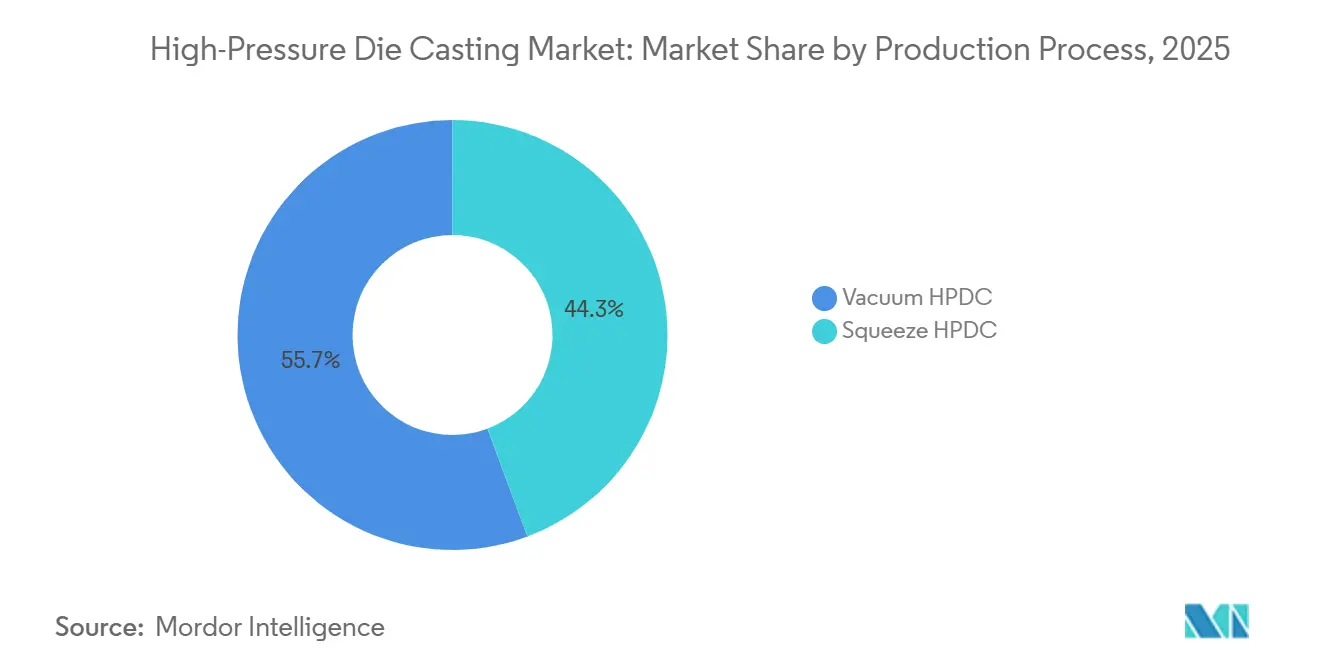
Nel 2025, la tecnologia HPDC sottovuoto ha rappresentato il 55.67% del fatturato, grazie ai livelli di porosità inferiori al 2%, essenziali per le leghe trattabili termicamente e gli involucri delle batterie. Si prevede che la tecnologia HPDC a compressione registrerà un CAGR del 7.74%, risultando interessante per i fusi a snodo delle sospensioni e i componenti dello sterzo, dove la resistenza alla fatica è fondamentale. La tecnologia HPDC convenzionale rimane la soluzione più diffusa per gli involucri non critici.
La quota di mercato della pressofusione ad alta pressione per celle a vuoto è maggiore in Europa e Giappone, dove gli standard di qualità degli OEM ne guidano l'adozione. Gli impianti di pressofusione ad alta pressione a compressione si stanno concentrando in Cina per soddisfare i contratti nazionali che richiedono elevati standard di sicurezza, impiegando macchine ibride che commutano le modalità in base al programma. L'investimento iniziale e i tempi di ciclo più lunghi limitano la diffusione su larga scala della pressofusione a compressione, ma i margini giustificano l'investimento quando è richiesto un'elevata densità di produzione senza difetti.
Per componente di utilizzo finale: le parti della carrozzeria sono ancora in piombo, gli alloggiamenti delle batterie accelerano
Le parti di carrozzeria e strutturali hanno generato il 44.53% del fatturato del 2025, riflettendo la consolidata sostituzione dell'acciaio stampato. Gli alloggiamenti delle batterie dei veicoli elettrici e i componenti del motore, sebbene oggi più piccoli, stanno crescendo a un tasso del 10.35% annuo, la più rapida espansione del segmento nel mercato della pressofusione ad alta pressione. Il motore e i componenti tradizionali del gruppo propulsore subiranno un calo graduale, ma manterranno flussi di cassa costanti grazie ai gruppi propulsori ibridi.
I sottoscocca posteriori mega-fusi riducono i costi di saldatura, inventario e ispezione, trasformando la pressofusione in una tecnologia per telai. I vani batteria devono soddisfare carichi d'urto di 200 kN e superare rigorosi test di runaway termico, spingendo le fonderie verso processi sotto vuoto o a compressione e leghe ad alto contenuto di silicio. Gli alloggiamenti della trasmissione nei veicoli ibridi multi-marcia sostengono la domanda, ma le loro prospettive a lungo termine si affievoliscono con la predominanza dei riduttori a velocità singola nei veicoli elettrici puri.
Analisi geografica
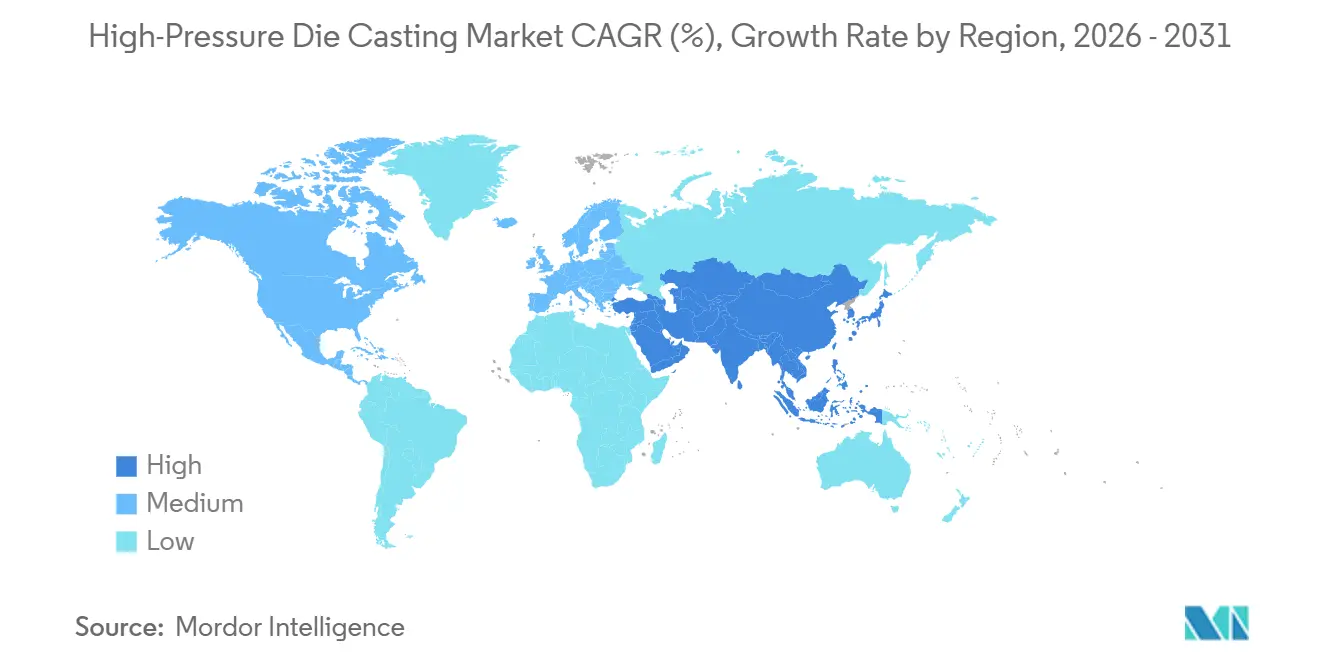
L'area Asia-Pacifico ha rappresentato il 47.37% delle vendite del 2025 e si prevede che aumenterà a un CAGR del 7.57% fino al 2031, superando tutte le regioni. Gli oltre 15 milioni di veicoli a energia rinnovabile in Cina nel 2025 hanno creato un'attrattiva senza precedenti per gli involucri delle batterie e i sottoscocca a pressa giga. Gli incentivi all'esportazione dell'India hanno favorito l'espansione della capacità produttiva di pressofusione, mentre le fonderie giapponesi e sudcoreane hanno adottato celle sottovuoto per aggiudicarsi contratti premium. Nonostante la carenza di manodopera qualificata e l'aumento dei prezzi dell'energia, le catene di fornitura regionali rimangono competitive in termini di costi e integrate.
L'Europa ha registrato una solida base nel 2025 e crescerà del 5.19% fino al 2031, sostenuta dalle normative sui contenuti locali legate agli investimenti nelle gigafactory per batterie. Le tariffe doganali sulle emissioni di carbonio stanno spingendo i fornitori extra-UE a localizzare le linee di produzione di leghe fuse, e gli impianti di gigapressatura in Slovacchia e Svezia assicurano la fornitura ai principali OEM. Gli elevati costi energetici mettono sotto pressione i margini, accelerando l'automazione e gli accordi di acquisto di energia rinnovabile.
Il Nord America è destinato a crescere del 4.99% entro il 2031, riflettendo una costante adozione dei veicoli elettrici ma un rallentamento nell'installazione di presse. Le fonderie statunitensi stanno aggiungendo celle a vuoto per servire gli impianti di assemblaggio nazionali, mentre gli stabilimenti messicani sfruttano i minori costi della manodopera, ma devono comunque aggiornarsi per la produzione di componenti critici per la sicurezza. Il Canada rimane un mercato di nicchia, ma potrebbe guadagnare terreno con l'emergere di hub di fornitura di batterie in Ontario e Quebec. Il CAGR previsto del 3.87% per il Sud America rispecchia la stagnazione della produzione di veicoli e la bassa penetrazione dei veicoli elettrici; il Brasile rappresenta un freno alla crescita limitata. Il Medio Oriente e l'Africa registreranno un CAGR del 2.56%, con solo Turchia e Sudafrica che ospitano importanti cluster di pressofusione; le iniziative locali per i veicoli elettrici sono agli inizi e i volumi sono bassi.
Panorama competitivo
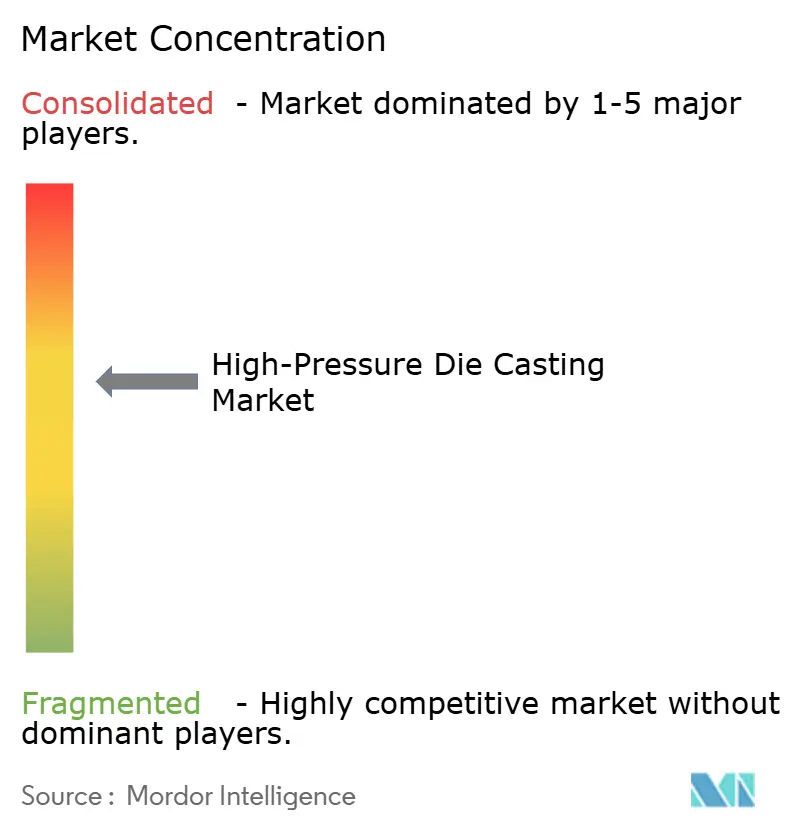
Il mercato della pressofusione ad alta pressione continua a crescere a un ritmo moderato. Produttori di macchinari come Buhler e Idra stanno monetizzando la tecnologia delle gigapresse concedendo in licenza le presse direttamente alle case automobilistiche, una mossa che riduce i tempi di consegna e aggira i margini di profitto tradizionali delle fonderie. Le fonderie con una capacità inferiore a 6,000 tonnellate rischiano di essere escluse dai programmi di produzione di sottoscocca monoblocco, il che le costringe a orientarsi verso fusioni di magnesio di nicchia o lavori di assistenza a livello regionale.
L'attività di acquisizione ha accelerato nel 2025, poiché i fornitori hanno cercato di ampliare la propria capacità di finanziamento per presse e celle a vuoto avanzate. L'acquisizione di GF Casting Solutions da parte di Nemak per 336 milioni di dollari, ha rafforzato la sua presenza nel settore dei vassoi per batterie e degli alloggiamenti per motori in Nord America e in Europa.[2]REDATTORE, "Nemak acquisisce la divisione automotive di GF Casting Solutions con un accordo da 336 milioni di dollari", AL CIRCLE, alcircle.comGli investitori stanno convogliando capitali verso l'automazione, l'ispezione a raggi X e i forni a ciclo chiuso per il recupero degli scarti, che aumentano i margini e soddisfano i requisiti di sostenibilità degli OEM. Il consolidamento offre ai gruppi più grandi il volume necessario per ammortizzare gli utensili multicavità su diverse piattaforme veicolari.
I modelli strategici si stanno fondendo attorno all'integrazione verticale, alla concessione di licenze tecnologiche e alla differenziazione della qualità. Tesla gestisce internamente linee di pressatura giga che eliminano i ricarichi di fonderia e consentono una rapida iterazione del progetto, un modello che BYD e Volvo hanno iniziato a replicare. I fornitori di fascia media in India e Giappone stanno installando celle a vuoto o a compressione per offrire livelli di porosità inferiori al 2% per componenti critici per la sicurezza, barattando la produttività con prezzi premium. I concorrenti cinesi come Bohai Automotive sfruttano sussidi e costi di manodopera inferiori per indebolire gli operatori storici nel settore degli alloggiamenti per materie prime, costringendo gli operatori affermati ad automatizzare o abbandonare i segmenti a basso margine.
Leader del settore della pressofusione ad alta pressione
-
GF Casting Solutions AG
-
Shiloh Industries Inc.
-
Ryobi pressofusione
-
Nemak SAB De CV
-
Rheinmetall AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Jaya Hind Industries ha impegnato 2 miliardi di rupie indiane (circa 24 milioni di dollari) per ampliare uno stabilimento del Tamil Nadu per fusioni strutturali HPDC destinate ai programmi nazionali di veicoli elettrici.
- Novembre 2025: SAGA Poland ha introdotto la tecnologia di trattamento termico in cella che indurisce i getti nella stazione di pressatura, riducendo il tempo di ciclo totale di circa il 20%.
- Ottobre 2025: Costamp Group apre una filiale in Turchia per servire i clienti regionali di pressofusione e stampaggio con supporto ingegneristico localizzato.
Ambito del rapporto sul mercato globale della pressofusione ad alta pressione
La pressofusione ad alta pressione (HPDC) è un processo di produzione in cui il metallo fuso viene iniettato ad alta velocità e pressione in uno stampo o una matrice di acciaio per formare prodotti. Questo metodo è preferito per la produzione in serie di parti metalliche complesse con elevata precisione, eccellente finitura superficiale e proprietà meccaniche migliorate.
Il mercato della pressofusione ad alta pressione è segmentato per tipo di materia prima, processo produttivo, applicazione, componente finale e area geografica. In base alle materie prime, il mercato è segmentato in alluminio, zinco e magnesio. Per applicazione, il mercato è segmentato in settore automobilistico, elettrico ed elettronico, applicazioni industriali e altre applicazioni. In base al processo produttivo, il mercato è suddiviso in pressofusione ad alta pressione sotto vuoto e pressofusione ad alta pressione per compressione. Per componente finale, il mercato è segmentato in parti di motori e trasmissioni, parti di carrozzeria e strutturali, parti di trasmissione e alloggiamenti per batterie e componenti del motore per veicoli elettrici. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Alluminio |
| Zinco |
| Magnesio |
| Automotive |
| Elettrico ed Elettronica |
| Applicazioni Industriali |
| Altre applicazioni |
| HPDC sotto vuoto |
| Spremitura HPDC |
| Parti di motore e gruppo propulsore |
| Corpo e parti strutturali |
| Parti di trasmissione |
| Componenti dell'alloggiamento della batteria e del motore dei veicoli elettrici |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di materia prima | Alluminio | |
| Zinco | ||
| Magnesio | ||
| Per Applicazione | Automotive | |
| Elettrico ed Elettronica | ||
| Applicazioni Industriali | ||
| Altre applicazioni | ||
| Per processo di produzione | HPDC sotto vuoto | |
| Spremitura HPDC | ||
| Per componente di utilizzo finale | Parti di motore e gruppo propulsore | |
| Corpo e parti strutturali | ||
| Parti di trasmissione | ||
| Componenti dell'alloggiamento della batteria e del motore dei veicoli elettrici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della pressofusione ad alta pressione entro il 2031?
Si prevede che raggiungerà i 57.43 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 6.19% dal 2026 al 2031.
Quale regione registra la crescita più rapida nella domanda di pressofusione ad alta pressione?
L'area Asia-Pacifico è in testa con un CAGR previsto del 7.57% fino al 2031, sostenuto dal boom della produzione di veicoli elettrici in Cina e India.
Perché le presse giganti sono importanti per i fornitori di pressofusione?
Le presse da oltre 6,000 tonnellate consentono di realizzare sottoscocca monoblocco che riducono il numero di componenti e i tempi di assemblaggio, garantendo contratti OEM a lungo termine.
Quale materia prima sta guadagnando più terreno dopo l'alluminio?
Le fusioni in magnesio aumentano dell'8.32% annuo grazie al notevole risparmio di peso degli alloggiamenti dei motori dei veicoli elettrici.


