

Dimensioni e quota di mercato dei caricabatterie ad alta potenza per veicoli elettrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.93 miliardo di dollari |
| Dimensione del mercato (2031) | 12.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 20.58% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei caricabatterie ad alta potenza per veicoli elettrici di Mordor Intelligence
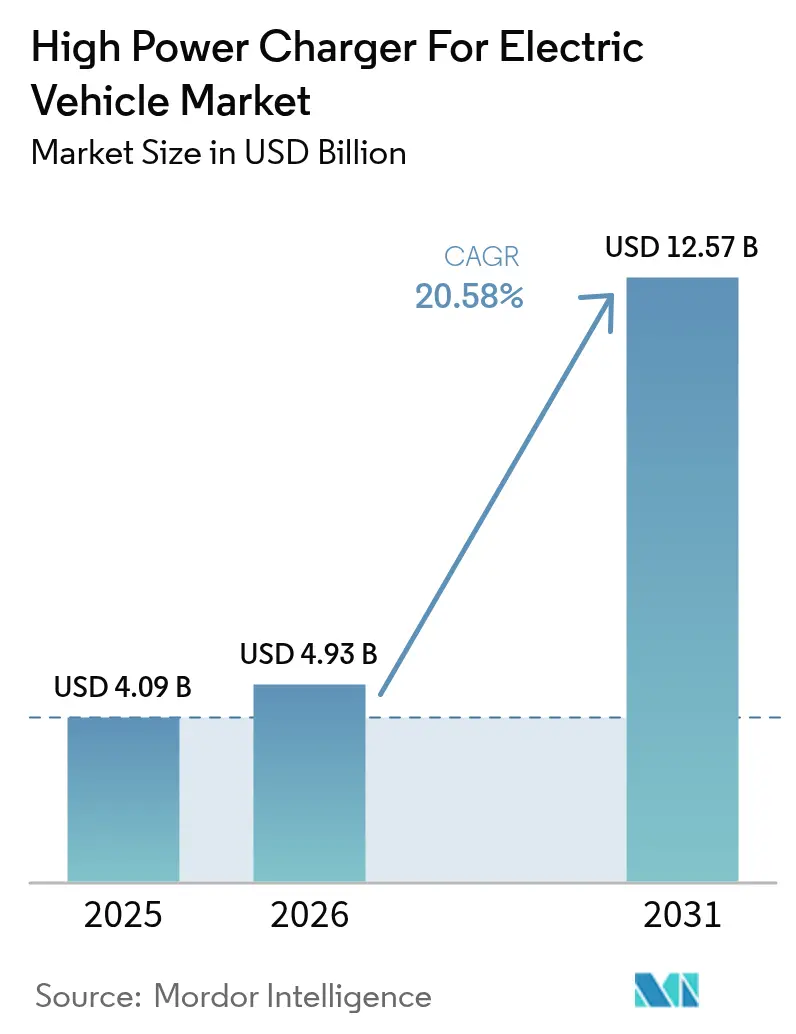
Si prevede che il mercato dei caricabatterie ad alta potenza per veicoli elettrici crescerà da 4.09 miliardi di dollari nel 2025 a 4.93 miliardi di dollari nel 2026, per poi raggiungere i 12.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 20.58% nel periodo 2026-2031. Questa crescita si basa su tre cambiamenti strutturali: le case automobilistiche stanno lanciando piattaforme per veicoli a 800 volt che richiedono caricabatterie con una potenza superiore a 350 kW, i governi stanno stanziando miliardi di dollari in sovvenzioni per le aree rurali e i corridoi autostradali, e gli operatori di punti di ricarica stanno incrementando la redditività delle infrastrutture attraverso i ricavi derivanti dai servizi di rete veicolo-rete. Nel 2024, la regione Asia-Pacifico si è affermata come un importante contributore al fatturato globale, trainata dall'obbligo di copertura a livello di contea imposto dalla Cina. Nel frattempo, l'Europa sta registrando una crescita robusta, supportata dal Regolamento sulle infrastrutture per i combustibili alternativi. I gestori delle stazioni di ricarica hanno scoperto che l'accumulo di energia tramite batterie, gli accordi di acquisto di energia rinnovabile e la pubblicità digitale contribuiscono a dimezzare i tempi di ammortamento degli impianti, nonostante gli elevati costi di ammodernamento della rete.
Punti chiave del rapporto
- In base al tipo di caricabatterie, nel 2025 i caricabatterie rapidi CC rappresentavano il 68.55% del mercato dei caricabatterie ad alta potenza per veicoli elettrici; le unità ultraveloci superiori a 250 kW si stanno espandendo a un CAGR del 22.35% fino al 2031.
- In termini di potenza erogata, la fascia da 50 a 150 kW ha conquistato una quota del 45.60% nel 2025, mentre la fascia superiore a 350 kW è destinata a crescere del 22.10% entro il 2031.
- In base al tipo di connettore, il sistema di ricarica combinato (CCS) ha dominato con il 53.70% delle installazioni nel 2025, ma l'adozione dei supercharger Tesla sta aumentando a un CAGR del 24.30%, poiché le principali case automobilistiche stanno passando al protocollo.
- Per sito di installazione, le stazioni pubbliche urbane hanno rappresentato il 60.75% delle installazioni nel 2025; le stazioni di ricarica autostradali stanno registrando un CAGR del 21.95% a causa degli obblighi di corridoio.
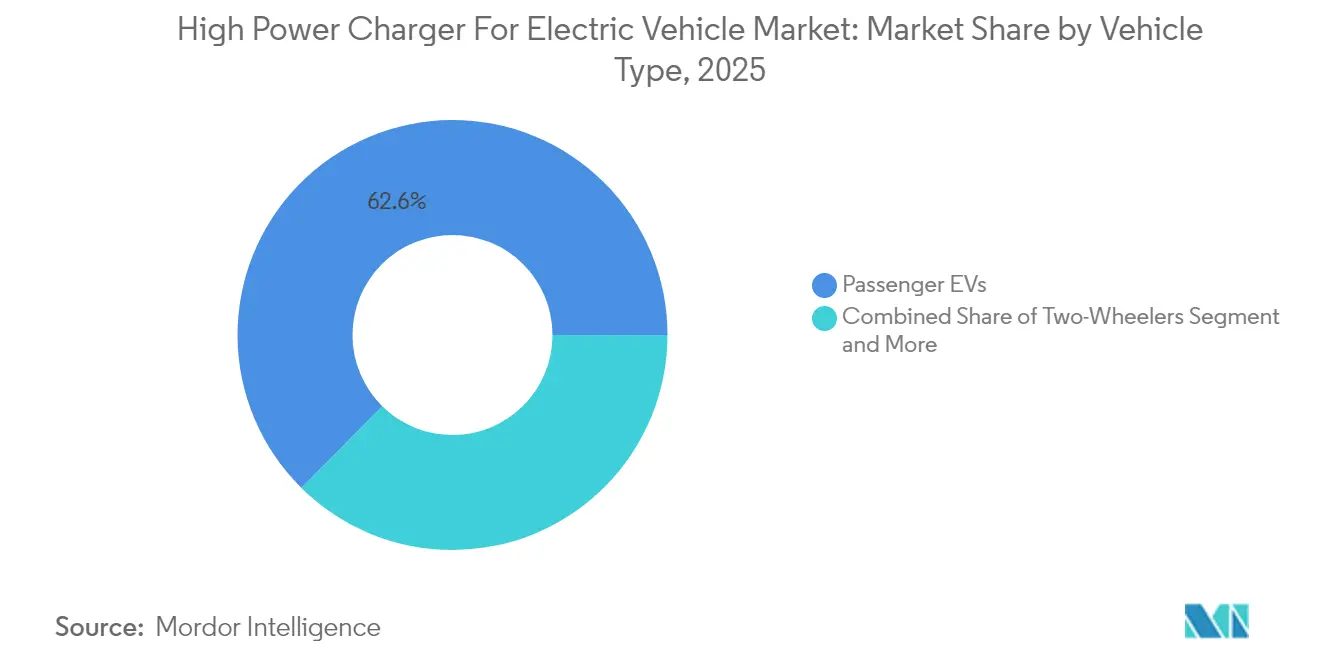
- Per tipologia di veicolo, i veicoli elettrici per passeggeri hanno rappresentato il 62.60% delle sessioni nel 2025, mentre autobus e camion commerciali registreranno un CAGR del 21.40% sull'elettrificazione della flotta.
- Per utente finale, gli operatori di ricarica pubblici hanno rappresentato una quota del 67.85% nel 2025, mentre i proprietari di flotte private registreranno un CAGR del 23.25% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 48.60% nel 2025, mentre l'Europa dovrebbe avanzare con un CAGR del 22.80%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei caricabatterie ad alta potenza per veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle vendite di veicoli elettrici a lungo raggio | + 5.2% | Globale con focus su Cina, Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Finanziamenti governativi per la ricarica ultraveloce | + 4.8% | Nord America, Europa, Cina | A breve termine (≤2 anni) |
| Gli OEM passano all'architettura a 800 V | + 4.3% | Germania, Corea del Sud, Stati Uniti | Medio termine (2-4 anni) |
| Il calo delle energie rinnovabili riduce i costi operativi | + 3.1% | Regioni della Sunbelt in tutto il mondo | A lungo termine (≥4 anni) |
| Il deposito di sostituzione delle batterie necessita di pantografi | + 2.4% | Cina ed Europa | Medio termine (2-4 anni) |
| Il settore immobiliare aumenta il ritorno sugli investimenti | + 1.9% | Centri urbani nei mercati sviluppati | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione delle vendite di veicoli elettrici a lungo raggio
Negli ultimi anni, le auto elettriche a batteria a lunga autonomia con una capacità utilizzabile superiore a 80 kWh hanno guadagnato una notevole popolarità nelle vendite globali di veicoli plug-in. Di conseguenza, gli operatori stanno optando per hardware con potenza superiore a 150 kW. Questa scelta deriva dal fatto che i pacchi batteria con capacità maggiore possono essere ricaricati molto più velocemente con caricabatterie ad alta potenza rispetto a quelli a bassa potenza. A causa del reale decadimento della carica oltre la metà dello stato di carica, i progettisti sono costretti a tenere conto dei tempi di permanenza nel caso peggiore invece di affidarsi esclusivamente alla potenza nominale. Le autostrade prive di una solida capacità di rete necessitano di buffer di batterie o alimentatori potenziati, un requisito che può ritardare significativamente i progetti. Ciò ha portato a uno scenario divisivo: gli automobilisti in città spesso dipendono da caricabatterie urbani più lenti, mentre coloro che viaggiano tra le città optano per la comodità di una ricarica più rapida, sebbene a una tariffa maggiorata.
Finanziamenti governativi per la ricarica pubblica ultraveloce
Il programma statunitense National Electric Vehicle Infrastructure (NEVI) ha stanziato 5 miliardi di dollari entro il 2026 per installare unità di ricarica in grado di offrire un minimo di 150 kW di potenza [1]. “NEVI Formula Program Guidance”, Dipartimento dell'Energia degli Stati Uniti, energy.gov. L'AFIR europea impone stazioni di ricarica a intervalli regolari sulle principali strade TEN-T, con piani per aumentarne la capacità nel tempo. L'iniziativa cinese a livello di contea si concentra sull'aumento significativo del numero di colonnine di ricarica rapida pubbliche, supportata da incentivi relativi a terreni e tariffe di rete. Sebbene le sovvenzioni attenuino i rischi di capitale, sono accompagnate da clausole di uptime, spingendo i fornitori di hardware a incorporare la manutenzione predittiva.
Passaggio OEM ad architetture da 800 V (oltre 350 kW)
Piattaforme come la Porsche Taycan, l'E-GMP di Hyundai e l'Ultium di GM, tutte operanti a 800 V, possono raggiungere picchi di carica a velocità elevate senza la necessità di cavi ingombranti. Con le case automobilistiche che si rivolgono sempre più agli inverter al carburo di silicio, Zeekr ha dimostrato un'impresa impressionante: raggiungere velocità di ricarica significative in pochi minuti. Tuttavia, gli operatori si trovano ad affrontare una sfida: bilanciare i distributori a doppia uscita per soddisfare le esigenze delle flotte tradizionali a 400 V. Questo gioco di prestigio comporta il rischio di immobilizzare le risorse se la tempistica degli aggiornamenti non è perfettamente allineata.
Il calo dell'LCOE delle energie rinnovabili riduce l'OPEX
Nelle regioni della Sunbelt, l'energia solare su larga scala fornisce ora elettricità a tariffe altamente competitive, offrendo un significativo vantaggio in termini di costi rispetto alle tariffe di rete. Gli hub di ricarica, che stipulano PPA a lungo termine a tariffe vantaggiose, mitigano la volatilità dei prezzi. Utilizzano inoltre batterie in loco per ottimizzare le tariffe orarie, generando notevoli ricavi annuali dai servizi ausiliari. Nel frattempo, i sistemi solari off-grid con accumulo consentono l'accesso all'energia in località remote, lontane dalle sottostazioni. In questo contesto, l'approvvigionamento energetico, non l'hardware, emerge come il principale motore dei margini di profitto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di CAPEX e di aggiornamento della rete | -3.7% | Globale, acuto nelle aree rurali | A breve termine (≤2 anni) |
| Standard e frammentazione del sistema di pagamento | -2.9% | Globale, grave in Nord America | Medio termine (2-4 anni) |
| Esposizione alla domanda e alla tariffa della rete locale | -2.1% | Nord America, Australia, Europa selezionata | A breve termine (≤2 anni) |
| Limiti termici della batteria | -1.6% | Global | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di CAPEX e di aggiornamento della rete
Gli investitori si trovano ad affrontare sfide complesse, poiché il costo di una singola unità, combinato con i necessari aggiornamenti dei trasformatori, aumenta significativamente i costi del progetto, soprattutto nelle aree rurali. Nelle reti congestionate, i tempi di interconnessione sono lunghi e solo le affiliate ben finanziate delle principali compagnie petrolifere possono finanziare autonomamente l'implementazione su più siti. Sebbene i buffer a batteria stazionaria contribuiscano a ridurre la domanda di energia di picco, introducono ulteriori requisiti di capitale e manutenzione.
Standard e frammentazione del sistema di pagamento
Il passaggio da CCS a NACS in Nord America impone hardware a doppio cavo, significativamente più costoso e complica gli stack software [2] “Transition to NACS,” SAE International, sae.org . La funzionalità Plug & Charge è disponibile solo su una parte limitata dei caricabatterie europei. Inoltre, gli accordi di roaming coprono un numero significativo ma incompleto di siti, con conseguenti sovrapprezzi transfrontalieri per gli utenti. L'assenza di uno standard unificato per i megawatt sta ostacolando il progresso dell'elettrificazione dei veicoli pesanti, con approvazioni che dovrebbero essere ritardate fino al 2025.
Analisi del segmento
Per tipo di caricabatterie: i distributori ultraveloci rimodellano l'economia di utilizzo
I distributori ultraveloci con potenza superiore a 250 kW sono in crescita con un CAGR del 22.35% fino al 2031, mentre le unità veloci a corrente continua rappresentano il 68.55% delle installazioni nel 2025. L'utilizzo giornaliero per gli hub ultraveloci si attesta al 25-35%, superando il 12-18% per i siti da 50-150 kW. I pad wireless rappresentano una quota nominale, ma segnalano la domanda emergente nelle flotte premium, mentre i sistemi a pantografo sostengono un utilizzo significativo nei depositi degli autobus.
Nonostante l'aumento dei costi di domanda, il mercato dei caricabatterie ad alta potenza gode di un periodo di ammortamento di 4.5 anni presso le aree di sosta autostradali di pregio, il che lo rende un'opzione finanziariamente sostenibile per gli operatori in queste aree. Le opzioni di ricarica wireless, pur offrendo il vantaggio della praticità senza cavi, rimangono limitate ad applicazioni di nicchia a causa degli elevati costi di installazione delle piazzole, che ne ostacolano l'adozione su larga scala. Inoltre, i problemi irrisolti di interoperabilità del pantografo continuano a rappresentare una sfida, costringendo molte aziende di trasporto pubblico ad affidarsi a un unico fornitore, limitando così la flessibilità e aumentando la dipendenza da fornitori specifici.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per potenza in uscita: oltre 350 kW Tier Cattura Corridoi Premium
Gli armadi da 50 a 150 kW mantengono la posizione dominante con una quota del 45.60% nelle aree urbane dove il margine di manovra della rete è limitato. Tuttavia, la redditività dipende da ricavi accessori come la pubblicità digitale o i pagamenti demand-response. Le unità modulari da 150 a 250 kW, preferite nei centri commerciali suburbani, possono successivamente raggiungere i 400 kW aggiungendo moduli di potenza, riducendo il rischio di immobilizzazioni. La fascia >350 kW crescerà a un CAGR del 22.10%, spinta dalle aziende di logistica che elettrificano i camion di Classe 8. Gli operatori stanno abbandonando le apparecchiature obsolete, optando invece per hub avanzati. Questi hub, con prezzi competitivi, beneficiano di batterie tampone che riducono la necessità di aggiornamenti delle utenze.
La fascia da 150 a 350 kW copre una quota considerevole di installazioni, bilanciando costi e compatibilità con veicoli sia a 400 V che a 800 V. I buffer di batteria, che rappresentano un investimento considerevole per sito, stanno diventando standard per le installazioni superiori a 350 kW. Nel frattempo, si prevede che la ricarica a megawatt raggiungerà la standardizzazione nel prossimo futuro. I rivenditori, cauti nell'investire eccessivamente prima di una migrazione completa a tensioni più elevate, stanno utilizzando caricabatterie di fascia intermedia come copertura strategica. Questo approccio consente agli operatori di scaglionare i loro investimenti di capitale, garantendo loro di rimanere competitivi nel mercato dei caricabatterie ad alta potenza.
Per tipo di connettore: frammenti di adozione NACS Nord America
Il sistema di ricarica combinato (CCS) ha raggiunto il 53.70% delle installazioni globali nel 2025, come previsto dalla normativa europea, ma Tesla Supercharger sta crescendo del 24.30% CAGR dopo il passaggio di Ford, General Motors e altri. La quota di nuove installazioni di CHAdeMO è diminuita significativamente, lasciando alcuni dei primi utilizzatori in difficoltà. In Cina, GB/T detiene una posizione dominante, costringendo le aziende occidentali ad adattarsi all'hardware locale, che prevede tempi di certificazione più lunghi. Sebbene i distributori a doppio connettore siano più costosi, rimangono una necessità in Nord America per il prossimo futuro.
Nonostante i suoi vantaggi, il sistema "Plug & Charge" rimane raro, costringendo gli utenti a destreggiarsi tra più app e schede RFID, una vera seccatura per gli automobilisti occasionali. La decisione di Tesla di aprire Supercharger non solo rafforza la credibilità del NACS, ma impone anche agli operatori terzi di gestire due tipi di cavi. Questa difficoltà si estende agli inventari e ai sistemi software, aumentando la complessità operativa. Tuttavia, questo investimento garantisce loro l'accesso a una gamma più ampia di veicoli nel mercato dei caricabatterie ad alta potenza.
Per sito di installazione: prezzi premium per i corridoi autostradali
Le stazioni pubbliche urbane hanno costituito il 60.75% delle installazioni del 2025, ma registrano un utilizzo inferiore rispetto alle stazioni di servizio autostradali. Le disposizioni sui corridoi negli Stati Uniti e in Europa spingono gli hub autostradali a un CAGR del 21.95% e attraggono automobilisti disposti a pagare per velocità e affidabilità. I depositi delle flotte raggiungono un utilizzo significativo grazie alla ricarica programmata, evitando i costi di domanda grazie allo spostamento del carico durante la notte. I siti commerciali sfruttano l'energia solare sui tetti per garantire elettricità a basso costo.
Gli operatori autostradali, diversificandosi nel settore della vendita al dettaglio, incrementano i loro flussi di entrate oltre i margini energetici. Nel frattempo, le aree urbane sfruttano i programmi vehicle-to-grid per generare entrate aggiuntive attraverso il supporto alla rete. I complessi residenziali multifamiliari sono in ritardo a causa della frammentazione degli incentivi e dei vincoli relativi ai pannelli, creando uno spazio vuoto per i fornitori di servizi nel mercato dei caricabatterie ad alta potenza.
Per tipo di veicolo: le flotte commerciali guidano l'ampliamento del deposito
I veicoli elettrici per passeggeri hanno rappresentato il 62.60% delle sessioni del 2025, ma i veicoli elettrici commerciali (autobus e camion) cresceranno a un CAGR del 21.40% con l'espansione delle zone a emissioni zero. I veicoli a due ruote dominano l'Asia, ma si affidano a reti a bassa potenza o a reti di scambio. Le attrezzature portuali e per l'edilizia specializzate sono pioniere nella ricarica su scala di megawatt per ridurre al minimo i tempi di inattività. L'elettrificazione delle flotte si divide tra la ricarica notturna in deposito e le fermate pubbliche ultraveloci, ciascuna con profili tariffari e di utilizzo distinti.
La ricarica pubblica dei veicoli passeggeri è concentrata tra gli abitanti delle città privi di caricabatterie domestici. Le reti di sostituzione delle batterie mostrano un ritorno dell'investimento inferiore a tre anni, con una capacità di 150-200 sostituzioni al giorno. Tempistiche normative come l'obbligo per i camion in California del 2027 e i limiti di CO2 in Europa del 2030 sostengono la traiettoria di crescita a breve termine del mercato dei caricabatterie ad alta potenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le flotte private catturano l'economia dei depositi
Le reti pubbliche hanno generato il 67.85% dei ricavi del 2025, ma le flotte private cresceranno con un CAGR del 23.25%, capitalizzando su un carico notturno costante a tariffe competitive. Le flotte delle agenzie accelerano nell'ambito degli appalti, mentre il Livello 2 residenziale rimane al di fuori dell'ambito ad alta potenza. Evitando le tariffe di punta, i depositi privati stanno ottenendo elevati tassi di rendimento interno.
Le principali società petrolifere affiliate si stanno consolidando per acquisire una leva finanziaria nell'acquisto di energia, ma la pressione sui margini aumenta a causa delle case automobilistiche verticalmente integrate. I complessi residenziali multifamiliari rimangono sottoserviti, il che indica un'opportunità per modelli di ricarica come servizio che ripartiscono i ricavi con i proprietari. Inoltre, le flotte che utilizzano la tecnologia vehicle-to-grid stanno migliorando l'economicità complessiva nel mercato dei caricabatterie ad alta potenza.
Analisi geografica
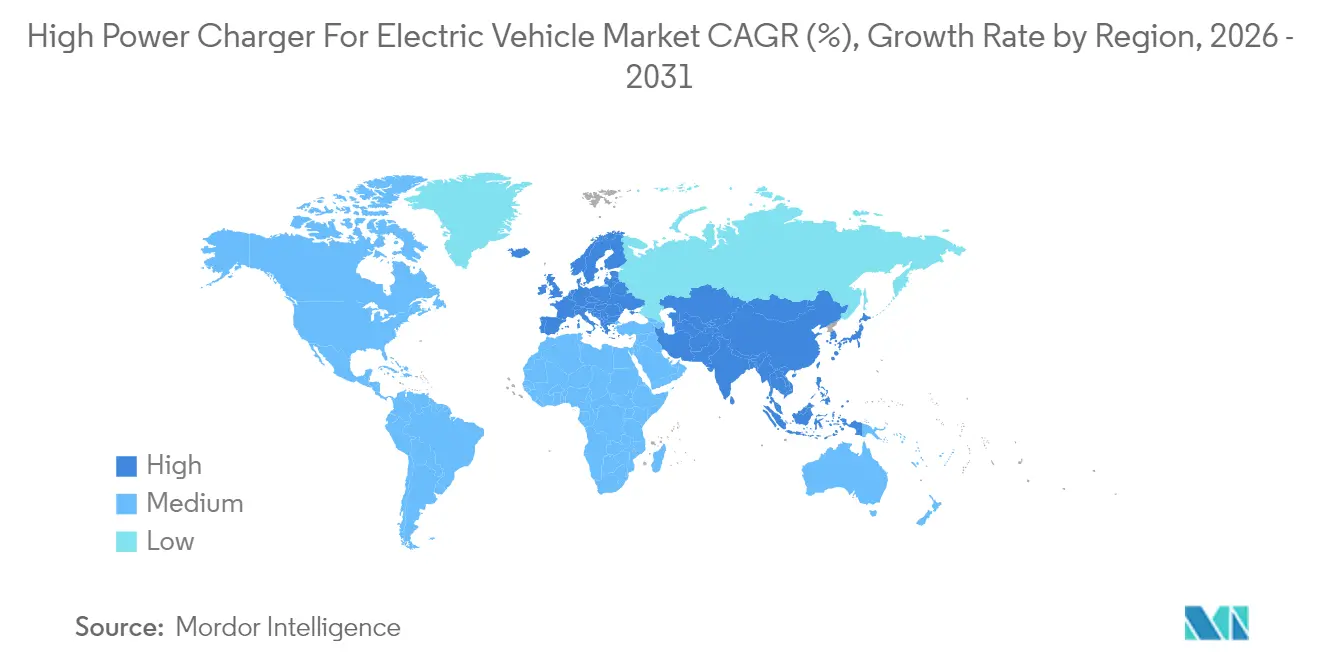
L'area Asia-Pacifico ha generato il 48.60% dei ricavi del 2025, poiché la Cina impone la ricarica ad alta potenza e ne estende la diffusione alle città di contea, nonostante un utilizzo inferiore. L'Europa guida la crescita con un CAGR del 22.80% fino al 2031, trainata dalle norme sui corridoi AFIR che richiedono una copertura di 300 kW ogni 60 km entro il 2027. Il programma FAME-II dell'India ha iniettato 10,000 crore di rupie (circa 1.2 miliardi di dollari), ma si trova ad affrontare colli di bottiglia nella rete di secondo livello, ritardando i progetti fino a diversi mesi. Il Giappone si destreggia tra l'hardware a doppio standard CHAdeMO e CCS in un contesto di spazio urbano ristretto.
Il Nord America detiene una quota considerevole del fatturato globale, grazie al programma NEVI. Il Canada dà priorità alle comunità rurali e indigene attraverso il suo programma ZEVIP. Il Sud America è un paese emergente, con il Brasile che offre agevolazioni fiscali ma poche sovvenzioni dirette, mentre la volatilità macroeconomica dell'Argentina frena l'interesse degli investitori. Il Medio Oriente registra un primo slancio, con gli Emirati Arabi Uniti che puntano a 1,000 stazioni di ricarica rapida entro il 2030 e l'Arabia Saudita che sta stanziando investimenti significativi nell'ambito di Vision 2030.
La Turchia rinuncia ai costi di connessione alla rete, ma l'elevata dipendenza dalle importazioni ne compromette i costi a lungo termine. Il Sudafrica installa unità pilota sulle autostrade, ma deve fare i conti con il problema del load shedding, che richiede l'accumulo in loco o l'alimentazione di riserva a gasolio. In tutte le regioni, i PPA rinnovabili e i buffer a batteria attenuano i vincoli della rete e stabilizzano l'economia del sito per il mercato dei caricabatterie ad alta potenza.
Panorama normativo
Le normative e gli standard relativi ai requisiti minimi di potenza, tempo di attività e interoperabilità per le infrastrutture di ricarica ad alta potenza per veicoli elettrici finanziate con fondi pubblici si stanno inasprendo. Negli Stati Uniti, il quadro normativo NEVI, codificato nella Parte 680 del Titolo 23 del Codice dei Regolamenti Federali (23 CFR Part 680), richiede che le colonnine di ricarica rapida in corrente continua finanziate nell'ambito del programma eroghino almeno 150 kW in modo continuativo e supportino tensioni da 250 V a 920 V in corrente continua, allineando la progettazione dei siti alle architetture dei veicoli a 800 V e aumentando al contempo gli oneri di conformità per gli operatori e i fornitori OEM.
In Europa, il Regolamento sulle infrastrutture per i combustibili alternativi (AFIR, Regolamento (UE) 2023/1804) funge da punto di riferimento per lo sviluppo dei corridoi di ricarica e promuove requisiti tecnici comuni tra gli Stati membri, tra cui la copertura di ricarica rapida sulla rete TEN-T a partire dal 2025 e i requisiti di implementazione della norma ISO 15118 per le nuove stazioni di ricarica pubbliche o per quelle aggiornate a partire dal 2026, rafforzati dalle linee guida CharIN pubblicate nell'aprile 2026. Parallelamente, il lavoro dell'IEC sull'hardware ad alta tensione e corrente sta accelerando il processo di predisposizione alla ricarica di megawatt, includendo la norma IEC 62196-1:2025 per gli accessori di ricarica e il percorso di standardizzazione delle apparecchiature di ricarica di megawatt del 2026 (FprEN IEC 61851-23-3:2026), ampliando la roadmap di conformità per le implementazioni di ricarica per veicoli pesanti.
Analisi della catena del valore
La catena del valore comprende i sottosistemi di elettronica di potenza e termici a monte (semiconduttori al carburo di silicio, moduli di potenza, cavi raffreddati a liquido, connettori), seguiti dai produttori di apparecchiature originali (OEM) e dagli integratori di caricabatterie che assemblano armadi o distributori e integrano stack software (gestione energetica, monitoraggio remoto, pagamenti e funzionalità ISO 15118). A valle, gli operatori dei punti di ricarica, i fornitori di servizi di mobilità elettrica, i gestori di flotte e i proprietari dei siti (aree di sosta autostradali, punti vendita al dettaglio, depositi) guidano gli acquisti, mentre le utility e i gestori di rete influenzano la fattibilità del progetto attraverso le tempistiche di interconnessione, gli aggiornamenti di trasformatori e linee di alimentazione e le strutture tariffarie basate sulla domanda.
L'accesso alla rete, le autorizzazioni e le opere civili creano colli di bottiglia ricorrenti, che possono ritardare l'attivazione e aumentare i costi totali di installazione, in particolare per i corridoi rurali che necessitano di linee di alimentazione a maggiore capacità o di sistemi di accumulo a batteria. Gli appalti si stanno sempre più orientando verso architetture modulari a sistema separato che distinguono i quadri elettrici dai distributori per consentire aggiornamenti scalabili, con partnership che garantiscono la fornitura di hardware e il supporto all'implementazione, come dimostra l'accordo quadro firmato nel luglio 2025 tra Allego e Kempower per l'implementazione di sistemi di ricarica ad alta potenza a sistema separato in diverse zone d'Europa.
Panorama competitivo
I primi cinque fornitori – ABB, Siemens, Tesla, ChargePoint e Schneider Electric – hanno detenuto una quota significativa del fatturato del 2024, riflettendo una moderata concentrazione. Tesla ha raggiunto il traguardo di 60,000 postazioni Supercharger entro ottobre 2024 e una quota significativa di sessioni di DC negli Stati Uniti, mentre la Cina ospita un mix frammentato guidato da Huawei Digital Power e Star Charge, che offrono pacchetti integrati di energia solare e storage a prezzi inferiori a quelli dei concorrenti occidentali.
Gli integratori cinesi BYD e Zeekr Power stanno confezionando batterie, inverter e soluzioni rinnovabili per ridurre le spese in conto capitale, spingendo i giganti del settore ABB e Siemens a rispondere raggruppando le loro piattaforme di flotta SaaS con servizi di manutenzione predittiva, mentre stanno emergendo vantaggi competitivi attorno ai cavi da 500 kW raffreddati a liquido, al firmware ISO 15118-20 Plug & Charge e agli inverter veicolo-rete.
Nel frattempo, aziende europee più piccole, come Alpitronic e Kempower, stanno guadagnando terreno offrendo cabinet modulari che possono essere aggiornati da 150 kW a 400 kW senza dover sostituire completamente il loro parco macchine. Questo approccio consente loro di affrontare efficacemente gli imprevedibili scenari di domanda nel mercato dei caricabatterie ad alta potenza e di posizionarsi come fornitori di soluzioni flessibili e scalabili in questo panorama competitivo.
Caricabatterie ad alta potenza per i leader del settore dei veicoli elettrici
ABB Ltd
Tesla, Inc.
Siemens AG
Delta Elettronica, Inc.
Carica del trizio
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: ABB E-mobility ha ampliato la sua serie OM X per supportare implementazioni multi-sito su scala megawatt, consentendo configurazioni da 800 kW a diversi megawatt per le flotte. L'ampliamento rafforza le opzioni di ricarica per veicoli pesanti destinate a corridoi e hub per flotte, in linea con la domanda del mercato di architetture megawatt standardizzate e scalabili.
- Settembre 2025: Siemens ha presentato la famiglia di prodotti per la ricarica distribuita SICHARGE FLEX, configurabile fino a 1.68 MW. Questo sviluppo amplia il mercato di riferimento per un'unica piattaforma, coprendo applicazioni sia per il trasporto passeggeri che per quello commerciale, rafforzando le offerte dei fornitori laddove gli operatori di corridoi e i depositi preferiscono blocchi di potenza aggiornabili piuttosto che armadi a potenza fissa.
- Ottobre 2024: Tesla ha annunciato di aver raggiunto quota 60,000 postazioni Supercharger, ampliando la capacità di ricarica pubblica ad alta potenza collegata al suo ecosistema di connettori. Questo traguardo ha rafforzato la pressione competitiva sulle reti di terze parti, che devono eguagliare la capacità di ricarica, l'affidabilità e la densità delle postazioni, influenzando al contempo la strategia relativa ai connettori, dato che sempre più case automobilistiche si allineano alle soluzioni di ricarica compatibili con Tesla.
Ambito del rapporto sul mercato globale dei caricabatterie ad alta potenza per veicoli elettrici
| Caricabatterie veloci CC |
| Caricabatterie ultraveloci (oltre 250 kW) |
| Caricabatterie senza fili |
| Caricabatterie a pantografo |
| 50-150 kW |
| 150-350 kW |
| Oltre 350 kW |
| Sistema di ricarica combinato (CCS) |
| CHAdeMO |
| Tesla Supercharger |
| GB / T |
| Tipo 2 |
| Stazioni di ricarica autostradali |
| Stazioni pubbliche urbane |
| Depositi della flotta |
| Edifici Commerciali |
| Complessi residenziali |
| Veicoli elettrici per passeggeri |
| Veicoli elettrici commerciali (autobus, camion) |
| Due ruote |
| Veicoli speciali |
| Operatori di ricarica pubblica |
| Proprietari di flotte private |
| Agenzie governative |
| Utenti residenziali |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di caricatore | Caricabatterie veloci CC | |
| Caricabatterie ultraveloci (oltre 250 kW) | ||
| Caricabatterie senza fili | ||
| Caricabatterie a pantografo | ||
| Per potenza | 50-150 kW | |
| 150-350 kW | ||
| Oltre 350 kW | ||
| Per tipo di connettore | Sistema di ricarica combinato (CCS) | |
| CHAdeMO | ||
| Tesla Supercharger | ||
| GB / T | ||
| Tipo 2 | ||
| Per sito di installazione | Stazioni di ricarica autostradali | |
| Stazioni pubbliche urbane | ||
| Depositi della flotta | ||
| Edifici Commerciali | ||
| Complessi residenziali | ||
| Per tipo di veicolo | Veicoli elettrici per passeggeri | |
| Veicoli elettrici commerciali (autobus, camion) | ||
| Due ruote | ||
| Veicoli speciali | ||
| Per utente finale | Operatori di ricarica pubblica | |
| Proprietari di flotte private | ||
| Agenzie governative | ||
| Utenti residenziali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei caricabatterie ad alta potenza nel 2031?
Si prevede che il mercato raggiungerà i 12.57 miliardi di dollari entro il 2031.
Quale tipo di caricabatterie sta crescendo più velocemente?
Le unità ultraveloci superiori a 250 kW aumenteranno a un CAGR del 22.35% fino al 2031.
Perché l'adozione del NACS è importante?
La migrazione delle case automobilistiche al NACS in Nord America costringe gli operatori a installare hardware a doppio cavo e rimodella la strategia di connessione.
Quale regione è leader nel fatturato oggi?
L'area Asia-Pacifico detiene il 48.60% del fatturato globale grazie ai mandati espansivi della Cina.


