

Dimensioni e quota di mercato della cromatografia liquida ad alte prestazioni (HPLC)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
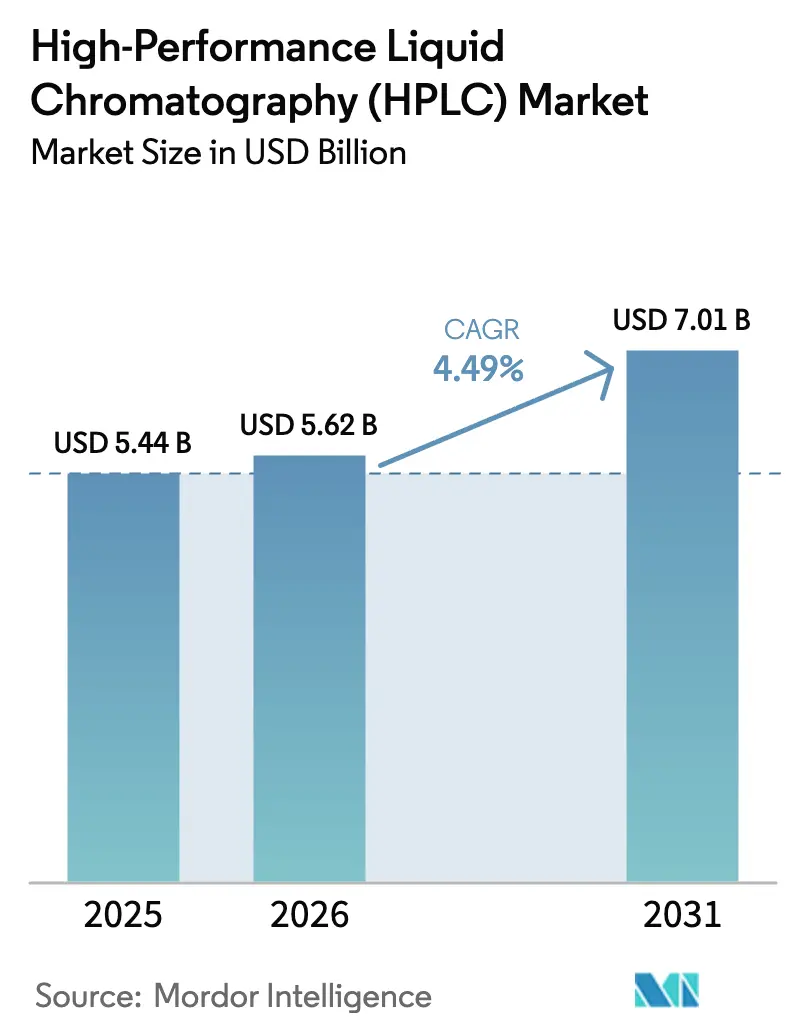
| Dimensione del mercato (2026) | 5.62 miliardo di dollari |
| Dimensione del mercato (2031) | 7.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.49% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della cromatografia liquida ad alte prestazioni (HPLC) di Mordor Intelligence
Si prevede che il mercato della cromatografia liquida ad alte prestazioni crescerà da 5.44 miliardi di dollari nel 2025 a 5.62 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.01 miliardi di dollari entro il 2031 con un CAGR del 4.49% nel periodo 2026-2031.
L'andamento costante riflette cicli di vita durevoli degli strumenti che ancorano le vendite ricorrenti di materiali di consumo, mentre i picchi periodici della domanda derivano da innovazioni biofarmaceutiche, obblighi globali più severi in materia di garanzia della qualità e migrazione verso sistemi ad altissime prestazioni. I fornitori storici stanno accelerando gli aggiornamenti delle piattaforme che integrano diagnostica basata sull'intelligenza artificiale e accessori per il risparmio di solventi per proteggere le basi installate. La crescente adozione nei laboratori di sicurezza alimentare, il passaggio alle pipeline di anticorpi e terapia genica e l'armonizzazione normativa dell'area Asia-Pacifico con le agenzie occidentali ampliano insieme le opportunità di mercato della cromatografia liquida ad alte prestazioni. L'intensità competitiva rimane moderata perché l'economia del rasoio e della lama premia i fornitori in grado di integrare composizioni chimiche esclusive per le colonne in metodi convalidati, ma le nicchie di mercato vuote nei chip microfluidici e nella manutenzione predittiva invitano nuovi operatori agili.
Punti chiave del rapporto
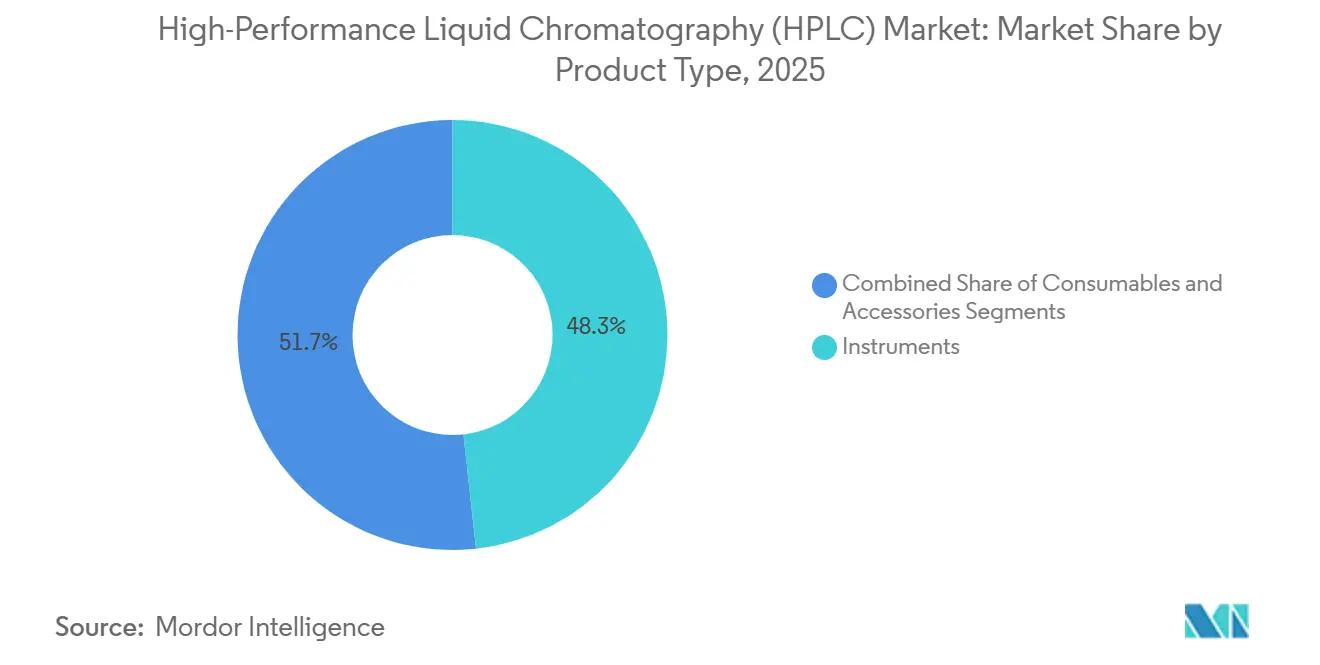
- Per tipologia di prodotto, gli strumenti hanno rappresentato il 48.25% della quota di fatturato nel 2025, mentre i materiali di consumo sono in crescita a un CAGR dell'8.26% fino al 2031.
- Per applicazione, i test su alimenti e bevande cresceranno a un CAGR del 7.23% entro il 2031, mentre la ricerca farmaceutica e biotecnologica sarà in testa con una quota del 37.47% nel 2025.
- In base alla modalità di separazione, la fase inversa ha detenuto una quota del 53.21% nel 2025, mentre l'HPLC di affinità ha registrato il CAGR più rapido, pari all'8.66%, fino al 2031.
- In base al metodo di rilevamento, l'UV/Vis ha dominato con una quota del 60.72% nel 2025, mentre il rilevamento mediante spettrometria di massa sta avanzando a un CAGR del 7.89%.
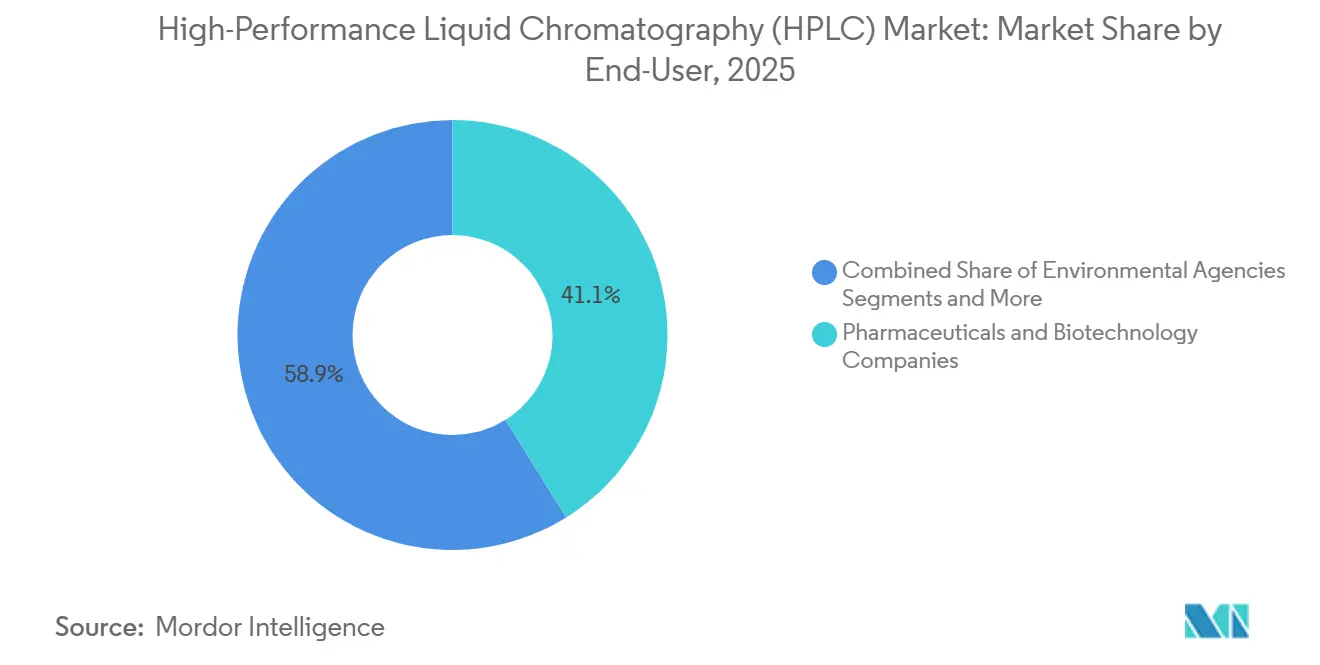
- Per quanto riguarda l'utente finale, le aziende farmaceutiche e biotecnologiche hanno conquistato una quota del 41.12% nel 2025, ma le organizzazioni di ricerca a contratto continuano a crescere a un CAGR del 6.34%.
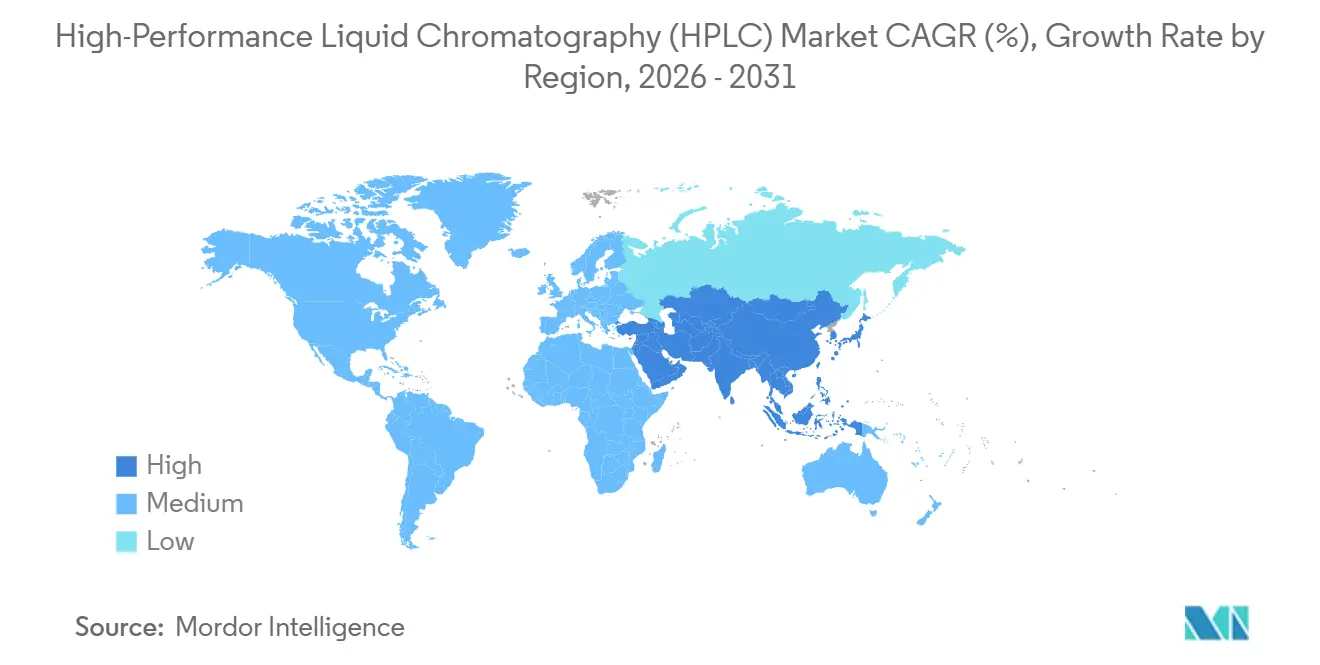
- In termini geografici, il Nord America ha mantenuto una quota del 37.66% nel 2025, mentre l'Asia-Pacifico sta progredendo a un CAGR del 6.72% verso il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della cromatografia liquida ad alte prestazioni (HPLC)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti biofarmaceutici e anticorpi monoclonali | + 1.2% | Nord America, Europa, Cina, India, Corea del Sud | A lungo termine (≥ 4 anni) |
| Aumento dell'adozione nei test sulla sicurezza alimentare e ambientale | + 0.8% | Cina, India, Unione Europea, Nord America | Medio termine (2-4 anni) |
| Crescente importanza dell'UHPLC per lo screening ad alto rendimento | + 0.7% | Stati Uniti, Germania, Giappone | A breve termine (≤ 2 anni) |
| Progressi nelle piattaforme HPLC microfluidiche/basate su chip | + 0.5% | Stati Uniti, Germania, Regno Unito | A lungo termine (≥ 4 anni) |
| Integrazione della manutenzione predittiva basata sull'intelligenza artificiale | + 0.4% | Stati Uniti, Canada, Europa occidentale | Medio termine (2-4 anni) |
| Linee guida normative rigorose per il controllo qualità farmaceutico | + 0.9% | Globale, preminenza negli Stati Uniti, Europa, Cina, India | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti biofarmaceutici e anticorpi monoclonali
Nel 2024, diciotto anticorpi monoclonali hanno ottenuto l'approvazione della FDA, alimentando una pipeline che ora dipende da sistemi di purificazione multicolonna che combinano modalità di affinità, scambio ionico ed esclusione dimensionale per garantire soglie di purezza del 99%. [1] Personale della Food and Drug Administration statunitense, "Approvazioni di nuovi farmaci 2024", Food and Drug Administration statunitense, fda.gov I produttori a contratto senza talenti interni per lo sviluppo di metodi stanno quindi acquisendo workstation HPLC complete, abbinate a contratti di servizio del fornitore che coprono la convalida e il supporto del ciclo di vita. I produttori di biosimilari in India e Cina devono affrontare finestre di bioequivalenza di 18 mesi che premiano i metodi UHPLC convalidati rispetto ai protocolli legacy, comprimendo i cicli di acquisto di strumenti ad alta produttività. La revisione del 2025 dell'EMA dell'ICH Q6B ora impone la conferma ortogonale della glicosilazione, alimentando la domanda di configurazioni a doppio rivelatore che combinano UV con fluorescenza o spettrometria di massa. I vettori per la terapia cellulare e genica richiedono la quantificazione del DNA plasmidico residuo a livelli di parti per miliardo, il che stimola l'innovazione delle colonne verso letti di particelle inferiori a 2 µm in grado di resistere a pressioni operative di 18,000 psi. Nel complesso, questi fattori ampliano la presenza sul mercato della cromatografia liquida ad alte prestazioni (HPLC) nell'ambito dell'analisi dei bioprocessi.
Aumento dell'adozione di test sulla sicurezza alimentare e ambientale
[2] La norma finale sui controlli preventivi della FDA statunitense ha aggiunto lo screening obbligatorio delle micotossine per i cereali importati, innescando circa 2,500 installazioni di strumenti nei laboratori di confine nel 2024. [2] Personale della Food and Drug Administration statunitense, "FDA aggiorna il programma di conformità per le micotossine negli alimenti per il consumo umano nazionali e importati", Food and Drug Administration statunitense, fda.gov La Cina ha pubblicato 47 nuovi standard di sicurezza alimentare nel 2025, la maggior parte dei quali cita l'HPLC come tecnica di riferimento per i pesticidi, spostando così i bilanci provinciali verso colonne e pacchetti di solventi piuttosto che alternative di gascromatografia. [3] Zhuohong Wang e Xiong Yuyang, "47 standard nazionali di sicurezza alimentare pubblicati", Servizio agricolo estero, fas.usda.gov L'Unione europea ha incorporato l'HPLC-MS nell'aggiornamento della sua direttiva sull'acqua potabile del 2024 per monitorare i composti PFAS privi di cromofori. Il Brasile ora impone la verifica della presenza di aflatossine nelle esportazioni di caffè tramite HPLC, a dimostrazione di come le economie emergenti adeguino gli impianti per soddisfare le soglie UE, il che a sua volta alimenta la domanda regionale nel mercato della cromatografia liquida ad alte prestazioni. I test di autenticità per l'olio d'oliva e il miele ampliano ulteriormente la capacità di analisi delle colonne, applicando impronte cromatografiche per verificare l'origine geografica ai fini dell'etichettatura di prodotti di alta qualità.
Crescente importanza dell'UHPLC per lo screening ad alto rendimento
Operando a pressioni superiori a 15,000 psi, l'UHPLC ha ridotto i tempi di analisi di routine da 30 minuti a meno di 5 minuti, consentendo ai gruppi di ricerca farmaceutica di analizzare circa 1.2 milioni di composti all'anno, secondo un'indagine del Journal of Medicinal Chemistry del 2025. Sebbene un sistema UHPLC costi circa 150,000 dollari contro i 50,000 dollari delle unità convenzionali, i laboratori ad uso intensivo recuperano il sovrapprezzo entro 18 mesi grazie al consolidamento degli strumenti. Le nuove colonne chirali a base di polisaccaridi sub-2 µm ora risolvono gli enantiomeri in 3 minuti, alimentando modelli di servizio CRO che fatturano per iniezione anziché per lotto di campioni. I formati compatti inferiori a 0.5 m² e il consumo energetico inferiore a 500 W portano le capacità UHPLC alle università del Sud-est asiatico e dell'America Latina, dove i limiti infrastrutturali un tempo ne limitavano l'adozione. L'utilizzo di solventi rimane un punto di attrito; portate più elevate possono raddoppiare il consumo di acetonitrile, pertanto i fornitori stanno integrando cicli di riciclo e software di ottimizzazione del metodo, rafforzando la capacità di assorbimento dei materiali di consumo nel mercato della cromatografia liquida ad alte prestazioni.
Progressi nelle piattaforme HPLC microfluidiche/basate su chip
I chip microfluidici, non più grandi di una carta di credito, ora integrano valvole di iniezione, canali di separazione e rilevamento UV on-chip, raggiungendo una correlazione del 90% con i sistemi da banco in una convalida di chimica analitica del 2024. I costi di produzione sono scesi di quasi 50 dollari per chip, ma la fragilità del vetro e la mancanza di standard di connessione frenano la commercializzazione al di fuori della ricerca. Il brevetto di Agilent del 2025 su un chip polimerico con miscelazione a gradiente integrata segnala la copertura in vigore, nonostante diano priorità alle colonne convenzionali ricche di materiali di consumo. I consorzi accademici open source potrebbero accelerare la commercializzazione se le autorità di regolamentazione accettassero flussi di lavoro basati su chip per la convalida dei metodi, un cambiamento che potrebbe frammentare il mercato della cromatografia liquida ad alte prestazioni. L'integrazione con la spettroscopia di massa rimane problematica perché le basse portate nanometriche riducono l'efficienza di ionizzazione, limitando le piattaforme chip ad analiti adatti al rilevamento UV e ritardandone l'uso in proteomica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di strumenti e manutenzione | -0.6% | Mercati emergenti in Asia-Pacifico, Medio Oriente e Africa, Sud America | A breve termine (≤ 2 anni) |
| Carenza di cromatografi qualificati | -0.4% | Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Spinta normativa verso tecniche analitiche più ecologiche | -0.3% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Concorrenza delle tecnologie di separazione alternative | -0.5% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di strumenti e manutenzione
I sistemi entry-level con un prezzo di 40,000 USD salgono a oltre 250,000 USD se si includono la compatibilità con la spettrometria di massa e il software CFR Parte 11, intimidendo i piccoli laboratori nelle economie emergenti. I contratti di assistenza annuali aggiungono un ulteriore 8-12% al prezzo di acquisto, ma rinunciare alla manutenzione OEM spesso invalida le garanzie e compromette la conformità normativa. I siti ad alta produttività possono consumare 30 colonne all'anno a 500-1,500 USD ciascuna, portando il valore di proprietà totale a oltre 500,000 USD in dieci anni, una barriera che allunga i cicli di sostituzione e frena la crescita del mercato della cromatografia liquida ad alte prestazioni. I modelli di leasing con riscatto offrono un vantaggio, ma impongono costi di interesse prossimi all'8% e le clausole spesso limitano gli acquirenti ai materiali di consumo del fornitore.
Carenza di cromatografi qualificati
Un sondaggio condotto dall'American Chemical Society nel 2025 ha rilevato che il 38% dei laboratori fatica ad assumere analisti con formazione HPLC, a causa del calo delle iscrizioni universitarie in chimica analitica. Formare i principianti alla gestione dell'ottimizzazione del gradiente, delle metriche di idoneità del sistema e dei software di audit trail richiede fino a 18 mesi, ritardando l'aumento della produttività. Gli strumenti moderni fondono fluidica, elettronica e informatica, richiedendo competenze ibride che scarseggiano nei centri di produzione dell'area Asia-Pacifico. I corsi di certificazione gestiti dai fornitori coprono il funzionamento di base, ma raramente impartiscono competenze nella risoluzione dei problemi, prolungando i tempi di inattività in caso di picchi fantasma o deriva della ritenzione. La dipendenza da specialisti espatriati aumenta i costi per i produttori in India e Cina, riducendo i margini di mercato della cromatografia liquida ad alte prestazioni.
Analisi del segmento
Per tipo di prodotto: i materiali di consumo superano gli strumenti
Si prevede che i materiali di consumo cresceranno dell'8.26% fino al 2031, quasi il doppio del mercato complessivo della cromatografia liquida ad alte prestazioni. Il ricambio delle colonne ogni 200-500 iniezioni, il consumo medio di solventi di 10-20 L di acetonitrile a settimana e le soluzioni tampone proprietarie contribuiscono a un'attrattiva costante per i materiali di consumo. Il segmento degli strumenti, che ha raggiunto il 48.25% nel 2025, si espande più lentamente perché i robusti telai UHPLC rimangono utilizzabili per oltre 10 anni con una manutenzione regolare.
Le innovazioni nelle colonne prolungano la durata fino al 50%, ma pressioni UHPLC più elevate accelerano l'usura, garantendo una domanda ricorrente. Gli accessori (autocampionatori, degasatori, forni per colonne) aggiungono aggiornamenti incrementali man mano che i laboratori aggiornano i sistemi legacy per garantire la conformità all'integrità dei dati. I fornitori che sfruttano l'economia del rasoio e della lama si assicurano una solida posizione nel mercato della cromatografia liquida ad alte prestazioni, soprattutto quando i metodi convalidati integrano composizioni chimiche esclusive per le colonne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i test sugli alimenti prendono piede
I test su alimenti e bevande avanzano a un CAGR del 7.23% fino al 2031, trainati dalle normative sulle importazioni, dagli scandali sulla contaminazione e dalla verifica dell'autenticità. La ricerca farmaceutica e biotecnologica rappresenta ancora la fetta più grande, con il 37.47% nel 2025, ma la sua quota si erode poiché la concorrenza dei generici comprime i budget di ricerca e sviluppo e i prodotti biologici si affidano ad analisi ortogonali.
La diagnostica clinica cresce lentamente perché i test immunologici point-of-care stanno sostituendo molti test HPLC, relegando la cromatografia a gruppi specialistici. Il monitoraggio ambientale rimane stabile, mentre i laboratori forensi ne espandono l'utilizzo per la profilazione dei farmaci sequestrati e la tossicologia. La diversificazione della domanda protegge il mercato della cromatografia liquida ad alte prestazioni dalle oscillazioni cicliche della spesa farmaceutica in conto capitale.
Per modalità di separazione: picchi di affinità HPLC
I sistemi a fase inversa hanno rappresentato il 53.21% del fatturato del 2025, alimentati dalla versatilità delle piccole molecole, ma l'HPLC di affinità mostra il CAGR più elevato, pari all'8.66%, rispecchiando la crescita degli anticorpi monoclonali. Lo scambio ionico e l'esclusione dimensionale rimangono essenziali per le analisi di carica-variante e di aggregazione, sebbene i lunghi tempi di analisi limitino la produttività.
L'adozione dell'HPLC di affinità accelera nei centri di produzione di biosimilari in tutta l'Asia, dove configurazioni multicolonna purificano progetti di anticorpi simultanei. I metodi a fase inversa sono sottoposti a verifica della sostenibilità per il consumo di acetonitrile, incoraggiando sistemi tampone più ecologici che potrebbero influenzare in modo sottile le preferenze del mercato della cromatografia liquida ad alte prestazioni nel prossimo decennio.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con il metodo di rilevamento: la spettrometria di massa sale
I rivelatori UV/Vis hanno dominato con una quota del 60.72% nel 2025 grazie ai riferimenti compendiali, ma i rivelatori di spettrometria di massa stanno crescendo a un CAGR del 7.89%, spinti dal calo dei prezzi dei tripli quadrupoli e dall'espansione dei set di dati metabolomici. I rivelatori a fluorescenza, a indice di rifrazione ed elettrochimici occupano nicchie specialistiche, ma insieme rappresentano una quota minoritaria.
I sistemi time-of-flight ad alta risoluzione ora supportano la profilazione di routine delle impurità, sostituendo le installazioni basate esclusivamente su UV nei laboratori di sviluppo farmaceutico. Con la riduzione dei costi di capitale al di sotto dei 200,000 dollari, l'adozione della LC-MS è in aumento tra le CRO di fascia media e i centri accademici, ampliando il mercato della cromatografia liquida ad alte prestazioni.
Per utente finale: CRO cattura quota
Le aziende farmaceutiche e biotecnologiche hanno mantenuto una quota del 41.12% nel 2025, ma le organizzazioni di ricerca a contratto stanno procedendo a un CAGR del 6.34%, riflettendo il passaggio del settore a modelli a basso consumo di risorse. Gli istituti accademici mostrano un'espansione minima a causa dei cicli di sovvenzioni, mentre i laboratori ospedalieri migrano verso dispositivi point-of-care, limitando la domanda di HPLC.
Le agenzie ambientali mantengono un ritmo di sostituzione costante, regolato da un monitoraggio normativo, mentre le aziende di trasformazione alimentare eseguono i test internamente per salvaguardare le catene di approvvigionamento. La spinta all'outsourcing garantisce che i laboratori CRO rimangano un motore di crescita fondamentale nel mercato della cromatografia liquida ad alte prestazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano della cromatografia liquida ad alte prestazioni (HPLC)
Il Nord America ha generato il 37.66% del fatturato del 2025, grazie alle norme di convalida imposte dalla FDA, che prevedono l'esecuzione di triplicate analisi HPLC per ogni lotto rilasciato. Una base installata obsoleta (il 40% dei sistemi ha più di 10 anni) crea un bacino di sostituzione ideale, poiché i fornitori offrono crediti di permuta per piattaforme UHPLC basate sull'intelligenza artificiale. Canada e Messico contribuiscono a una crescita incrementale, quest'ultimo beneficiando del near-shoring, che colloca i laboratori analitici vicino agli stabilimenti di produzione per abbreviare la logistica.
Mercato della cromatografia liquida ad alte prestazioni (HPLC) nella regione Asia-Pacifico
L'area Asia-Pacifico avanza a un CAGR del 6.72% fino al 2031, mentre Cina, India e Corea del Sud rafforzano la parità GMP con le agenzie occidentali. L'emendamento cinese del 2024 alla legge sull'amministrazione dei farmaci impone test cromatografici anche per i medicinali tradizionali, mentre i produttori indiani di farmaci generici investono in aggiornamenti dell'integrità dei dati per soddisfare le osservazioni della FDA. Gli esportatori del Sud-Est asiatico adottano l'HPLC per rispettare i limiti UE sui residui di pesticidi, diffondendo la domanda in Thailandia, Vietnam e Indonesia e ampliando il mercato regionale della cromatografia liquida ad alte prestazioni.
Mercato della cromatografia liquida ad alte prestazioni (HPLC) in EMEA e Sud America
L'Europa mostra un'adozione costante, ancorata alle direttive EMA ed EFSA. I paesi dell'Europa occidentale modernizzano le flotte con accessori per il risparmio di solventi in linea con il Green Deal dell'UE, e i settori dell'olio d'oliva e del vino dell'Europa meridionale implementano test di autenticità HPLC per garantire le etichette di denominazione di origine. L'Europa orientale attrae investimenti farmaceutici alla ricerca di una produzione basata nell'UE ma economicamente vantaggiosa, incanalando il posizionamento degli strumenti in Polonia e Repubblica Ceca. Medio Oriente, Africa e Sud America mantengono quote modeste, ma gli investimenti pubblici nella sicurezza alimentare e nella produzione farmaceutica locale sostengono una crescita incrementale, con Brasile e stati del Consiglio di cooperazione del Golfo in testa all'adozione regionale.
Panorama normativo
Le piattaforme HPLC utilizzate nei laboratori regolamentati operano all'interno di un quadro stratificato che combina i sistemi di qualità dei dispositivi con le aspettative di convalida dei metodi. Negli Stati Uniti, i sistemi di cromatografia liquida ad alta pressione per uso clinico sono classificati dalla FDA statunitense come dispositivi di Classe I ai sensi del 21 CFR 862.2260 e sono attualmente esenti dalla procedura 510(k), mentre laboratori e produttori devono comunque affrontare rigorose aspettative in materia di integrità dei dati e qualificazione documentata delle prestazioni in ambienti GMP/GLP.
A livello geografico, la governance dei metodi si sta rafforzando, concentrandosi sulla convalida basata sul ciclo di vita e su standard armonizzati. La norma ICH Q2(R2) (validazione delle procedure analitiche) è entrata in vigore il 14 giugno 2024, definendo le modalità di qualificazione e manutenzione dei metodi HPLC nell'ambito del controllo qualità farmaceutico. Il regolamento FDA statunitense sul sistema di gestione della qualità (QMSR) è entrato in vigore il 2 febbraio 2026, allineando maggiormente i requisiti CGMP alla norma ISO 13485:2016. Nei laboratori clinici, l'implementazione della norma ISO 15189:2022 è in fase di attuazione per la cromatografia, inclusa una guida tecnica della Federazione europea di medicina di laboratorio (EFLM) del giugno 2026 sull'applicazione dei requisiti ISO 15189 ai metodi cromatografici, rafforzando la documentazione e le esigenze di verifica continua per i flussi di lavoro HPLC di routine.
Analisi della catena del valore
La catena del valore dell'HPLC inizia con input specializzati e produzione di precisione, per poi passare all'erogazione di servizi validati e ai materiali di consumo ricorrenti. I fornitori a monte forniscono materiali ad elevata purezza per le fasi stazionarie (silice porosa, polimeri, substrati ibridi), ecosistemi di solventi e reagenti e componenti ad alta tolleranza per pompe, iniettori e rivelatori. I principali colli di bottiglia si concentrano sulla sintesi delle particelle della fase stazionaria, sulla chimica del legame dei ligandi e sul riempimento delle colonne ad alta pressione, dove la riproducibilità e la coerenza tra i lotti influiscono sul trasferimento del metodo e sull'accettazione normativa.
La produzione e l'integrazione nella fase intermedia della filiera sono gestite da produttori di strumenti e specialisti di materiali di consumo, che spesso perseguono l'integrazione verticale per controllare la qualità e garantire la continuità della fornitura. Waters cita la produzione interna di materiali adsorbenti a Taunton, Massachusetts, e di componenti per colonne a Milford, Massachusetts, supportata da una distribuzione centralizzata tramite Wexford, Irlanda, mentre Tosoh Bioscience produce strumentazione, colonne e resine per supporti di analisi presso il suo complesso di Nanyo a Yamaguchi, Giappone. A valle, le vendite vengono gestite tramite team di vendita diretti e distributori verso aziende farmaceutiche/biotecnologiche, CRO, laboratori di analisi alimentari e laboratori pubblici, con ricavi ricorrenti supportati dai requisiti di qualificazione GMP/GLP e costi di switching determinati dalla rivalidazione della piattaforma e dal vincolo metodologico a colonne e materiali di consumo specifici.
Panorama competitivo
Il mercato della cromatografia liquida ad alte prestazioni (HPC) mostra una moderata concentrazione. Questi operatori storici vincolano i clienti attraverso accordi di servizio pluriennali che abbinano la manutenzione preventiva alla fornitura di materiali di consumo proprietari, innalzando le barriere al passaggio da un fornitore all'altro. Tuttavia, le startup di chip microfluidici e i nuovi operatori incentrati sul software sfidano questa tendenza offrendo architetture aperte che accolgono colonne e rivelatori di terze parti.
La differenziazione dei prodotti ora si sposta verso l'informatica. L'assistente allo sviluppo di metodi basato sull'intelligenza artificiale di Agilent suggerisce gradienti da librerie di strutture molecolari, riducendo i cicli di sviluppo. La piattaforma di analisi cloud di Waters aggrega i cromatogrammi di tutti gli stabilimenti, utilizzando modelli multivariati per segnalare in tempo reale anche le più piccole deviazioni dai lotti. Questi perni software trasformano l'hardware in gateway per ricavi ricorrenti da abbonamenti, ridefinendo la competizione all'interno del mercato della cromatografia liquida ad alte prestazioni.
I disruptor si trovano ad affrontare l'inerzia normativa, poiché le aziende farmaceutiche privilegiano piattaforme con precedenti documentati nelle richieste di approvazione alla FDA. L'accreditamento ISO 17025 scoraggia ulteriormente l'uso di hardware non collaudato. Ciononostante, permangono spazi vuoti negli strumenti robusti e alimentati a batteria per la valutazione delle acque in loco e il monitoraggio dei farmaci al punto di cura, dove i sistemi di grandi dimensioni degli operatori storici faticano. Partnership strategiche, come l'alleanza biofarmaceutica del 2024 di Shimadzu e la concessione di licenze incrociate di brevetti microfluidici da parte di Waters, dimostrano come i leader si proteggano dall'erosione, rafforzando al contempo gli ecosistemi installati.
Leader del settore della cromatografia liquida ad alte prestazioni (HPLC)
Waters Corporation
Agilent Technologies Inc.
Termo Fisher Scientific Inc.
Società Shimadzu
Società Danaher
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Agilent ha ampliato il suo portfolio di colonne Altura HPLC con nuove colonne per cromatografia a esclusione dimensionale (SEC) inerte e colonne PLRP-S destinate all'analisi di biofarmaci. Le nuove aggiunte sono pensate per le separazioni di macromolecole, un aspetto che richiede ai laboratori di controllo qualità di migliorare il recupero e la riproducibilità delle proteine e delle relative modalità, rafforzando la diffusione dei materiali di consumo Agilent negli ambienti regolamentati.
- Giugno 2026: Waters ha lanciato le colonne BioResolve Peptide e GTxResolve Lipid, progettate per una caratterizzazione più rapida dei peptidi GLP-1 e dei componenti delle nanoparticelle lipidiche utilizzati nello sviluppo di farmaci. Questo lancio segna un'intensificazione dell'innovazione nel campo delle colonne per i flussi di lavoro biofarmaceutici complessi, dove la produttività e la selettività influenzano l'adozione di routine dei metodi e la domanda continua di materiali di consumo.
- Luglio 2025: Waters ha annunciato un accordo per la fusione con la divisione Biosciences and Diagnostic Solutions di BD, dando vita a un'azienda di scienze biologiche e diagnostica focalizzata su test ad alto volume e regolamentati. L'operazione sottolinea la pressione di consolidamento negli ecosistemi analitici e diagnostici e può rimodellare l'offerta di strumenti e materiali di consumo, la copertura dei servizi e le dinamiche di approvvigionamento per i laboratori che fanno ampio uso della cromatografia.
Ambito e metodologia
Secondo lo scopo del rapporto, la cromatografia liquida ad alte prestazioni (HPLC) viene utilizzata per separare, identificare e quantificare i componenti in una determinata miscela. L'HPLC è un tipo di cromatografia su colonna in cui i componenti vengono separati utilizzando la solubilità.
Il mercato della cromatografia liquida ad alte prestazioni (HPLC) è segmentato per tipo di prodotto, applicazione, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in strumenti, materiali di consumo e accessori. In base agli strumenti, il mercato è segmentato in sistemi, rilevatori, pompe e altri strumenti. Per applicazione, il mercato è segmentato in espressione proteica, clonazione e altre applicazioni. In base all’utente finale, il mercato è segmentato in aziende farmaceutiche biofarmaceutiche, organizzazioni di ricerca a contratto e istituzioni accademiche. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Strumenti |
| Materiali di consumo |
| Accessories |
| Ricerca farmaceutica e biotecnologica |
| Diagnostica clinica |
| Test di alimenti e bevande |
| Analisi Ambientale |
| La scienza forense |
| Altre applicazioni industriali |
| HPLC a fase inversa |
| HPLC a scambio ionico |
| HPLC ad esclusione dimensionale |
| HPLC di affinità |
| HPLC a interazione idrofobica |
| Altre modalità |
| Rilevatori UV/Vis |
| Rilevatori di fluorescenza |
| Rilevatori di indice di rifrazione |
| Rivelatori di spettrometria di massa |
| Rilevatori elettrochimici |
| Altro |
| Aziende farmaceutiche e biotecnologiche |
| Istituti accademici e di ricerca |
| Organizzazioni di ricerca a contratto |
| Ospedali e cliniche |
| Agenzie ambientali |
| Aziende di alimenti e bevande |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Strumenti | |
| Materiali di consumo | ||
| Accessories | ||
| Per Applicazione | Ricerca farmaceutica e biotecnologica | |
| Diagnostica clinica | ||
| Test di alimenti e bevande | ||
| Analisi Ambientale | ||
| La scienza forense | ||
| Altre applicazioni industriali | ||
| Per modalità di separazione | HPLC a fase inversa | |
| HPLC a scambio ionico | ||
| HPLC ad esclusione dimensionale | ||
| HPLC di affinità | ||
| HPLC a interazione idrofobica | ||
| Altre modalità | ||
| Per metodo di rilevamento | Rilevatori UV/Vis | |
| Rilevatori di fluorescenza | ||
| Rilevatori di indice di rifrazione | ||
| Rivelatori di spettrometria di massa | ||
| Rilevatori elettrochimici | ||
| Altro | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| Istituti accademici e di ricerca | ||
| Organizzazioni di ricerca a contratto | ||
| Ospedali e cliniche | ||
| Agenzie ambientali | ||
| Aziende di alimenti e bevande | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della cromatografia liquida ad alte prestazioni nel 2031?
Si prevede che il mercato raggiungerà i 7.01 miliardi di dollari entro il 2031.
Quale settore applicativo crescerà più rapidamente entro il 2031?
Si prevede che i test su alimenti e bevande cresceranno a un CAGR del 7.23%, il più alto tra tutte le applicazioni.
Perché i materiali di consumo sono più performanti degli strumenti?
Le ricorrenti esigenze di colonne e solventi, unite al blocco della convalida del metodo, determinano un CAGR dell'8.26% dei materiali di consumo rispetto a cicli di sostituzione degli strumenti più lenti.
Quale regione contribuirà maggiormente alle nuove entrate?
L'area Asia-Pacifico, con un CAGR del 6.72%, registrerà il maggiore incremento di fatturato grazie all'armonizzazione normativa e all'espansione della produzione.
Quale metodo di rilevamento sta prendendo piede rispetto ai raggi UV/Vis?
I rilevatori di spettrometria di massa stanno aumentando a un CAGR del 7.89% grazie all'adozione della proteomica e della metabolomica.


