

Dimensione e quota di mercato dei precursori metallici ALD ad alto K e CVD
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
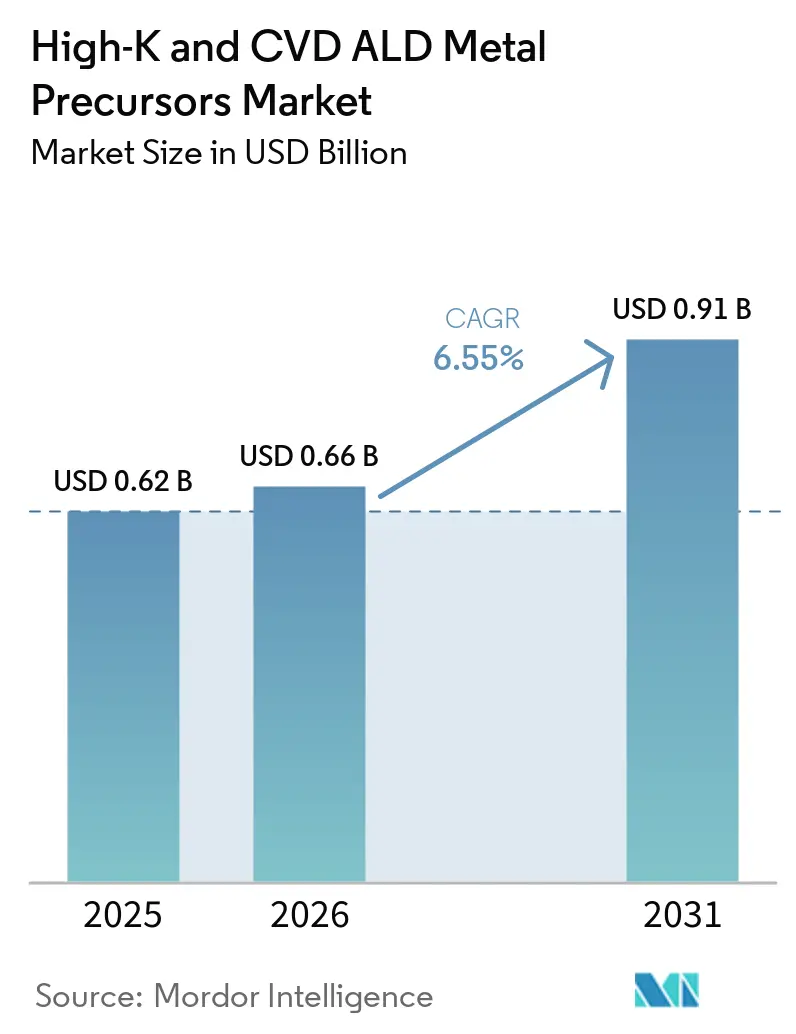
| Dimensione del mercato (2026) | 0.66 miliardo di dollari |
| Dimensione del mercato (2031) | 0.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.55% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei precursori metallici ALD ad alto contenuto K e CVD di Mordor Intelligence
Si prevede che il mercato dei precursori metallici High-K e CVD ALD aumenterà da 0.62 miliardi di dollari nel 2025 a 0.66 miliardi di dollari nel 2026, raggiungendo 0.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.55% nel periodo 2026-2031. La forte domanda deriva dalla transizione alla logica gate-all-around a 2 nanometri, agli stack 3D NAND con oltre 500 strati e ai condensatori a trincea DRAM con pattern EUV, tutti processi che consumano volumi notevolmente maggiori di afnio, tungsteno e zirconio per wafer. I cluster di produzione in Corea, Taiwan, Cina e Stati Uniti stanno investendo complessivamente oltre 200 miliardi di dollari in nuove capacità produttive e stanno imponendo la miscelazione dei precursori in loco per ridurre i tempi di consegna. I fornitori in grado di garantire livelli di impurità inferiori al ppm, tracciabilità ISO 9001 e formulazioni prive di PFAS si stanno assicurando accordi di fornitura a lungo termine, mentre gli innovatori di nicchia che puntano alle interconnessioni in rutenio e molibdeno si stanno ritagliando nicchie ad alto margine. I rischi principali includono la scarsità di afnio metallico, l'evoluzione delle normative ambientali sui leganti alchilammidici e l'elevata intensità di capitale degli strumenti di sublimazione a precursore solido.
Punti chiave del rapporto
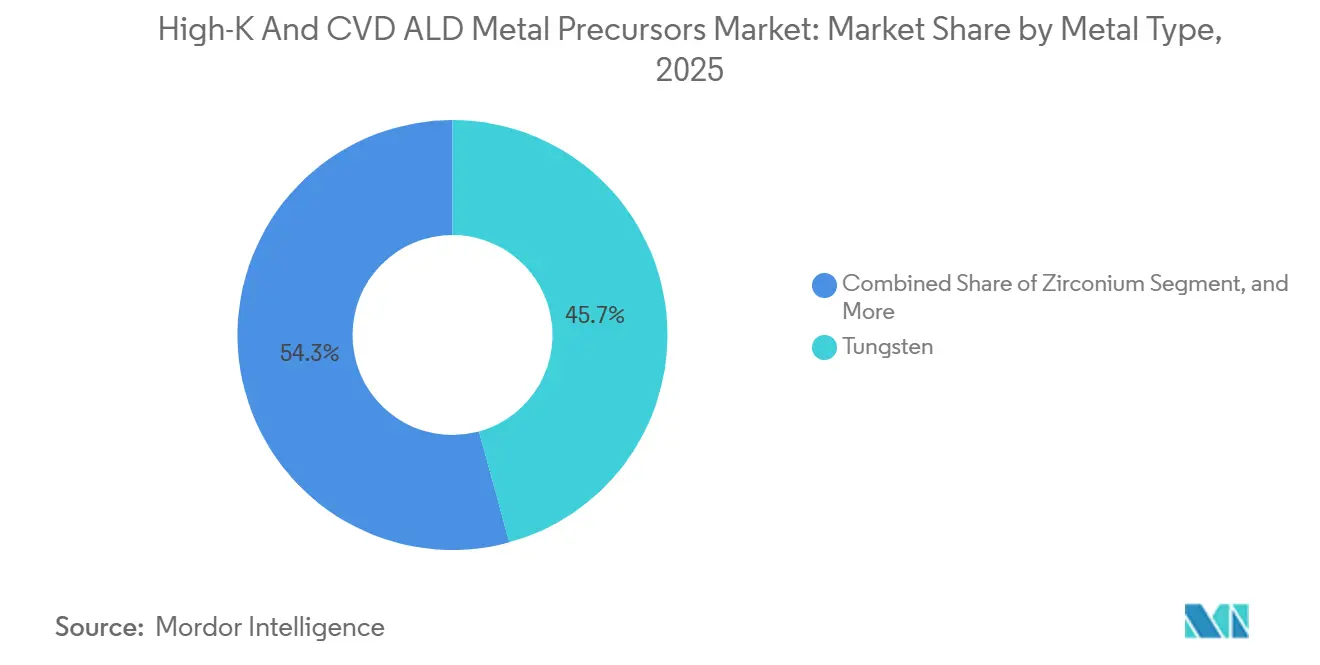
- Per tipologia di metallo, il tungsteno ha rappresentato il 45.74% del fatturato del 2025, mentre si prevede che i precursori dello zirconio cresceranno a un tasso annuo composto del 6.98% fino al 2031.
- In base al metodo di deposizione, l'ALD termico ha raggiunto la quota maggiore con il 48.19% nel 2025, mentre si prevede che l'ALD potenziato al plasma registrerà la crescita più rapida con un CAGR del 7.11% fino al 2031.
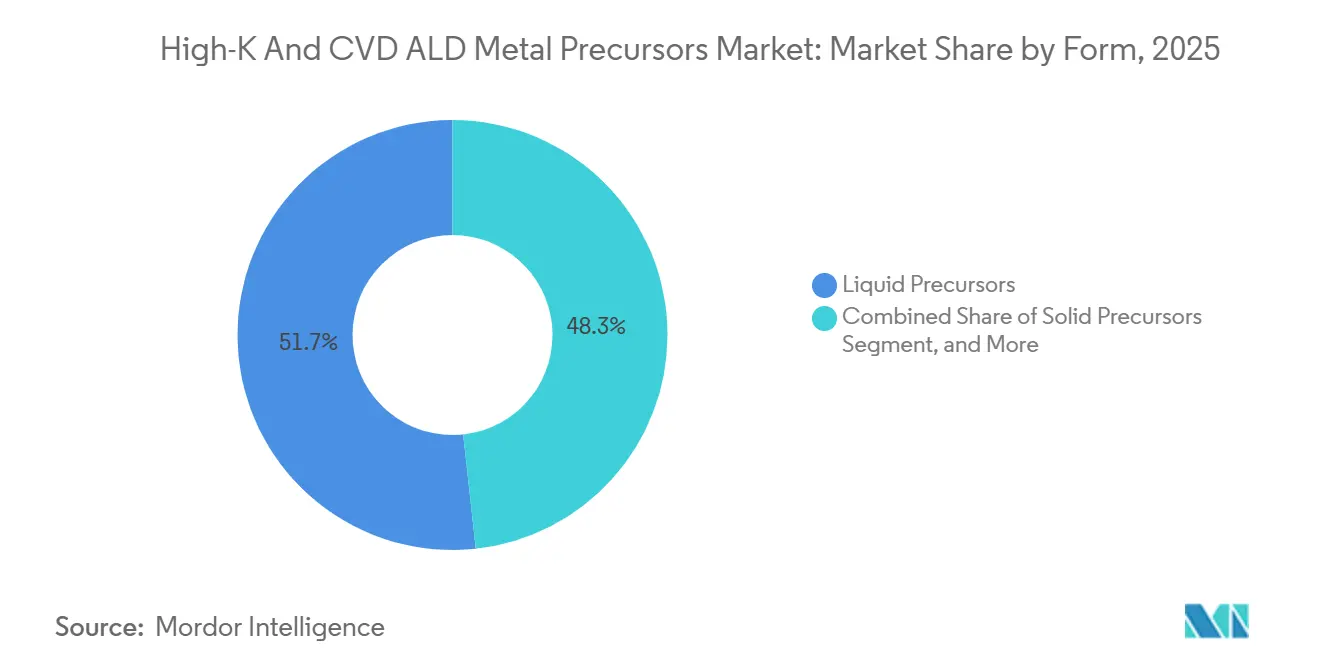
- In termini di forma, i prodotti chimici liquidi rappresentavano il 51.73% del valore previsto per il 2025, tuttavia i precursori solidi stanno avanzando a un tasso di crescita annuo composto (CAGR) del 6.91% grazie ai vantaggi in termini di purezza e riduzione dei rifiuti.
- In base all'utilizzo finale, i dispositivi logici detenevano una quota del 38.18% nel 2025, e si prevede che le memorie emergenti cresceranno più rapidamente, con un CAGR del 6.94% fino al 2031.
- Dal punto di vista geografico, l'area Asia-Pacifico ha rappresentato il 60.28% del fatturato del 2025 ed è la regione a più rapida crescita, con un CAGR del 7.21% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei precursori metallici ALD ad alto contenuto K e CVD
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scalabilità standard fino a nodi logici <3 nm | + 2.1% | Taiwan, Corea del Sud, Stati Uniti | Medio termine (2-4 anni) |
| 3D-NAND ≥256 strati | + 1.8% | Cina, Corea del Sud, Giappone | Medio termine (2-4 anni) |
| Condensatori a trincea DRAM con pattern EUV | + 1.4% | Corea del Sud, Taiwan | A breve termine (≤2 anni) |
| Aumento della capacità produttiva di Cina e Corea | + 1.2% | Cina, Corea | A lungo termine (≥4 anni) |
| Adozione di memorie ferroelettriche HfZrO | + 0.9% | Global | A lungo termine (≥4 anni) |
| ALD al plasma remoto per il controllo delle perdite | + 0.7% | Corea del Sud, Taiwan, Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scalabilità su larga scala verso nodi logici inferiori a 3 nm.
I progetti di nanosheet gate-all-around a nodi da 2 nanometri consumano il 35-50% in più di dielettrico high-k per wafer rispetto ai FinFET da 3 nanometri perché i gate wrap-around e le reti di alimentazione sul retro raddoppiano il numero di cicli ALD richiesti. La logica N2 di TSMC, in produzione di massa dalla fine del 2025, deposita ossido di afnio su entrambi i lati dello stack del dispositivo, mentre il flusso PowerVia 18A di Intel aggiunge vie di tungsteno attraverso il silicio alla distinta base dei precursori. [1] Mark Liu, “N2 Gate-All-Around Technology Briefing,” TSMC, tsmc.com Il conseguente picco nell'intensità dei precursori è amplificato dagli overrun di yield-learning che costringono le fabbriche a sovra-fornire materiali durante le prime fasi di rampa.
Controllo strato per strato dell'erogazione di energia dal lato posteriore
I percorsi di alimentazione sul lato posteriore richiedono la deposizione di strati atomici (ALD) di rutenio o tungsteno su interconnessioni passanti in silicio (TSV) con diametri inferiori a 500 nanometri. Questi materiali sono fondamentali perché sono in grado di mantenere prestazioni elevate anche su scale così ridotte. Il nodo 18A di Intel ha scelto specificamente il rutenio per la sua bassa resistività, che minimizza la perdita di energia, e per la sua superiore resistenza all'elettromigrazione, che migliora la durata in presenza di elevate densità di corrente. Inoltre, una ricerca di Imec evidenzia che l'adozione di percorsi di alimentazione sul lato posteriore può ridurre la caduta di tensione on-chip di circa il 25%, migliorando l'efficienza complessiva dell'erogazione di energia. Tuttavia, sebbene questa configurazione riduca significativamente la caduta di tensione IR, aumenta anche il costo dei materiali precursori per wafer di circa il 40%, ponendo un compromesso tra i vantaggi prestazionali e i costi di produzione.
Stack di memoria NAND 3D con oltre 500 strati
Ogni strato aggiunto a una stringa NAND 3D richiede due passaggi ALD, il che significa che, all'aumentare del numero di strati da 200 a 500, la domanda di precursori cresce 1.5 volte più velocemente rispetto alla crescita della produzione di wafer. Questo evidenzia il significativo impatto della riduzione del numero di strati sul consumo di materiale. Nel 2024, SK hynix ha spedito con successo componenti a 321 strati e si è posta l'obiettivo di raggiungere componenti a 400 strati entro la fine del 2026. Questa progressione indica che ogni wafer richiederà più di 800 cicli ALD, a testimonianza della crescente complessità dei processi produttivi. Secondo i dati SEMI, si prevede che l'utilizzo di precursori NAND crescerà del 28% nel 2025, rispetto a una crescita del 12% nella produzione di wafer. Questa disparità sottolinea l'effetto moltiplicatore, in cui i progressi nella tecnologia degli strati determinano un aumento sproporzionato del fabbisogno di materiale.
Condensatori DRAM ad alto rapporto d'aspetto con pattern EUV
La riduzione del passo delle trincee al di sotto dei 30 nanometri ha portato a rapporti di aspetto superiori a 70:1, creando una geometria che solo la deposizione di strati atomici potenziata al plasma (ALD) può rivestire efficacemente senza vuoti. Questa tecnica di rivestimento avanzata garantisce uniformità e precisione in strutture con elevato rapporto di aspetto. I ricercatori del KAIST hanno raggiunto una copertura dei gradini del 98% con plasma remoto a 100 MHz, dimostrando la capacità di questa tecnologia di gestire geometrie complesse. Inoltre, l'ultima implementazione del nodo DDR5 di Samsung ha aumentato del 35% il numero di cicli ALD, evidenziando la crescente adozione dell'ALD potenziata al plasma nei processi di produzione di semiconduttori avanzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli nell'approvvigionamento di afnio metallico | -0.7% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Norme EHS più stringenti in materia di alchilammidi e PFAS | -0.5% | Europa e Nord America | Medio termine (2-4 anni) |
| Intensità di spesa in conto capitale dei sistemi a precursore solido | -0.4% | Global | Medio termine (2-4 anni) |
| Danni da plasma che restringono le finestre PE-ALD | -0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli all'offerta di afnio metallico e volatilità dei prezzi
La produzione di afnio, intrinsecamente legata all'estrazione di zirconio, è rimasta limitata a sole 80-90 tonnellate metriche nel 2025. Tuttavia, si prevede che la domanda di precursori di afnio supererà le 120 tonnellate metriche entro il 2028, creando un significativo divario tra domanda e offerta. Questo squilibrio ha fatto impennare i prezzi spot, che hanno raggiunto i 1,400 dollari al chilogrammo nel primo trimestre del 2026. L'aumento dei prezzi ha costretto le fabbriche di semiconduttori ad incrementare le proprie scorte e a mantenere maggiori riserve di sicurezza per mitigare i rischi di approvvigionamento. Sebbene si preveda che la nuova capacità di separazione nell'Australia occidentale aggiungerà 15-20 tonnellate metriche entro il 2027, questo aumento coprirà solo una frazione del deficit previsto, lasciando il mercato sotto pressione per soddisfare la crescente domanda.
Normative EHS sempre più stringenti sulle sostanze chimiche dei leganti alchilammidici e PFAS
L'Agenzia europea per le sostanze chimiche (ECHA) e l'Agenzia statunitense per la protezione ambientale (EPA) hanno proposto di classificare diversi ligandi di sostanze perfluoroalchiliche e polifluoroalchiliche (PFAS) come materiali pericolosi. Questo cambiamento normativo ha portato a riformulazioni dei precursori, che dovrebbero aumentare i costi di abbattimento e qualificazione di circa 0.15-0.25 dollari USA per wafer. [2] Jeffry Brown, "PFAS Regulatory Landscape for Semiconductor Chemicals", US Environmental Protection Agency, epa.gov In risposta a questi cambiamenti, Merck KGaA sta lavorando attivamente alla conversione di 12 dei suoi prodotti in varianti prive di PFAS. Tuttavia, questa transizione è un processo complesso che può richiedere fino a 24 mesi per essere completato, inclusa la riqualificazione del cliente per garantire la conformità e gli standard di prestazione. Secondo SEMI, un'associazione di settore, circa il 30-40% delle attuali chimiche di deposizione di strati atomici (ALD) non ha un'alternativa tecnicamente equivalente priva di PFAS, il che pone sfide significative per il settore nell'adattamento a questi requisiti normativi.
Analisi del segmento
Per tipologia di metallo: la leadership di volume del tungsteno si contrappone al potenziale di crescita di zirconio e rutenio.
Nel 2025, le chimiche a base di tungsteno hanno rappresentato la quota maggiore con il 45.74% del valore, e tale predominio si basa sul loro ruolo consolidato nei connettori e nelle word-line, dove bassa resistività e modulo elevato sono fondamentali. Il mercato dei precursori metallici High-K e ALD (deposizione di strati atomici) per applicazioni in tungsteno ha rappresentato quasi la metà del fatturato complessivo nel 2025, riflettendo l'ampia integrazione sia negli stack logici che in quelli di memoria. Il rutenio, tuttavia, sta guadagnando terreno perché la sua resistività rimane favorevole a spessori inferiori a 5 nanometri e i nuovi precursori liquidi ora forniscono pressioni di vapore stabili superiori a 100 torr. Il CAGR del 6.98% dello zirconio mostra come i dielettrici ferroelettrici HfZrO stiano rimodellando i flussi delle memorie embedded.
Guardando al futuro, l'accelerazione della quota di mercato dello zirconio potrebbe avvicinarsi a quella del tungsteno, man mano che le fonderie implementeranno i FeFET nei nodi dei microcontrollori. L'afnio rimane un metallo strategico perché ogni dielettrico di gate inferiore a 7 nanometri si basa su di esso, eppure la sua catena di approvvigionamento è strutturalmente rigida. L'emergere del rutenio nei rivestimenti posteriori delle linee di alimentazione, convalidato dalla produzione di prova di PowerVia, indica un cambiamento dirompente nel mix di materiali. Cobalto e molibdeno occupano ruoli di nicchia ma in crescita come sostituti dei rivestimenti di barriera, mentre l'ossido di alluminio rimane rilevante per i dispositivi analogici e di potenza maturi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per metodo di deposizione: l'ALD potenziata al plasma continua a guadagnare terreno
Grazie alla sua semplicità, la deposizione ALD termica ha mantenuto la quota di mercato maggiore, pari al 48.19%, nel 2025, ma il CAGR del 7.11% della deposizione ALD potenziata al plasma evidenzia come le pressioni sul rapporto d'aspetto stiano riscrivendo le roadmap degli strumenti. Il mercato dei precursori metallici per ALD ad alta costante dielettrica (High-K) e CVD per processi potenziati al plasma è destinato a superare i ricavi della deposizione termica verso la fine del periodo di previsione, poiché sia le trincee DRAM che i via posteriori richiedono chimiche a plasma remoto. Le sorgenti al plasma ad altissima frequenza dimezzano i danni da ioni rispetto ai sistemi a 13.56 MHz, ampliando la finestra di processo per gli stack a bassa costante dielettrica sensibili.
La deposizione chimica da fase vapore metallorganica (CVD) è ancora alla base dei riempimenti spessi di tungsteno e dei pad di alluminio perché i suoi tassi di deposizione di 5-10 nanometri al minuto mantengono basso il costo per wafer per le strutture ad alto volume. I flussi ALD spaziale e ibridi ALD-CVD rimangono quote minoritarie, ma stanno attirando utenti di display, solare e packaging avanzato che apprezzano i vantaggi del movimento continuo o della nucleazione sequenziale. La divulgazione pubblica da parte di Intel di un approccio ibrido ALD-seed più CVD-bulk tungsteno per via a 18A segnala una più ampia accettazione di questi regimi misti. [3] P. Pawlowicz, “Hybrid ALD-CVD Tungsten Fill for 18A Nodes,” Intel Technology Conference Proceedings, intel.com
In base alla forma: i precursori liquidi costituiscono la maggioranza, ma le varianti solide aumentano in purezza.
Nel 2025, i sistemi a gorgogliamento per liquidi rappresentavano poco più della metà del fatturato, nello specifico il 51.73%, grazie all'ottimizzazione degli impianti di produzione esistenti. La loro pressione di vapore stabile, tipicamente compresa tra 0.5 e 2.0 torr, rende il controllo del flusso semplice e affidabile. Tuttavia, la tecnologia di sublimazione solida sta progredendo rapidamente, con una quota di mercato in costante aumento per i precursori metallici High-K e CVD ALD per le forme solide. Questa crescita è supportata da un CAGR del 6.91% nella spesa, trainata da vantaggi quali livelli di impurità inferiori a 10 ppb e l'eliminazione di una significativa quantità di rifiuti di solventi, che rendono queste soluzioni più ecocompatibili ed efficienti.
Nonostante questi progressi, i costi delle apparecchiature rimangono una sfida significativa. I moduli di erogazione a stato solido possono costare oltre 2 milioni di dollari, rappresentando un investimento di capitale considerevole. Tuttavia, le fabbriche di semiconduttori all'avanguardia stanno scoprendo sempre più che i risparmi in termini di resa e l'efficienza operativa offerti da questi sistemi superano l'investimento iniziale. Le sostanze chimiche in fase gassosa, come l'esafluoruro di tungsteno, continuano a mantenere la loro posizione di rilievo nelle applicazioni CVD, in particolare dove è fondamentale un'elevata produttività. Inoltre, collaborazioni come quella tra Gelest e IBM sui precursori EUV per resist a secco suggeriscono che le sostanze chimiche in fase gassosa e solida potrebbero convergere sempre più nelle applicazioni di litografia e deposizione, ampliando ulteriormente i loro potenziali casi d'uso e le opportunità di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione finale: la logica domina il valore, le memorie emergenti promuovono la crescita
La logica ha conquistato la quota maggiore con il 38.18% nel segmento del 2025 perché i nodi sub-3 nanometri richiedono stack di gate su entrambi i lati e alimentazione sul lato posteriore, raddoppiando di fatto il carico di precursori per wafer. Questa domanda ha posizionato la logica come segmento dominante, con le dimensioni del mercato dei precursori metallici High-K e CVD ALD per la sola logica che hanno già superato i 0.23 miliardi di dollari. Inoltre, le tecnologie di memoria emergenti come FeFET, RRAM e MRAM stanno registrando una rapida crescita, rappresentando il segmento in più rapida crescita con un tasso di crescita annuo composto (CAGR) del 6.94% durante il periodo di previsione.
Le memorie DRAM rimangono il secondo maggiore consumatore di precursori metallici ALD ad alta costante dielettrica (High-K) e CVD, grazie ai progressi nella scalatura delle trincee EUV, che hanno aumentato i cicli ALD potenziati al plasma di oltre un terzo. Nel frattempo, le memorie 3D NAND rappresentano circa il 20% del valore di mercato. Tuttavia, la loro roadmap per il numero di strati suggerisce che contribuiranno in modo sproporzionato all'incremento di volume nei prossimi anni. Gli strati di interconnessione e metallizzazione continuano a richiedere materiali come rutenio, cobalto e molibdeno per garantire affidabilità e prestazioni. Inoltre, i flussi analogici, di potenza e speciali mantengono una nicchia stabile, supportata dai cicli di qualificazione del settore automobilistico e dalla capacità di operare entro budget termici più ampi.
Analisi geografica
APAC High-K and CVD ALD Metal Precursors Market
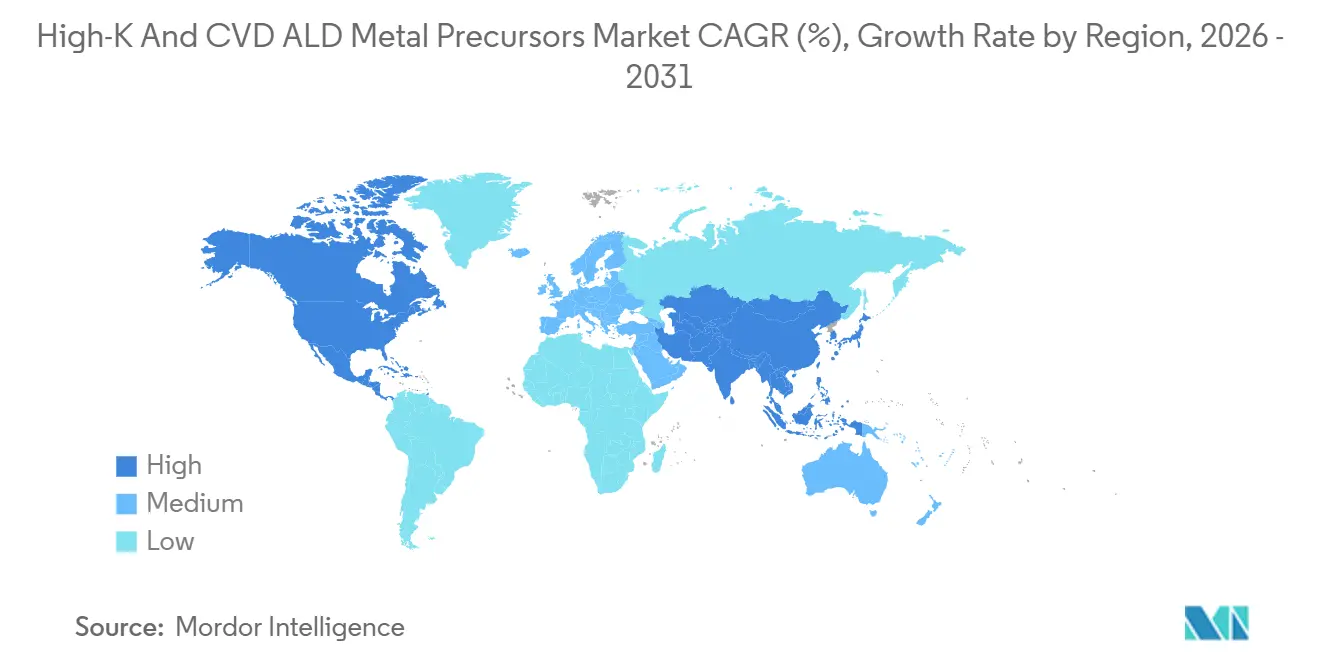
La regione Asia-Pacifico domina il mercato dei wafer con una quota del 60.28% nel 2025, grazie all'enorme capacità produttiva di wafer in Corea, Taiwan e Cina. Gli investimenti regionali in impianti di produzione di semiconduttori, superiori a 200 miliardi di dollari tra il 2024 e il 2026, sostengono un tasso di crescita annuo composto (CAGR) del 7.21% fino al 2031. La ripresa del progetto P5 di Samsung e l'accelerazione dei tempi di realizzazione dello stabilimento Yongin di SK Hynix costringono i fornitori a preposizionare le scorte in loco, mentre YMTC e CXMT accelerano le espansioni per contrastare i controlli sulle esportazioni. Un forte sostegno politico, la disponibilità di manodopera e un ecosistema consolidato consentono alla regione Asia-Pacifico di mantenere vantaggi in termini di costi nonostante l'aumento dei salari locali.
North America High-K and CVD ALD Metal Precursors Market
Il Nord America ha rappresentato quasi il 19% del fatturato del 2025 ed è sulla buona strada per un CAGR di circa il 7% poiché gli incentivi del CHIPS Act innescano almeno 23 nuovi stabilimenti o espansioni. TSMC Arizona, Intel Ohio e Samsung Texas richiedono collettivamente impianti locali di purificazione di afnio e tungsteno per soddisfare i mandati di contenuto nazionale. Air Liquide, Entegris e SK Materials stanno già avviando i lavori per campus di gas e precursori adiacenti a questi megaprogetti. [4] Dipartimento del Commercio degli Stati Uniti, "CHIPS and Science Act Project Tracker", commerce.gov
EMEA and South America High-K and CVD ALD Metal Precursors Market
L'Europa controlla circa l'11% della spesa prevista per il 2025, grazie all'espansione di Intel Magdeburg e STMicroelectronics a Crolles. La crescita regionale si attesta intorno al 6% di CAGR, grazie alla domanda del settore automobilistico e alle iniziative a favore della sovranità nazionale che consolidano i sussidi. Il Medio Oriente, l'Africa e il Sud America rappresentano complessivamente meno del 5%, tuttavia gli stabilimenti automobilistici brasiliani e i poli della difesa israeliani offrono opportunità di nicchia ad alto margine. In tutte le regioni, la doppia fornitura e i tempi di consegna più brevi spostano il vantaggio competitivo verso i fornitori che gestiscono più stabilimenti certificati ISO.
Panorama competitivo
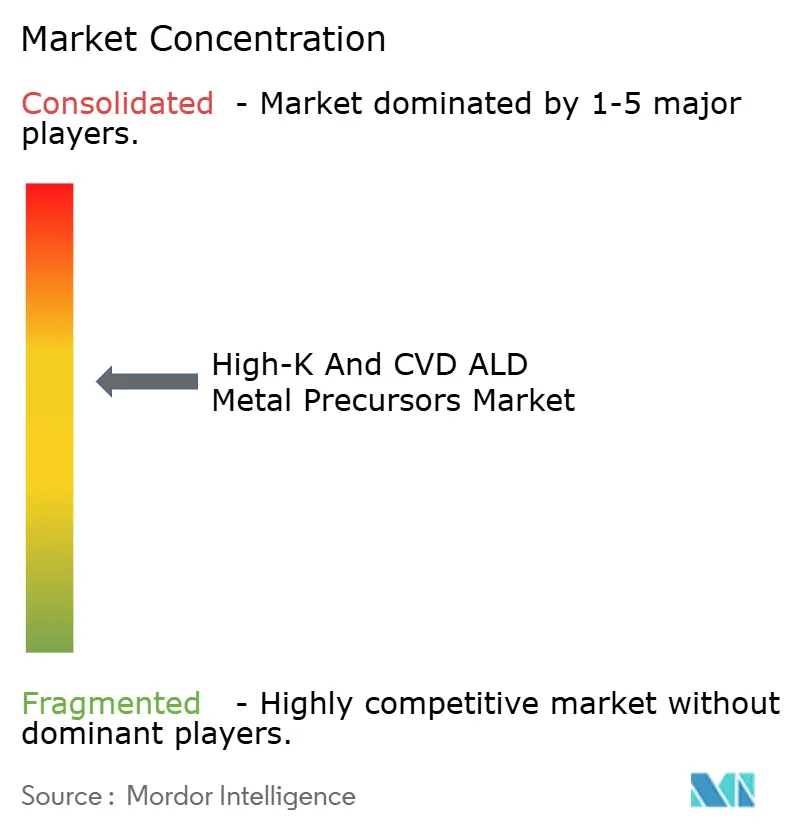
La concentrazione del mercato è moderata: i cinque principali operatori rappresentano una quota stimata del 50-55% del fatturato globale. Air Liquide è leader nell'integrazione verticale, avendo investito 924 milioni di euro (997 milioni di dollari) solo nel terzo trimestre del 2025 in Germania, Singapore e Stati Uniti. Merck KGaA si espande in Corea, mentre Entegris sfrutta i finanziamenti del CHIPS Act per ampliare le linee di produzione di precursori negli Stati Uniti. Soulbrain, Hansol Chemical e SK Materials guadagnano quote di mercato nella regione Asia-Pacifico integrando sistemi di fornitura con monitoraggio online della purezza, riducendo i tempi di qualificazione degli impianti da 18 a 12 mesi.
Le aziende innovative puntano su rutenio, molibdeno e su chimiche prive di PFAS. Il liquido TRuST di TANAKA offre velocità ALD di 1.7 angstrom per ciclo a pressioni di vapore 100 volte superiori a quelle delle formulazioni precedenti, aprendo nuove opportunità per gli elettrodi di potenza e DRAM sul lato posteriore. Il fornitore cinese Jiangsu Yoke è cresciuto del 72% su base annua nel 2024, offrendo prezzi inferiori del 30-40% rispetto ai concorrenti occidentali e garantendo la consegna in 12 ore all'interno del delta del fiume Yangtze. Le dinamiche competitive premiano sempre più la capacità di sviluppare congiuntamente pacchetti precursori-hardware che riducono i rischi di integrazione per le fonderie.
Gli operatori degli impianti di produzione stanno imponendo rigide regole di doppia fonte, obbligando i fornitori a clonare ogni prodotto in un secondo stabilimento e a convalidarne l'intercambiabilità. Questi requisiti aumentano il fabbisogno di capitale circolante per le aziende più piccole, ma creano anche opportunità per specialisti di nicchia in grado di qualificare nuovi precursori in 9 mesi anziché nei tradizionali 18 mesi. Esiste un'area di mercato inesplorata nelle linee di produzione di afnio allo stato solido e nei sistemi di leganti conformi ai futuri divieti sui PFAS.
Leader del settore dei precursori metallici ALD ad alto contenuto K e CVD
-
Air Liquide SA
-
Società ADEKA
-
Merck KGaA
-
Entegris Inc.
-
SK Materials Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Gelest ha avviato una collaborazione di ricerca con IBM sui materiali precursori per la litografia EUV a secco, destinati alla litografia ad alta apertura numerica (High-NA).
- Gennaio 2026: Micron ha raggiunto un accordo per acquisire lo stabilimento P5 di PSMC a Taiwan per 1.8 miliardi di dollari, al fine di accelerare l'espansione della capacità produttiva di memorie DRAM.
- Novembre 2025: SK hynix ha anticipato a febbraio 2027 il completamento della prima camera bianca presso il suo mega-stabilimento di Yongin, nell'ambito di un programma da 90 miliardi di dollari che prevede la realizzazione di quattro stabilimenti.
- Settembre 2025: Air Liquide ha annunciato nuovi investimenti nel settore dei semiconduttori per 924 milioni di euro (997 milioni di dollari), tra cui un polo per i materiali a Dresda.
Ambito del rapporto sul mercato globale dei precursori metallici ALD ad alto contenuto K e CVD
Il mercato dei precursori metallici ad alta costante dielettrica (high-k) e CVD/ALD si riferisce all'industria globale focalizzata sullo sviluppo, la produzione e la fornitura di composti chimici specializzati utilizzati come materiali precursori nei processi di produzione di semiconduttori avanzati. Questi precursori sono essenziali per la deposizione di film sottili con elevate costanti dielettriche (high-k) e proprietà conduttive o di barriera attraverso tecniche come la deposizione chimica da fase vapore (CVD) e la deposizione a strati atomici (ALD). Essi svolgono un ruolo fondamentale nel consentire la miniaturizzazione dei dispositivi, nel migliorare le prestazioni e nel ridurre il consumo energetico nei componenti elettronici di nuova generazione.
Il rapporto sul mercato dei precursori metallici ALD ad alta costante dielettrica e CVD è segmentato per tipo di metallo (afnio, zirconio, alluminio, cobalto, tungsteno, rutenio e altri tipi di metallo), metodo di deposizione (ALD termico, ALD potenziato al plasma, CVD metallo-organico, ALD spaziale e ALD-CVD ibrido), forma (precursori liquidi, precursori solidi e precursori gassosi), applicazione finale (dispositivi logici FinFET/GAA, memorie DRAM, memorie 3D NAND, memorie emergenti RRAM/MRAM/Fe-FET, interconnessioni e metallizzazione e dispositivi di potenza analogici e speciali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Afnio |
| Zirconio |
| Alluminio |
| Cobalto |
| Tungsteno |
| Rutenio |
| Altro tipo di metallo |
| ALD termico |
| ALD potenziato al plasma |
| CVD metallo-organico |
| ALD spaziale |
| ALD-CVD ibrido |
| Precursori liquidi |
| Precursori solidi |
| Precursori di gas |
| Dispositivi logici, FinFET/GAA |
| Memoria, DRAM |
| Memoria 3D NAND |
| Memoria emergente (RRAM, MRAM, Fe-FET) |
| Interconnessioni e metallizzazione |
| Dispositivi analogici, di potenza e speciali |
| Nord America |
| Sud America |
| Europa |
| Asia-Pacifico |
| Medio Oriente |
| Africa |
| Per tipo di metallo | Afnio |
| Zirconio | |
| Alluminio | |
| Cobalto | |
| Tungsteno | |
| Rutenio | |
| Altro tipo di metallo | |
| Per metodo di deposizione | ALD termico |
| ALD potenziato al plasma | |
| CVD metallo-organico | |
| ALD spaziale | |
| ALD-CVD ibrido | |
| Per modulo | Precursori liquidi |
| Precursori solidi | |
| Precursori di gas | |
| Per applicazione d'uso finale | Dispositivi logici, FinFET/GAA |
| Memoria, DRAM | |
| Memoria 3D NAND | |
| Memoria emergente (RRAM, MRAM, Fe-FET) | |
| Interconnessioni e metallizzazione | |
| Dispositivi analogici, di potenza e speciali | |
| Per geografia | Nord America |
| Sud America | |
| Europa | |
| Asia-Pacifico | |
| Medio Oriente | |
| Africa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei precursori metallici High-K e CVD ALD entro il 2031?
Secondo Mordor Intelligence, si prevede che il mercato raggiungerà i 0.91 miliardi di dollari entro il 2031.
Quale metallo precursore detiene attualmente la quota maggiore?
Nel 2025, le sostanze chimiche a base di tungsteno detenevano la quota maggiore del mercato, pari al 45.74%.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 7.21% nel periodo 2026-2031, grazie all'espansione su larga scala degli impianti di produzione.
Perché i precursori solidi stanno guadagnando terreno?
Le forme solide garantiscono una purezza elevatissima, inferiore a 10 ppb, ed eliminano gli sprechi di solventi, generando un CAGR del 6.91% nonostante maggiori investimenti in attrezzature.
In che modo l'offerta di afnio influirà sui prezzi futuri?
Entro la fine del decennio, la domanda di afnio è destinata a superare l'offerta, una carenza che potrebbe far aumentare i prezzi e comprimere i margini per gli utilizzatori di dielettrici ad alta costante dielettrica.
Quale metodo di deposizione è destinato a superare l'ALD termico?
La deposizione laser assistita da plasma (ALD), che cresce a un tasso annuo composto del 7.11%, è sulla buona strada per superare il fatturato della deposizione laser assistita da plasma (ALD) termica entro il periodo di previsione.


