

Dimensioni e quota del mercato dei satelliti pseudo ad alta quota
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
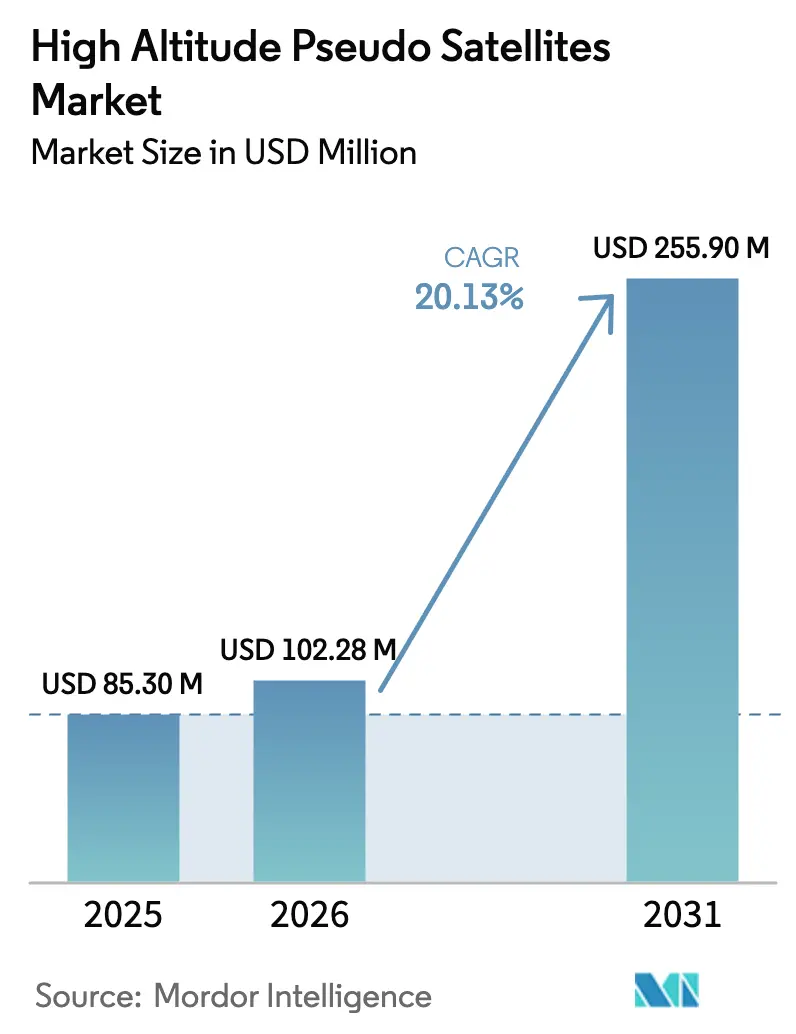
| Dimensione del mercato (2026) | USD 102.28 milioni |
| Dimensione del mercato (2031) | USD 255.90 milioni |
| Tasso di crescita (2026 - 2031) | 20.13% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei satelliti pseudo ad alta quota di Mordor Intelligence
Si prevede che il mercato degli pseudo-satelliti ad alta quota crescerà da 85.30 milioni di dollari nel 2025 a 102.28 milioni di dollari nel 2026 e raggiungerà i 247.56 milioni di dollari entro il 2031, con un CAGR del 19.34% nel periodo 2026-2031. La domanda deriva dalla corsa degli operatori di telecomunicazioni per colmare le lacune di connettività nelle aree rurali in vista della standardizzazione del 6G, dalla riallocazione dei budget per la sorveglianza da parte dei ministeri della Difesa verso piattaforme stratosferiche e dalla pubblicazione da parte delle autorità di regolamentazione di quadri normativi per lo spazio aereo che accorciano i cicli di distribuzione. Gli operatori considerano il mercato degli pseudo-satelliti ad alta quota un'opportunità per fornire servizi 5G non terrestri e 6G iniziali a un costo totale di proprietà inferiore rispetto alle costellazioni in orbita terrestre bassa. Le agenzie di difesa favoriscono la vigilanza durante tutto l'anno per evitare i costi di generazione delle sortite. I progressi tecnologici nei moduli solari ultraleggeri, nelle batterie ad anodi di silicio e nelle celle a combustibile a idrogeno aumentano la durata delle missioni, mentre l'allocazione dello spettro nelle bande a 38 GHz e 47 GHz offre percorsi di licenza chiari. Lo slancio del settore ora dipende dalla dimostrazione di voli stratosferici di diversi mesi a costi che riducono di un ordine di grandezza l'economia satellitare, un traguardo che diversi progetti pilota si sono avvicinati dal 2025.
Punti chiave del rapporto
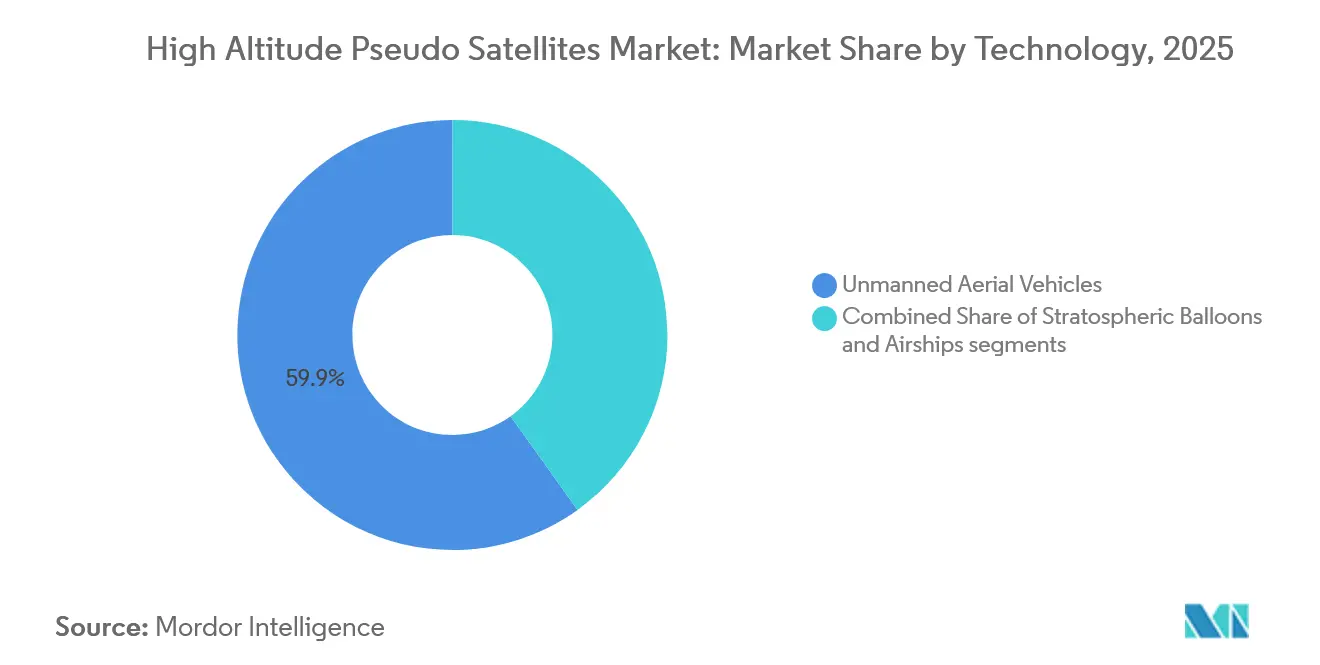
- In base alla tecnologia, nel 2025 i veicoli aerei senza pilota hanno dominato il mercato degli pseudo-satelliti ad alta quota (HAPS), con una quota del 59.85%, mentre si prevede che i dirigibili cresceranno a un CAGR del 25.45% fino al 2031.
- Per applicazione, comunicazione e connettività hanno catturato il 42.55% dei ricavi del 2025; si prevede che il segmento crescerà a un CAGR del 24.40% entro il 2031.
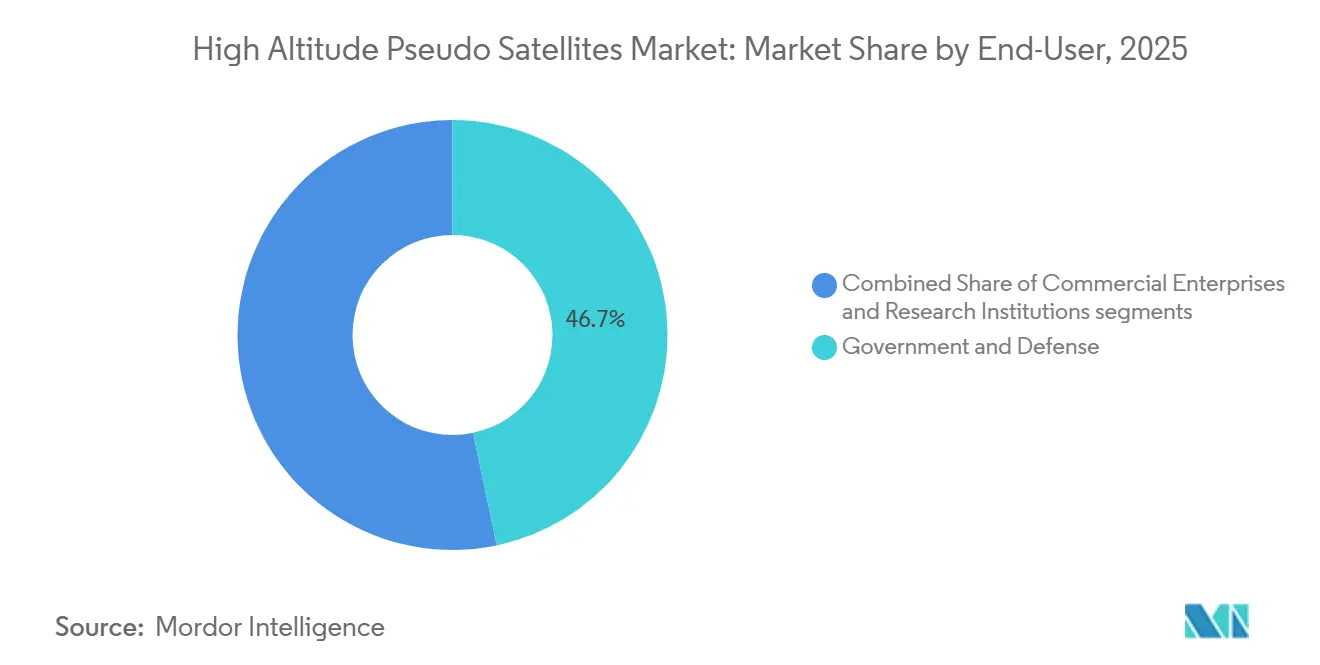
- In termini di utenti finali, nel 2025 il settore governativo e della difesa deteneva una quota del 46.70% del mercato degli pseudo-satelliti ad alta quota (HAPS), mentre le imprese commerciali hanno registrato il CAGR più rapido, pari al 25.50%, fino al 2031.
- In termini di fonte di energia, i sistemi solari-elettrici hanno rappresentato il 67.10% delle installazioni del 2025, mentre le celle a combustibile ibride a idrogeno hanno registrato un CAGR del 26.20% fino al 2031.
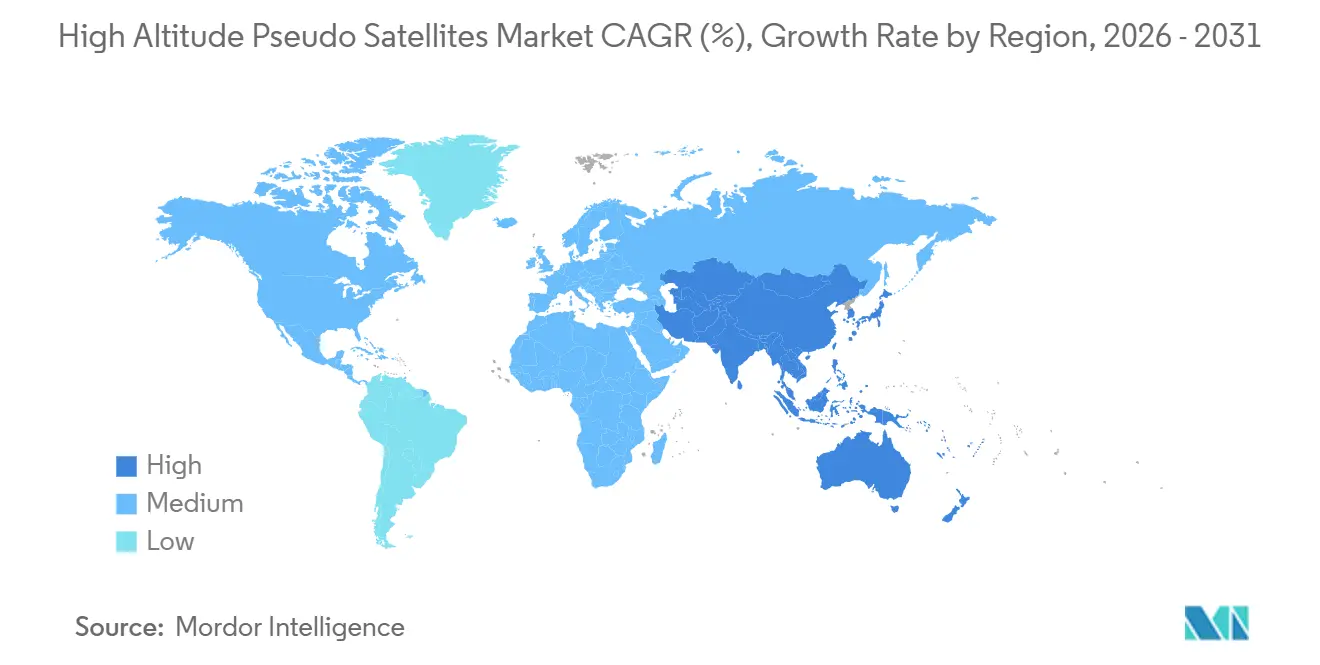
- In termini geografici, il Nord America è stato in testa con un fatturato del 35.50% nel 2025, ma l'Asia-Pacifico è la regione più rapida con un CAGR del 25.70% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pseudo satelliti ad alta quota
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapidi roll-out NTN 5G/6G | + 4.5% | Adozione globale e anticipata in Giappone, Kenya e zone di test dell'UE | A breve termine (≤ 2 anni) |
| Crescente ISR e persistenti spese di sorveglianza | + 3.2% | Regioni di confine del Nord America, Medio Oriente e APAC | Medio termine (2-4 anni) |
| Vantaggio di costo rispetto alle costellazioni LEO | + 3.8% | Mercati rurali e sottoserviti globali | Medio termine (2-4 anni) |
| Progressi nei sistemi solari/batterie ultraleggeri | + 2.9% | Giappone, Germania, Stati Uniti | A lungo termine (≥ 4 anni) |
| Mandati di riduzione del carbonio a favore di trasporti rurali a basse emissioni | + 2.1% | Spillover UE, Nord America, APAC | A lungo termine (≥ 4 anni) |
| Corridoi del traffico aereo stratosferici aperti dai regolatori | + 2.7% | Nord America, UE, linee guida ICAO | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapidi roll-out NTN 5G/6G
Gli operatori di telecomunicazioni integrano piattaforme stratosferiche nelle reti non terrestri per estendere la copertura 5G in aree in cui i costi delle torri tradizionali sono insufficienti. Space Compass ha utilizzato un Aalto Zephyr per servire 1,000 utenti in un raggio di 140 km in Kenya nel marzo 2025, confermando la redditività commerciale del suo servizio. [1] Fonte: NTT DOCOMO, “Space Compass Completes Kenya HAPS Trial,” nttdocomo.co.jp HAPSMobile ha dimostrato la connettività a onde millimetriche a 38 GHz nel maggio 2024 e punta al servizio commerciale in Giappone entro la fine del 2026, posizionando il mercato degli pseudo-satelliti ad alta quota (HAPS) per una precoce integrazione del 6G. La Release 18 del 3GPP tratta gli HAPS come nodi di rete, consentendo ai fornitori di spedire radio dual-mode attraverso catene di fornitura consolidate. [2] Fonte: 3GPP, “Specifiche Release 18”, 3gpp.org Queste mosse riducono il rischio di integrazione, accelerano la certificazione delle apparecchiature e ancorano le proiezioni di ricavi per gli operatori che danno priorità alla copertura rurale e marittima.
Crescita dell'ISR e spese di sorveglianza persistenti
I ministeri della difesa stanno riorientando i budget di sorveglianza verso piattaforme stratosferiche che possono stazionare per mesi e costano meno degli aerei con equipaggio. L'esercito degli Stati Uniti valuta alternative senza pilota perché i voli ISR con equipaggio superano i 10,000 dollari all'ora, mentre piattaforme come la PHASA-35 di BAE Systems hanno dimostrato un'autonomia stratosferica di 24 ore nel dicembre 2024 con una capacità di carico utile raddoppiata. La partnership tra Sceye e la NASA esemplifica l'adozione civile-governativa per il monitoraggio degli incendi boschivi e il rilevamento del metano, ampliando ulteriormente la base di clienti del mercato degli pseudo-satelliti ad alta quota (HAPS). [3] Fonte: Sceye, "Partnership with NASA and USGS", sceye.com La presenza persistente senza rifornimento è alla base di nuovi concetti operativi in cui le risorse rimangono in stazione tutto l'anno, migliorando la consapevolezza della situazione.
Vantaggio di costo rispetto alle costellazioni LEO
La spesa in conto capitale per piattaforma HAPS varia da 10 a 50 milioni di dollari, contro i 500-5 miliardi di dollari per una costellazione di satelliti in orbita terrestre bassa e ricaricabile. I costi operativi, compresi tra 1,000 e 5,000 dollari per ora di volo, evitano le reti di stazioni terrestri e i cicli di lancio, parte integrante dell'economia satellitare. Le piattaforme si spostano di 500 km in 24 ore sfruttando i venti stratosferici, offrendo un'agilità che i satelliti non possono eguagliare. Il recupero consente il ripristino e l'aggiornamento del carico utile anziché la perdita totale a fine vita, rafforzando la proposta di valore di mercato degli pseudo-satelliti ad alta quota (HAPS) sia per gli utenti delle telecomunicazioni che per quelli della difesa.
Progressi nei sistemi solari/batterie ultraleggeri
L'autonomia dipende dalla densità di potenza. Le batterie Amprius con anodo al silicio hanno erogato 450 Wh/kg durante il volo di 67 giorni di Zephyr nel maggio 2025, un balzo del 40% rispetto ai pacchi al litio convenzionali. I moduli a eterogiunzione di SoftBank e Longi pesano 665 g/m², raggiungendo un'efficienza di conversione del 22.2%, che consente 1.5 kW di potenza continua preservando i margini strutturali. La ricerca sulla perovskite pubblicata nel 2024 mostra un potenziale per una potenza specifica di 44 W/g, promettendo di raddoppiare la capacità di carico utile se commercializzata entro il 2028. Questi guadagni prolungano le riserve notturne e riducono il divario tra l'energia solare e le soluzioni emergenti a idrogeno.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di CAPEX e di manutenzione per ora di volo | -3.5% | Globale, acuto nei mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Complessità normativa dello spettro e dello spazio aereo | -2.8% | Regioni ITU globali e frammentate | A breve termine (≤ 2 anni) |
| Imprevedibilità del windshear stratosferico | -1.9% | Latitudini equatoriali e polari | A lungo termine (≥ 4 anni) |
| Lacune assicurative e di responsabilità per sortite senza pilota di durata superiore a 30 giorni | -1.6% | Sottoscrizione per Nord America e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di CAPEX e di manutenzione per ora di volo
L'acquisizione di una singola piattaforma richiede dai 10 ai 50 milioni di dollari, un ostacolo per gli operatori privi di sostegno sovrano o di ingenti capitali. Le missioni plurimensili consumano dai 2.16 ai 10.8 milioni di dollari in costi operativi diretti, e ogni ciclo di recupero può costare un ulteriore milione di dollari per la discesa controllata, l'ispezione dello scafo e il rifornimento di gas. I mercati secondari limitati bloccano l'ammortamento, mentre i rapidi progressi tecnologici minacciano l'obsolescenza. Queste economie limitano il mercato degli pseudo-satelliti ad alta quota (HAPS) indirizzabili a operatori di telecomunicazioni e agenzie di difesa ben finanziati, finché i progetti modulari non ridurranno i prezzi unitari.
Complessità normativa dello spettro e dello spazio aereo
Gli HAPS volano ad altitudini comprese tra 20 e 50 km, una zona un tempo non regolamentata per gli aerei persistenti. Gli operatori devono destreggiarsi tra le allocazioni dello spettro ITU, le norme del traffico aereo ICAO e le approvazioni nazionali. Gli Stati Uniti hanno aperto la banda a 47 GHz per gli HAPS nel 2024, mentre molti stati dell'UE attendono l'armonizzazione CEPT, prevista per il 2027. L'aeronavigabilità rimane un processo da valutare caso per caso, creando arretrati pluriennali. Ogni fattore erode la velocità di implementazione, ritardando la conversione dei ricavi lungo il mercato degli pseudo-satelliti ad alta quota (HAPS).
Analisi del segmento
Per tecnologia: i droni guidano, mentre i dirigibili accelerano
I velivoli senza pilota hanno controllato il 59.85% dei ricavi del 2025 nel mercato degli pseudo-satelliti ad alta quota, grazie ai loro comprovati design solari-elettrici in grado di trasportare carichi utili di 150 kg e voli di diversi mesi. I dirigibili emergono come la classe in più rapida crescita con un CAGR del 25.45%, spinti da tessuti dello scafo che contengono elio per missioni di un anno senza recupero. I palloni rimangono la scelta a basso costo per campagne scientifiche inferiori ai 30 giorni. L'Horus A di AeroVironment ha ottenuto la certificazione FAA nell'ottobre 2024, dimostrando un percorso chiaro verso contratti ISR commerciali, mentre il dirigibile da 270 piedi di Sceye punta al backhaul delle telecomunicazioni con un'impronta stazionaria di oltre 10,000 km².
I dirigibili sfruttano la spinta idrostatica per librarsi quasi immobili, consumando un'energia di propulsione minima, il che rappresenta un vantaggio per le applicazioni di videosorveglianza e di backhaul che richiedono un puntamento stabile. I droni utilizzano una spinta continua dell'elica, sacrificando il maggiore fabbisogno energetico per un riposizionamento agile quando disastri o eventi stagionali alterano la domanda. I palloni aerostatici servono alle università che necessitano di lanci rapidi, ma mancano di controllo e mantenimento della stazione. Nel complesso, questi compromessi diversificano i canali di ricavo all'interno del mercato degli pseudo-satelliti ad alta quota (HAPS), con ciascuna tecnologia che soddisfa specifiche tolleranze in termini di resistenza, carico utile e spese in conto capitale (Capex).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la connettività domina, il monitoraggio del clima guadagna
Le piattaforme di comunicazione e connettività hanno catturato il 42.55% dei ricavi del mercato degli pseudo-satelliti ad alta quota (HAPS) nel 2025, e si prevede che questa quota crescerà a un CAGR del 24.40%, poiché gli operatori di rete mobile integreranno i nodi HAPS nelle implementazioni 5G rurali, riducendo la necessità di costose reti di torri in aree scarsamente popolate. Seguono le capacità di intelligence, sorveglianza e ricognizione (ISR), con le forze armate che passano da aerei da pattugliamento con equipaggio a risorse stratosferiche persistenti "occhi nel cielo" che possono rimanere in volo per settimane senza rifornimento. La domanda di osservazione della Terra e monitoraggio climatico è in aumento perché NASA e USGS acquisiscono dati su metano e incendi boschivi da dirigibili stratosferici, creando un flusso di entrate civili che diversifica i ricavi degli operatori. Le missioni di navigazione e scientifiche rimangono di nicchia, ma beneficiano del tempo di trasmissione condiviso, ammortizzando i costi della piattaforma su più tipi di carico utile per mantenere un elevato utilizzo.
La sperimentazione sul campo di Zephyr del marzo 2025 ha dimostrato che una piattaforma HAPS può coprire l'area tipicamente servita da circa 50 macro torri, convalidando un'interessante leva economica per gli operatori di telecomunicazioni rurali. BAE Systems ha integrato un radar ad apertura sintetica nel suo PHASA-35, dimostrando il potenziale dell'ISR per la sorveglianza marittima e di confine a una frazione del costo di un velivolo con equipaggio. I contratti civili di Sceye dimostrano come i ricavi derivanti dal rilevamento ambientale possano sovvenzionare i payload di connettività, creando modelli di business misti. Con la diffusione delle missioni a doppio payload che abbinano collegamenti a banda larga a immagini ad alta risoluzione, gli operatori aumentano l'utilizzo dei voli e riducono i tempi di ammortamento. Questa diversificazione riduce la dipendenza da una singola classe di clienti, rafforza i flussi di cassa e amplia il mercato totale indirizzabile per gli pseudo-satelliti ad alta quota (HAPS).
Per utente finale: Ancore di difesa, sovratensioni commerciali
Le agenzie governative e di difesa hanno controllato il 46.70% dei ricavi del 2025 nel mercato degli pseudo-satelliti ad alta quota (HAPS), poiché i budget per l'ISR e i mandati di monitoraggio delle frontiere sono ben finanziati nonostante la pressione fiscale. La capacità di librarsi in volo per mesi senza rifornimento consente ai comandanti di sostituire flotte di droni a breve autonomia e turboelica con equipaggio, generando significativi risparmi nel ciclo di vita. Le imprese commerciali, tuttavia, stanno registrando il tasso di crescita più rapido, pari al 25.50%, poiché gli operatori di telecomunicazioni implementano collegamenti a banda larga rurali e le aziende energetiche monitorano oleodotti e asset offshore. Gli istituti di ricerca si assicurano allocazioni minori destinate alla scienza atmosferica, ma spesso collaborano con gli operatori commerciali per condividere i costi del tempo di trasmissione. Questo mix in evoluzione segnala una transizione dai piloti guidati dalla difesa a un'ampia adozione commerciale, sbloccando la produzione scalabile.
Il piano di SoftBank di lanciare un servizio stratosferico in Giappone entro il 2026 segna un punto di svolta fondamentale per l'adozione commerciale. Il progetto integra i ripetitori HAPS nel core terrestre di SoftBank, estendendo la copertura 5G alle regioni montuose dove le tradizionali economie basate sulle torri sono inefficaci. Gli utenti paganti di Space Compass in Kenya dimostrano che i clienti rurali sottoscriveranno un abbonamento quando prezzi e affidabilità saranno all'altezza degli standard terrestri. Man mano che le agenzie di difesa convalidano la resistenza plurimestrale, gli operatori commerciali ereditano cellule collaudate, riducendo il rischio tecnico. Anche le compagnie assicurative acquisiscono fiducia, ampliando la capacità di sottoscrizione. Queste dinamiche accelerano la scala intersettoriale, rendendo il mercato degli pseudo-satelliti ad alta quota (HAPS) attraente per gli investitori infrastrutturali che in precedenza si concentravano sulla fibra ottica e sulle costellazioni in orbita terrestre bassa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di energia: domina l'energia solare, avanza l'idrogeno
I progetti solari-elettrici hanno rappresentato il 67.10% delle installazioni del 2025, trainati da solide catene di fornitura fotovoltaiche, prezzi dei pannelli in calo e costanti miglioramenti dell'efficienza che riducono al minimo la massa di energia immagazzinata. I sistemi ibridi a celle a combustibile a idrogeno, sebbene ancora emergenti, dovrebbero registrare un CAGR del 26.20% perché promettono il doppio della capacità di carico utile e notti di autonomia più lunghe, in grado di supportare suite ISR multi-sensore. Le varianti con sola batteria rimangono essenziali come ridondanza, offrendo alimentazione in modalità sicura durante eventi di ombra nuvolosa o di manutenzione delle celle a combustibile. Gli sviluppatori di piattaforme ora progettano baie modulari in grado di passare da pile solari, a idrogeno o ibride, a seconda della durata della missione e del consumo energetico, garantendo flessibilità di approvvigionamento. Questa adattabilità attrae gli operatori di telecomunicazioni concentrati sui costi, mentre le forze armate si concentrano sulle prestazioni, ampliando così il mercato indirizzabile degli pseudo-satelliti ad alta quota (HAPS).
Le batterie Amprius ad anodo di silicio migliorano l'autonomia notturna delle piattaforme solari erogando 450 Wh/kg, prolungando il tempo di permanenza senza aumentare l'apertura alare o i requisiti strutturali. Contemporaneamente, la NASA sta testando un approccio da 1.5 kW/kg con celle a combustibile, avvicinandosi all'obiettivo di 2.0 kW/kg del Dipartimento dell'Energia e aprendo la strada a carichi radar ad alta potenza. Il solare, quindi, rimane la scelta preferita per le telecomunicazioni e le attività di osservazione della Terra con requisiti energetici modesti, mentre le soluzioni a idrogeno attraggono programmi ISR che richiedono sensori di classe kilowatt. Questa biforcazione plasma le roadmap di ricerca e sviluppo e le strategie di approvvigionamento aziendali, spingendo i fornitori a sviluppare avionica standard che interagisca con entrambe le architetture di potenza.
Analisi geografica
Mercato nordamericano dei pseudo-satelliti ad alta quota
Il Nord America ha registrato il 35.50% dei ricavi del 2025, sostenuto dai corridoi ad alta quota della Federal Aviation Administration (FAA), dalle allocazioni dello spettro a 47 GHz della Federal Communications Commission e dai budget ISR del Dipartimento della Difesa, che sottoscrivono contratti pluriennali. La certificazione Horus A di AeroVironment dimostra che regole chiare possono ridurre i tempi di commercializzazione, mentre le partnership con la NASA e l'USGS fungono da fattori chiave che riducono il rischio dei flussi di cassa. Il capitale di rischio e le filiere aerospaziali consolidate concentrano la produzione iniziale negli Stati Uniti, favorendo economie di scala che riducono i costi unitari ed espandono il mercato complessivo degli pseudo-satelliti ad alta quota (HAPS).
Mercato dei pseudo-satelliti ad alta quota in Asia-Pacifico e Africa
L'area Asia-Pacifico registra la crescita più rapida, con un CAGR del 25.70% fino al 2031, trainata dai lanci commerciali programmati dal Giappone, dai progetti pilota di sorveglianza delle frontiere dell'India e dai programmi di veicoli spaziali della Cina. Il servizio di SoftBank, previsto per la fine del 2026, colmerà significative lacune di copertura e garantirà un passaggio di consegne fluido tra celle terrestri e stratosferiche. Il proof-of-concept del Kenya offre un modello per le economie emergenti del Sud-est asiatico e delle isole del Pacifico, illustrando come gli HAPS consentano ecosistemi di mobile money e servizi di e-government. Le autorità di regolamentazione regionali di Australia e Corea del Sud, valutando le cessioni di spettro, ampliano ulteriormente il mercato degli pseudo-satelliti ad alta quota indirizzabili (HAPS).
Mercato dei pseudo-satelliti ad alta quota in EMEA e Sud America
L'Europa detiene una quota di mercato intermedia, ma deve far fronte a un ritardo normativo fino alla finalizzazione delle norme operative dell'EASA nel 2026. I voli PHASA-35 di BAE Systems e HAP-alpha di DLR dimostrano competenza tecnica nonostante le approvazioni più lente. Gli operatori mediorientali implementano gli HAPS per la connettività dei giacimenti petroliferi in regimi di spazio aereo permissivi, mentre Africa e Sud America rimangono in fase embrionale, concentrandosi sui piloti nelle regioni dell'Amazzonia e del Sahel. Si prevede che l'adozione accelererà una volta che le autorità di regolamentazione locali avranno adottato i modelli ICAO, diversificando la presenza sul mercato globale degli pseudo-satelliti ad alta quota (HAPS).
Panorama normativo
I pseudo-satelliti ad alta quota operano in una zona grigia normativa tra l'aviazione civile e lo spazio, pertanto le loro implementazioni dipendono da autorizzazioni parallele per lo spazio aereo, lo spettro e la sicurezza operativa. In Europa, l'EASA ha avviato i lavori sui quadri normativi per le operazioni nello spazio aereo superiore (HAO) nel novembre 2024, concentrandosi sui concetti di gestione integrata del traffico e sulle responsabilità degli operatori per le operazioni persistenti al di sopra dei livelli di volo convenzionali. A livello globale, il Regolamento delle radiocomunicazioni dell'ITU, aggiornato tramite la WRC-23, è entrato in vigore nel gennaio 2025, rafforzando la base internazionale per il trattamento degli HAPS come stazioni base IMT e supportando il coordinamento transfrontaliero dello spettro per i carichi utili di connettività.
Le azioni nazionali continuano a influenzare i tempi di immissione sul mercato e la diversificazione in base al caso d'uso. Il Ministero degli Affari Interni e delle Comunicazioni giapponese ha pubblicato i Requisiti Tecnici per gli HAPS nel novembre 2025, nell'ambito delle comunicazioni mobili di nuova generazione, supportando direttamente le sperimentazioni e i percorsi di certificazione guidati dalle telecomunicazioni. Nel settore degli appalti per la difesa, il Consiglio per l'Acquisizione della Difesa indiano ha concesso l'Accettazione di Necessità nel febbraio 2026 per un programma HAPS basato su dirigibili del valore di 15,000 crore di rupie, fornendo un percorso di acquisizione formale e supportando la partecipazione dell'industria locale, pur sottolineando al contempo che le normative in materia di aeronavigabilità, responsabilità e corridoi dello spazio aereo superiore rimangono disomogenee tra le regioni.
Analisi della catena del valore
La catena del valore HAPS inizia con i componenti abilitanti, tra cui strutture ultraleggere, moduli solari ad alta efficienza, elettronica di gestione dell'energia e sistemi di accumulo ad alta densità energetica. Prosegue poi con i produttori e gli integratori di piattaforme, che comprendono droni solari ad ala fissa, dirigibili e palloni aerostatici, per poi arrivare ai carichi utili della missione, come radio per telecomunicazioni, sensori ISR e strumenti ambientali, supportati da infrastrutture di terra per il lancio e il recupero, il comando e controllo e il backhaul aria-terra. Le batterie e i sottosistemi energetici rimangono un punto critico per l'autonomia, un elemento distintivo sia per i programmi di telecomunicazioni che per quelli di difesa, con esempi di batterie ad anodo di silicio (ad esempio, Amprius) e fornitori specializzati di pacchi batteria (ad esempio, Lincad per PHASA-35), oltre agli approcci con celle solari ad alta efficienza utilizzati sui velivoli di classe Zephyr.
A valle, l'erogazione dei servizi dipende da partnership che collegano la disponibilità delle piattaforme, le operazioni di lancio e i servizi di rete. Airbus e NTT Docomo Space Compass illustrano questo modello abbinando un fornitore di cellule a un operatore di servizi di telecomunicazione, mentre la partnership tra Airspan e Space Compass, siglata nel gennaio 2026, aggiunge le comunicazioni aria-terra 5G per casi d'uso di sorveglianza marittima. La prontezza operativa dipende anche dall'accesso ai siti di lancio e atterraggio, dalla logistica di recupero e dal coordinamento normativo locale, come si evince dal piano di AALTO del febbraio 2026 per la creazione di un hub AALTOPORT nell'Australia settentrionale e dalle attività di sperimentazione multigeografiche come quella in Kenya. Per quanto riguarda la scalabilità guidata dalla difesa, i progetti indiani orientati al programma Make-1 del 2026 introducono dinamiche di contenuto locale e co-sviluppo che influenzano l'approvvigionamento, la qualificazione e la produzione sia di dirigibili che di piattaforme HAPS ad ala fissa.
Panorama competitivo
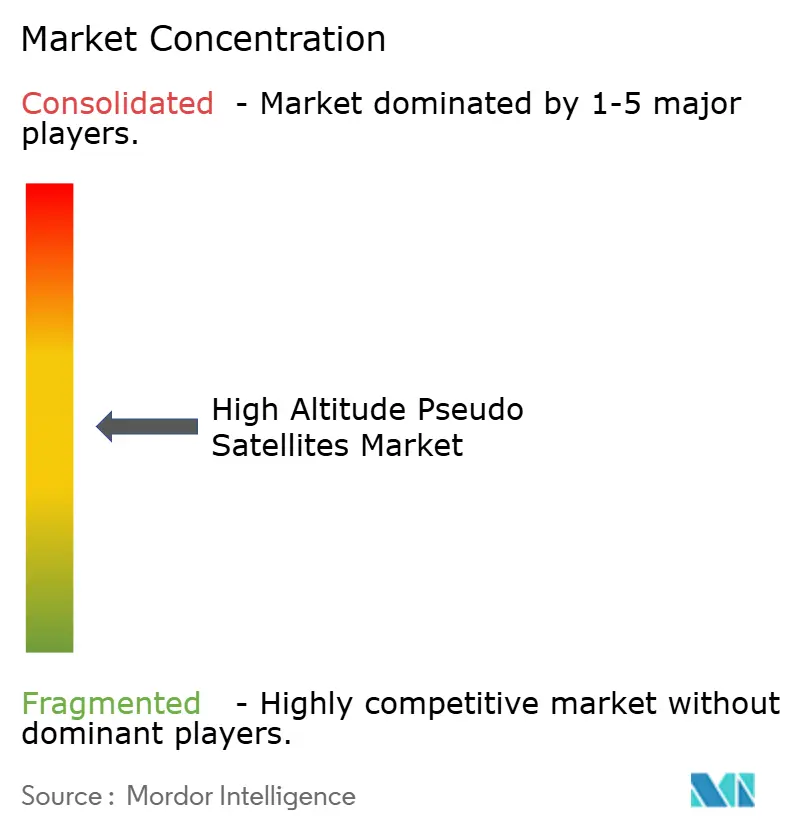
Il mercato degli pseudo-satelliti ad alta quota (HAPS) mostra una moderata concentrazione, con integratori di aeromobili, operatori di telecomunicazioni e produttori di payload che formano partnership intersettoriali. I principali fattori di differenziazione includono la comprovata resistenza, la capacità di carico utile, la prontezza produttiva e le approvazioni normative. Lo Zephyr di AALTO ha raggiunto un record di autonomia di 67 giorni nel maggio 2025, evidenziando i vantaggi delle batterie ad anodo di silicio e affermando l'azienda come uno dei primi fornitori di operatori di telecomunicazioni.
Il dirigibile da 270 piedi di Sceye, supportato da un finanziamento di Serie C da 525 milioni di dollari, mira a fornire una copertura fissa annuale per i clienti del settore petrolifero e del gas e del monitoraggio climatico. Questa diversificazione mantiene un'elevata intensità competitiva e distribuisce il rischio tra competenze della forza lavoro, catene di fornitura dei materiali e conformità normativa.
Gli approcci tecnologici variano: i droni solari si concentrano su carichi utili per telecomunicazioni inferiori a 2 kW, gli ibridi a idrogeno soddisfano i clienti ISR che richiedono 5 kW e i dirigibili combinano la galleggiabilità con grandi piattaforme per array multisensore. Le richieste di brevetto per algoritmi di mantenimento della stazione che sfruttano i venti stratosferici indicano lo sviluppo di una maggiore tutela della proprietà intellettuale. Le approvazioni tempestive da parte della FCC o della FAA offrono vantaggi per i pionieri, garantendo ai pionieri l'accesso allo spettro e allo spazio aereo, consentendo loro di assicurarsi clienti di riferimento prima dei concorrenti. Con la crescita dei portafogli prodotti, si prevede un consolidamento del mercato, con i piccoli fornitori europei di palloni che potrebbero fondersi o spostarsi verso nicchie incentrate sulla ricerca. I continui miglioramenti progettuali, uniti alla riduzione dei costi dei componenti, stanno guidando il mercato degli pseudo-satelliti ad alta quota (HAPS) verso una maggiore autonomia e una riduzione del costo per gigabyte trasmesso.
Leader del settore dei satelliti pseudo ad alta quota
AeroVironment, Inc.
Gruppo Thales
BAE Systems plc
Airbus SE
Aurora Flight Sciences (The Boeing Company)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Sceye ha completato un volo stratosferico di 12 giorni e 6,400 miglia con il suo veicolo SE2 dal Nuovo Messico al Brasile, nell'ambito del suo programma di resistenza. La missione ha dimostrato la capacità di effettuare ripetuti cicli giorno-notte e la stabilità del sistema, elementi rilevanti per la durata del volo, supportando gli sforzi di commercializzazione in diversi ambiti, tra cui la connettività e il monitoraggio ambientale.
- Dicembre 2025: BAE Systems PHASA-35 si è aggiudicata un contratto pluriennale per la sorveglianza aerea con l'Air Force Research Laboratory (gestito tramite la NASA), valido fino all'aprile 2030. L'aggiudicazione rafforza il ruolo della difesa come principale acquirente di sistemi ISR stratosferici persistenti e contribuisce a finanziare la maturazione della piattaforma e l'integrazione del carico utile a ritmi operativi.
- Ottobre 2024: AeroVironment ha testato in volo il suo velivolo a energia solare Horus A, progettato per operazioni di carico utile stratosferico. L'attività di test ha contribuito a sviluppare un percorso HAPS (High-Area Power Support) per droni a energia solare per missioni ISR (Intelligence, Surveillance and Reconnaissance) e di comunicazione, convalidando le prestazioni della piattaforma e i miglioramenti all'autonomia necessari per sortite di maggiore durata.
Ambito e metodologia
Gli pseudo-satelliti, potenziali sostituti dei satelliti tradizionali, operano ad altitudini stratosferiche, in genere tra 10 e 30 miglia sopra il livello del mare. Queste piattaforme sono geostazionarie, il che porta alla fornitura di servizi localizzati. Lo studio di mercato si concentra sulla R&S di varie piattaforme pseudo-satellite, sulla produzione da parte degli operatori di mercato e sulle implementazioni nel periodo di studio. Le stime escludono le vendite e le sostituzioni di singoli componenti pseudo-satellite.
Il mercato degli pseudo-satelliti ad alta quota è segmentato per tecnologia e geografia. Per tecnologia, il mercato è segmentato in palloni stratosferici, dirigibili e UAV. Il rapporto copre le dimensioni del mercato e le previsioni nei principali paesi in diverse regioni. Per ogni segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Palloni stratosferici |
| Veicoli aerei senza equipaggio |
| Dirigibili |
| Comunicazione e connettività |
| Intelligence, sorveglianza e ricognizione (ISR) |
| Osservazione della Terra e monitoraggio del clima |
| Navigazione e Posizionamento |
| Missioni scientifiche e di ricerca |
| Governo e difesa |
| Imprese commerciali |
| Istituti di ricerca |
| Solare-elettrico |
| Ibrido a idrogeno e celle a combustibile |
| batteria |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tecnologia | Palloni stratosferici | ||
| Veicoli aerei senza equipaggio | |||
| Dirigibili | |||
| Per Applicazione | Comunicazione e connettività | ||
| Intelligence, sorveglianza e ricognizione (ISR) | |||
| Osservazione della Terra e monitoraggio del clima | |||
| Navigazione e Posizionamento | |||
| Missioni scientifiche e di ricerca | |||
| Per utente finale | Governo e difesa | ||
| Imprese commerciali | |||
| Istituti di ricerca | |||
| Per fonte di alimentazione | Solare-elettrico | ||
| Ibrido a idrogeno e celle a combustibile | |||
| batteria | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli pseudo-satelliti ad alta quota (HAPS) entro il 2031?
Si prevede che il mercato raggiungerà i 255.90 milioni di dollari entro il 2031, con un CAGR del 20.13%.
Quale regione crescerà più rapidamente nell'impiego di pseudo-satelliti ad alta quota?
L'area Asia-Pacifico è in testa con un CAGR previsto del 25.70%, trainato dai lanci commerciali giapponesi e dai progetti di monitoraggio delle frontiere indiane.
Perché gli operatori di telecomunicazioni preferiscono gli HAPS alle torri terrestri nelle zone rurali?
Una singola piattaforma può coprire un raggio di 140 km, pari a circa 50 macro torri, riducendo le spese in conto capitale e rispettando al contempo i requisiti di copertura.
Quale tecnologia prevale attualmente nel mix delle fonti energetiche?
Gli impianti solari elettrici rappresentano il 67.10% delle piattaforme installate grazie a filiere di fornitura mature di fotovoltaico e batterie.
Per quanto tempo le moderne piattaforme HAPS possono rimanere in volo?
I record di durata hanno raggiunto i 67 giorni nel 2025 e si prevedono missioni della durata di un anno una volta che gli attuali programmi di dirigibili entreranno in servizio.


