

Dimensioni e quota di mercato dei sistemi informativi ad alta complessità
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 11.58 miliardo di dollari |
| Dimensione del mercato (2031) | 18.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.12% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
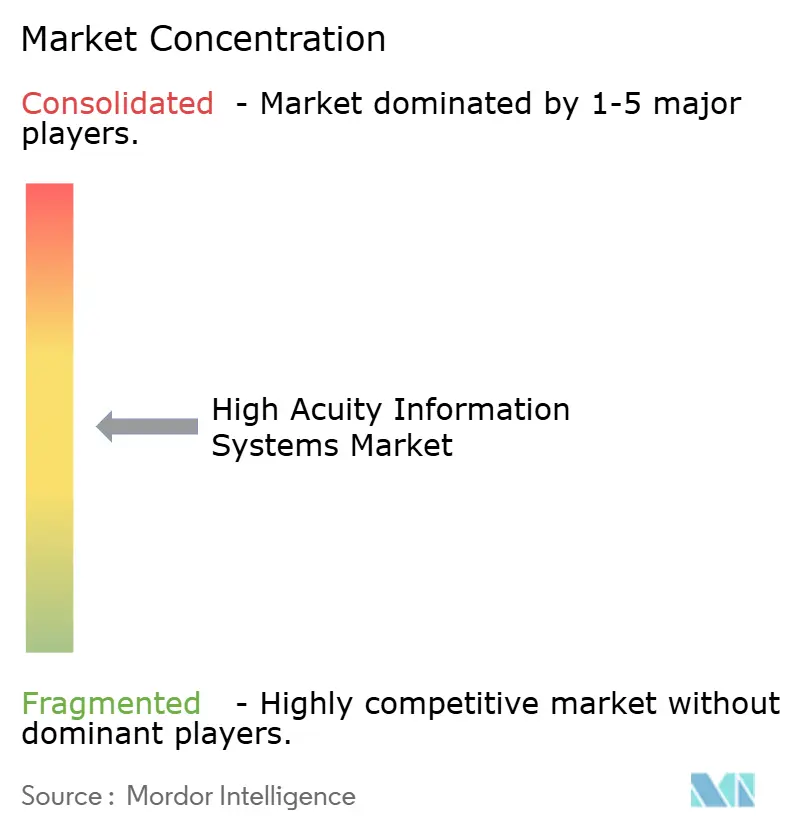
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi informativi ad alta complessità a cura di Mordor Intelligence
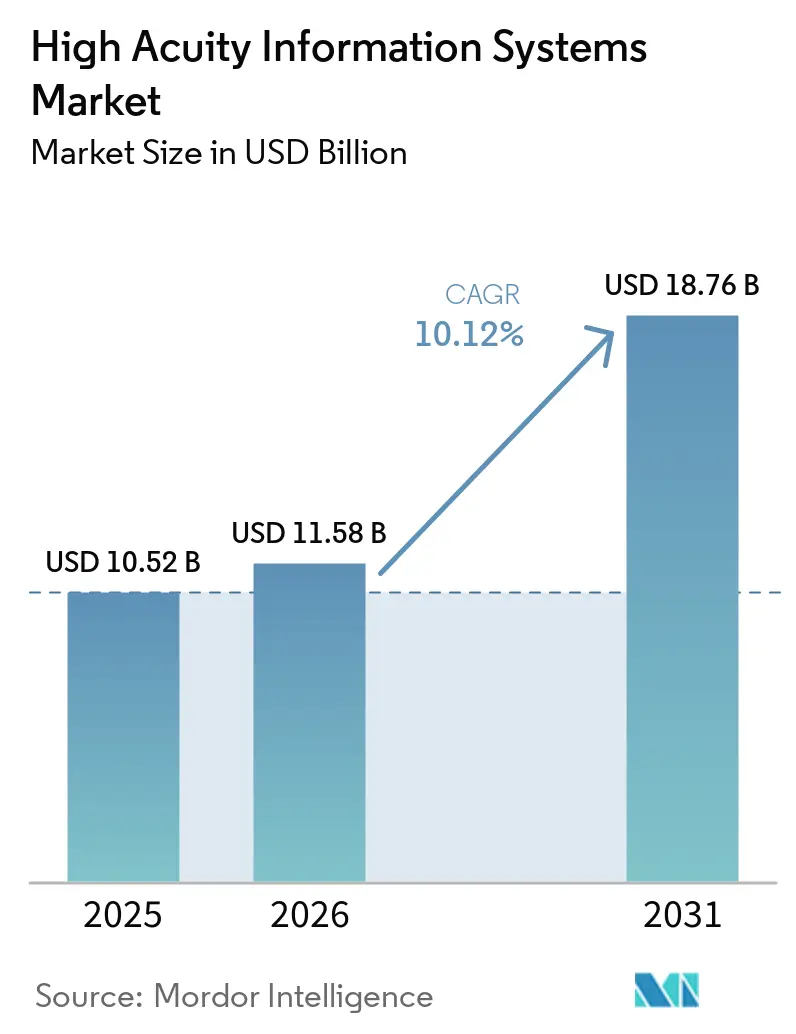
Si prevede che il mercato dei sistemi informativi ad alta complessità raggiungerà un valore di 10.52 miliardi di dollari nel 2025, 11.58 miliardi di dollari nel 2026 e 18.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.12% dal 2026 al 2031.
L'aumento della complessità dei casi clinici, il maggior numero di pazienti in terapia intensiva e la crescente richiesta di decisioni cliniche più rapide supportano gli investimenti nel mercato dei sistemi informativi per la gestione di casi complessi. I sistemi sanitari stanno dando priorità alle piattaforme che integrano in tempo reale i dati provenienti dai dispositivi al letto del paziente, i risultati di laboratorio, le cartelle cliniche e i flussi di lavoro clinici. L'interoperabilità è diventata fondamentale per le decisioni di acquisto, poiché gli operatori sanitari necessitano di uno scambio di dati coerente tra le diverse strutture e contesti assistenziali. I fornitori stanno rispondendo con piattaforme cloud-ready, elaborazione edge, algoritmi clinici validati e contratti di servizio pluriennali. Questi cambiamenti creano opportunità per i fornitori che possono ridurre il carico di lavoro, soddisfacendo al contempo i requisiti di sicurezza, integrazione e validazione clinica.
Punti chiave del rapporto
- Per tipologia di prodotto, i sistemi informativi per le unità di terapia intensiva detenevano il 42.31% della quota di mercato dei sistemi informativi per pazienti ad alta complessità nel 2025, mentre si prevede che i sistemi informativi per i pronto soccorso registreranno il CAGR più elevato, pari al 13.25% fino al 2031.
- Per tipologia di componente, software e servizi rappresentavano il 60.24% della quota di mercato dei sistemi informativi ad alta complessità nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'11.22% fino al 2031.
- Per tipologia di implementazione, le installazioni on-premise hanno rappresentato il 48.14% del fatturato nel 2025, mentre si prevede che le installazioni basate su cloud registreranno il CAGR più elevato, pari al 13.42% fino al 2031.
- Per tipologia di utente finale, gli ospedali detenevano il 68.14% dei ricavi nel 2025, mentre si prevede che i centri di chirurgia ambulatoriale registreranno un tasso di crescita annuo composto (CAGR) del 13.12% fino al 2031.
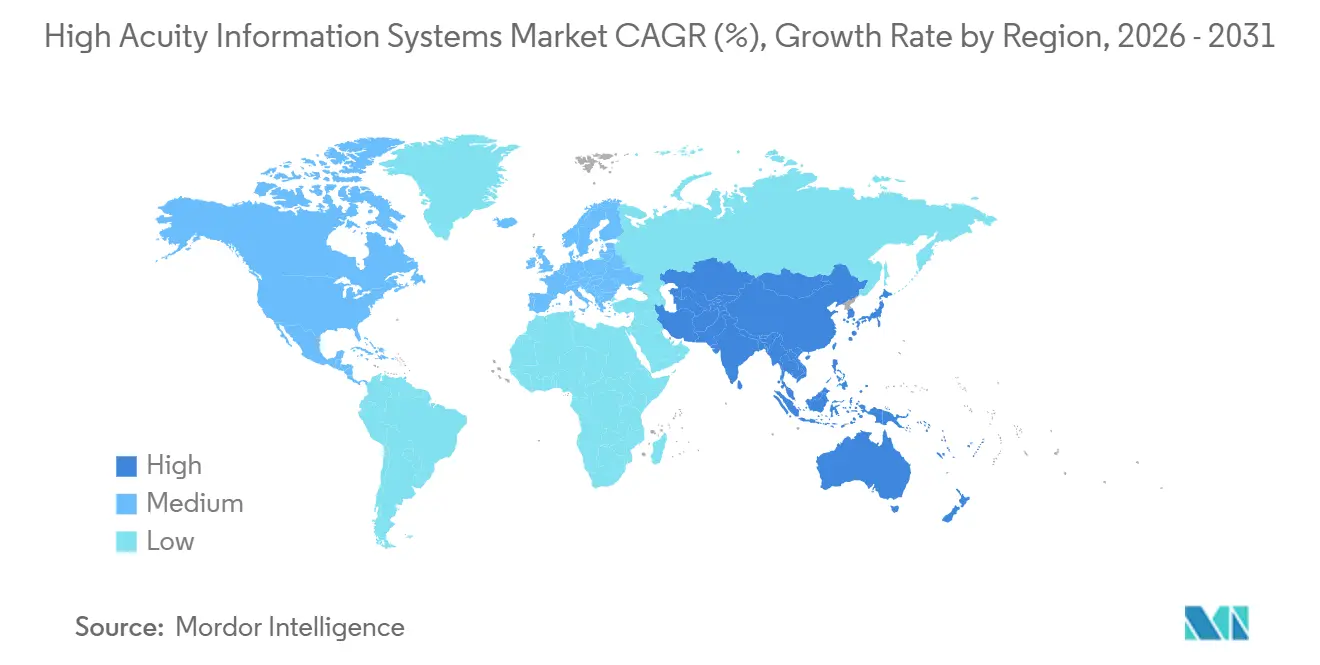
- Dal punto di vista geografico, il Nord America ha rappresentato il 45.61% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 12.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi informativi ad alta complessità
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei ricoveri in terapia intensiva e della gravità delle condizioni dei pazienti | + 2.1% | Globale; con una presenza concentrata in Nord America, Asia-Pacifico ed Europa occidentale. | A breve termine (≤ 2 anni) |
| Espansione dei modelli di tele-terapia intensiva e assistenza virtuale. | + 1.8% | Nord America e nucleo dell'UE; ripercussioni sui Paesi del Consiglio di Cooperazione del Golfo e sull'Australia. | A breve termine (≤ 2 anni) |
| Richiesta di rilevamento predittivo del deterioramento e della sepsi | + 1.7% | A livello globale; il ROI più elevato si registra in Nord America e Nord Europa. | Medio termine (2-4 anni) |
| Carenza di personale specializzato in terapia intensiva e cure critiche | + 1.5% | Nord America, Europa occidentale; ripercussioni anche in Asia-Pacifico e Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Investimenti ospedalieri in infrastrutture digitali interoperabili | + 1.4% | A livello globale, l'accelerazione guidata dalle politiche in UE, Nord America e Medio Oriente. | Medio termine (2-4 anni) |
| Monetizzazione dei dati derivati dai dispositivi e archivi di forme d'onda longitudinali | + 0.9% | Nord America e UE; adozione precoce nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei ricoveri in terapia intensiva sta ridefinendo i requisiti delle piattaforme.
La crescente domanda di cure intensive sta modificando i requisiti imposti al mercato dei sistemi informativi per pazienti ad alta complessità. La Society of Critical Care Medicine riporta 5 milioni di ricoveri in terapia intensiva ogni anno negli Stati Uniti. Entro il 2035, si prevede un aumento del 14% delle giornate di degenza in terapia intensiva, rispetto a una crescita del 5% del volume complessivo dei ricoveri ospedalieri. La maggiore complessità dei casi richiede sistemi in grado di integrare contemporaneamente dati continui, risultati di laboratorio, dati sui farmaci e informazioni provenienti da dispositivi a letto del paziente. Ciò aumenta il valore dei sistemi informativi per singolo posto letto, anche laddove le strutture sanitarie non possano ampliare la capacità fisica delle unità di terapia intensiva. Lo standard cinese T/CHIA 47-2024 per le unità di terapia intensiva intelligenti supporta questa direzione, richiedendo l'integrazione di dati multimodali e il supporto alle decisioni cliniche in tempo reale negli appalti degli ospedali pubblici [1] China Hospital Information Association, “T/CHIA 47-2024 Smart ICU Construction Standard,” China Hospital Information Association, guifanku.com.
L'implementazione della Tele-ICU crea un ciclo di richiesta di sistemi informativi
I programmi di tele-terapia intensiva richiedono un livello di dati e di allerta che i medici remoti possano utilizzare in tutte le strutture. Tale requisito collega direttamente la crescita dell'assistenza virtuale alla domanda nel mercato dei sistemi informativi per la gestione di casi complessi. Nel giugno 2026, West Tennessee Healthcare ha ampliato il suo programma di eICU a 127 posti letto in terapia intensiva e 17 carrelli mobili per il pronto soccorso, utilizzando Philips eCareManager e hellocare.ai. I team remoti necessitano di accedere a parametri vitali, forme d'onda, dati di laboratorio e registri dei farmaci senza dover ricorrere a flussi di lavoro locali separati. Un centro di comando centralizzato incoraggia inoltre i sistemi sanitari a standardizzare l'utilizzo di un'unica piattaforma in tutte le sedi affiliate. Ciò può ridurre la frammentazione dei fornitori all'interno di un sistema e rendere i contratti aziendali più importanti per i fornitori.
Gli algoritmi predittivi di sepsi e deterioramento stanno definendo un nuovo standard per gli acquisti.
Gli strumenti validati per la sepsi e il deterioramento clinico stanno diventando un requisito fondamentale per le piattaforme di informazione clinica. Uno studio condotto in 7 ospedali su 6,027 pazienti ha riportato un'AUROC di 0.82 per la previsione della sepsi e di 0.80 per la mortalità intraospedaliera per il Sepsis ImmunoScore. Uno studio del 2026 ha descritto un modello di apprendimento automatico che ha raggiunto un'AUROC di 0.92 su 47,936 pazienti in terapia intensiva nei dati di sviluppo. Il mercato dei sistemi informativi per la gestione di casi complessi, pertanto, privilegia le piattaforme in grado di ospitare e validare modelli predittivi all'interno dei flussi di lavoro assistenziali esistenti. Gli ospedali richiedono sempre più spesso prove di efficacia clinica prima di adottare strumenti di allerta su larga scala. I fornitori con le risorse necessarie per supportare la validazione e la revisione normativa potrebbero avere un vantaggio rispetto ai concorrenti più piccoli.
La carenza di intensivisti sta accelerando l'adozione di piattaforme digitali.
La pressione sul personale di terapia intensiva aumenta la necessità di strumenti che aiutino i medici a gestire un numero maggiore di pazienti. Si prevede che negli Stati Uniti nei prossimi dieci anni si registrerà una carenza di medici specialisti in terapia intensiva compresa tra 10,300 e 35,600 unità. I sistemi informativi possono supportare la definizione delle priorità cliniche, la documentazione automatizzata e la formulazione di suggerimenti per i flussi di lavoro di team di specialisti con risorse limitate. Queste funzioni possono aiutare gli ospedali a utilizzare al meglio la capacità disponibile di intensivisti. I vantaggi in termini di produttività che ne derivano possono giustificare gli acquisti anche in presenza di budget di investimento limitati. La carenza di personale, pertanto, rimane un fattore determinante per il mercato dei sistemi informativi per la terapia intensiva, sia nei sistemi ospedalieri consolidati che nelle reti di assistenza in espansione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità di integrazione tra sistemi ospedalieri preesistenti | -2.1% | A livello globale; il problema è più acuto in Nord America e in Europa, dove le basi installate hanno una durata di 20-30 anni. | Medio termine (2-4 anni) |
| Affaticamento da stato di allerta e calo della fiducia nei medici. | -1.5% | A livello globale; il dato più alto nei mercati con reparti di terapia intensiva ad alta densità. | Medio termine (2-4 anni) |
| Sicurezza informatica, privacy e responsabilità algoritmica | -1.2% | Nord America e UE; in crescita nei Paesi del Consiglio di Cooperazione del Golfo e nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Bilanci disomogenei e capacità di attuazione locale limitata | -1.0% | Nord America rurale, Medio Oriente e Africa, Sud America, resto dell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La complessità dell'integrazione frena la velocità di implementazione.
L'architettura ospedaliera obsoleta può rallentare l'implementazione nel mercato dei sistemi informativi ad alta complessità. I grandi sistemi sanitari spesso si affidano a interfacce personalizzate tra laboratori, farmacie, radiologia, fatturazione, gestione dei posti letto e sistemi di dispositivi medici. Ogni connessione potrebbe richiedere la ricostruzione e la convalida durante la migrazione di una piattaforma. Uno studio del 2026 sulla migrazione ospedaliera ha riportato una valutazione di 3 mesi di oltre 20 TB di dati Oracle legacy prima dell'inizio della pianificazione [2] "Transferable Migration Framework Derived From a Large-Scale Tertiary Hospital EHR System", Health Information Research, doi.org . Questi requisiti possono estendere i tempi di implementazione a 1-3 anni per le piattaforme aziendali. L'onere è particolarmente gravoso per gli ospedali di comunità privi di team dedicati all'informatica clinica.
La stanchezza da allarmi sta erodendo la convenienza economica del monitoraggio basato sull'intelligenza artificiale.
Un elevato volume di allarmi può indebolire la fiducia dei medici negli strumenti di monitoraggio predittivo. Una ricerca condotta su 30 posti letto di terapia intensiva ha rilevato una media di 4,161 allarmi al mese, ovvero 136 al giorno, e il 93% di questi allarmi era di tipo invasivo. Uno studio del 2025 ha inoltre riportato che l'80-99% degli allarmi in terapia intensiva non conteneva un segnale clinicamente rilevante. Di conseguenza, gli acquirenti nel mercato dei sistemi informativi per la gestione di casi complessi richiedono ai fornitori di dimostrare un minor numero di falsi positivi e un'elevata sensibilità. Uno studio del 2026 su COMPOSER-LLM ha riportato una significativa riduzione dei falsi allarmi per paziente-ora dopo che il modello linguistico di grandi dimensioni ha affrontato il problema delle previsioni ad alta incertezza. Le evidenze cliniche sulla precisione degli allarmi possono ora influenzare i tempi delle decisioni di acquisto aziendali.
Analisi del segmento
Per tipologia di prodotto: la digitalizzazione dell'assistenza di emergenza restringe il campo delle unità di terapia intensiva
Nel 2025, i sistemi informativi per le unità di terapia intensiva (UTI) hanno rappresentato il 42.31% del fatturato. Questo segmento serve l'ambiente ospedaliero con la maggiore densità di flussi di dati di forma d'onda, telemetria multi-dispositivo e registri dei farmaci. Questo carico di lavoro clinico supporta l'utilizzo di sistemi progettati per la raccolta continua di dati e decisioni coordinate. Un'ampia base installata crea inoltre informazioni longitudinali che possono supportare lo sviluppo di algoritmi futuri. Tale accumulo di dati può aumentare i costi di passaggio per i fornitori già affermati. I sistemi informativi per la gestione delle informazioni in anestesia (ANMS) e i sistemi informativi perinatali (PERS) rimangono categorie mature con un utilizzo stabile nei sistemi sanitari sviluppati. I sistemi informativi chirurgici (CHIS) beneficiano della tendenza verso procedure minimamente invasive e robot-assistite. Il sistema di supporto decisionale per la terapia intensiva Ruizhi di Mindray, implementato negli ospedali terziari cinesi nel 2026, dimostra il passaggio da strumenti di documentazione a raccomandazioni cliniche supportate dall'intelligenza artificiale.
Si prevede che i sistemi informativi per i pronto soccorso cresceranno a un tasso annuo composto (CAGR) del 13.25% fino al 2031. Questa opportunità di mercato per i sistemi informativi ad alta complessità riflette il sovraffollamento dei pronto soccorso e la necessità di un triage più rapido e di decisioni più precise sul flusso dei pazienti. I requisiti per l'identificazione della sepsi previsti dal pacchetto CMS SEP-1 supportano ulteriormente la domanda di un supporto decisionale tempestivo. La pressione da parte degli enti pagatori per evitare ricoveri non necessari offre agli ospedali un ulteriore motivo per migliorare la valutazione clinica precoce. Il 76% dei centri di chirurgia ambulatoriale aveva adottato una cartella clinica elettronica (EHR) nel 2025. Ciò aumenta la predisposizione digitale delle strutture che necessitano di processi di triage e dimissione efficaci. Altre tipologie di prodotti che collegano diversi contesti assistenziali stanno attirando investimenti da parte di fornitori che cercano di sostituire soluzioni puntuali frammentate. I sistemi sanitari si stanno inoltre orientando verso un numero minore di fornitori, ma con rapporti più solidi, lungo i flussi di lavoro dell'assistenza acuta.
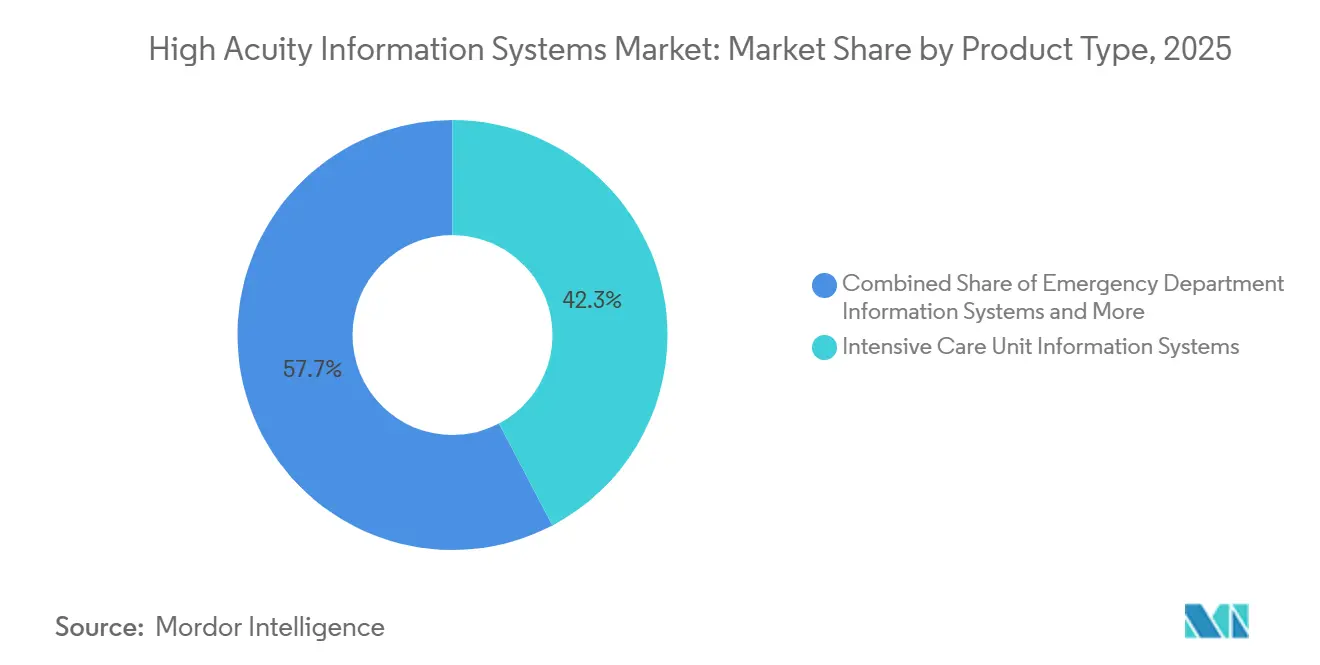
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: la monetizzazione del software supera i cicli di aggiornamento dell'hardware
Nel 2025, il settore Software e Servizi ha rappresentato il 60.24% del fatturato, confermandosi come componente principale del mercato dei sistemi informativi per la gestione di casi complessi. Questa quota riflette il passaggio da un modello di acquisto basato sull'hardware a un modello basato su abbonamenti e contratti incentrati su piattaforme. La distribuzione di software consente ai fornitori di fornire nuovi moduli clinici, patch normative e aggiornamenti degli algoritmi senza necessità di interventi in loco. I formati cloud-native supportano inoltre l'accesso attraverso reti di assistenza multisito. Nel giugno 2026, University Health di San Antonio ha scelto Philips per il suo modello Enterprise Monitoring as a Service (EMaS). Il contratto prevedeva la fornitura di hardware di monitoraggio, supporto decisionale, gestione degli allarmi e servizi per l'intero ciclo di vita, il tutto in un abbonamento pluriennale. Tali contratti semplificano la gestione dei fornitori per gli ospedali e rendono più importanti per i fornitori i ricavi ricorrenti derivanti dai servizi.
L'hardware ha un ruolo relativamente minore, ma rimane necessario per l'assistenza al letto del paziente e la connettività clinica. L'elaborazione AI edge può supportare avvisi che non possono attendere una query sul cloud. GE HealthCare e NXP hanno presentato un lavoro sull'IA on-device per l'anestesia e la cura neonatale nel gennaio 2026 [3] GE HealthCare, “NXP and GE HealthCare Accelerate AI Innovation in Acute Care,” GE HealthCare, gehealthcare.com . Questo approccio può ridurre la dipendenza dall'elaborazione centralizzata per le attività sensibili alla latenza. Supporta inoltre un nuovo ciclo di investimenti in nodi intelligenti al letto del paziente. Il ciclo hardware, quindi, opera parallelamente agli abbonamenti software anziché sostituirli. I fornitori nel settore dei sistemi informativi per l'assistenza ad alta complessità necessitano sia di una connettività affidabile dei dispositivi sia di una distribuzione software scalabile. La progettazione dei loro prodotti deve inoltre consentire agli ospedali di aggiornare gli strumenti clinici senza interrompere i processi di cura consolidati.
Per tipologia di implementazione: infrastrutture on-premise esistenti contro crescita cloud-native
Nel 2025, le implementazioni on-premise hanno rappresentato il 48.14% del fatturato. Questa quota di mercato riflette un'ampia base installata preesistente all'interno delle strutture di governance, conformità e formazione del personale ospedaliero. I centri medici universitari e le strutture sanitarie pubbliche spesso mantengono sistemi locali per la gestione delle informazioni sanitarie protette. Una migrazione completa può richiedere una validazione dettagliata nell'ambito dei processi interni di sicurezza e qualità. Nel 2025, il CHU di Tolosa ha implementato una piattaforma FHIR basata su InterSystems IRIS for Health. L'implementazione illustra un modello ibrido in cui l'infrastruttura FHIR locale è abbinata ad un accesso selettivo al cloud. Le strategie ibride consentono alle strutture sanitarie di modernizzare l'interoperabilità mantenendo al contempo il controllo sui sistemi esistenti. Ciò preserva l'importanza delle implementazioni on-premise nel mercato dei sistemi informativi ad alta complessità.
Si prevede che le implementazioni basate sul cloud cresceranno a un CAGR del 13.42% fino al 2031. Le nuove installazioni presso i centri di chirurgia ambulatoriale e le reti ospedaliere regionali utilizzano sempre più architetture cloud-native. Oltre il 58% delle piattaforme informative ASC di nuova implementazione utilizzava modelli cloud-based o ibridi nel 2025. I fornitori possono evitare alcuni costi di capitale per le infrastrutture e ricevere aggiornamenti software continui. Anche le implementazioni edge e locali stanno diventando sempre più rilevanti per l'analisi delle forme d'onda in tempo reale e gli avvisi di deterioramento sui dispositivi. Queste applicazioni richiedono bassa latenza e non possono sempre dipendere da una risposta remota del cloud. Il mix di implementazione sta quindi diventando più flessibile, con i sistemi selezionati in base all'urgenza clinica, alla governance dei dati e alla progettazione della rete. I fornitori che supportano configurazioni cloud, locali ed edge possono soddisfare diverse esigenze di rischio e flussi di lavoro ospedalieri.
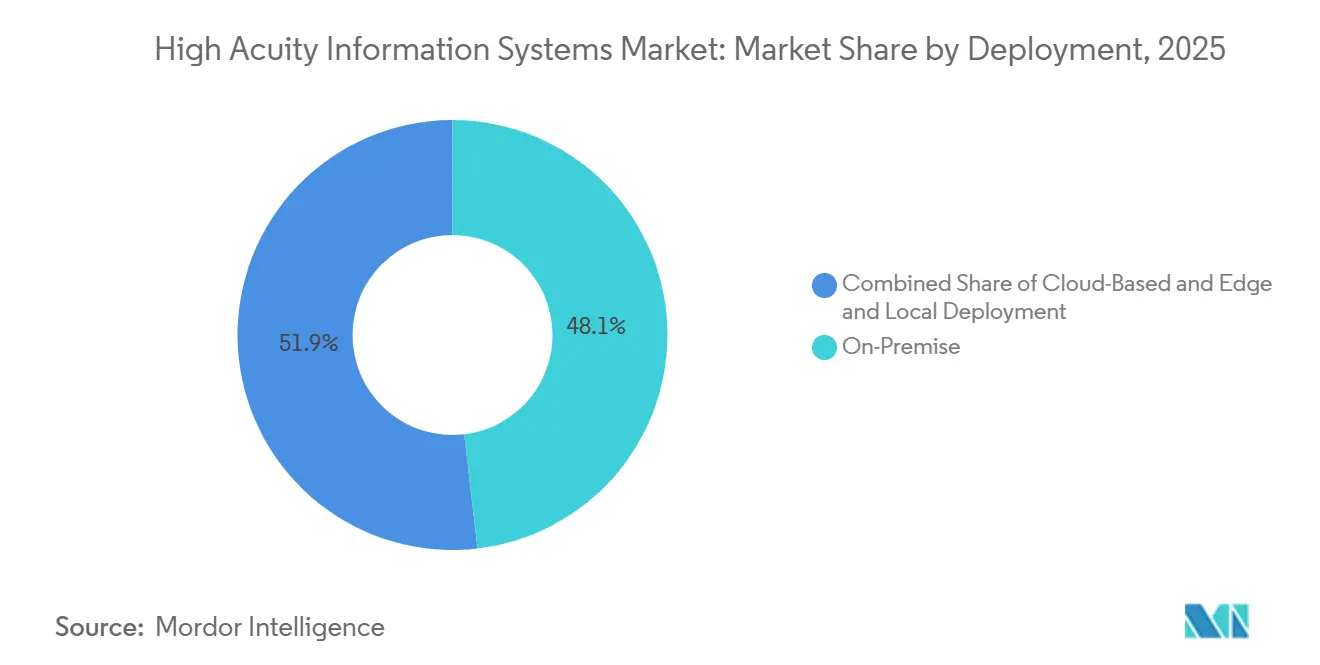
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali mantengono i ricavi mentre i centri chirurgici ambulatoriali accelerano
Nel 2025, gli ospedali hanno rappresentato il 68.14% del fatturato. Questa posizione di leadership nel mercato dei sistemi informativi per la gestione di casi complessi deriva dalla concentrazione di reparti di terapia intensiva, pronto soccorso, chirurgia e assistenza perinatale all'interno delle strutture di degenza per acuti. I centri medici universitari costituiscono un importante sottogruppo ospedaliero, in quanto integrano erogazione di cure, insegnamento, attività di riferimento e ricerca. Le loro esigenze includono archivi longitudinali di dati clinici e flussi di dati in tempo reale. Queste registrazioni supportano sia l'assistenza clinica che le attività di ricerca finanziate. Le strutture di assistenza infermieristica si trovano ancora in una fase iniziale di adozione, poiché le strutture di rimborso hanno storicamente limitato gli investimenti tecnologici. La riduzione della durata dei ricoveri ospedalieri sta aumentando la complessità dei casi negli ambienti di post-acuzie. Questo cambiamento sta iniziando a influenzare le esigenze di approvvigionamento di infrastrutture per la gestione dei dati clinici.
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) del 13.12% fino al 2031. Le procedure ad alta complessità, come la sostituzione articolare, la chirurgia spinale e il cateterismo cardiaco, si stanno spostando dagli ospedali per degenza ai centri ambulatoriali. Questo spostamento crea una domanda di gestione delle informazioni anestesiologiche, monitoraggio emodinamico e documentazione perioperatoria integrata. Le piattaforme specifiche per i centri di chirurgia ambulatoriale si stanno adattando per fornire queste funzionalità anche in contesti assistenziali più piccoli. Gli aggiornamenti del CMS (Centers for Medicare & Medicaid Services) del 2026 hanno inasprito i requisiti di documentazione per le procedure ambulatoriali coperte da Medicare. Ciò offre ai fornitori un motivo valido per adottare sistemi perioperatori appositamente progettati. Gli standard dell'Accreditation Association for Ambulatory Health Care (AAHC) e della Joint Commission (JC) rafforzano inoltre l'importanza della documentazione elettronica e del supporto decisionale in tempo reale. Il mercato dei sistemi informativi per la gestione di procedure ad alta complessità si sta quindi estendendo oltre i tradizionali contesti ospedalieri, man mano che le procedure si spostano verso i centri ambulatoriali.
Analisi geografica
North America High Acuity Information Systems Market
Nel 2025, il Nord America ha rappresentato il 45.61% del fatturato e rimane la regione con il maggior volume di ricavi. Gli Stati Uniti trainano la domanda regionale attraverso il consolidamento dei sistemi sanitari e gli appalti aziendali. I grandi sistemi che acquisiscono ospedali locali spesso sostituiscono i sistemi clinici locali con una piattaforma unificata. Ciò crea domanda di strumenti informativi interoperabili tra diverse sedi. Il CMS Interoperability Framework ha accolto la sua prima coorte di Reti di Informazione Sanitaria Qualificate (QIR) a luglio 2026. Questo traguardo supporta lo scambio basato su FHIR tra piattaforme di terapia intensiva e assicuratori. Canada e Messico contribuiscono ulteriormente alla crescita attraverso la modernizzazione delle informazioni cliniche. Nell'agosto 2025, Hamilton Health Sciences ha integrato Philips Capsule Medical Device Integration con il suo sistema EMR Epic per dispositivi di terapia intensiva.
Europe High Acuity Information Systems Market
Nel 2025, l'Europa ha rappresentato una quota significativa, con la Germania in testa alla classifica nazionale. I finanziamenti per la digitalizzazione ospedaliera supportano la modernizzazione dei flussi di lavoro nelle unità di terapia intensiva. In Francia, BOW Medical ha riferito che la sua piattaforma Diane copriva oltre 450 strutture sanitarie nel 2025. La piattaforma gestiva 5 milioni di consulti anestesiologici all'anno e supportava oltre 1,200 posti letto in terapia intensiva. Le riforme sulla sorveglianza post-commercializzazione entrate in vigore nel Regno Unito nel giugno 2025 hanno intensificato il controllo sui sistemi clinici connessi dopo il lancio. Ciò aumenta le aspettative di conformità per i fornitori che intendono operare nella regione. L'Alliance SIH francese sta sviluppando un'architettura ospedaliera aperta e incentrata sui dati per affrontare il problema degli ambienti software frammentati. Queste iniziative possono rafforzare i requisiti di interoperabilità tra i reparti clinici.
APAC, Middle East and South America High Acuity Information Systems Market
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 12.25% fino al 2031, il tasso più rapido tra le regioni geografiche. La Cina è leader nell'adozione regionale grazie al supporto politico, ai fornitori di tecnologia nazionali e alla costruzione di ospedali. Il sistema Ruizhi di Mindray utilizza dati multimodali al letto del paziente per supportare le raccomandazioni cliniche negli ospedali di terzo livello. L'ospedale Tianjin Haihe, Wining Health e il National Supercomputing Center Tianjin hanno lanciato un modello di terapia intensiva Ruizhi e una base di innovazione per l'intelligenza artificiale in terapia intensiva nell'agosto 2026. Giappone, Corea del Sud e Australia aumentano la domanda attraverso programmi nazionali e regionali di modernizzazione ospedaliera. Anche gli ospedali di terzo livello e le catene di assistenza sanitaria privata in India stanno investendo in sistemi informativi clinici appositamente progettati. Il Qatar ha lanciato un piano di interoperabilità per la sanità digitale nel marzo 2026 per lo scambio di dati dei pazienti tra strutture sanitarie pubbliche e private. Brasile e Colombia stanno sviluppando infrastrutture di assistenza interoperabili, sebbene il Sud America rimanga frammentato.
Panorama competitivo
Il mercato dei sistemi informativi per la gestione di casi complessi presenta una concentrazione moderata. GE HealthCare, Koninklijke Philips, Epic Systems e Siemens Healthineers vantano un'ampia base installata e sono in grado di offrire piattaforme informative in abbinamento ad hardware e soluzioni diagnostiche. Fornitori specializzati come Picis Clinical Solutions, Etiometry e CLEW Medical occupano posizioni di rilievo nei sistemi perioperatori e nell'intelligenza artificiale per la terapia intensiva. Nessun fornitore detiene una posizione dominante in termini di fatturato nelle categorie di terapia intensiva, anestesia, pronto soccorso e chirurgia. Ciò crea una significativa pressione competitiva tra le diverse tipologie di prodotto e i modelli di implementazione. I fornitori più grandi beneficiano di consolidate relazioni con i clienti e di un ampio portafoglio prodotti. Le aziende più piccole competono grazie a flussi di lavoro nativi basati sull'intelligenza artificiale e ad aggiornamenti di prodotto più rapidi. Il mercato dei sistemi informativi per la gestione di casi complessi rimane aperto a fornitori specializzati in grado di dimostrare il valore clinico e un'integrazione efficace.
Il consolidamento delle piattaforme influenza le strategie dei fornitori già affermati. Il modello Enterprise Monitoring as a Service di Philips combina hardware di monitoraggio, supporto alle decisioni cliniche, gestione degli allarmi e servizi per l'intero ciclo di vita in un unico contratto di abbonamento. Questo modello riduce il numero di rapporti con i fornitori che un ospedale deve gestire. La collaborazione tra GE HealthCare e NXP, avviata nel gennaio 2026, si è concentrata sull'intelligenza artificiale edge per l'anestesia e la cura neonatale, affrontando i limiti di latenza che potrebbero influire sull'analisi clinica completamente centralizzata. Nel luglio 2025, Etiometry ha esteso la propria piattaforma oltre la terapia intensiva per supportare la sorveglianza clinica a livello aziendale. Queste iniziative dimostrano che i fornitori sono in competizione per soddisfare le esigenze di transizione assistenziale e di flusso di lavoro aziendale, non solo per le singole installazioni in terapia intensiva.
Leader del settore dei sistemi informativi ad alta complessità
Epica Systems Corporation
Oracle Corporation
Koninklijke Philips NV
GE HealthCare Technologies Inc.
Siemens Healthineers AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: zMed Healthcare ha lanciato la versione 3 della sua suite software per la terapia intensiva e la gestione ospedaliera integrata, basata sull'intelligenza artificiale, estendendo la sua portata dall'unità di terapia intensiva all'intera struttura ospedaliera. La piattaforma aggiornata offre una guida continua basata sull'IA per il monitoraggio dei pazienti, si integra perfettamente con le apparecchiature mediche indipendentemente dal fornitore e supporta implementazioni su larga scala in India, Medio Oriente e Stati Uniti.
- Agosto 2026: l'ospedale Tianjin Haihe, Wining Health e il Centro Nazionale di Supercalcolo di Tianjin hanno lanciato congiuntamente il modello verticale su larga scala "Ruizhi" per la terapia intensiva e il sistema di applicazioni di intelligenza artificiale, istituendo formalmente una base congiunta per l'innovazione dell'IA in terapia intensiva. Si tratta di una tappa fondamentale nell'impegno della Cina per integrare le infrastrutture nazionali di IA nei flussi di lavoro della terapia intensiva.
Ambito del rapporto sul mercato globale dei sistemi informativi ad alta complessità
Secondo quanto riportato nel documento, un sistema informativo per pazienti ad alta complessità è una piattaforma tecnologica specializzata in ambito sanitario, progettata per supportare le esigenze complesse e immediate dei pazienti ad alta complessità, ovvero coloro che necessitano di cure mediche intensive, continue e specializzate. Facilita la raccolta, il monitoraggio e la gestione in tempo reale delle informazioni critiche sui pazienti, al fine di migliorare il processo decisionale clinico, aumentare la sicurezza dei pazienti e ottimizzare i flussi di lavoro in contesti quali unità di terapia intensiva (UTI), pronto soccorso e altri reparti di terapia intensiva.
Il mercato dei sistemi informativi ad alta complessità è segmentato per tipologia di prodotto in sistemi informativi per unità di terapia intensiva, sistemi di gestione delle informazioni anestesiologiche, sistemi informativi per pronto soccorso, sistemi informativi perinatali, sistemi informativi chirurgici e altre tipologie di prodotto; per componente in software e servizi e hardware; per modalità di implementazione in locale, basata su cloud e implementazione edge e locale; per utente finale in ospedali, centri medici universitari, centri chirurgici ambulatoriali, strutture di assistenza infermieristica e altri utenti finali; e per area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Sistemi informativi per le unità di terapia intensiva |
| Sistemi di gestione delle informazioni in anestesia |
| Sistemi informativi del pronto soccorso |
| Sistemi informativi perinatali |
| Sistemi Informativi Chirurgici |
| Altri tipi di prodotto |
| Software e servizi |
| Hardware |
| On-Premise |
| Basato su cloud |
| Distribuzione Edge e Locale |
| Ospedali |
| Centri medici accademici |
| Centri chirurgici ambulatoriali |
| Strutture di assistenza infermieristica |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Sistemi informativi per le unità di terapia intensiva | |
| Sistemi di gestione delle informazioni in anestesia | ||
| Sistemi informativi del pronto soccorso | ||
| Sistemi informativi perinatali | ||
| Sistemi Informativi Chirurgici | ||
| Altri tipi di prodotto | ||
| Per componente | Software e servizi | |
| Hardware | ||
| Per distribuzione | On-Premise | |
| Basato su cloud | ||
| Distribuzione Edge e Locale | ||
| Per utente finale | Ospedali | |
| Centri medici accademici | ||
| Centri chirurgici ambulatoriali | ||
| Strutture di assistenza infermieristica | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno guidando la domanda di sistemi informativi ad alta complessità?
L'aumento del carico di lavoro nelle unità di terapia intensiva, la gravità delle condizioni dei pazienti, la telemedicina e la necessità di un supporto clinico predittivo stanno alimentando la domanda.
Quanto sarà grande il settore dei sistemi informativi ad alta complessità nel 2026?
Il settore ha un valore di 11.58 miliardi di dollari nel 2026 e si prevede che raggiungerà i 18.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.12%.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che i sistemi informativi dei pronto soccorso cresceranno a un tasso annuo composto del 13.25% fino al 2031.
Perché gli ospedali continuano a essere i principali acquirenti?
Nel 2025 gli ospedali detenevano il 68.14% dei ricavi perché concentrano le infrastrutture di terapia intensiva, pronto soccorso, chirurgia e assistenza perinatale.
Quale modello di distribuzione si sta espandendo più rapidamente?
Si prevede che le implementazioni basate sul cloud cresceranno a un tasso annuo composto del 13.42% fino al 2031, poiché i fornitori cercano un accesso scalabile e aggiornamenti software continui.
Quale regione sta crescendo più velocemente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.25% fino al 2031, grazie alla digitalizzazione degli ospedali e ai programmi di flusso di lavoro clinico basati sull'intelligenza artificiale.


