

Dimensioni e quota di mercato della sordità ereditaria
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.96 miliardo di dollari |
| Dimensione del mercato (2031) | 4.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.44% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla sordità ereditaria a cura di Mordor Intelligence
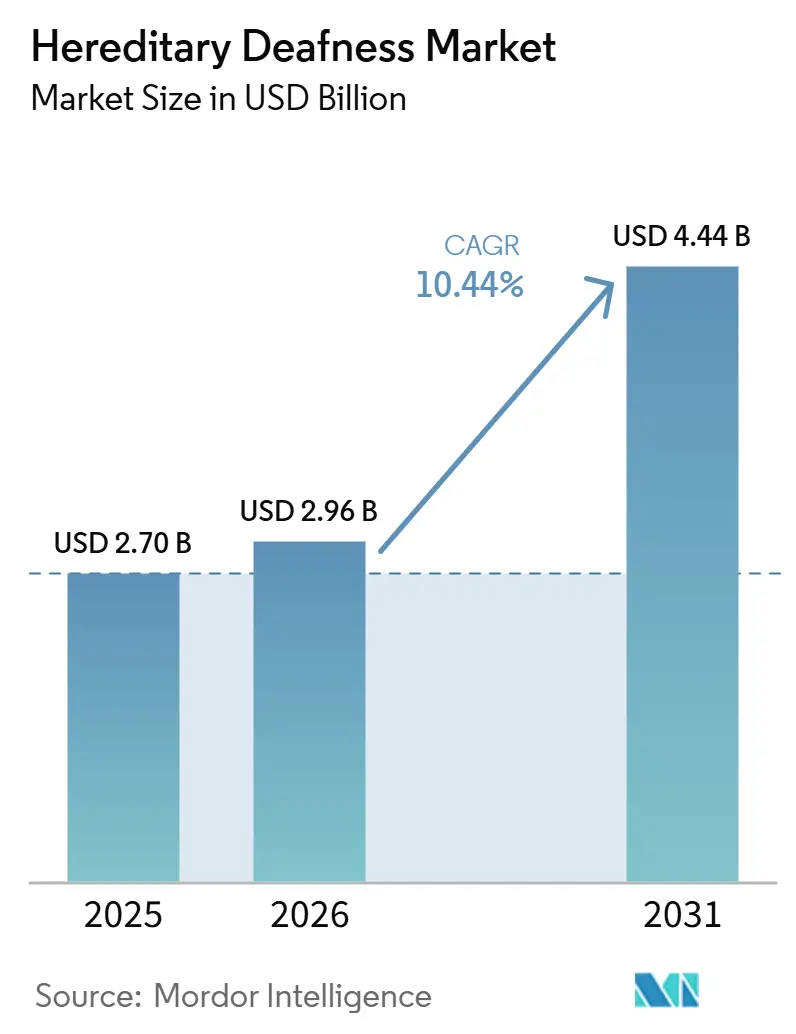
Il mercato della sordità ereditaria aveva un valore di 2.70 miliardi di dollari nel 2025 e si stima che crescerà da 2.96 miliardi di dollari nel 2026 a 4.44 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.44% durante il periodo di previsione (2026-2031).
La crescita si basa su uno screening genetico più ampio per i neonati, sul sequenziamento multigenico a basso costo e sull'arrivo di una terapia genica per la sordità correlata alla displasia oto-femorale (OTOF). La Food and Drug Administration statunitense ha approvato Otarmeni nell'aprile 2026 come trattamento modificante la malattia per la sordità genetica, creando un percorso clinico che richiede la conferma molecolare prima che il trattamento possa essere preso in considerazione. I risultati genetici influenzano ora il monitoraggio, l'indicazione all'impianto cocleare, la prevenzione dell'ototossicità e l'accesso alle terapie emergenti. La perdita dell'udito colpisce oltre il 5% della popolazione mondiale, mentre i fattori genetici sono responsabili di molti casi congeniti, sostenendo una domanda costante di test e servizi specialistici. Il mercato della sordità ereditaria si sta quindi spostando da una cura basata sui sintomi verso percorsi incentrati sulla diagnosi e sul trattamento molecolare.
Punti chiave del rapporto
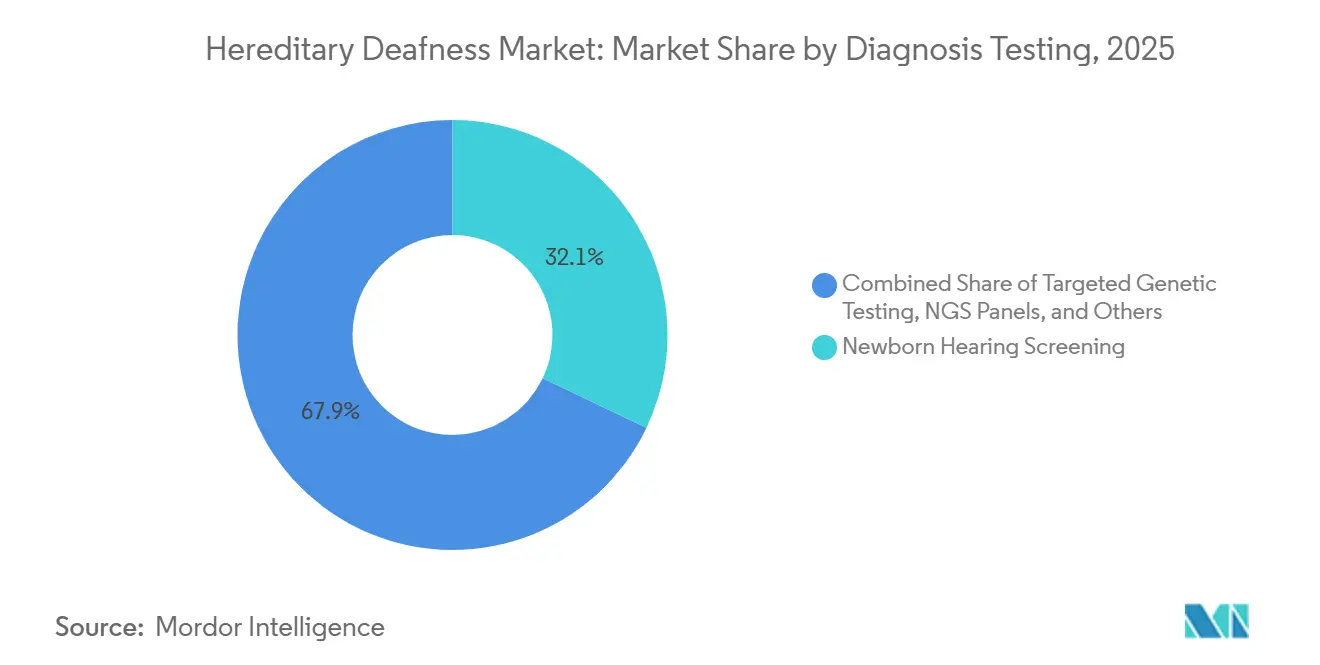
- Nel 2025, la categoria "diagnosi e test" ha rappresentato il 32.1% del fatturato per lo screening uditivo neonatale, mentre il sequenziamento dell'intero esoma/genoma ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 14.5% fino al 2031.
- In base all'eziologia genetica, la sordità correlata a GJB2/GJB6 deteneva una quota di fatturato del 28.4% nel 2025, mentre la sordità correlata a OTOF ha registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 16% fino al 2031.
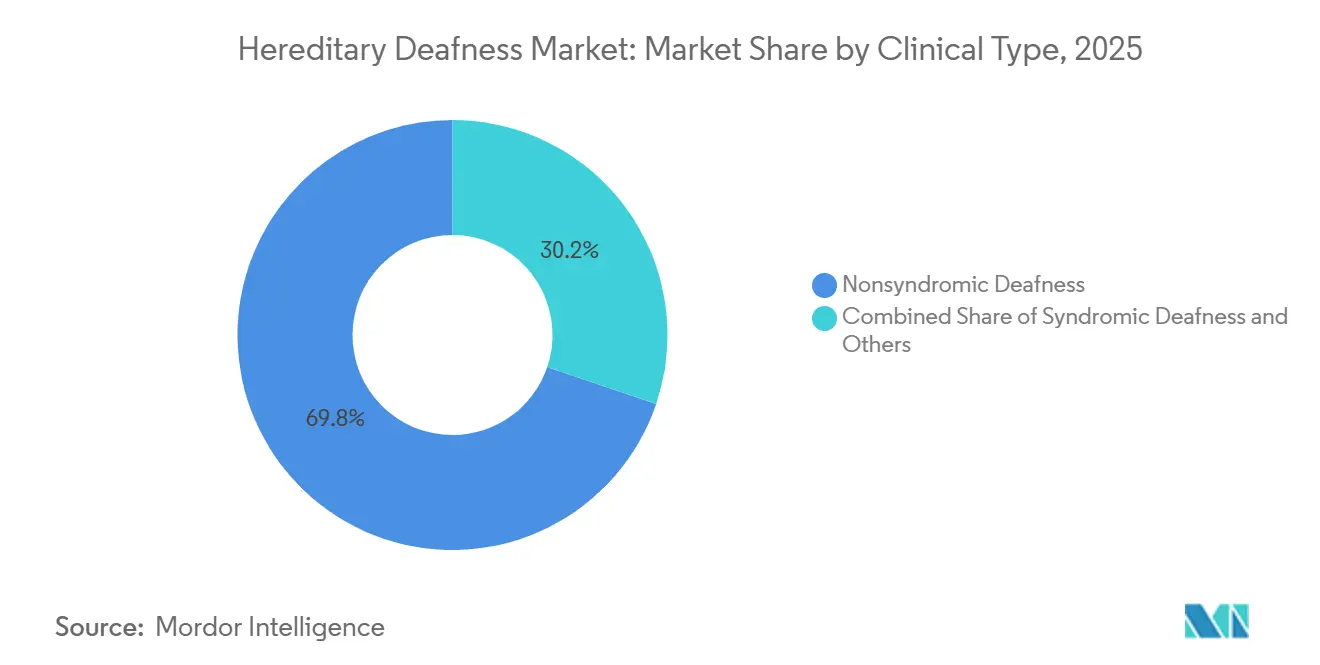
- Per tipologia clinica, la sordità non sindromica deteneva una quota di fatturato del 69.8% nel 2025, mentre i disturbi dello spettro della neuropatia uditiva hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 12.8% fino al 2031.
- In base al modello di ereditarietà, l'ereditarietà autosomica recessiva deteneva una quota di fatturato del 74.6% nel 2025, mentre le ereditarietà legate al cromosoma X e quelle mitocondriali hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari all'11.8% fino al 2031.
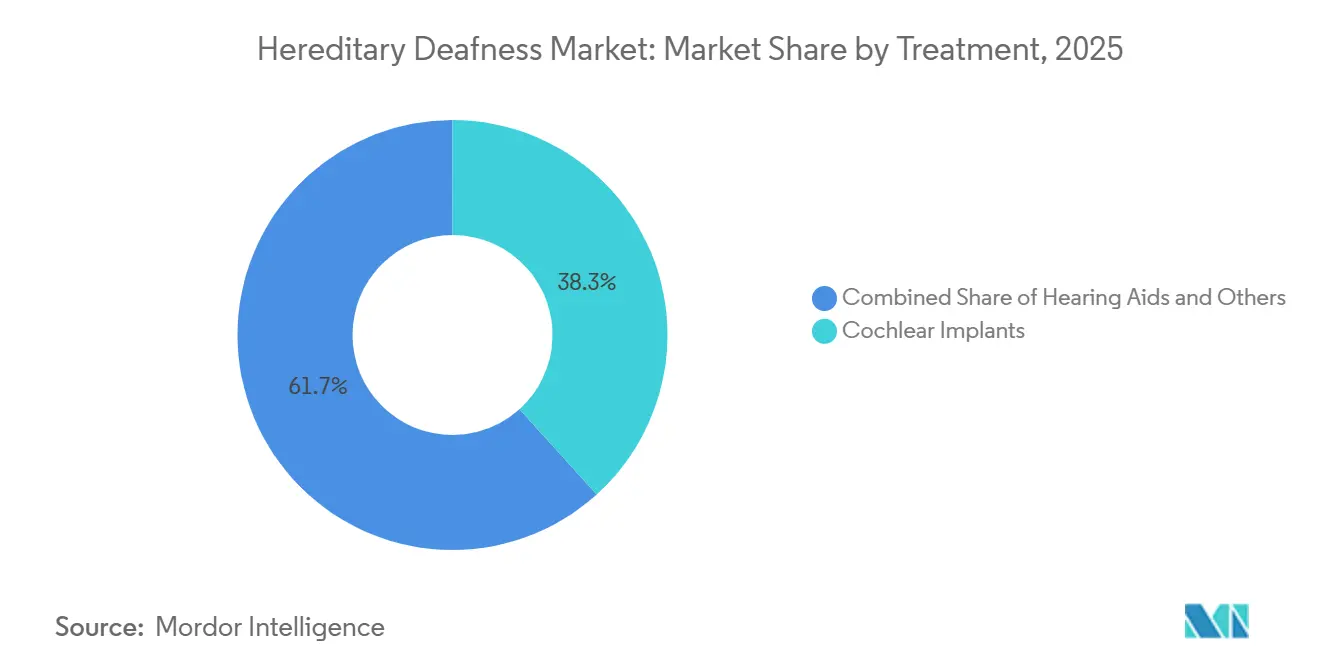
- Per tipologia di trattamento, gli impianti cocleari detenevano una quota di fatturato del 38.3% nel 2025, mentre le terapie genetiche emergenti hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 24% fino al 2031.
- Per tipologia di utente finale, nel 2025 gli ospedali e le cliniche audiologiche detenevano una quota di fatturato del 45.2%, mentre i laboratori di diagnostica hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 13.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della sordità ereditaria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento dello screening genetico dell'udito nei neonati e nei bambini. | + 2.8% | Mercato globale, con i volumi più elevati in Nord America, Europa e nelle aree urbane dell'Asia Pacifica. | Medio termine (2-4 anni) |
| Riduzione dei costi e maggiore copertura dei pannelli NGS multigenici. | + 2.3% | A livello globale, con aumenti di costo più consistenti nell'area Asia-Pacifico e in Sud America. | A breve termine (≤ 2 anni) |
| Prima approvazione commerciale per la terapia genica per la sordità correlata al gene OTOF. | + 1.6% | Nord America, Europa e Asia Pacifico ad alto reddito | A lungo termine (≥ 4 anni) |
| Diagnosi molecolare ha permesso un invio più precoce ai programmi di impianto cocleare. | + 1.2% | A livello globale, con gli effetti più marcati al momento in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| La conoscenza delle varianti specifiche della popolazione migliora la resa diagnostica. | + 0.9% | Regione Asia-Pacifico, con ripercussioni in Medio Oriente, Africa e Sud America. | Medio termine (2-4 anni) |
| Selezione genetica per la preservazione dell'udito e la prevenzione dell'ototossicità | + 0.7% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ampliamento dello screening genetico dell'udito nei neonati e nei bambini.
Lo screening genetico neonatale si sta espandendo oltre i controlli fisiologici dell'udito, abbracciando programmi multigenici in grado di identificare il rischio prima della comparsa dei sintomi. L'Ontario ha combinato lo screening uditivo e genetico e la sua revisione triennale ha dimostrato che il programma ha identificato la perdita dell'udito correlata a GJB2 e SLC26A4 nei neonati che hanno superato lo screening audiologico standard [1] Jessica Dunn et al., “Newborn Screening for Common Genetic Variants Associated with Permanent Hearing Loss: Implementation in Ontario and Review of the First 3 Years,” Genetics in Medicine . Uno studio prospettico di coorte del 2026 ha rilevato che una strategia a 12 geni, del costo di 70 USD, ha identificato il 71% di casi in più rispetto al solo screening fisiologico, mentre solo lo 0.4% dei neonati ha avuto bisogno di una valutazione audiologica. I neonati con varianti omozigoti GJB2 c.109G>A che superano lo screening iniziale possono accedere a un monitoraggio audiologico regolare perché il loro rischio potrebbe emergere in seguito. Ciò amplia la domanda futura di laboratori diagnostici e cliniche audiologiche nel mercato della sordità ereditaria. Inoltre, conferisce ai programmi di screening un ruolo più diretto nel plasmare la successiva domanda di assistenza. Le raccomandazioni statunitensi del Comitato consultivo sulle malattie ereditarie nei neonati e nei bambini, insieme ai programmi analoghi nei paesi europei, influenzeranno il ritmo di una più ampia adozione di tali programmi.
Riduzione dei costi e maggiore copertura dei pannelli NGS multigenici.
I costi di sequenziamento più bassi stanno avvicinando i pannelli completi per la diagnosi genetica della sordità all'uso di routine nelle cure specialistiche. L'Università dell'Iowa [2] University of Iowa Molecular Otolaryngology and Renal Research Laboratories, “OtoSCOPE Genetic Hearing Loss Testing v9,” University of Iowa ha aggiornato il suo pannello OtoSCOPE v9 nell'aprile 2025 per analizzare 200 geni a un prezzo di listino di 2,050 USD. Blueprint Genetics offre un pannello per la diagnosi genetica della sordità a 288 geni che include la valutazione delle varianti non codificanti, dimostrando come l'ampiezza dei test continui ad aumentare. Una meta-analisi scientifica ha rilevato rendimenti diagnostici complessivi del 45% per i pannelli mirati e del 42% per il sequenziamento dell'intero esoma, il che indica che i pannelli più ampi da soli non risolvono tutti i casi. Il mercato della sordità ereditaria dipenderà quindi da una migliore interpretazione delle varianti e da una maggiore copertura del sequenziamento. Questo equilibrio influisce sia sugli investimenti di laboratorio sia sul valore clinico di un pannello più ampio. I test dell'intero esoma e dell'intero genoma vengono sempre più utilizzati quando i test iniziali non identificano una causa, mentre i requisiti CAP, CLIA e ISO 15189 rimangono standard necessari per i laboratori.
Prima approvazione commerciale per la terapia genica per la sordità correlata al gene OTOF.
Il 23 aprile 2026, la FDA ha approvato Otarmeni, dopo una revisione di 61 giorni nell'ambito del programma National Priority Voucher del Commissario. L'approvazione si applica alla perdita uditiva neurosensoriale da grave a profonda correlata al gene OTOF e ha stabilito il primo trattamento in grado di modificare il decorso della malattia per una forma genetica di ipoacusia. Nello studio cardine, l'80% dei 20 pazienti valutabili per l'efficacia ha mostrato un miglioramento dell'udito dopo una singola somministrazione intracocleare. Precedenti dati dello studio CHORD avevano riportato un notevole miglioramento in 10 degli 11 bambini trattati e 3 dei 5 bambini valutati a 24 settimane avevano raggiunto livelli uditivi quasi normali o normali. L'idoneità al trattamento richiede la conferma di varianti bialleliche del gene OTOF e la conservazione della funzione delle cellule ciliate esterne, rendendo necessari test genetici e una fenotipizzazione audiologica dettagliata prima dell'invio al trattamento. Un consenso internazionale di esperti pone inoltre la diagnosi molecolare al centro della selezione dei pazienti per la terapia genica dell'ipoacusia ereditaria.
Diagnosi molecolare ha permesso un invio più precoce per l'impianto cocleare.
La diagnosi molecolare può abbreviare il percorso verso l'impianto cocleare riducendo l'incertezza nei neonati con disturbi dello spettro della neuropatia uditiva. La conferma genetica viene ora utilizzata nella valutazione pre-impianto per alcuni pazienti con neuropatia uditiva correlata a OTOF e ipoacusia neurosensoriale progressiva. Uno studio del 2025 condotto in Cina su 72 partecipanti ha riscontrato risultati migliori in termini di percezione uditiva e del linguaggio a 6 e 12 mesi nei pazienti sottoposti a terapia genica rispetto a quelli sottoposti al solo impianto cocleare. Le evidenze sono specifiche per la sordità congenita correlata a OTOF, ma cambiano il dibattito sull'ordine appropriato degli interventi. I pazienti senza cellule ciliate vitali possono procedere all'impianto cocleare, mentre i pazienti con cellule ciliate funzionalmente compromesse ma strutturalmente intatte possono essere considerati per la terapia genica. Questa più chiara distinzione può ridurre gli invii non idonei e favorire l'accettazione clinica di entrambi i percorsi terapeutici nel mercato della sordità ereditaria. Inoltre, collega più strettamente le decisioni relative ai test alla domanda di dispositivi e terapie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rimborso ineguale per test genetici e interventi avanzati | -1.4% | Diffusione globale, con particolare intensità in Sud America, Medio Oriente, Africa e nelle zone rurali dell'Asia Pacifica. | A lungo termine (≥ 4 anni) |
| Lacune interpretative delle varianti e diagnosi persistenti irrisolte | -0.8% | A livello globale, con il maggior carico nelle regioni con un numero limitato di laboratori specializzati. | Medio termine (2-4 anni) |
| Immunità anti-AAV e vincoli di somministrazione cocleare | -0.6% | A livello globale, con una sfida maggiore laddove la sieroprevalenza pregressa di AAV è elevata. | A lungo termine (≥ 4 anni) |
| Capacità specialistica limitata per l'assistenza integrata in genetica e audiologia. | -0.5% | Sud America, Medio Oriente, Africa e zone rurali dell'Asia Pacifica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rimborso disomogeneo per test genetici e interventi avanzati
La copertura per i test per la perdita uditiva ereditaria rimane condizionata nei principali sistemi assicurativi. Le politiche dei pagatori statunitensi [3] eviCore Healthcare, “Nonsyndromic Hearing Loss and Deafness Genetic Testing Clinical Guidelines,” eviCore richiedono comunemente una perdita uditiva documentata e l'esclusione di cause non ereditarie prima di approvare i test multigenici ai sensi del CPT 81430 o CPT 81431. Le politiche possono limitare i test a una sola volta nella vita di un paziente e identificare geni come GJB2, STRC, SLC26A4, TECTA, MYO15A e MYO7A come candidati precoci. L'otarmeni e le terapie geniche successive richiedono decisioni sulla categoria di beneficio che molti pagatori pubblici e privati non hanno ancora stabilito. Ciò può limitare l'adozione anche laddove le prove cliniche supportino il trattamento. La restrizione è più severa in Sud America e Medio Oriente, dove i percorsi di rimborso per i test per i disturbi uditivi ereditari rimangono limitati o sono ancora in fase di sviluppo. La scarsa disponibilità di specialisti in genetica e audiologia nelle zone rurali dell'Asia-Pacifico e in queste regioni rallenta ulteriormente l'accesso alle cure e l'invio a specialisti.
Lacune interpretative delle varianti e diagnosi persistenti irrisolte
Il sequenziamento completo lascia ancora molti casi di ipoacusia ereditaria senza una causa molecolare confermata. Uno studio del 2025 ha riportato che il sequenziamento dell'intero esoma ha identificato una variante causativa nel 25-35% dei pazienti risultati negativi per mutazioni GJB2 e STRC. Le varianti di significato incerto sono comuni, la riclassificazione richiede tempo e i pazienti non vengono sempre contattati quando cambia l'interpretazione. Uno studio svedese sul sequenziamento dell'intero genoma ha riscontrato una resa diagnostica del 45% in un centro di riferimento terziario, lasciando il 55% dei casi irrisolti. Uno studio coreano ha rilevato che il sequenziamento dell'intero genoma dopo un sequenziamento dell'intero esoma non riuscito ha fornito un'ulteriore risoluzione diagnostica del 19.2%, ma l'infrastruttura necessaria è difficile da finanziare al di fuori dei centri accademici. Le popolazioni sottorappresentate in Asia, Africa e Sud America necessitano di database di varianti più solidi, mentre gli anticorpi anti-AAV correlati a precedenti infezioni e l'infiammazione locale dopo la somministrazione intracocleare limitano la ripetizione del dosaggio e i percorsi di riferimento.
Analisi del segmento
Diagnosi e test: il sequenziamento genomico assume un ruolo clinico sempre più importante
Nel 2025, lo screening uditivo neonatale rappresentava il 32.1% del segmento di diagnosi e test, a testimonianza del suo ruolo di primo punto di individuazione della perdita dell'udito nell'assistenza neonatale. Uno studio [4] "Screening for Hearing Impairment in Newborns Using Targeted Genomic Sequencing", pubblicato su Clinical and Experimental Otorhinolaryngology, condotto su 8,261 neonati, ha rilevato che 126 dei 164 bambini con diagnosi genetica avevano superato lo screening fisiologico, dimostrando che i test convenzionali possono non individuare i neonati a rischio di successiva compromissione dell'udito neurosensoriale. Questa lacuna supporta la domanda di test mirati e pannelli NGS che confermino i risultati o valutino le famiglie dopo uno screening iniziale. I programmi neonatali possono identificare lo stato uditivo di un bambino, ma non sempre ne mostrano la causa o il rischio di progressione. Con l'aggiunta dello screening genetico ai percorsi uditivi, i laboratori acquisiscono un ruolo più importante nei test di follow-up. Il mercato della sordità ereditaria ha una base di servizi futura più ampia quando lo screening identifica i bambini che necessitano di sorveglianza piuttosto che di un dispositivo immediato.
Si prevede che il sequenziamento dell'intero esoma/genoma crescerà a un tasso annuo composto (CAGR) del 14.5% fino al 2031, il più alto in questo segmento. Il suo utilizzo è in aumento grazie alla riduzione dei costi e alla ricerca, da parte dei laboratori, di varianti introniche criptiche, varianti del numero di copie e alterazioni del DNA mitocondriale che gli approcci mirati potrebbero non individuare. Il sequenziamento viene solitamente utilizzato dopo che i test mirati non hanno risolto un caso, piuttosto che in sostituzione di tutti i test di prima linea. I test del numero di copie e del DNA mitocondriale rimangono meno diffusi, ma le piattaforme per il sequenziamento dell'intero genoma includono sempre più spesso queste analisi all'interno dello stesso flusso di lavoro. Questa integrazione potrebbe ridurre nel tempo la necessità di test del numero di copie separati. Il settore della sordità ereditaria si sta orientando verso percorsi diagnostici che combinano screening iniziale, pannelli di conferma e sequenziamento ad alta profondità laddove necessario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per eziologia genetica: GJB2/GJB6 mantiene il volume mentre OTOF supporta la domanda terapeutica
Nel 2025, la sordità correlata a mutazioni del gene GJB2/GJB6 rappresentava il 28.4% del segmento di eziologia genetica, la quota maggiore poiché le mutazioni della connessina 26 sono una comune causa autosomica recessiva di ipoacusia non sindromica. Una meta-analisi del 2024, condotta su 18,968 pazienti provenienti da 24 paesi, ha rilevato una prevalenza di mutazioni del gene GJB2 pari al 25.9% nell'ipoacusia non sindromica. La prevalenza più alta riportata è stata del 38.5% nelle popolazioni mediorientali, mentre la mutazione c.35delG era più comune nelle popolazioni europee e la c.235delC in quelle dell'Asia orientale. Questa variazione geografica influenza le varianti incluse nei pannelli di prima linea. Il programma GJB2-GT di Sensorion si rivolge alla sordità congenita pediatrica e alla presbiacusia a esordio precoce, una popolazione più ampia rispetto agli attuali programmi terapeutici focalizzati sulla disfunzione uditiva del terzo stadio (OTOF). Il test GJB2/GJB6 rimarrà fondamentale per il mercato della sordità ereditaria perché consente la diagnosi in molte popolazioni.
Si prevede che la sordità correlata al gene OTOF crescerà a un tasso annuo composto del 16% fino al 2031, risultando il segmento di eziologia genetica a più rapida crescita. I casi correlati al gene OTOF rappresentano dal 2% all'8% dei casi non sindromici, tuttavia l'approvazione di Otarmeni ha creato un percorso terapeutico ben definito per i pazienti con idoneità confermata. Anche il programma Akouos di Eli Lilly e SENS-501 di Sensorion stanno portando avanti programmi clinici per questa condizione. La combinazione di trattamenti approvati e sviluppo clinico attivo accresce la necessità di test OTOF precisi. La sordità correlata al gene SLC26A4 rimane importante per il suo legame con la sindrome di Pendred e l'acquedotto vestibolare allargato, sebbene il trattamento si basi ancora su impianti cocleari e apparecchi acustici. Queste eziologie richiedono piani di cura differenti, il che rende fondamentale la progettazione dei pannelli di test e l'interpretazione clinica.
Per tipologia clinica: le patologie non sindromiche rimangono la popolazione principale oggetto di assistenza.
Nel 2025, la sordità non sindromica rappresentava il 69.8% del segmento clinico, grazie alla frequenza delle varianti recessive nei geni GJB2, SLC26A4, OTOF e MYO7A. Questa categoria comprende un ampio gruppo di pazienti la cui assistenza inizia spesso con una valutazione audiologica e prosegue con i test genetici in caso di sospetta causa ereditaria. La sordità sindromica include le sindromi di Usher, Waardenburg, Pendred e Stickler. Queste condizioni spesso richiedono cure che vanno oltre l'audiologia, il che può aumentare il fabbisogno di servizi per ciascun paziente. Il mercato della sordità ereditaria beneficia di questa necessità di diagnosi, consulenza e gestione coordinate. Tuttavia, la popolazione non sindromica, più numerosa, continua a definire il volume di riferimento per i test e i trattamenti.
Si prevede che i disturbi dello spettro della neuropatia uditiva cresceranno a un tasso annuo composto del 12.8% fino al 2031. Uno studio di coorte del 2024 su 311 pazienti ha rilevato varianti patogene in 23 geni nel 31.5% dei casi, percentuale che sale al 54.4% tra coloro che si sono sottoposti al sequenziamento del trio. OTOF e AIFM1 sono risultati i geni mutati più frequentemente in quella coorte. La sottotipizzazione genetica è importante perché i pazienti con varianti di OTOF possono rispondere bene all'impianto cocleare, mentre quelli con cause retrococleari o neurali potrebbero non rispondere allo stesso modo. Il confronto del 2025 tra terapia genica e impianto cocleare ha inoltre supportato l'importanza di indagini genetiche più approfondite per i pazienti con sordità congenita rilevante. Queste differenze cliniche rendono la diagnosi più utile nella scelta del trattamento, anziché limitarsi a registrare il tipo di malattia.
Per modalità di trasmissione ereditaria: i disturbi autosomici recessivi continuano a essere i più diffusi.
Nel 2025, i modelli autosomici recessivi rappresentavano il 74.6% del segmento, a testimonianza del ruolo comune delle varianti bialleliche di GJB2, SLC26A4 e OTOF nelle diagnosi di sordità genetica. Uno studio condotto su una coorte neonatale di 38,589 bambini nella Cina meridionale ha individuato GJB2 come il gene più diffuso associato alla sordità, seguito da SLC26A4. Questi risultati supportano l'importanza attribuita alle varianti recessive nei programmi di screening neonatale e per i portatori sani. Le patologie autosomiche dominanti, come KCNQ4, COCH e POU4F3, rappresentano un gruppo più piccolo ma clinicamente rilevante. Sono spesso associate a sordità post-linguale progressiva, i cui risultati possono fornire informazioni utili per il monitoraggio e le decisioni relative agli apparecchi acustici. Questo profilo di ereditarietà costituisce il volume principale di test nel mercato della sordità ereditaria.
Si prevede che i test genetici legati al cromosoma X e alle varianti mitocondriali cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.8% fino al 2031. Il sequenziamento profondo (deep sequencing) è ora in grado di identificare l'eteroplasmia mitocondriale e le varianti legate al cromosoma X, tra cui POU3F4, che i pannelli mirati precedenti potrebbero non aver rilevato. La variante mitocondriale MT-RNR1 m.1555A>G ha una rilevanza diretta per la gestione clinica, in quanto può aumentare la suscettibilità all'ototossicità correlata agli aminoglicosidi. Questa indicazione può estendere i test genetici ai reparti di terapia intensiva e oncologia, dove la scelta del trattamento può dipendere dal rischio. La diagnosi precoce supporta inoltre la prevenzione prima che si verifichi un danno uditivo. Il mercato dei test genetici si rivolge quindi sia alle famiglie con sordità ereditaria sia ai pazienti il cui risultato genomico può guidare un uso più sicuro dei farmaci. Ciò amplia il mercato della sordità ereditaria al di là dei tradizionali percorsi diagnostici basati sulla famiglia.
Per tipologia di trattamento: gli impianti cocleari sono all'avanguardia nelle cure attuali, mentre le terapie genetiche sono quelle che crescono più rapidamente.
Nel 2025, gli impianti cocleari detenevano il 38.3% del segmento di trattamento, rappresentando la categoria di trattamento più ampia nel mercato della sordità ereditaria. La loro posizione si basa su un utilizzo clinico consolidato, sul rimborso in molti paesi ad alto reddito e sull'applicabilità a diverse eziologie di ipoacusia da grave a profonda. Nel luglio 2025, Cochlear ha ottenuto l'approvazione della FDA per il sistema Nucleus Nexa, introducendo una piattaforma di impianto con firmware aggiornabile e diagnostica integrata. Gli apparecchi acustici, i dispositivi a conduzione ossea, la consulenza e la riabilitazione continuano a servire i pazienti le cui esigenze non sono soddisfatte dagli impianti o dalla terapia genica. Insieme, queste categorie mantengono una domanda stabile, poiché la diagnosi identifica un numero maggiore di persone che necessitano di cure a lungo termine. L'attuale base di dispositivi rimane una componente fondamentale dell'erogazione dei trattamenti. Fornisce una solida base di ricavi, mentre le opzioni di trattamento genetico entrano nel mercato della sordità ereditaria.
Si prevede che le terapie genetiche emergenti cresceranno a un tasso annuo composto (CAGR) del 24% fino al 2031, risultando la categoria di trattamento a più rapida crescita. Ciò significa che il mercato delle terapie genetiche emergenti per la sordità ereditaria dovrebbe espandersi più rapidamente di qualsiasi altro segmento di trattamento. Otarmeni ha stabilito un percorso approvato per la sordità correlata alla sindrome di Otarmeni (OTOF), ma i programmi terapeutici per GJB2, SLC26A4, TMPRSS3 e LOXHD1 richiedono ancora l'approvazione normativa e la copertura assicurativa. Un brevetto statunitense del 2026 descrive sistemi di terapia genica per TMPRSS3 e LOXHD1, inclusi approcci che possono essere combinati con l'impianto cocleare. Saranno inoltre necessari consulenza genetica e riabilitazione man mano che un numero maggiore di famiglie riceverà risultati che influenzeranno le scelte terapeutiche. La velocità di adozione dipenderà dall'idoneità clinica, dal rimborso e dalla capacità degli ospedali di effettuare la somministrazione intracocleare.
Per utente finale: i laboratori di diagnostica acquisiscono una quota maggiore dell'attività di test
Nel 2025, ospedali e cliniche audiologiche detenevano il 45.2% del segmento degli utenti finali. Rimangono il principale punto di riferimento per l'assistenza relativa a impianti cocleari, apparecchi acustici, valutazioni dell'udito e consulenza genetica. Il loro ampio contatto con i pazienti sostiene il volume di servizi offerti nell'intero mercato della sordità ereditaria. Tuttavia, con la crescente specializzazione della diagnostica molecolare, gran parte delle analisi viene elaborata da laboratori di riferimento anziché all'interno degli ospedali. Questo separa il ruolo di assistenza al paziente da quello tecnico di analisi. Ospedali e cliniche rimarranno comunque essenziali perché collegano screening, diagnosi, scelta del trattamento e follow-up.
Si prevede che i laboratori di diagnostica cresceranno a un tasso annuo composto (CAGR) del 13.5% fino al 2031, risultando la categoria di utenti finali a più rapida crescita. Questa crescita è supportata dall'ampliamento dei pannelli NGS, dalle reti di laboratori di riferimento e dallo screening preliminare necessario per l'idoneità alla terapia genica. Blueprint Genetics e Ambry Genetics offrono pannelli per la perdita dell'udito ampi e mirati, definendo gli standard in termini di portata e tempi di risposta. Gli standard CAP, CLIA e ISO 15189 influiscono sulla capacità dei laboratori di gestire la fatturazione assicurativa e gli acquisti ospedalieri. I centri di consulenza genetica registreranno una maggiore attività, poiché i risultati porteranno a test familiari, mentre gli istituti di ricerca forniranno infrastrutture per le sperimentazioni cliniche e amplieranno le conoscenze sulle varianti genetiche. Questa divisione dei ruoli supporta la crescita dei laboratori senza ridurre l'importanza dei professionisti clinici.
Analisi geografica
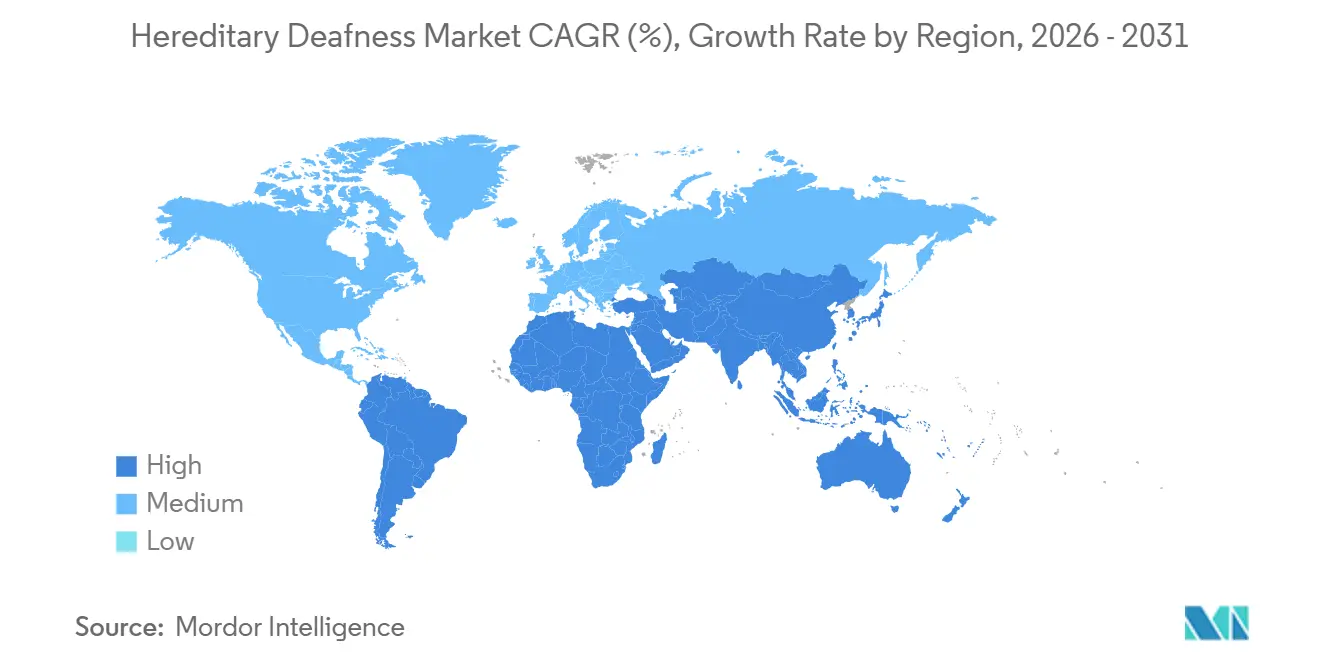
Nel 2025, il Nord America deteneva il 41.3% del fatturato globale, risultando il principale contributore regionale al mercato della sordità ereditaria. Questa posizione è supportata dagli obblighi di screening uditivo neonatale universale, dall'ampia copertura pubblica e privata per gli impianti cocleari e dalla regolamentazione avanzata delle terapie geniche. L'approvazione di Otarmeni da parte della FDA nell'aprile 2026 ha reso gli Stati Uniti il primo mercato di lancio commerciale per un trattamento genetico per la sordità. Nel 2025, la legislazione della Virginia ha allineato gli obblighi di screening neonatale dello stato al Recommended Uniform Screening Panel (RUSP), sostenendo la continua domanda di diagnosi. Lo scioglimento del comitato ACHDNC nel 2025, durante la ristrutturazione del Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, potrebbe rallentare l'ulteriore espansione del RUSP. Ciò crea una certa incertezza sui tempi di standardizzazione dello screening a livello nazionale.
Nel 2025, l'Europa deteneva la seconda quota regionale più grande, supportata da Germania, Regno Unito, Francia, Italia e Spagna. Le reti audiologiche ospedaliere integrate facilitano l'accesso ai test e all'assistenza per i dispositivi in questi paesi. I requisiti del Regolamento sui dispositivi medici (DMD) e del Regolamento sui dispositivi medico-diagnostici in vitro (DVI) creano ostacoli significativi per i laboratori che cercano un ampio accesso europeo, soprattutto per le configurazioni più recenti dei pannelli NGS. Il parere positivo dell'Agenzia europea per i medicinali (EMA) sulla designazione di farmaco orfano per AK-OTOF indica che le terapie genetiche per l'udito hanno un percorso regolamentare nella regione. Germania e Regno Unito sono ben posizionati per una commercializzazione più rapida grazie alle loro infrastrutture accademiche e cliniche e agli acquisti centralizzati. I paesi dell'Europa meridionale e orientale probabilmente adotteranno la tecnologia più tardi, a causa delle differenze nei finanziamenti e nella preparazione del mercato.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 12.5% fino al 2031, il più alto a livello regionale. Cina, Giappone, India, Corea del Sud e Australia sono i principali contributori a questa espansione. Un'ampia analisi condotta su neonati cinesi ha rilevato tassi di portatori delle mutazioni GJB2 c.235delC e SLC26A4 rispettivamente del 2.53% e del 2.05%, a supporto di una rete di prevenzione a tre livelli finanziata dal governo. Cochlear ha introdotto il sistema Nucleus Nexa in Giappone nel giugno 2026, portando la capacità di aggiornamento del firmware nel percorso di cura degli impianti cocleari del paese. Uno studio indiano su 2,159 neonati ha riportato una frequenza di portatori della mutazione GJB2 del 3.01%, fornendo dati su scala di popolazione rilevanti per la pianificazione dello screening neonatale. Il Sud America e il Medio Oriente e l'Africa rimangono mercati più piccoli a causa di lacune nelle infrastrutture, nella capacità specialistica e nei rimborsi, sebbene il Brasile e i paesi del Consiglio di Cooperazione del Golfo abbiano un maggiore potenziale commerciale. Queste differenze di accesso manterranno lo sviluppo regionale disomogeneo nel mercato della sordità ereditaria.
Panorama competitivo
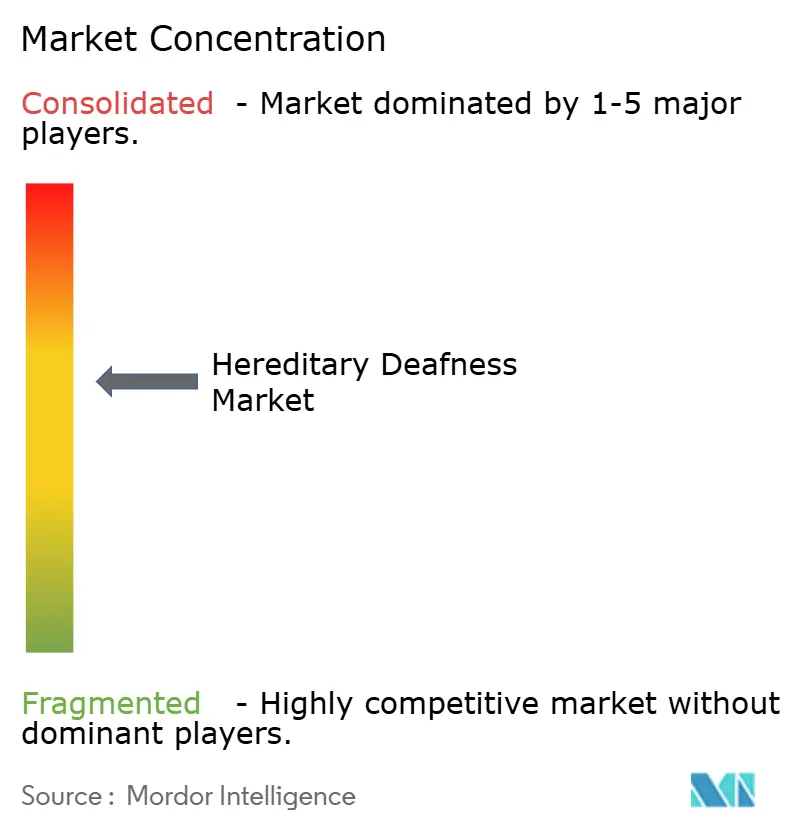
Il mercato della sordità ereditaria è moderatamente frammentato perché le aziende produttrici di dispositivi, i fornitori di diagnostica e gli sviluppatori di terapie geniche operano in diverse fasi del percorso di cura del paziente. Cochlear Limited, Sonova tramite Advanced Bionics e MED-EL sono attori consolidati nel settore degli impianti cocleari. La loro posizione è supportata dall'esperienza in ambito normativo, dalla base di dispositivi installati, dalle relazioni cliniche e dai continui investimenti in prodotti. Cochlear ha registrato una crescita del fatturato a valuta costante del 2% nell'anno fiscale 2026, mentre l'utile netto statutario è diminuito del 62% a causa di voci straordinarie piuttosto che di una performance operativa. Il sistema Nucleus Nexa dell'azienda rappresentava oltre il 95% delle sue vendite di impianti nei mercati sviluppati entro giugno 26, a dimostrazione di una rapida transizione alla nuova piattaforma. Questi produttori competono attraverso le prestazioni cliniche, gli aggiornamenti dei dispositivi, la capacità di assistenza e le relazioni con gli enti pagatori. La loro base installata garantisce loro una posizione solida nel mercato della sordità ereditaria.
Attualmente, nessuna singola azienda offre test genetici, consulenza sulle varianti, valutazione dell'idoneità all'impianto e invio alla terapia genica attraverso un'unica piattaforma di gestione dell'assistenza. Questa lacuna lascia spazio a fornitori di diagnostica come Blueprint Genetics, Ambry Genetics e la divisione di genomica clinica di Illumina per rafforzare il loro ruolo nei test per la sordità rara e sindromica. La piattaforma di impianti aggiornabili di Cochlear è un esempio di progettazione del prodotto incentrata sul supporto clinico a lungo termine. Sonova ha lanciato il portfolio Phonak Audéo EON nell'agosto 2026 con il suo chip HYPERSONIC di terza generazione, descritto come il 37% più efficiente dal punto di vista energetico rispetto alla generazione precedente. MED-EL ha introdotto le opzioni di batteria ricaricabile Standard Pro e Micro Pro per il processore audio SONNET 3 nel marzo 2026, supportando gli aggiornamenti per gli impianti risalenti al 1994. Queste iniziative dimostrano come i fornitori affermati stiano utilizzando gli aggiornamenti dei prodotti per fidelizzare gli utenti clinici mentre si sviluppano nuove opzioni terapeutiche.
Regeneron è entrata nel settore della terapia genica dopo aver acquisito Decibel Therapeutics e il suo programma DB-OTO per 109 milioni di dollari nel 2023, programma successivamente approvato con il nome di Otarmeni. L'approvazione del prodotto ha conferito a Regeneron la prima posizione commerciale in una categoria di trattamento che dipende da test specialistici e da un sistema di invio a specialisti. Sensorion ha completato l'arruolamento per la seconda coorte del suo studio di Fase 1/2 su Audiogene nel luglio 2025 e il comitato indipendente di monitoraggio dei dati ha successivamente supportato la prosecuzione dello studio. Anche l'unità Akouos di Eli Lilly sta conducendo un programma di Fase 1/2 per AK-OTOF. Le posizioni competitive dipenderanno dalle evidenze cliniche, dai test di eleggibilità, dalle decisioni di rimborso e da una rete di fornitori in grado di erogare il trattamento in sicurezza. Il mercato della sordità ereditaria non è dominato da un singolo operatore in tutte queste attività interconnesse. Ciò significa che la concorrenza è distribuita tra trattamento, diagnostica e coordinamento delle cure. Il mercato della sordità ereditaria continuerà a richiedere partnership tra questi fornitori.
Leader del settore della sordità ereditaria
Cocleare Limited
Sonova Holding AG
Richiedente A/S
GN Store Nord A / S
WS Audiologia A/S
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Sonova Holding AG ha lanciato la gamma di ricevitori endoauricolari Phonak Audéo EON, che comprende EON Sphere con il chip AI HYPERSONIC di terza generazione (37% più efficiente dal punto di vista energetico, 25% più piccolo rispetto alla precedente generazione di Sphere), EON R e CROS EON R per la perdita uditiva monolaterale; il lancio negli Stati Uniti è iniziato il 24 agosto 2026, seguito da Germania, Francia, Regno Unito e Australia a settembre 2026. Il lancio estende le funzionalità proprietarie di intelligenza artificiale per l'ascolto in tempo reale a più livelli di prestazioni e amplia la portata competitiva dell'azienda di impianti cocleari nel segmento degli apparecchi acustici.
- Giugno 2026: Cochlear ha introdotto in Giappone il sistema Nucleus Nexa, il primo impianto cocleare aggiornabile del paese con funzionalità di aggiornamento del firmware, rispondendo così al crescente problema dei disturbi dell'udito in Giappone ed estendendo la commercializzazione della piattaforma Nexa nella regione Asia-Pacifico, dopo l'approvazione della FDA nel luglio 2025.
- Maggio 2026: Cochlear ha lanciato il sistema Nucleus Nexa in Corea del Sud in occasione del 37° Congresso Mondiale di Audiologia a Seul, promuovendo la penetrazione nel mercato dell'Asia-Pacifico della sua piattaforma di impianti intelligenti e ponendo le basi per future innovazioni nella cura personalizzata in una regione con una comunità clinica specializzata in impianti cocleari all'avanguardia.
- Aprile 2026: la FDA statunitense ha approvato Otarmeni (lunsotogene parvec-cwha), la terapia genica con doppio vettore AAV di Regeneron Pharmaceuticals per pazienti pediatrici e adulti con ipoacusia neurosensoriale grave-profonda correlata alla sindrome di Otarmeni (OTOF). Si tratta del primo trattamento in grado di modificare il decorso della malattia per qualsiasi forma genetica di ipoacusia, approvato in 61 giorni nell'ambito del programma National Priority Voucher e a pari merito con l'approvazione BLA più rapida nella storia moderna della FDA. In 20 pazienti valutabili per l'efficacia, l'80% ha mostrato un miglioramento dell'udito.
Ambito del rapporto sul mercato globale della sordità ereditaria
Secondo quanto riportato nel documento, la sordità ereditaria comprende forme di perdita dell'udito di origine genetica causate da mutazioni che influenzano lo sviluppo, la struttura o la funzione del sistema uditivo. Queste condizioni possono essere presenti alla nascita o svilupparsi in età adulta e possono manifestarsi come ipoacusia non sindromica o come parte di sindromi più ampie. I progressi nelle tecnologie di test genetici, nei programmi di screening neonatale, nella diagnostica molecolare, nell'impianto cocleare e nelle emergenti terapie geniche stanno migliorando la diagnosi precoce, la gestione clinica e gli esiti del trattamento per le persone affette da sordità ereditaria.
Il mercato della sordità ereditaria è segmentato per diagnosi e test in screening uditivo neonatale, test genetici mirati, pannelli NGS, sequenziamento dell'intero esoma/genoma (WES/WGS) e test del numero di copie e mitocondriali; per eziologia genetica in sordità correlata a GJB2/GJB6, sordità correlata a SLC26A4, sordità correlata a OTOF e altre sordità genetiche; per tipo clinico in sordità non sindromica, sordità sindromica e disturbo dello spettro della neuropatia uditiva (ANSD); per modello di ereditarietà in autosomica recessiva, autosomica dominante e legata al cromosoma X e mitocondriale; per trattamento in apparecchi acustici, impianti cocleari, dispositivi a conduzione ossea, terapie genetiche emergenti e consulenza e riabilitazione genetica; per utente finale in ospedali e cliniche audiologiche, laboratori diagnostici, centri di consulenza genetica e istituti di ricerca e accademici; e geograficamente in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America.
Il rapporto di mercato include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Screening dell'udito appena nato |
| Test genetici mirati |
| Pannelli NGS |
| Sequenziamento dell'intero esoma/genoma (WES/WGS) |
| Test del numero di copie e del DNA mitocondriale |
| Sordità correlata a GJB2/GJB6 |
| Sordità correlata al gene SLC26A4 |
| Sordità correlata a OTOF |
| Altre forme di sordità genetica |
| Sordità non sindromica |
| Sordità sindromica |
| Disturbo dello spettro della neuropatia uditiva (ANSD) |
| Autosomico recessivo |
| Autosomica dominante |
| Legato al cromosoma X e mitocondriale |
| Apparecchi acustici |
| Impianti cocleari |
| Dispositivi a conduzione ossea |
| Terapie genetiche emergenti |
| Consulenza genetica e riabilitazione |
| Ospedali e cliniche audiologiche |
| Laboratori diagnostici |
| Centri di consulenza genetica |
| Istituti di ricerca e accademici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per diagnosi e test | Screening dell'udito appena nato | |
| Test genetici mirati | ||
| Pannelli NGS | ||
| Sequenziamento dell'intero esoma/genoma (WES/WGS) | ||
| Test del numero di copie e del DNA mitocondriale | ||
| Per eziologia genetica | Sordità correlata a GJB2/GJB6 | |
| Sordità correlata al gene SLC26A4 | ||
| Sordità correlata a OTOF | ||
| Altre forme di sordità genetica | ||
| Per tipo clinico | Sordità non sindromica | |
| Sordità sindromica | ||
| Disturbo dello spettro della neuropatia uditiva (ANSD) | ||
| Per modello di ereditarietà | Autosomico recessivo | |
| Autosomica dominante | ||
| Legato al cromosoma X e mitocondriale | ||
| Per trattamento | Apparecchi acustici | |
| Impianti cocleari | ||
| Dispositivi a conduzione ossea | ||
| Terapie genetiche emergenti | ||
| Consulenza genetica e riabilitazione | ||
| Per utente finale | Ospedali e cliniche audiologiche | |
| Laboratori diagnostici | ||
| Centri di consulenza genetica | ||
| Istituti di ricerca e accademici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che spingono la domanda di test per la sordità ereditaria?
L'ampliamento degli screening genetici neonatali, i pannelli multigenici e i requisiti molecolari per l'ammissibilità alla terapia genica stanno incrementando la domanda di servizi diagnostici.
Quanto sarà grande il mercato della sordità ereditaria nel 2026?
Il mercato della sordità ereditaria aveva un valore di 2.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.44 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.4%.
Quale trattamento per la sordità ereditaria sta crescendo più rapidamente?
Si prevede che le terapie genetiche emergenti cresceranno a un tasso annuo composto del 24% fino al 2031, grazie anche all'approvazione di Otarmeni da parte della FDA nel 2026.
Perché i test genetici sono importanti prima dell'impianto cocleare?
I risultati delle analisi molecolari possono chiarire la causa della malattia e aiutare a individuare i pazienti che potrebbero beneficiare dell'impianto cocleare o della terapia genica mirata al gene OTOF.
Quale regione si espanderà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.5%, grazie all'attività di screening in Cina e alla crescente adozione in Giappone, India, Corea del Sud e Australia.
Quali fattori limitano l'accesso alle cure per la perdita dell'udito di origine genetica?
Rimborsi non uniformi, varianti genetiche non ancora risolte, limitazioni immunologiche e di somministrazione della terapia con AAV, nonché una capacità specialistica limitata, possono limitare l'accesso alle cure.


