

Dimensioni e quota di mercato dei dentifrici alle erbe
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
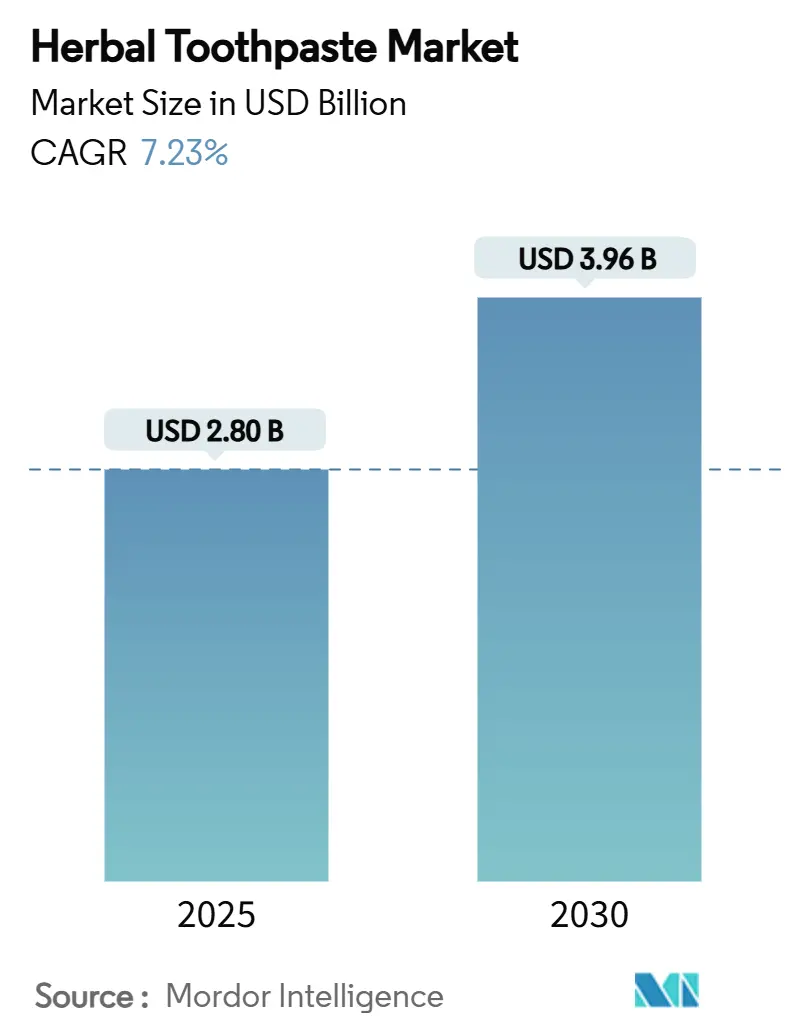
| Dimensione del mercato (2025) | 2.80 miliardo di dollari |
| Dimensione del mercato (2030) | 3.96 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.23% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del dentifricio alle erbe di Mordor Intelligence
Il mercato globale dei dentifrici a base di erbe ha raggiunto i 2.8 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.96 miliardi di dollari entro il 2030, con un CAGR del 7.23%, riflettendo un deciso spostamento dei consumatori verso soluzioni naturali per l'igiene orale. Un controllo più approfondito degli additivi sintetici, in particolare sodio lauril solfato (SLS) e triclosan, incoraggia i produttori a evidenziare principi attivi di origine botanica che soddisfano le aspettative sia in termini di efficacia che di sicurezza. L'area Asia-Pacifico è leader per fatturato di categoria, grazie alla profonda affinità culturale per la medicina tradizionale e al sostegno governativo alle pratiche della medicina ayurvedica e tradizionale cinese. Le restrizioni imposte dalle politiche europee su triclosan e SLS accelerano le tendenze alla sostituzione, mentre i consumatori nordamericani stimolano la premiumizzazione gravitando verso proposte senza fluoro e a base vegetale. I marchi direct-to-consumer digitali rafforzano il dinamismo del mercato riducendo il divario formativo e consentendo una rapida adozione di formati di somministrazione innovativi come compresse e strisce. L'intensificarsi della concorrenza è bilanciato da una distribuzione frammentata delle azioni che lascia ampio margine per un posizionamento differenziato in termini di sostenibilità, sbiancamento e sicurezza pediatrica.
Punti chiave del rapporto
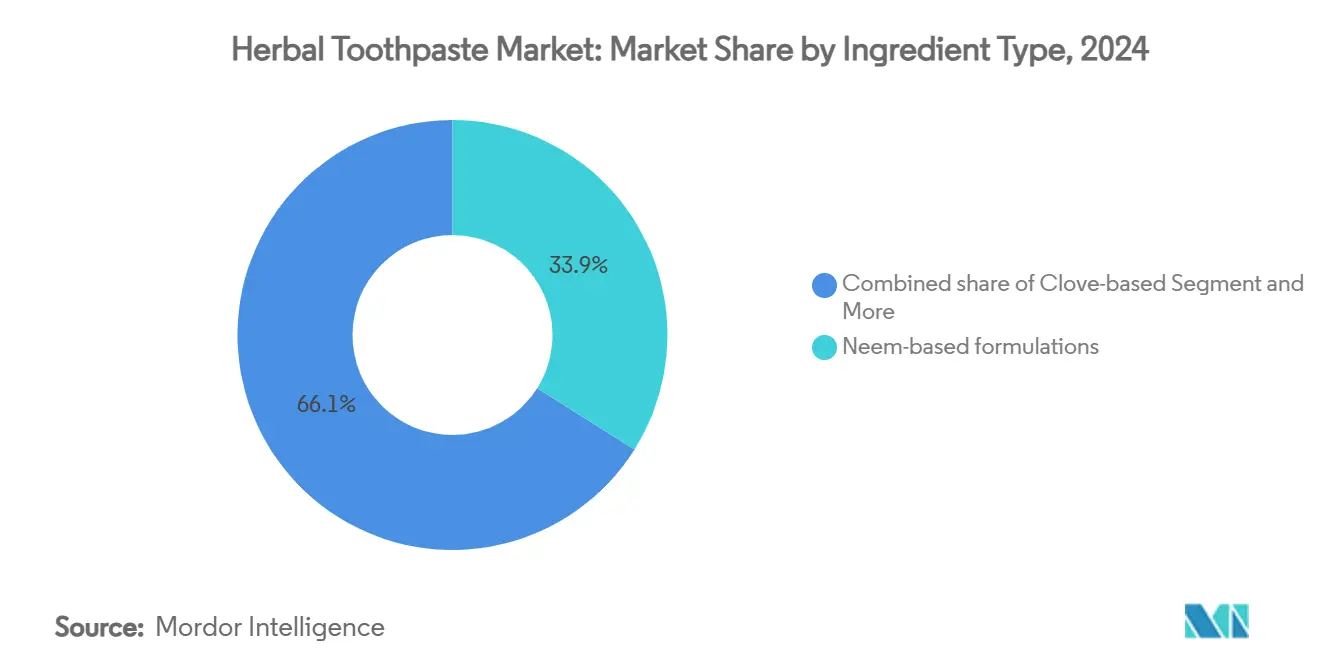
- Per tipologia di ingrediente, il neem ha dominato con il 34.27% della quota di mercato dei dentifrici alle erbe nel 2024; i dentifrici alle erbe a base di carbone e sale di bambù stanno avanzando a un CAGR dell'8.10% fino al 2030.
- In base alla forma, nel 65.13 la pasta convenzionale rappresentava il 2024% del mercato dei dentifrici alle erbe, mentre compresse e strisce stanno crescendo a un CAGR del 9.37% fino al 2030.
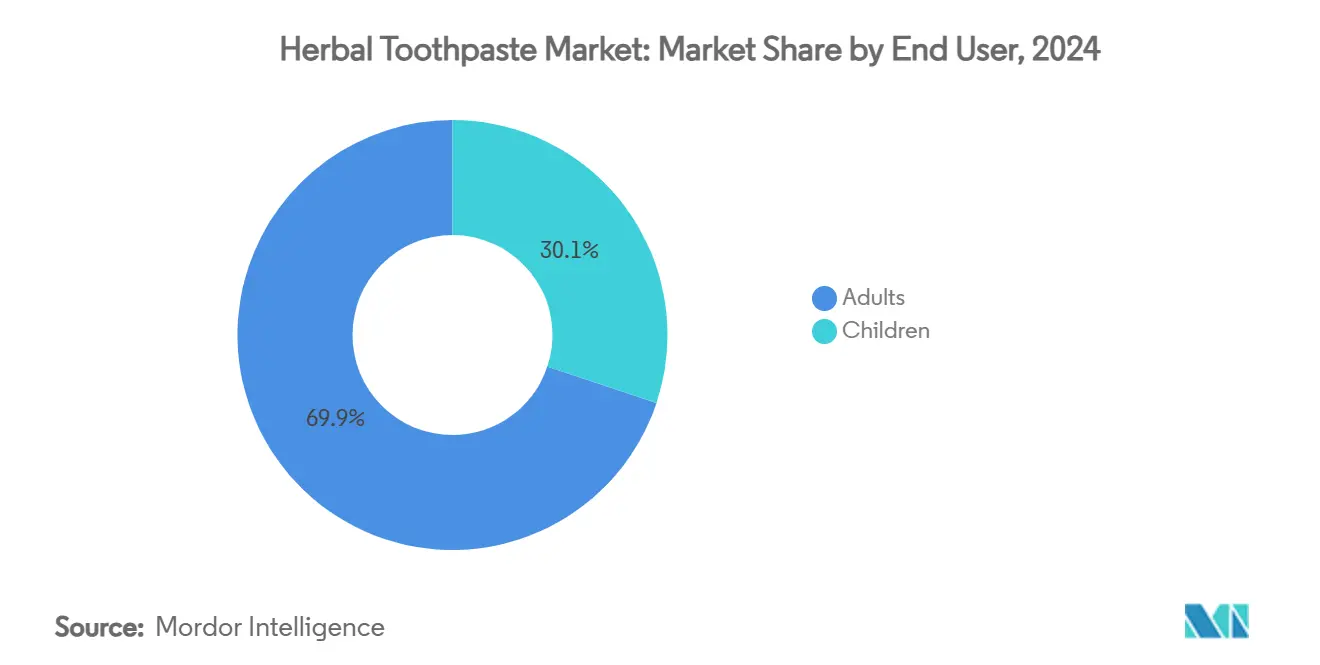
- In base all'utente finale, gli adulti hanno registrato il 70.58% dei ricavi nel 2024; il segmento dei bambini è sulla buona strada per un CAGR del 7.63% entro il 2030, sostenuto dai crescenti timori sull'esposizione pediatrica al fluoro.
- Per canale di distribuzione, ipermercati e supermercati hanno garantito il 44.37% delle vendite di categoria nel 2024, ma la vendita al dettaglio online sta registrando la crescita più rapida, con un CAGR dell'8.64%, grazie alla proliferazione dei modelli D2C.
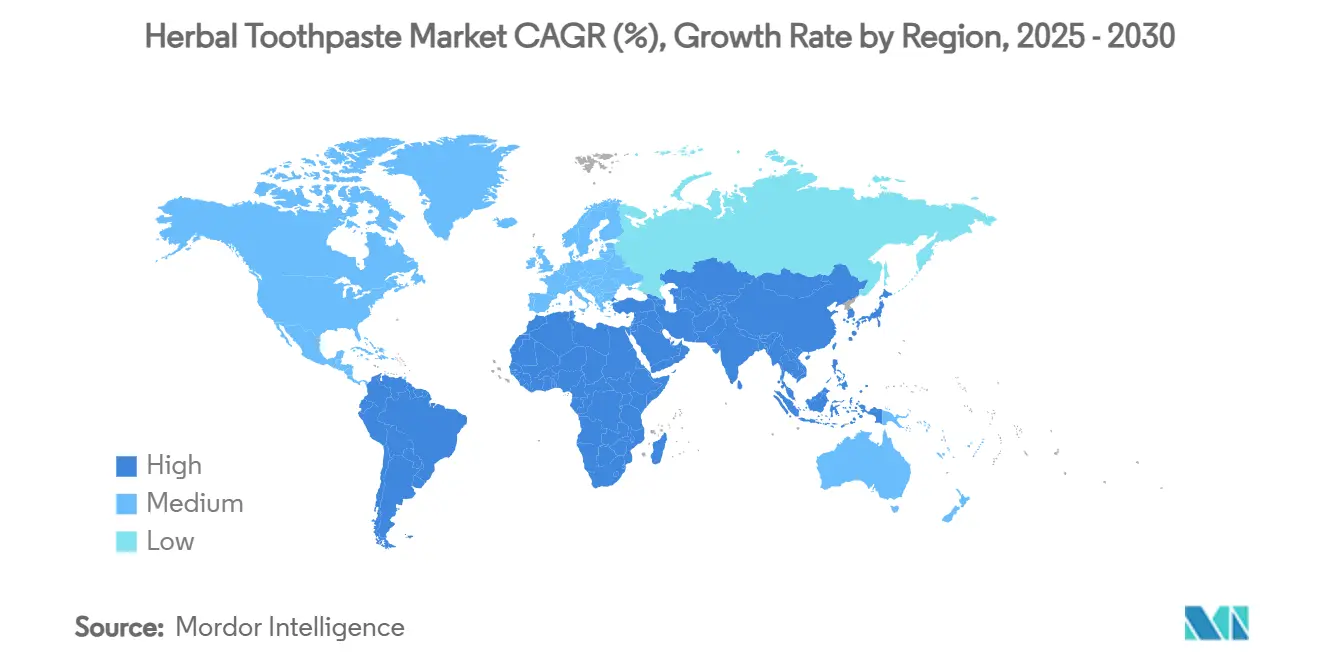
- In termini geografici, l'Asia-Pacifico ha detenuto una quota regionale del 51.97% nel 2024, mentre il Medio Oriente e l'Africa hanno guidato la crescita regionale con un CAGR del 7.52%, trainata dall'aumento del reddito disponibile e dalla consolidata accettazione dei rimedi erboristici.
Tendenze e approfondimenti sul mercato globale dei dentifrici alle erbe
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di prodotti senza fluoro | + 1.8% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Preferenze vegane/vegetariane | + 1.2% | centri urbani globali | A lungo termine (≥ 4 anni) |
| Repressione di SLS e triclosan | + 1.5% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Push D2C abilitato all'e-commerce | + 1.1% | Nord America, Europa | Medio termine (2-4 anni) |
| Le innovazioni delle erbe bioattive supportano la crescita del mercato | + 0.9% | Nucleo Asia-Pacifico; ricaduta globale | A lungo termine (≥ 4 anni) |
| La fiducia culturale nella medicina tradizionale | + 0.8% | Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti per l'igiene orale senza fluoro
Mentre la FDA teneva una riunione pubblica nel giugno 2025 per discutere la sicurezza del fluoro per i bambini, un numero crescente di genitori e consumatori attenti alla salute ha iniziato a mettere in discussione le pratiche tradizionali di cura dentale. Studi clinici rivelano che le alternative a base di erbe, come le formulazioni a base di neem, possono ridurre efficacemente la placca. In particolare, uno studio ha evidenziato una riduzione del 97.6% del numero di colonie di Enterococcus faecalis in soli 7 giorni [1] Samah S. Abdeltawab et al., “Biocompatibility and Antibacterial Action of Salvadora persica Extract,” pubmed.ncbi.nlm.nih.gov . Questo cambiamento nella cura dentale va oltre la semplice sostituzione degli ingredienti; sottolinea un più profondo scetticismo dei consumatori nei confronti degli additivi sintetici e una maggiore richiesta di trasparenza nei prodotti per la cura personale. Inoltre, i professionisti del settore dentale stanno sempre più raccomandando alternative senza SLS per i pazienti con irritazione della mucosa orale, conferendo credibilità clinica alle formulazioni a base di erbe. Questa tendenza sta prendendo piede, soprattutto nei mercati in cui gli enti regolatori esprimono preoccupazione per l'accumulo di fluoro, posizionando le alternative a base di erbe non solo come più sicure, ma anche più in linea con le filosofie della medicina preventiva.
Crescente preferenza dei consumatori per gli ingredienti vegetali/vegani
I consumatori vegani stanno ora dando priorità ai dentifrici privi di ingredienti e test di origine animale, segnando un cambiamento significativo nella rivoluzione dell'igiene orale a base vegetale.[2]"Veganismo e odontoiatria – per dentisti e professionisti del settore odontoiatrico", dicembre 2023, vegandentist.ukA sostegno di questa tendenza, studi clinici evidenziano l'efficacia degli antimicrobici di origine vegetale. Ad esempio, i dentifrici a base di erbe a base di Salvadora persica hanno mostrato marcati effetti antibatterici contro Streptococcus mutans e Lactobacillus. I Millennial e la Generazione Z, paladini della sostenibilità ambientale e del consumo etico, stanno promuovendo questa tendenza, stimolando innovazioni nell'approvvigionamento di prodotti botanici e nel packaging eco-compatibile. I professionisti del settore odontoiatrico urbano segnalano un'impennata di richieste da parte dei pazienti di prodotti per l'igiene orale vegana, soprattutto nelle città dove prosperano stili di vita a base vegetale. Questa fascia demografica non è solo esplicito; è anche disposta a pagare un sovrapprezzo per prodotti in linea con i propri valori, rappresentando un'opportunità redditizia per i marchi specializzati in prodotti erboristici di sfidare i produttori convenzionali.
Misure restrittive contro SLS e triclosan nei dentifrici convenzionali
Le autorità di regolamentazione europee guidano iniziative globali per limitare l'uso di ingredienti sintetici potenzialmente dannosi. La Commissione Europea ha emanato un regolamento che limita le concentrazioni di triclosan allo 0.3% nei dentifrici e allo 0.2% nei collutori. A ulteriore verifica, il Comitato Scientifico per la Sicurezza dei Consumatori ha segnalato il triclosan come potenziale interferente endocrino, amplificando la spinta verso alternative vegetali. Studi clinici hanno dimostrato che l'SLS può causare desquamazione della mucosa orale e peggiorare le ulcere aftose ricorrenti, rafforzando la necessità di restrizioni normative. Questo panorama normativo offre un vantaggio competitivo alle formulazioni vegetali, che eludono questi ingredienti controversi pur mantenendo la potenza antimicrobica grazie ai composti botanici. I marchi erboristici affermati, dotati di documentazione sull'uso tradizionale e studi clinici, hanno tutto l'interesse a guadagnare in modo significativo in questo contesto, dimostrando i loro profili di sicurezza.
I marchi D2C abilitati all'e-commerce accelerano la penetrazione della categoria
I marchi di prodotti per l'igiene orale direct-to-consumer (D2C) stanno sfruttando le piattaforme digitali per informare i consumatori sugli ingredienti vegetali, promuovendo la fedeltà al marchio oltre i canali di vendita al dettaglio tradizionali. In particolare, la vendita al dettaglio online si sta affermando come il segmento di distribuzione in più rapida crescita, con un CAGR previsto dell'8.64% entro il 2030. Prendiamo ad esempio Happy Tabs. Fondata nel 2019, l'azienda esemplifica come i modelli D2C possano promuovere l'innovazione sostenibile, vantando imballaggi compostabili e formulazioni naturali che sfidano la norma dei prodotti convenzionali in tubetto. Questa strategia digitale consente ai marchi specializzati in prodotti erboristici di concentrarsi su specifici segmenti di consumatori, offrendo messaggi personalizzati che evidenziano i benefici degli ingredienti e le credenziali di sostenibilità. Le piattaforme di e-commerce livellano il campo di gioco, consentendo ai marchi più piccoli di competere con i giganti multinazionali, garantendo loro un accesso diretto a consumatori attenti alla salute che sono spesso disposti a pagare di più per alternative naturali. Per i marchi di dentifricio alle erbe, il modello D2C è una manna dal cielo, facilitando gli acquisti in abbonamento. Ciò non solo aumenta il valore del ciclo di vita del cliente, ma garantisce anche flussi di entrate prevedibili, alimentando l'innovazione continua dei prodotti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divario tra prove cliniche e parametri di riferimento del fluoro | -1.4% | Globale, in particolare nei mercati sviluppati con studi dentistici affermati | Medio termine (2-4 anni) |
| I prezzi al dettaglio più elevati limitano l'adozione rurale | -0.8% | Sviluppo dei mercati in Asia-Pacifico, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Volatilità della catena di approvvigionamento di prodotti botanici chiave (ad esempio, olio di neem) | -0.6% | Globale, con un impatto acuto nelle regioni di approvvigionamento dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Barriere di proprietà intellettuale per gli ingredienti della conoscenza tradizionale | -0.4% | Globale, con un impatto maggiore nei mercati occidentali che cercano protezione IP | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divario tra prove cliniche e parametri di riferimento del fluoro
Nonostante le prove cliniche emergenti a supporto delle alternative a base di erbe, i professionisti del settore dentale rimangono scettici sull'efficacia degli ingredienti naturali nel raggiungere la comprovata capacità del fluoro di prevenire la carie. Una revisione sistematica ha evidenziato che, sebbene i dentifrici a base di erbe possano ridurre efficacemente la placca e la gengivite, nessuno ha superato i prodotti a base di fluoro nella prevenzione della carie. Questa lacuna nelle prove ostacola l'approvazione da parte dei professionisti e limita la copertura assicurativa, riducendo la penetrazione del mercato nei sistemi sanitari che privilegiano i trattamenti basati sull'evidenza [3] Syed Zubair Atif e SM Shahidulla, “An Overview on Herbal Tooth Powder,” researchgate.net . La sfida è ancora più pronunciata nei mercati pediatrici, dove i professionisti sono restii a raccomandare alternative al fluoro, soprattutto visti i protocolli consolidati di prevenzione della carie per i bambini. Tuttavia, c'è un barlume di speranza: la ricerca emergente sulla nano-idrossiapatite come sostituto del fluoro sta guadagnando terreno. Il Comitato scientifico per la sicurezza dei consumatori ha persino approvato concentrazioni fino al 29.5% nei dentifrici, suggerendo un potenziale ponte per colmare il divario di efficacia per le formulazioni a base di erbe.
I prezzi al dettaglio più elevati limitano l'adozione rurale
Le strategie di prezzo elevato dei produttori di dentifricio a base di erbe creano barriere di accessibilità nei mercati rurali sensibili al prezzo, soprattutto nelle economie in via di sviluppo, dove i dentifrici convenzionali sono significativamente più economici. Questa sfida è evidente in paesi come l'India, dove il 24% delle famiglie opta per il dentifricio in polvere come alternativa economica, evidenziando la sensibilità al prezzo che i marchi di prodotti a base di erbe devono affrontare. La complessità dell'approvvigionamento di ingredienti botanici porta a costi di produzione elevati per le formulazioni a base di erbe, che richiedono approvvigionamenti specializzati, rigorosi controlli di qualità e metodi di conservazione unici, a differenza delle loro controparti sintetiche. Mentre i consumatori rurali spesso danno priorità all'igiene orale di base rispetto agli ingredienti naturali di alta qualità, ciò crea sfide di segmentazione per i marchi di prodotti a base di erbe che mirano a una maggiore penetrazione del mercato. Questa sfida di prezzo è particolarmente evidente nel segmento dei prodotti per bambini nei mercati in via di sviluppo. Qui, i genitori, nonostante le preoccupazioni sugli ingredienti sintetici, spesso gravitano verso alternative convenzionali, limitando il potenziale di crescita delle formulazioni a base di erbe in questa fascia demografica.
Analisi del segmento
Per tipo di ingrediente: il predominio del neem si scontra con l'interruzione del carbone
Le offerte a base di neem hanno dominato il 34.27% della quota di mercato dei dentifrici alle erbe nel 2024, supportate da secoli di prestazioni antimicrobiche clinicamente documentate. Gli studi rivelano una riduzione del 99.3% delle colonie di Enterococcus faecalis dopo un'esposizione di sette giorni, rafforzando la fiducia dei consumatori e le raccomandazioni dei dentisti. Le linee a base di chiodi di garofano mantengono un volume considerevole sfruttando le proprietà analgesiche naturali che contrastano la sensibilità, mentre le miscele alla menta prosperano grazie alla familiarità con l'alito fresco. Le formule ayurvediche multi-erbe attraggono gli acquirenti olistici, raggruppando proprietà sinergiche antinfiammatorie e sbiancanti in un'unica SKU. I concorrenti diretti, tra cui le paste a base di tea tree e propoli, si differenziano attraverso affermazioni mirate sulla salute delle gengive, ampliando la scelta senza erodere lo status di leader del neem.
L'interesse dei consumatori per lo sbiancamento visibile spinge i prodotti a base di carbone e sale di bambù, la sottocategoria in più rapida crescita con un CAGR dell'8.10% fino al 2030. Nonostante i dati colleghino l'abrasività del carbone a una maggiore ruvidità dello smalto, la domanda persiste, evidenziando i compromessi percepiti tra estetica e integrità dentale a lungo termine. Il processo brevettato con sale di bambù di LG H&H mostra come la tecnologia proprietaria possa trasformare i rimedi tradizionali in SKU premium con un posizionamento difendibile. Le proposte di valore che integrano sbiancamento, remineralizzazione e minore abrasione potrebbero riallineare le curve di crescita future, sostenendo al contempo l'entusiasmo dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: la supremazia della pasta sfidata dalle innovazioni sostenibili
La pasta convenzionale controlla ancora il 65.13% del mercato dei dentifrici a base di erbe, grazie alla familiarità globale con la distribuzione in tubetto e alle economie di scala nella produzione. I derivati in gel soddisfano i consumatori che ricercano la consistenza e consentono una distribuzione uniforme dei principi attivi botanici. I consumatori tendono a scegliere i dentifrici convenzionali per la consolidata fiducia nel marchio, l'ampia gamma di prodotti e il costo spesso inferiore rispetto alle alternative a base di erbe. I formati in polvere rimangono rilevanti nei mercati in cui la sensibilità al prezzo è elevata e le pratiche culturali favoriscono un'applicazione concentrata e senza acqua, supportando un'igiene orale conveniente per le fasce demografiche rurali.
Le priorità di sostenibilità danno risalto a compresse e strisce, che stanno crescendo a un CAGR del 9.37%. Marchi come TANITABS abbinano la remineralizzazione con nano-idrossiapatite a confezioni senza plastica, raggiungendo il duplice obiettivo di salute orale e tutela ambientale. I dati clinici confermano che l'efficacia delle compresse masticabili è pari a quella delle paste convenzionali nel controllo della placca, offrendo ai consumatori un'alternativa pratica e pratica da portare con sé. Mentre persistono gli ostacoli alla sicurezza aeroportuale e alla praticità dei viaggi, i formati che eliminano le restrizioni sui liquidi si posizionano saldamente per un incremento di quota di mercato.
Per utente finale: stabilità per adulti, ascesa per bambini
I consumatori adulti hanno contribuito al 70.58% del fatturato del 2024, sostenuti dalla consapevolezza della salute e da una maggiore propensione a investire in prodotti premium ricchi di ingredienti botanici. Questa fascia demografica ricerca soluzioni efficaci e sicure per l'igiene orale, trainando la domanda di dentifrici a base di erbe a base di ingredienti come neem, chiodi di garofano e menta. La sensibilità alle irritazioni correlate all'SLS spinge i dentisti a rivolgersi a opzioni a base di erbe, consolidando l'acquisto ripetuto tra i pazienti che cercano formulazioni delicate. Gli adulti sperimentano anche prodotti sbiancanti a base di erbe ad alta efficacia, rafforzando la fedeltà al marchio attraverso risultati estetici misurabili.
Le preoccupazioni dei genitori sul fluoro sono alla base del tasso di crescita annuo composto (CAGR) del 7.63% del segmento pediatrico fino al 2030. Il segmento pediatrico cinese, che vale 5.4 miliardi di CNY, sottolinea come politiche di supporto e commercio elettronico convergano per accelerare la sperimentazione domestica. I formulatori di successo adottano aromi più delicati, minore abrasività e marchi ispirati ai cartoni animati per convertire i giovani consumatori e al contempo placare le ansie legate alla sicurezza. I dialoghi normativi sul fluoro ingeribile orientano ulteriormente la domanda verso opzioni erboristiche che bilanciano la remineralizzazione con un basso rischio di esposizione sistemica.
Per canale di distribuzione: il dominio della vendita al dettaglio tradizionale affronta la rivoluzione digitale
Ipermercati e supermercati hanno rappresentato il 44.37% delle vendite del 2024, offrendo prezzi competitivi e vantaggi di un unico punto vendita per le famiglie più numerose. La loro consolidata infrastruttura di vendita al dettaglio supporta l'ampia distribuzione di molteplici varianti di prodotto, aiutando le aziende di dentifricio alle erbe ad ampliare la loro portata e visibilità a livello globale. Questi punti vendita attraggono inoltre i clienti attraverso offerte promozionali e pacchetti, rendendo i dentifrici alle erbe facilmente accessibili insieme ad altri prodotti per la cura della persona. Le farmacie attraggono i clienti attenti alla salute e alla ricerca di rassicurazioni professionali, mentre i minimarket soddisfano le esigenze di sostituzione immediata nei centri urbani.
Il commercio al dettaglio online è il canale di vendita in più rapida crescita, con un CAGR dell'8.64%. I pionieri del D2C sfruttano il targeting algoritmico e il content marketing per personalizzare la formazione sugli ingredienti, promuovendo la continuità di prove e abbonamenti informati. Perfora e Hello Products dimostrano come lo storytelling e i programmi di ricarica aumentino il valore del ciclo di vita del prodotto, riducendo al contempo l'impatto ambientale dovuto alla plastica. Con la crescente penetrazione degli smartphone nelle economie emergenti, l'immediatezza del click-to-cart potrebbe spostare i volumi dai negozi fisici, rimodellando le strategie di merchandising nel mercato dei dentifrici alle erbe.
Analisi geografica
Mercato dei dentifrici a base di erbe nella regione Asia-Pacifico e Oceania
L'area Asia-Pacifico ha mantenuto il 51.97% del fatturato del 2024, riflettendo una consolidata dipendenza dall'Ayurveda e dalla Medicina Tradizionale Cinese, solide catene di approvvigionamento di prodotti botanici e l'allineamento alle politiche governative. La base di consumatori indiana in rapida crescita premia marchi storici come Dabur e Patanjali, che combinano formulazioni tradizionali con moderni protocolli di controllo qualità. La Cina aggiunge scala, con la spesa per l'igiene orale dei bambini che raggiungerà i 5.4 miliardi di CNY nel 2023, poiché i genitori adottano soluzioni senza fluoro in un contesto di crescente alfabetizzazione sanitaria. Giappone e Corea del Sud mostrano una tendenza alla premiumizzazione, dove i consumatori più esigenti pagano prezzi elevati per confezioni ecologiche e prodotti botanici clinicamente testati. Indonesia, Thailandia e Vietnam si affidano alla coltivazione di erbe aromatiche locali e all'aumento del reddito disponibile per ampliare la base di clienti. In Australia, le famiglie a reddito medio-alto gravitano verso sostituti biologici e cruelty-free, sostenendo i margini di nicchia.
Mercato del dentifricio alle erbe in Medio Oriente e Africa
Medio Oriente e Africa registrano il CAGR previsto più alto, pari al 7.52%. In Arabia Saudita, il 61.8% dei residenti utilizza erbe come i chiodi di garofano per il mal di denti, a dimostrazione di una radicata fiducia nei prodotti botanici. I paesi del Consiglio di Cooperazione del Golfo abbinano un elevato potere d'acquisto a una crescente attenzione alla sostenibilità, creando fasce di mercato premium per i prodotti con marchio ecologico. Nigeria, Egitto e Sudafrica beneficiano di una consistente popolazione giovanile e di infrastrutture di vendita al dettaglio in espansione che espongono le famiglie alle innovazioni erboristiche di marca. Turchia e Marocco uniscono le influenze europee e africane, sostenendo una crescita a due cifre delle importazioni di linee di prodotti naturali per l'igiene orale.
Mercato dei dentifrici a base di erbe in Europa e Nord America
Le severe normative europee sui cosmetici, che limitano l'uso di triclosan e SLS, stanno spingendo i consumatori verso alternative erboristiche. Germania e Regno Unito sono in prima linea, spinti da acquisti eco-consapevoli e da un solido mercato online. I paesi nordici stanno rapidamente adottando imballaggi riciclabili e prodotti vegani, consolidando ulteriormente queste tendenze. Il Comitato Scientifico Europeo per la Sicurezza dei Consumatori ha approvato la nano-idrossiapatite, offrendo ai marchi di prodotti erboristici un vantaggio senza fluoro nella remineralizzazione. In Nord America, sebbene il mercato sia maturo, i gusti stanno cambiando: circa il 25% degli americani si sta ora orientando verso i dentifrici naturali, dando nuova energia sia ai marchi affermati che a quelli nuovi. L'acquisizione di Tom's of Maine da parte di Colgate-Palmolive per 100 milioni di dollari sottolinea la svolta del settore verso la cura naturale. Nel frattempo, la fiorente classe media messicana e la sua tradizionale inclinazione verso i rimedi a base vegetale stanno determinando un'impennata della domanda.
Panorama competitivo
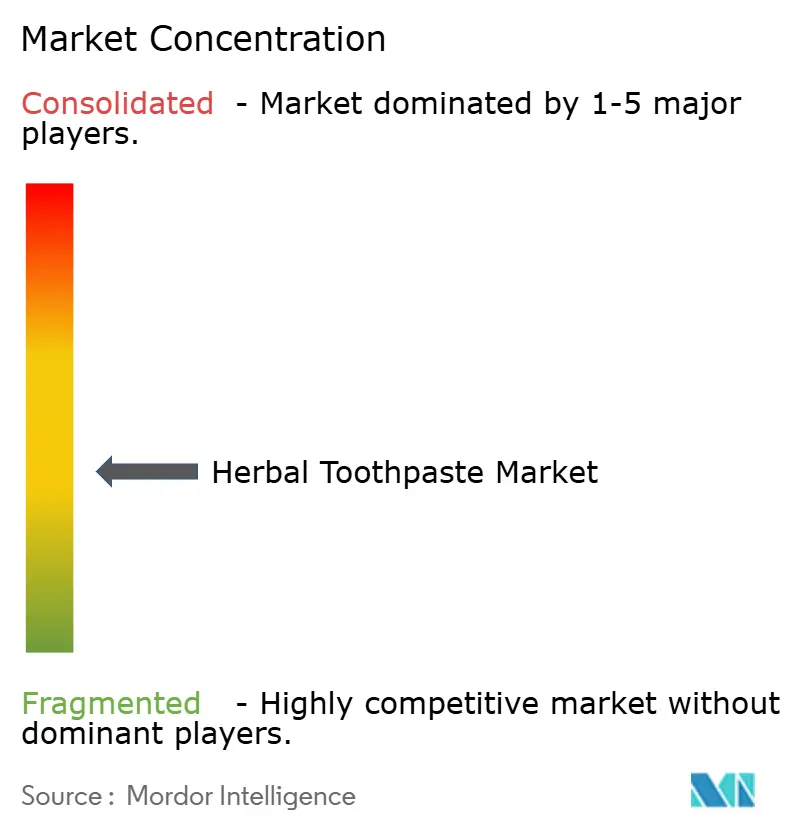
Il mercato dei dentifrici alle erbe presenta una moderata frammentazione, come dimostra un punteggio di concentrazione di 4 su 10. Mentre multinazionali come Colgate-Palmolive e Unilever sfruttano la distribuzione globale e le capacità di marketing per assicurarsi spazio sugli scaffali, i pilastri regionali come Dabur, Patanjali e Himalaya Wellness difendono abilmente i propri territori. Ci riescono intrecciando narrazioni culturali con una produzione su larga scala. L'acquisizione di Tom's of Maine da parte di Colgate non solo amplia la sua presenza nel settore della cura naturale, ma sottolinea anche un impegno costante verso la ricerca e lo sviluppo "clean-label". Nel frattempo, la brevettazione da parte di LG H&H della lavorazione del sale di bambù in 14 paesi sottolinea il potenziale delle strategie di proprietà intellettuale nella salvaguardia delle formulazioni localizzate, perseguendo al contempo l'espansione globale.
Innovatori D2C come Hello Products, Perfora e Happy Tabs si ritagliano una nicchia con le loro offerte vegane e profili di gusto in continua evoluzione, sfruttando modelli di abbonamento per garantire flussi di fatturato costanti. Le loro partnership con dentisti e igienisti per la promozione clinica rafforzano la fiducia dei consumatori, mitigando qualsiasi scetticismo professionale. La sostenibilità nel packaging emerge come un fattore di differenziazione chiave, con tubetti riciclabili e buste compostabili che guadagnano terreno sia sugli scaffali che nelle ricerche online.
Le aziende che sfruttano la nano-idrossiapatite per competere con l'efficacia del fluoro, promuovendo al contempo una narrativa incentrata sulle erbe, si rivolgono con successo sia ai consumatori premium sia a coloro che esigono prove concrete. Il mercato privilegia gli operatori agili che sanno destreggiarsi abilmente nell'interazione tra tradizione, sicurezza, design ecosostenibile e una solida strategia omnicanale.
Leader del settore dei dentifrici alle erbe
-
Colgate-Palmolive
-
Dabur India Ltd.
-
Procter & Gamble
-
Società di benessere dell'Himalaya
-
PLC Unilever
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2024: Dabur India debutta nel segmento dei dentifrici per bambini, presentando il dentifricio Dabur Herb'l Kids, progettato specificamente per bambini dai tre anni in su. Distinguendosi da molti concorrenti a base di fluoro, la nuova offerta di Dabur è priva di sostanze chimiche aggiunte. Il dentifricio, che vanta un delizioso sapore di fragola, presenta personaggi popolari: Iron Man per i maschietti ed Elsa di Frozen per le femminucce.
- Luglio 2024: Patanjali Dant Kanti ha presentato la sua ultima novità: il Dant Kanti Fresh Active Gel. Realizzato con una miscela di ingredienti naturali, tra cui cristalli di menta rinfrescanti, chiodi di garofano, cannella, anice, menta, eucalipto e pepe nero, il gel assicura una freschezza duratura.
Ambito del rapporto sul mercato globale dei dentifrici alle erbe
| A base di Neem |
| Chiodo di garofano |
| Menta |
| Miscele ayurvediche |
| Carbone e sale di bambù |
| Altri (Tea-Tree, Aloe, Propoli, ecc.) |
| Incolla |
| Gel |
| Pastello |
| Altri (compresse, strisce) |
| Adulti |
| Bambini |
| Ipermercati / Supermercati |
| Farmacie e negozi di droga |
| MINIMARKET |
| Vendita al dettaglio online |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ingrediente | A base di Neem | |
| Chiodo di garofano | ||
| Menta | ||
| Miscele ayurvediche | ||
| Carbone e sale di bambù | ||
| Altri (Tea-Tree, Aloe, Propoli, ecc.) | ||
| Per modulo | Incolla | |
| Gel | ||
| Pastello | ||
| Altri (compresse, strisce) | ||
| Per utente finale | Adulti | |
| Bambini | ||
| Per canale di distribuzione | Ipermercati / Supermercati | |
| Farmacie e negozi di droga | ||
| MINIMARKET | ||
| Vendita al dettaglio online | ||
| Altro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale regione è attualmente leader nelle vendite di dentifrici alle erbe?
Nel 51.97, la regione Asia-Pacifico ha registrato una quota del 2024% grazie all'accettazione della medicina tradizionale e alle solide catene di approvvigionamento.
Cosa determina la crescita più rapida del segmento degli ingredienti?
La domanda di prodotti sbiancanti spinge le formulazioni a base di carbone e sale di bambù a un CAGR dell'8.10%, nonostante i dibattiti sulla sicurezza dello smalto.
Quanto velocemente si sta espandendo la vendita al dettaglio online di dentifricio alle erbe?
L'e-commerce e le vendite dirette al consumatore stanno crescendo a un CAGR dell'8.64%, poiché l'istruzione digitale riduce le barriere alla sperimentazione.
Perché il segmento per bambini sta guadagnando slancio?
La preoccupazione dei genitori sulla sicurezza del fluoro, unitamente ai gusti più delicati alle erbe, fa aumentare le vendite di dentifricio per bambini a un CAGR del 7.63%.


