

Dimensioni e quota di mercato dei prodotti terapeutici per l'epatite
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 18.03 miliardo di dollari |
| Dimensione del mercato (2031) | 21.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.39% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti terapeutici per l'epatite di Mordor Intelligence
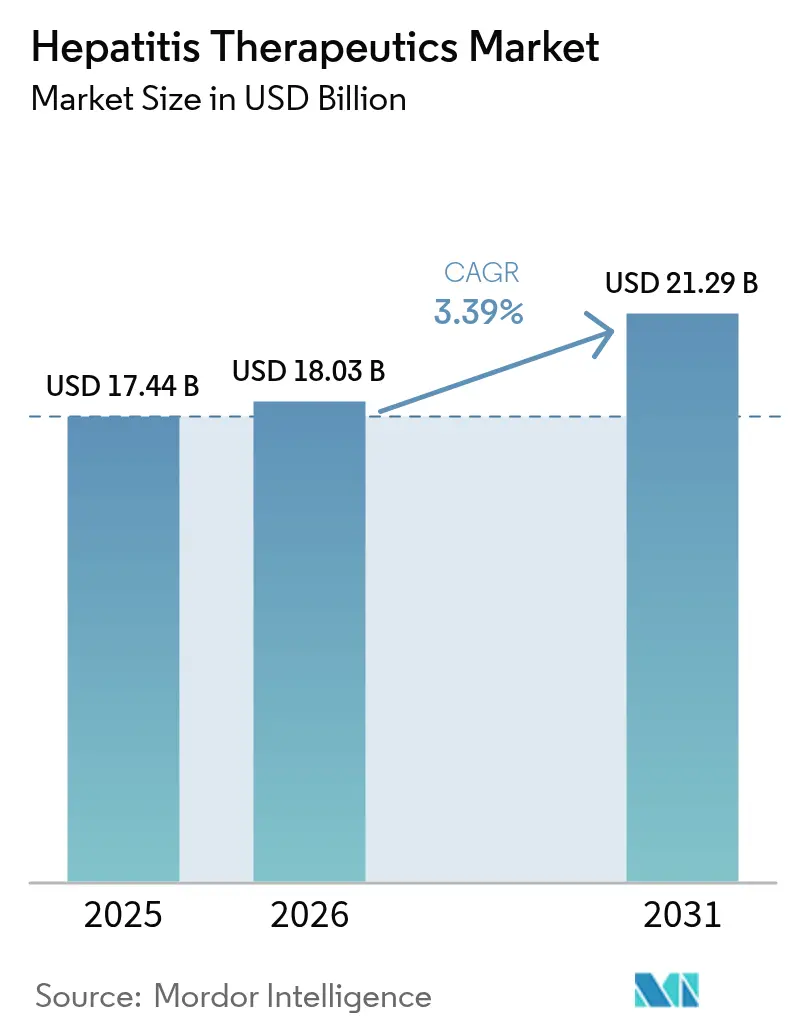
Si prevede che il mercato dei farmaci per l'epatite crescerà da 17.44 miliardi di dollari nel 2025 a 18.03 miliardi di dollari nel 2026, per poi raggiungere i 21.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.39% nel periodo 2026-2031. Questa traiettoria di crescita cela un cambiamento strutturale, che si sta spostando dai regimi soppressivi verso combinazioni terapeutiche funzionali che agiscono in parallelo sulla replicazione virale, sull'evasione immunitaria e sulle interazioni con i fattori dell'ospite. Il modello di acquisto in abbonamento in Louisiana, che ha permesso di trattare oltre 11,000 residenti a prezzi negoziati, dimostra come i modelli basati sul valore possano sbloccare la domanda latente, contenendo al contempo l'impatto sul bilancio. Parallelamente, il rapporto dell'OMS del 2024, secondo cui l'epatite virale causa ormai 1.3 milioni di decessi all'anno, seconda solo alla tubercolosi, ha accelerato i piani di eliminazione e innalzato gli obiettivi di diagnosi a livello globale. Il Nord America continua a rappresentare il 40.59% del fatturato globale. Tuttavia, la regione Asia-Pacifico registra l'espansione regionale più rapida, con un CAGR del 4.64%, grazie al numero combinato di casi di epatite B e C in Cina e India, che supera i 35 milioni.
Punti chiave del rapporto
- In base al tipo di malattia, l'epatite C ha registrato il 76.55% di fatturato nel 2025, mentre si prevede che l'epatite B crescerà a un CAGR del 4.78% fino al 2031.
- Per classe di farmaci, nel 5 gli inibitori dell'NS34.61A rappresentavano il 2025% della quota di mercato delle terapie per l'epatite; gli anticorpi monoclonali registrano il CAGR previsto più elevato, pari al 4.16%.
- In base alla via di somministrazione, le terapie orali hanno rappresentato il 94.12% dei ricavi nel 2025; gli iniettabili sono in ritardo, ma restano essenziali nei regimi di combinazione.
- In base al canale di distribuzione, nel 79.05 il segmento offline deteneva una quota del 2025% del mercato dei farmaci per l'epatite, mentre il segmento online è destinato a registrare un CAGR del 5.05% entro il 2031.
- In base all'utente finale, gli ospedali hanno registrato una quota di fatturato del 61.62% nel 2025; le strutture di assistenza domiciliare rappresentano la coorte di utenti finali in più rapida crescita, con un CAGR del 4.51% fino al 2031.
- In termini geografici, nel 40.15 il Nord America rappresentava il 2025% del mercato delle terapie per l'epatite, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 4.42%, trainata dall'intensificazione delle campagne di screening e trattamento in Cina e India.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti terapeutici per l'epatite
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alta prevalenza di epatite virale | + 0.8% | Globale, concentrato nell'Asia-Pacifico e nell'Africa subsahariana | A lungo termine (≥ 4 anni) |
| Lancio rapido di regimi DAA pan-genotipici | + 0.7% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Campagne di sensibilizzazione guidate dal governo | + 0.6% | Globale, con impatto accelerato nei Paesi a basso e medio reddito | Medio termine (2-4 anni) |
| Ampliamento del rimborso nei paesi ad alto reddito | + 0.5% | Nord America e UE principalmente | Medio termine (2-4 anni) |
| Ascesa dei contratti basati sul valore del pagamento per la cura | + 0.4% | Nord America, programmi pilota nell'UE | A breve termine (≤ 2 anni) |
| Pipeline di riutilizzo dei farmaci basate sull'intelligenza artificiale | + 0.3% | Globale, guidato dal Nord America e dall'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alta prevalenza di epatite virale
Oltre 304 milioni di persone convivono con l'epatite B o C cronica, un numero che sostiene la domanda a lungo termine indipendentemente dalle fluttuazioni economiche. Cina e India contribuiscono con oltre 35 milioni di casi, posizionando l'Asia-Pacifico come principale motore di crescita per il mercato delle terapie per l'epatite. Solo il 13% delle infezioni croniche da epatite B viene diagnosticato [1] UN News, “Hepatitis Killing Thousands Daily, WHO Warns in New Report,” news.un.org. , e appena il 3% riceve una terapia antivirale, il che sottolinea come la sottodiagnosi continui ad aumentare il bisogno insoddisfatto. La mortalità è in aumento anche dove l'incidenza è in calo, rivelando lacune nello screening e nei percorsi di accesso alle cure che i governi ora inquadrano come emergenze di salute pubblica. Queste realtà epidemiologiche rafforzano la crescita dei volumi a lungo termine per le aziende in grado di scalare modelli di trattamento accessibili e decentralizzati.
Lancio rapido di regimi DAA pan-genotipici
Le combinazioni pangenotipiche di otto settimane hanno condensato i cicli di trattamento ed eliminato la necessità di test genotipici nella maggior parte dei contesti. MAVYRET di AbbVie ha ricevuto l'approvazione della FDA come prima terapia di 8 settimane per l'epatite C acuta, registrando un tasso di guarigione del 96% e riducendo drasticamente le visite cliniche. La combinazione bemnifosbuvir-ruzasvir di Atea Pharmaceuticals [2] Atea Pharmaceuticals, “Atea Pharmaceuticals Announces Positive Results from Phase 2 Study of Bemnifosbuvir and Ruzasvir Regimen for Treatment of Hepatitis C Virus,” ir.ateapharma.com. ha registrato una risposta virologica sostenuta del 98% nella Fase 2 e passerà alla Fase 3 nel 2025. Regimi più brevi riducono le perdite al follow-up e facilitano l'ampliamento nelle cliniche rurali, migliorando il potenziale di penetrazione del mercato delle terapie per l'epatite.
Campagne di sensibilizzazione e campagne di vaccinazione guidate dal governo
I piani nazionali per l'eliminazione dell'epatite stanno passando da politiche ambiziose a implementazioni operative che abbinano lo screening integrato al trattamento ad accesso universale. L'iniziativa "Tripla Eliminazione" del Bengala Occidentale, che mira a contrastare la trasmissione verticale dell'epatite B insieme a HIV e sifilide entro il 2026, è emblematica dei programmi che creano picchi immediati di pazienti con nuove diagnosi. La richiesta dell'OMS del 2024 di una verifica dei progressi a metà decennio ha spinto i ministeri della Salute a stanziare fondi per una maggiore capacità diagnostica e prontuari farmaceutici più ampi. Con l'ampliamento dell'idoneità, i produttori con dosaggio orale semplice e ampia copertura genotipica godono di vantaggi derivanti dalla posizione di pioniere nei nuovi pool di approvvigionamento.
Ampliamento del rimborso nei paesi ad alto reddito
Il 68% dei Paesi ha autorizzato almeno un DAA, ma solo il XNUMX% rimborsa la terapia, rendendo le decisioni dei pagatori la porta d'accesso finale al volume di mercato. Il patto australiano di condivisione del rischio per i DAA e la linea di bilancio pluriennale degli Stati Uniti per un piano nazionale per l'eliminazione dell'epatite C dimostrano come un finanziamento basato sui risultati trasformi l'accesso episodico in flussi di domanda prevedibili. Tali quadri normativi riducono i costi diretti, aumentano i tassi di inizio e offrono ai produttori una maggiore visibilità sui ricavi che giustifica la continua spesa in ricerca e sviluppo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rimborso non uniforme nelle economie emergenti | -0.6% | Asia-Pacifico, Medio Oriente e Africa, America Latina | A lungo termine (≥ 4 anni) |
| Tempi rigorosi per l'approvazione normativa | -0.4% | Globale, più acuto in Nord America e UE | Medio termine (2-4 anni) |
| Sottodiagnosi causata dallo stigma nelle popolazioni di consumatori di droga indotta da droghe | -0.3% | Globale, particolarmente acuto nei Paesi a basso e medio reddito | A lungo termine (≥ 4 anni) |
| Rischio di concentrazione della catena di fornitura di API nei paesi a basso e medio reddito | -0.2% | APAC, MEA, America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rimborso irregolare nelle economie emergenti
Solo il 52% dei Paesi a basso e medio reddito rimborsa la terapia con antivirali ad azione diretta (DAA), con molti che impongono regole di prescrizione riservate agli specialisti, che restringono i canali di accesso. I progetti pilota di Development Impact Bond in Camerun hanno raggiunto tassi di guarigione del 96%, ma rimangono localizzati, a indicare che la finanza innovativa da sola non può colmare le lacune di finanziamento sistemiche. Queste disparità creano un mercato delle terapie per l'epatite a due livelli, in cui la capacità di pagamento, non l'onere della malattia, determina l'adozione, limitando il potenziale di crescita nelle regioni con il bacino di pazienti più ampio.
Tempi rigorosi per l'approvazione normativa
I candidati alla cura funzionale devono dimostrare una clearance antigenica duratura, il che estende il follow-up dello studio e complica la selezione dell'endpoint. Bulevirtide ha ottenuto l'approvazione europea per l'epatite D nel 2020, tuttavia una lettera di risposta completa della FDA del 2024 mostra come standard divergenti ritardino l'ingresso negli Stati Uniti. L'emergere di terapie di combinazione che prendono di mira molteplici meccanismi virali [3] Maria Buti, “Sequential Peg-IFN after Bepirovirsen May Reduce Post-Treatment Relapse in Chronic Hepatitis B,” PubMed, pubmed.ncbi.nlm.nih.gov allo stesso tempo complica la complessità normativa. Tempistiche più lunghe aumentano il fabbisogno di capitale e spostano il vantaggio competitivo verso le aziende con bilanci solidi.
Analisi del segmento
Per tipo di malattia: la dominanza dell'epatite C maschera l'accelerazione dello slancio della B
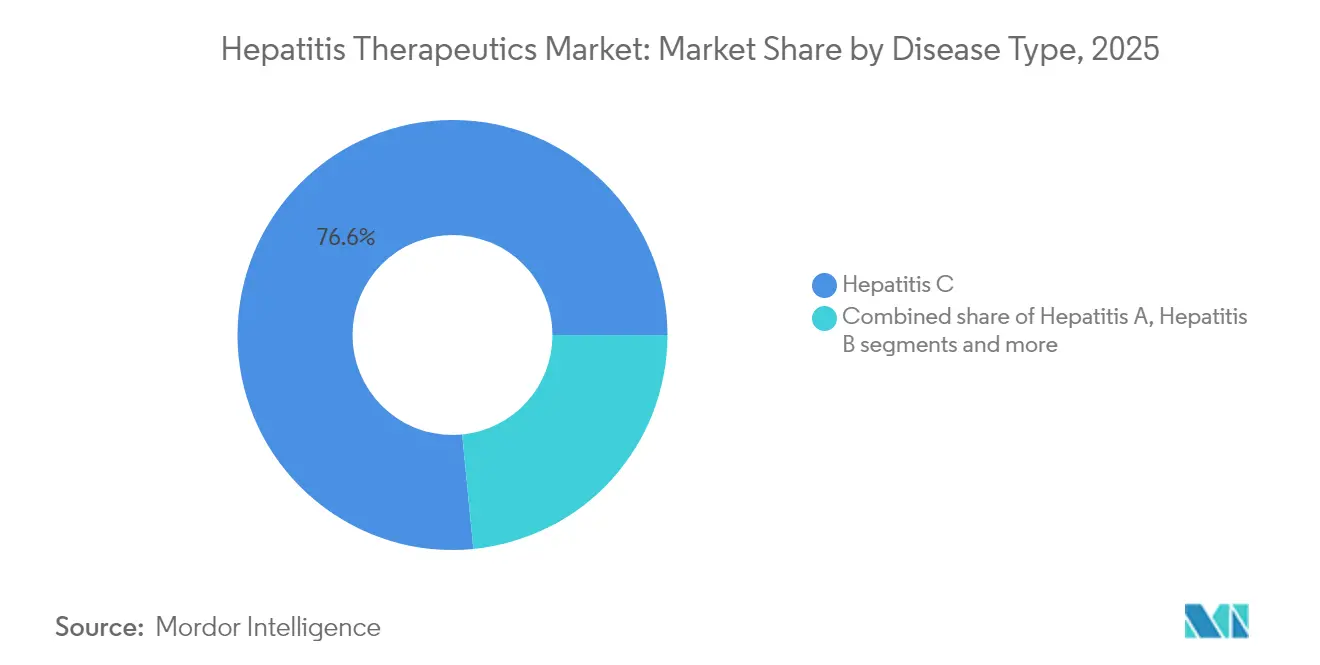
L'epatite C ha mantenuto il 76.55% dei ricavi nel 2025, grazie a regimi pan-genotipici con tassi di guarigione superiori al 95%. Ciononostante, si prevede che l'epatite B supererà tutte le altre indicazioni con un CAGR del 4.78% fino al 2031, grazie alla convergenza di RNA interference, anticorpi monoclonali e modulatori dell'assemblaggio del capside in protocolli multi-agente mirati alla perdita dell'antigene di superficie. Il mercato delle terapie per l'epatite B è in costante crescita, con molteplici studi di fase 2 e 3 mirati alla clearance dell'HBsAg attraverso nuovi meccanismi, a conferma del cambiamento strategico in atto.
Con l'aumento delle aspettative di guarigione funzionale, i produttori stanno riorganizzando il capitale in pipeline verso piattaforme specifiche per il gruppo B. Programmi clinici come l'imdusiran di Arbutus Biopharma, che ha raggiunto un tasso di guarigione funzionale del 50% nella Fase 2a, evidenziano il potenziale commerciale disponibile per i nuovi entranti di successo. L'epatite D, sebbene di nicchia, offre un precedente per un'adozione accelerata una volta che le terapie innovative avranno superato gli ostacoli normativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per classe di farmaci: la leadership di NS5A cede il passo alla crescita dei farmaci monoclonali
Gli inibitori di NS5A hanno rappresentato il 34.61% del fatturato nel 2025, grazie alla performance di cura del 98% di sofosbuvir/velpatasvir su tutti i genotipi. Si prevede tuttavia che gli anticorpi monoclonali cresceranno con un CAGR del 4.16%, il più rapido tra le classi, grazie a candidati come GIGA-2339, che combina oltre 1,000 anticorpi anti-HBs e mostra una potenza 2,000 volte superiore rispetto alle opzioni attuali. Cocktail multi-classe che abbinano inibitori nucleotidici della trascrittasi inversa con nuovi agenti saranno al centro delle future richieste di autorizzazione.
Per i concorrenti che entrano in questo mercato tardivo, l'ampiezza della piattaforma supera la forza del singolo asset. Le aziende in grado di riunire risorse di NS5A, siRNA e anticorpi sotto un unico tetto possono personalizzare i regimi terapeutici in base al genotipo, allo stadio di fibrosi e alla precedente resistenza alla terapia, ampliando la quota di mercato nel mercato delle terapie per l'epatite.
Per via di somministrazione: le formulazioni orali sostengono l'assistenza decentralizzata
I farmaci orali hanno generato il 94.12% delle vendite nel 2025 e si prevede un CAGR del 3.60% fino al 2031. La somministrazione giornaliera di glecaprevir/pibrentasvir garantisce tassi di risposta virologica sostenuta del 97-100% senza iniezioni, in linea con i modelli di teleepatologia. Gli agenti iniettabili mantengono la loro rilevanza nelle combinazioni di cura funzionale, dove la somministrazione a lunga durata d'azione può attenuare il rimbalzo virale post-clearance dell'antigene.
Il mercato delle terapie per l'epatite ora coniuga efficacia clinica e progettazione del servizio: la sperimentazione di telemedicina dell'Oregon ha arruolato l'85% dei pazienti idonei da remoto, quadruplicando i tempi di avvio rispetto ai percorsi di riferimento standard. I produttori che sviluppano congiuntamente regimi orali con kit di monitoraggio remoto hanno buone probabilità di conquistare una fidelizzazione smisurata tra gli enti pagatori che cercano un'espansione economicamente vantaggiosa.
Per canale di distribuzione: dominio offline, velocità online
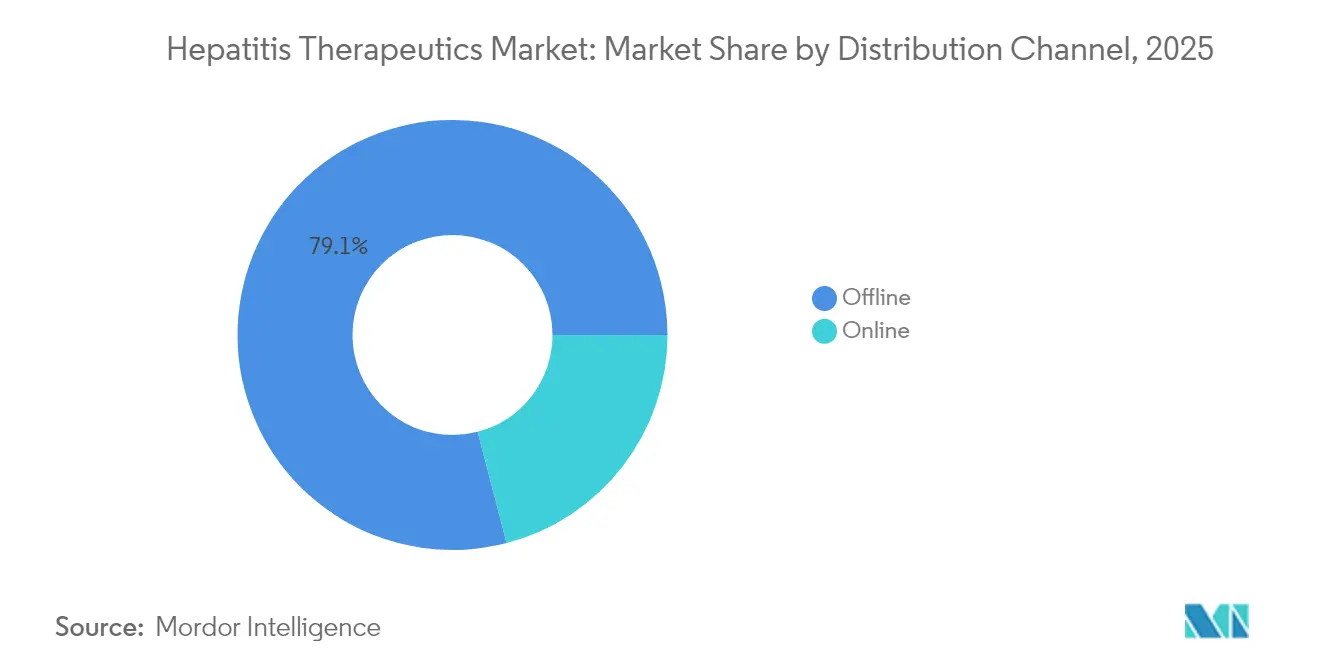
Il segmento offline ha rappresentato il 79.05% del fatturato globale nel 2025, riflettendo gli obblighi di consulenza specialistica e la dipendenza dalla catena del freddo per alcuni farmaci iniettabili. Il segmento online, tuttavia, è sulla buona strada per un CAGR del 5.05%, poiché le riforme normative consentono la prescrizione elettronica di antivirali specialistici e gli ecosistemi di telemedicina integrati guadagnano la fiducia dei medici. Amazon Pharmacy e CVS Health hanno investito in programmi di consulenza virtuale e consegna a domicilio che riducono i tempi di avvio, migliorando l'aderenza e i tassi di guarigione nel mondo reale.
Una catena di approvvigionamento multi-nodo offre ai produttori dati di farmacovigilanza di qualità superiore, migliorando la sorveglianza post-commercializzazione e le negoziazioni con i pagatori. Con la maturazione delle piattaforme elettroniche, si prevede che il mercato dei farmaci per l'epatite assista a modelli di distribuzione ibridi, in cui il primo riempimento avviene tramite hub specializzati e le ricariche vengono migrate online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: leadership ospedaliera, aumento dell'assistenza domiciliare
Gli ospedali hanno generato il 61.62% del fatturato nel 2025, poiché i casi di fibrosi avanzata, cirrosi e co-infezione richiedono ancora una supervisione multidisciplinare. Tuttavia, le strutture di assistenza domiciliare registreranno un CAGR del 4.51%, poiché la semplificazione del dosaggio e il monitoraggio a distanza riducono gli oneri delle visite cliniche. L'iniziativa di telemedicina guidata da infermieri in Australia ha registrato un tasso di trattamento dell'88% e un completamento del 67% tra i pazienti rurali, riducendo i costi di viaggio e accelerando i tempi di eliminazione del virus.
L'industria terapeutica dell'epatite sta progettando sempre più kit di avvio per i pazienti che includono farmaci, strumenti per l'aderenza e supporto virtuale. Questi kit consentono agli enti pagatori di spostare l'assistenza dai costosi centri terziari verso l'assistenza primaria o la gestione domiciliare senza sacrificare i risultati, rafforzando il volume totale indirizzabile.
Analisi geografica
Il Nord America ha detenuto il 40.15% del fatturato nel 2025 e avanza a un CAGR del 3.30% fino al 2031. Contratti di abbonamento, rimborsi basati sul valore e generose eccezioni Medicaid sostengono la domanda e proteggono i volumi dalla deflazione dei prezzi di listino. Il programma federale di eccezioni proposto replicherebbe il modello a tariffa fissa della Louisiana a livello nazionale, stabilendo finestre di approvvigionamento pluriennali prevedibili che favoriscono le aziende con portafogli ampi. Gli acquisti centralizzati del Canada e gli hub emergenti di farmaci generici in Messico completano la stabilità dei volumi della regione.
L'Europa registra un CAGR stabile del 3.10%, sostenuto da piani di eliminazione coordinati e dall'adozione precoce di nuove modalità terapeutiche come bulevirtide per l'epatite D. I contratti di pagamento con condivisione del rischio in Italia e Germania vincolano il rimborso alla risposta virologica sostenuta, garantendo l'accesso alla terapia e salvaguardando i budget. I prezzi di riferimento regionali esercitano una pressione sui margini, ma le approvazioni centralizzate accelerano i lanci multi-paese, consentendo un più rapido recupero dei costi di sviluppo.
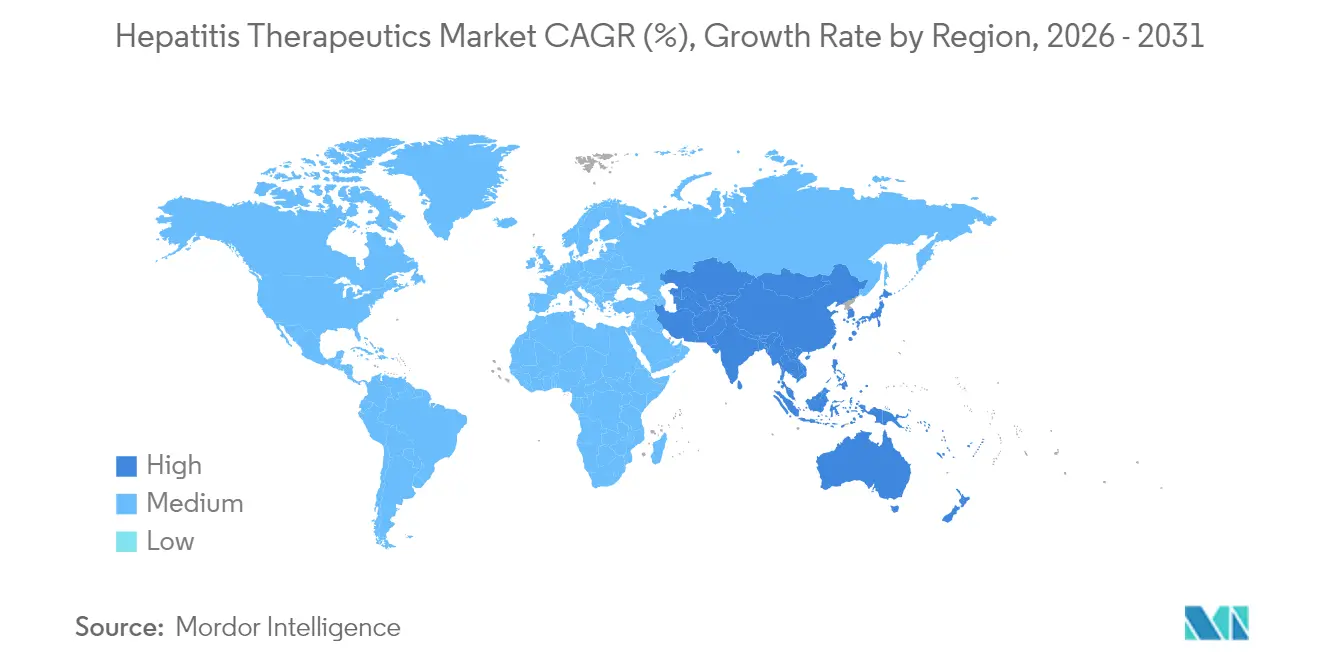
L'area Asia-Pacifico è la regione che guida la crescita, con un CAGR del 4.42%. Si prevede che il mercato dei farmaci per l'epatite nella regione si espanderà rapidamente con l'introduzione dello screening nazionale in Cina e l'integrazione degli antivirali nell'assicurazione pubblica in India. La Cina ha documentato un calo del 31.54% nell'incidenza dell'epatite C, ma un aumento del 28.60% della mortalità, a dimostrazione del ritardo diagnostico. Giappone e Corea del Sud forniscono una domanda di alto valore attraverso uno screening aggressivo della popolazione anziana, mentre l'accordo DAA australiano basato sui risultati è diventato un caso di studio per i ministeri della Salute limitrofi. I governi del Sud-est asiatico stanno stanziando budget speciali per raggiungere l'obiettivo di eliminazione dell'epatite entro il 2030 fissato dall'OMS, amplificando ulteriormente lo slancio regionale.

Panorama normativo
La regolamentazione delle terapie per l'epatite è plasmata da rigorosi standard di efficacia e sicurezza per gli antivirali e gli immunomodulatori, con un'attenzione crescente agli endpoint che dimostrano un beneficio duraturo oltre la soppressione virale durante il trattamento. Nel maggio 2026, la FDA statunitense ha concesso l'approvazione accelerata a Hepcludex (bulevirtide-gmod) per l'infezione cronica da virus dell'epatite delta (HDV) negli adulti senza cirrosi o con cirrosi compensata, rafforzando il continuo utilizzo di percorsi accelerati per le indicazioni di epatite con elevato bisogno clinico insoddisfatto.
In Europa, lo sviluppo e l'approvazione di farmaci per l'epatite sono guidati dalle aspettative scientifiche dell'EMA per l'epatite B e dal monitoraggio continuo post-autorizzazione, e le autorità regolatorie si stanno attivamente impegnando nello sviluppo di modalità di cura funzionale. Nel marzo 2026, l'EMA ha accettato per la revisione la domanda di autorizzazione all'immissione in commercio di bepirovirsen presentata da GSK per l'epatite B cronica, in linea con le richieste di autorizzazione per trattamenti a durata limitata e orientati alla cura funzionale. A livello politico, l'OMS ha rafforzato il suo quadro operativo per i programmi nazionali tra marzo e aprile 2026 attraverso un manuale di implementazione consolidato e il Rapporto globale sull'epatite 2026, esercitando maggiore pressione sulle agenzie nazionali affinché amplino i percorsi di screening e trattamento in linea con gli obiettivi di eliminazione.
Analisi della catena del valore
La catena del valore comprende la scoperta e lo sviluppo clinico (piccole molecole, anticorpi monoclonali e candidati a base di acidi nucleici), la presentazione alle autorità regolatorie e la generazione di evidenze, la produzione (principio attivo, formulazione e dose finita) e la distribuzione multicanale attraverso ospedali, cliniche specializzate, vendita al dettaglio e modelli di farmacia online in crescita. Per i regimi terapeutici ad alto volume per l'epatite C, la fornitura di farmaci generici è un fattore determinante per la produttività, con l'India che funge da hub principale per i principi attivi e le dosi finite; le analisi commerciali indicano inoltre reti di esportatori concentrate per sofosbuvir e ledipasvir, il che influisce sul potere contrattuale sui prezzi, sui tempi di consegna e sulle strategie di accesso al paese.
A valle, l'accesso è determinato da meccanismi di gara e rimborso, inclusi contratti in abbonamento e legati ai risultati, che richiedono ai produttori di supportare la farmacovigilanza e la raccolta di dati dal mondo reale. La resilienza dell'offerta e la garanzia di qualità rimangono cruciali perché i regimi terapeutici a prezzi accessibili possono dipendere da un numero limitato di fonti qualificate (inclusi i percorsi prequalificati dall'OMS in alcuni mercati), mentre la disponibilità dell'ultimo miglio può essere ancora limitata dalle scorte delle farmacie specializzate e dalle regole dei pagatori, anche quando l'offerta produttiva è adeguata (come dimostrato dalle difficoltà di accesso all'entecavir, nonostante l'assenza di una carenza produttiva generalizzata segnalata dalla FDA all'inizio del 2026). Le ONG e gli stakeholder della sanità pubblica, tra cui l'OMS e CHAI, influenzano la pianificazione della domanda e il coordinamento degli acquisti monitorando le cascate di trattamento ed evidenziando le lacune tra la diagnosi e l'inizio del trattamento.
Panorama competitivo
Il mercato delle terapie per l'epatite mostra una moderata concentrazione attorno a una manciata di operatori storici a grande capitalizzazione, ma si sta rapidamente diversificando con la maturazione delle pipeline di farmaci funzionali. Gilead, AbbVie e GSK controllano la maggior parte dei regimi commercializzati, sfruttando programmi di accesso globali e una profonda esperienza normativa per difendere la propria quota di mercato. L'acquisizione di efimosfermina da parte di GSK per 2 miliardi di dollari e la sua alleanza con Ochre Bio per l'intelligenza artificiale da 37.5 milioni di dollari dimostrano come le grandi aziende farmaceutiche stiano acquistando tecnologie di piattaforma per garantire il futuro dei propri portafogli.
Le sfide del settore biotecnologico stanno costringendo gli operatori storici ad accelerare i cicli di innovazione. La somministrazione di GIGA-1 in Fase 2339 da parte di GigaGen sottolinea come i monoclonali iperpotenti possano ridefinire i parametri terapeutici. Assembly Biosciences ha portato quattro inibitori core di nuova generazione in fase di sperimentazione clinica entro la fine del 2024, a dimostrazione del fatto che la continuità di impiego di più asset, e non le scoperte a singola dose, determinerà la tenuta del farmaco. Nel mercato delle terapie per l'epatite, il vantaggio competitivo si sta spostando verso le aziende in grado di integrare siRNA, anticorpi monoclonali e inibitori del capside a piccole molecole in regimi terapeutici orientati alla cura senza soluzione di continuità.
Le partnership digitali nel settore sanitario sono ormai importanti quanto la chimica. Le aziende che integrano analisi dell'aderenza terapeutica, monitoraggio remoto della funzionalità epatica e rilevamento delle resistenze tramite intelligenza artificiale nei lanci di farmaci consolidano le preferenze dei pagatori e impongono prezzi maggiorati. Si prevede che questo approccio ecosistemico ridefinirà le mappe della concorrenza, rendendo le alleanze intersettoriali un imperativo piuttosto che un'opzione.
Leader del settore terapeutico dell'epatite
AbbVie Inc.
Bristol Myers Squibb
Gilead Sciences
GSK plc
Merck & Co., Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: AbbVie ha annunciato l'approvazione da parte della Commissione Europea di MAVIRET (glecaprevir/pibrentasvir) per il trattamento dell'infezione acuta da virus dell'epatite C negli adulti e nei bambini a partire dai 3 anni di età. La decisione estende l'indicazione terapeutica oltre il trattamento cronico e supporta strategie di intervento precoce che possono ridurre la trasmissione e il conseguente carico di malattia epatica.
- Maggio 2026: GSK ha avviato una collaborazione strategica con Sino Biopharmaceutical per accelerare l'accesso dei pazienti al bepirovirsen in Cina. La partnership si concentra su un'area geografica ad alta incidenza della malattia e combina lo slancio dello sviluppo in fase avanzata con un percorso di accesso locale, rafforzando la preparazione alla commercializzazione di regimi terapeutici per l'epatite B orientati alla cura funzionale.
- Giugno 2025: AbbVie ha ottenuto l'approvazione della FDA statunitense per un'indicazione ampliata di MAVYRET (glecaprevir/pibrentasvir) come trattamento per l'infezione acuta da virus dell'epatite C. Questa estensione normativa ha rafforzato il passaggio a percorsi terapeutici più brevi e semplificati basati su DAA, che possono essere implementati attraverso screening più ampi e modelli di trattamento ad avvio rapido.


Ambito e metodologia
Secondo lo scopo del rapporto, l'epatite è un'infiammazione del fegato. Il trattamento standard per il trattamento dell'epatite comprende diversi farmaci antivirali per diversi tipi di epatite, vale a dire A, B e C. La terapia più efficace per combattere la condizione è una combinazione di diversi farmaci. Il mercato dei prodotti terapeutici per l’epatite è classificato in: Tipo di malattia (Epatite A, B, C, D e altri), Classe del farmaco (Interferone, Anticorpo monoclonale, Inibitori non strutturali della proteina 5A (NS5A), Inibitori dell’analogo nucleotidico della trascrittasi inversa, Analogo nucleotidico NS5B Inibitori della polimerasi, combinazione multiclasse e altri) e geografia (Nord America, Europa, Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Epatite A |
| Epatite B |
| Epatite C |
| L'epatite D |
| altri tipi |
| Gli interferoni |
| Anticorpi monoclonali |
| Inibitori NS5A |
| Inibitori della trascrittasi inversa analoghi dei nucleotidi |
| Inibitori degli analoghi nucleotidici NS5B |
| Combinazioni multi-classe |
| Altre classi di farmaci |
| Orale |
| Iniettabile |
| disconnesso |
| Online |
| Ospedali |
| Cliniche specializzate |
| Impostazioni di assistenza domiciliare |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di malattia | Epatite A | |
| Epatite B | ||
| Epatite C | ||
| L'epatite D | ||
| altri tipi | ||
| Di Drug Class | Gli interferoni | |
| Anticorpi monoclonali | ||
| Inibitori NS5A | ||
| Inibitori della trascrittasi inversa analoghi dei nucleotidi | ||
| Inibitori degli analoghi nucleotidici NS5B | ||
| Combinazioni multi-classe | ||
| Altre classi di farmaci | ||
| Per via di amministrazione | Orale | |
| Iniettabile | ||
| Per canale di distribuzione | disconnesso | |
| Online | ||
| Per utente finale | Ospedali | |
| Cliniche specializzate | ||
| Impostazioni di assistenza domiciliare | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
In che modo i contratti governativi di abbonamento influenzano l'accesso alle terapie per l'epatite?
I modelli di abbonamento a livello statale prevedono pagamenti annuali fissi per una fornitura illimitata di farmaci, garantendo ai contribuenti la certezza del budget e consentendo ai produttori volumi affidabili. Questo accordo accelera l'avvio del trattamento tra le popolazioni svantaggiate e sta ispirando modelli simili in altri mercati ad alto reddito.
Perché il settore sta passando dalla soppressione virale a strategie di cura funzionale?
I regimi soppressivi richiedono l'aderenza terapeutica per tutta la vita e un monitoraggio continuo, mentre i protocolli di cura funzionale mirano a eliminare gli antigeni virali e a ristabilire un controllo immunitario duraturo. Il raggiungimento di questo risultato può abbreviare o eliminare completamente la terapia, ridurre i costi a lungo termine delle malattie epatiche e aprire uno spazio competitivo per le terapie di nuova generazione.
Quale ruolo svolgono gli anticorpi monoclonali nei nuovi regimi terapeutici per l'epatite B?
Nuovi anticorpi policlonali e bispecifici possono neutralizzare gli antigeni di superficie circolanti e migliorare il riconoscimento immunitario degli epatociti infetti. In associazione con inibitori del capside o agenti siRNA, formano combinazioni multi-meccanismo che aumentano la probabilità di perdita prolungata dell'antigene.
In che modo la teleepatologia sta cambiando il coinvolgimento dei pazienti e l'aderenza al trattamento?
I programmi di consulenza virtuale integrano screening, prescrizione e visite di follow-up su un'unica piattaforma, riducendo gli oneri di viaggio e i tempi di attesa. I primi progetti pilota segnalano tassi di iscrizione e completamento notevolmente più elevati rispetto ai percorsi di riferimento tradizionali, rendendo l'erogazione digitale un fattore di differenziazione competitiva chiave.
In che modo le politiche di rimborso influenzano la scelta della terapia in Europa?
Gli accordi basati sui risultati vincolano il pagamento alla clearance virale reale, spingendo i medici a privilegiare regimi terapeutici con un'efficacia solida su tutti i genotipi e i profili dei pazienti. Ciò ha incoraggiato una rapida adozione di opzioni pan-genotipiche a breve termine e ha creato incentivi per le aziende a generare evidenze post-marketing.
Quali considerazioni sulla catena di approvvigionamento sono fondamentali per i produttori di farmaci contro l'epatite che si rivolgono alle economie emergenti?
La produzione di principi attivi farmaceutici è fortemente concentrata in pochi paesi, il che rende le interruzioni localizzate un rischio significativo. Diversificare l'approvvigionamento, creare hub regionali di formulazione e adottare un sistema di tracciamento basato su blockchain contribuisce a garantire la continuità e a rafforzare la fiducia dei pagatori nell'accesso a lungo termine.
Pagina aggiornata l'ultima volta il:



