

Dimensioni e quota di mercato dei motori per elicotteri
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
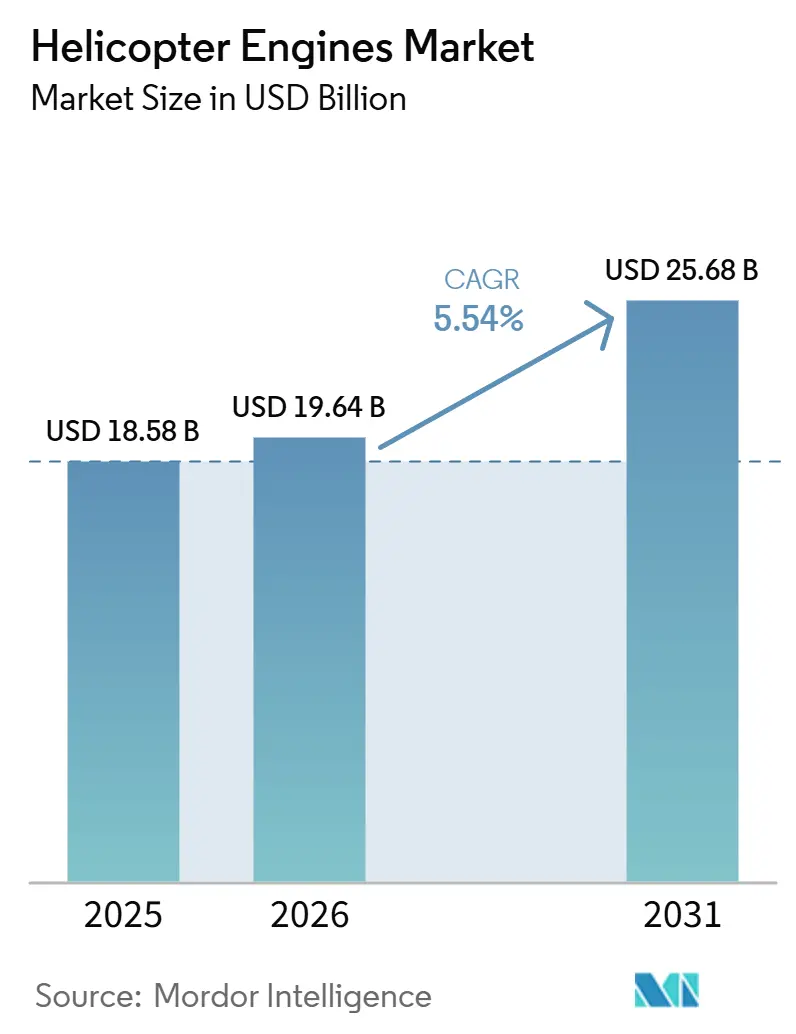
| Dimensione del mercato (2026) | 19.64 miliardo di dollari |
| Dimensione del mercato (2031) | 25.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.54% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei motori per elicotteri di Mordor Intelligence
Si prevede che il mercato dei motori per elicotteri crescerà da 18.58 miliardi di dollari nel 2025 a 19.64 miliardi di dollari nel 2026, per poi raggiungere i 25.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.54% nel periodo 2026-2031. Questa espansione riflette una svolta strutturale verso programmi di modernizzazione militare pluriennali e prevedibili, che attenuano le fluttuazioni cicliche un tempo determinate dagli appalti commerciali. A dare impulso al mercato è anche la ripresa sincronizzata delle attività nel settore petrolifero e del gas offshore, la rapida espansione dei servizi di elisoccorso (HEMS) nelle economie emergenti dell'Asia-Pacifico e la crescente adozione di sistemi digitali di monitoraggio della salute che prolungano il tempo di volo e aumentano il valore post-vendita. [1] Fonte: Jamie Freed, “US Army Cancels FARA Program, Realallocates $2 Billion,” Reuters, reuters.com I profili di missione per il sollevamento di carichi pesanti che richiedono motori superiori a 2,000 shp si stanno intensificando, mentre i mandati di contenuto locale in India, Cina e Turchia stanno frammentando le basi di approvvigionamento regionali e spingendo i progetti indigeni in servizio. La resilienza della catena di approvvigionamento rimane un punto chiave da monitorare nel settore, con una capacità di forgiatura limitata, prezzi crescenti delle leghe di nichel e una carenza globale di tecnici di manutenzione certificati che allungano i tempi di revisione e aumentano i costi del ciclo di vita.
Punti chiave del rapporto
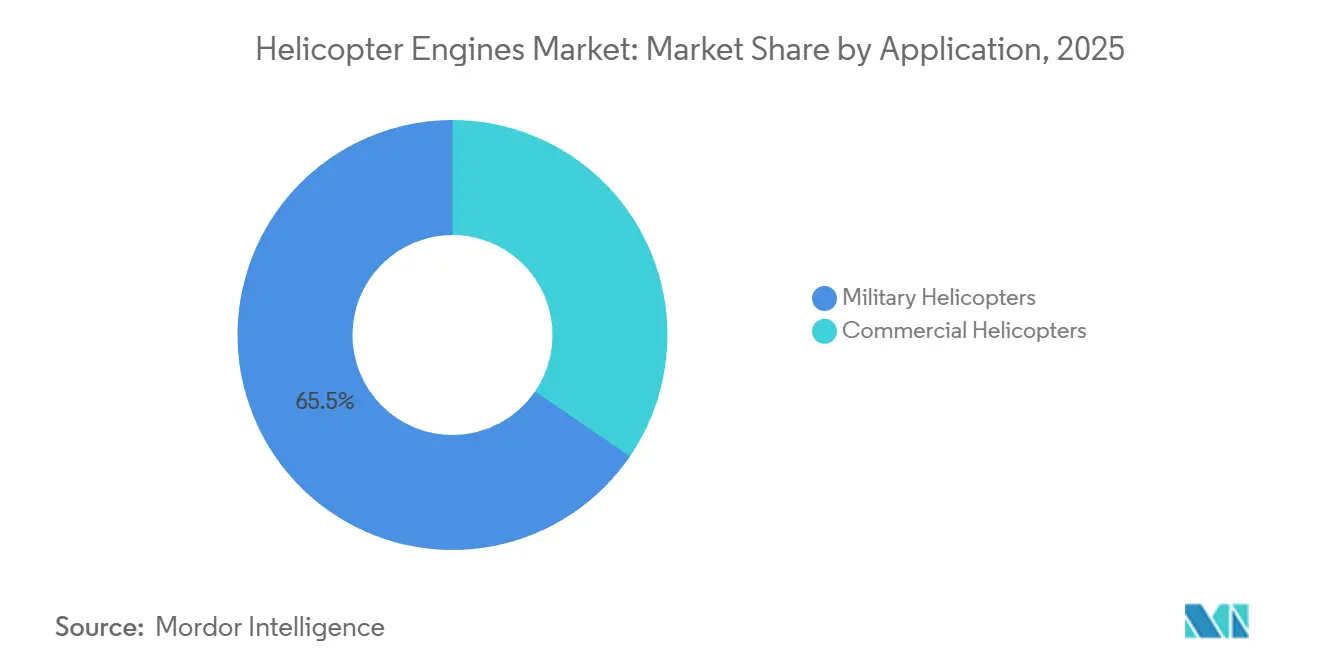
- Per quanto riguarda le applicazioni, gli elicotteri militari hanno rappresentato il 65.45% della domanda prevista per il 2025. Al contrario, si prevede che le piattaforme commerciali cresceranno a un tasso annuo composto (CAGR) dell'8.25% fino al 2031, trainate dalla logistica offshore e dall'espansione delle flotte di elicotteri per il trasporto medico d'urgenza (HEMS) nella regione Asia-Pacifico.
- Per tipologia di motore, le turbine hanno conquistato l'86.71% della quota di mercato dei motori per elicotteri nel 2025, mentre si prevede che la domanda di turbine crescerà a un tasso annuo composto del 7.98% fino al 2031, grazie ai vantaggi in termini di rapporto potenza-peso che hanno quasi eliminato le alternative a pistoni.
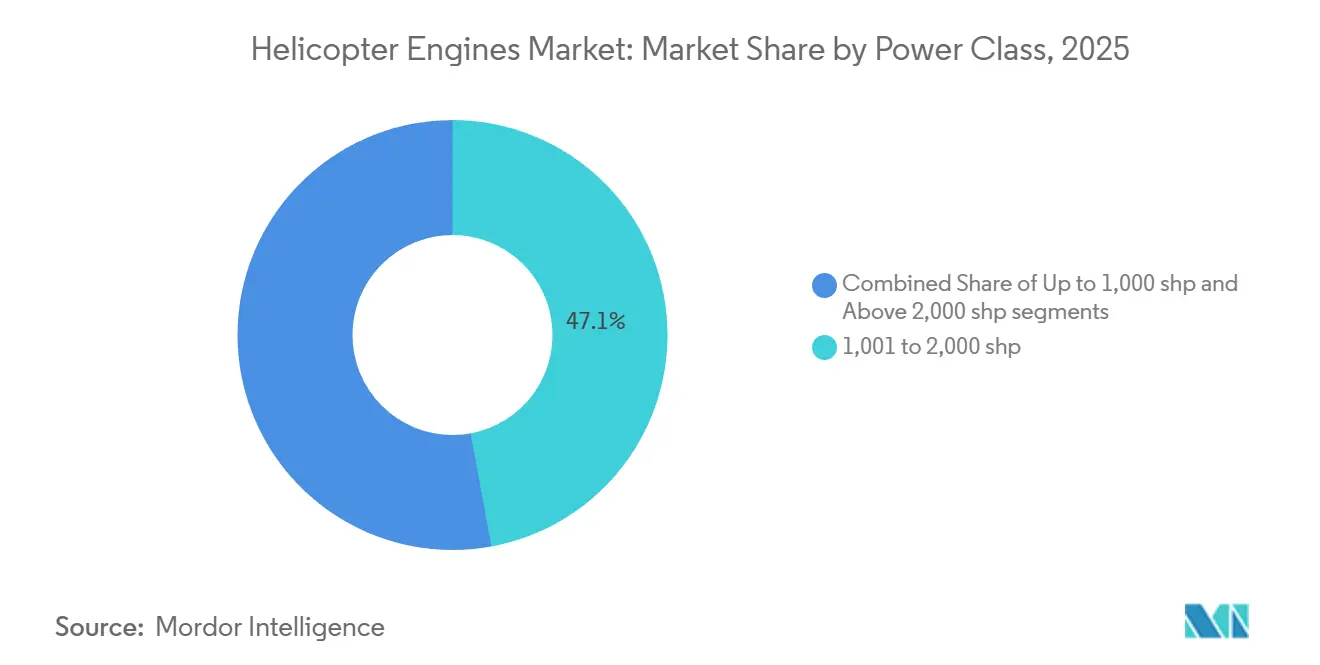
- Per classe di potenza, i motori con potenza compresa tra 1,001 e 2,000 shp detenevano il 47.10% del mercato nel 2025, e si prevede che i motori con potenza superiore a 2,000 shp cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.10% fino al 2031.
- Per tipologia di elicottero, si prevede che gli elicotteri di medie dimensioni rimarranno il segmento più ampio, rappresentando il 43.65% nel 2025, grazie alla loro versatilità multiruolo. Si prevede che le piattaforme pesanti cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.36% fino al 2031.
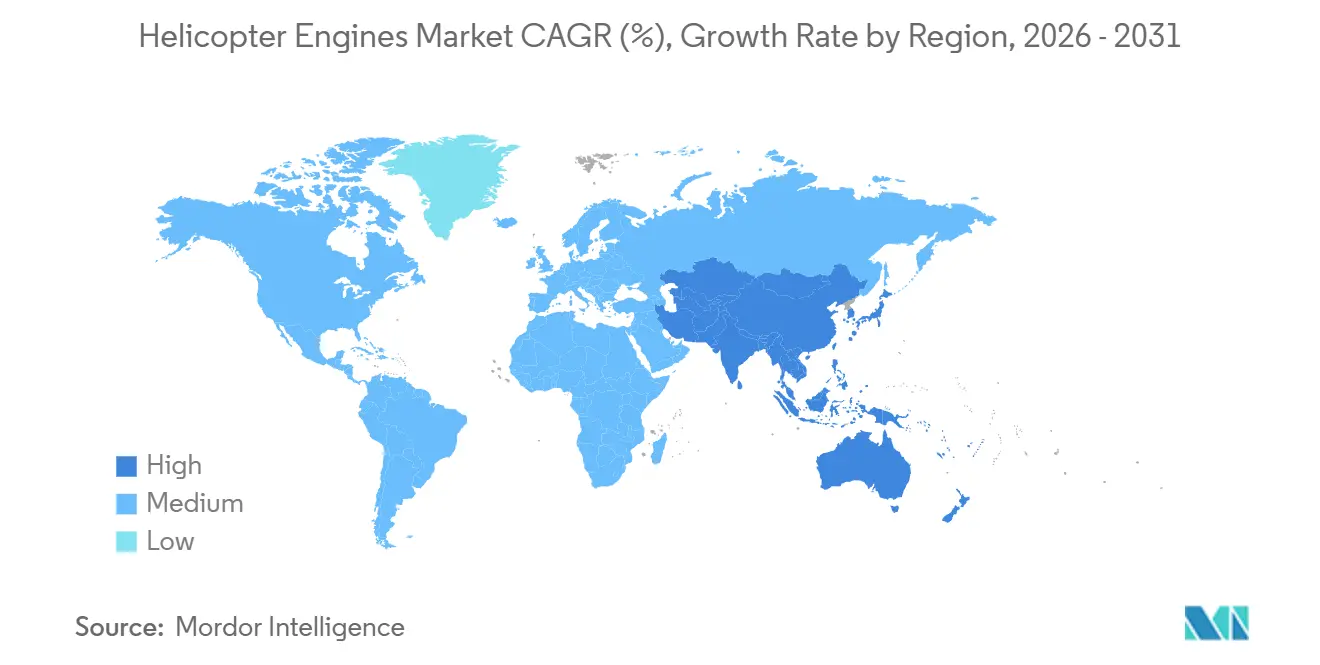
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 34.50% del mercato dei motori per elicotteri; si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.80% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei motori per elicotteri
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della flotta e slancio verso la modernizzazione militare | + 1.8% | Nord America, Asia-Pacifico, Medio Oriente | Medio termine (2-4 anni) |
| Il recupero di petrolio e gas in mare aperto aumenta la domanda di motori per carichi pesanti | + 1.2% | Golfo del Messico, Brasile, Medio Oriente, Africa | A breve termine (≤ 2 anni) |
| Proliferazione di elicotteri EMS/SAR nelle economie emergenti | + 0.9% | India, Cina, Sud-est asiatico, Medio Oriente, Africa | Medio termine (2-4 anni) |
| L'adozione della manutenzione predittiva aumenta il valore del mercato dei ricambi motore | + 0.7% | Globale, adozione precoce in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Ricerca e sviluppo di turboalberi ibridi-elettrici collegati al Future Vertical Lift (FVL) | + 0.5% | Stati Uniti, Europa | A lungo termine (≥ 4 anni) |
| I mandati sui contenuti locali stimolano i programmi sui motori indigeni | + 0.6% | India, Cina, Turchia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della flotta e slancio verso la modernizzazione militare
L'espansione della flotta e lo slancio verso la modernizzazione militare si basano su budget pluriennali per la difesa prevedibili, che sostituiscono acquisti sporadici con appalti programmatici che coprono intere flotte. L'aggiudicazione di 4.7 miliardi di dollari per l'Apache di giugno 2024 e l'ordine di 433 milioni di dollari per il Black Hawk di settembre 2024 garantiscono le linee di produzione del GE T700 e del futuro T901, sostenendo manodopera qualificata, attrezzature e reti di fornitori per un altro decennio. L'acquisizione di Black Hawk da 2.80 miliardi di dollari da parte dell'Australia, l'introduzione dell'UH-2 in Giappone e la produzione del KUH-1 Surion in Corea del Sud dimostrano la preferenza della regione Asia-Pacifico per propulsori collaudati rispetto ad architetture sperimentali. Si prevede che il Light Utility Helicopter (LUH) e il Light Combat Helicopter (LCH) indiani, alimentati dal derivato Shakti di HAL, aumenteranno la domanda di turbine nella regione.
Il recupero offshore di petrolio e gas aumenta la domanda di motori per carichi pesanti
La ripresa dell'esplorazione offshore nel Golfo del Messico, nel distretto pre-salino del Brasile e nelle acque del Medio Oriente ha riacceso la domanda di elicotteri super-medi e pesanti in grado di trasportare equipaggi e merci su tratte di oltre 200 miglia nautiche. Quando la carenza di riduttori ha costretto a terra 27 Sikorsky S-92 nel 2024, gli operatori si sono affrettati a cercare sostituti dotati di motori Safran Aneto da 2,000 cavalli, come il Leonardo AW189 e l'Airbus H175, riducendo così la disponibilità e aumentando i canoni di noleggio. I rapporti BOEM indicano che gli operatori stanno ora privilegiando cabine più grandi per ridurre i costi per posto a sedere, mentre Saudi Aramco e ADNOC hanno ampliato le loro flotte di AW189 per missioni navetta di piattaforma. Un maggiore utilizzo riduce la capacità di manutenzione, aumentando il fatturato post-vendita per intervento sul motore.
Proliferazione di elicotteri EMS/SAR nelle economie emergenti
I servizi medici di emergenza e le iniziative di ricerca e soccorso (SAR) finanziati dal governo si stanno diffondendo in tutta la regione Asia-Pacifico, rimodellando la domanda verso elicotteri turboalbero leggeri e medi con capacità di avviamento rapido ed elevate prestazioni di volo stazionario. Il progetto pilota HEMS indiano del 2024 presso l'AIIMS di Rishikesh impiegava Bell 407 e potrebbe arrivare a 600-700 velivoli una volta che assicuratori, autorità di regolamentazione e bilanci sanitari statali si saranno allineati. I pianificatori cinesi individuano un divario di 700 unità nella flotta civile per soddisfare i parametri di risposta regionali, stimolando i sussidi comunali per l'acquisizione di Airbus H125 e AC352. L'ampliamento del programma di elicotteri medici della Corea del Sud e la flotta del Government Flying Service di Hong Kong rafforzano questa tendenza. I limiti di rumore dell'Allegato 16 dell'ICAO orientano gli acquirenti verso motori più silenziosi dotati di FADEC.
L'adozione della manutenzione predittiva aumenta il valore del mercato dei ricambi per motori
La manutenzione predittiva digitale sta trasformando l'economia dei motori per elicotteri e supportando la manutenzione, riparazione e revisione (MRO) degli elicotteri militari , spostando le decisioni di revisione da rigidi calendari a dati sulle condizioni in tempo reale. La suite eFAST di Pratt & Whitney, introdotta nel febbraio 2024, elabora gigabyte di telemetria di volo, riducendo del 30% il lavoro di risoluzione dei problemi e identificando le anomalie prima che i componenti si guastino. La piattaforma IntelligentEngine di Rolls-Royce crea gemelli digitali che prevedono i modelli di usura, mentre il T901 FADEC di GE trasmette continuamente dati su vibrazioni e combustione. Le società di trasporto offshore e gli operatori HEMS, per i quali ogni ora di fermo riduce i ricavi, sono all'avanguardia nell'adozione di queste tecnologie e pagano abbonamenti che aumentano i margini di profitto a vita dei produttori. L'analisi dei dati fornisce inoltre informazioni utili per la gestione delle scorte, riducendo così le costose spedizioni urgenti di ricambi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di ricerca e sviluppo e certificazione per i nuovi motori | -0.8% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Volatilità degli acquisti dovuta ai cicli della difesa e dei prezzi del petrolio | -0.9% | Medio Oriente, Sud America | A breve termine (≤ 2 anni) |
| La carenza globale di talenti MRO estende il TAT delle visite in officina | -0.6% | Nord America, Europa | Medio termine (2-4 anni) |
| I limiti al rumore urbano accelerano il passaggio alle piattaforme eVTOL | -0.4% | Centri urbani del Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di ricerca e sviluppo e certificazione per i nuovi motori
La barriera finanziaria all'ingresso per i moderni programmi di turboalberi è salita alle stelle, scoraggiando i concorrenti e concentrando l'innovazione nelle mani di conglomerati consolidati. Il T901 di GE ha richiesto più di 1 miliardo di dollari in dieci anni, comprese decine di banchi prova di resistenza e campagne di formazione di ghiaccio ad alta quota, prima della sua prima consegna di produzione nel luglio 2024. I protocolli FAA ed EASA Parte 33 richiedono migliaia di ore di cicli di stress, e qualsiasi modifica al progetto riavvia il processo di certificazione, aggiungendo trimestri ai tempi previsti. [2] Fonte: Federal Aviation Administration, "Part 33 Certification Standards", faa.gov L'inflazione dei materiali per le superleghe a base di nichel e le pale delle turbine monocristalline amplifica i budget, spingendo gli OEM verso aggiornamenti incrementali dei blocchi piuttosto che verso progetti completamente nuovi più rischiosi che potrebbero non superare mai gli ostacoli normativi.
Volatilità degli acquisti dovuta ai cicli della difesa e dei prezzi del petrolio
I produttori di motori per elicotteri si muovono in un panorama degli ordini che oscilla tra tensioni geopolitiche e benchmark del petrolio greggio, complicando la pianificazione della capacità. La cancellazione del programma Future Attack Reconnaissance Aircraft (FARA) da parte dell'esercito statunitense, nel maggio 2024, ha privato i fornitori di 2 miliardi di dollari di volume previsto di turboalberi, costringendo a ridistribuire gli ingegneri verso kit di aggiornamento e propulsione senza equipaggio. Il ridimensionamento del budget di Petrobras nello stesso anno ha posticipato i rinnovi dei carichi pesanti per le operazioni pre-sale brasiliane, mentre le monarchie del Golfo rinviano sistematicamente gli acquisti quando i prezzi del barile si abbassano. Le flotte commerciali offshore riflettono la volatilità; il numero di piattaforme può oscillare del 30% all'anno, creando cicli di "abbondanza o carestia" che comprimono il capitale circolante e destabilizzano gli elenchi del personale nelle reti globali di manutenzione, riparazione e revisione.
Analisi del segmento
Per applicazione: il predominio militare consolida la crescita a breve termine
I programmi per elicotteri militari hanno soddisfatto il 65.45% della domanda di motori del 2025, proteggendo i ricavi complessivi dal ciclo commerciale più ciclico. I contratti di produzione pluriennali dell'Esercito degli Stati Uniti per Apache, Black Hawk e Chinook consolidano le linee T700 e T901 di GE fino al 2030, garantendo una spinta stabile per getti, forgiati e componenti di controllo digitale critici. L'ordine australiano di 40 unità per il Black Hawk, insieme al costante approvvigionamento dell'UH-2 giapponese e del KUH-1 Surion sudcoreano, mantiene ininterrotto il flusso di varianti derivate del T700. Lo slancio nell'area Asia-Pacifico è rafforzato dai programmi LCH e LUH dell'India, nonché dalla produzione in serie dello Z-20 da parte della Cina, che creano un solido arretrato militare diversificato a livello regionale.
Sebbene i bilanci della difesa garantiscano i volumi attuali, si prevede che la domanda commerciale crescerà a un tasso annuo dell'8.25%, aumentando gradualmente il suo contributo alle dimensioni del mercato dei motori per elicotteri di 3.5 miliardi di dollari tra il 2026 e il 2031. I percorsi di certificazione differiscono notevolmente: i motori militari vengono sottoposti a test di tolleranza balistica, ingestione di sabbia e condizioni climatiche estreme che superano i requisiti di base civili FAA ed EASA Parte 33. I gestori delle flotte, pertanto, tendono a orientarsi verso famiglie di motori standard che spaziano dal trasporto truppe, agli aerei d'attacco e agli aerei da addestramento, riducendo così le scorte di ricambi e semplificando la manutenzione sul campo. Parallelamente, gli operatori commerciali che tornano alla logistica offshore e alle missioni HEMS stanno sbloccando gli acquisti differiti; tuttavia, le flotte militari continueranno a dominare il valore della base installata fino a metà decennio.
Per tipo di motore: Turbine Dominanza del mercato del cemento
Le turbine hanno controllato l'86.71% delle spedizioni del 2025 e cresceranno del 7.98% all'anno, grazie a un rapporto peso/potenza superiore, all'affidabilità garantita dal FADEC e alle prestazioni elevate e a temperature elevate. La famiglia T700 di GE, colonna portante delle flotte globali di utility, supera le 20,000 consegne, mentre le serie Arriel e Arrius di Safran superano le 35,000 unità installate in missioni civili leggere. L'M250 di Rolls-Royce e i PT6C/PT6T di RTX abbracciano classi di potenza media, offrendo aggiornamenti modulari per la sezione a caldo che prolungano il tempo di funzionamento alare. Gli OEM integrano gateway di manutenzione predittiva nei nuovi modelli, consentendo il monitoraggio in tempo reale delle vibrazioni e della temperatura dei gas della turbina, allungando i cicli di ispezione e rafforzando il legame con l'aftermarket sia per gli operatori civili che militari.
I motori a pistoni sono ora utilizzati principalmente negli addestratori Robinson R22/R44, negli elicotteri in kit e nei velivoli sperimentali specializzati, sottoposti a controlli normativi più severi. L'aumento dei prezzi dell'avgas, la maggiore manodopera per la manutenzione programmata e i requisiti più stringenti sulle emissioni ne riducono l'attrattiva economica rispetto alle alternative turboalbero che utilizzano il jet-A ampiamente disponibile e richiedono meno revisioni di fascia alta. Con l'aumento degli obiettivi di intensità di carbonio da parte delle autorità di regolamentazione, si prevede che la quota di mercato dei motori a pistoni si contrarrà al di sotto del 10% entro il 2031. Il T901 da 3,000 shp di nuova generazione di GE, che promette un risparmio di carburante del 25% e una potenza aggiuntiva del 50% rispetto ai tradizionali core T700, è un esempio di innovazione nel settore delle turbine che amplia ulteriormente il divario prestazionale e consolida il primato delle turbine a lungo termine.
Per classe di potenza: il segmento Heavy-Lift accelera
I motori nella fascia di potenza 1,001-2,000 shp hanno rappresentato il 47.10% delle consegne del 2025, equipaggiando modelli di punta come l'UH-60 Black Hawk, l'AW139 e l'H225. Queste unità offrono l'equilibrio ottimale tra carico utile, autonomia e costi di acquisizione per missioni militari e commerciali multiruolo. Progetti chiave come il T700-701D da 1,900 shp di GE e il Makila 2A da 2,100 shp di Safran dominano questa fascia, sfruttando catene di fornitura consolidate e una capacità di revisione capillare. La loro consolidata presenza garantisce volumi di revisione costanti, rendendo il segmento un centro di profitto affidabile sia per i fornitori indipendenti di servizi di manutenzione, riparazione e revisione (MRO) che per le divisioni di assistenza interne degli OEM.
La domanda si sta ora orientando verso motori di potenza superiore a 2,000 shp, che registreranno un CAGR dell'8.10% fino al 2031, poiché gli operatori offshore e della difesa cercano meno sortite e tratte più lunghe senza rifornimento. L'AW189 con doppio motore Aneto di Safran e il GE38 da 7,500 shp di GE sul CH-53K King Stallion esemplificano questa migrazione, offrendo un'autonomia estesa e una capacità di carico esterno di 27,000 libbre. Gli utenti commerciali super-medi segnalano riduzioni a due cifre dei costi per posto-miglio con l'aggiornamento da modelli medi legacy, accelerando il ritiro delle cellule più vecchie. L'impegno del Corpo dei Marines degli Stati Uniti per 200 soli CH-53K garantisce una visibilità pluridecennale nella produzione di motori pesanti, aggiungendo 2.1 miliardi di dollari al mercato dei motori per elicotteri di potenza superiore a 2,000 shp entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di elicottero: le piattaforme medie guidano, le unità pesanti guadagnano
Gli elicotteri di medie dimensioni hanno catturato il 43.65% della domanda del 2025, poiché il loro peso lordo di 10 tonnellate e le loro autonomie di 600-800 km li rendono adatti a missioni di pubblica utilità, offshore e HEMS. Piattaforme come l'AW139, l'H175 e l'UH-60 offrono un'affidabilità di servizio favorevole, flessibilità di cabina ed economicità di acquisizione, sostenendo la loro popolarità sia nei portafogli civili che in quelli della difesa. Gli OEM migliorano continuamente queste cellule con cockpit in vetro, piloti automatici avanzati e aggiornamenti incrementali dei motori che riducono il consumo specifico di carburante. Di conseguenza, gli ecosistemi di revisione e ricambi di classe media rimangono i più ampi, consentendo accordi di pooling che riducono i requisiti di inventario degli operatori e rafforzano la preferenza nella pianificazione della flotta per questa categoria.
Si prevede che gli elicotteri pesanti, tra cui il CH-47 Chinook e il CH-53K, cresceranno a un tasso annuo dell'8.36%, poiché le forze armate e le principali compagnie offshore ricercano soluzioni a carico singolo per il trasporto di carichi di grandi dimensioni, l'inserimento di truppe e lo svolgimento di missioni in acque profonde fino a 300 chilometri. Queste cellule possono ospitare configurazioni a tre motori o bimotore ad alta potenza, mitigando il rischio di inoperabilità di un motore singolo durante il trasporto di carichi utili di 7 tonnellate. Le nazioni che affrontano scenari di soccorso in caso di calamità e logistica di spedizione giustificano sempre più i loro costi unitari più elevati conteggiando le soste per il rifornimento evitate e il numero ridotto di sortite. Al contrario, gli elicotteri leggeri rimangono vitali per l'addestramento ab-initio e le forze dell'ordine, ma ora si trovano a dover affrontare i nuovi elicotteri eVTOL che abbinano compiti a corto raggio con un impatto acustico inferiore e architetture di alimentazione elettrica semplificate.
Analisi geografica
Mercato dei motori per elicotteri in Nord America
Il Nord America ha mantenuto una quota del 34.50% nel 2025, grazie ai programmi multimiliardari di rifabbricazione e nuova costruzione dell'Esercito degli Stati Uniti per Apache, Black Hawk e Chinook, che garantiscono la produzione del T700 e del prossimo T901 almeno fino al 2035. Il recupero offshore nel Golfo del Messico incrementa ulteriormente la domanda di velivoli super-medi, con gli operatori che adottano i modelli AW189 e H175 con motore Aneto per ottimizzare i trasferimenti dell'equipaggio su distanze di 200 miglia nautiche. Le flotte nordamericane sono inoltre tra le prime ad adottare la manutenzione predittiva; l'installazione diffusa dei portali eFAST e IntelligentEngine riduce le rimozioni non programmate ed espande i contratti di assistenza OEM ad alto margine, rafforzando il ruolo della regione come indicatore per la monetizzazione dell'aftermarket digitale.
Mercato dei motori per elicotteri nella regione Asia-Pacifico
Con un CAGR del 7.80%, la regione Asia-Pacifico combina programmi nazionali su larga scala con applicazioni civili in rapida crescita. La linea di servizi di pubblica utilità Z-20 cinese, alimentata dal motore WZ-16, sta aumentando la sua produzione mensile, mentre il motore HAL Shakti indiano è alla base delle serie LUH e LCH, con l'obiettivo di raggiungere diverse centinaia di consegne entro il 2030. L'adozione dei motori Black Hawk da parte dell'Australia e l'approvvigionamento degli UH-2 da parte del Giappone sostengono la penetrazione dei motori occidentali, bilanciando le unità di autosufficienza regionale. Le flotte HEMS nascenti nel Sud-est asiatico, insieme alla crescente attività offshore in Indonesia e Malesia, ampliano le opportunità civili. La convergenza delle normative in materia di rumore ed emissioni, allineate all'ICAO, obbliga gli OEM locali a migliorare l'efficienza, ponendo ulteriormente l'attenzione sulle turbine a controllo digitale e a basso consumo di carburante specifico.
Mercato europeo dei motori per elicotteri
L'Europa segue il tasso di crescita medio globale, trainato dalle 361 consegne di Airbus Helicopters nel 2024 e dai budget NATO ampliati che danno priorità alla capacità multiruolo. [3] Fonte: Airbus Helicopters, “Rapporto annuale 2024”, airbus.com Le aziende energetiche del Mare del Nord stanno passando dai tradizionali elicotteri di medie dimensioni ai super-medi H175 e AW189 per contenere i costi per posto-miglio in ambienti più difficili e a lunga distanza. L'EASA continua a inasprire i limiti acustici e di emissioni, accelerando l'adozione di motori più silenziosi dotati di FADEC. Lo sviluppo di sistemi di propulsione indigeni rimane modesto; la maggior parte delle nazioni europee si affida alle unità di joint venture Safran Makila, Rolls-Royce M250 o GE. Tuttavia, la ricerca e sviluppo collaborativa nell'ambito del Clean Sky sta esaminando dimostratori ibridi-elettrici che potrebbero fornire informazioni sulle strategie di rinnovamento della flotta a lungo termine.
Panorama normativo
I motori degli elicotteri sono certificati e mantenuti in condizioni di aeronavigabilità continua principalmente secondo le normative FAA 14 CFR Parte 33 e EASA CS-E, mentre la certificazione di tipo e le modifiche post-certificazione sono gestite attraverso le procedure EASA Parte 21 (e la relativa supervisione FAA). Questi quadri normativi coprono le principali dimostrazioni di sicurezza e prestazioni per i turboalberi, tra cui resistenza, vibrazioni, tolleranza all'ingestione, integrità del carburante e del sistema di controllo, nonché la documentazione per le istruzioni per il mantenimento dell'aeronavigabilità continua, che a sua volta influisce sia sui costi di sviluppo sia sulla frequenza degli aggiornamenti dei blocchi motore per le flotte in servizio.
La conformità ambientale si sta inasprendo di pari passo con i requisiti di aeronavigabilità attraverso le norme allineate all'Allegato 16 dell'ICAO. Nel marzo 2026, l'EASA ha pubblicato la NPA 2026-02 (A) che propone aggiornamenti ai requisiti di protezione ambientale per allinearli alle modifiche dell'Allegato 16 dell'ICAO, con i nuovi SARP (Specific Absorption Requirements Practices) che entreranno in vigore a partire dal 1° gennaio 2027. Ciò sta aumentando l'attenzione sulla conformità in merito alle emissioni dei motori e alla misurazione e segnalazione del particolato non volatile, il che rafforza gli investimenti degli OEM nell'ottimizzazione dei FADEC (Flight Additive Control Engine), nel perfezionamento delle camere di combustione e nelle capacità di prova per soddisfare le aspettative in continua evoluzione in materia di certificazione e conformità in servizio.
Analisi della catena del valore
La catena del valore dei motori per elicotteri inizia con le materie prime e i componenti di precisione (superleghe a base di nichel, forgiati/fusioni, pale/palette, cuscinetti e controlli elettronici del motore), per poi passare alla produzione dei moduli principali, all'assemblaggio finale e alla certificazione, prima di confluire nella fase di supporto post-vendita (ricambi, sviluppo di riparazioni, revisioni, assistenza sul campo e monitoraggio digitale dello stato di salute). I produttori di apparecchiature originali (OEM) come Safran, GE Aerospace, Rolls-Royce e Pratt & Whitney Canada definiscono l'autorità progettuale, mentre i fornitori di secondo livello forniscono componenti per compressori e turbine, riduttori accessori ed ecosistemi di sensori e FADEC; l'integrazione con gli OEM aeronautici e i test di accettazione da parte degli operatori completano il percorso verso la messa in servizio.
Le attività recenti indicano che le partnership industriali modulari e la capacità di servizio regionalizzata rappresentano leve strategiche per la catena del valore. L'accordo di sviluppo ENGHE siglato nel giugno 2025 tra Safran Helicopter Engines, MTU Aero Engines e Avio Aero riflette un approccio modulare di condivisione del lavoro per la propulsione militare di nuova generazione. Anche il supporto a valle si è ampliato nell'aprile 2026: Safran ha inaugurato un impianto MRO di 3,000 metri quadrati a Norderstedt, in Germania (che copre i motori Arrius, Arriel e RTM322), e Pratt & Whitney Canada ha avviato i servizi MRO per il PT6C-67C a Singapore, con una cella di prova modulare a supporto degli operatori dell'area Asia-Pacifico. La catena rimane sensibile alle normative di aeronavigabilità che modificano i carichi di lavoro delle officine e i flussi di componenti, tra cui la direttiva di emergenza emessa da Transport Canada nel giugno 2026, che impone ispezioni ripetute sui telai di scarico delle turbine a turbina PW210A e PW201S a causa di problemi di rischio di cricche.
Panorama competitivo
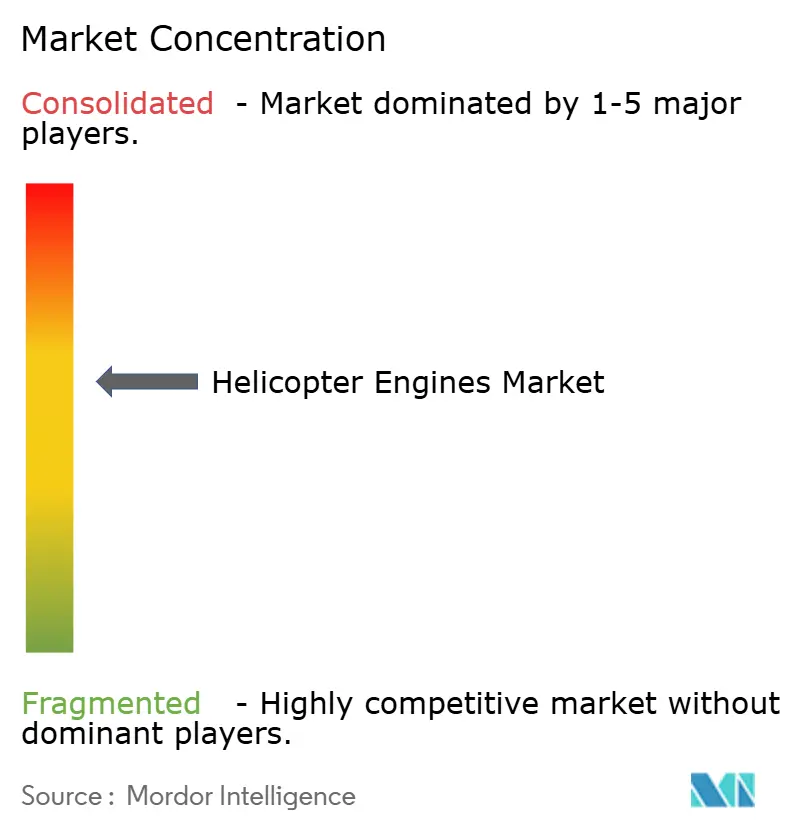
Il mercato dei motori per elicotteri è semi-consolidato, caratterizzato dalla presenza di attori di spicco come Safran, GE Aerospace, Rolls-Royce e RTX, che detengono la quota di maggioranza delle turbine per elicotteri certificate. Ciò riflette decenni di ore di volo accumulate, reti di revisione consolidate ed ecosistemi proprietari di salute digitale. Il portafoglio di Safran copre classi di potenza da 650 a 2,500 cavalli vapore, le linee T700/T901 di GE assicurano le rendite militari statunitensi, l'M250 di Rolls-Royce domina i segmenti leggeri civili e il PT6C/PT6T di Pratt & Whitney Canada colma il divario medio. Gli elevati costi di ingresso e la rigorosa conformità FAA/EASA perpetuano le barriere, mantenendo un'elevata concentrazione del mercato. Tuttavia, i mandati di contenuto locale in Asia e i finanziamenti per l'innovazione sostenuti da politiche pubbliche creano punti di forza per gli aspiranti operatori regionali che cercano di diluire il predominio degli operatori storici.
Il campo di battaglia competitivo si sta spostando dalle pure metriche di spinta all'economia del ciclo di vita del servizio. Le piattaforme eFAST di Pratt & Whitney e IntelligentEngine di Rolls-Royce trasmettono i dati generati dagli aeromobili in analisi cloud che prevedono i consumi a vita parziale e pianificano finestre di manutenzione, riducendo gli incagli evitabili fino al 30%. GE integra una telematica simile nel FADEC del T901, promettendo un monitoraggio più rigoroso dei parametri e un'analisi più rapida delle cause profonde. Dashboard basate su abbonamento, algoritmi di disponibilità dei ricambi e copertura con pagamento orario aumentano la fidelizzazione dei clienti e reindirizzano i profitti dai margini iniziali dell'hardware ai servizi digitali ricorrenti, modificando il modo in cui gli OEM strutturano accordi logistici a lungo termine basati sulle prestazioni con operatori civili e militari.
I rivali emergenti HAL, AECC e TEI sfruttano le norme sugli appalti pubblici, le clausole di trasferimento tecnologico e i finanziamenti agevolati per aggiudicarsi le gare d'appalto sul mercato interno; tuttavia, la loro credibilità nell'export è limitata dalla limitata reciprocità FAA o EASA e dalle percepite discrepanze prestazionali. I disruptor finanziati da venture capital come Joby e Archer si concentrano sulle nicchie eVTOL, dove la densità energetica delle batterie e i percorsi di certificazione ritardano ancora l'adozione di massa al di là dei corridoi urbani a corto raggio. Di conseguenza, le fusioni tra gli operatori storici rimangono scarse; le autorità antitrust considerano un ulteriore consolidamento una minaccia alla già elevata concentrazione del mercato. La maggior parte degli investimenti strategici, pertanto, è mirata alla ricerca e sviluppo di veicoli ibridi-elettrici, ai ricambi prodotti con la produzione additiva e alla resilienza della supply chain, piuttosto che alle acquisizioni vere e proprie.
Leader del settore dei motori per elicotteri
Safran SA
Società RTX
Honeywell International Inc.
General Electric Company
Rolls-Royce Holdings plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: GE Aerospace ha annunciato la selezione dei motori CT7-2E1 per gli elicotteri Leonardo AW149 nell'ambito del programma britannico New Medium Helicopter. La scelta di questa piattaforma rafforza la presenza della famiglia di motori derivati dal CT7/T700 nelle flotte di difesa europee e supporta la domanda pluriennale di ricambi di produzione e servizi di manutenzione a lungo termine.
- Giugno 2026: Safran Helicopter Engines, MTU Aero Engines e Avio Aero hanno accolto con favore il sostegno dell'UE al progetto SHARP nell'ambito del Fondo europeo per la difesa, con uno stanziamento di 25 milioni di euro per lo sviluppo di tecnologie per il motore europeo di nuova generazione per elicotteri (ENGHE). Il finanziamento promuove una base tecnologica europea per i motori e accelera le attività di ricerca e sviluppo su architetture scalabili legate ai futuri requisiti degli elicotteri militari.
- Aprile 2024: Il Ministero della Difesa del Regno Unito ha firmato un contratto da 122 milioni di sterline per sei elicotteri Airbus H145M equipaggiati con due motori turboalbero Arriel 2E con FADEC. L'acquisizione prevede consegne di motori a breve termine e crea un flusso a valle di domanda di ricambi e revisioni, legato alle esigenze operative e ai cicli di addestramento.
Ambito e metodologia
Il mercato dei motori per elicotteri comprende l'industria globale focalizzata sulla progettazione, produzione e manutenzione di motori su misura per velivoli ad ala rotante. Questo mercato comprende principalmente due tipologie di motori: i motori a pistoni, comunemente impiegati negli elicotteri leggeri per l'addestramento e l'uso privato, e i motori a turbina, in particolare i turboalbero, che dominano il mercato grazie al loro rapporto peso/potenza superiore e alla loro affidabilità.
Il mercato si rivolge agli elicotteri commerciali e militari, utilizzati per un'ampia gamma di applicazioni, tra cui trasporto passeggeri, servizi medici di emergenza (EMS), ricognizione e missioni di combattimento. La crescita e l'innovazione in questo settore sono trainate dai progressi tecnologici, tra cui la propulsione ibrida-elettrica e la riduzione del rumore, insieme alla spinta verso l'efficienza nei consumi e al rispetto di rigorosi standard ambientali e operativi.
Il mercato dei motori per elicotteri viene analizzato in base all'applicazione, al tipo di motore, alla classe di potenza, al tipo di elicottero e all'area geografica. Per applicazione, il mercato è segmentato in elicotteri commerciali ed elicotteri militari. Per tipo di motore, il mercato è segmentato in motori a pistoni e motori a turbina. Per classe di potenza, il mercato è segmentato in motori fino a 1,000 shp, da 1,001 a 2,000 shp e oltre 2,000 shp. Per tipo di elicottero, il mercato è segmentato in elicotteri leggeri, medi e pesanti. Il rapporto copre anche le dimensioni e le previsioni del mercato dei motori per elicotteri nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Elicotteri commerciali |
| Elicotteri militari |
| Motori a pistoni |
| Motori a turbina |
| Fino a 1,000 shp |
| da 1,001 a 2,000 shp |
| Oltre 2,000 shp |
| Elicotteri leggeri |
| Elicotteri medi |
| Elicotteri Pesanti |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Elicotteri commerciali | ||
| Elicotteri militari | |||
| Per tipo di motore | Motori a pistoni | ||
| Motori a turbina | |||
| Per classe di potenza | Fino a 1,000 shp | ||
| da 1,001 a 2,000 shp | |||
| Oltre 2,000 shp | |||
| Per tipo di elicottero | Elicotteri leggeri | ||
| Elicotteri medi | |||
| Elicotteri Pesanti | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei motori per elicotteri nel 2031?
Si prevede che il mercato dei motori per elicotteri raggiungerà i 25.68 miliardi di dollari entro il 2031.
In quale regione si sta verificando la più rapida espansione dei motori per elicotteri?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 7.80% fino al 2031, trainato dai programmi locali e dall'espansione delle flotte HEMS.
Quanto sono dominanti i motori a turbina rispetto ai motori a pistoni?
Le turbine hanno controllato l'86.71% della domanda del 2025 e continueranno a crescere con l'aumento dei vantaggi in termini di rapporto potenza-peso e controllo digitale.
Perché i motori per carichi pesanti stanno guadagnando quote di mercato?
Le missioni di logistica offshore e di trasporto militare richiedono un carico utile e un'autonomia maggiori, con un CAGR dell'8.10% per i motori con potenza superiore a 2,000 cavalli vapore.
In che modo gli OEM stanno aumentando i ricavi del mercato dei ricambi?
Le piattaforme di manutenzione predittiva come eFAST e IntelligentEngine prolungano il tempo di volo e consentono l'analisi degli abbonamenti, incrementando i ricavi derivanti dai servizi.
Quali fattori minacciano la domanda di potenza all'albero inferiore a 1,000 cavalli?
I limiti al rumore urbano e l'aumento degli aerei eVTOL stanno distogliendo l'attenzione da alcune missioni a corto raggio effettuate con i tradizionali elicotteri leggeri.


