

Dimensioni e quota di mercato degli snack salutari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
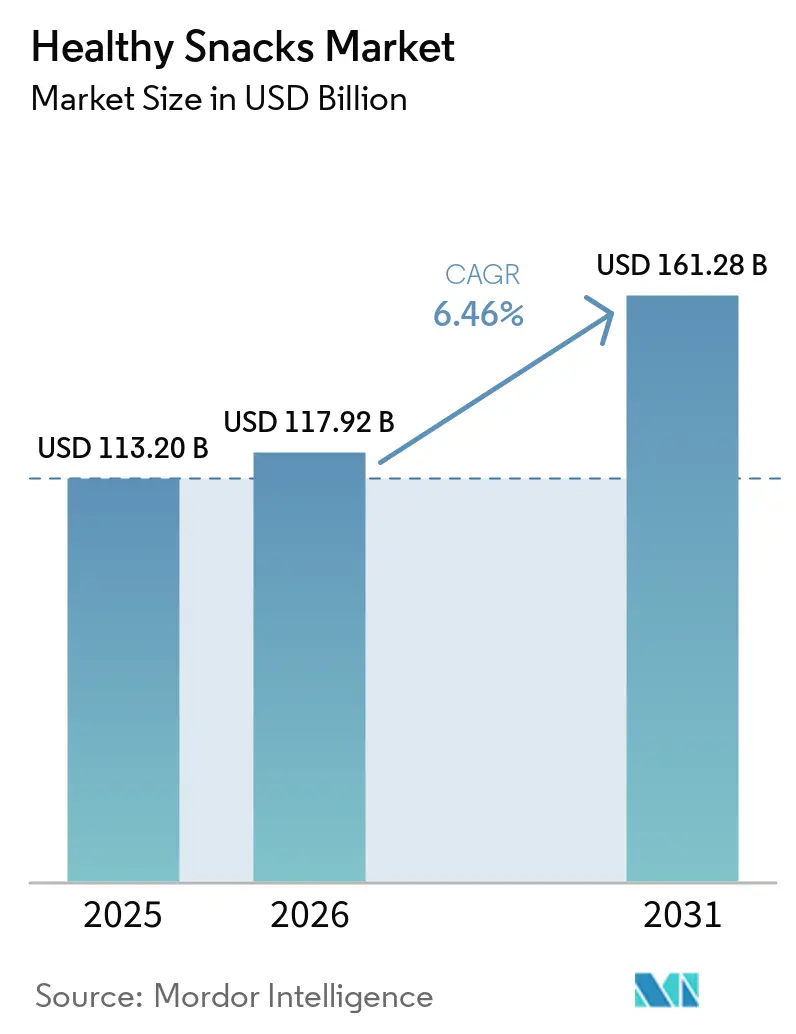
| Dimensione del mercato (2026) | 117.92 miliardo di dollari |
| Dimensione del mercato (2031) | 161.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.46% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli snack salutari a cura di Mordor Intelligence
Si prevede che il mercato degli snack salutari crescerà da 113.2 miliardi di dollari nel 2025 a 117.9 miliardi di dollari nel 2026, raggiungendo i 161.3 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.5% nel periodo 2026-2031. Il mercato degli snack salutari sta beneficiando di un cambiamento duraturo nel comportamento d'acquisto dei consumatori, poiché il consumo di snack si sta avvicinando sempre più a un'alimentazione quotidiana piuttosto che a un piacere occasionale. Anche lo sviluppo dei prodotti sta diventando più mirato, con i marchi che si concentrano su proteine, fibre, controllo delle porzioni e liste di ingredienti più semplici per incentivare gli acquisti ripetuti e differenziarsi sugli scaffali. Il mercato degli snack salutari è inoltre in fase di trasformazione grazie a un accesso più ampio ai canali di distribuzione, poiché i grandi rivenditori stanno ampliando lo spazio sugli scaffali dedicato ai prodotti salutari, mentre i canali digitali aiutano i marchi più piccoli a raggiungere la domanda di nicchia senza dover sostenere elevati costi di distribuzione fisica. Allo stesso tempo, i prezzi elevati e il crescente controllo sulle dichiarazioni salutistiche rimangono importanti limiti a una più rapida adozione, soprattutto quando le famiglie confrontano i prodotti salutari con gli snack tradizionali a basso prezzo. Questo mantiene attraente il mercato degli snack salutari, ma significa anche che le aziende con etichette più chiare, maggiore credibilità delle formulazioni e una migliore struttura dei prezzi si troveranno in una posizione più vantaggiosa fino al 2031.
Punti chiave del rapporto
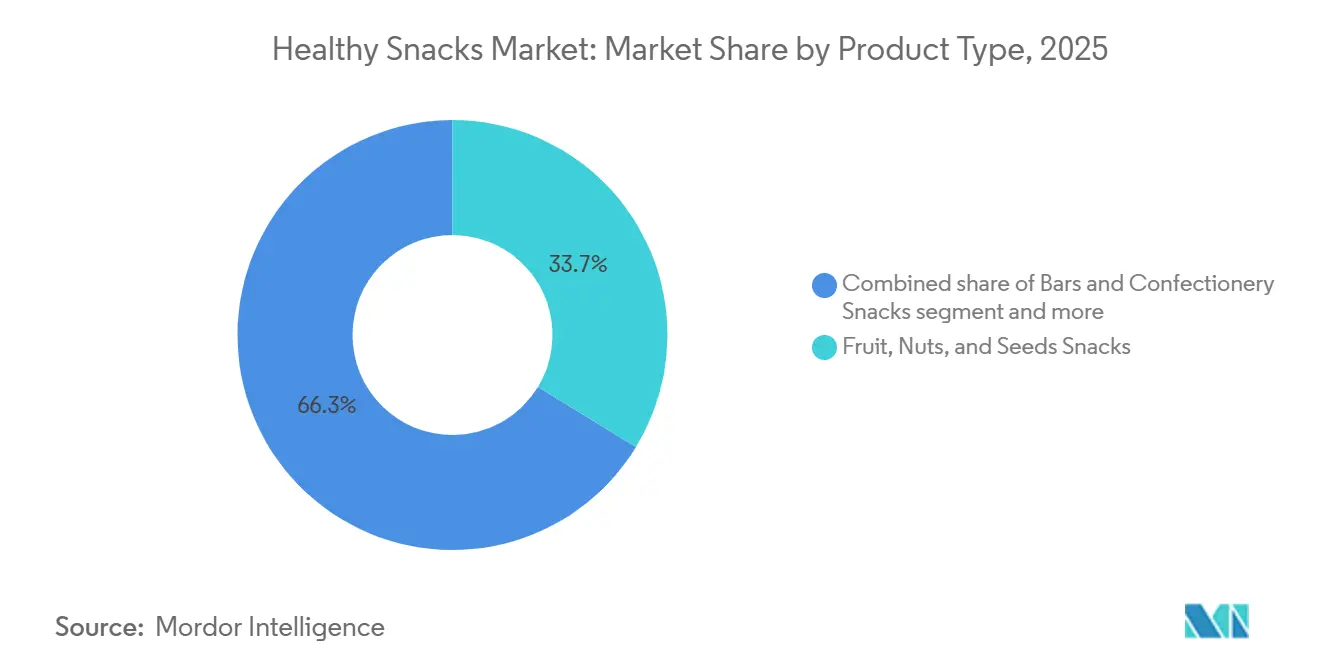
- Per tipologia di prodotto, gli snack a base di frutta, noci e semi hanno rappresentato la quota maggiore del mercato degli snack salutari, con il 33.71% nel 2025, mentre si prevede che barrette e snack dolciari cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.46%, nel periodo 2026-2031.
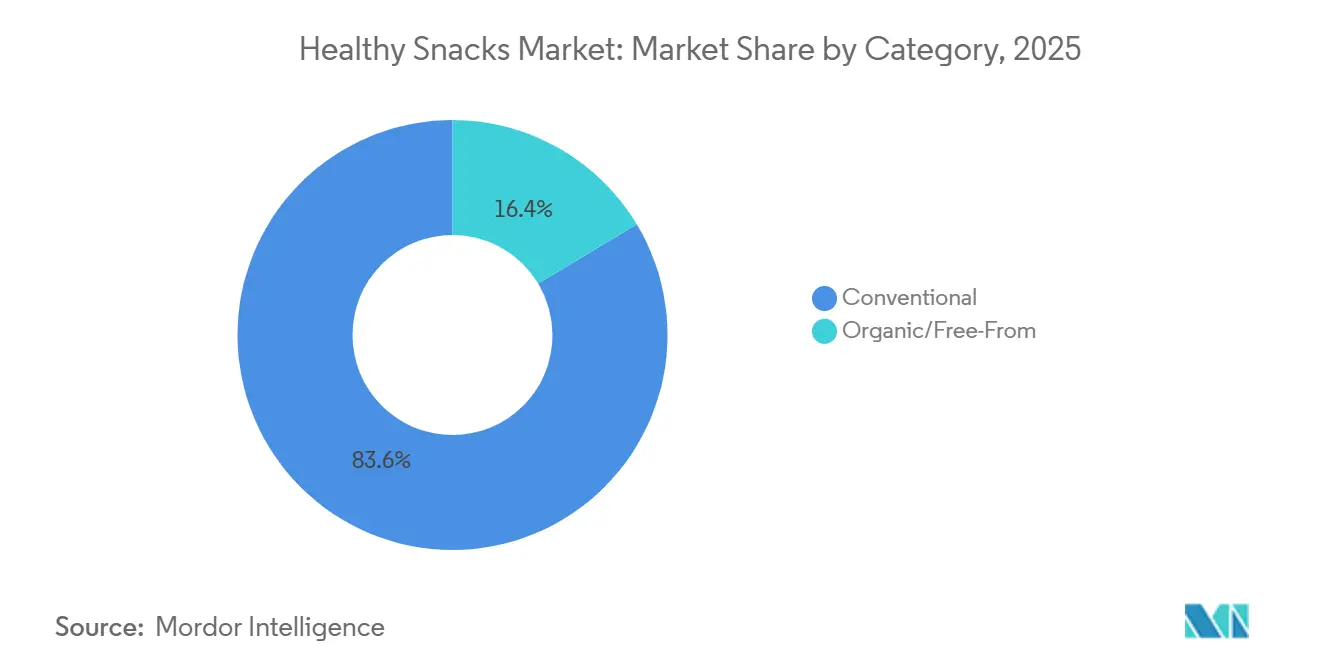
- Per categoria, il segmento convenzionale ha mantenuto una quota dell'83.62% del mercato degli snack salutari nel 2025, mentre si prevede che i prodotti biologici e senza allergeni cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.11% fino al 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato la quota maggiore del mercato degli snack salutari, con il 52.13% nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.51% nel periodo 2026-2031.
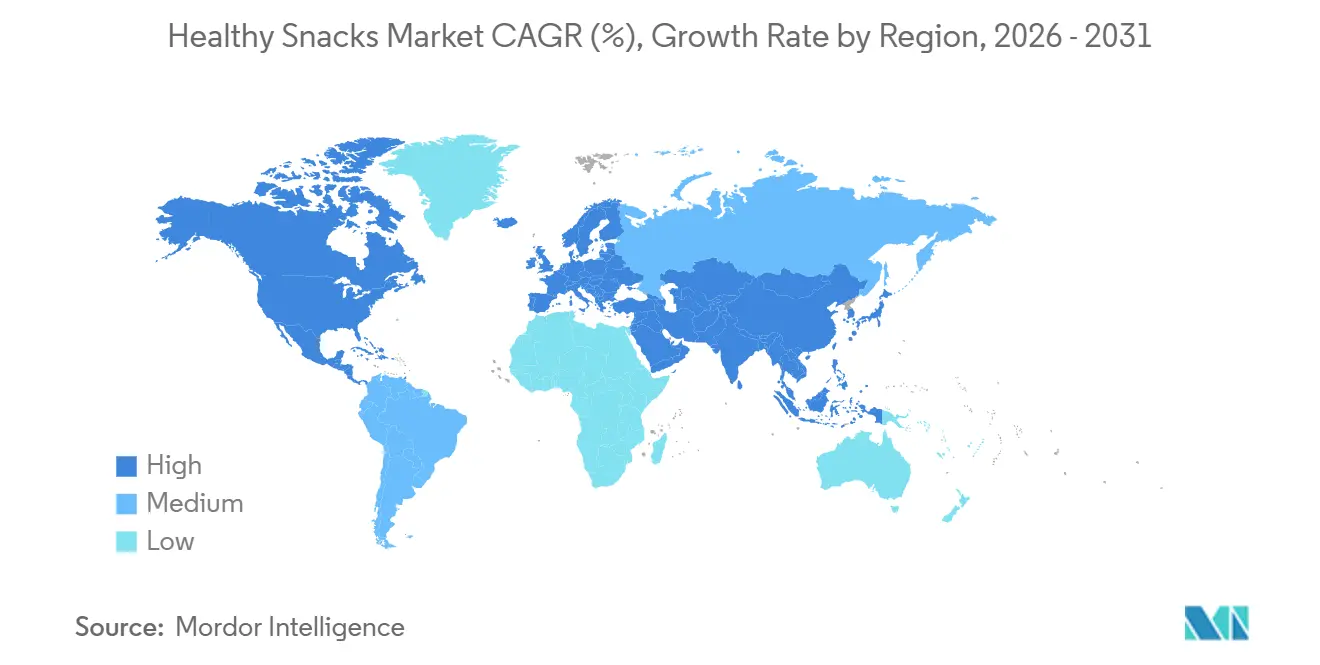
- Dal punto di vista geografico, il Nord America ha rappresentato la quota maggiore del mercato degli snack salutari, con il 36.40% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.98%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli snack salutari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e nutrizione preventiva | + 1.4% | Global | A lungo termine (≥ 4 anni) |
| Richiesta di etichette pulite e trasparenza degli ingredienti | + 0.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Aumento della frequenza degli spuntini e tendenza all'utilizzo di sostituti del pasto. | + 0.7% | Global | A breve termine (≤ 2 anni) |
| Spuntini a porzioni controllate per uno stile di vita frenetico | + 0.4% | Nord America e centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Spuntini funzionali per proteine, fibre e sazietà | + 1.8% | Presente a livello globale; con una presenza più forte in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Espansione dell'e-commerce e della vendita diretta al consumatore | + 0.8% | Presente a livello globale; con una presenza più forte nella regione Asia-Pacifico e in Nord America. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza in materia di salute e alimentazione preventiva
Poiché i consumatori considerano sempre più il cibo come uno strumento per il benessere a lungo termine, la gestione del peso e la prevenzione delle malattie, il mercato globale degli snack salutari sta registrando una crescita significativa, trainata dalla crescente consapevolezza della salute e dall'attenzione alla nutrizione preventiva. Le autorità sanitarie, tra cui l'Organizzazione Mondiale della Sanità (OMS) e il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), raccomandano diete ricche di cereali integrali, frutta, noci, semi, fibre e proteine, esortando al contempo a ridurre zuccheri, sodio e grassi non salutari [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "National Organic Program", USDA, usda.gov . Questo cambiamento dietetico sta alimentando una maggiore domanda di snack ricchi di nutrienti che offrono benefici per la salute che vanno oltre la semplice nutrizione. Gli studi di mercato rivelano un costante spostamento dei consumatori dagli snack tradizionali verso alternative a basso contenuto di zuccheri, ricche di proteine e con etichette "pulite", sostenendo la crescita della categoria. Riflettendo questa tendenza, Wellbe Foods ha lanciato 14 prodotti snack più salutari nel 2025, che vanno dalle opzioni cotti sottovuoto agli snack tradizionali con profili nutrizionali migliorati. Contemporaneamente, molti marchi hanno ampliato la loro offerta di snack ad alto contenuto proteico. Entro il 2026, i produttori hanno intensificato l'innovazione, introducendo barrette, snack e altri formati di snack salutari ricchi di proteine, pensati per la prevenzione e per uno stile di vita attivo, stimolando ulteriormente la crescita del mercato.
Spuntini funzionali per proteine, fibre e sazietà
Sebbene le proteine siano state a lungo l'ingrediente funzionale principale nel settore degli snack salutari, la rapida ascesa delle fibre segnala un cambiamento cruciale nella strategia di prodotto. Entro il 2025, un numero significativo di consumatori cercava attivamente di aumentare l'apporto di fibre. Tuttavia, solo il 5% degli americani raggiungeva l'obiettivo giornaliero raccomandato. Questa discrepanza rappresenta un'opportunità redditizia: i marchi stanno ora capitalizzando sull'integrazione di fonti naturali di fibre negli snack di tutti i giorni. Nell'anno conclusosi il 22 marzo 2026, le barrette di cereali con un'enfasi sulle fibre hanno registrato un notevole aumento degli acquisti ripetuti, a dimostrazione che le prime prove si stanno rapidamente trasformando in fedeltà al marchio. Questa tendenza è ulteriormente rafforzata dalla crescente diffusione dei farmaci GLP-1. Chi assume questi farmaci subisce alterazioni a livello digestivo, che amplificano il fabbisogno di fibre alimentari. Ciò crea un contesto di mercato favorevole per i marchi che hanno consolidato una forte presenza di fibre nella loro offerta di snack nutrienti. (Food Business News, maggio 2026).
Aumento della frequenza degli spuntini e delle tendenze alla sostituzione dei pasti
Con la crescente importanza attribuita dai consumatori alla praticità e alla nutrizione, il mercato globale degli snack salutari sta registrando una forte crescita. Gli stili di vita frenetici spingono molti a preferire pasti più piccoli e frequenti, aumentando la domanda di snack che offrano energia a rilascio prolungato e un'alimentazione equilibrata. Una ricerca dell'International Food Information Council (IFIC) evidenzia un forte interesse dei consumatori per gli alimenti funzionali e ricchi di proteine, con le diete iperproteiche che si affermano come tendenza alimentare dominante. Le indagini di settore rivelano inoltre che oltre la metà dei consumatori ha iniziato a sostituire i pasti tradizionali con gli snack, alimentando la tendenza alla "snackificazione". Questo cambiamento ha spinto i produttori a creare prodotti che uniscano perfettamente le caratteristiche degli snack e dei sostituti del pasto. Nel 2025, in risposta a questo scenario in evoluzione, si è registrato un notevole aumento nel lancio di barrette proteiche, snack proteici salati e prodotti da forno più salutari. L'anno successivo, il 2026, ha visto un'impennata nell'innovazione, con un focus su barrette, snack, frutta secca, semi e snack proteici ad alta densità nutrizionale, tutti pensati per offrire un'alimentazione simile a un pasto in un formato pratico. A testimonianza di questa tendenza, nel maggio 2026, Ready, un nome in rapida ascesa nel settore degli snack funzionali, ha lanciato le sue barrette proteiche premium Ready Protein Bars nei punti vendita Target di tutto il paese e su Target.com.
Espansione dell'e-commerce e della vendita diretta al consumatore.
L'espansione dell'e-commerce e dei canali di vendita diretta al consumatore (D2C) sta trainando in modo significativo il mercato globale degli snack salutari, migliorando l'accessibilità dei prodotti, consentendo un coinvolgimento personalizzato dei consumatori e accelerando la diffusione di marchi emergenti focalizzati sulla salute. Le piattaforme online permettono ai consumatori di scoprire, confrontare e acquistare comodamente snack specializzati come barrette ad alto contenuto proteico, prodotti a basso contenuto di zuccheri, snack a base vegetale e alimenti funzionali, che potrebbero avere uno spazio limitato sugli scaffali dei punti vendita tradizionali. Le analisi di settore evidenziano che la crescente diffusione della spesa online, dei servizi di snack in abbonamento e dei modelli di distribuzione D2C stanno aiutando i marchi di snack salutari a raggiungere i consumatori attenti alla salute in modo più efficace, raccogliendo al contempo informazioni in tempo reale sui consumatori per l'innovazione di prodotto. Anche le iniziative governative in materia di etichettatura nutrizionale e i programmi di benessere dei rivenditori in regioni come l'Europa, il Regno Unito e l'Australia stanno aumentando la visibilità di opzioni di snack più salutari negli ambienti di vendita al dettaglio digitali. In linea con questa tendenza, Tom Brady ha lanciato GOAT Gummies attraverso la piattaforma di consegna istantanea Gopuff nel 2025, mentre il 2026 ha visto una crescita continua delle offerte di snack salutari online, dei modelli di abbonamento e dei consigli personalizzati sugli snack supportati da piattaforme di commercio digitale e servizi di spesa basati sull'intelligenza artificiale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi premium rispetto agli snack convenzionali | -0.8% | Globale; acuto nei mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Vincoli relativi alla durata di conservazione e alla stabilità della consistenza | -0.4% | Globale; ideale per formati clean-label a minima elaborazione | Medio termine (2-4 anni) |
| Rischio di riformulazione derivante dal compromesso tra gusto e salute | -0.3% | Global | A breve termine (≤ 2 anni) |
| Scetticismo dei consumatori nei confronti delle affermazioni salutistiche e degli alimenti ultra-processati | -0.7% | Nord America ed Europa; massima notorietà tra i consumatori. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi premium rispetto agli snack convenzionali
Gli snack salutari si trovano ad affrontare continue sfide di crescita, principalmente a causa del divario di prezzo rispetto alle alternative convenzionali. L'inflazione ha ulteriormente aggravato questa situazione. Una ricerca di SPINS, presentata alla Sweets and Snacks Expo 2026 di Las Vegas, evidenzia una dualità nel comportamento dei consumatori: se da un lato le scelte sono guidate da motivazioni salutistiche, dall'altro si riscontra una spiccata sensibilità al prezzo. Questa dinamica spinge i marchi a dimostrare un chiaro valore funzionale per giustificare eventuali prezzi più elevati. Un altro aspetto, spesso trascurato, è l'influenza dei marchi privati. Le linee di snack salutari dei rivenditori, che rappresentano circa il 20-25% del valore di mercato nei principali canali di vendita al dettaglio, stanno esercitando pressione sui margini dei prodotti salutari di marca nei mercati tradizionali. I marchi posizionati nel segmento di mercato intermedio, privi di un chiaro valore funzionale o sensoriale, si trovano in una posizione di rischio. Sono schiacciati dall'alto dagli innovatori del segmento premium e dal basso dai rivenditori con maggiori risorse finanziarie. Tuttavia, strategie come l'architettura prezzo-confezione, che offrono le stesse caratteristiche funzionali in diverse porzioni e fasce di prezzo, hanno registrato una penetrazione notevolmente maggiore nelle famiglie, soprattutto tra i gruppi demografici sensibili all'inflazione.
Scetticismo dei consumatori nei confronti delle affermazioni salutistiche e degli alimenti ultra-processati
Le affermazioni sulla salute non sono più solo un ostacolo di marketing; stanno diventando una barriera significativa per i marchi che promuovono snack più sani. L'urgenza è accentuata dall'influenza regolamentare della FDA statunitense. Una ricerca dell'Oregon State University, la cui pubblicazione è prevista per il 2025, lo sottolinea: le etichette "Sane" approvate dalla FDA possono aumentare il prezzo di un prodotto in media di 0.59 dollari [2] Fonte: Oregon State University, "FDA-Endorsed Healthy Labels Increased Consumer Willingness To Pay", Oregon State University Newsroom, oregonstate.edu . Questo sovrapprezzo è in gran parte dovuto alla fiducia che un'approvazione governativa apporta, colmando un divario che le affermazioni dei marchi spesso faticano a colmare. Dall'altra parte dell'Atlantico, i marchi europei devono procedere con cautela. Il rispetto del Regolamento (CE) n. 1924/2006 dell'UE non è negoziabile [3] Fonte: Commissione europea, "Nutrition and Health Claims", European Union, europa.eu . Questo regolamento stabilisce quali affermazioni sulla salute possono essere fatte sulle confezioni. I marchi che si discostano da queste linee guida rischiano non solo il ritiro del prodotto dal mercato, ma anche danni alla propria reputazione. La posta in gioco è alta: quando i marchi esagerano i benefici senza prove concrete, non solo minano la propria credibilità, ma seminano sfiducia nell'intero settore, creando una sfida in termini di conformità che colpisce maggiormente i marchi più piccoli e con meno risorse.
Analisi del segmento
Per tipologia di prodotto: barrette e dolciumi superano la leadership del segmento frutta secca e noci
Nel 2025, gli snack a base di frutta, frutta secca e semi hanno conquistato una quota di mercato dominante del 33.71%, superando tutte le tipologie di prodotto. Questo primato deriva dal fatto che i consumatori riconoscono sempre più questi snack come prodotti "clean label" e minimamente trasformati. La preferenza per queste opzioni a base di alimenti integrali sottolinea la domanda di prodotti salutari che non si basano eccessivamente sul marketing. Gli snack da forno e gli snack salati occupano posizioni di rilievo nella fascia media del mercato. La loro crescita è sostenuta da riformulazioni che sostituiscono gli stabilizzanti artificiali con quelli naturali. Tuttavia, il costo aggiuntivo di questi ingredienti "clean label" ne frena l'espansione. Nel frattempo, con l'avanzamento della logistica della catena del freddo nei mercati emergenti, gli snack surgelati e refrigerati stanno acquisendo sempre maggiore importanza. Questo progresso consente una distribuzione più ampia di snack freschi a base di proteine e verdure. Gli snack a base di latte stanno cavalcando l'onda del trend dei latticini ad alto contenuto proteico. Formati come le bustine di yogurt greco, le cialde di formaggio e i kefir da bere riscuotono successo tra i consumatori odierni attenti alla salute e che danno priorità ai macronutrienti. La sezione "Altri tipi di prodotto" mette in evidenza una gamma di snack emergenti, dalle prelibatezze a base di funghi alle patatine di alghe, che attraggono i consumatori attenti agli ingredienti e pronti ad adottare le nuove tendenze.
Le barrette e gli snack dolciari sono destinati a superare tutti gli altri segmenti di mercato, vantando un tasso di crescita annuo composto (CAGR) previsto del 7.46% fino al 2031. Questa impennata sottolinea l'evoluzione del formato barretta in un settore chiave per gli snack più salutari, che unisce il piacere al beneficio funzionale. A conferma di questa tendenza, il rapporto del primo trimestre 2026 di Mondelēz International ha presentato le sue barrette Perfect Snacks Protein + Prebiotics. Ogni porzione contiene 20 grammi di proteine e 6 grammi di fibre prebiotiche, a dimostrazione di come i principali produttori stiano ora sfruttando le affermazioni salutistiche un tempo esclusive dei marchi di nicchia di barrette proteiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: la riformulazione convenzionale sovvenziona la crescita del biologico/senza
Nel 2025, il segmento "Convenzionale" deteneva una quota dominante dell'83.62% dei ricavi di categoria, ma questa cifra non tiene conto di un notevole cambiamento nelle formulazioni. I principali produttori stanno progressivamente eliminando coloranti, aromi artificiali e conservanti sintetici dalle loro linee convenzionali. Questa mossa si allinea con le tendenze "clean label", colmando efficacemente il divario qualitativo percepito tra le categorie "Convenzionale" e "Biologico/Senza", il tutto senza spingere i consumatori verso una fascia di prezzo più elevata. Nel gennaio 2026, PepsiCo ha presentato la sua strategia per eliminare gradualmente coloranti e aromi artificiali dalle sue principali linee di snack. Contemporaneamente, l'azienda ha lanciato Simply NKD Cheetos e Doritos, pubblicizzandoli come varianti con ingredienti più "puliti". Questa sottile riformulazione all'interno del segmento convenzionale sottolinea un duplice approccio: mantenere i volumi e al contempo prepararsi al lancio di linee premium.
Sebbene il segmento convenzionale rimanga dominante, la categoria biologica/senza allergeni è destinata a superare tutte le altre, con una crescita prevista a un tasso annuo composto (CAGR) dell'8.11% fino al 2031. I marchi biologici certificati, operanti nei loro due mercati principali, si affidano a parametri di riferimento come il National Organic Program (NOP) del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e il Regolamento UE sull'agricoltura biologica (UE) 2018/848. Queste certificazioni non solo convalidano le loro affermazioni, ma fungono anche da segnali di fiducia in un contesto di diffuso scetticismo. Nel 2024, la Germania, leader nel settore biologico dell'UE, ha registrato un aumento del 5.7% nelle vendite di alimenti biologici, trainato più dall'aumento dei volumi che dalla semplice inflazione dei prezzi, come riportato dalla Federazione tedesca dei produttori di alimenti biologici (BÖLW). Nel frattempo, la Francia, il secondo mercato biologico più grande del continente, si è ripresa dal calo post-inflazione, raggiungendo un fatturato totale di 12.2 miliardi di euro nel 2024. Questi trend positivi nei mercati biologici europei rafforzano le prospettive di crescita globali per il segmento biologico/senza allergeni.
Per canale di distribuzione: il commercio al dettaglio online si avvicina al primato dei negozi fisici
Nel 2025, supermercati e ipermercati deterranno una quota di mercato leader del 52.13% in termini di fatturato nel settore della distribuzione di snack salutari. Il loro predominio è rafforzato da corsie dedicate agli alimenti salutari, spazi promozionali privilegiati sugli scaffali e dalla capacità di offrire contemporaneamente snack nutrienti sia di marca che a marchio del distributore. Grazie a una capillare rete di punti vendita, sottolineata dagli oltre 80,000 negozi gestiti da 7-Eleven in 16 paesi, il retail tradizionale è destinato a rappresentare il principale segmento di mercato per il prossimo futuro. I minimarket si stanno adattando, intercettando i momenti di consumo funzionale "on-the-go" con prodotti più piccoli e a porzione controllata, in linea con la tendenza dei giovani urbani a consumare pasti sostitutivi. Nel frattempo, altri canali di distribuzione, come i rivenditori specializzati in prodotti salutari, i chioschi nelle palestre e i distributori automatici, si stanno rivolgendo a segmenti di nicchia, sfruttando una strategia di prezzi premium grazie a una maggiore disponibilità a pagare, un risultato non facilmente raggiungibile nei canali tradizionali.
I negozi online sono in testa alla classifica, vantando un robusto CAGR del 7.51% fino al 2031, il più alto tra tutti i canali di distribuzione, e stanno ridefinendo il panorama della costruzione del marchio per gli snack salutari. Le aziende che puntano sulla vendita diretta al consumatore (DTC) stanno ora coinvolgendo gli acquirenti attenti alla salute tramite l'e-commerce e i servizi di abbonamento, aggirando le tradizionali commissioni di posizionamento che un tempo limitavano l'accesso agli scaffali fisici. I modelli di abbonamento, come l'innovativo servizio Body Granola di Calbee, si stanno dimostrando particolarmente efficaci nel promuovere la fedeltà al marchio. Lanciato in Giappone nell'aprile 2023 e in arrivo a Singapore entro l'aprile 2026, il servizio di Calbee non offre solo granola, ma la abbina anche a un abbonamento per il test del microbioma intestinale, già adottato da oltre 50,000 clienti in Giappone. Questo approccio trasforma il semplice acquisto di un prodotto in un servizio per la salute ricorrente, vantando tassi di fidelizzazione impressionanti. I marchi che gestiscono con abilità sia gli aspetti logistici che quelli relativi ai dati del DTC si stanno ritagliando vantaggi competitivi che i punti di forza dei canali tradizionali faticano a eguagliare.
Analisi geografica
Nel 2025, il Nord America deteneva una quota dominante del 36.40% del fatturato globale, consolidando la sua posizione di leader nel mercato degli snack salutari. Il successo della regione è attribuito alla sua consolidata infrastruttura di vendita al dettaglio, alla maggiore consapevolezza dei consumatori in materia di salute e benessere e a una clientela diversificata desiderosa di sperimentare nuove proposte di snack. Gli Stati Uniti rappresentano il fulcro di questo mercato, vantando dimensioni considerevoli, un'elevata densità di innovazioni di prodotto e un solido mix di fornitori sia di marchi noti che di marchi privati. Nel frattempo, il Canada si sta affermando come un polo emergente, in particolare per quanto riguarda gli snack a base vegetale, a ridotto contenuto di zuccheri e ad alto contenuto di fibre.
L'Europa, pur occupando il secondo posto nel settore degli snack salutari, si distingue per il rigoroso controllo delle etichette e delle dichiarazioni salutistiche. Secondo la Federazione tedesca dei produttori di alimenti biologici (BÖLW), nel 2024 la Germania ha guidato la classifica europea delle vendite di alimenti biologici, con un fatturato di 17.09 miliardi di euro, seguita a ruota dalla Francia con 12.2 miliardi di euro. La Spagna è destinata alla crescita più rapida in Europa, trainata dai giovani consumatori urbani orientati verso snack salutari. In Sud America, ancora in fase iniziale, Brasile e Argentina stanno alimentando la domanda, grazie all'urbanizzazione, alla crescita della classe media e all'adozione di moderni formati di vendita al dettaglio.
La regione Asia-Pacifico è destinata a superare tutte le altre, con un tasso di crescita annuo composto (CAGR) previsto del 7.98% fino al 2031 nel mercato degli snack salutari. Questa impennata è sostenuta dall'aumento dei redditi, dai cambiamenti negli stili di vita urbani e da una marcata propensione verso la nutrizione preventiva. Mentre la Cina domina come principale serbatoio di valore, l'India sta rapidamente guadagnando terreno, soprattutto grazie alla riduzione degli ostacoli alla distribuzione e alla maggiore accessibilità di opzioni confezionate più salutari. Lo slancio dell'India è ulteriormente amplificato dalla visibilità di iniziative come "Eat Right" e dalla maggiore promozione di alimenti a base di miglio. Il Giappone si conferma un polo consolidato per l'innovazione nel settore dei latticini funzionali e degli snack per la salute intestinale, mentre il Sud-est asiatico e l'Australia sono i principali promotori della domanda di prodotti naturali e con etichetta pulita. Sebbene il Medio Oriente e l'Africa rappresentino i segmenti più piccoli in termini assoluti, l'espansione urbana negli Emirati Arabi Uniti, in Arabia Saudita, in Nigeria e in Egitto sta rafforzando il panorama della distribuzione al dettaglio di snack salutari.
Panorama competitivo
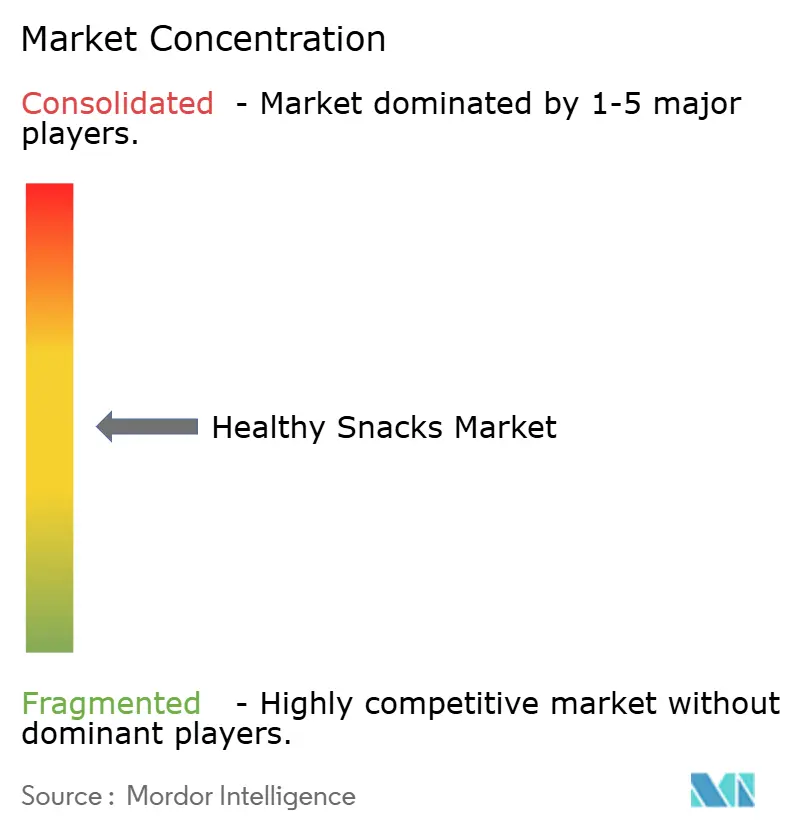
Il mercato degli snack salutari rimane moderatamente frammentato, senza che alcuna singola azienda detenga una quota di mercato dominante. La concorrenza si sta intensificando, poiché i principali gruppi alimentari investono sempre di più in proteine, fibre ed etichette più "pulite", nonché in formati di snack che possono fungere anche da sostituti dei pasti. Questo cambiamento sta ridefinendo la competizione, ponendo l'accento sulla qualità del portafoglio prodotti, sulla credibilità funzionale e sulla rapida innovazione, piuttosto che sulla mera presenza sugli scaffali. Di conseguenza, il mercato assiste a una maggiore rivalità tra i player globali, gli specialisti degli alimenti naturali e le aziende emergenti nate nel settore digitale.
Nel 2025 e nel 2026 è emersa una tendenza significativa: il riposizionamento del portafoglio tramite acquisizioni. PepsiCo ha fatto notizia con l'acquisizione di Siete Foods per 1.2 miliardi di dollari nel gennaio 2025, seguita da un accordo da 1.95 miliardi di dollari per Poppi nel maggio 2025. Contemporaneamente, PepsiCo ha snellito la sua strategia riducendo di quasi il 20% le referenze di snack negli Stati Uniti, concentrandosi sui formati prioritari. Nestlé, nel giugno 2026, ha acquisito interamente Yfood, un marchio di smart food con un fatturato di 150 milioni di euro (162 milioni di dollari) nel 2025, integrandolo nella sua divisione Nutrition. Mars, con una mossa importante, ha annunciato l'acquisizione di Kellanova per 35.9 miliardi di dollari nell'agosto 2024, rafforzando il suo portafoglio di snack con marchi come RXBAR e NutriGrain. Queste acquisizioni strategiche sottolineano l'attrattiva del mercato, con i principali operatori desiderosi di sfruttare la crescente domanda di snack funzionali e da consumare in concomitanza con i pasti.
Le opportunità abbondano in settori come la personalizzazione, la salute intestinale e i formati nutrizionali mirati. In questi ambiti, le aziende più piccole e agili spesso superano le controparti più grandi e diversificate. Simply Good Foods, con la sua precoce acquisizione dei marchi di snack ad alto contenuto proteico Quest e Atkins, ne è un esempio, pur preparandosi a un calo del margine lordo di 300-350 punti base nell'anno fiscale 2026. Allo stesso modo, Lotus Bakeries dimostra la forza della focalizzazione: i suoi marchi BEAR, TREK e nākd., sotto Lotus Natural Foods, hanno generato 300 milioni di euro (324 milioni di dollari) di fatturato, pari al 25% del totale del gruppo. Il prossimo vantaggio competitivo deriverà probabilmente dalla personalizzazione del prodotto, da una maggiore conoscenza degli ingredienti e da un utilizzo efficace dei dati digitali sugli scaffali. In questo scenario, le aziende attente al comportamento dei consumatori possono rafforzare la propria posizione di mercato, anche senza una vasta rete di distribuzione tradizionale.
Leader del settore degli snack salutari
Nestlé SA
PepsiCo, Inc.
Mondelēz International, Inc.
Kellanova
PLC Unilever
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Nestlé ha completato l'acquisizione totale di Yfood, un marchio di "smart food" con sede a Monaco di Baviera che ha generato un fatturato di circa 150 milioni di euro (162 milioni di dollari) nel 2025, con una crescita a doppia cifra su base annua. L'accordo porta Yfood nella nuova divisione Nutrition di Nestlé, insieme a Boost Nutritional Drinks, con l'espansione internazionale al di fuori dell'Europa e un posizionamento in linea con gli standard GLP-1 come motivazione strategica.
- Marzo 2026: PepsiCo ha lanciato Doritos Protein (10 grammi di proteine per porzione) e Smartfood FiberPop come prodotti di punta di un importante riassetto strategico che prevede il taglio di quasi il 20% delle referenze negli Stati Uniti e la chiusura di 3 stabilimenti produttivi, con un conseguente riorientamento del capitale verso prodotti proteici, ricchi di fibre e con etichette più pulite. La ristrutturazione è seguita alle pressioni dell'investitore attivista Elliott Investment Management, che aveva accumulato una partecipazione di circa 4 miliardi di dollari.
- Febbraio 2026: Mondelēz International ha lanciato le barrette Perfect Snacks Protein + Prebiotics, che offrono 20 grammi di proteine e 6 grammi di fibre prebiotiche, di cui 3 grammi per porzione, combinando due delle caratteristiche più ricercate negli snack funzionali in un unico formato di largo consumo. Il lancio si inserisce nella strategia di Mondelēz di rafforzare la propria offerta di barrette proteiche con i marchi Perfect Bar, Builders e Z Bar.
Ambito del rapporto sul mercato globale degli snack salutari
Gli snack salutari sono alimenti ad alta densità nutrizionale e minimamente trasformati, consumati tra i pasti per mantenere l'energia, placare la fame e fornire vitamine e minerali essenziali. Il mercato globale degli snack salutari è segmentato per tipologia di prodotto, categoria, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in snack a base di frutta, noci e semi, snack surgelati e refrigerati, snack da forno, snack salati, barrette e dolciumi, snack a base di latte e altri tipi di prodotto. Per categoria, il mercato è segmentato in prodotti convenzionali e biologici/senza allergeni. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Snack a base di frutta, noci e semi |
| Snack surgelati e refrigerati |
| Snack da forno |
| Spuntini salati |
| Barrette e snack dolciari |
| Snack da latte |
| Altri tipi di prodotto |
| Convenzionale |
| Biologico/Senza |
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Snack a base di frutta, noci e semi | |
| Snack surgelati e refrigerati | ||
| Snack da forno | ||
| Spuntini salati | ||
| Barrette e snack dolciari | ||
| Snack da latte | ||
| Altri tipi di prodotto | ||
| Categoria | Convenzionale | |
| Biologico/Senza | ||
| Canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli snack salutari entro il 2031?
Si prevede che il mercato degli snack salutari raggiungerà i 161.3 miliardi di dollari entro il 2031, rispetto ai 117.9 miliardi di dollari del 2026.
Con quale rapidità si prevede che crescerà il mercato degli snack salutari entro il 2031?
Si prevede che il settore crescerà a un tasso annuo composto del 6.5% nel periodo 2026-2031, grazie alla maggiore domanda di snack funzionali e nutrizionalmente orientati.
Quale tipologia di prodotto genera il fatturato maggiore oggi?
Nel 2025, gli snack a base di frutta secca, noci e semi hanno rappresentato il 33.71% del fatturato, a testimonianza della forte domanda di formati semplici, familiari e salutari.
Quale categoria sta crescendo più rapidamente?
Si prevede che i prodotti biologici e privi di allergeni cresceranno a un tasso annuo composto dell'8.11% fino al 2031, superando la crescita dell'intera categoria nonostante le dimensioni maggiori dei prodotti convenzionali.


