

Dimensioni e quota di mercato degli alimenti salutari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.05 trilioni di dollari |
| Dimensione del mercato (2031) | 1.42 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.23% CAGR |
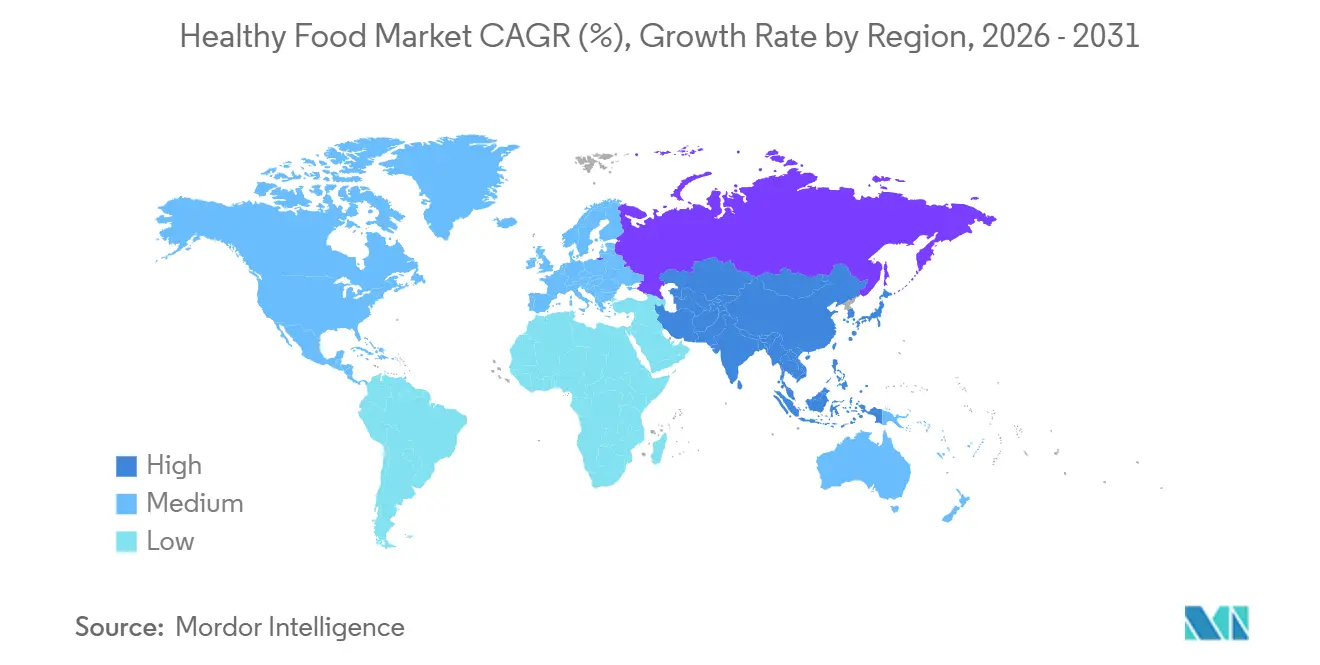
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli alimenti salutari a cura di Mordor Intelligence
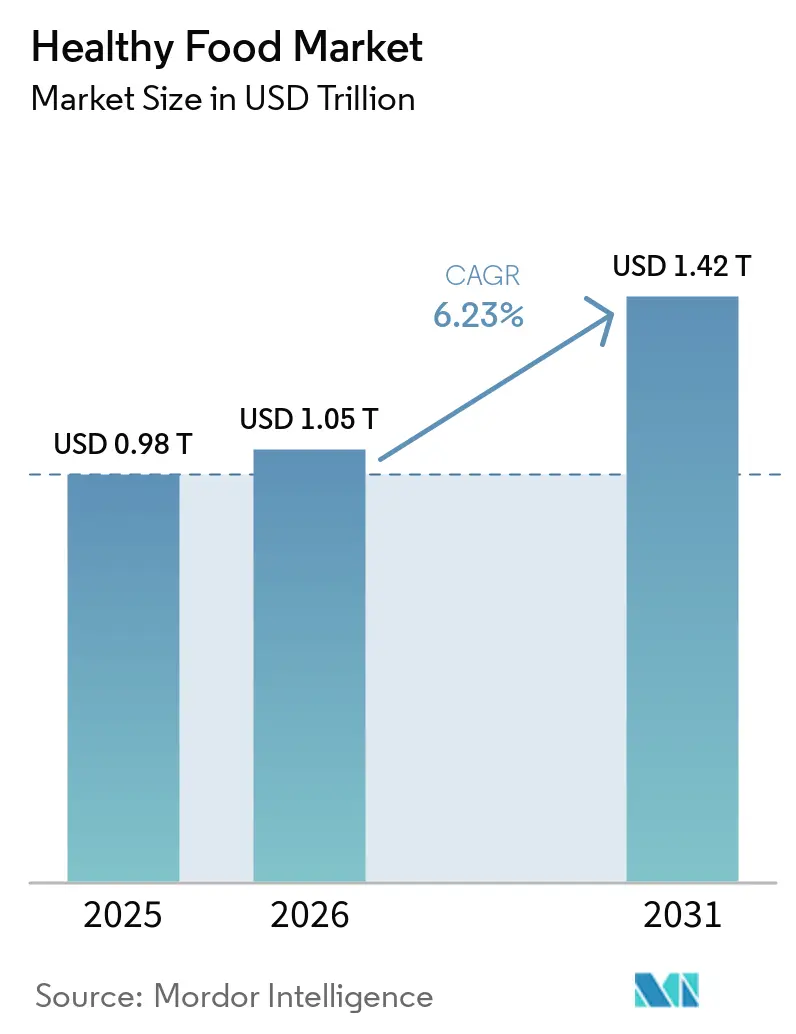
Il mercato degli alimenti salutari aveva un valore di 0.98 trilioni di dollari nel 2025 e si prevede che crescerà da 1.05 trilioni di dollari nel 2026 a 1.42 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.23% durante il periodo di previsione (2026-2031). La nutrizione preventiva si è avvicinata a una priorità di spesa quotidiana, poiché i problemi legati all'obesità, al diabete e alle malattie correlate all'alimentazione sono diventati più evidenti nelle politiche di salute pubblica e nelle scelte delle famiglie nelle principali economie. Il mercato degli alimenti salutari sta beneficiando anche di standard di qualificazione dei prodotti più rigorosi, soprattutto dopo che la FDA statunitense ha aggiornato la norma volontaria sulle dichiarazioni salutistiche nel dicembre 2024, allineando maggiormente la qualificazione ai limiti sugli zuccheri aggiunti, i grassi saturi e il sodio. L'aumento dell'uso di farmaci per la perdita di peso a base di GLP-1 sta rimodellando lo sviluppo dei prodotti nel mercato degli alimenti salutari, poiché i produttori alimentari stanno ora creando formati più ricchi di proteine, fibre e micronutrienti per soddisfare le esigenze di mantenimento della massa muscolare e di controllo dell'appetito. Il mercato degli alimenti salutari continua ad attrarre investimenti, poiché la vendita al dettaglio digitale, i modelli di nutrizione direct-to-consumer e i cicli di riformulazione più rapidi aiutano i marchi a raggiungere i consumatori in modo più efficiente attraverso i canali premium e di massa. Ciononostante, l'inflazione dei costi delle materie prime, il persistente sovrapprezzo per le diete più sane rispetto agli alimenti ultra-processati e un'applicazione più rigorosa delle dichiarazioni salutistiche rimangono importanti vincoli all'espansione dei margini e all'adozione di massa nel mercato degli alimenti salutari.
Punti chiave del rapporto
- Per tipologia di prodotto, gli alimenti e le bevande funzionali hanno dominato il mercato con una quota del 37.73% nel 2025, mentre si prevede che gli alimenti e le bevande biologici cresceranno a un tasso annuo composto (CAGR) dell'7.95% fino al 2031.
- Per categoria, i prodotti non vegetariani detenevano il 43.56% della quota di mercato degli alimenti salutari nel 2025, mentre si prevede che i prodotti vegani registreranno il CAGR (tasso di crescita annuale composto) più elevato, pari al 7.26% fino al 2031.
- In termini di benefici per la salute, la gestione del peso rappresentava il 26.08% del mercato degli alimenti salutari nel 2025, mentre il supporto al sistema immunitario sta crescendo a un tasso annuo composto del 7.46% fino al 2031.
- Per canale di distribuzione, supermercati e ipermercati detenevano il 56.36% del mercato nel 2025, mentre si prevede che i rivenditori online cresceranno a un tasso annuo composto (CAGR) dell'7.85% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 32.46% della quota di mercato degli alimenti salutari, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli alimenti salutari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di alimenti funzionali e fortificati | + 2.8% | A livello globale, con la maggiore diffusione in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Preferenza per etichette pulite e trasparenza degli ingredienti | + 1.4% | Nord America ed Europa, con ripercussioni sui centri urbani di lusso dell'area Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Crescita delle abitudini alimentari a base vegetale e flessitariane | + 1.2% | Nucleo centrale europeo, con ripercussioni sul Nord America e sull'Asia orientale. | Medio termine (2-4 anni) |
| Adozione di programmi di salute preventiva nelle popolazioni che invecchiano. | + 1.1% | Giappone, Germania, Corea del Sud, Cina e i primi successi in Nord America | A lungo termine (≥ 4 anni) |
| Aumento dei problemi legati all'obesità, al diabete e alle malattie correlate allo stile di vita. | + 1.5% | Presente a livello globale, con una presenza più forte in Nord America, nella regione Asia-Pacifico e in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Espansione degli alimenti ad alto contenuto proteico e di fibre | + 1.3% | Nord America ed Europa, con una crescente diffusione nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti funzionali e fortificati
Nel 2025, gli alimenti e le bevande funzionali rappresentavano il 37.73% della quota di mercato degli alimenti salutari, a dimostrazione di quanto i consumatori oggi valutino il cibo in base al suo valore nutrizionale. Il mercato degli alimenti salutari sta beneficiando di iniziative di fortificazione più ampie, poiché le preoccupazioni relative alle carenze di micronutrienti continuano a supportare programmi di arricchimento e il posizionamento di prodotti salutari per la vita quotidiana, inclusi alimenti di base, snack, latticini e bevande. Il mercato degli alimenti salutari è inoltre in fase di trasformazione a causa dell'utilizzo di GLP-1, poiché le persone che assumono questi farmaci necessitano di prodotti che supportino l'apporto di proteine e micronutrienti e contribuiscano a preservare la massa muscolare, gestendo al contempo la riduzione dell'appetito. Nestlé e Danone sono entrate precocemente in questo settore con prodotti nutrizionali completi e ricchi di proteine, a dimostrazione del fatto che gli alimenti fortificati si stanno avvicinando alla nutrizione medicalmente assistita, anziché rimanere una nicchia ristretta del benessere. La revisione più ampia da parte della FDA in materia di trasparenza degli ingredienti e di supervisione post-commercializzazione favorirà probabilmente i marchi del mercato degli alimenti salutari in grado di supportare le proprie affermazioni funzionali con prove più solide e standard di formulazione più chiari.
Preferenza per etichette pulite e trasparenza degli ingredienti
La richiesta dei consumatori di trasparenza sugli ingredienti è passata da semplice elemento di differenziazione di marketing a requisito normativo obbligatorio entro il 2026. Le priorità della FDA per la sicurezza alimentare nel 2026 si concentrano esplicitamente sulla trasparenza chimica nella filiera alimentare statunitense, includendo le revisioni di sicurezza post-commercializzazione GRAS (Generally Recognized As Safe) e la regolamentazione dell'etichettatura nutrizionale sulla parte anteriore della confezione (FOP), creando un solido impulso normativo per i prodotti con etichetta pulita. Uno studio sui consumatori condotto da Acosta Group nel 2026 ha rilevato che il 71% degli acquirenti statunitensi ritiene che gli Stati Uniti dovrebbero seguire le restrizioni europee sugli ingredienti artificiali, con il 58% a favore del divieto dei coloranti alimentari sintetici e il 62% degli acquirenti di Walmart che richiede maggiore trasparenza sugli ingredienti. La Consumer Brands Association (CBA) ha lanciato la sua seconda Settimana Nazionale della Trasparenza per i Consumatori nel 2026, a dimostrazione del fatto che le principali associazioni di categoria del settore alimentare considerano ormai la trasparenza come un elemento di differenziazione competitiva piuttosto che come un obbligo di conformità. Una conseguenza meno ovvia è che gli obblighi di divulgazione a livello statale negli Stati Uniti stanno creando una frammentazione delle formulazioni: i marchi che operano a livello nazionale devono o riformulare i prodotti secondo gli standard statali più rigorosi o mantenere linee di produzione separate, entrambe le situazioni comprimono i margini e creano vantaggi strutturali per gli specialisti di etichette pulite rispetto ai marchi tradizionali.
Crescita delle abitudini alimentari a base vegetale e flessitariane
Secondo il rapporto State of the Industry 2026 del Good Food Institute, le vendite al dettaglio globali di carne, pesce e latticini a base vegetale hanno raggiunto i 28.9 miliardi di dollari nel 2025, con un aumento del 3% rispetto al 2024, e gli investimenti governativi cumulativi negli ecosistemi proteici alternativi hanno raggiunto i 2.5 miliardi di dollari a livello globale, in aumento rispetto ai 700 milioni di dollari del 2021 [1] Fonte: Good Food Institute, “2026 State of the Industry Report, Plant-Based,” Good Food Institute, gfi.org . In Europa, gli alimenti e le bevande a base vegetale sono cresciuti del 5.1% anno su anno dal 2024 al 2025, con Germania e Spagna in testa con una crescita del valore rispettivamente del 7.2% e del 7.5%, secondo i dati POS di Circana analizzati da GFI Europe. L'intuizione fondamentale di secondo livello è che i flexitariani, e non i vegani convinti, rappresentano il motore strutturale: solo l'11% degli europei si identifica come vegano o vegetariano, eppure il flexitarianismo ha raggiunto il 31% in Europa nel 2024, secondo l'analisi del GFI Europe del 2026. Negli Stati Uniti, almeno il 95% degli acquirenti di carne a base vegetale ha acquistato anche carne tradizionale nel 2025, secondo il rapporto Regional Retail Insights 2025 del Plant Based Foods Institute, ridefinendo la battaglia competitiva come una lotta contro le proteine convenzionali in occasioni specifiche, piuttosto che come una conversione ideologica. Ciò cambia radicalmente la logica degli investimenti in ricerca e sviluppo: parità di gusto, concorrenza sui prezzi e praticità determineranno quali marchi di prodotti a base vegetale raggiungeranno una penetrazione strutturale nelle famiglie entro il 2031.
Adozione di misure di salute preventiva nelle popolazioni che invecchiano
Entro il 2030, 1 persona su 6 a livello globale avrà 60 anni o più, creando un bacino di domanda strutturalmente stabile per i prodotti nutrizionali preventivi, secondo le proiezioni demografiche dell'OMS citate nel white paper "Healthspan Economy" del 2026 di Frost & Sullivan. Il Giappone rappresenta l'espressione istituzionale più matura di questa tendenza: il sistema FOSHU ha normalizzato le affermazioni sugli alimenti salutari preventivi sin dagli anni '1990 e crea prezzi premium coerenti per i prodotti clinicamente validati. La pubblicazione dell'OCSE del 2025 "The Economic Benefit of Promoting Healthy Ageing and Community Care" documenta che i sistemi sanitari traggono benefici economici dagli investimenti a monte nella nutrizione preventiva, un'impostazione che influenza sempre più le linee guida dietetiche governative e gli appalti pubblici in 27 paesi membri dell'OCSE [2] Fonte: OCSE, "The Economic Benefit of Promoting Healthy Ageing and Community Care", OCSE, oecd.org . Una conseguenza meno ovvia è che le priorità nutrizionali della popolazione anziana divergono significativamente dalla narrativa sulla perdita di peso che attualmente domina le comunicazioni di settore: la salute delle ossa, la funzione cardiovascolare, il mantenimento delle funzioni cognitive e la resilienza del sistema immunitario rappresentano esigenze di valore strutturalmente più elevato per i consumatori over 60 e rimangono sostanzialmente sottorappresentate dagli attuali portafogli di prodotti alimentari salutari di largo consumo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzo Premium rispetto alle categorie alimentari convenzionali | -1.8% | A livello globale, il problema è sproporzionato nelle fasce di reddito medio-basse in Asia-Pacifico, America Latina e Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Durata di conservazione più breve e rischio di spreco maggiore | -0.8% | A livello globale; particolarmente grave nei mercati emergenti con infrastrutture limitate per la catena del freddo. | A lungo termine (≥ 4 anni) |
| Scetticismo dei consumatori verso le affermazioni sulla salute | -0.6% | Nord America e UE | Breve-medio termine (1-4 anni) |
| L'onere della certificazione e della conformità all'etichettatura per i marchi più piccoli. | -0.5% | A livello globale; i casi più gravi si registrano nell'UE e in Nord America. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzo maggiorato rispetto alle categorie alimentari convenzionali
Il mercato degli alimenti salutari si trova ancora ad affrontare la sua barriera di domanda più evidente nel divario di prezzo tra le opzioni più salutari e gli alimenti convenzionali. I dati della FAO hanno mostrato che le diete salutari sono rimaste il 47% più costose delle alternative ultra-processate a livello globale nel 2024, a parità di calorie, con un costo di una dieta salutare pari a 4.46 dollari USA PPP a persona al giorno [3] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Lo stato dell'alimentazione e dell'agricoltura 2024", Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, fao.org . Anche le evidenze accademiche provenienti dall'Austria nel 2026 hanno rilevato che il costo minimo di una dieta a base di prodotti biologici certificati era in media il 75% superiore a quello degli alimenti prodotti in modo convenzionale, a conferma di quanto sia difficile colmare il divario di prezzo su larga scala. Questa pressione sui costi è rilevante per l'intero mercato degli alimenti salutari perché limita gli acquisti ripetuti tra le famiglie a basso reddito, anche quando la consapevolezza e l'intenzione di acquisto sono elevate. I marchi privati dei rivenditori stanno reagendo creando gamme di prodotti più salutari a prezzi più bassi, ma questo aumenta anche la pressione sui margini dei marchi più noti e indebolisce il potere di determinazione dei prezzi per i piccoli produttori specializzati. Il mercato degli alimenti salutari può ancora espandersi in queste condizioni, ma l'accessibilità economica rimane la questione centrale per una maggiore diffusione nelle famiglie.
Durata di conservazione più breve e rischio di spreco maggiore
I prodotti alimentari minimamente trasformati, con etichetta pulita e biologici sono intrinsecamente privi di conservanti e stabilizzanti artificiali che prolungano la durata di conservazione nelle alternative convenzionali, esponendo sia i rivenditori che i consumatori a un rischio maggiore di deterioramento lungo tutta la catena di approvvigionamento. Solo l'Unione Europea genera oltre 59 milioni di tonnellate di rifiuti alimentari all'anno, pari a 132 chilogrammi pro capite, con le categorie di alimenti freschi e naturali che contribuiscono in modo sproporzionato, secondo i dati della Commissione Europea sugli sprechi alimentari. A livello di distribuzione, gli alimenti sani e deperibili richiedono infrastrutture per la catena del freddo che sono sviluppate in modo disomogeneo nei mercati emergenti ad alta crescita, in particolare nel Sud-Est asiatico e nell'Africa subsahariana, creando una barriera strutturale all'accesso proprio nelle aree geografiche con il più alto potenziale di volume a lungo termine. La ricerca sulle tecnologie di mitigazione sta accelerando: uno studio del 2026 pubblicato su Frontiers in Nutrition ha dimostrato che l'acqua attivata al plasma combinata con rivestimenti edibili raggiunge una riduzione di oltre 5 logaritmi dei livelli microbici e prolunga in modo misurabile la durata di conservazione dei prodotti freschi. Finché le tecnologie per prolungare la durata di conservazione non saranno scalabili in modo economicamente vantaggioso per la grande distribuzione, il rischio di spreco rimarrà una sfida a breve termine per i margini di profitto e le scorte dei produttori di alimenti biologici e naturali che operano secondo elevati standard di freschezza.
Analisi del segmento
Per tipologia di prodotto: la dominanza funzionale maschera lo slancio strutturale dell'organico.
Nel 2025, gli alimenti e le bevande funzionali rappresentavano il 37.73% del mercato degli alimenti salutari, risultando di gran lunga il gruppo di prodotti più ampio. Questa posizione è supportata dal fatto che bevande fortificate, latticini probiotici, snack ricchi di proteine e formati nutrizionali completi sono ormai parte integrante della spesa quotidiana, anziché un consumo occasionale per il benessere. Gli alimenti e le bevande biologici sono la tipologia di prodotto in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) dell'7.95% fino al 2031, a testimonianza sia della domanda di prodotti premium sia della maggiore fiducia nei sistemi di produzione certificati. Gli alimenti salutari beneficiano anche della pressione per la riduzione dello zucchero e degli sforzi di riformulazione guidati dalla riforma dell'etichettatura frontale, che mantiene attivo il processo di riformulazione nei principali portafogli di snack e bevande.
Gli alimenti a base vegetale aggiungono un ulteriore importante tassello al mercato del cibo salutare, passando da una crescita guidata dalla semplice consapevolezza a una basata su gusto, consistenza e valore. Secondo il Good Food Institute Europe, le vendite al dettaglio di alimenti a base vegetale in Europa hanno raggiunto i 16.3 miliardi di euro nel 2025, a dimostrazione del fatto che la categoria ha già una presenza significativa nei sistemi di distribuzione alimentare dei paesi sviluppati. I superfood rimangono più orientati verso prodotti di fascia alta e con una presenza digitale nella loro distribuzione, mentre il gruppo più ampio degli altri alimenti continua ad espandersi attraverso prodotti di base fortificati e arricchiti in regioni in cui le carenze nutrizionali rappresentano ancora una preoccupazione politica. Questo crea una netta divisione nel settore del cibo salutare tra i grandi formati funzionali per il consumo quotidiano e le nicchie in rapida crescita, certificate o a base vegetale, che sono ancora in fase di sviluppo. In termini di prodotto, il mercato del cibo salutare si sta quindi ampliando a entrambe le estremità, con un segmento di prodotti di utilità generale da un lato e un posizionamento premium affidabile dall'altro.
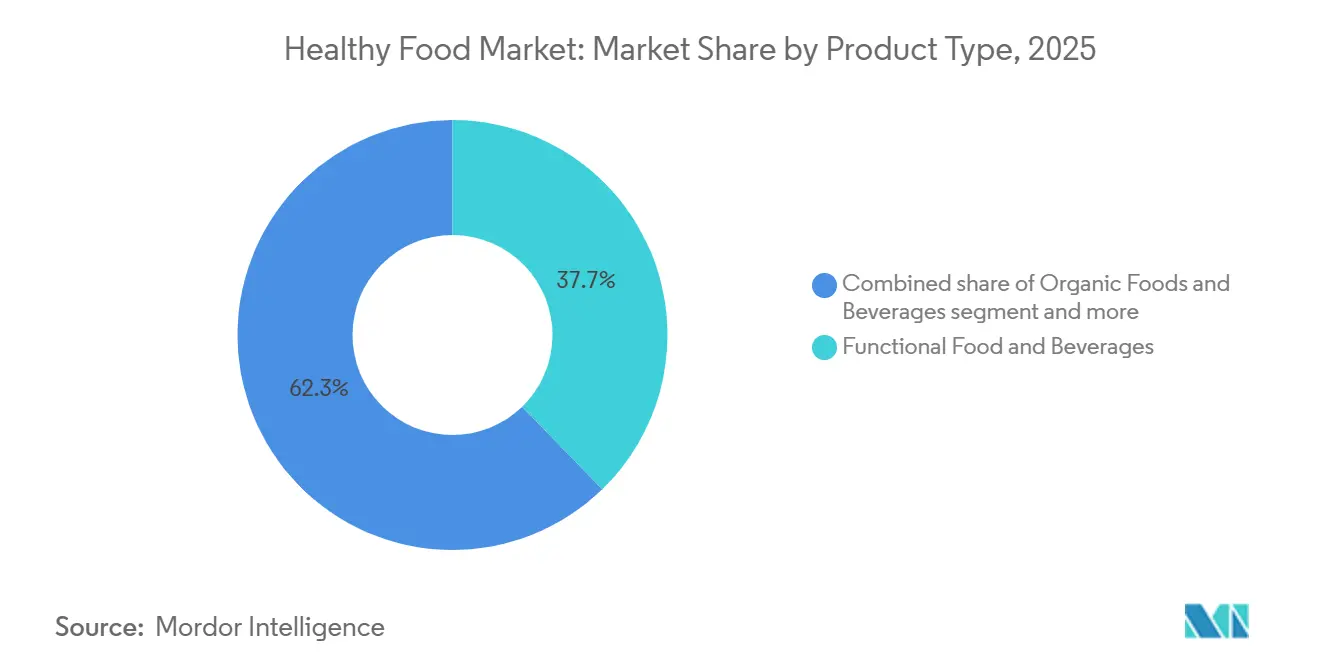
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: i non vegetariani sono in testa, ma i vegani accelerano grazie al trend flexitariano.
Nel 2025, i prodotti non vegetariani detenevano il 43.56% della quota di mercato degli alimenti salutari, a dimostrazione che il volume maggiore è ancora rappresentato dalle categorie di proteine tradizionali riformulate. Il mercato degli alimenti salutari continua a orientare la spesa verso carne biologica, latticini fortificati, uova ricche di omega-3 e frutti di mare funzionali, poiché questi formati sono già familiari alle famiglie e ampiamente diffusi nella grande distribuzione. I prodotti vegani rappresentano la categoria in più rapida crescita e si prevede che aumenteranno a un tasso annuo composto del 7.26% fino al 2031, ma il pubblico più numeroso è costituito da acquirenti flessibili piuttosto che da consumatori vegani convinti. Il mercato degli alimenti salutari sta rispondendo a questo comportamento, dato che almeno il 95% degli acquirenti di carne a base vegetale negli Stati Uniti ha acquistato anche carne convenzionale nel 2025, a conferma del fatto che la categoria compete all'interno di diete miste, secondo la Plant Based Foods Association. Anche il sostegno governativo è importante, poiché gli investimenti nelle proteine alternative hanno raggiunto i 2.5 miliardi di dollari a livello globale entro il 2025, creando una base di offerta più solida per futuri miglioramenti dei prezzi, secondo il Good Food Institute Europe.
I prodotti vegetariani occupano una posizione intermedia più stabile nel mercato degli alimenti salutari, poiché i latticini fermentati, i prodotti probiotici e le diete quotidiane a basso contenuto di carne favoriscono acquisti ripetuti e costanti. La crescita del veganismo nel mercato degli alimenti salutari non sta quindi sostituendo completamente la domanda di prodotti non vegetariani, ma sta ampliando la gamma di opzioni proteiche accettabili nella pianificazione dei pasti quotidiani. Questa combinazione è importante perché i marchi possono crescere più rapidamente quando posizionano i prodotti a base vegetale come aggiunte alla rotazione alimentare domestica piuttosto che come sostituti totali. In tutte le categorie, l'industria degli alimenti salutari sta diventando meno ideologica e più pratica, con la convenienza, la densità nutrizionale e la qualità sensoriale a guidare la prossima fase di adozione.
Beneficio per la salute: la gestione del peso stabilizza la bilancia mentre l'immunità continua ad espandersi
Nel 2025, la gestione del peso rappresentava il 26.08% del mercato degli alimenti salutari, risultando la principale categoria di benefici per la salute. Il mercato degli alimenti salutari sta assistendo a una trasformazione di questa categoria, poiché l'uso di GLP-1 ha trasformato la gestione del peso in un'esigenza nutrizionale maggiormente guidata da un medico, che include proteine, supporto al senso di sazietà e preservazione della massa muscolare. Danone, Nestlé e Conagra sono entrate in questo settore con prodotti progettati per una nutrizione completa o per routine correlate al GLP-1, a dimostrazione della rapidità con cui la categoria si è evoluta. Il supporto immunitario è il beneficio per la salute in più rapida crescita, con una previsione di espansione a un CAGR del 7.46% fino al 2031, sostenuto dalla continua domanda di formati arricchiti con probiotici, zinco e vitamine. Il mercato degli alimenti salutari continua a mostrare un forte slancio post-pandemia, poiché i consumatori considerano ormai il supporto immunitario un fattore determinante per gli acquisti di routine piuttosto che un'esigenza occasionale.
La salute digestiva e cardiaca rimangono pilastri fondamentali del mercato degli alimenti salutari, in quanto supportano sia la prevenzione che la gestione quotidiana dei sintomi. Uno studio del 2025 pubblicato su Nature Medicine ha collegato l'adesione a lungo termine a modelli alimentari sani a migliori risultati in termini di invecchiamento, supportando una più ampia domanda di prodotti legati al benessere a lungo termine piuttosto che a soluzioni a breve termine. I benefici in termini di energia e prestazioni si stanno diffondendo anche nei formati di bevande e snack di uso comune, poiché le indicazioni relative a proteine e fibre si estendono dai canali specializzati alle categorie di consumo di massa. Il gruppo "Altri", che comprende la salute cognitiva e la salute delle ossa, rimane più piccolo ma strategicamente importante perché le popolazioni anziane apprezzano un'alimentazione specifica per le diverse funzioni, adatta ai pasti e agli spuntini di tutti i giorni. Nel complesso, il mercato degli alimenti salutari si sta spostando da messaggi generici sul benessere verso esigenze più precise, più facili da spiegare, testare e replicare.
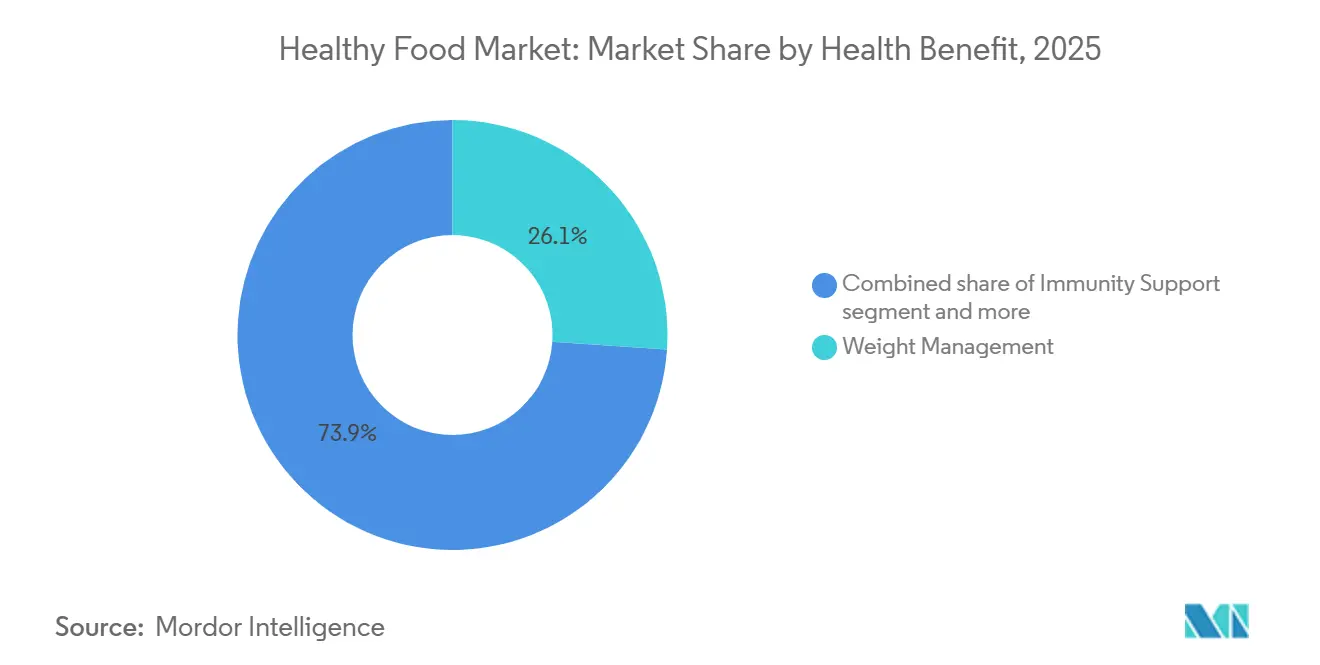
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i supermercati dominano, mentre la vendita online registra la crescita più rapida.
Nel 2025, supermercati e ipermercati rappresentavano il 56.36% del mercato degli alimenti salutari, risultando il principale canale di scoperta e di acquisto ripetuto. Il mercato degli alimenti salutari dipende ancora da questi punti vendita perché le loro dimensioni, l'elevato afflusso di clienti e la capacità di commercializzare prodotti a marchio del distributore li rendono la via più semplice per raggiungere la visibilità mainstream. Anche il posizionamento sugli scaffali assume maggiore importanza in questo canale, poiché l'etichettatura frontale della confezione diventa fondamentale per un rapido confronto tra i prodotti. I negozi specializzati rimangono importanti perché, in molti casi, introducono sul mercato nuovi prodotti funzionali, biologici e di alta qualità prima delle grandi catene. Questo garantisce al mercato degli alimenti salutari un flusso costante di lanci di prodotti di maggior valore prima della diffusione su larga scala nei supermercati.
I rivenditori online rappresentano il canale in più rapida crescita e si prevede che si espanderanno a un tasso annuo composto (CAGR) dell'7.85% fino al 2031, a testimonianza del rafforzamento dei modelli di vendita diretta al consumatore nel settore nutrizionale e della comodità degli ordini ripetuti. L'acquisizione di Huel da parte di Danone evidenzia questo aspetto, poiché Huel ha costruito gran parte della sua forza sulle vendite digitali di integratori alimentari completi prima dell'operazione. Anche i minimarket stanno ampliando l'offerta di prodotti salutari, soprattutto snack proteici e formati funzionali portatili che favoriscono gli acquisti d'impulso. Con la crescita del mercato degli alimenti salutari, i ruoli dei diversi canali di distribuzione si stanno delineando con maggiore chiarezza: i supermercati guidano la crescita su larga scala, i negozi specializzati supportano l'innovazione e le piattaforme online migliorano il targeting e la fidelizzazione. Questa struttura conferisce al mercato degli alimenti salutari una portata più ampia senza costringere ogni marchio ad adottare lo stesso modello di distribuzione.
Analisi geografica
Mercato degli alimenti salutari del Nord America
Nel 2025, il Nord America deteneva il 32.46% della quota di mercato degli alimenti salutari, confermandosi come il principale contributore a livello regionale. Gli Stati Uniti sono rimasti il punto di riferimento del mercato alimentare salutare della regione, nonostante il settore biologico sia cresciuto a un ritmo doppio rispetto a quello convenzionale. La valutazione MAHA della Casa Bianca ha portato la qualità della dieta e l'esposizione agli alimenti ultra-processati al centro del dibattito politico nazionale, aumentando la pressione sulle principali aziende alimentari in termini di riformulazione dei prodotti. Anche la normativa aggiornata della FDA sulle indicazioni salutistiche e le sue priorità per il 2026 stanno rafforzando il quadro operativo per i marchi del mercato alimentare salutare che si affidano al posizionamento salutistico sulla parte anteriore della confezione. Anche il Canada sta subendo un cambiamento: i dati del Canadian Food Sentiment Index mostrano una diminuzione delle diete onnivore e un aumento delle abitudini flexitariane tra la fine del 2024 e la primavera del 2026.
Mercato europeo degli alimenti salutari
L'Europa rimane una parte strutturalmente importante del mercato degli alimenti salutari, ma le performance regionali sono disomogenee tra i vari paesi e gruppi di prodotti. Il mercato biologico tedesco ha raggiunto i 18.2 miliardi di euro nel 2025, pari a 19.5 miliardi di dollari, e le vendite del primo trimestre 2026 sono salite a 4.91 miliardi di euro, ovvero 5.3 miliardi di dollari, mantenendo il biologico in testa al mercato alimentare più ampio, secondo la Federazione tedesca dei produttori di alimenti biologici. Il mercato europeo degli alimenti e delle bevande biologiche ha raggiunto i 58.7 miliardi di euro nel 2024, ovvero 63.7 miliardi di dollari, mentre Francia e Italia sono rimaste i principali contributori nazionali, secondo l'Istituto di ricerca sull'agricoltura biologica FiBL. Il Regno Unito ha raggiunto quasi 4 miliardi di sterline di vendite di prodotti biologici nel 2026, ovvero 5.1 miliardi di dollari, e l'83% delle famiglie ha acquistato prodotti biologici, il che indica un ulteriore margine di penetrazione anche partendo da una base bassa di vendite totali di prodotti alimentari, secondo la Soil Association.
Mercato degli alimenti salutari in APAC, Sud America e Medio Oriente e Africa
La regione Asia-Pacifico è quella in più rapida crescita nel mercato degli alimenti salutari e si prevede che si espanderà a un tasso annuo composto (CAGR) del 7.34% fino al 2031. La Cina è il principale motore regionale, con un mercato degli alimenti biologici che raggiungerà i 107 miliardi di CNY nel 2024, pari a 15.5 miliardi di dollari, mentre il sostegno politico continua a incoraggiare lo sviluppo di alimenti funzionali e il posizionamento premium nel settore della salute, secondo l'Istituto di ricerca sull'agricoltura biologica FiBL. L'India contribuisce alla crescita grazie ai programmi di fortificazione, alla crescente consapevolezza sanitaria nelle aree urbane e alla diffusione di concetti tradizionali di benessere in formati di confezionamento moderni. Il Giappone rimane importante perché il suo sistema FOSHU supporta prezzi premium per i prodotti clinicamente validati, mentre il Sud America, il Medio Oriente e l'Africa continuano ad aprire spazi per il mercato degli alimenti salutari grazie al miglioramento delle politiche nutrizionali, della vendita al dettaglio di alta gamma e della domanda di etichette più trasparenti nei principali centri urbani.
Panorama competitivo
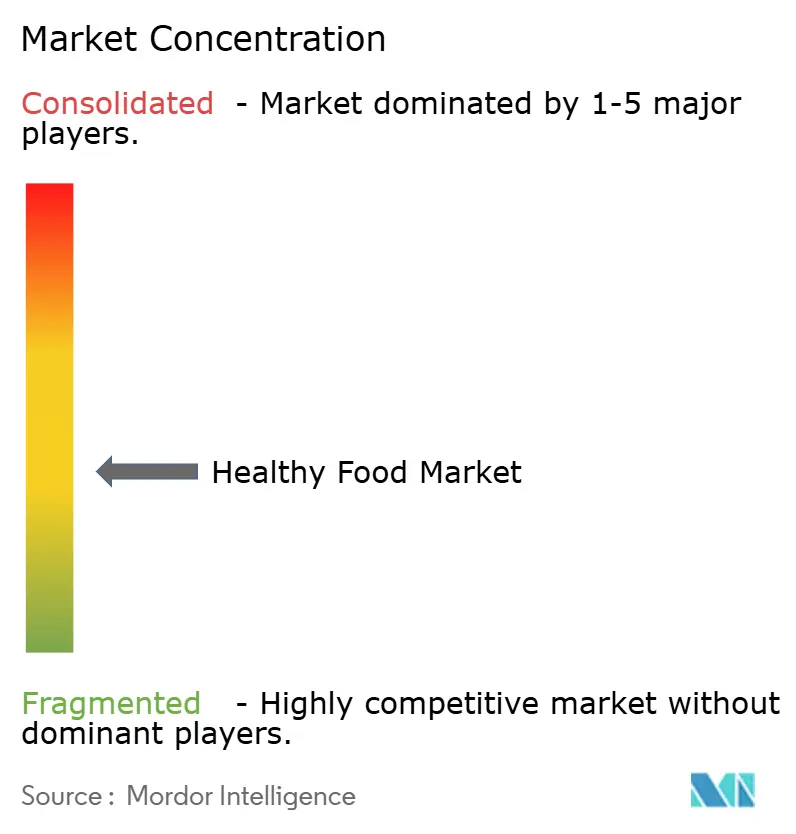
Il mercato degli alimenti salutari rimane moderatamente frammentato, con Nestlé SA, Danone SA, PepsiCo, Inc., General Mills, Inc. e Mondelēz International che detengono posizioni significative ma non controllano il settore. Il mercato degli alimenti salutari sta assistendo a un'accelerazione delle attività di acquisizione, poiché le grandi aziende alimentari desiderano un accesso più rapido a una nutrizione completa, ai canali digitali, ai formati a base vegetale e a prodotti premium supportati dalla scienza. Danone ha concordato l'acquisizione di Huel nel marzo 2026 per ottenere un accesso strategico a una nutrizione completa e una portata digitale diretta al consumatore nel Regno Unito, in Europa e negli Stati Uniti. Anche Nestlé ha rafforzato la sua presenza nel settore della nutrizione premium pianificando l'acquisizione completa di Yfood nel 2026 e aumentando la sua partecipazione in Orgain nel 2025. Queste mosse dimostrano che il mercato degli alimenti salutari premia le aziende consolidate che riescono ad aggiungere piattaforme di crescita mirate, piuttosto che affidarsi esclusivamente ai marchi tradizionali di alimenti confezionati.
PepsiCo ha adottato un approccio di ampio respiro nel mercato degli alimenti salutari, estendendo le indicazioni relative a proteine, fibre e funzionalità a snack e bevande come Doritos Protein, Quaker Protein Rice Crisps, Propel Clear Protein e PopCorners Protein. Anche Mondelēz sta ampliando la sua offerta di prodotti salutari e per il benessere con formati senza zucchero, senza glutine e barrette proteiche, il che indica una strategia di prossimità più mirata verso snack più salutari. Il mercato degli alimenti salutari lascia ancora spazio a nuovi operatori come Chobani, Oatly, SunOpta e Hain Celestial, poiché la crescita della categoria è distribuita su molte nicchie, canali e fasce di prezzo. Anche la tecnologia sta diventando uno strumento competitivo sempre più efficace, in quanto abbonamenti diretti, trasparenza tramite codici QR e interfacce nutrizionali personalizzate facilitano la fidelizzazione dei consumatori da parte dei marchi specializzati.
Allo stesso tempo, il mercato degli alimenti salutari si sta facendo più difficile per i marchi di fascia media, poiché gli standard di conformità sono in aumento e le aspettative dei rivenditori si fanno sempre più esigenti. Certificazioni, sistemi di sicurezza alimentare, tracciabilità e verifica delle dichiarazioni diventano ormai dei veri e propri ostacoli per le aziende più grandi, in grado di assorbire i costi con maggiore facilità. L'indagine della Competition and Markets Authority del Regno Unito sull'acquisizione di Huel da parte di Danone dimostra inoltre che le autorità di regolamentazione stanno prestando maggiore attenzione alle acquisizioni da parte di grandi aziende di marchi emergenti in rapida crescita. Nel complesso, il mercato degli alimenti salutari rimane sufficientemente aperto per gli specialisti orientati all'innovazione, ma le aziende di grandi dimensioni sono diventate più disciplinate nell'utilizzo di acquisizioni, riformulazioni ed estensioni di portafoglio per difendere la propria rilevanza.
Leader del settore alimentare salutare
Nestlé SA
Danone SA
PepsiCo, Inc.
General Mills, Inc.
Mondelez International, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Nestlé annuncia l'acquisizione completa del marchio tedesco di alimenti intelligenti Yfood, portando a termine un processo strategico iniziato con una partecipazione del 49% nel 2023. Yfood ha registrato un fatturato di 150 milioni di euro nel 2025, con una crescita a doppia cifra rispetto all'anno precedente. L'operazione rafforza il pilastro Nutrizione di Nestlé nell'ambito della sua strategia di ristrutturazione a quattro pilastri e segnala un posizionamento competitivo ampliato nel settore della nutrizione completa in Europa e Nord America.
- Maggio 2026: il marchio Danimals di Danone presenta una ricetta migliorata per i suoi frullati e le bustine di yogurt magro, offrendo una buona fonte di calcio, vitamina D e fibre per i bambini. Il prodotto non contiene coloranti artificiali, aromi artificiali, sciroppo di mais ad alto contenuto di fruttosio ed è certificato Non-GMO Project Verified, rispondendo direttamente alla crescente attenzione dei genitori verso gli alimenti per bambini.
- Aprile 2026: PepsiCo lancia a livello nazionale negli Stati Uniti le Quaker Protein Rice Crisps, che offrono 6 g di proteine e 9 g di cereali integrali per porzione nei gusti Cioccolato Caramello e Barbecue Piccante. Il lancio fa parte di un più ampio cambiamento di portafoglio che ha aggiunto il posizionamento di proteine e fibre a diversi marchi di snack Quaker e PepsiCo dal 2025.
- Marzo 2026: Danone stipula un accordo definitivo per l'acquisizione di Huel per 1 miliardo di euro, pari a 1.2 miliardi di dollari. L'operazione amplia il portafoglio di Danone nel settore dell'alimentazione completa e rafforza le capacità di vendita diretta al consumatore tramite canali digitali nel Regno Unito, in Europa e negli Stati Uniti.
Ambito del rapporto sul mercato globale degli alimenti salutari
Per alimenti sani si intendono i prodotti formulati per fornire benefici nutrizionali, supportare il benessere generale e aiutare i consumatori a mantenere una dieta equilibrata e uno stile di vita sano. Il mercato degli alimenti sani è segmentato per tipologia di prodotto, categoria, beneficio per la salute, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato comprende alimenti e bevande funzionali, alimenti e bevande biologici, alimenti salutari, alimenti a base vegetale, superfood e altri prodotti alimentari sani. In base alla categoria, il mercato è segmentato in prodotti vegani, vegetariani e non vegetariani. In termini di benefici per la salute, il mercato copre la gestione del peso, la salute digestiva, la salute cardiovascolare, il supporto immunitario, l'energia e le prestazioni e altri benefici. In base al canale di distribuzione, il mercato è suddiviso in supermercati e ipermercati, minimarket, negozi specializzati, rivenditori online e altri canali di distribuzione. Dal punto di vista geografico, il rapporto copre Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa, con dimensioni del mercato e previsioni per ciascuna regione. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate in termini di valore (USD).
| Alimenti e bevande funzionali |
| Alimenti e bevande biologici |
| Alimenti più salutari |
| Alimenti a base vegetale |
| Superalimenti |
| Altro |
| Vegano |
| Vegetazione |
| Non vegetariano |
| Gestione del peso |
| Digestive Health |
| SALUTE DEL CUORE |
| Supporto immunitario |
| Energia e prestazioni |
| Altro |
| Supermercati e ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Rivenditori online |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Alimenti e bevande funzionali | |
| Alimenti e bevande biologici | ||
| Alimenti più salutari | ||
| Alimenti a base vegetale | ||
| Superalimenti | ||
| Altro | ||
| Per Categoria | Vegano | |
| Vegetazione | ||
| Non vegetariano | ||
| Per beneficio sanitario | Gestione del peso | |
| Digestive Health | ||
| SALUTE DEL CUORE | ||
| Supporto immunitario | ||
| Energia e prestazioni | ||
| Altro | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Rivenditori online | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato degli alimenti salutari nel 2026?
Il mercato degli alimenti salutari si attestava a 1.05 trilioni di dollari nel 2026 e si prevede che raggiungerà 1.42 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.23%.
Quale categoria di prodotti è leader nella domanda di alimenti salutari a livello mondiale?
Nel 2025, gli alimenti e le bevande funzionali si confermeranno leader di mercato con una quota del 37.73%, grazie alla crescente domanda di prodotti fortificati, ricchi di proteine, probiotici e pensati per il benessere quotidiano.
Quale categoria sta crescendo più rapidamente tra le preferenze alimentari?
Si prevede che i prodotti vegani cresceranno a un tasso annuo composto del 7.26% fino al 2031, sebbene gran parte di questa crescita sia trainata dalle famiglie flexitariane piuttosto che da una rigorosa adozione del veganismo.
Perché l'adozione del GLP-1 sta influenzando le aziende alimentari?
L'utilizzo di GLP-1 sta aumentando la domanda di prodotti con maggiori quantità di proteine, fibre e micronutrienti, spingendo aziende come Danone, Nestlé e PepsiCo a lanciare formati nutrizionali più mirati.
Qual è il canale di vendita più importante per i marchi di alimenti salutari?
Supermercati e ipermercati rimangono il canale principale con una quota del 56.36% nel 2025, mentre il commercio al dettaglio online è il canale in più rapida crescita con un CAGR dell'7.85% fino al 2031.


